比特幣一個月漲兩成四、那斯達克只漲五個百分點:七十五次幣圈噴出之後,你的股票部位其實沒收到任何情報
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
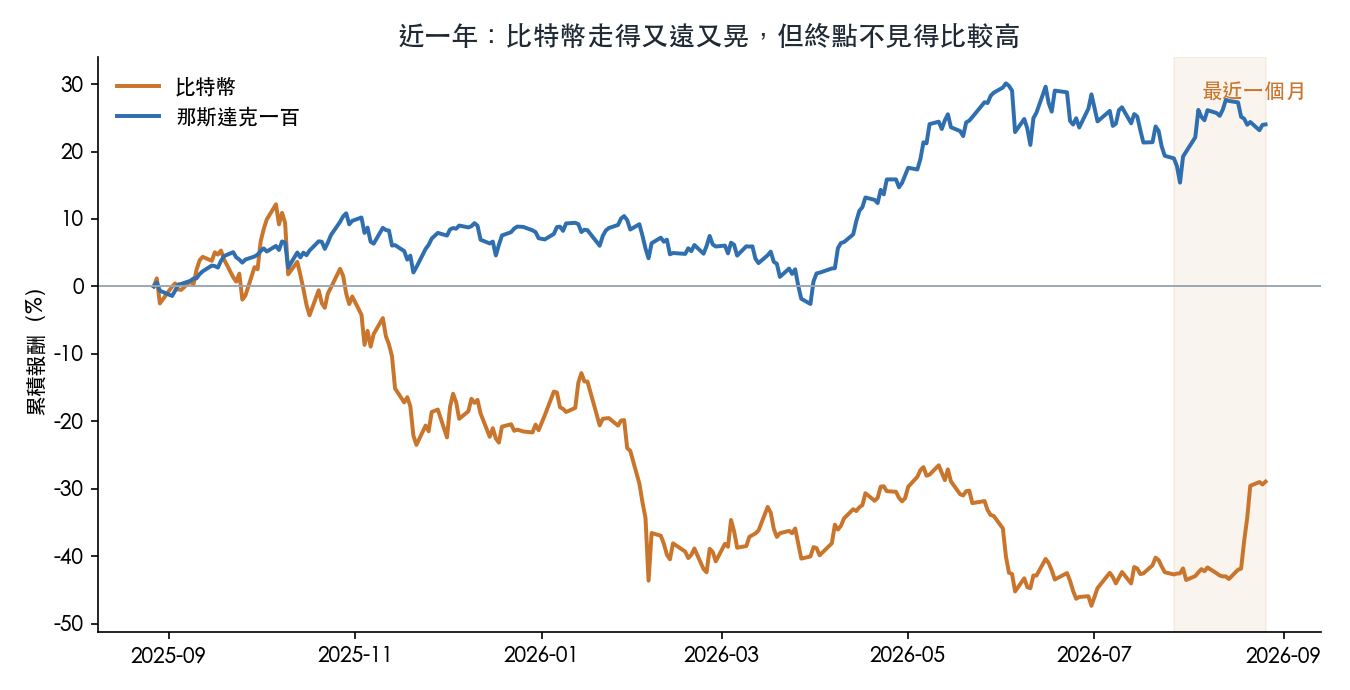
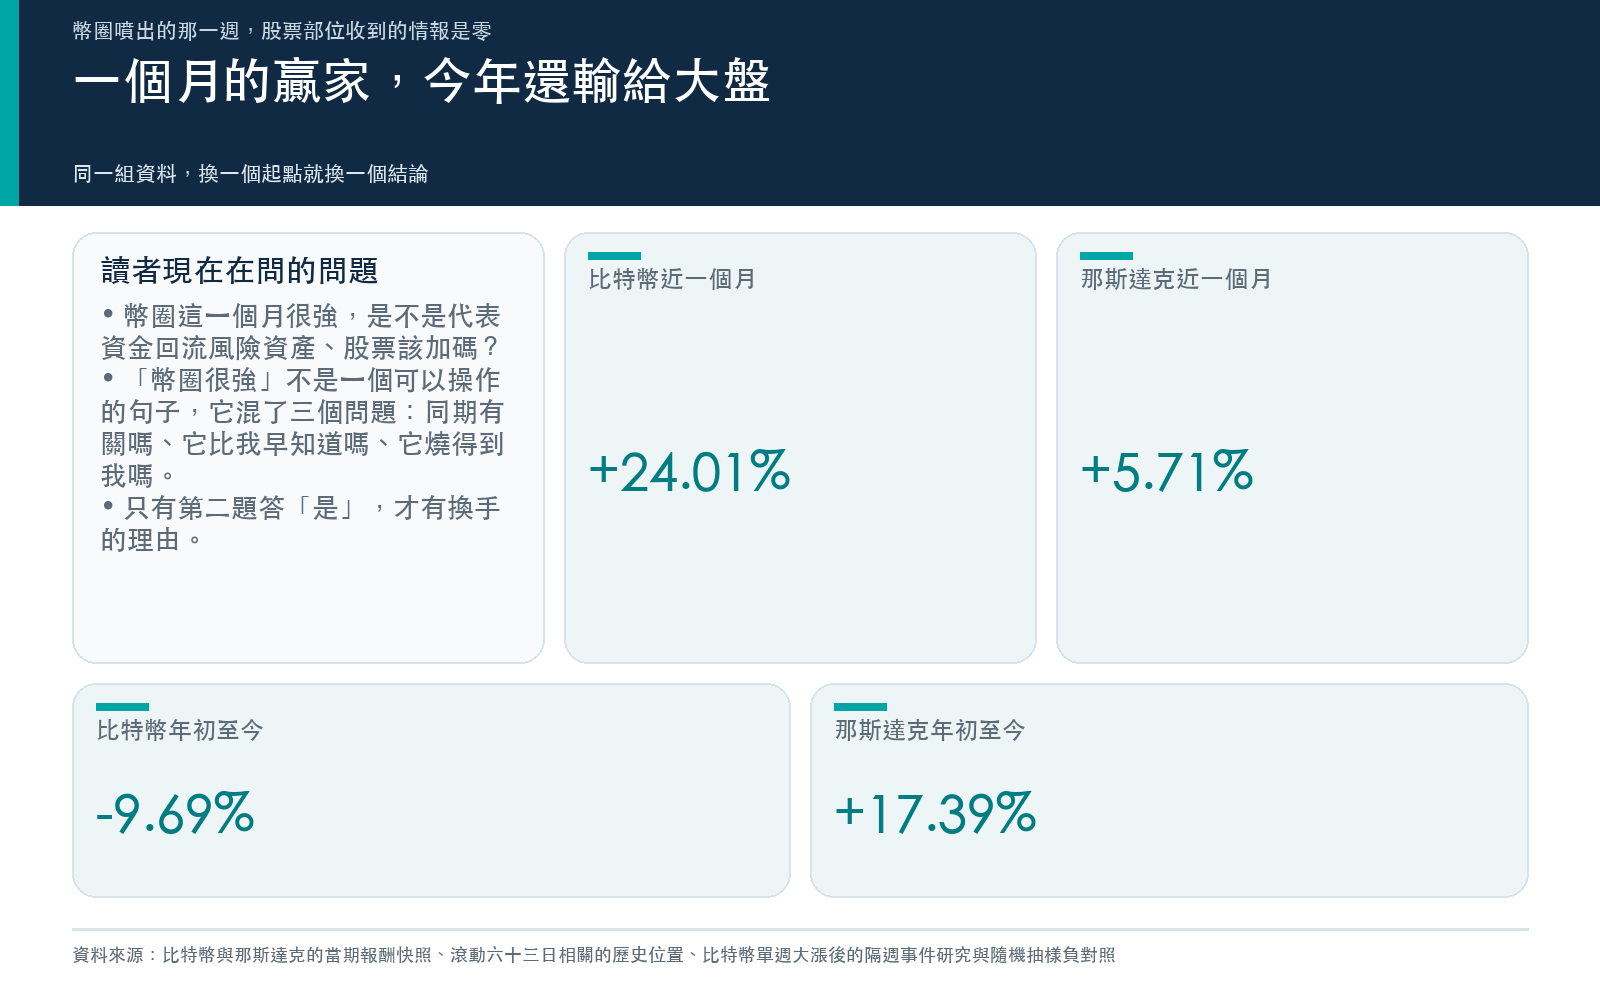
八月二十六日收盤,比特幣站在七萬九千零二十七美元,過去一個月漲兩成四;以太幣同期漲三成三。那斯達克一百指數同一段時間漲五點七個百分點,標普五百漲四點三。黃金也漲了一成四,不過黃金這幾天沒人討論。討論的都是同一件事:幣圈這麼強,錢是不是正在回流風險資產,股票部位要不要跟著加碼。
我先把同一組數字換一個起點看。年初到現在,比特幣是 跌 九點七個百分點,那斯達克是漲十七點四。一個月的贏家,今年還輸給大盤二十七個百分點。
這不是要你別看比特幣,是要先把問題問對。「幣圈很強」不是一個可以操作的句子,它至少混了三個不同的問題在裡面,而這三個問題在我們的資料庫裡有三個完全不同的答案。
一張分診表:先問是哪一種「有關」
以後看到任何跨市場的說法,照這三個問題依序問,可以省掉大部分的無效焦慮。
| 問題 | 它在問什麼 | 對你的意義 |
|---|---|---|
| 一、同期有關嗎 | 兩邊常常同一天一起動嗎 | 影響你的分散效果,不影響進出時機 |
| 二、它比我早知道嗎 | 幣圈今天動了,能不能預告股市明天或下週 | 只有這一題答「是」,才有換手的理由 |
| 三、它燒得到我嗎 | 有沒有一條實體管道會把幣圈的壓力傳過來 | 決定要盯哪個讀數,而不是盯價格 |
大部分人以為自己在問第二題,實際上手上只有第一題的證據。下面一題一題拆。
第一題:同期有關,但這波噴出沒有改變任何事
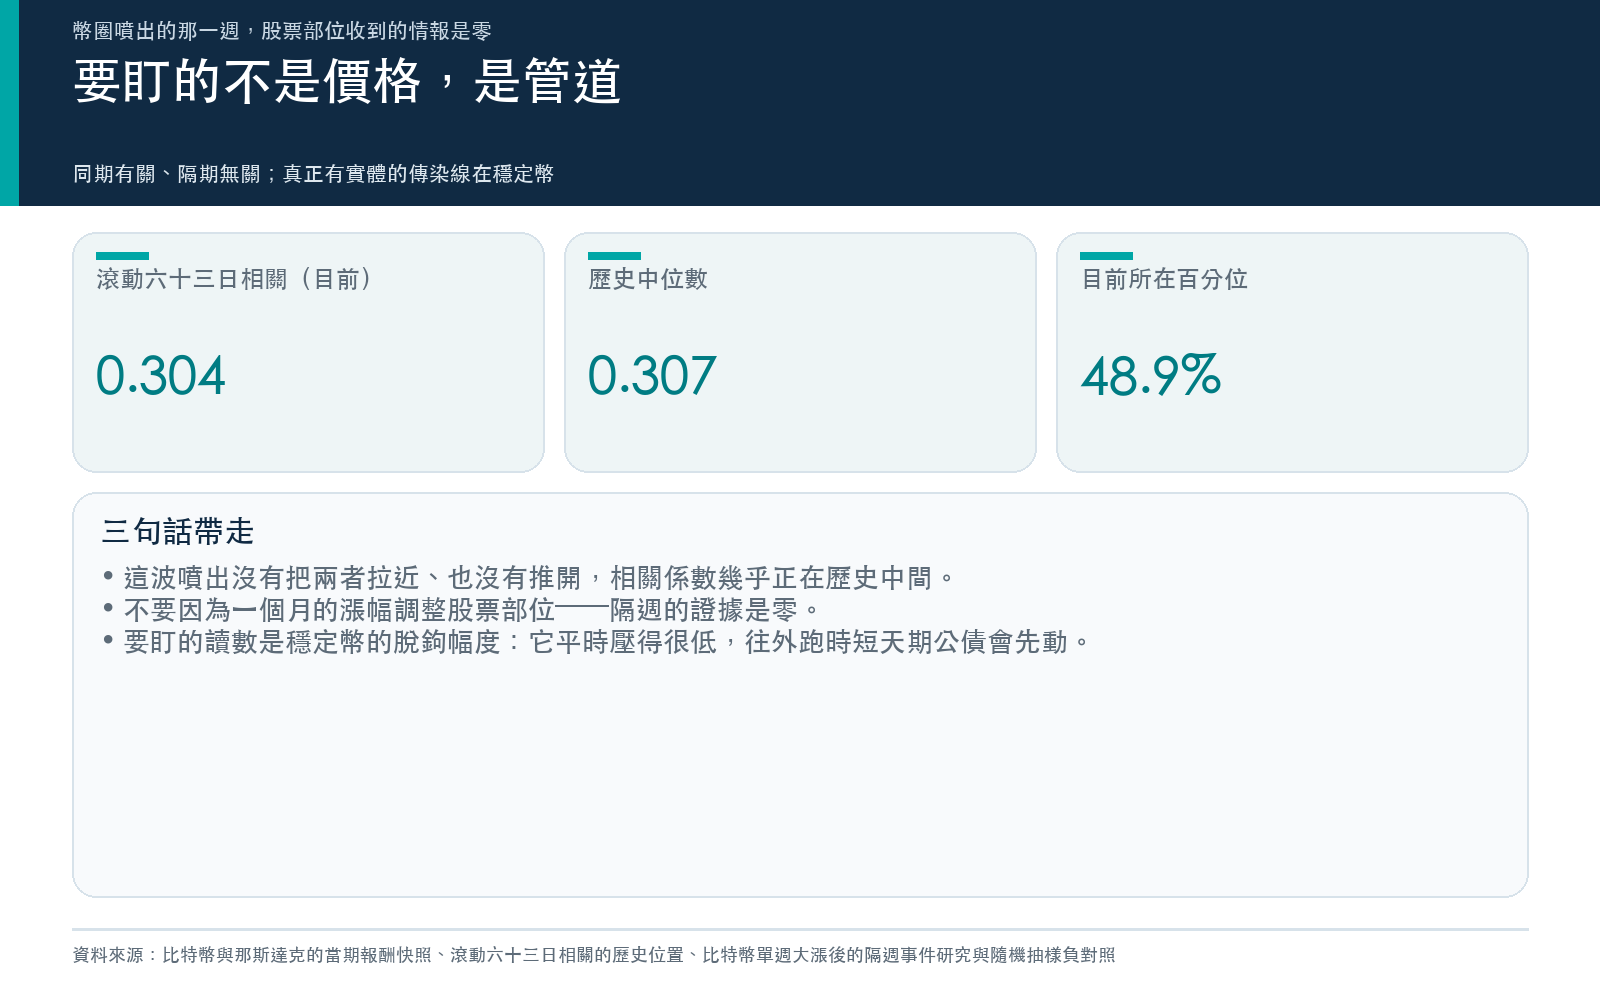
把比特幣與那斯達克對齊到共同交易日,二零一七年十二月以來共兩千一百九十二天,日報酬相關係數 0.291。最近六十三個交易日是 0.304,最近一年 0.437。
關鍵不是這個數字大不大,是它 現在的位置 。滾動六十三日相關的歷史中位數是 0.307,目前是 0.304,落在歷史第四十八點九百分位,幾乎正中間。
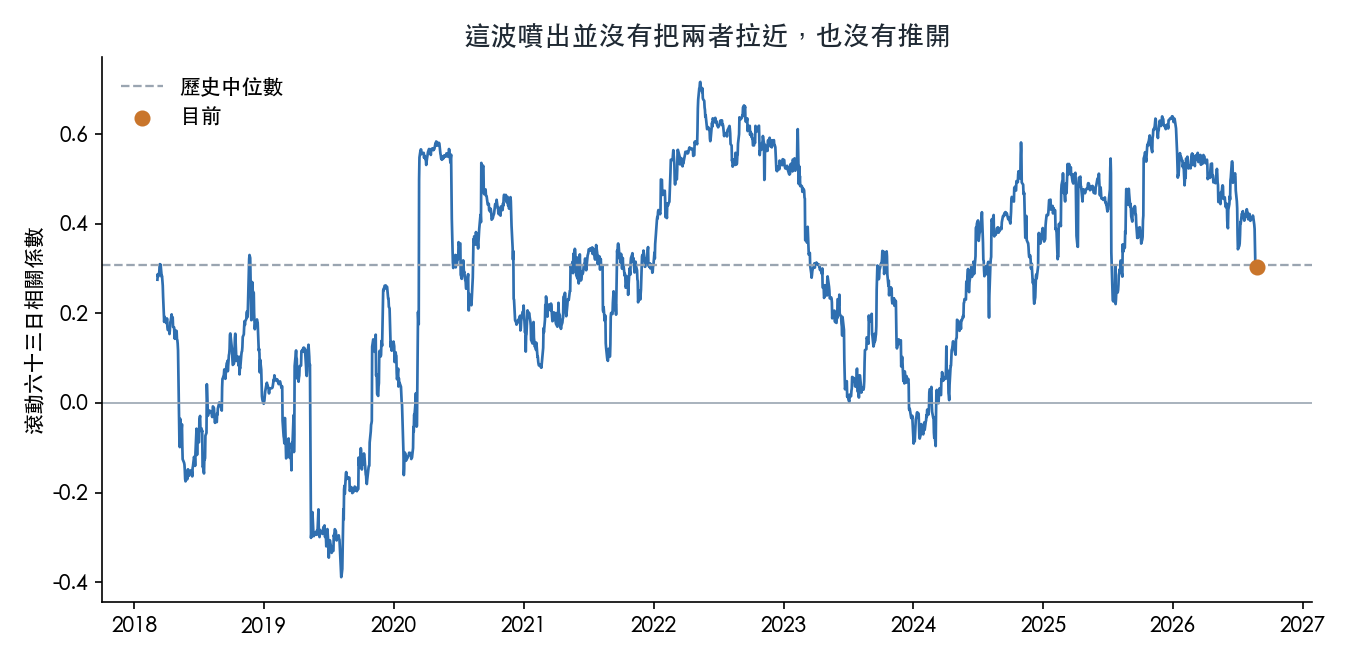
換句話說:這波噴出既沒有讓比特幣與股市更黏,也沒有讓它脫鉤。如果你原本的配置理由是「比特幣跟股票不同步」,這一個月的漲幅並沒有給你新的理由,也沒有拿走舊的。
這件事我們從資產本身的角度驗過。〈資料版本洗到最乾淨後,黃金美債比特幣的波動還是先看自己〉把三個資產的資料版本洗到最乾淨再比一次,結論還是波動要先看自己;〈比特幣自己的數據,真的比 VIX 更懂它的波動嗎?〉則是把外部指標與內生指標放在同一張桌子上比。兩篇的方向一致:跨市場的那條線比大家想像的細。
第二題:七十五次噴出,隔週什麼都沒發生
這一題我今天重算了一次,因為前作問的是相反的方向。
〈幣圈一崩,美股就會跟著發抖嗎?八年日資料算出來的答案有點掃興〉問的是 跌 :比特幣先崩,美股會不會跟著出事。八年兩千零八十三個對齊交易日,四個傳遞方向的顯著性依序是比特幣領先美股 0.282、美股領先比特幣 0.160、以太幣領先美股 0.225、美股領先以太幣 0.094,及格線抓 0.05,四個都沒過。
但現在讀者問的是 漲 。逃命的證據不能直接拿來當加碼的證據,這是兩個不同的樣本、也可能是兩個不同的機制,所以我照同一組資料重做了一次上漲方向。
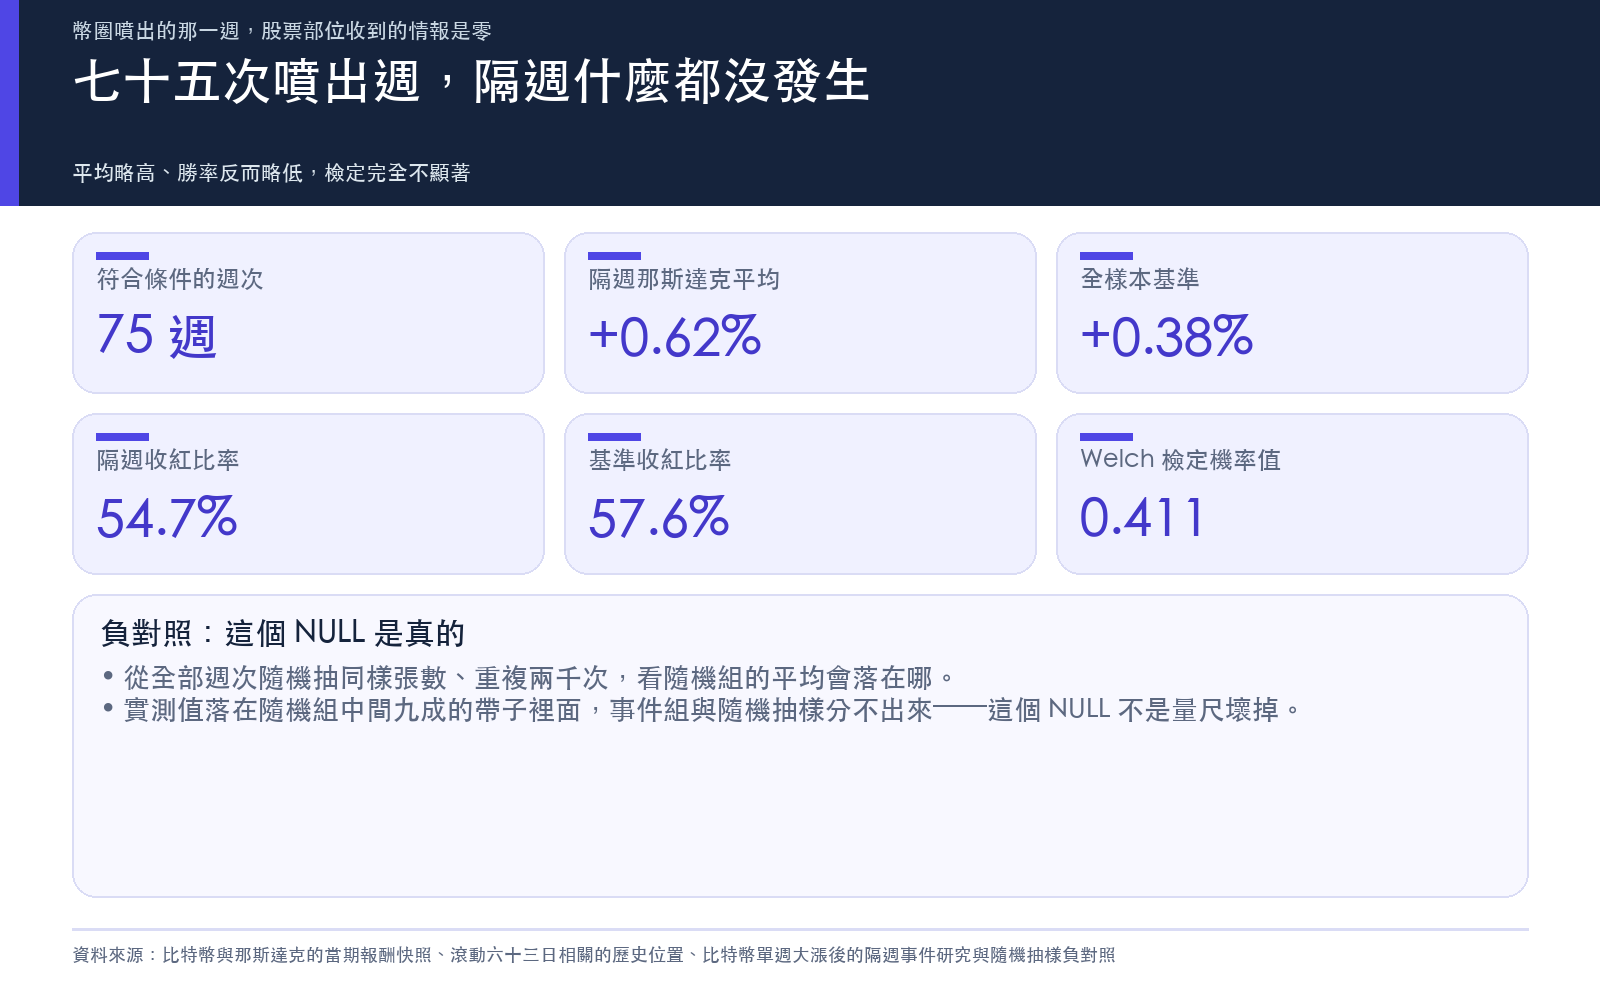
作法很笨但很乾淨:把日報酬折成週,找出比特幣單週漲超過八個百分點的每一週,然後只看 下一週 那斯達克的表現。四百五十五個可比的週次裡,有七十五週符合條件。
| 讀數 | 噴出週之後 | 全樣本基準 |
|---|---|---|
| 那斯達克下一週平均報酬 | 0.62% | 0.38% |
| 中位數 | 0.59% | 0.55% |
| 收紅比率 | 54.7% | 57.6% |
平均看起來高一點,勝率反而低一點,兩邊互相打臉。Welch 檢定的機率值是 0.411,離 0.05 遠得很。門檻拉到十個百分點、樣本剩五十八週,機率值 0.433,一樣沒過。
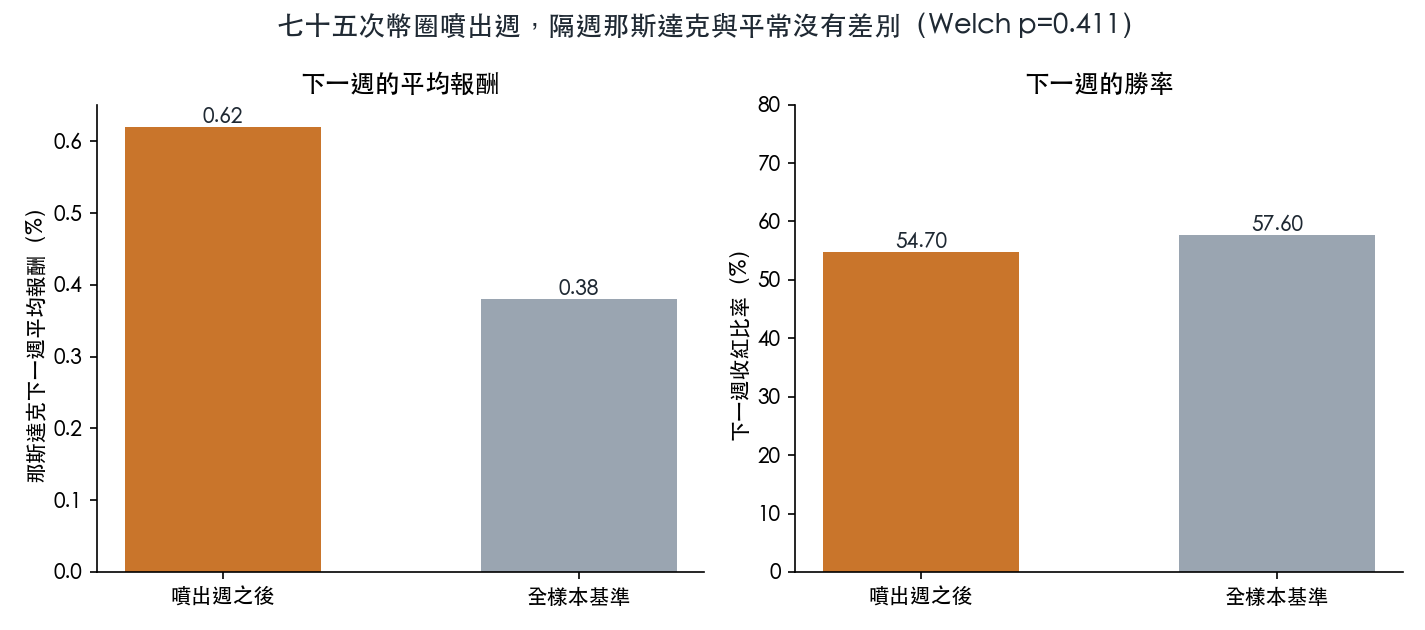
我還做了一道負對照,因為「沒差別」這種結論最容易是量尺壞掉的假象:從全部週次裡隨機抽七十五週,重複兩千次,看隨機組的平均會落在哪。隨機組的平均是 0.39%,中間九成落在 -0.14% 到 0.90% 之間。實測的 0.62% 正好落在這個帶子裡面,事件組跟隨機抽樣分不出來。這個 NULL 是真的,不是尺死了。
同期倒是有關的:這七十五週 當週 那斯達克平均漲 1.00%,是全樣本平均 0.38% 的兩倍多。所以幣圈噴出的那一週,你的股票通常也在漲,但那是你已經知道的事,不是情報。
這個「同期有、隔期沒有」的形狀,我們在另一條線上也撞過。〈比特幣 ETF 的每日申贖金流,能預告明天的震盪嗎?兩年半資料把答案指回同一天〉測的是機構資金的進出,答案同樣是指回當天。兩個題目、兩組資料、同一個形狀:能看到,但看不早。
第三題:真正會燒過來的是管道,不是價格
前兩題都是 NULL,但第三題不是。
〈穩定幣的波動警報:市場盯著資金撤離,會說話的是那 0.45% 脫鉤〉裡有一個對比很值得記:大家盯的「穩定幣贖回量」對比特幣未來一週波動的預測改善約 -0.0000025,出於巧合的機率 98.3%,等於零;反而是幾乎沒人看的 脫鉤幅度 ——九成五的時間壓在 0.45% 以內、平均只有 0.12%——單獨拿來預測的改善是 0.00521,出於巧合的機率約五百萬分之一。
而脫鉤真的燒出過幣圈。〈USDC 脫鉤那幾天:1-3 年短券日波動飆 2.8 倍,1-3 個月卻沒事〉量到的是短天期公債的波動在那幾天跳了將近三倍,而更短的一到三個月券沒事。這是一條有實體的管道:穩定幣的抵押品就在短券裡。
至於幣圈內部的擁擠度,〈多方搶著付錢之後,比特幣高波動週的機率從 17% 升到 30%〉是少數幾個真的有用的讀數之一,但要注意它的邊界:同一招搬到以太幣就對不上了。
反方向也要講清楚。〈恐慌時拔掉華爾街溫度計,比特幣預測還是沒變準〉試過三千零二十三天、四種用法,把 VIX 接進比特幣的波動模型全部沒過門檻,連在恐慌期間把它關掉都沒有改善。所以這條路是雙向不通的:股市的溫度計看不懂幣圈,幣圈的價格也預告不了股市。
那現在該做什麼
- 不要因為這一個月的漲幅調整股票部位。 隔週那斯達克的表現與平常沒有可辨識的差別,你手上沒有可操作的情報。
- 要看的不是比特幣的價格,是穩定幣的脫鉤幅度。 平時它壓在 0.45% 以內;真的往外跑的時候,短天期公債那條線會先動。
- 如果你本來就持有比特幣 ,記得它今年還是負的九點七個百分點,而那斯達克是正的十七點四。用一個月的窗判斷這個資產,會得到跟用一年的窗完全相反的結論,先講清楚你的持有期,再決定要不要動。
- 要留一個誠實的邊界 :這篇處理的是價格與隔週報酬的關係,處理不了估值、也處理不了政策消息的路徑。它能回答的只有一句話,這波噴出裡面沒有給你股票的情報。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊