離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡,只有一個活著出來
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
離九月還有兩週,行事曆已經開始嚇人:八個日曆效應送進四道關卡,只有一個活著出來
今天是 8 月 17 日,VIX 收在 14.25,是這一整季裡最安靜的位置之一;0050 掛在 NT$106.4,台股在相對高檔。盤面上沒有什麼事發生。
而這種時候,最容易被人塞進腦袋的不是新聞,是一張行事曆。
再過兩週就是九月。接下來每一天,你都會在某個地方讀到「九月是全年最差的月份」「十月才是真正的災難月」「Sell in May 的下半場還沒走完」。這些說法有個共同的迷人之處:它們不需要你判斷任何當下的資訊,只需要你看一眼日期。它們把投資決策簡化成翻月曆。
我們昨天才剛被一張月曆狠狠教訓過。〈齋戒月會讓股市更抖嗎?我們連「哪幾天算齋戒月」都查不齊〉 那篇的結論不是「齋戒月有沒有效應」,我們根本沒走到那一步,就先卡死在「這個月份到底是哪幾天」。
所以在九月的警告刷屏之前,本期想先把一件事講清楚: 日曆標籤要通過幾關,才配得上讓你動部位。
先記住這句話:季節性是氣候,不是天氣
這是本期唯一希望你帶走的心智模型。
氣候告訴你「台北十月的平均氣溫比七月低」。天氣告訴你「下週二會下雨」。兩件事都是真的,但只有後者能決定你明天出門帶不帶傘。
日曆效應全部是氣候。它給的是一個橫跨數十年、被平均過幾百次的長期基準率。而你的部位是按天氣調的,今天的 VIX、這一週的財報、這個月的資金流。
把氣候當天氣用,會發生兩件事。第一,你會在一個實際上很平靜的九月大幅減碼,付出真金白銀的機會成本,只因為長期平均說九月不好。第二,你會在一個真正危險的七月放鬆警戒,因為月曆說夏天沒事。
氣候不會錯,但它從來就不是拿來回答「明天」的。 底下四道關卡,就是用來檢查一個日曆標籤到底是氣候、是天氣,還是根本連氣候都算不上。
本期骨幹:日曆標籤四關
下次再看到任何「某月/某週/某天特別危險」的說法,照這四關過一次。四關全過才有資格改部位;卡在任何一關,它就只能留在觀察欄。
| 關卡 | 要問的問題 | 沒過的意思 |
|---|---|---|
| 第一關 定義關 | 這個時間窗口,你查得齊嗎? | 連樣本都圈不出來,後面的統計全是裝飾 |
| 第二關 幅度關 | 效應有多大?比得過交易成本與波動群聚嗎? | 統計上真、經濟上不值得動手 |
| 第三關 存活關 | 它在 你要交易的那個市場、那個年代 還活著嗎? | 論文寫的是別人的市場、別的年代 |
| 第四關 決策關 | 它能改變你的 部位 ,還是只改變你的 心情 ? | 讀完覺得懂了,但沒有任何一格權重會變 |
- 定義關 :我能寫出這個窗口的起訖日,而且來源是原始公告、不是別人轉抄的
- 幅度關 :這個效應的大小,我已經跟「我付的手續費 + 我現在已經在用的訊號」比過
- 存活關 :我看的證據,樣本期間包含最近十年,而且是我實際要下單的那個市場
- 決策關 :我能具體說出「因為這條,我把哪一格權重從 X 改成 Y」
第四格是最常被跳過的一格,也是分辨「懂了」與「用得上」的那一格。
下面把八個常見的日曆標籤,逐一送進這四關。
第一關:定義關,連窗口都圈不出來,就沒有後面的事
送進來的標籤:齋戒月效應
這條在學界吵了二十幾年,題目看起來乾淨得不得了:把齋戒月那一個月圈起來,跟其他月份比波動率就好。
我們去圈了。結果卡在第一步。齋戒月照伊斯蘭曆走,但「今年從哪一天開始」不是算術題,土耳其用純天文計算,可以提前好幾年印出整份節日表;印尼與馬來西亞相反,計算只是參考,最後要實際觀月,通常在開齋前一晚由主管機關宣布。2022 年那一輪,土耳其官方公告是 4 月 2 日起,馬來西亞是 4 月 3 日。
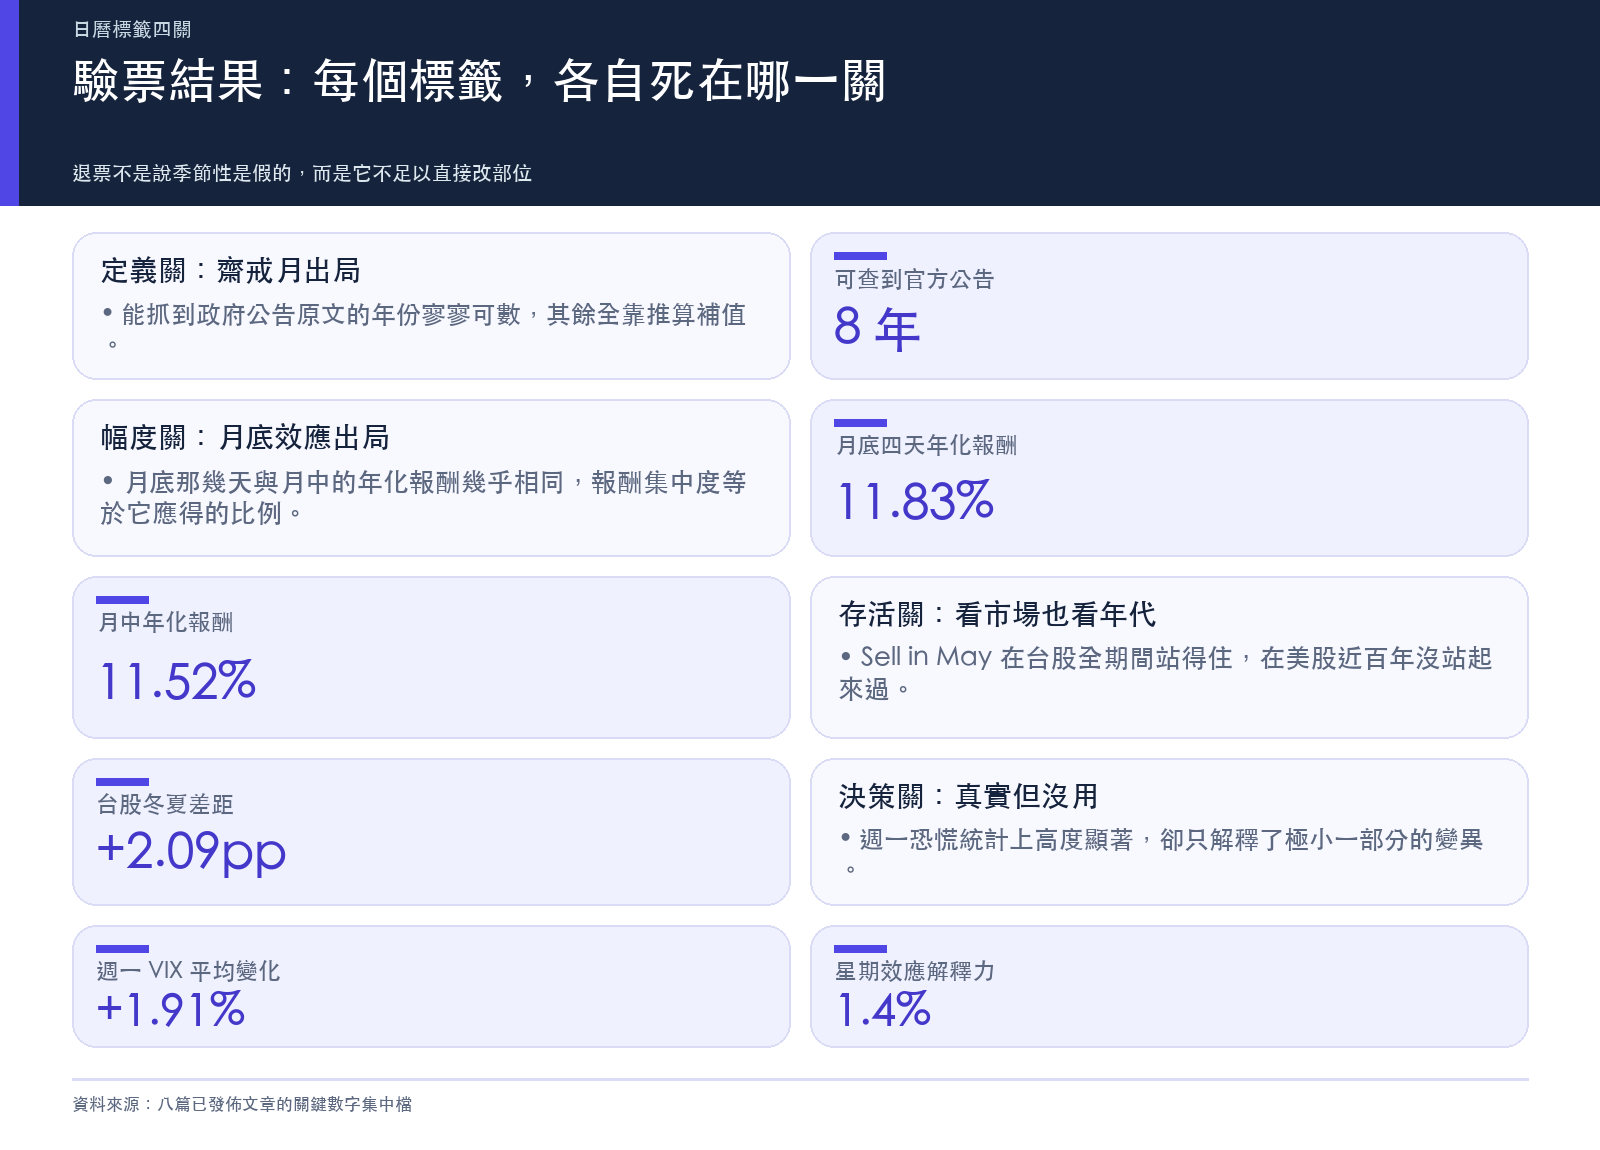
盤點三個市場合計 102 個「國家年」,能從政府出版品原文抓到公告的:印尼 2 年、馬來西亞 1 年、土耳其 5 年,合計 8 年。
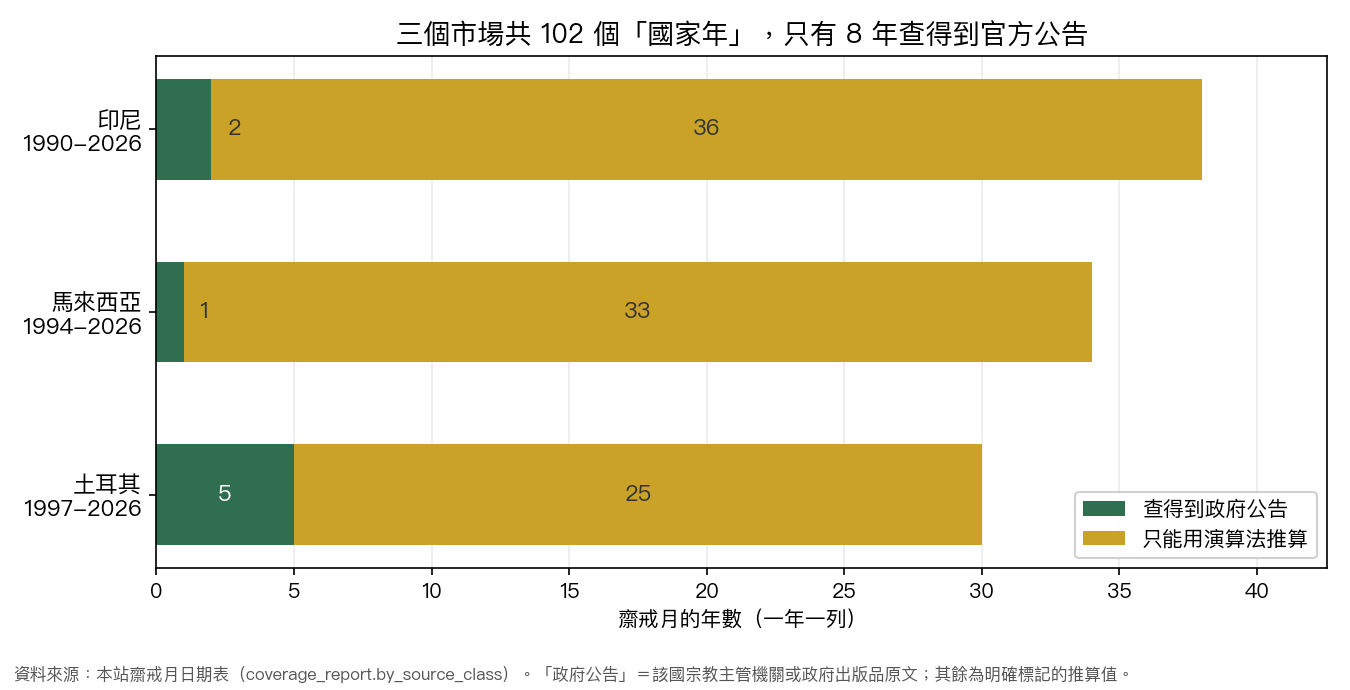
剩下 94 年只能用沙烏地阿拉伯的行政曆推算補上。推得準不準?8 年官方公告提供了 16 個可對照的日期點:11 個完全吻合、5 個差一天。而差的那 5 個不是隨機分布,土耳其 12 個對照點裡 11 個吻合,印尼與馬來西亞的 4 個對照點 全部 差一天,方向一致:看月亮的國家沒看到就多等一天。
這是制度差異,不是雜訊。它的意思是:在那 69 個印尼、馬來西亞的補值年份上,我們的窗口很可能系統性地早了一天。
一個要用「某一個月」當自變數的研究,卻有九成以上的月份邊界是推的、而且推的方向已知有偏—— 這一關就過不了 。詳情見 〈齋戒月會讓股市更抖嗎?我們連「哪幾天算齋戒月」都查不齊〉。
定義關的一般化用法 :任何日曆標籤,先問「窗口的邊界是誰定的、有沒有原始出處」。「九月」很好定義,這一關輕鬆過。但「財報季」「除權息季」「連假前」,這些你以為很清楚的窗口,實際去圈的時候都會發現至少三種切法。切法不同,答案就不同。
第二關:幅度關,統計上真,不代表值得你動手
送進來的標籤:波動率的月份季節性、月底翻盤效應(Turn-of-Month)
先看月份季節性。〈波動率季節性:最強月=3月,最弱=7月(差距 6pp)〉 用 2010 到 2026 年的 SPY 資料算出來:三月年化波動 15.1% 最高,七月 9.0% 最低,差距 6.0 個百分點。
6.0 個百分點聽起來不小。問題是它要跟什麼比。同一份研究的結論寫得很直接:這個季節性的 幅度遠小於 GARCH 已經捕捉到的波動群聚 。換句話說,你手上任何一個像樣的波動率模型,光看「昨天抖不抖」就已經解釋掉比「現在是幾月」多得多的變異。把月份當額外變數加進去,增加了複雜度,邊際價值極低。
再看月底翻盤效應。這是 Ariel 1987 年發在 JFE 的經典,教科書級的日曆異常:月底最後一個交易日加上月初前三個交易日,據說貢獻了當月幾乎全部的正報酬。
用 2005-01-04 到 2026-03-26 共 5,340 個交易日的 SPY 重做一次:
| 期間 | 樣本數 | 年化報酬率 | 年化波動率 |
|---|---|---|---|
| 月底月初 4 天 | 1,020 | 11.83% | 17.91% |
| 月中其他日子 | 4,320 | 11.52% | 19.25% |
年化報酬差 0.31 個百分點。純由運氣造成這麼小差異的機率接近 100%(顯著性 0.9755)。而月底那 4 天占全部交易日 19.1%,貢獻的報酬集中度是 19.5%——幾乎完全等於它應得的比例。
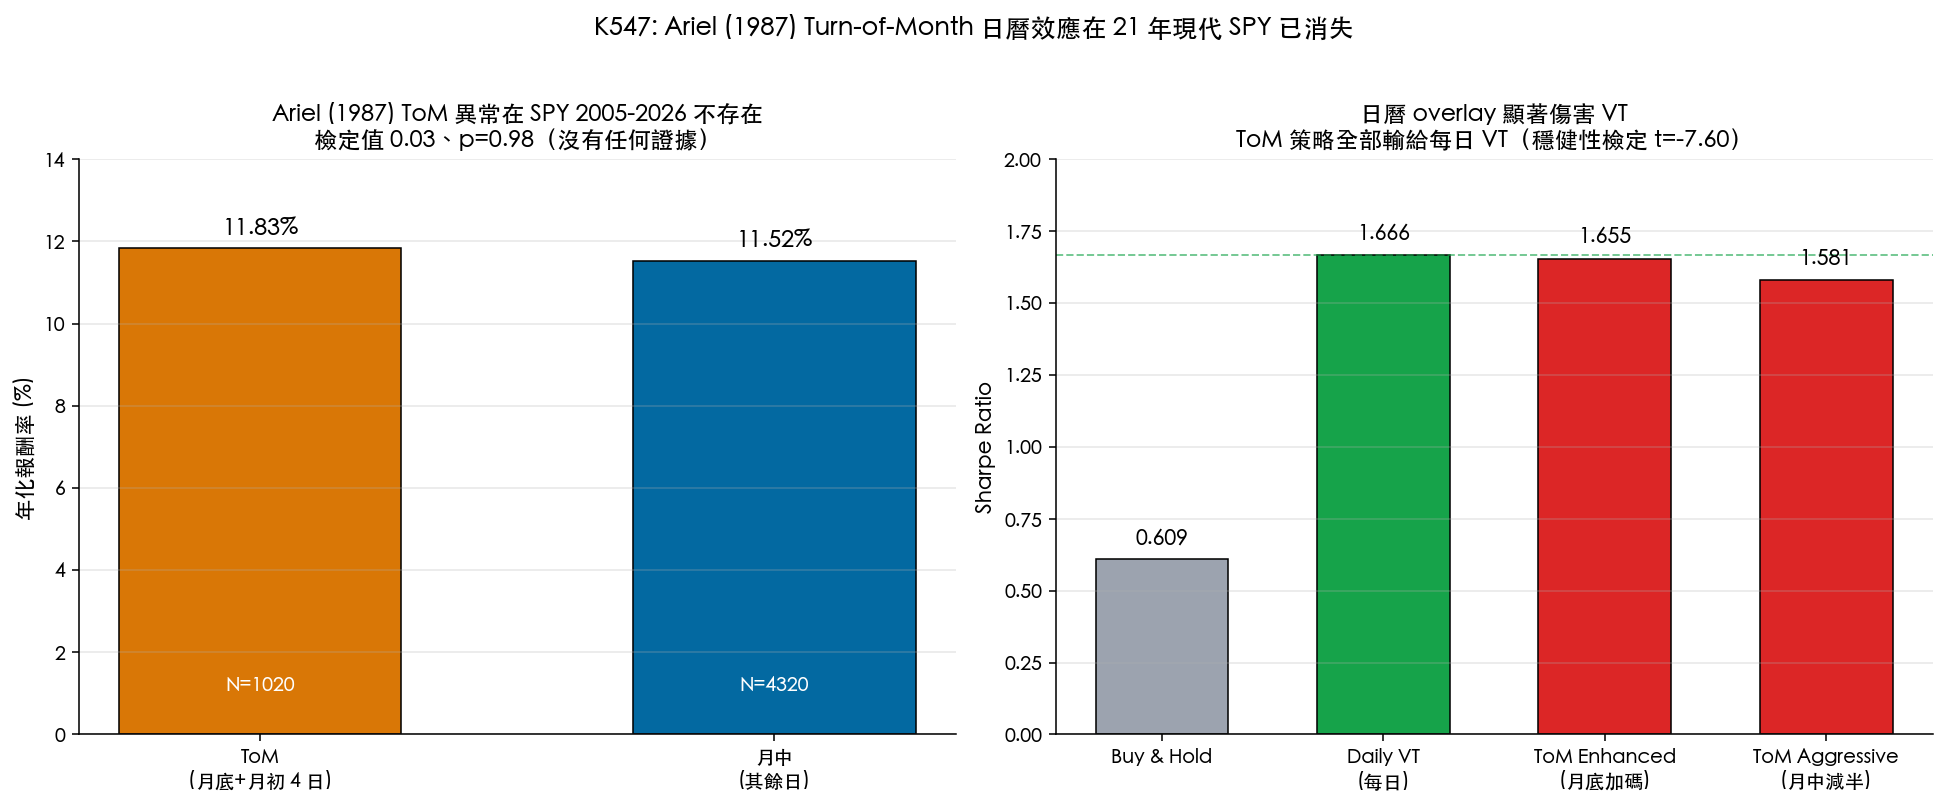
幅度關的一般化用法 :拿到一個效應,先問「它比我已經在用的東西多說了多少」。日曆給的資訊,多半 VIX 或波動群聚已經先講完了。第二個問題更狠: 扣掉手續費、價差與稅之後還剩多少。 一個 0.31 個百分點的年化差距,光是把它交易出來的成本就會吃光。
第三關:存活關,論文寫的是別人的市場、別的年代
送進來的標籤:Ariel 月底效應的現代存活性、Sell in May
Ariel 效應不只是幅度小,它是 死掉了 。同一份 5,340 天的資料,把 21 年切成 22 個年度單獨看,月底期間只有 7 年贏過月中——22 年 7 勝 15 敗,比丟硬幣還差。
原因不神秘:造成這個現象的結構性因素,月底退休金結算、機構持股調整、薪資自動扣款,在 ETF 與演算法交易主導的時代被攤平了。市場參與者結構改了,異常就跟著消失。
更值得注意的是「存活」還有第二個維度: 市場 。
〈「五月賣股票,萬聖節再買回」:台股中了,美股沒中〉 用同一把尺量兩個市場:
| 市場 / 期間 | 冬半年(11-4 月) | 夏半年(5-10 月) | 差距 | 巧合機率 |
|---|---|---|---|---|
| 美股 1928-2026(1181 個月) | +0.86%/月 | +0.45%/月 | +0.40pp | 14.1% |
| 美股 2011-2026(185 個月) | +1.17%/月 | +0.94%/月 | +0.23pp | 66.9% |
| 台股 1997-2026(347 個月) | +1.68%/月 | -0.41%/月 | +2.09pp | 0.5% |
| 台股 2011-2026(186 個月) | +1.52%/月 | +0.45%/月 | +1.06pp | 14.7% |

台股全期間中了,而且中得很硬:夏半年月均報酬是負的,合理範圍 +0.57 到 +3.67 個百分點,整段在零的右邊,多重比較校正後巧合機率仍只有 2.0%。美股用了將近一百年、1181 個月,沒站起來過。
同一句諺語,在兩個市場的命運完全不同。 你在美國財經媒體上讀到的 Sell in May 討論,跟你的台股部位沒有關係;反過來也一樣。
這篇還留了一個很重要的自我克制。看到台股全期間 0.5%、近十五年 14.7%,很難不順手寫出「效應在這十五年衰退了」。但這兩格不獨立——347 個月裡有 186 個月就是近期那一格本人。真正去檢定「有沒有變」,美股巧合機率 75%、台股 15%,兩邊都無法拒絕「效應根本沒變」。近十五年的不顯著,同時相容於「效應變弱」與「樣本量不夠」兩種解釋,而這份資料分不出是哪一種。
我們自己的第一版就寫成了「迷思破除」,覆核時被打回來。這個坑不挑人踩。
存活關的一般化用法 :看到任何日曆效應的引用,先查兩件事—— 樣本期間結束在哪一年,樣本市場是哪一個 。一篇用 1963 到 1981 年美股資料的論文,跟你 2026 年在台股的部位之間,隔著至少兩層需要重新驗證的距離。
第四關:決策關,它改變的是部位,還是心情
送進來的標籤:VIX 週一恐慌效應、十月效應
這一關是四關裡最少人做、也最能分出高下的一關。
〈VIX 週一恐慌效應:統計上真實但投資上沒用〉 是最乾淨的示範。VIX 星期一平均變化 +1.91%,統計強度 5.38,通過嚴格統計門檻;星期五 -0.87%,強度 -3.04,也過。整體 ANOVA 顯著性低於 0.0001。
到這裡為止,「週一恐慌」是一個統計上毫無爭議的真實現象。
然後看下一個數字: R² 只有 1.4%。 星期幾這件事,只解釋了 VIX 變化裡的一點四個百分點。剩下九成八以上,跟今天禮拜幾無關。
實際去做呢?所有依星期調整的波動率目標策略,全部比不調整的基準差,因為 12/VIX 的月度再平衡本來就把日內效應洗掉了。
這條標籤過了定義關、過了存活關、幅度關勉強算過,卻死在決策關。 它讓你在週一早上多一分警覺,卻沒有辦法讓你的任何一格權重改變。
十月效應是另一種死法。〈波動率季節性:October Effect 在高波動期放大 3.4 倍〉 用 2000 到 2025 年的 SPY 拆開看:
| 月份 | 全部 | 高波動期 | 低波動期 | 放大倍數 |
|---|---|---|---|---|
| 9 月 | 15.5% | 21.4% | 8.3% | 2.6x |
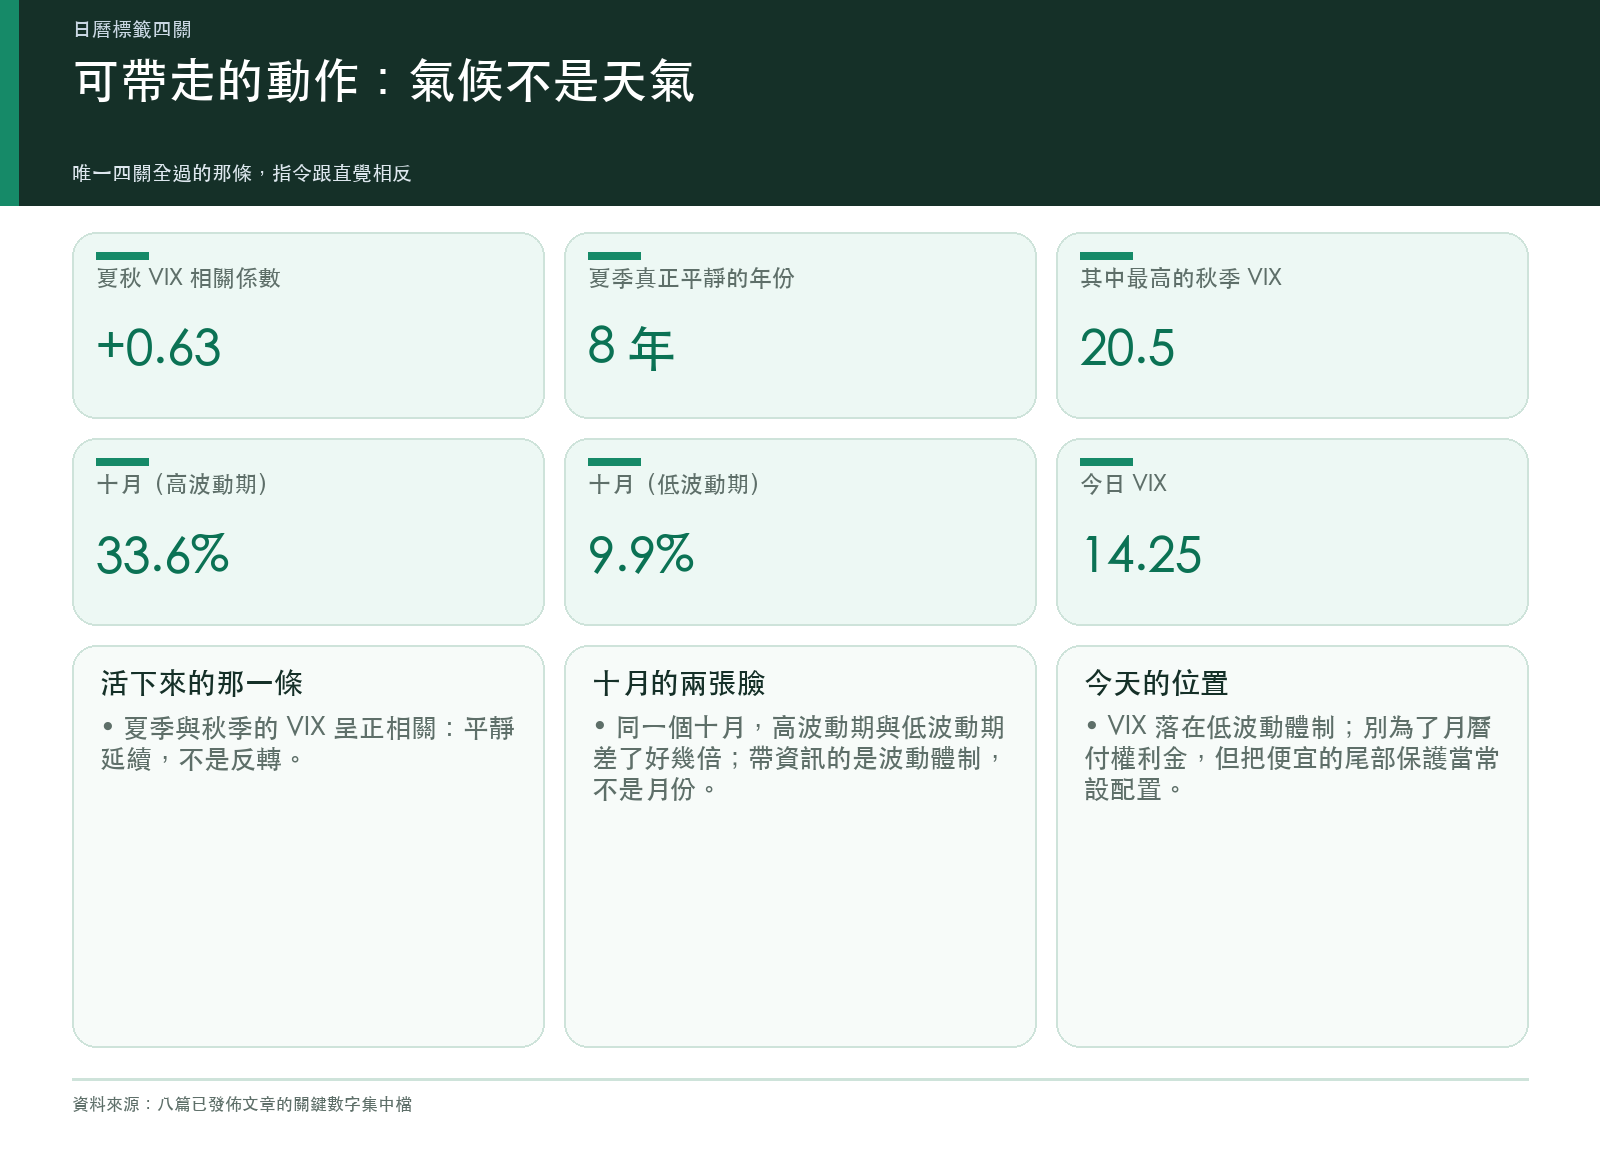
| 10 月 | 18.1% | 33.6% | 9.9% | 3.4x |
| 11 月 | 17.6% | 31.5% | 9.3% | 3.4x |
十月確實是高波動期裡最凶的月份,放大 3.4 倍。但請看最右邊那一欄的對照:同樣是十月, 低波動期只有 9.9% ,比全年平均還低。
也就是說,「十月」這個標籤本身不帶資訊。真正帶資訊的是「你現在處在高波動還是低波動 regime」,而那件事,VIX 每天都在免費告訴你。日曆只是把 VIX 已經說完的話,用一種聽起來更神祕的方式重講一次。
今天 VIX 14.25,是低波動 regime 的位置。 對照表最右邊那一欄,這個 regime 下的十月是 9.9%。
決策關的一般化用法 :讀完一條日曆效應,逼自己寫出一句「因為這條,我把 ___ 從 ___ 改成 ___」。寫不出來,它就是一則知識,不是一個訊號。
八個裡活下來的那一個,說的話跟直覺相反
四關走完,八個標籤只有一條從頭活到尾,而它甚至不是一條「日曆效應」,是一條 季節性的基準率 。
〈夏天太平靜,是暴風雨前的寧靜嗎?我用 21 年 VIX 數據查了這個直覺〉 問的是所有人現在心裡的那個問題:夏天越平靜,秋天是不是越危險。
先確認前提。把 2005 年以來 21 年的 VIX 按月平均,七月 17.23 是全年最低,十月 21.20 是全年最高。「夏天安靜、秋天躁動」不是錯覺,是統計事實,這一條過了定義關與幅度關。
關鍵在下一步。把每年六到七月的 VIX 平均當「夏季」、同年九到十月當「秋季」(夏季完整落在秋季之前,沒有偷看未來),兩者相關係數是 +0.63 ,顯著性 0.002。
是正的。 平靜的夏天接的是平靜的秋天,緊張的夏天才接得到緊張的秋天。波動率的性格是延續,不是反轉。
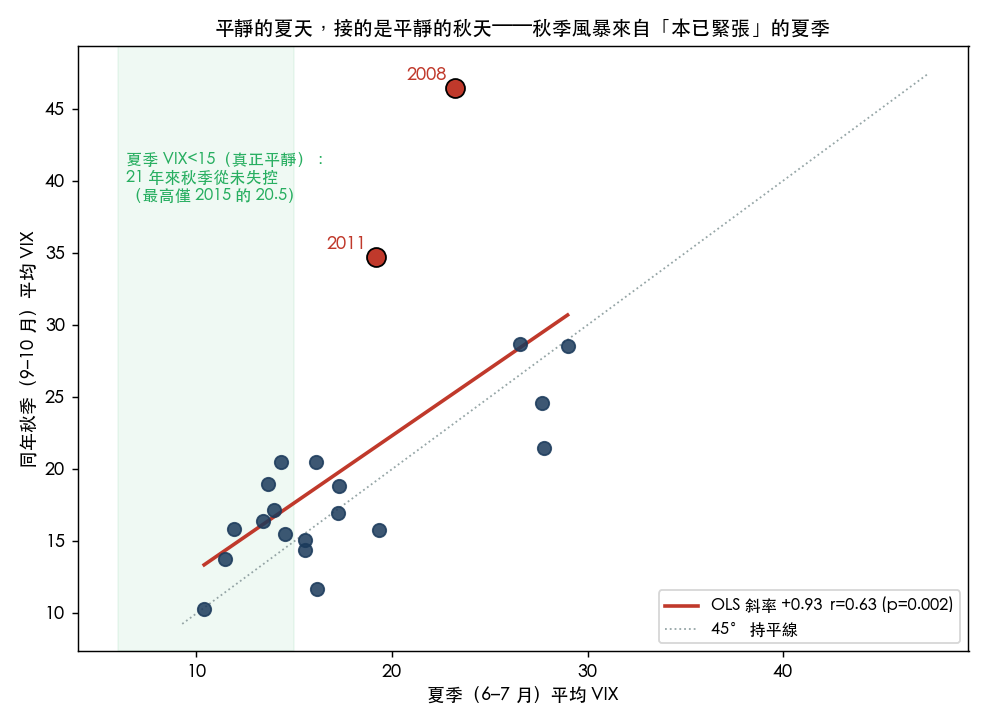
把 21 年按夏季 VIX 高低切一半:夏季偏低那半邊,秋季 VIX 平均 16.22;夏季偏高那半邊,秋季平均 24.77。
再把標準收緊,只看夏季 VIX 真的低於 15、也就是「安靜到你會想避險」的那八年:
| 年份 | 夏季 VIX(6-7 月) | 同年秋季 VIX(9-10 月) |
|---|---|---|
| 2017 | 10.39 | 10.27 |
| 2005 | 11.48 | 13.78 |
| 2014 | 11.93 | 15.84 |
| 2018 | 13.41 | 16.44 |
| 2024 | 13.64 | 18.94 |
| 2023 | 13.97 | 17.15 |
| 2015 | 14.35 | 20.50 |
| 2019 | 14.51 | 15.51 |
這八年裡秋季 VIX 最高的一次是 2015 年的 20.5,其餘都在 19 以下。對照真正的秋季風暴——2008 年 46.4、2011 年 34.7——差了一整個量級。而那兩年的夏季 VIX 本來就分別在 23.2 和 19.2,早就高於 17.2 的常態。市場那兩個夏天根本不平靜,只是還沒到最壞。
那 2024 年 8 月 5 日那根呢?日圓套利一夕解開,VIX 一天摸到 38.57。它算一次尖峰,不算一個秋天,到九、十月,VIX 平均已經回到 18.94,重新落回延續的趨勢線上。把每年 VIX 年度最高點落在哪個月數一數:八月 4 次(跟三月並列最多), 九月 0 次、十月只有 1 次 。
所以這條標籤通過決策關的方式,是給出一個跟直覺相反的指令: 現在 VIX 14.25,按 21 年的基準率,這樣的起點接一個溫和的秋天是常態。看到月曆翻到九月就急著減碼、急著買昂貴的避險,是在跟延續性對作,白付權利金。
但它同時也劃清了自己的邊界:+0.63 的相關只解釋了四成的變異,剩下六成裡就住著那些閃崩。 延續是機率,不是保證。 而尾部風險不是季節性的,你沒辦法挑在「九月前」才臨時抱佛腳。務實的做法是把便宜的尾部保護當成常設配置,而不是看月曆決定要不要買。
把四關套在你這兩週會聽到的三句話上
「九月是全年最差的月份,先減碼。」 定義關過(九月很好定義)。幅度關:兩個市場的九月月均報酬確實是全年最低,這點跨市場一致。存活關:得看你交易的是台股還是美股,Sell in May 的整體框架在美股從沒站起來過。 死在決策關 ——月均報酬最低是氣候,它不會告訴你今年九月會怎樣,而今年九月的天氣預報(夏季 VIX 落在真正平靜的區間)指向溫和。
「十月才是真正的災難月,放大 3.4 倍。」 定義關過。幅度關過得漂亮。 死在決策關 ——3.4 倍只發生在高波動 regime,低波動 regime 的十月是 9.9%,而 regime 這件事 VIX 已經免費告訴你了。這條標籤沒有增量資訊。
「月底作帳行情要來了。」 死在幅度關與存活關 ——0.31 個百分點的年化差距、二十二個年度裡只有七年贏過月中、報酬集中度 19.5% 對上交易日占比 19.1%。這是 1980 年代的市場結構留下的化石。
三句話,沒有一句撐得到第四關。
這四關的成本,比你想的低
寫到這裡要誠實說一件事:這篇沒有給你任何一個「該買什麼」的答案。四關是一台過濾器,它的產出多半是「不要動」。
但「不要動」有它的價值。過去兩個月我們算過的每一條季節性線索,最後幾乎都收斂到同一個結論: 日曆能說得出口的東西,你手上的波動率指標通常已經先說完了,而且說得更即時、更有條件性。
這不是說季節性是假的。三月比七月抖 6.0 個百分點是真的,台股冬半年比夏半年好 2.09 個百分點是真的,十月在高波動期放大 3.4 倍也是真的。它們都是氣候,而氣候從來沒錯過。
錯的是拿氣候圖出門決定帶不帶傘。
本期精選
- (一)〈齋戒月會讓股市更抖嗎?我們連「哪幾天算齋戒月」都查不齊〉(2026-08-16)— 102 個國家年只有 8 年能抓到官方公告,定義關的教科書案例。
- (二)〈「五月賣股票,萬聖節再買回」:台股中了,美股沒中〉(2026-07-30)— 同一句諺語,兩個市場命運完全不同;附一則關於「不顯著不等於消失」的自我更正。
- (三)〈夏天太平靜,是暴風雨前的寧靜嗎?我用 21 年 VIX 數據查了這個直覺〉(2026-07-03)— 本期唯一四關全過的標籤,夏秋相關 +0.63。
- (四)〈VIX 週一恐慌效應:統計上真實但投資上沒用〉(2026-03-17)— 統計強度 5.38 但 R² 只有 1.4%,決策關的最佳教材。
- (五)〈波動率季節性:最強月=3月,最弱=7月(差距 6pp)〉(2026-03-16)— 季節性幅度遠小於波動群聚,加進模型的邊際價值極低。
- (六)〈波動率季節性:October Effect 在高波動期放大 3.4 倍〉(2026-03-14)— 同一個月份在兩種 regime 下差了三倍多,日曆標籤本身不帶資訊。
本期六篇的發佈日期橫跨 3 月 14 日到 8 月 16 日,共 155 天,其中四篇超過一個月。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊