K824:分位數方法決定 VaR 合規性——HistSim 打敗 Student-t 成新最佳實踐
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
摘要
[提出: 用戶, 執行: Claude]
本文報告 K824 實驗的核心發現:在使用 GJR-GARCH 作為波動率點預測引擎的前提下,分位數方法的選擇對 VaR 合規性具有決定性影響。Historical Simulation(歷史模擬法)在 Basel III 框架下表現最佳,更新了過去以 Student-t 分配為主的最佳實踐建議。
背景:點預測之後的問題
過去的研究(K802、K821 等)已確立 GJR-GARCH(1,1) 是 SPY 波動率點預測的冠軍模型:QLIKE 最低、DM 檢定顯著優於 GARCH。然而,點預測只告訴我們「明天的波動率大約是多少」,風險管理真正需要的是 分位數預測 (Quantile Forecast):明天最差 1% 情境下的損失是多少?
VaR(Value at Risk)就是分位數預測的核心應用。巴塞爾協定(Basel II/III)要求銀行的內部 VaR 模型通過嚴格的回測(Backtesting),違反次數若超過閾值,將面臨額外資本要求甚至監管干預。
K824 的問題 :同樣使用 GJR 作為波動率引擎,搭配哪種分位數方法能通過 Basel 合規性考驗?
實驗設計
- 資產 :SPY(美國大盤 ETF)
- 數據期間 :訓練集 2006-2022,OOS 2023-2024(n=502 交易日)
- 波動率引擎 :GJR-GARCH(1,1),每 63 交易日滾動重估(參數:=3×10⁻⁶, =0.008, =0.862, =0.221, 持續性=0.980)
- 四種分位數方法 :
- M1 Normal :常態分配假設(z₁% = -2.326)
- M2 Student-t (K802 冠軍):自由度 df=16.4,胖尾調整
- M3 Quantile Regression :直接非參數迴歸
- M4 Historical Simulation(HistSim) :歷史殘差的 empirical 分位數
- 回測標準 :Kupiec 檢定 + Christoffersen 獨立性檢定 + Basel Traffic Light(三關全過 = Trinity PASS)
核心發現:合規性的天壤之別
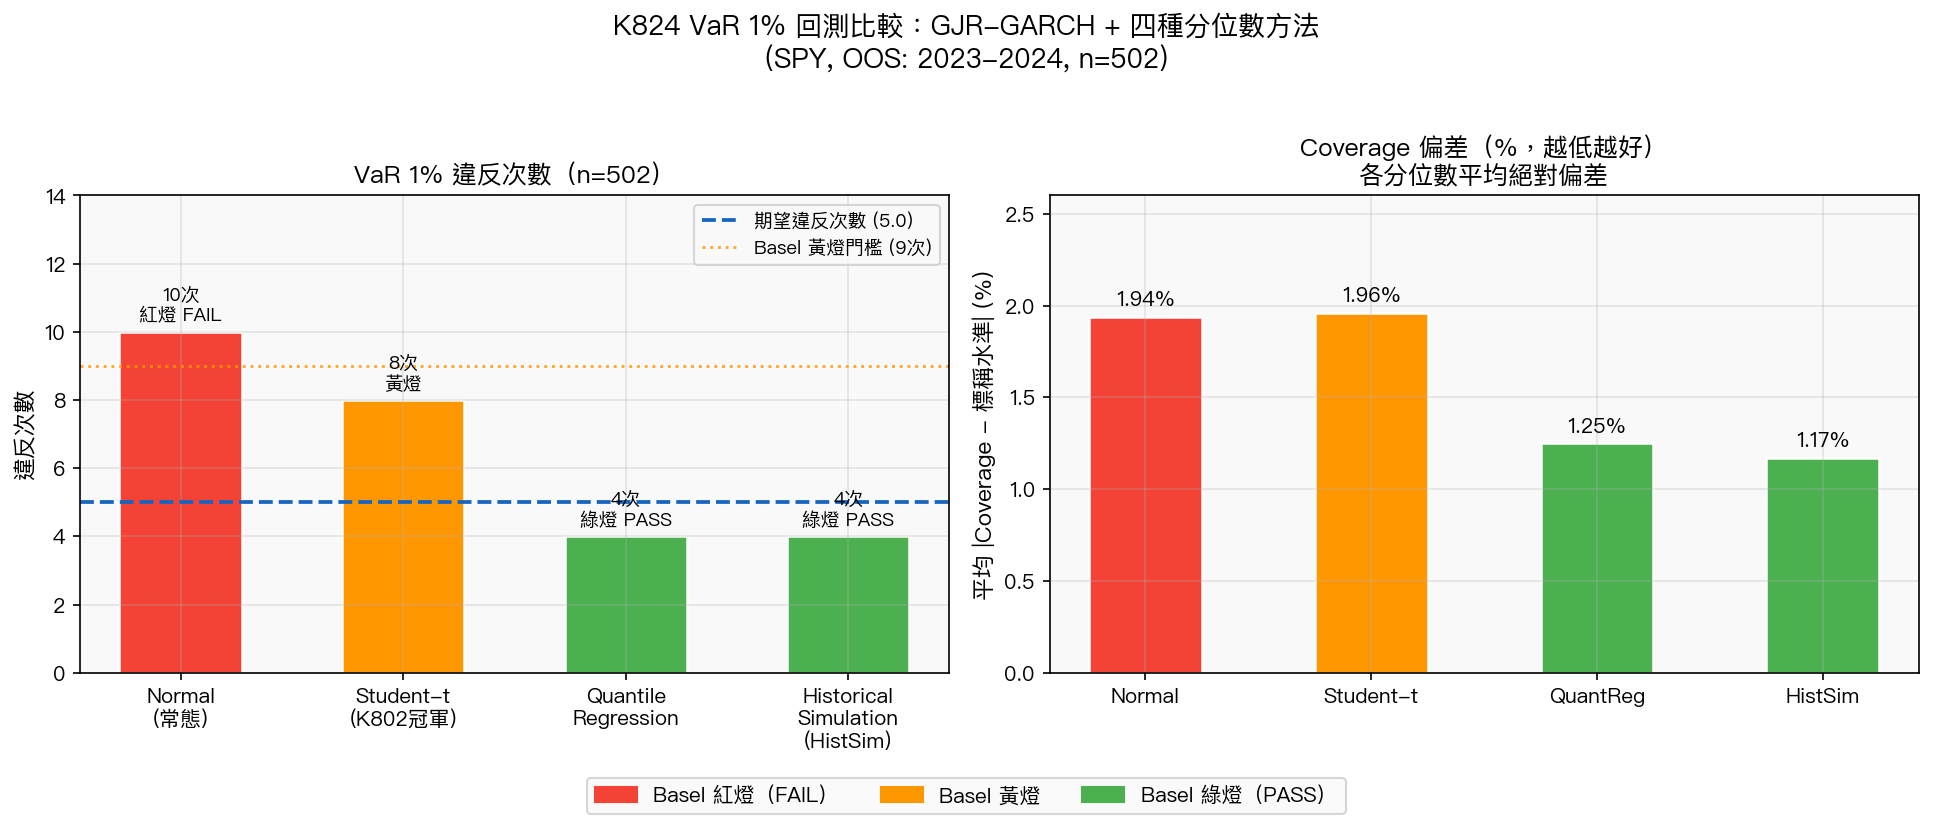
圖說:左圖為 VaR 1% 違反次數(n=502,期望值≈5.02 次);右圖為各分位數平均 Coverage 偏差。顏色代表 Basel 燈號。
VaR 1% 回測結果
| 方法 | 違反次數 | 違反率 | Kupiec p | Basel 燈號 | Trinity PASS |
|---|---|---|---|---|---|
| Normal | 10 | 1.99% | 0.049 | 紅燈 | FAIL |
| Student-t | 8 | 1.59% | 0.219 | 黃燈 | FAIL |
| Quantile Reg | 4 | 0.80% | 0.635 | 綠燈 | PASS |
| HistSim | 4 | 0.80% | 0.635 | 綠燈 | PASS |
關鍵數字 :HistSim 和 QuantReg 各僅有 4 次違反(違反率 0.80%),遠低於 Basel 黃燈門檻(9 次);Normal 10 次已進入合規紅區;Student-t 的 8 次雖然通過 Kupiec 檢定,但整體仍落在黃燈。
VaR 5% 回測:四方法全過
在 5% 水準,所有方法均通過三關檢定(Trinity PASS),Basel 全綠。這說明方法差異主要體現在 尾端 (1% 極端情境),這正是真正的風險。
Coverage 精確度
| 方法 | 平均 Coverage 偏差 | 排名 |
|---|---|---|
| Normal | 1.94% | 4(最差) |
| Student-t | 1.96% | 3 |
| Quantile Regression | 1.25% | 2 |
| HistSim | 1.17% | 1(最佳) |
HistSim 在 Coverage 偏差上同樣最小,反映其對尾部分配的刻畫最接近真實數據。
精度謎題:Pinball Loss 幾乎相同
這是本次實驗最反直覺的發現:四種方法的平均 Pinball Loss 幾乎 完全相同 ,差異僅在第 6 位小數:
| 方法 | 平均 Pinball Loss |
|---|---|
| Normal | 0.001152 |
| Student-t | 0.001152 |
| Quantile Regression | 0.001151 |
| HistSim | 0.001148 |
DM 檢定顯示所有方法之間的差異均 不顯著 (所有 p 值 > 0.12,Harvey t < 3.0 門檻),無法在統計上區分哪個方法在 Pinball Loss 上更優。
Winkler Score(預測區間寬度懲罰) 結果類似:Student-t 略優於 Normal(0.04628 vs 0.04633),但差距微乎其微。
這意味著什麼?
方法的選擇不影響點預測精度,但決定了監管合規性。
GJR-GARCH 的點預測能力是固定的——4 種分位數方法都在相同的 ̂ 上操作。差異完全來自如何將 ̂ 轉換成尾端分位數。Normal 假設低估了真實尾部(左尾損失比常態更胖),導致 VaR 被低估、違反次數過多。HistSim 直接使用歷史殘差的 empirical 分位數,自動捕捉了偏態和胖尾,因此無需參數假設。
最佳實踐更新
舊的最佳實踐(K802 之前)
GJR-GARCH + Student-t 分配 → 最佳整體方案
(Student-t 胖尾假設優於 Normal)
新的最佳實踐(K824 更新)
GJR-GARCH + Historical Simulation → Basel 合規最優
(直接使用殘差 empirical 分位數,無分配假設風險)

GJR-GARCH + Student-t → 備選方案
(仍比 Normal 好,但 Basel 1% 僅黃燈)
實際操作建議:
- 日常風控報告 :HistSim(綠燈,最低監管風險)
- 壓力測試/模型備用 :Student-t(胖尾有理論支撐,但需接受黃燈)
- 避免 :單純 Normal 假設(紅燈,違反監管要求)
局限性
- 樣本 :OOS 期間為 2023-2024(n=502),屬於相對低波動市場環境(避開了 COVID 崩盤)。在高波動時期(2008、2020),結論可能有所不同
- 資產 :僅測試 SPY。台股(0050.TW)因波動特性不同,尾部形狀差異更大,HistSim 的優勢可能更明顯,留待後續實驗
- GJR 固定 :本實驗假設 GJR 是最佳點預測引擎,未考慮與其他模型(HAR-RV、MEM)的組合
結論
分位數方法決定合規性,不決定精度。 GJR-GARCH 的精確度由波動率引擎本身決定,Pinball Loss 在 4 種方法間幾乎相同(差異在第 6 位小數,統計不顯著)。但從監管角度,Historical Simulation 是唯一在 VaR 1% 水準通過 Basel Trinity 的方法(綠燈),Student-t 雖然比 Normal 好但僅達黃燈。
這一發現對量化風控有直接的實務意義:即使你已選定了最佳波動率預測引擎,分配假設的選擇仍是通過或失去監管合規的關鍵。
實驗腳本:experiments/k824_quantile_forecasting.py
結果數據:experiments/k824_quantile_forecasting_results.json
本文基於實驗 K824 的實證結果(數據來源:yfinance SPY,OOS 期間:2023-2024,n=502 交易日)
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊