股市波動,能預測高收益債 ETF 的流動性指標嗎?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
高收益債 ETF 的流動性指標,能從股市波動中得到預測線索嗎?一項以 HYG 日資料進行的比較,把相同輸入交給線性模型與樹狀模型,檢查兩者對日內價格區間的預測差異。結果沒有辨識出其中一個模型的樣本外準確度較高。
指標測量的是價格區間
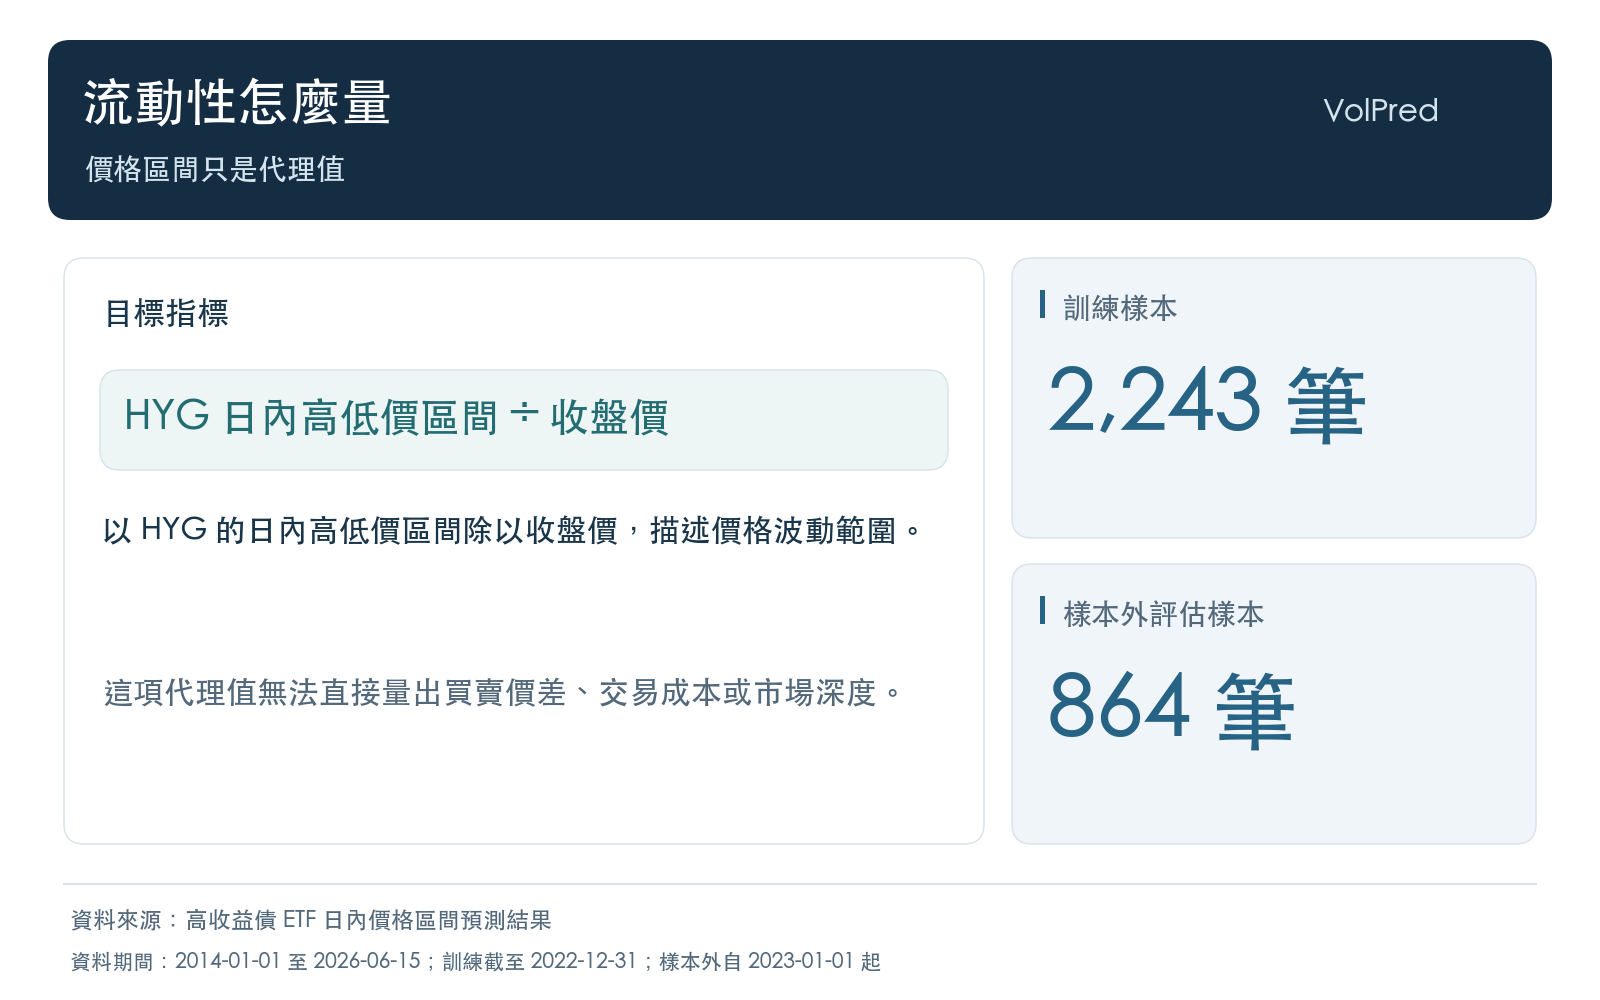
這項分析將 HYG 每日最高價與最低價的距離除以收盤價,作為流動性代理值。數字較大,表示當天高低價差相對收盤價更大。這個指標無法直接量出買賣價差、實際交易成本或市場深度,因此不能單憑它判斷債券市場的交易是否困難。
模型輸入包括 HYG 代理值自身的歷史、SPY 波動度、VIX、HYG 與投資級債 ETF LQD 的報酬差,以及 SPY 和 VIX 的連動。所有輸入都依時間戳對齊,目標日價格沒有進入預測輸入。
同一組資料,換模型比較
OLS 線性模型用固定的線性關係整理輸入;XGBoost 樹狀模型則能依條件切分資料,再組合多個判斷。兩者使用相同輸入與相同的時間切分,所以比較的是模型形式,不是額外市場訊號是否有用。
資料來源為 Yahoo Finance 的 HYG、LQD、SPY 與 VIX 日資料,期間自 2014-01-01 至 2026-06-15。訓練樣本截至 2022-12-31,共 2,243 筆;樣本外評估自 2023-01-01 開始,共 864 筆。樣本外指模型以估計期間建立後,再用未參與估計的觀測檢查預測表現。
檢定沒有分出勝負
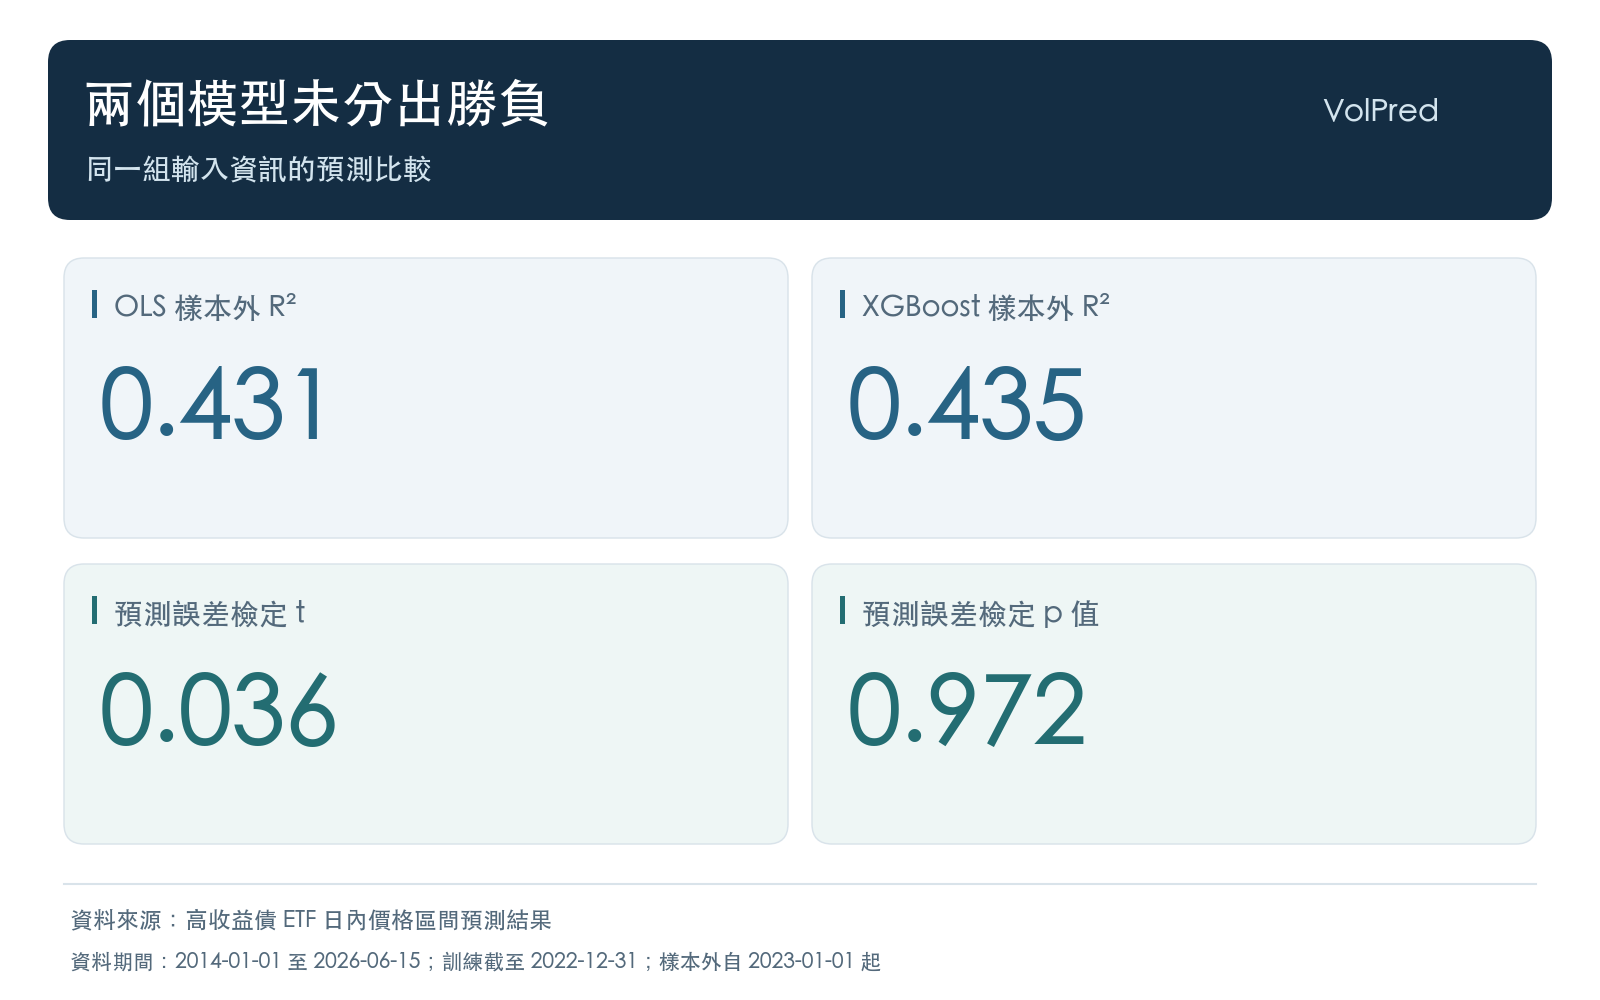
R² 衡量模型對目標變動的解釋程度,兩個模型的估計值如下。XGBoost 的點估計較高,但點估計本身不足以確認預測準確度有差異。
| 模型 | 樣本外 R² |
|---|---|
| OLS 線性模型 | 0.4315 |
| XGBoost 樹狀模型 | 0.4347 |
預測誤差比較採用 Newey–West 修正的 Diebold–Mariano 檢定,處理逐日誤差可能相互關聯的情況。檢定統計量的 t 值為 0.0355,雙尾 p 值為 0.9717。檢定沒有辨識出兩種模型的樣本外準確度差異,研究結論為 NULL。這不證明兩種模型完全相同;它表示在這組資料與設計下,現有證據無法分出誰預測得更準。
VIX 的訊號仍是樣本內描述
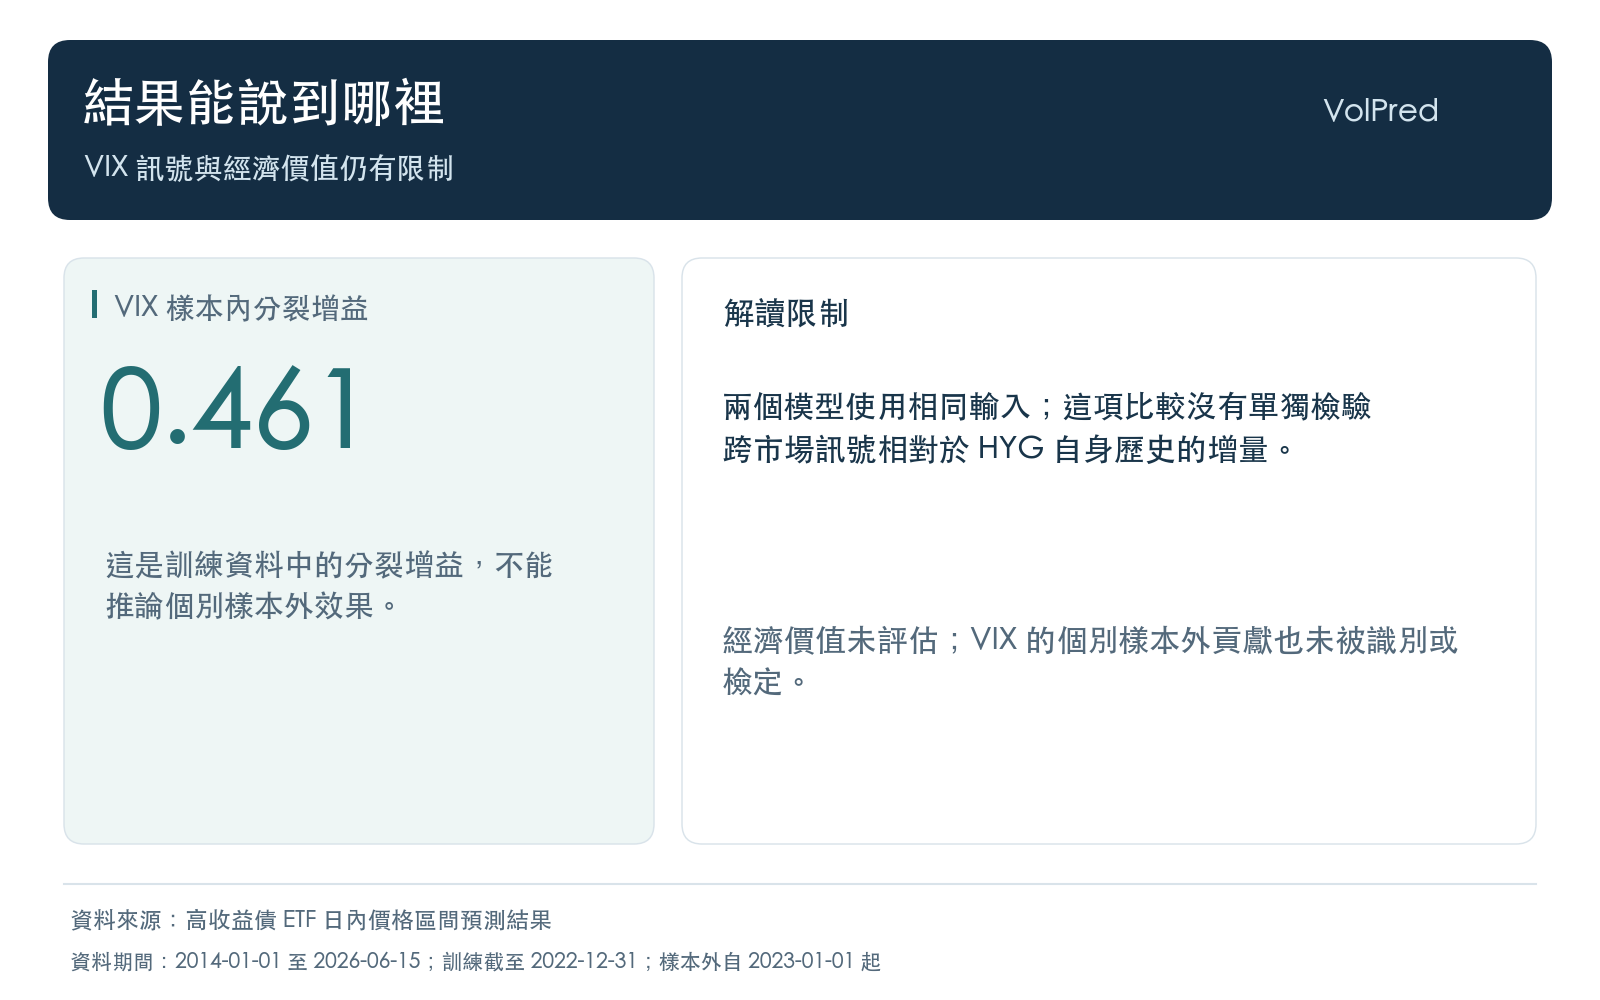
XGBoost 訓練結果中的特徵分裂增益,把 VIX 排在較高位置。這項排序只描述樹模型如何使用訓練資料,不能解讀成 VIX 有獨立的樣本外預測力。兩個模型都使用 VIX,這項比較也沒有單獨識別或檢定 VIX 的樣本外貢獻。
因此,這份結果回答的是:在相同輸入下,樹狀模型是否勝過線性模型。它沒有回答跨市場訊號能否超越只使用 HYG 自身歷史的基準模型。經濟價值未評估;分析也沒有計算交易成本或投資報酬。
圖表
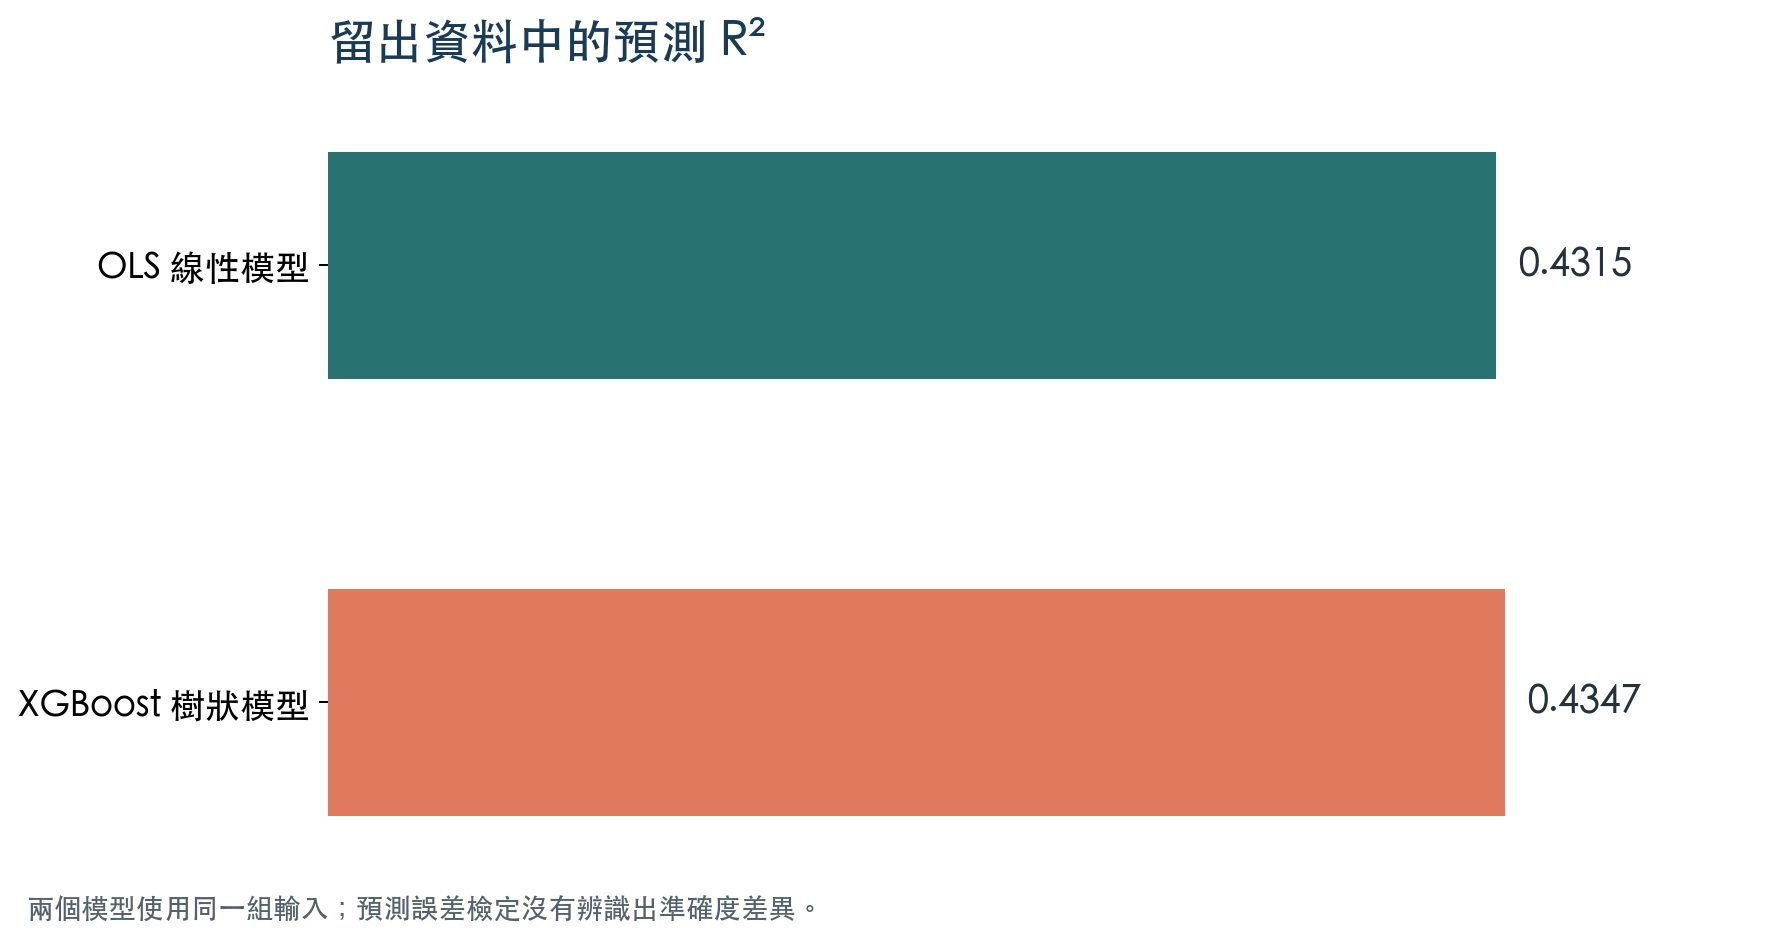
圖一:兩個模型使用相同輸入。R² 描述預測解釋程度,不能單獨代表交易價值。
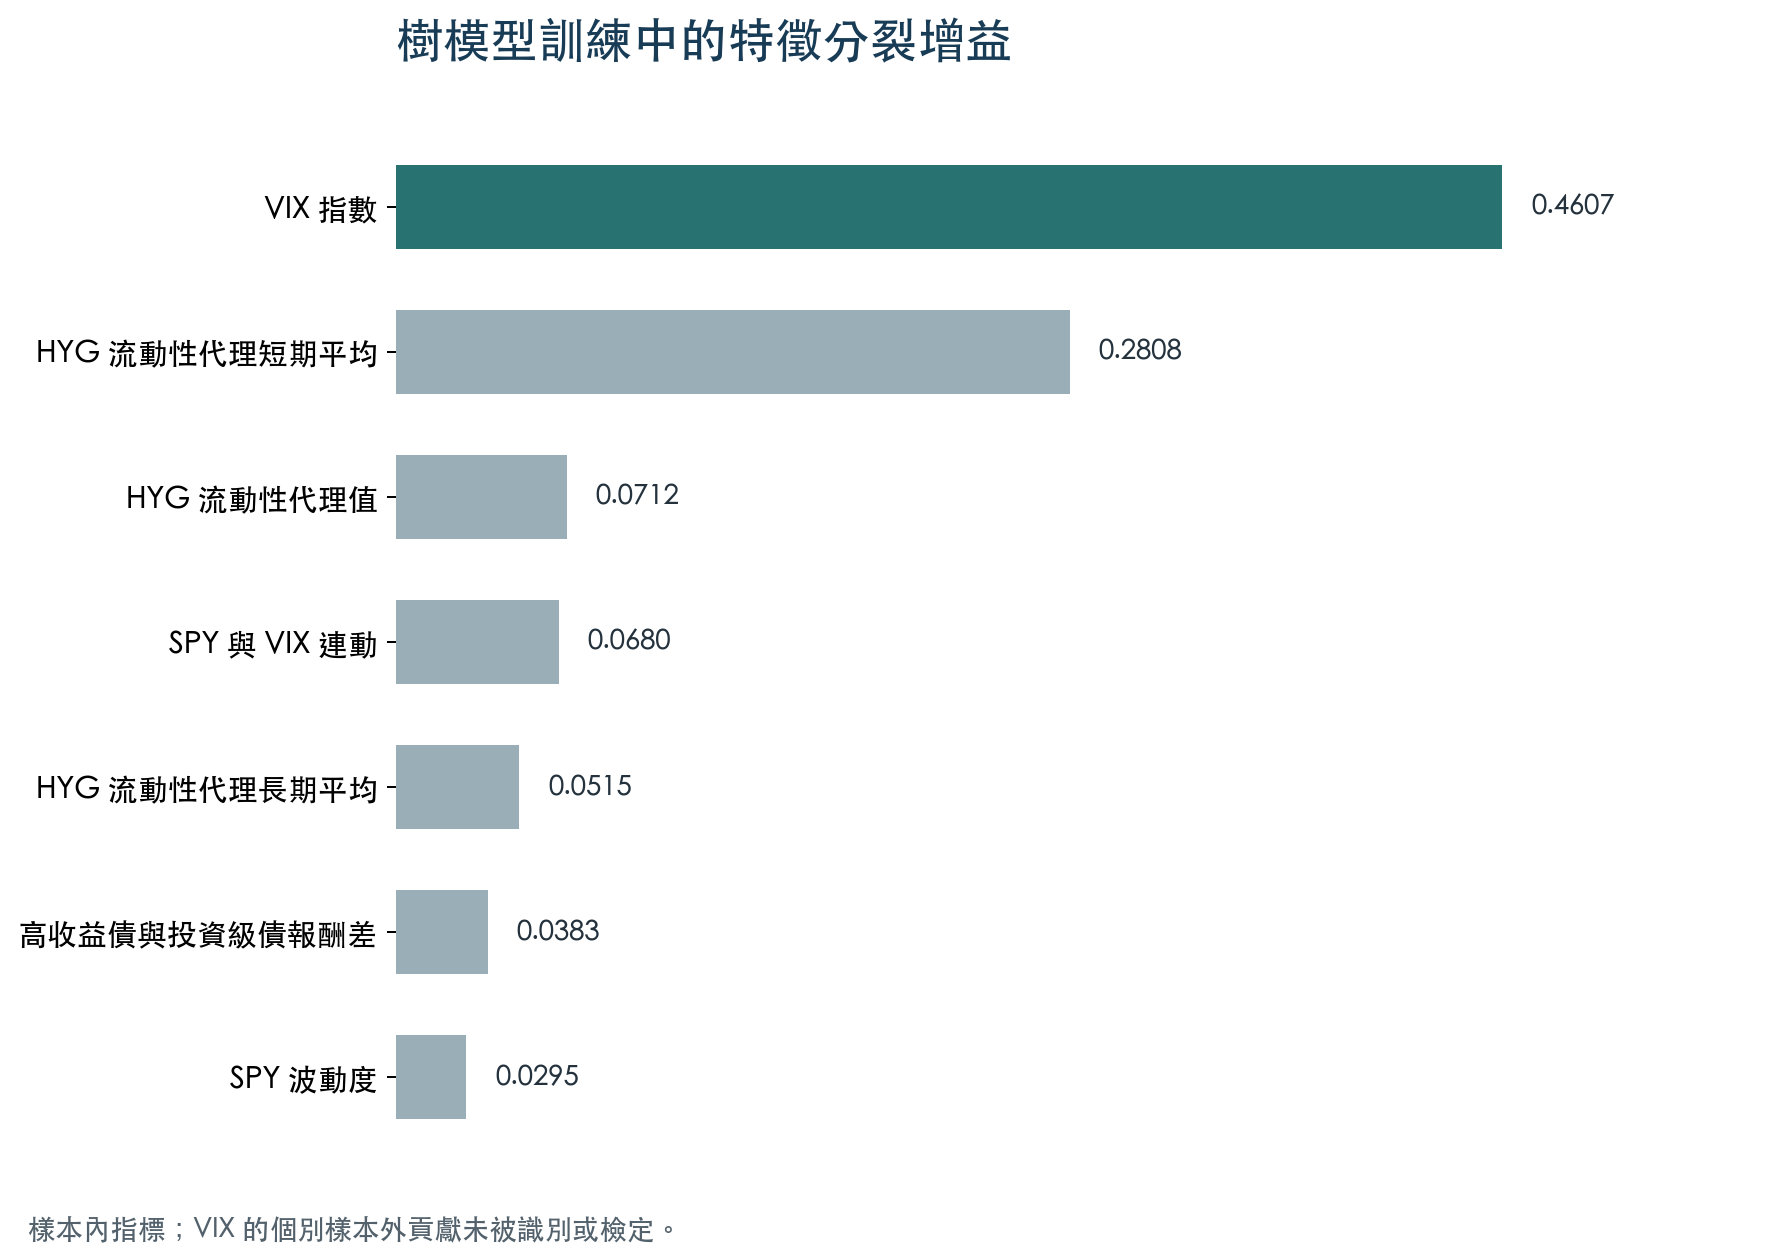
圖二:分裂增益是樣本內指標。圖中排序不能證明任何單一特徵在樣本外提高預測準確度。
資料與限制
研究僅使用 HYG 的日內價格區間作為流動性代理值。其他債券 ETF 的預測比較、買賣價差指標、不同資料頻率與交易成本都未納入。結論只適用於這個目標定義、資料期間和模型比較。
懶人包圖組
相關文章
先讀正式關聯,若無則使用標籤與主題相似度補齊