股市恐慌時,黃金要不要跟著一起減碼?
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
手上同時有美股和黃金的人,常會用一條簡單的規則控制風險:美股恐慌指數(VIX)一升高,就把部位往下調。問題出在「部位」包含什麼。很多現成的規則是兩邊一起調,VIX 一跳,股票減碼,黃金也跟著減碼。
黃金的價格節奏和美股不一樣,美股恐慌的時候,黃金常常是撐住組合的那一塊。把它一起砍掉,是在降低風險,還是把保險一起退掉?這篇用十幾年的日資料,把這個決定拆開來算。
三種處理黃金的方式
我們拿三條常見的「依恐慌指數調部位」規則(保守分段、條件槓桿、三階分層),各做三個版本。美股那一邊三個版本都一樣,照 VIX 調整;差別只在黃金:
- 黃金跟著美股恐慌指數調 :兩邊用同一個 VIX 訊號,這是多數現成規則的寫法。
- 黃金固定比例 :黃金不看任何恐慌指數,固定放在規則平均會給的比例。
- 黃金看自己的恐慌指數 :黃金改看黃金選擇權算出來的恐慌指數 GVZ。
資料從 2008-06-03 到 2026-09-21,共 4604 個交易日;前幾年只用來校準規則,真正評估從 2013-01-02 開始,共 3450 個交易日,再切成 2013–2016、2017–2021、2022–2026 三段分別看。每天的部位只用前一天收盤已經知道的恐慌指數決定,並扣掉每單位週轉 0.1% 的交易成本。
結果一:黃金不跟著減碼,三條規則都變好
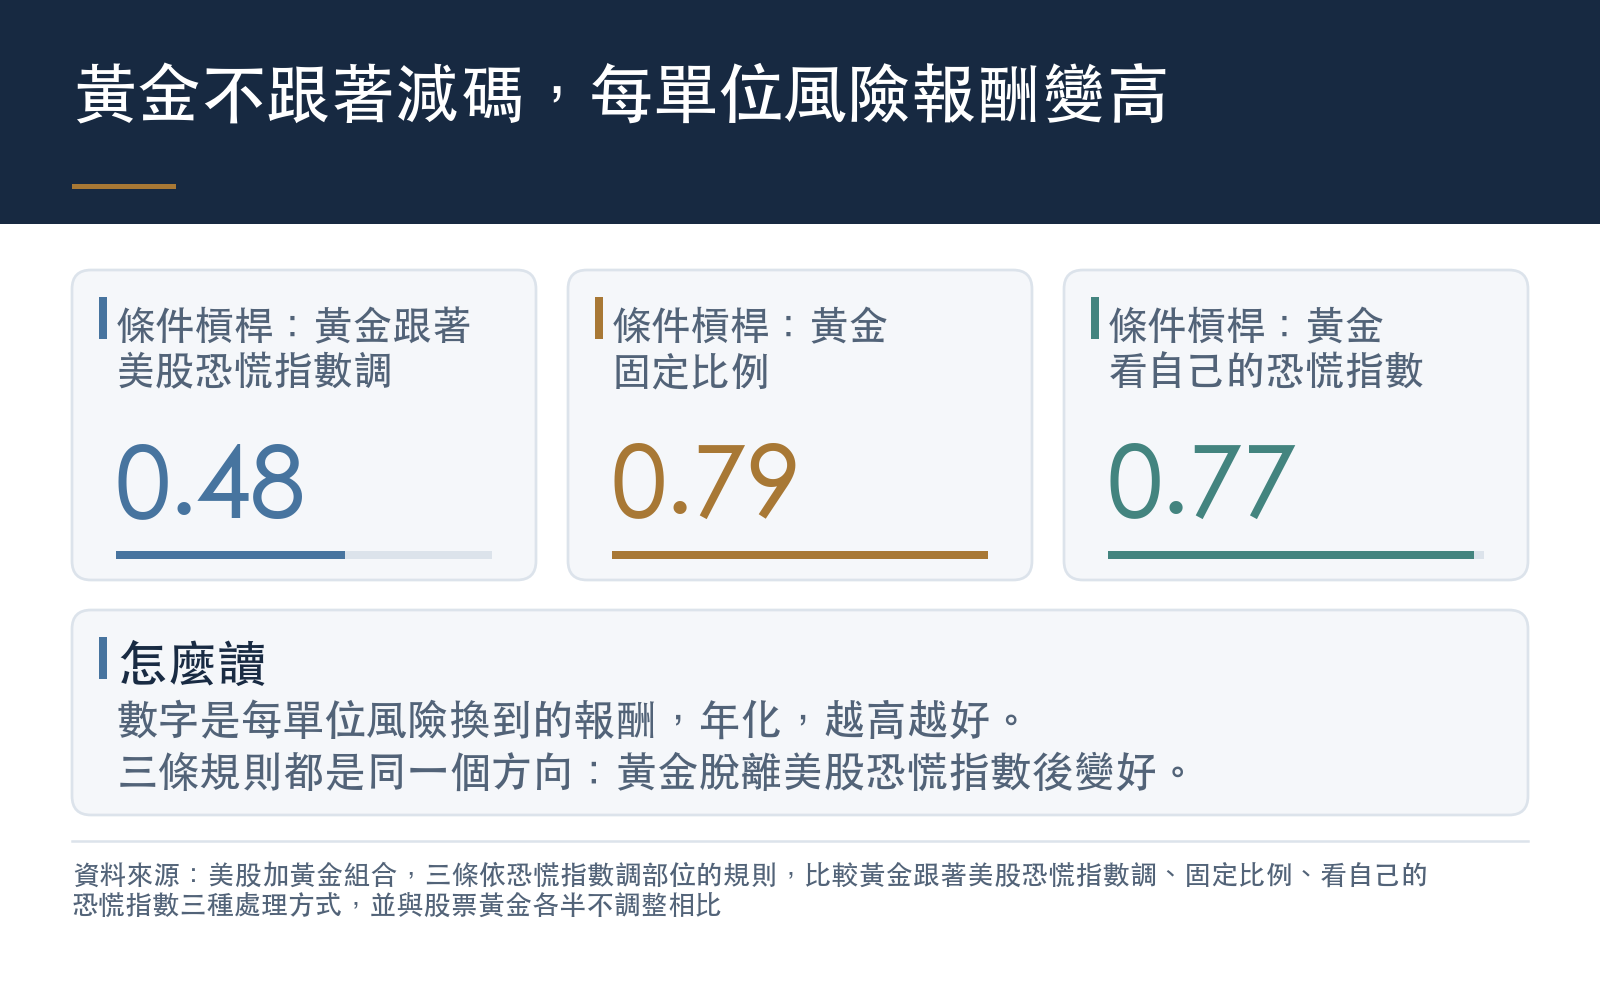
下表是每單位風險換到的報酬(年化,越高越好):
| 規則 | 黃金跟著美股恐慌指數調 | 黃金固定比例 | 黃金看自己的恐慌指數 |
|---|---|---|---|
| 保守分段 | 0.04 | 0.46 | 0.48 |
| 條件槓桿 | 0.48 | 0.79 | 0.77 |
| 三階分層 | 0.15 | 0.57 | 0.55 |
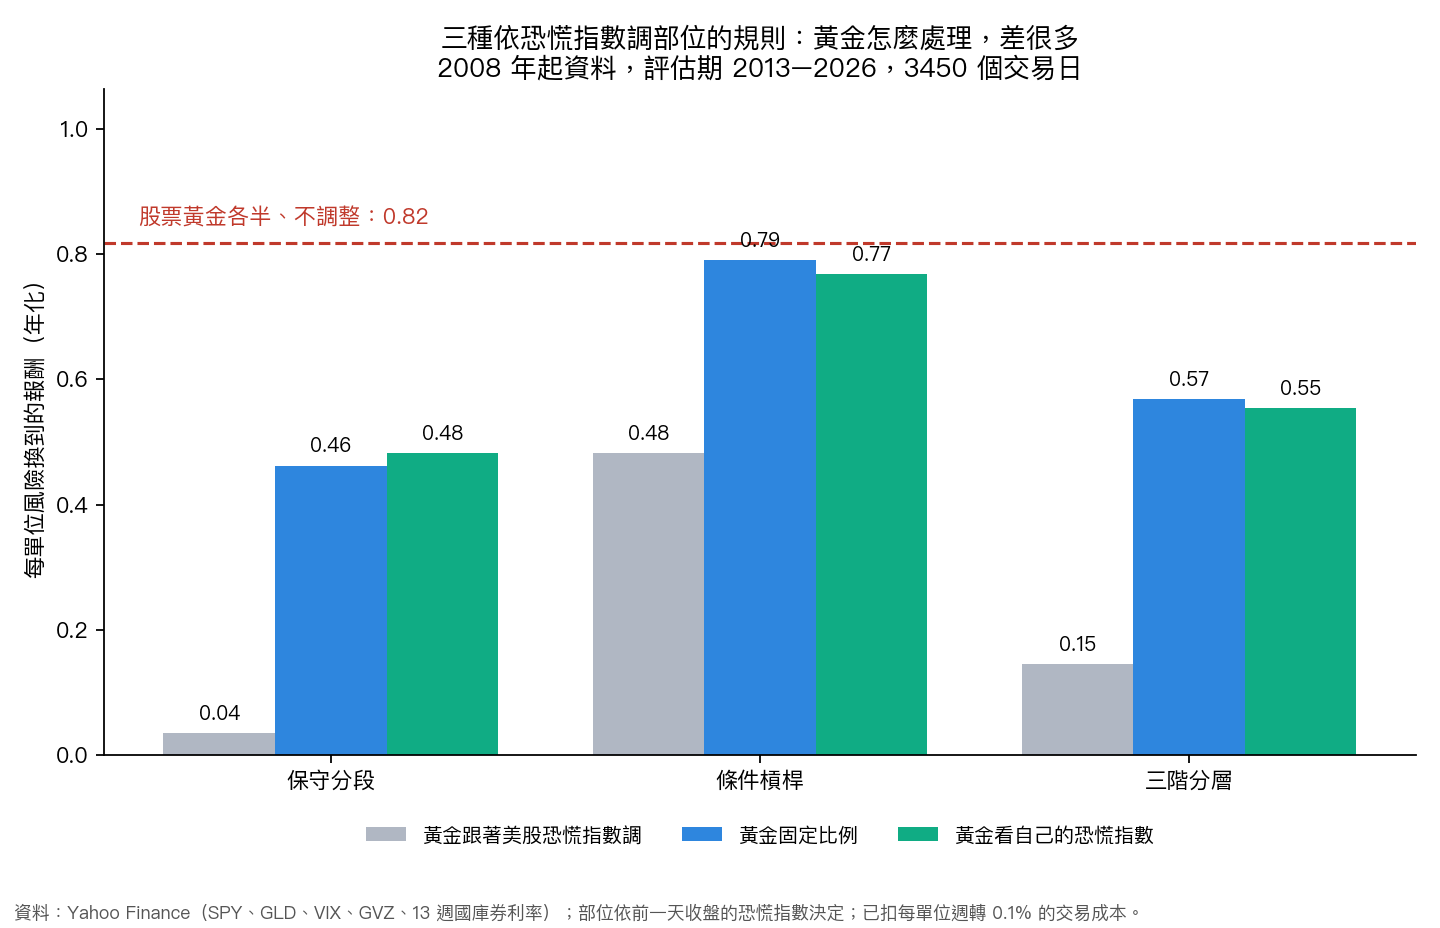
三條規則只要讓黃金脫離美股的恐慌指數,每單位風險的報酬都明顯上升。最大虧損也一起變淺:
| 規則 | 黃金跟著美股恐慌指數調 | 黃金固定比例 | 黃金看自己的恐慌指數 |
|---|---|---|---|
| 保守分段 | -22.1% | -7.5% | -13.8% |
| 條件槓桿 | -21.7% | -12.0% | -17.3% |
| 三階分層 | -28.4% | -10.8% | -21.4% |
統計上最站得住的是條件槓桿規則:黃金改看自己的恐慌指數後,每單位風險報酬多 0.29,t 值 3.05,三段期間都是正的(2013–2016 多 0.20、2017–2021 多 0.12、2022–2026 多 0.20)。不過同一個比較,把計算誤差時假設的相關天數從 16 天改成 5 天,t 值降到 2.88,就掉到 3 以下。方向很一致,強度卻對計算設定敏感,最好當成「值得相信的方向」,不要當成鐵證。另外兩條規則的改善分別是 0.45 和 0.41,方向相同,強度不到嚴格門檻。
結果二:黃金自己的恐慌指數沒有額外加分
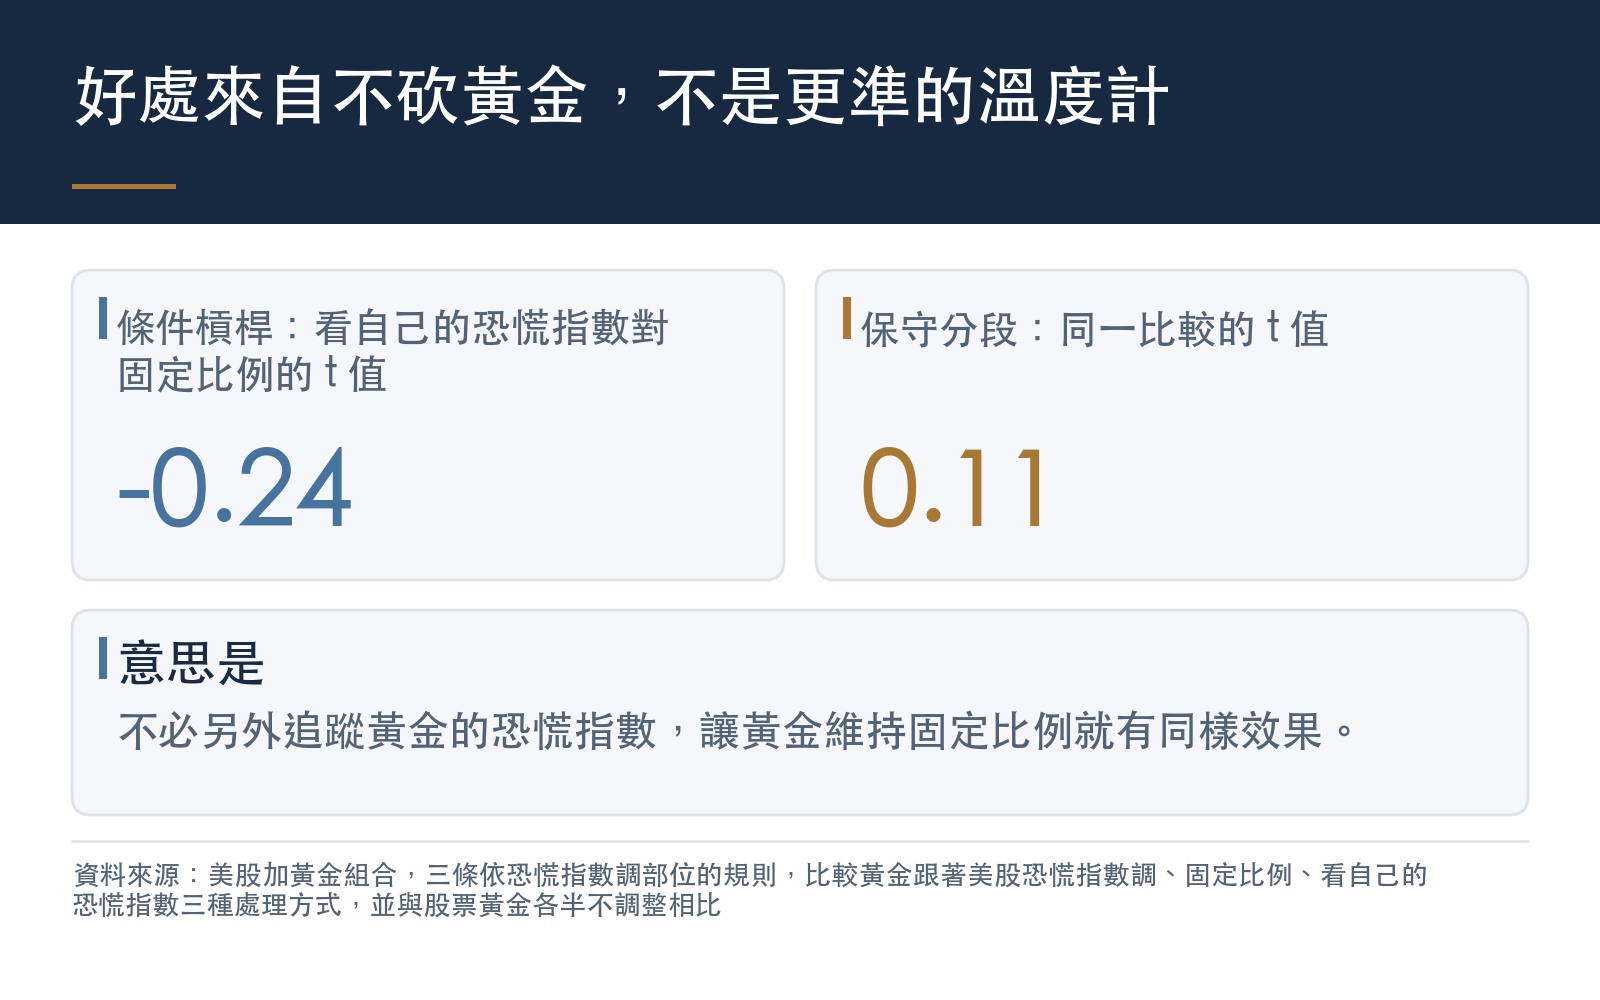
把第二欄和第三欄放在一起看,會發現黃金看 GVZ 和黃金固定比例幾乎打平。三條規則的差距 t 值分別是 0.11、-0.24、-0.08,都貼近零。
所以改善的來源很清楚:好處來自「黃金不要被美股的恐慌拖著減碼」,不是來自「黃金有一個更準的恐慌溫度計」。對一般投資人來說,這代表不必另外追蹤 GVZ,讓黃金維持固定比例就拿得到同樣的效果。
結果三:沒有一種分層做法贏過股票黃金各半
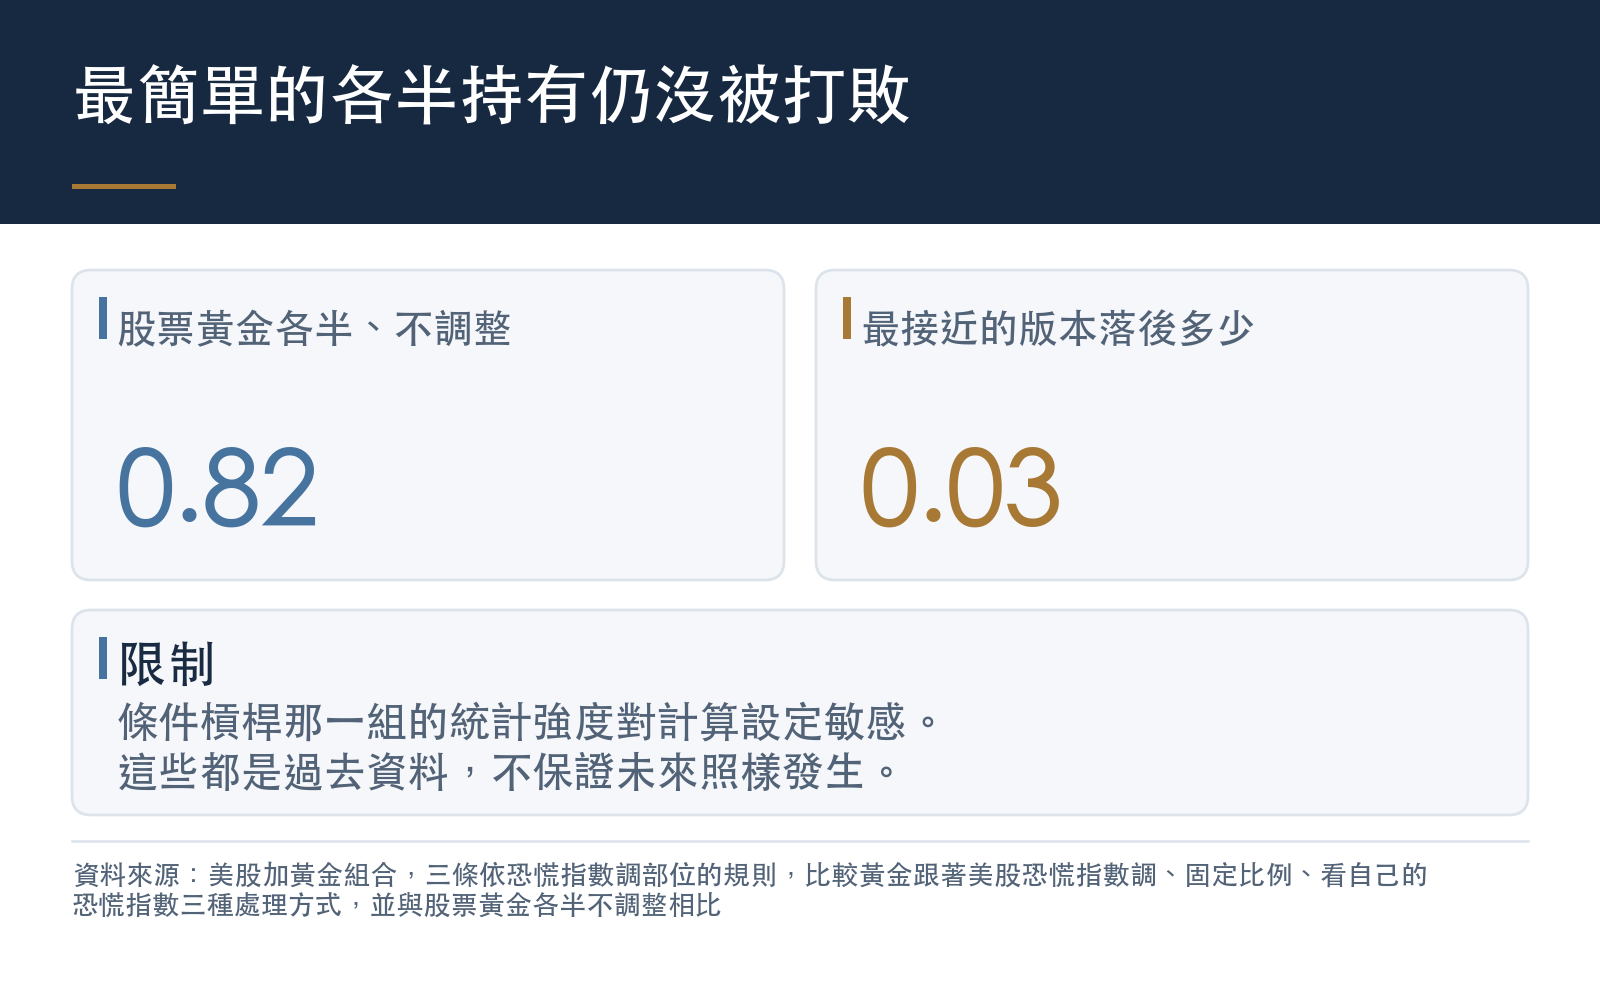
最後一個比較最實際。把九個版本都拿去和最簡單的做法比:股票、黃金各放一半,不看任何指數,也不調整。這段期間各半持有的每單位風險報酬是 0.82,最大虧損 -20.3%。
九個版本裡最接近它的是「條件槓桿規則、黃金固定比例」,每單位風險報酬仍少 0.03,t 值 -0.26,差距小到分不出來。原本兩邊一起調的保守分段規則,落後各半持有 0.78,t 值 -3.22,這個落後是顯著的。
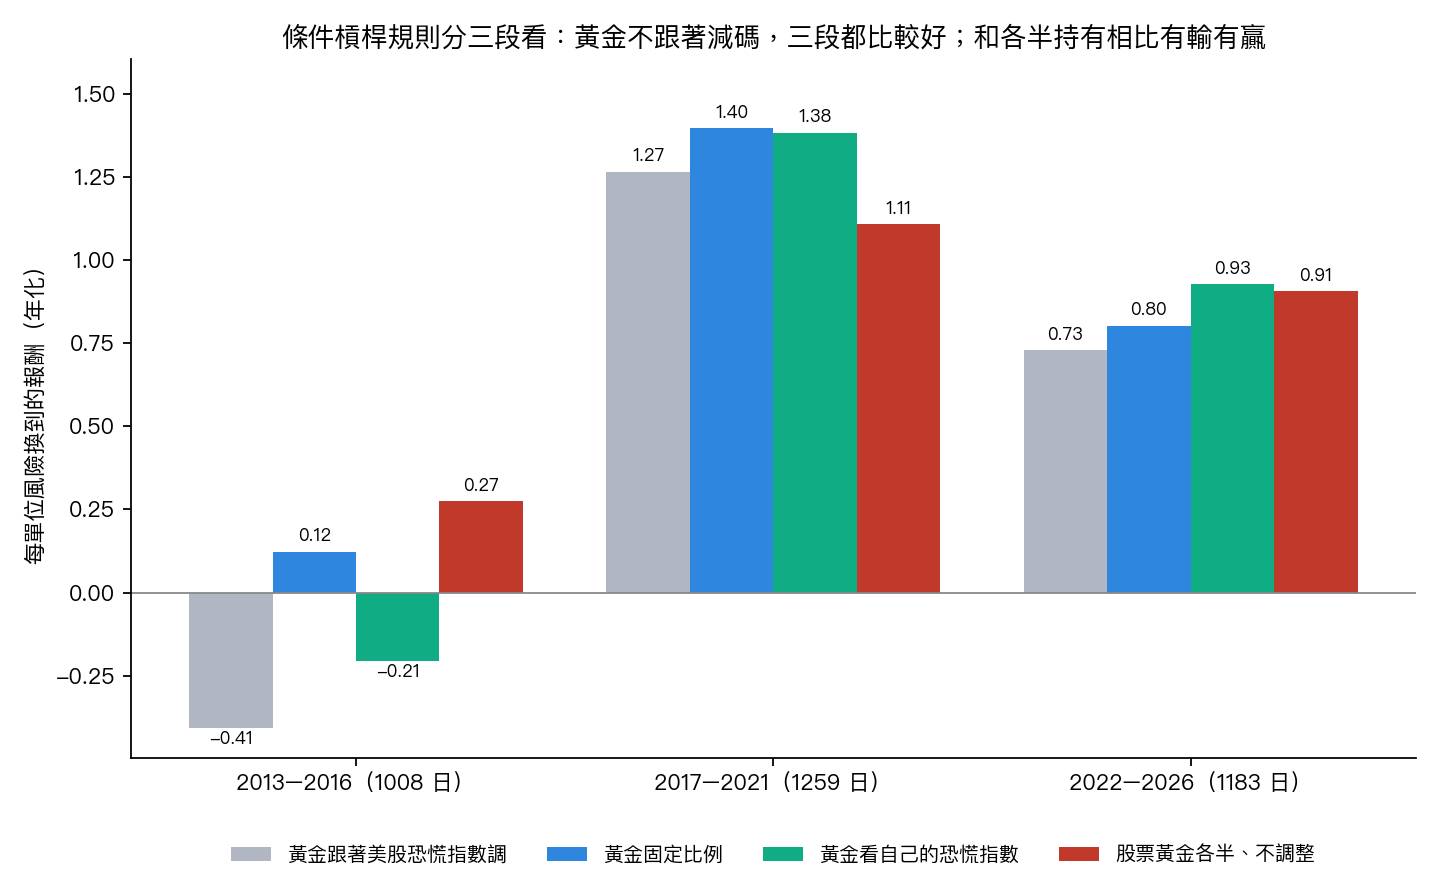
分段看,黃金不跟著減碼的兩個版本在三段都比原寫法好;和各半持有相比則有輸有贏:2013–2016 兩個版本都落後,2017–2021 兩個版本都領先,2022–2026 一個版本略高、一個略低。
這對你的組合代表什麼
如果你同時持有美股和黃金,這份資料給兩個可以直接用的結論:
- 股市恐慌時,不必連黃金一起砍。 讓黃金維持原本的比例,比跟著美股恐慌指數一起減碼更好,三條規則、三段期間方向都一致。
- 想用恐慌指數調整整個組合,這段資料裡沒有找到比「各半持有、不調整」更好的做法。 省下每天看指數、每次調部位的工夫與成本,結果並不比較差。
限制也要說清楚:評估期從 2013 年開始,涵蓋三段不同的市場環境,但仍是同一段歷史;交易成本用的是固定的 0.1%,實際成本因券商而異;條件槓桿那一組的統計強度對計算設定敏感。這些都是過去的資料,不保證未來照樣發生。
資料來源:Yahoo Finance(SPY、GLD、VIX、GVZ、13 週國庫券利率),2008-06-03 至 2026-09-21。
懶人包圖組