外資空單「首度突破 9 萬口」是錯的,而真正沒人查的是後面那半句
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
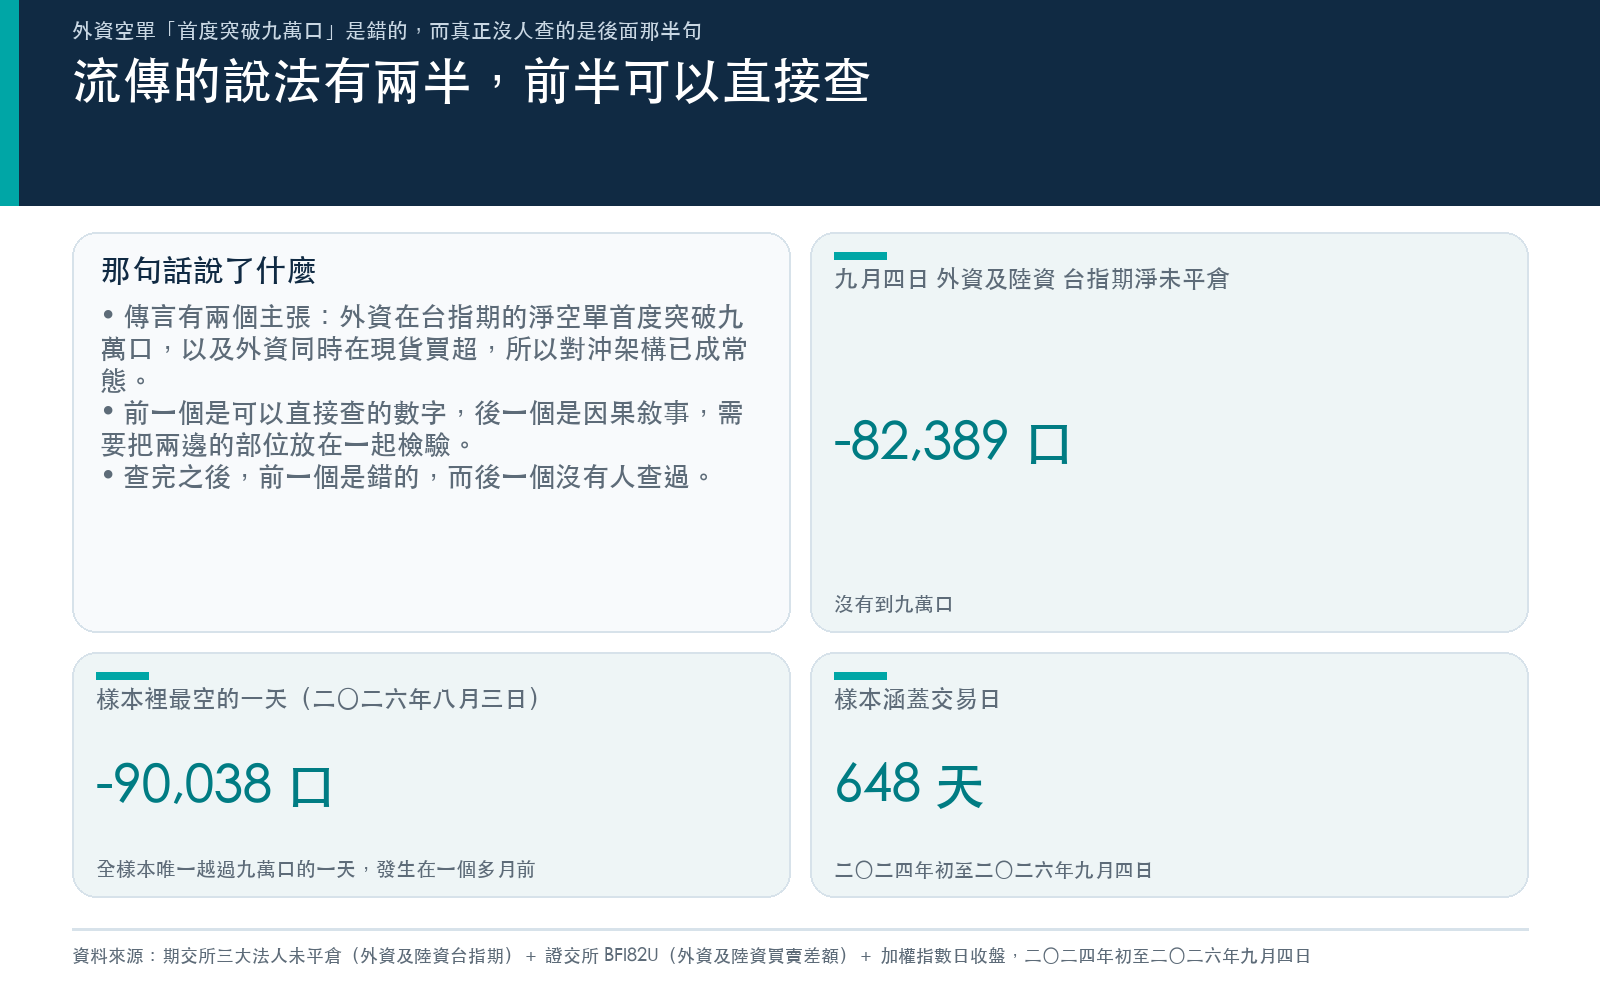
這幾天有一個說法在流傳:外資在台指期的淨空單首度突破 9 萬口,加上他們在現貨同時買超,證明「外資的對沖架構已經成為常態」。
前半句可以直接查,而且是錯的。9 月 4 日外資及陸資在臺股期貨的淨未平倉是 −82,389 口 ,沒有到 9 萬口。這個樣本裡真的越過 9 萬口的日子確實存在,是 2026-08-03 的 −90,038 口 ,一個多月前,而且是 648 個交易日裡唯一的一天。
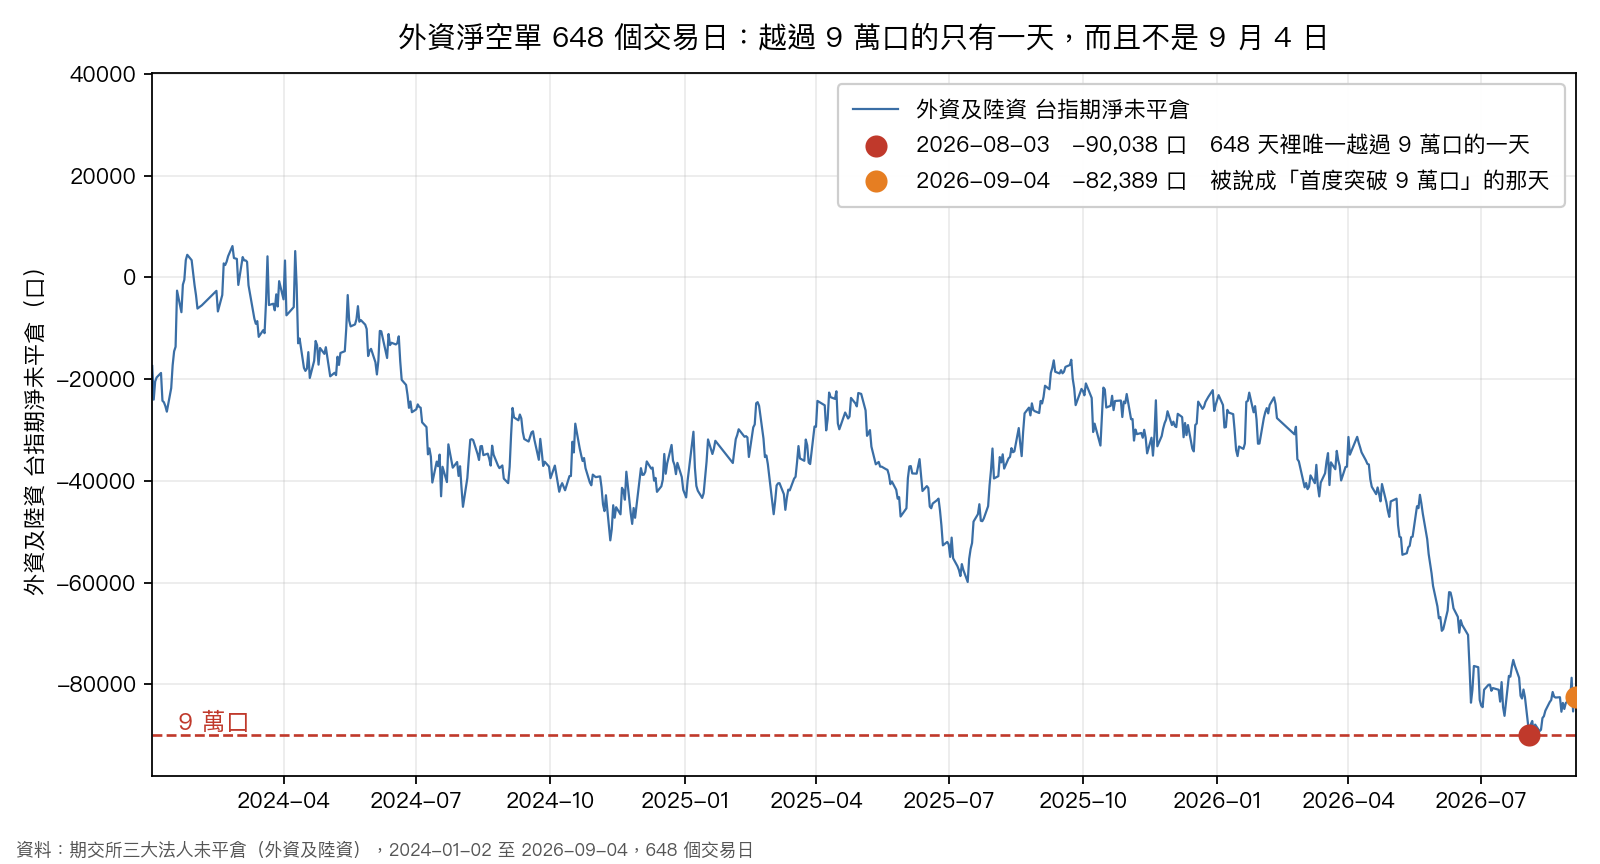
所以「首度突破 9 萬口」同時錯了兩件事:9 月 4 日那天不是 9 萬口;而真正越過 9 萬口的那一天發生在一個月前,也不是什麼新趨勢的開端,它是唯一一次。
至於 82,389 口這個數字本身該怎麼讀,昨天已經拆過一輪:它是外資單一法人而不是三大法人合計,在 648 天的分布裡排在偏空但不極端的位置。那篇的結論是這個數字是環境讀數,不是行動訊號,並且在第二關留了一個沒查完的問題,這個部位跟外資在現貨的買賣超,到底有多少是同一條線。
本文把那一關查完。
先確認樣本
期貨側取臺灣期貨交易所的三大法人未平倉,只取「外資及陸資」一個身份別。現貨側取證交所 BFI82U 的「外資及陸資(不含外資自營商)」買賣差額。指數用加權指數日收盤。
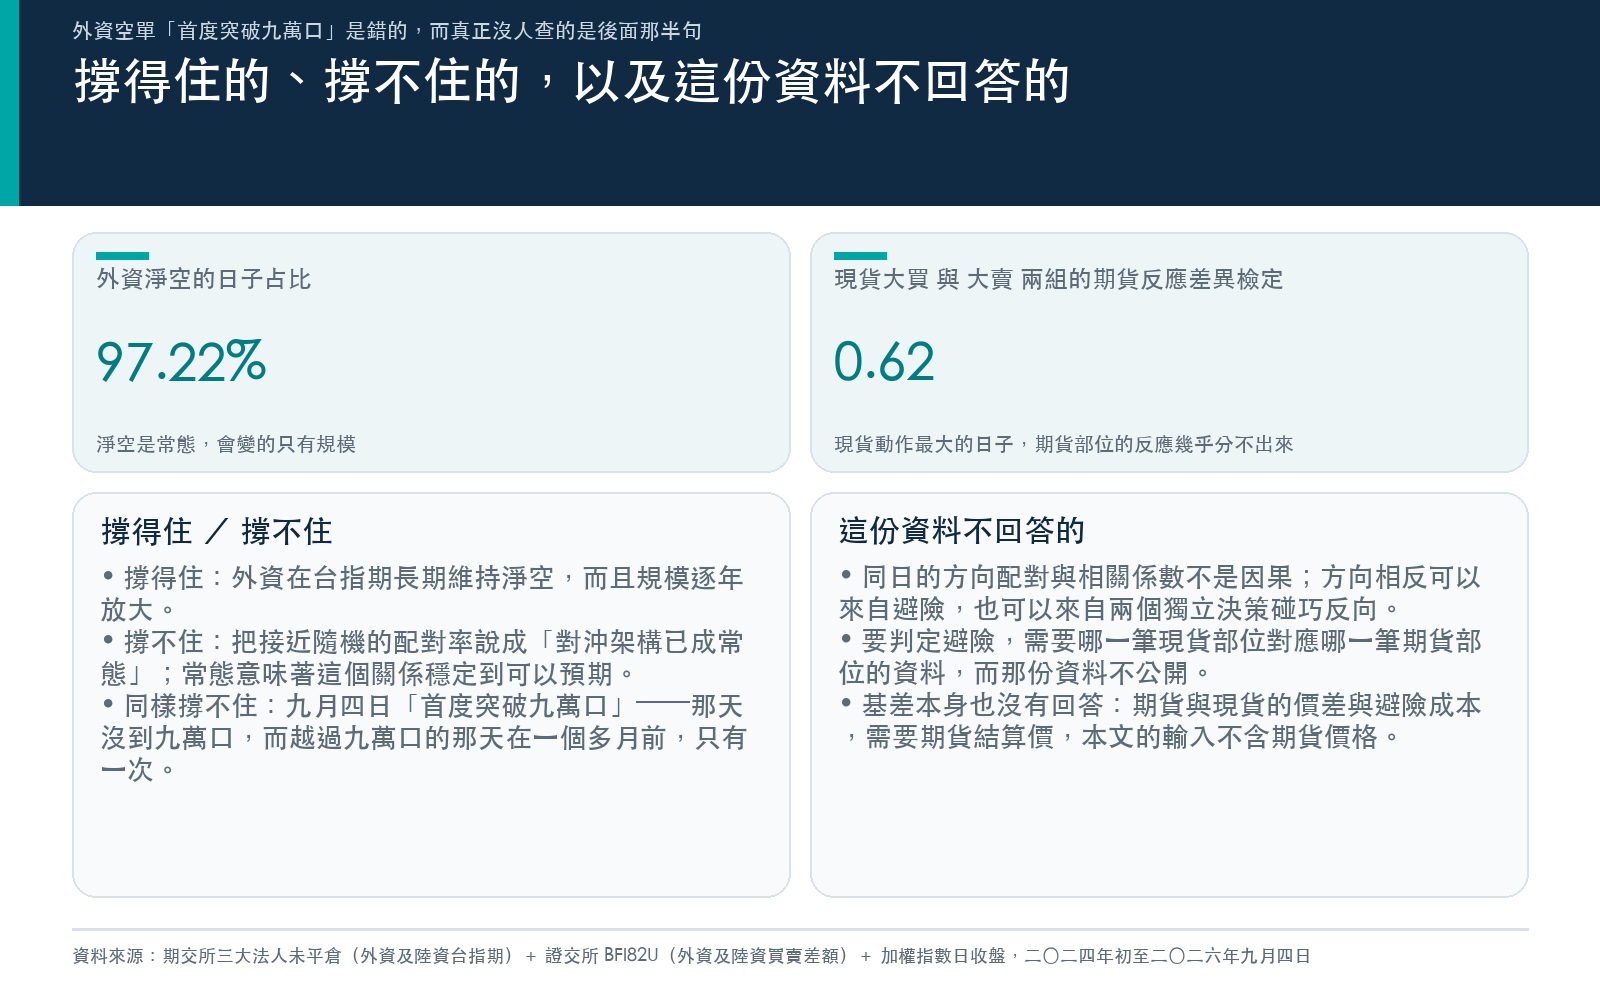
樣本從 2024-01-02 到 2026-09-04,共 648 個交易日 ,三份輸入的交易日完整對齊、沒有缺口。648 天裡有 630 天 外資是淨空方,占 97.22% ,平均 −35,317 口 。淨空是常態不是新聞;會變的只有規模,而規模逐年放大:2024 年平均 −24,024 口、92.56% 的日子淨空;2025 年 −33,359 口、100% 淨空;2026 年到 9 月 4 日為止 −55,000 口、100% 淨空。
現貨買超與期貨加空,同時發生的日子大約一半
那個因果敘事是這樣運作的:外資在現貨買超,同時在期貨加空,所以那些空單是避險而不是看空。
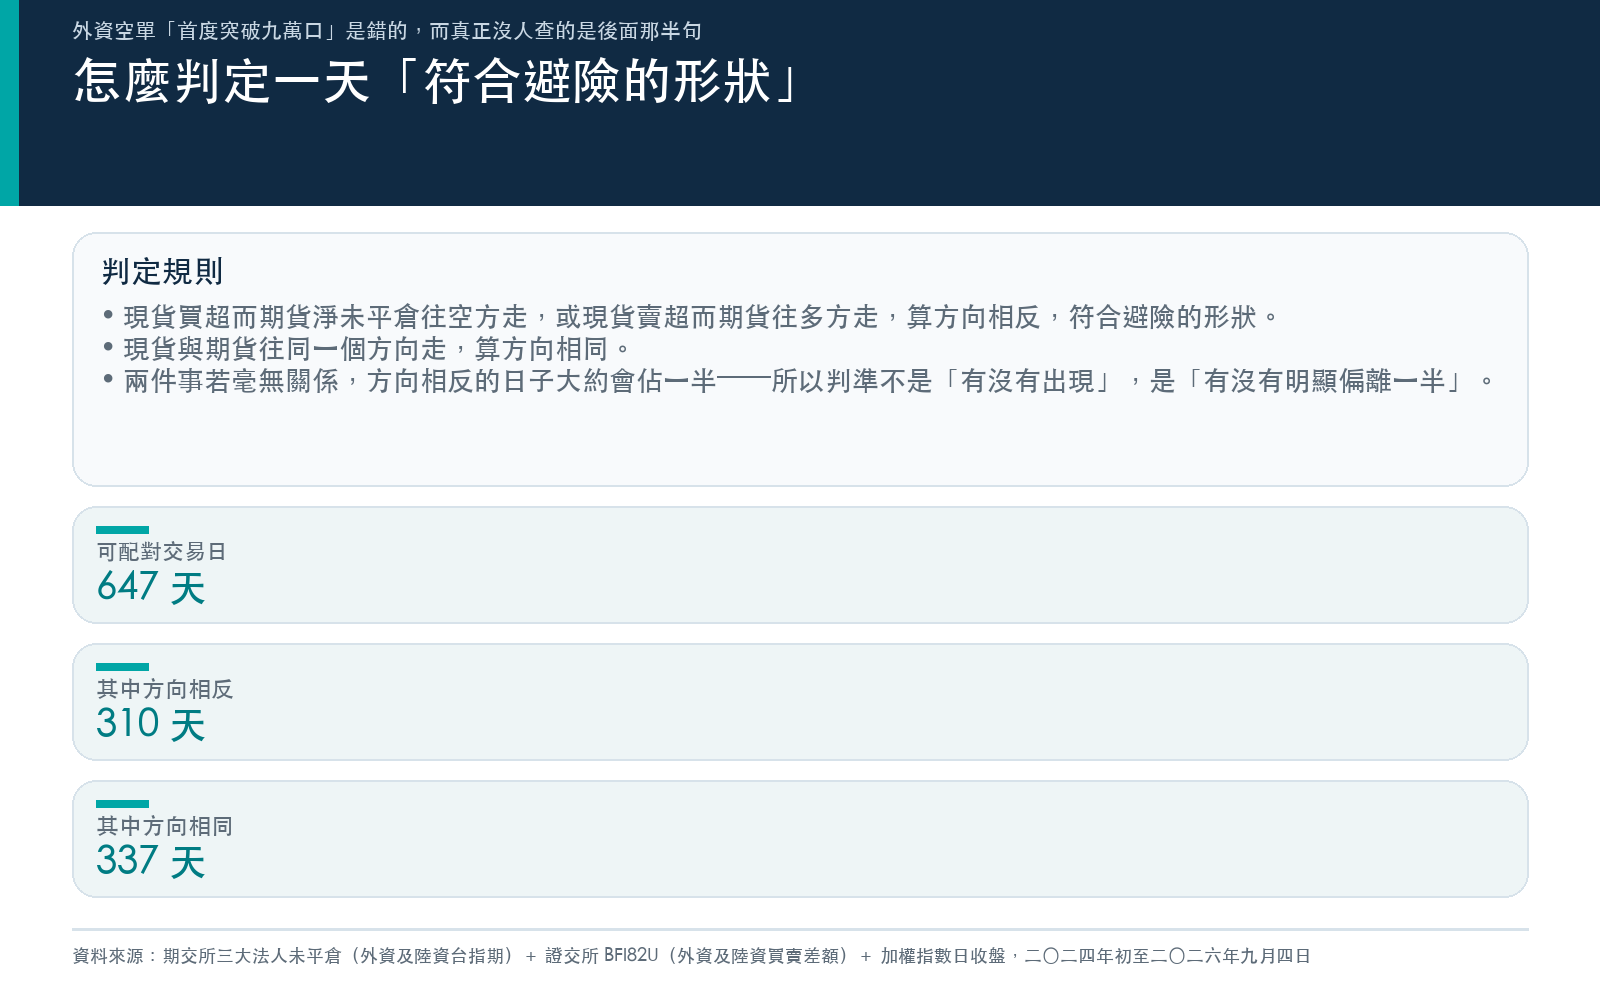
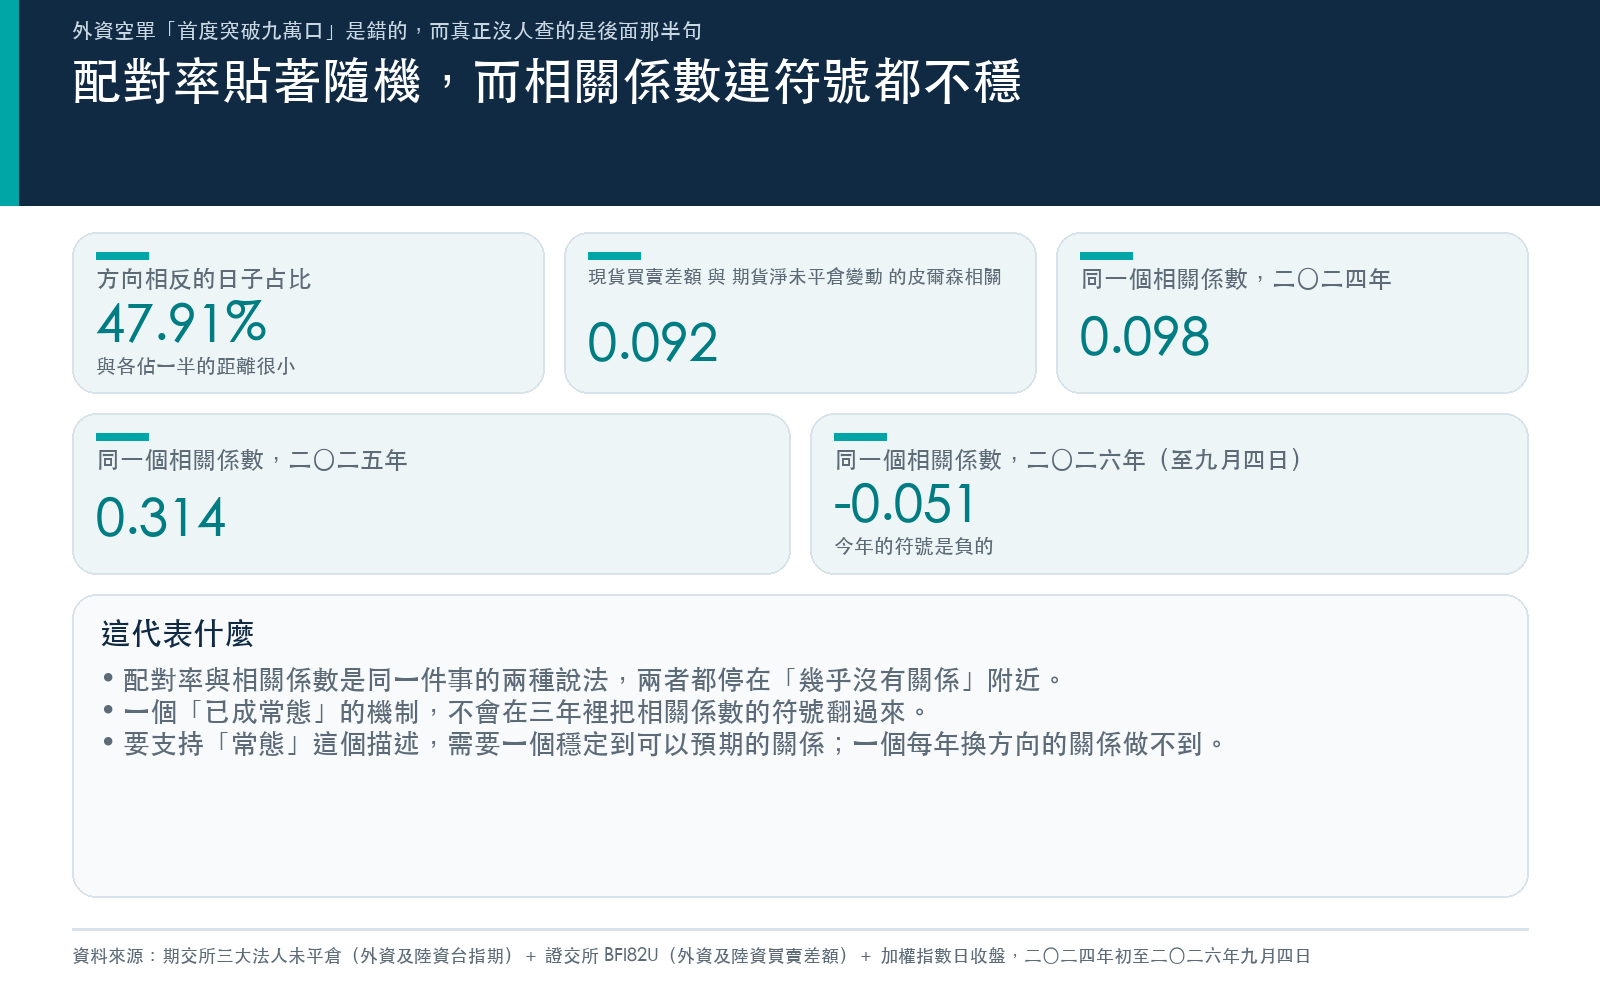
把每一天分成兩類。現貨買超而期貨淨未平倉往空方走(或現貨賣超而期貨往多方走),叫 方向相反 ,符合避險的形狀;現貨與期貨往同一個方向走,叫 方向相同 。647 個可配對的交易日:
| 形狀 | 天數 | 占比 |
|---|---|---|
| 方向相反(符合避險敘事) | 310 | 47.91% |
| 方向相同 | 337 | 52.09% |
47.91% 對 52.09%。 如果兩件事之間沒有關係,隨機大約就是各半。
相關係數指向同一件事:現貨買賣差額與期貨淨未平倉變動的皮爾森相關是 0.0922 、斯皮爾曼是 0.0719 。以當日交易口數計,方向相同的日子占 52.47% 。同期間現貨買超的日子是 305 天、占 47.07% ,賣超日略多;現貨的平均買賣差額是 −41.43 億元 ,整段期間外資在現貨是淨賣方。
再把現貨動作最大的日子單獨挑出來看,因為避險敘事在那些日子上應該最明顯。買超最凶的 65 天,期貨淨未平倉平均只變動 −418 口 ;賣超最凶的 65 天,平均變動 −789 口 。兩組的差異檢定統計量是 0.62 ——外資在現貨大買的日子和大賣的日子,期貨部位的反應幾乎分不出來。如果期貨真的在對沖現貨,這兩組應該往相反方向走。
逐年看,這個關係連符號都不穩
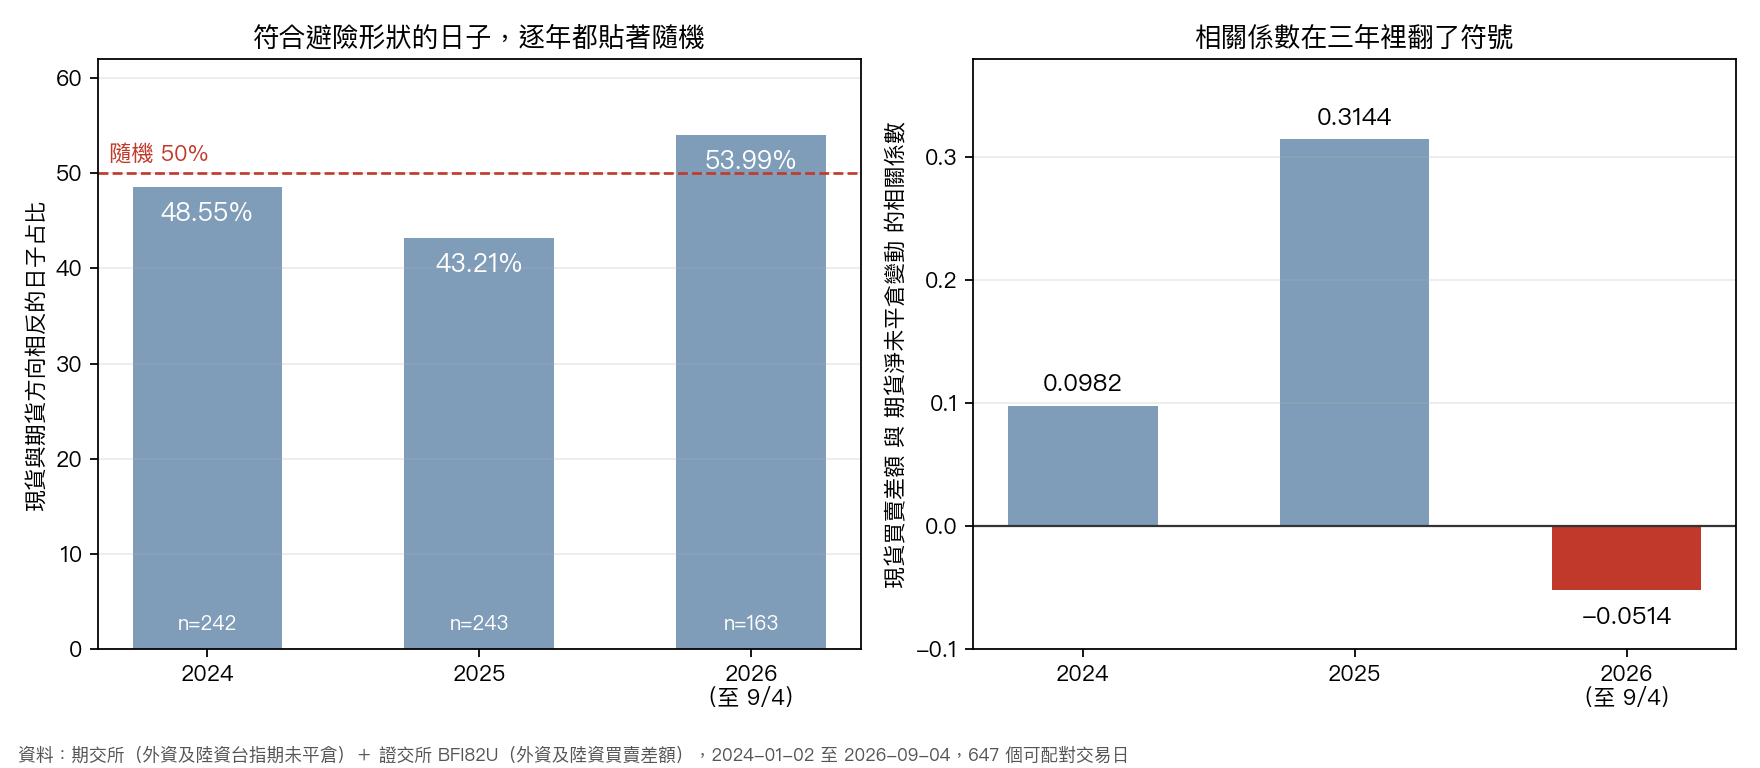
配對率逐年是 2024 年 48.55% 、2025 年 43.21% 、2026 年 53.99% ,三年都貼著隨機。相關係數更不穩定:2024 年 0.0982 、2025 年 0.3144 、2026 年 −0.0514 。
今年的符號是負的。一個「已成常態」的機制不會在三年裡把相關係數的符號翻過來。
順帶把昨天那一格延長
昨天那篇量的是隔天。同一份資料往後拉到二十天,結論是同一個方向。把 648 天依當日淨未平倉分五等分,最空的一組(平均 −65,274 口 ,130 天)與最不空的一組(平均 −10,657 口 ,130 天)比:後 20 日報酬 2.45% 對 5.37% ,檢定統計量 −4.76 ;後 20 日波動 27.49% 對 16.16% ,檢定統計量 9.48 。
兩組後面都是漲的。 空單堆得越高,後續二十天報酬較低但仍為正,波動則明顯較高。讀成「空單預告下跌」會錯。這組數字說的是空單多的時期同時也是波動高、漲幅小的時期,是部位對環境的反應,不是對未來的預告。上一節那個會翻符號的相關係數,正是這種訊號不穩定的直接證據。
所以資料撐得住的說法是什麼
撐得住的 :外資在台指期長期維持淨空,規模逐年放大;在大約一半的日子裡,現貨與期貨的方向相反,符合避險的形狀。
撐不住的 :把那 47.91% 說成「外資的對沖架構已成常態」。常態意味著這個配對關係穩定到可以預期,而 0.09 的相關係數、47.91% 的配對率、現貨大買與大賣兩組期貨反應差不出來的 0.62,以及一個會翻符號的逐年相關,沒有一項給出那種穩定性。
同樣撐不住的 :9 月 4 日「首度突破 9 萬口」。數字是 −82,389;樣本裡越過 9 萬口的是一個多月前的 2026-08-03,而且只有那一天。
這些數字保證什麼、不保證什麼
保證的一層 :三份輸入都是原始來源的逐日下載,期貨側來自期交所、現貨側來自證交所、指數來自 yfinance,648 個交易日的覆蓋率完整(648 天全部請求、648 天全部取得,沒有缺漏),所有統計量都由分析程式寫進結果檔的具名欄位。
不保證的一層 :這些是同日的方向配對與相關係數, 不是因果 。方向相反可以來自避險,也可以來自兩個獨立的決策碰巧在同一天反向;47.91% 這個比例本身分不出這兩種來源。要判定避險,需要的是部位對應關係的資料,哪一筆現貨部位對應哪一筆期貨部位,而那份資料不是公開的。
這份分析也沒有回答基差。 期貨與現貨的價差怎麼走、避險成本多少,需要期貨結算價與指數的逐日對照,本文用的三份輸入不含期貨價格。
給讀者的一句話
看到「首度突破 X 萬口」這類說法,先問兩件事:那個數字是哪一個身份別的,以及「首度」是對照多長的樣本說的。這兩個問題在本文的例子裡各自否掉了原說法的前半。至於後半那句因果敘事,能撐住它的只有一樣東西:一個讓兩邊部位對得上的相關係數。現在那個係數是 0.09,今年還是負的。
懶人包圖組
資料來源 :期交所三大法人期貨契約(臺股期貨/外資及陸資,futContractsDateDown);證交所 BFI82U 三大法人買賣金額統計的「外資及陸資(不含外資自營商)」買賣差額;yfinance ^TWII 日收盤。樣本 2024-01-02 至 2026-09-04,648 個交易日。三份原始檔在分析當下凍結並記下雜湊值,本文每一個統計量都由分析程式寫進結果檔的具名欄位後程式化讀出,沒有任何一個數字是手抄的。