高股息 ETF 的穩是水位低,不是防波堤:外資賣最凶的隔天,四檔一起放大三成
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
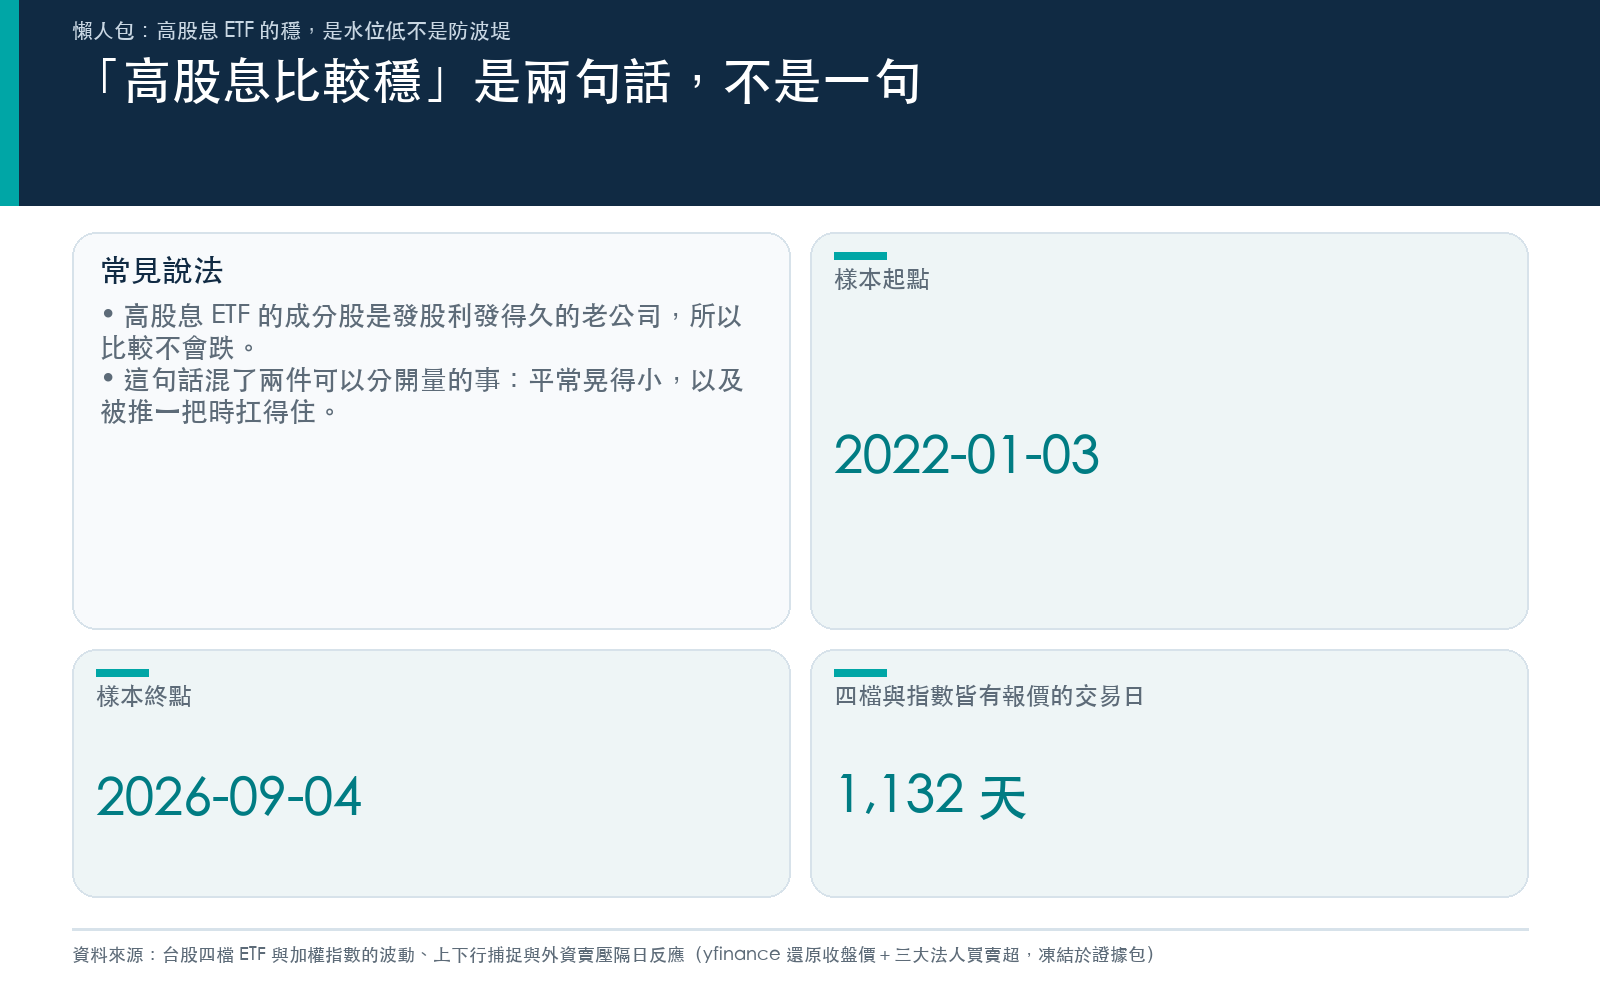
「高股息比較穩」這句話,在台股 ETF 的討論裡幾乎不用舉證。它聽起來也確實該是對的:成分股是股利發得久、發得穩的老公司,不是靠估值撐著的成長股。
我們把這句話拆成兩個問題分開算。第一個是水位問題:平常它的波動是不是真的比較小。第二個是防波堤問題:市場真的被推一把的時候,它是不是比較不會跟著晃。
答案是第一個成立、第二個不成立。而多數人把兩件事當成同一件。
樣本是四檔規模最大的台股 ETF:市值型的 0050 與 006208,高股息的 0056 與 00878,加上加權指數當對照,期間從 2022-01-03 到 2026-09-04,四檔與指數都有報價的交易日共 1132 天。
水位:低了六個百分點,這件事千真萬確
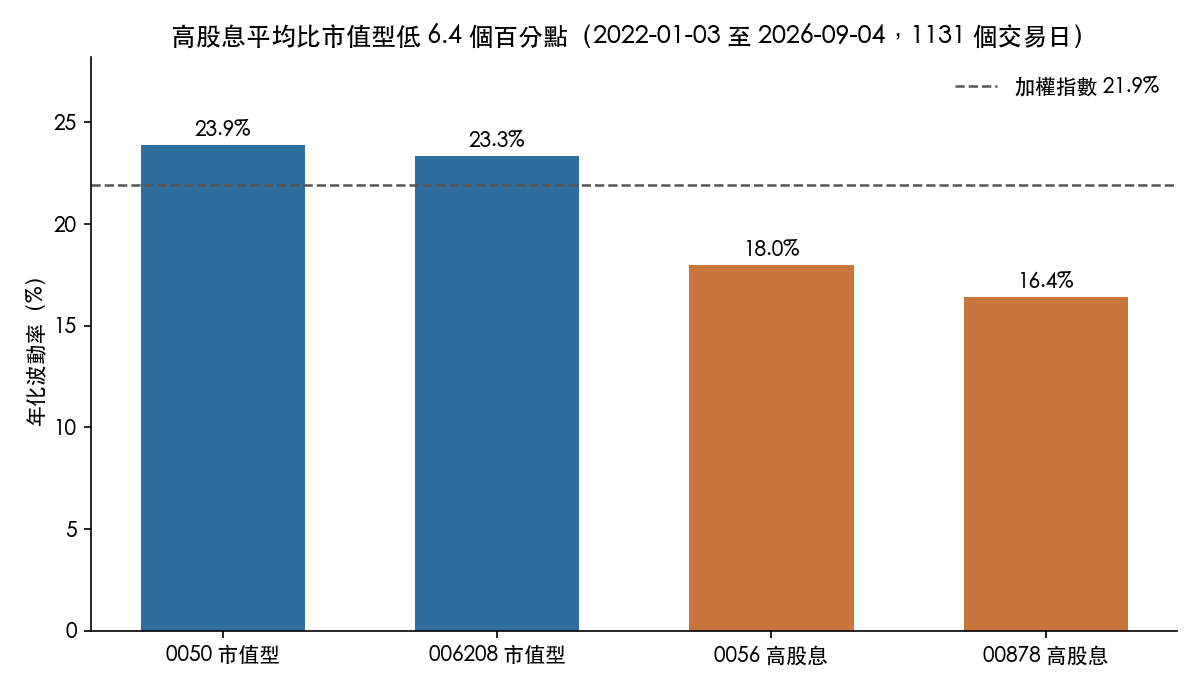
年化波動率,0050 是 23.91%,006208 是 23.33%,0056 是 18.00%,00878 是 16.42%。加權指數自己是 21.95%。
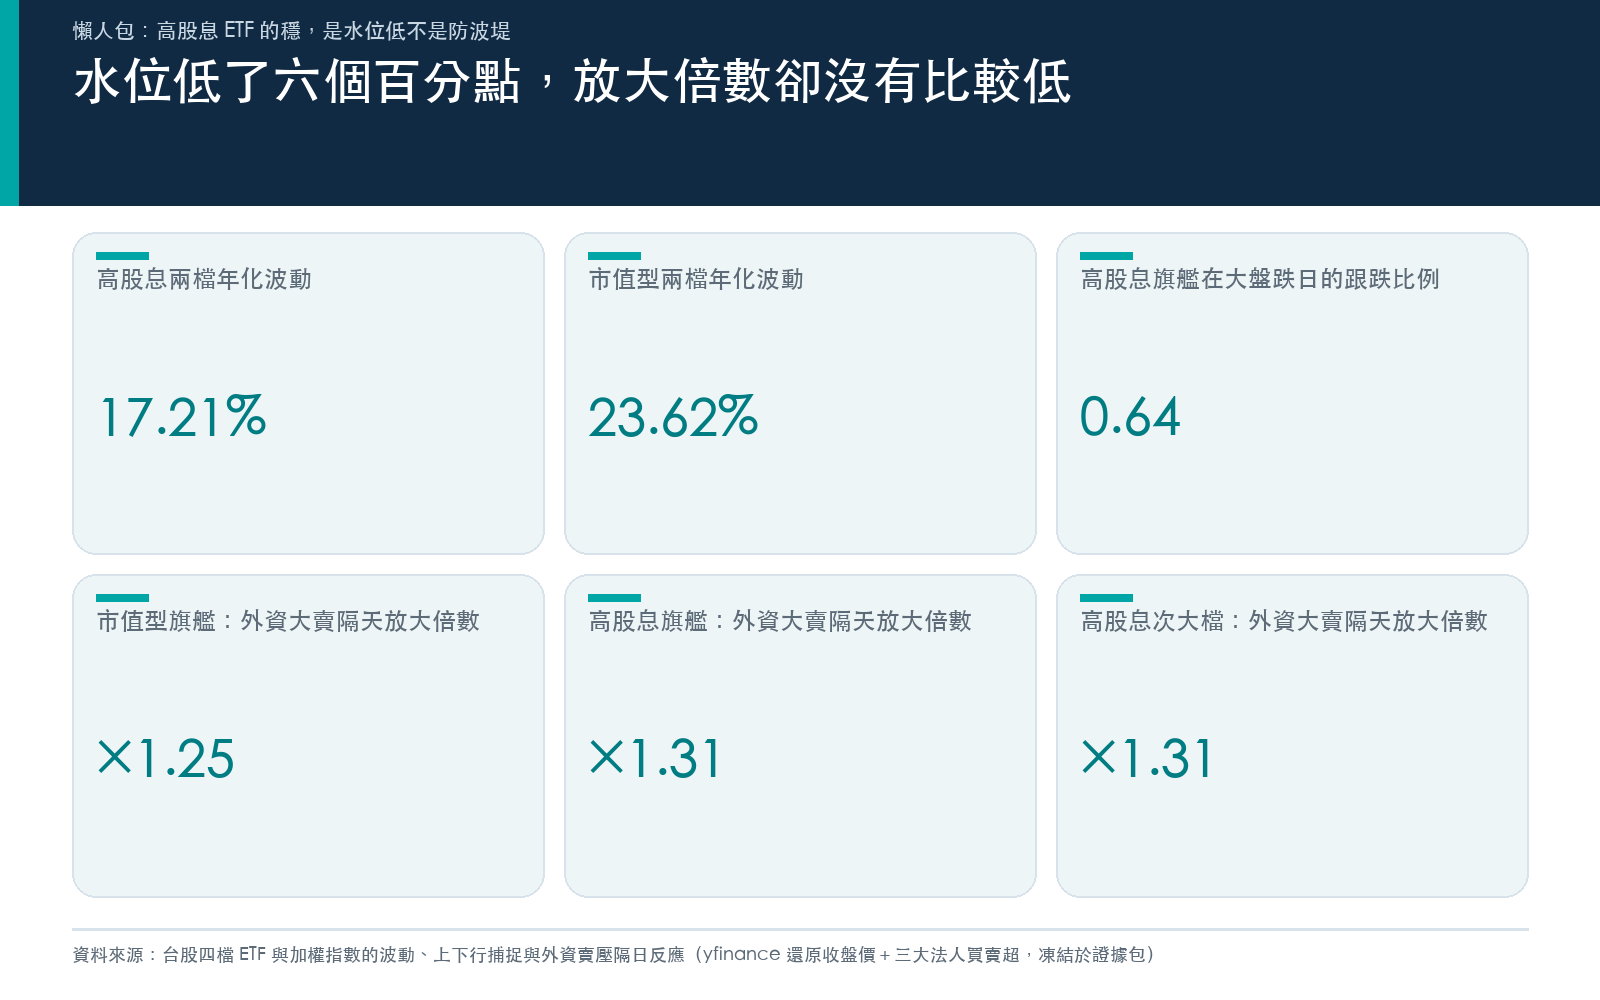
市值型兩檔平均 23.62%,高股息兩檔平均 17.21%,差 6.41 個百分點。換成比例,高股息的波動只有市值型的 0.73 倍。
再看跟大盤的連動強度。0050 對加權指數的敏感度是 1.05,006208 是 1.03,兩檔都略高於大盤本身;0056 是 0.71,00878 是 0.64。
| 標的 | 年化波動率 | 對大盤敏感度 | 大盤漲日跟漲 | 大盤跌日跟跌 | 外資大賣隔天放大 |
|---|---|---|---|---|---|
| 0050 市值型 | 23.91% | 1.05 | 1.06 | 1.02 | 1.25 倍 |
| 006208 市值型 | 23.33% | 1.03 | 未列 | 未列 | 1.32 倍 |
| 0056 高股息 | 18.00% | 0.71 | 0.70 | 0.64 | 1.31 倍 |
| 00878 高股息 | 16.42% | 0.64 | 0.64 | 0.57 | 1.31 倍 |
| 加權指數 | 21.95% | 1 | 1 | 1 | 未列 |
前四欄的期間是 2022-01-03 到 2026-09-04,最後一欄的期間止於 2026-03-17,理由寫在下面第三節。
這一段沒有什麼意外。要買比較不會跳的東西,高股息 ETF 給得出來。
少跌的比少賺的多,這是它真正划算的地方
比「波動小」更值得看的,是波動小在哪一邊。
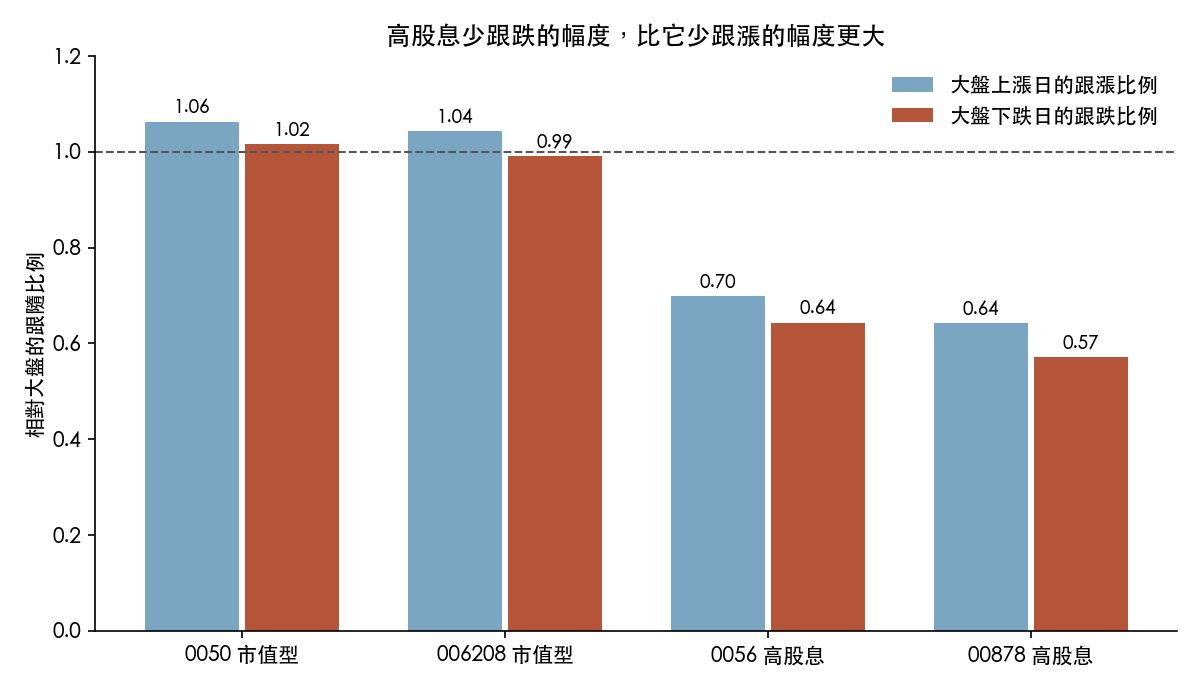
把交易日按加權指數當天漲或跌分成兩堆,各自算平均報酬的比值。
大盤漲的日子,0056 平均跟到 0.70,00878 跟到 0.64。大盤跌的日子,0056 只跟跌 0.64,00878 只跟跌 0.57。
兩檔都是下跌那一邊的比例更低。少賺的部分比少賠的部分小一點,這個方向對長期持有的人是有利的,而且它不是靠某一年撐起來的,是 1131 個報酬日一起算出來的。
對照組是 0050:上漲跟 1.06,下跌跟 1.02,兩邊都超過 1,也就是它比大盤本身更激動一點。
到這裡為止,「高股息比較穩」都成立。
防波堤:外資賣最凶的隔天,四檔一起放大
問題出在下一步。低波動的東西,遇到真正的賣壓時是不是也比較不受影響?這兩件事在直覺上被綁在一起,但它們是可以分開量的。
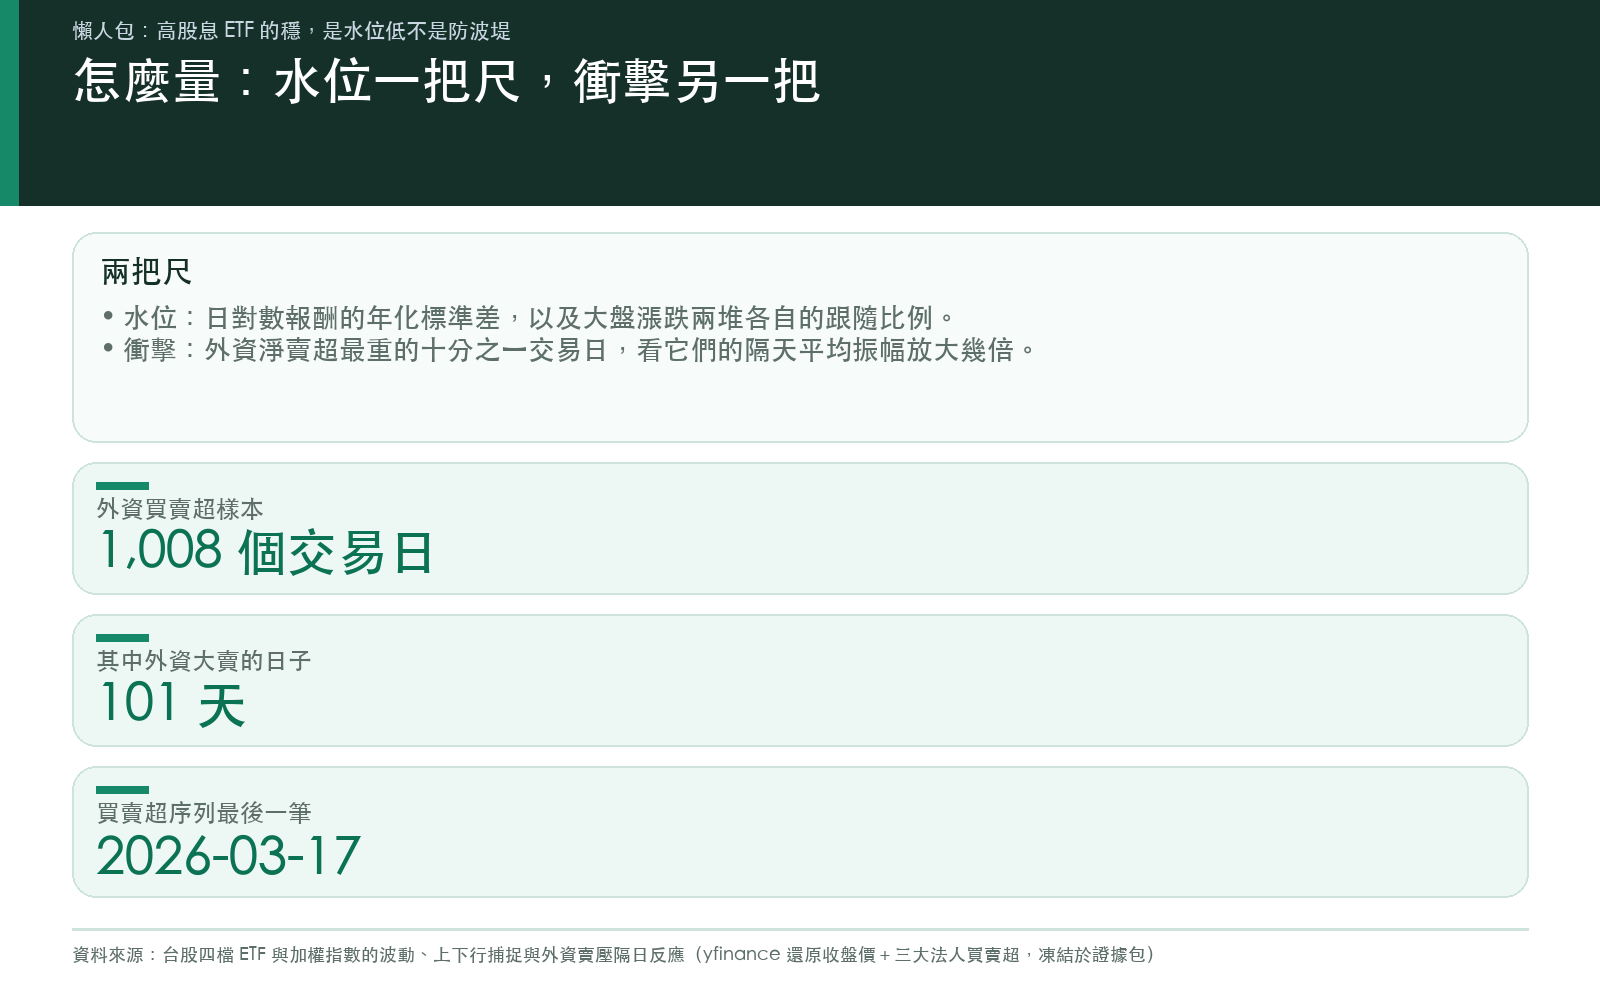
我們用外資對 0050 的每日買賣超當事件標記,取外資淨賣超最重的那十分之一交易日,看它們的隔天。這筆買賣超資料的樣本是 1008 個交易日,最後一筆停在 2026-03-17,所以這一節的樣本比前面兩節短,也只有 0050 有流量資料,另外三檔是拿同一組日期去對照。符合條件的日子有 101 天。
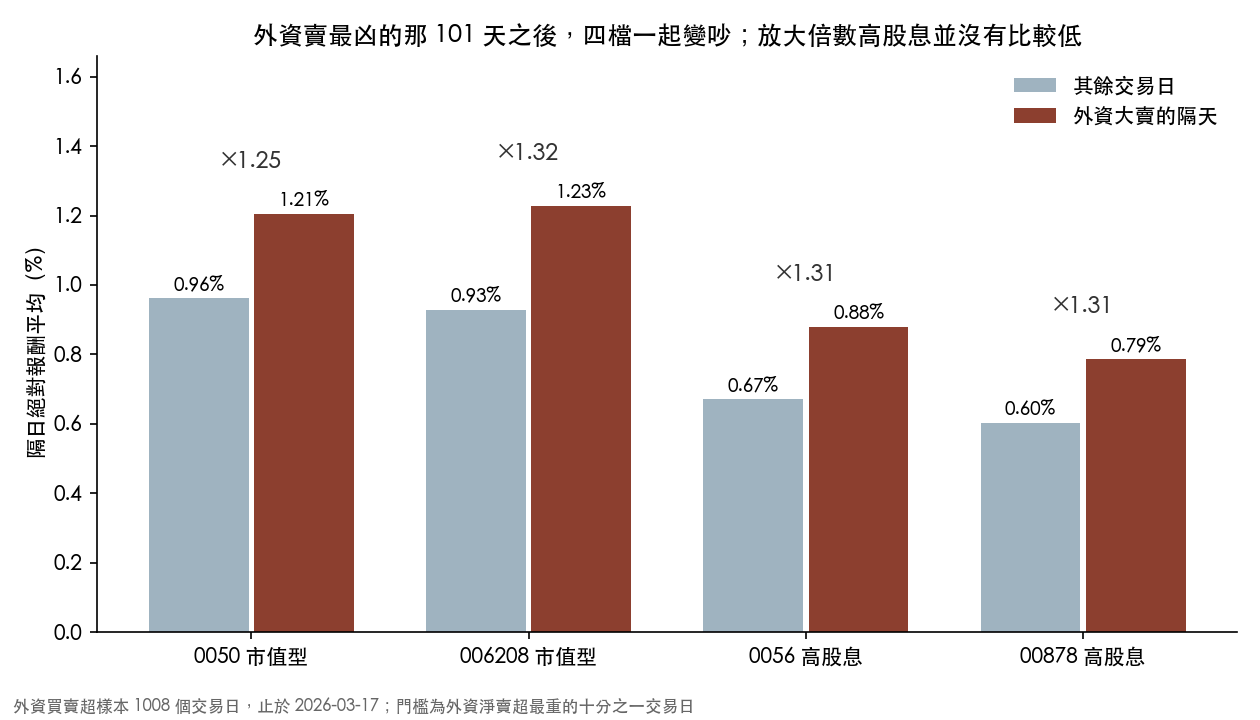
隔天的平均振幅,0050 從其餘日子的 0.96% 升到 1.21%,放大 1.25 倍。0056 從 0.67% 升到 0.88%,放大 1.31 倍。00878 從 0.60% 升到 0.79%,放大 1.31 倍。006208 是 1.32 倍。
四個倍數擠在一起,而且高股息那兩檔的倍數比 0050 還高一點。
這就是水位與防波堤的差別。高股息 ETF 平常晃得小,賣壓來的時候,它照樣按同樣的比例被放大,它沒有把衝擊擋掉,只是整條線本來就畫得比較低。你手上那筆錢的絕對波動當然還是比較小,但如果你以為「這種東西在法人調節的時候會比較安全」,資料不支持這個以為。
順帶一提,0050 的放大倍數 1.25 是四檔裡最低的。要說誰對法人賣壓比較鈍感,反而是它。
一個我們沒有寫成結論的東西
做這題時我們另外量了一件事:兩類 ETF 的日振幅,誰領先誰。全樣本算出來,昨天 0056 的振幅對今天 0050 的振幅有正向解釋力,統計強度 3.22,而反方向沒有。看起來像是一個很好講的故事:資金先動小的,再動大的。
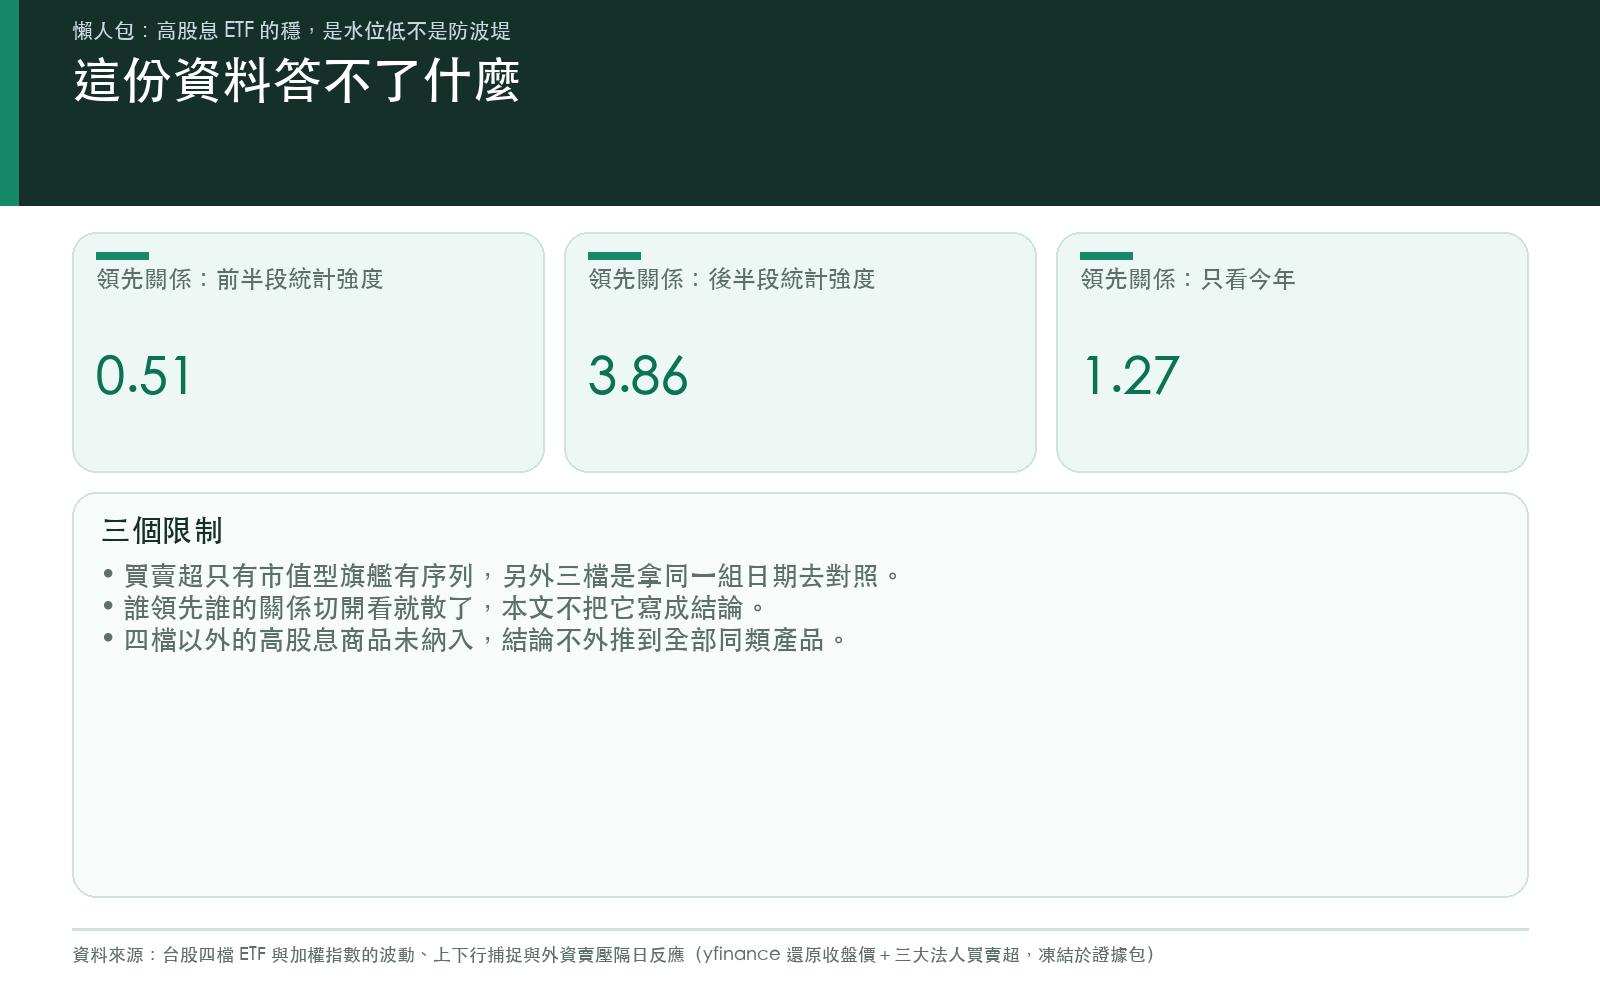
然後我們把樣本切成前後兩半。前半段的統計強度是 0.51,等於什麼都沒有;後半段是 3.86;只看 2026 年是 1.27。
同一個係數在三段樣本裡走三種樣子,那它就不是一個可以拿來用的規律,是全樣本平均把後半段的東西攤到整條線上。所以我們不把它寫成結論,只把它記在這裡,連同三個數字一起,這樣下次有人算出同一件事的時候,會知道它已經被切開看過了。
這篇文章能幫你決定什麼
如果你買高股息 ETF 的理由是「我想要一個晃得比較小的部位」,資料站在你這邊:波動低約三成,跟跌的比例明顯低於跟漲的比例。
如果你的理由是「市場出事的時候它比較能扛」,這篇文章的答案是不能。賣壓來的時候,它跟市值型一起放大,倍數還略高一點。真正把衝擊擋掉的方式不在挑哪一檔 ETF,而在你放多少部位進去。
資料與方法 :yfinance 每日還原收盤價,2022-01-03 至 2026-09-04,四檔 ETF 與加權指數皆有報價的交易日共 1132 天。外資買賣超取自本平台既有的每日三大法人資料,僅 0050 有序列,1008 個交易日,最後一筆為 2026-03-17。年化波動率用日對數報酬的樣本標準差乘以 252 的平方根。跟漲與跟跌比例為分組平均報酬之比。隔日振幅比較使用前一日的分組標記對後一日的絕對報酬,落後一期寫在程式裡。領先落後迴歸同時放入自身與對方的前一日絕對報酬,標準誤做了自相關與異質性校正,落後五期。
可復現 :原始收盤價與買賣超資料已凍結成檔案,分析腳本附一個不連網的重算模式,會把 72 個文中數字逐一與凍結結果比對;刻意改動一個收盤價之後,該模式回報 25 個數字不符並以非零狀態結束,量尺本身經過這道負對照。
懶人包圖組