§ 研究
🌡️ 事件溫度計|CPI 前兩天 VIX 收 25.64:高波動時的 65 次 CPI 日,標普實際幅度和平常日子差不多
2026/11/08 · 下午12:067 分鐘閱讀
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
下一次美國 CPI 排在 11 月 10 日公布。公布前兩個交易日,也就是 11 月 6 日,VIX 收在 25.64。
這篇用 2010 年以來 196 次 CPI 公布日,把這個水準放回歷史,再列出公布日標普 500 可能的幅度範圍。這是情境表,不是預測,也不指方向。
公布前的位置
- VIX 11 月 4 日收 16.61,5 日收 28.18,一天漲 69.66%;6 日收 25.64,跌 9.01%。5 日為什麼漲,這篇不推測。
- 25.64 在 196 次 CPI 公布前兩天的 VIX 裡,排第 90.3 百分位。196 次裡只有 19 次不低於它。
- 196 次依這個水準分成三組,這次落在高波動組:VIX 19.91 以上,共 65 次。
VIX 隱含多大的單日幅度
VIX 25.64 除以 √252,約等於標普 500 單日 1.62% 的一個標準差。
如果每天的漲跌剛好照這個標準差分布,實際幅度的平均大約是它的 0.80 倍。
高波動組的 65 次 CPI 日
| 高波動組 | CPI 公布日(65 次) | 同組其他交易日(1,065 天) |
|---|---|---|
| 實際幅度 ÷ 隱含幅度,平均 | 0.669 | 0.668 |
| 實際超過隱含的比例 | 20.0% | 22.3% |
兩者的差距在統計上分不出來(p = 0.66)。在這份樣本裡,高波動時的 CPI 日,沒有比平常日子動得多。
低波動組的情況不同。VIX 最低的 65 次 CPI 日,實際超過隱含的比例是 24.6%,同組其他交易日是 12.5%。
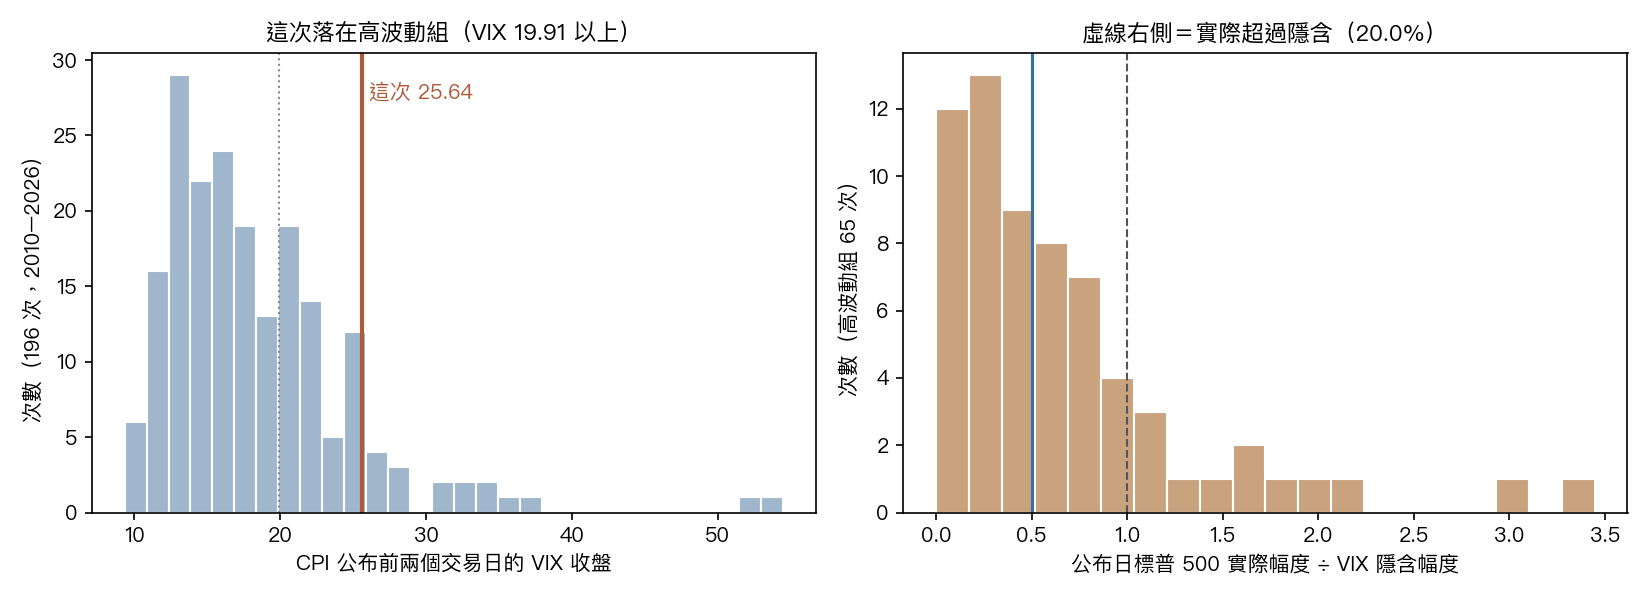
情境表
把高波動組 65 次的比值分布,乘上這次的隱含幅度 1.62%:
| 高波動組比值的分位 | 比值 | 換算成公布日標普 500 幅度 |
|---|---|---|
| 第 10 百分位 | 0.08 | 0.13% |
| 第 25 百分位 | 0.25 | 0.41% |
| 中位數 | 0.50 | 0.81% |
| 第 75 百分位 | 0.85 | 1.37% |
| 第 90 百分位 | 1.52 | 2.45% |
讀法:歷史上高波動組的 CPI 日,中間一半落在 0.41% 到 1.37% 之間,十次裡約有一次超過 2.45%。這個帶是全樣本的描述,不是這次的預測,也不指方向。
要對的帳
這一格要等 11 月 10 日收盤後才能對:公布日幅度=標普 500 從 11 月 9 日收盤到 11 月 10 日收盤的變動,取絕對值,放進上表。比值用這篇的隱含幅度 1.62% 計算。
限制
- VIX 是未來 30 天的年化波動,不是專門針對 CPI 那一天。
- 196 次是 2010-01-15 到 2026-07-14 的全樣本描述,分組切點也用全樣本。
- 分組只看 VIX 的水準,不看它怎麼走到這裡。這次是一天漲 69.66% 之後的隔天回落,歷史上同樣形狀的次數,這篇沒有算。
- 以上不是預測,也不是進出場訊號。
資料與方法
- VIX :平台資料層的價格快取(
data/cache/price_cache.db,來源 Yahoo Finance,由每日排程更新)。讀 10 月 27 日到 11 月 6 日共 9 列,最後一列 11 月 6 日是收盤。衍生檔為storage/drafts/event_cpi_20261110_t2_vix_closes.csv。 - 歷史 :
experiments/cpi_20260812_t2/的事件表(196 次)與統計結果。隱含幅度=公布前兩個交易日的 VIX 收盤 ÷ √252;實際幅度=公布日標普 500 收盤對前一日收盤的變動,取絕對值。同組其他交易日不含 CPI、非農與 FOMC 決議公布日。 - 重算 :
storage/drafts/event_cpi_20261110_t2_charts.py不連網。它先確認快取最後一列是 11 月 6 日,再用事件表重算高波動組的次數、平均比值與超過比例,和實驗結果檔一致才輸出。把其中一筆比值加 0.5,腳本會停下,不輸出任何數字。
ID · mile_175fd02f← 返回 Feed