當沖比重衝上五成,是市場要變盪的預告嗎?十二年台股資料把因果講反了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
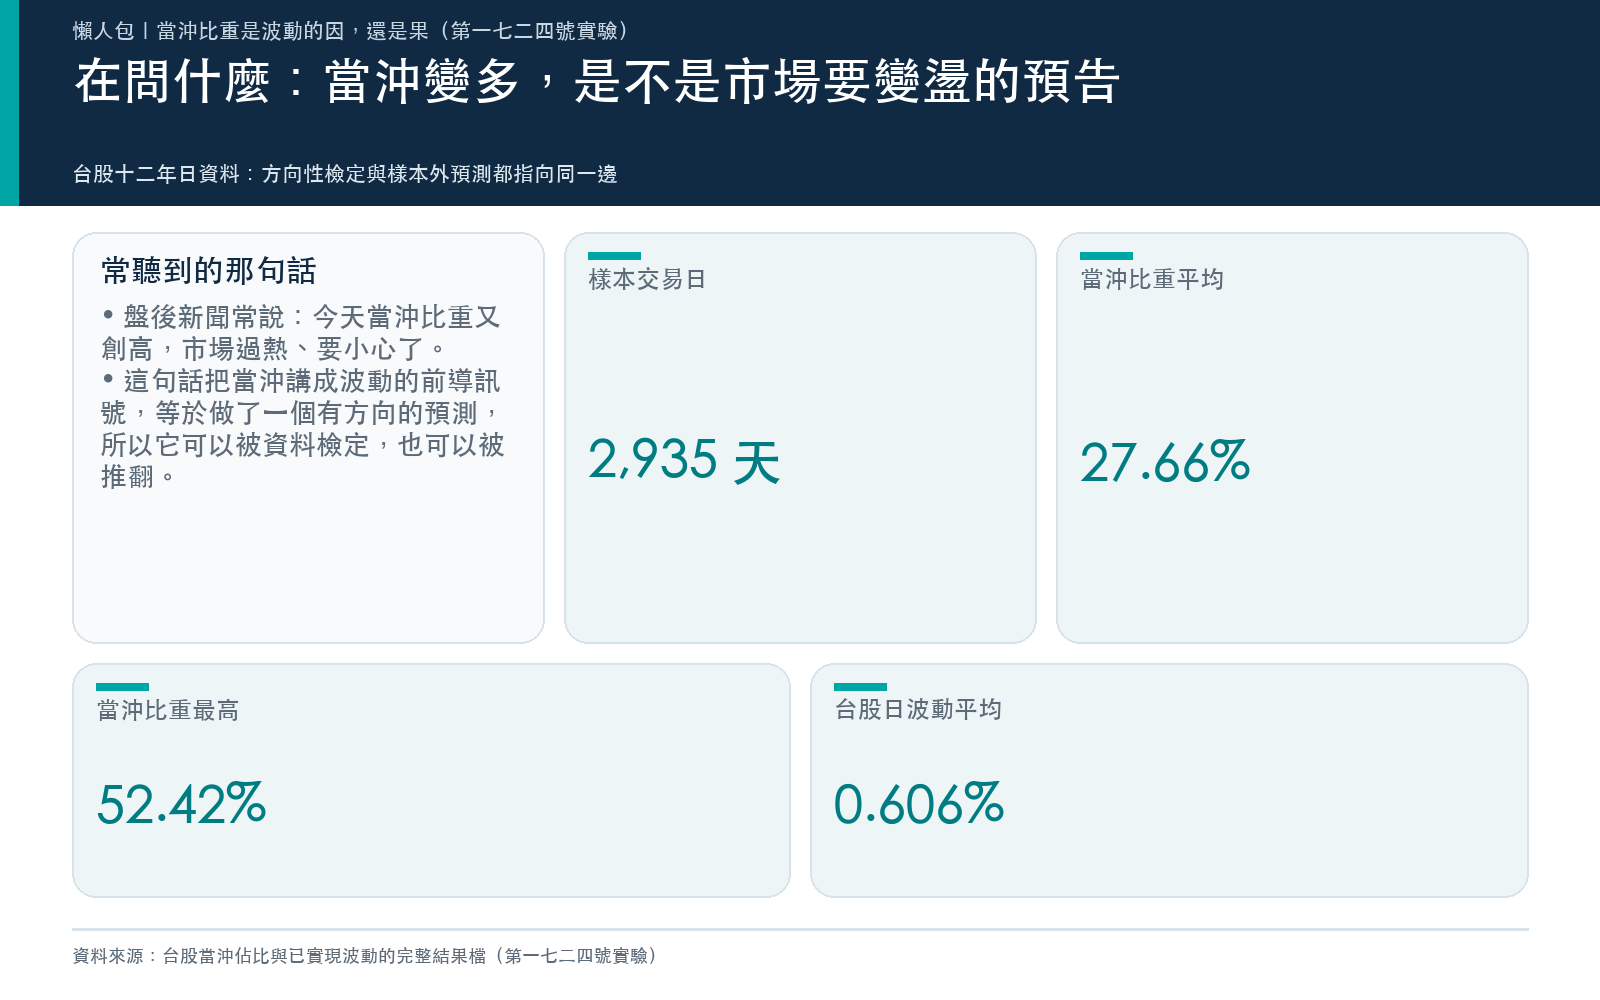
盤後新聞常有這樣一句:今天當沖比重又創高,市場過熱、要小心了。
這句話把當沖比重當成一個預警燈。燈亮,代表接下來會晃。聽起來很順,因為當沖客殺進殺出,理當把價格推得更亂。
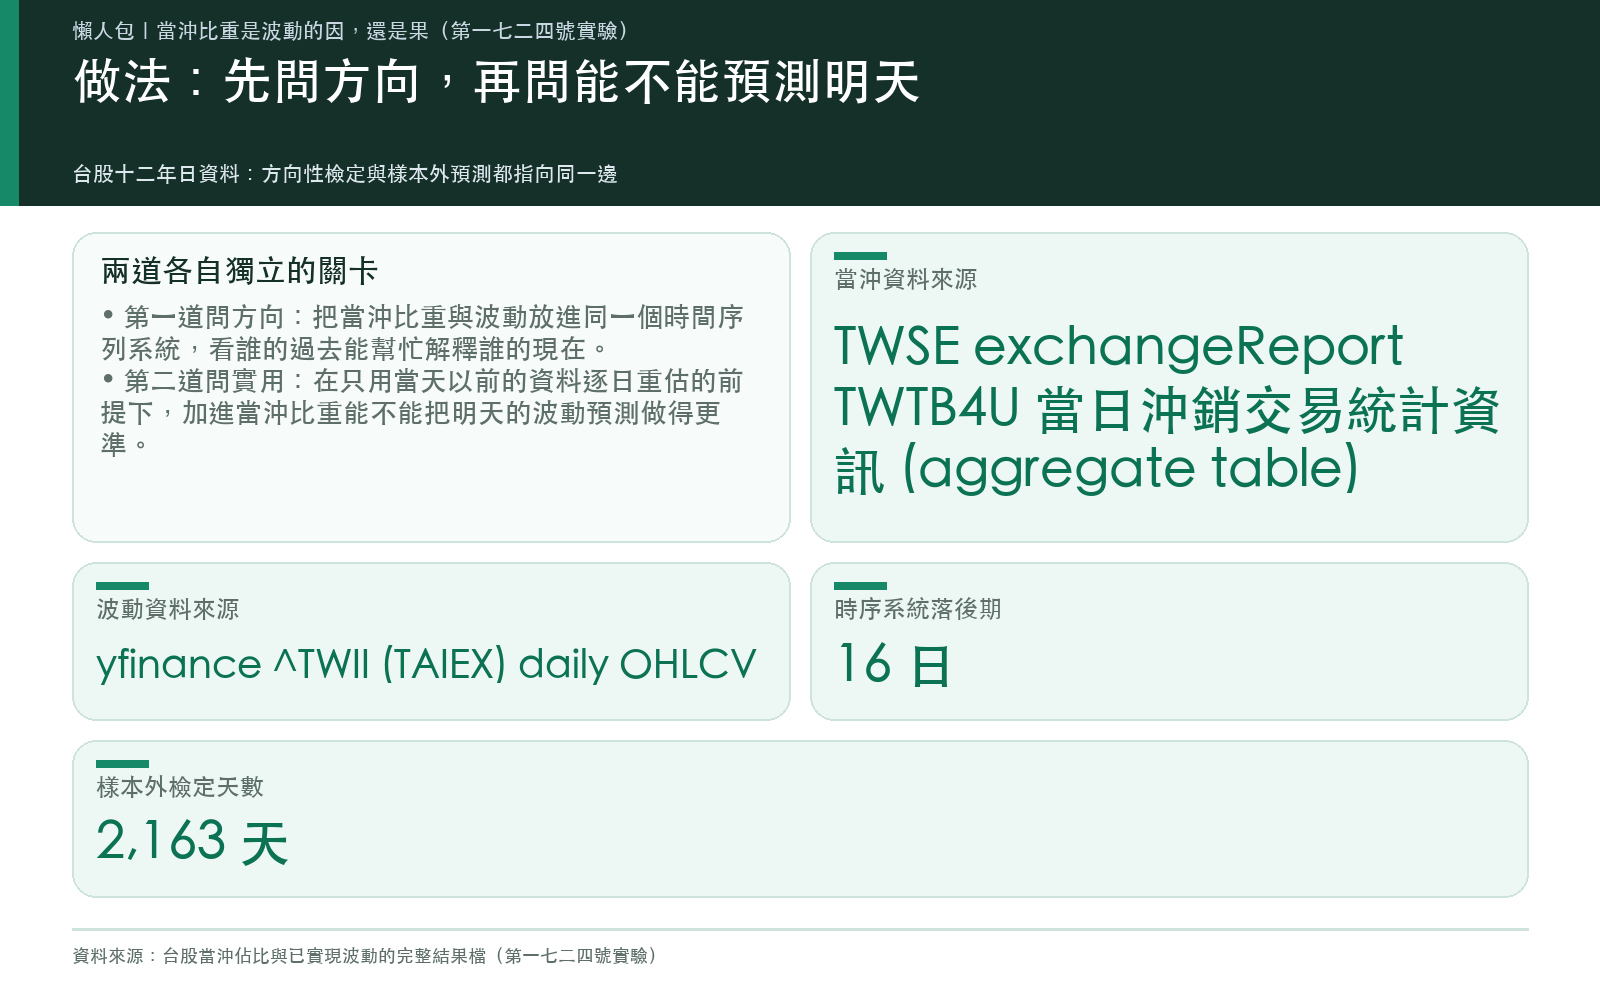
但它是一個可以直接查的問題,不必停在推理。台灣證交所每天公佈當日沖銷交易統計,資料從現股當沖上路那年就有;台股加權指數的每日高低開收也是公開的。把這兩條線並在一起,就能問一句:當沖比重高的那陣子,接下來真的比較晃嗎?
我們拿二〇一四年六月三十日到二〇二六年七月二十七日的 2935 個交易日跑了這題。
先看這兩條線長什麼樣
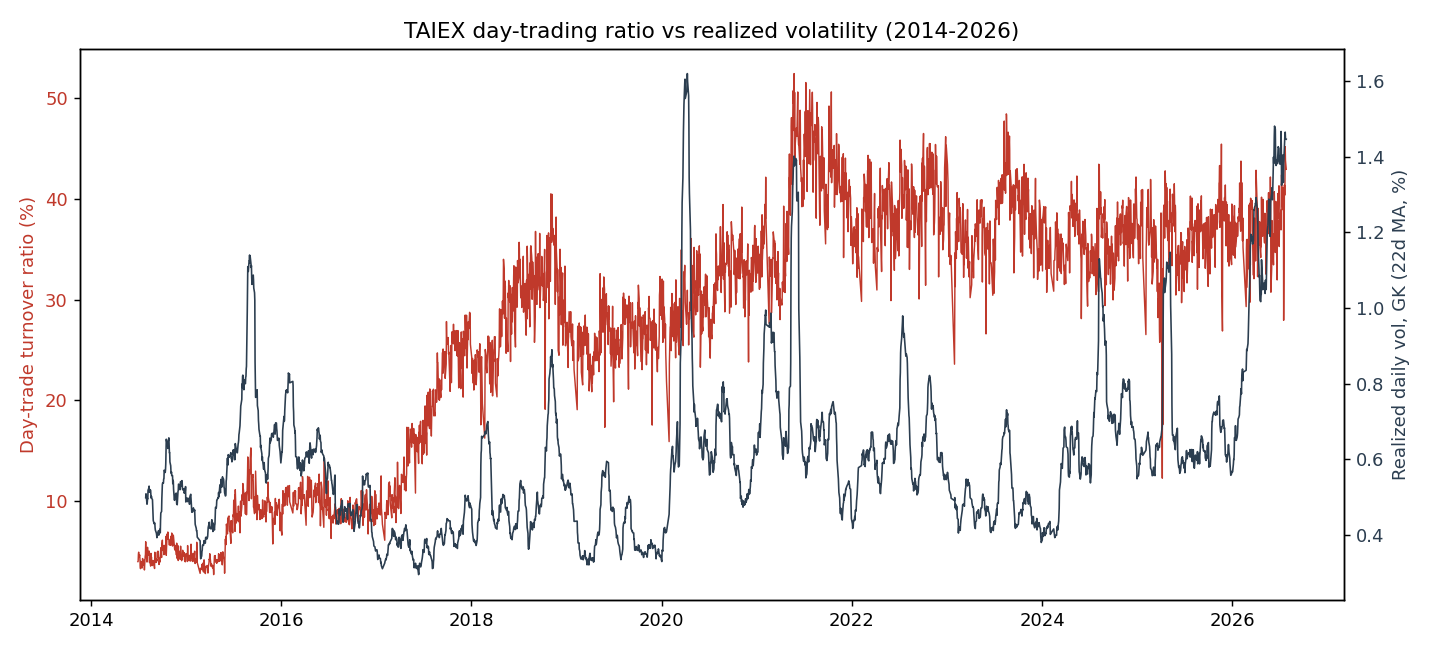
這十二年裡,當沖佔市場成交金額的比重平均是 27.6594%。最低的日子只有 2.705%,最高衝到 52.425% —— 那天市場上每兩塊錢的成交,就有一塊是當天買、當天賣掉的。
同一段期間,加權指數的日波動幅度平均是 0.6057%。
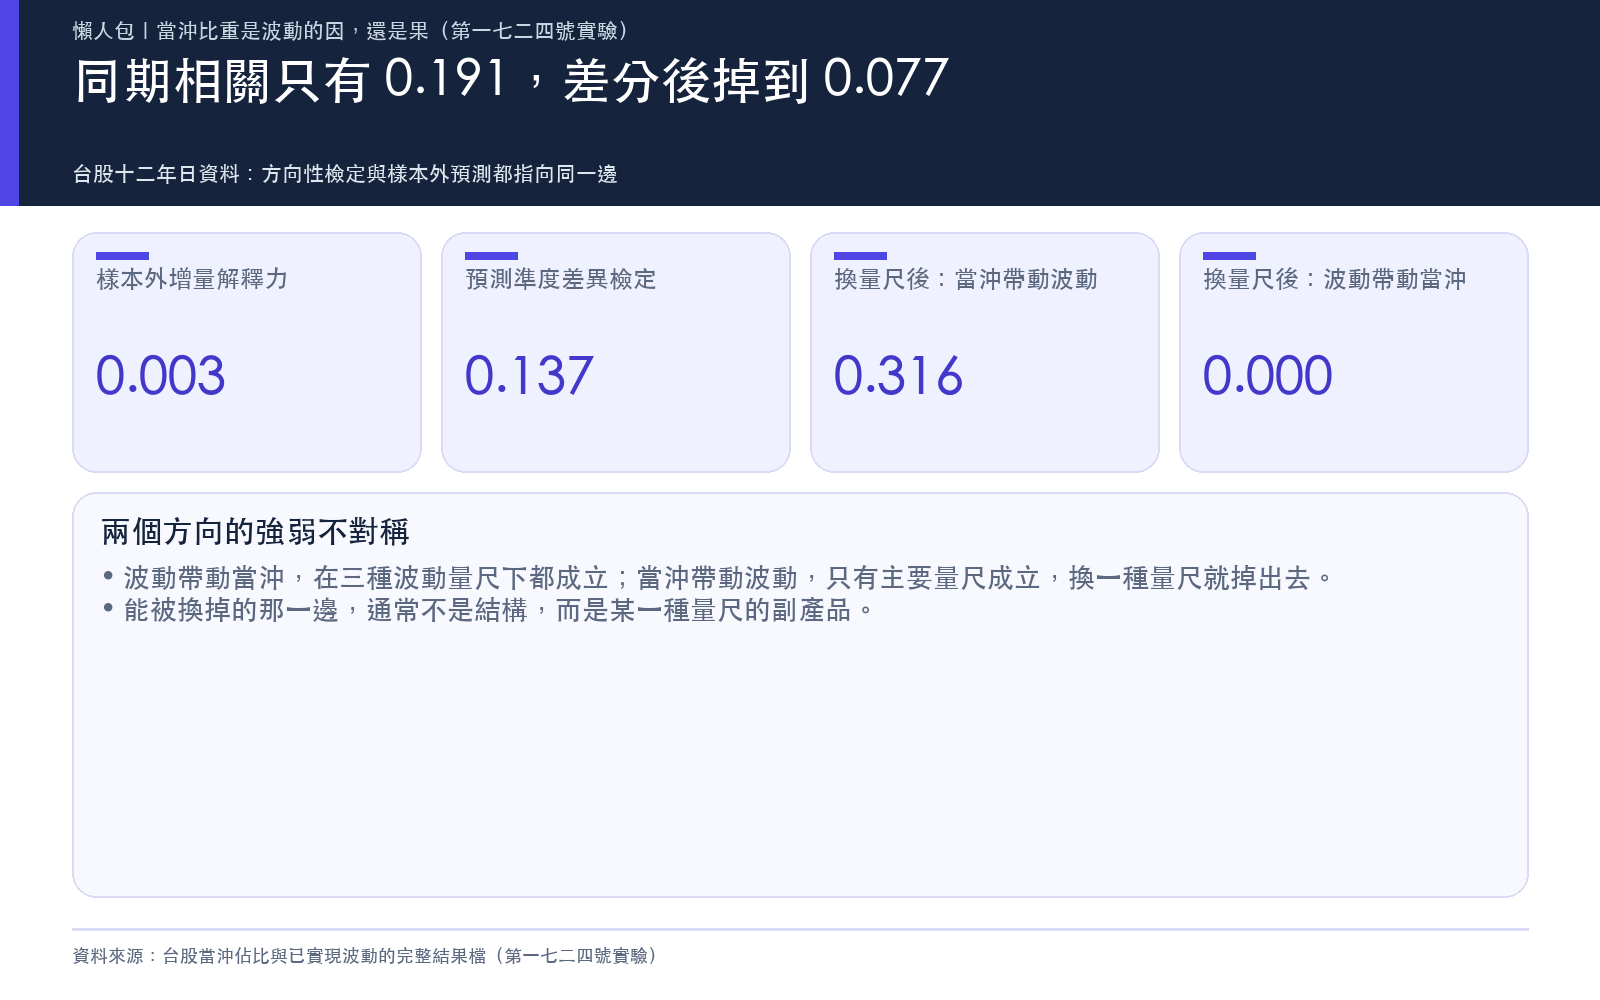
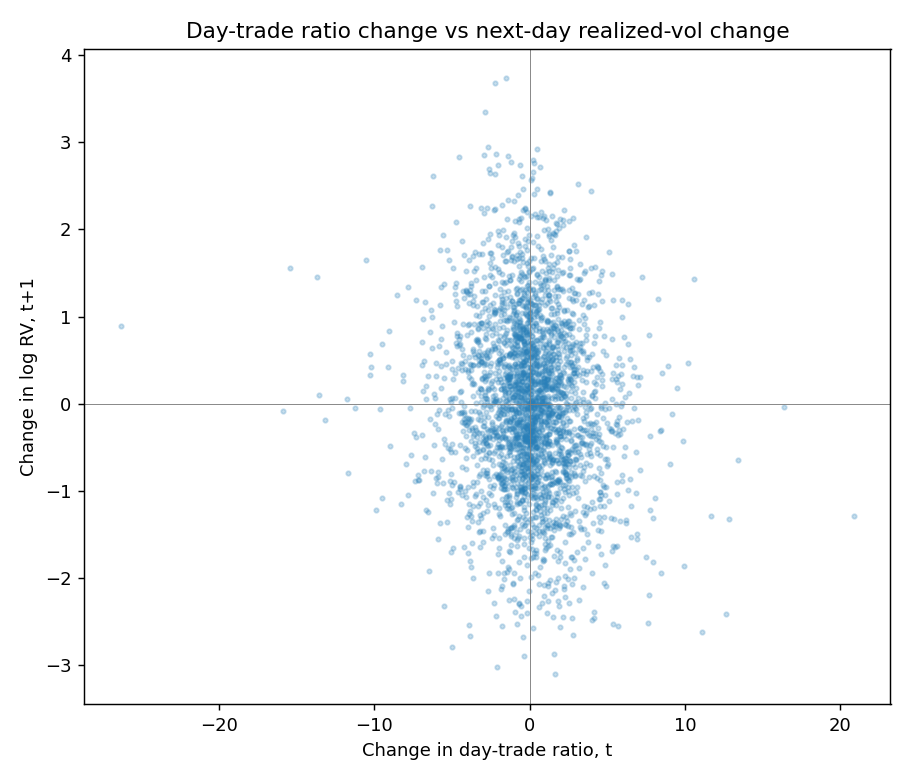
兩條線擺在一起,相關係數是 0.1908。這個數字的意思是:當沖比重高的時期,市場確實稍微晃一點,但關聯很弱。如果再把兩條線都取變動量(今天比昨天多了多少,而不是絕對水準),相關只剩 0.0768,幾乎看不到了。
第一個訊號就在這裡:大家以為的「當沖多、市場就亂」,在整整十二年的資料上只是一層很薄的關係。
誰在帶誰?把箭頭的方向測出來
弱相關還留下一個問題:這薄薄的關係,箭頭朝哪邊?
是當沖客把市場攪亂(當沖 → 波動),還是市場先亂起來、當沖客被機會吸引進場(波動 → 當沖)?兩種故事會產出同一個相關係數,光看相關分不出來。
分辨的方法是問一個帶時間順序的問題:知道過去這些天的當沖比重,對猜今天的波動有沒有幫助?反過來,知道過去這些天的波動,對猜今天的當沖比重有沒有幫助?兩邊各算一次,就知道哪個方向站得住。
結果不對稱。
「波動 → 當沖」這個方向,統計上極度顯著,p 值是 0.0。而且這個結論很硬:把波動的量尺換掉,從高低價區間估的波動換成另一種區間估法,再換成最陽春的收盤報酬平方,三種量尺得到的結論完全一致,都是 0.0。
「當沖 → 波動」這個方向就脆弱得多。用主要的波動量尺看,p 值是 7.9e-05,看起來也很顯著;但換成第二種量尺,p 值跳到 0.074808,已經過不了標準門檻;換成第三種,變成 0.316285,完全不顯著。
同一個結論,換一把量尺就垮掉,代表它撐在量尺的細節上,不是撐在現象本身。所以我們只能說:波動吸引當沖是站得住的;當沖推升波動是可能的,但這批資料撐不起來。
真正該問的:它能不能拿來預測明天
方向測完,還有一個更實際的問題。就算當沖比重跟波動有關係,你能不能拿它當預警燈用?
這題的公平打法是這樣:先建一個只看波動自己歷史的預測模型,昨天多晃、上週多晃、上個月多晃,拿這三個去猜明天。這是業界的標準基準線。然後把當沖比重加進去,看預測有沒有變準。
關鍵在「樣本外」:模型只能用它當下看得到的資料去估參數,然後去猜下一天,猜完才往前滾一天。不能拿全期資料回頭配一個好看的曲線。這樣跑出 2163 天的逐日預測。
加了當沖比重之後,預測的增量是 0.002891。
這個數字要這樣讀:把預測誤差減少的比例算出來,是千分之三。它不是零,但小到沒有任何操作意義。統計檢定也同意,比較兩個模型預測誤差的檢定,一個給出 p 值 0.137,另一個給 0.5973,都遠遠不到顯著。專門為這種「大模型包含小模型」情境設計的檢定給了單尾 0.0542,卡在門檻邊緣,既不能說有、也不能說完全沒有。
更關鍵的是,這個千分之三撐不過稍微變一下條件:
| 怎麼變 | 增量變成 |
|---|---|
| 主要設定 | 0.002891 |
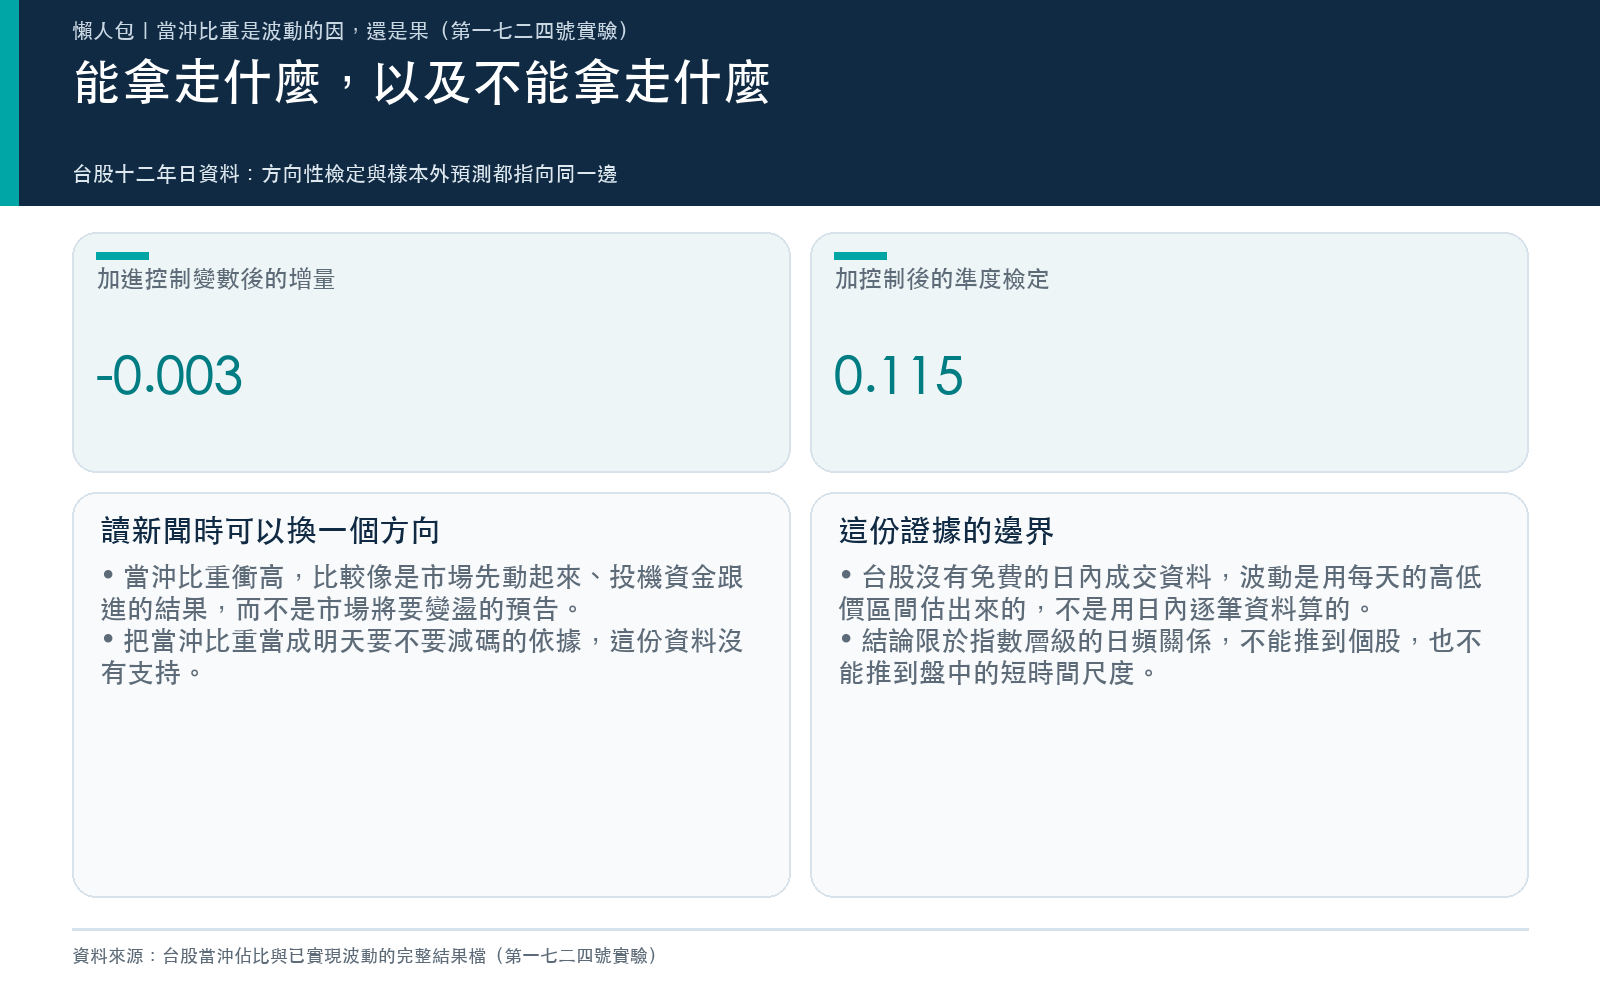
| 加進成交量等控制變數 | -0.002628 |
| 只看二〇二〇年以前 | -0.004276 |
| 只看二〇二〇年以後 | 0.02028 |
前兩種變化直接讓增量變成負的,加了當沖比重,預測反而更差。只有二〇二〇年以後那段是正的,但那段時間台股本來就經歷了一次成交結構的劇變,把它單獨拉出來看,比較像是撿到那段時期的特徵,不是一個穩定的規律。
一個真的有用的預測變數,不會在加兩個控制變數之後就翻面。
所以那句新聞該怎麼讀
回到開頭那句「當沖比重又創高,要小心了」。
這句話把因果講反了。資料支持的方向是:市場先晃起來,當沖客才被波動裡的機會吸引進場。當沖比重是市場已經動盪的一個結果,而不是動盪還沒來之前的預告。
這對你有兩個實際的意思。
第一,看到當沖比重創高的新聞,它的資訊含量接近於「前陣子市場已經很盪」,而那件事你自己看盤就知道了。它不會多告訴你明天怎樣。把它當減碼訊號,等於用一個落後指標做前瞻決策。
第二,如果你是當沖參與者,這個結論其實有另一面:波動確實會把人吸進場,而且這個吸力在資料上非常穩定。人多的時候往往就是已經亂的時候,不是機會剛開始的時候。
和先前那篇融資文章的關係
本站先前測過融資餘額與波動的關係(〈融資衝上去,波動就會跟著來嗎?0050 十二年資料只在一個情況下說是〉),那篇問的是槓桿部位的存量會不會推高波動,標的是 0050。這一篇問的是當沖這種當日進出的行為流量,標的是加權指數,而且多做了一道方向性檢定。兩篇同屬「散戶行為指標能不能預告波動」這個家族,但問的變數、標的與檢定都不同,結論也不是同一個:那篇找到一個條件成立的情況,這篇找到的是方向被講反了。
這份檢驗的限制
要講清楚它沒能回答什麼。
台股沒有免費的日內逐筆資料,所以這裡的波動是用每天的最高最低開收價估出來的區間波動,不是用五分鐘報酬算的真實已實現波動。這是一個近似。我們用三種不同的區間估法交叉檢查,結論在「波動帶動當沖」這個方向上三種都一致,在反方向上三種不一致,後者的脆弱本身就是結果的一部分,已經寫在上面。
另外,這裡看的是整體市場的當沖比重,不是個股。個股層次上當沖對價格的影響可能完全是另一回事,這份檢驗沒有觸及。
還有一點:這是一個關於「平均而言」的結論。它不排除在某些極端時刻,當沖確實放大了單日的價格跳動。它說的是,你沒辦法靠盯著這個數字,事先知道那些時刻什麼時候到。
資料來源 :台灣證券交易所當日沖銷交易統計(TWTB4U);台股加權指數每日開高低收(^TWII)。 期間 :二〇一四年六月三十日至二〇二六年七月二十七日,2935 個交易日。 實驗編號 :K1724。
懶人包圖組