四種恐慌指數放在一起比,最有用的不是你天天看的那一個——但差距小到幾乎不重要
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你打開財經 App,看到的那個「恐慌指數」是 30 天的 VIX。它不是唯一一個。CBOE 同時在報 9 天的 VIX9D、3 個月的 VIX3M,還有一個衡量「VIX 自己有多會跳」的 VVIX。
所以有個很自然的問題:如果要用恐慌指數來幫忙預測明天的股市波動,該挑哪一個?直覺上短天期的反應快,應該比較準。
我們把這件事跑完了。答案有點掃興,但掃興的地方正好是重點。
怎麼測的
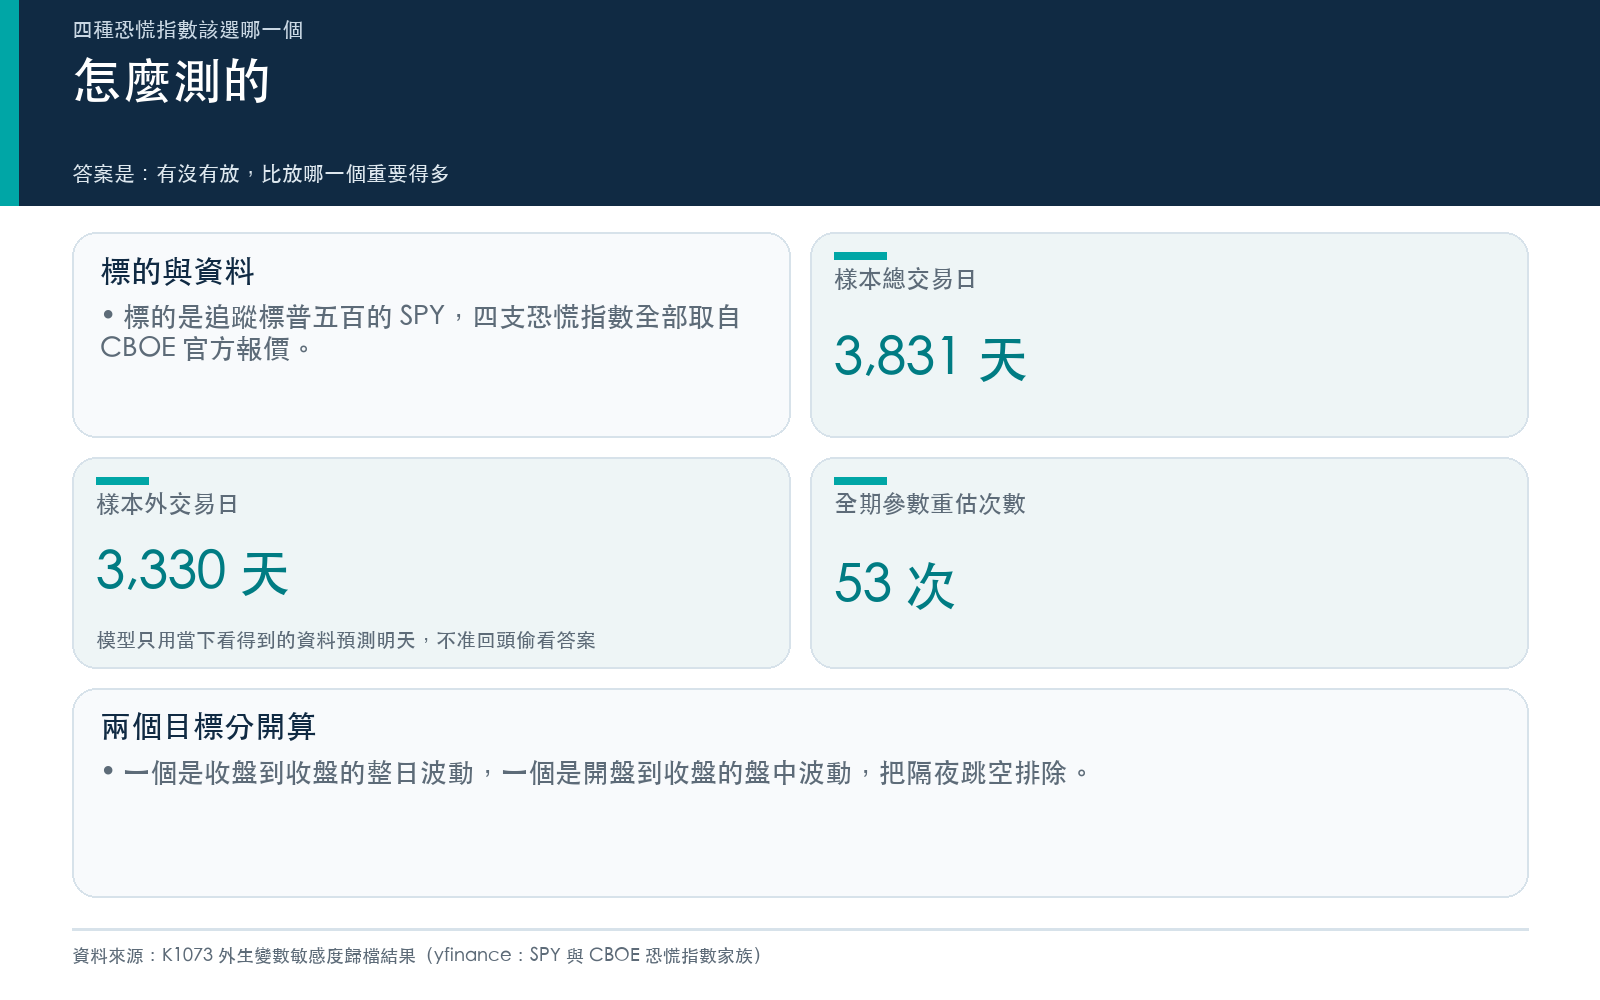
受測的是一個波動率預測模型,它的做法是把「當下市場有多恐慌」乘進模型,當作波動率的長期背景水位。這個位置原本一律放 30 天的 VIX。這次把它換成 VIX9D、VIX3M、VVIX,其他設定一個字都不動,然後看誰預測得比較準。
- 標的:SPY(追蹤標普 500 的 ETF)
- 期間:2011-01-04 到 2026-04-10,共 3,831 個交易日
- 樣本外:2013-01-02 起算,3,330 個交易日,約 13 年
- 做法:滾動 2,000 天視窗,每 63 天重新估一次參數,全期重估 53 次
- 對照組:一個完全不看恐慌指數的標準波動率模型
「樣本外」這三個字是這篇的重點。模型永遠只用當下看得到的資料去預測明天,不准回頭偷看答案。這樣測出來的差距才是你真的能拿到的。
兩個預測目標分開算:一個是收盤到收盤的整日波動,一個是開盤到收盤的盤中波動(把隔夜跳空排除掉)。
結果一:四個都贏,而且不是勉強贏
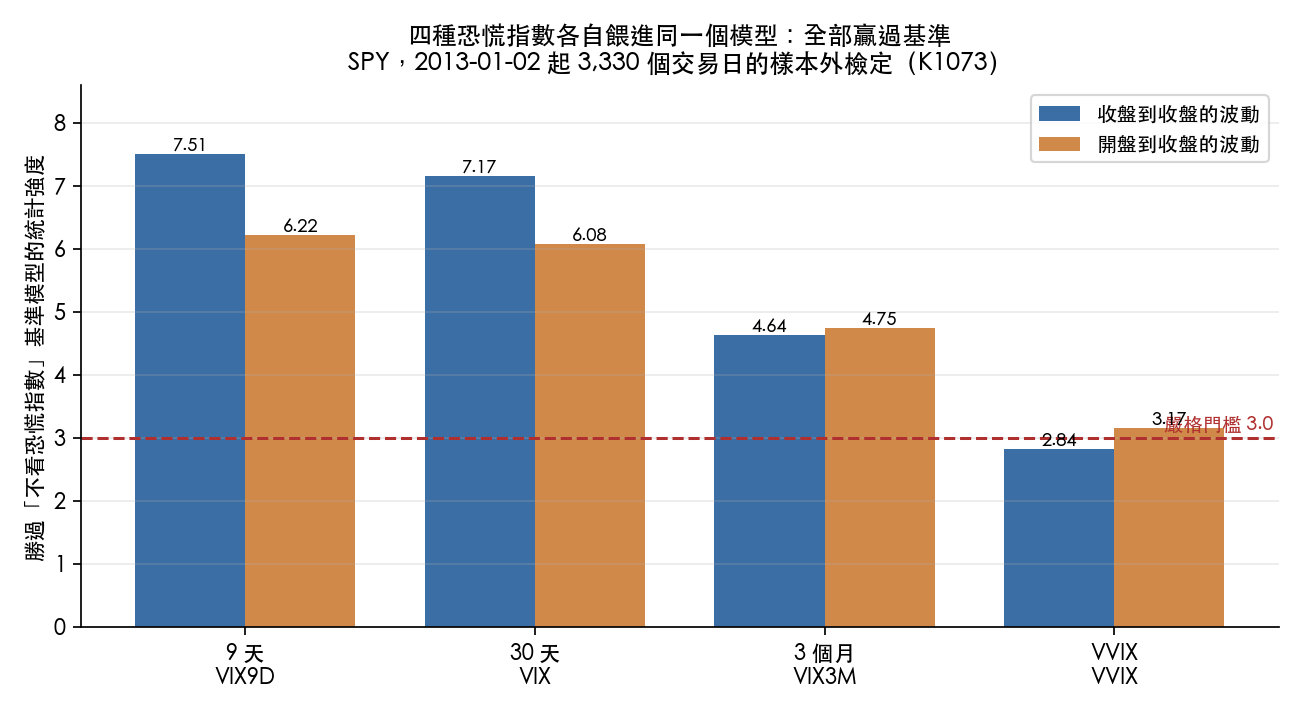
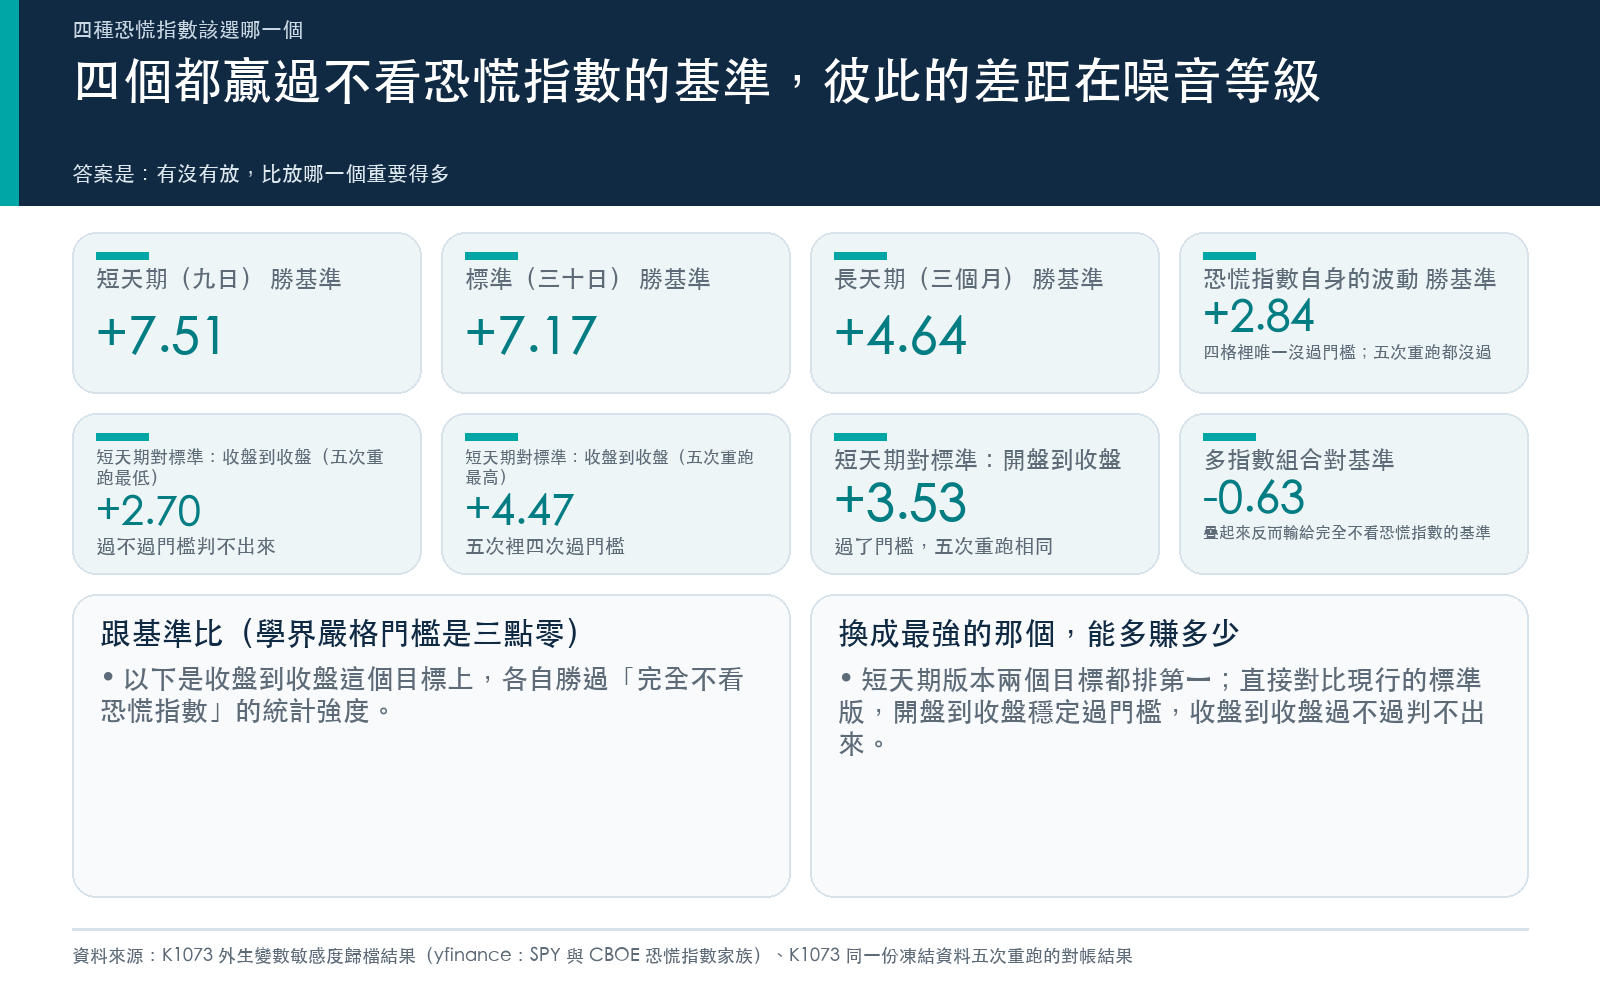
先看跟「不看恐慌指數」的基準模型比。學界判定兩個預測模型誰比較強有個嚴格門檻,統計強度要超過 3.0 才算數。
| 恐慌指數 | 收盤到收盤 | 開盤到收盤 |
|---|---|---|
| VIX9D(9 天) | +7.51 | +6.22 |
| VIX(30 天) | +7.17 | +6.08 |
| VIX3M(3 個月) | +4.64 | +4.75 |
| VVIX(波動的波動) | +2.84 | +3.17 |
粗體是過了門檻的。八格裡過了七格。唯一沒過的 VVIX 在收盤目標上,表列的 +2.84 是歸檔值;把同一份凍結資料重跑五次,這一格落在 +2.07 到 +2.84 之間, 五次都沒過門檻 。
這代表什麼? 恐慌指數這個資訊本身是真的有用的,而且不挑天期 。你隨便抓一個丟進去,都比不放好。
結果二:彼此比,差距小到站不住
真正的問題是:既然都有用,換成最強的那個能多賺多少?
VIX9D 兩個目標都排第一。它跟現行的 30 天 VIX 直接對比:
- 收盤到收盤:統計強度落在 +2.70 到 +4.47 之間(五次重跑有四次過 3.0)— 過不過門檻,這份資料判不出來
- 開盤到收盤:統計強度 +3.53 — 過了,且五次重跑逐位相同
開盤到收盤那一格過了,收盤到收盤那一格則是連「有沒有過」都不穩定。而且換過去之後預測誤差的改善幅度只有大約 0.2% 到 0.3%。
再看一個更直白的數字。這四個指數彼此的相關係數:VIX 跟 VIX9D 是 0.972,VIX 跟 VIX3M 是 0.972。它們有 97% 的時間在講同一件事,剩下 3% 不夠撐起一個「換過去比較好」的結論。只有 VVIX 相對獨立(跟 VIX 相關 0.692),而 VVIX 正好是四個裡面最弱的那個。
VIX9D 還有一個現實面的缺點:它的歷史只回推到 2011 年,VIX 有 1990 年以來的資料。為了大約 0.2% 到 0.3% 的改善,砍掉 20 年可用樣本,划不來。
結果三:加在一起反而更糟
如果單一個不夠,兩個一起放呢?我們試了兩種:
用期限結構斜率 (3 個月減 30 天,市場常拿它當恐慌的形狀指標)當第二個變數:
- 收盤到收盤:在 -1.10 到 +1.48 之間跳動, 連正負號都不固定
- 開盤到收盤: -0.28 ,五次重跑逐位相同
開盤到收盤那一格確實是負的,代表加了以後比單用 VIX 還差,只是差得不顯著。收盤到收盤那一格則連方向都判不出來。
把多個指數一起塞進去 的組合設定更難看。在收盤到收盤這個目標上,統計強度掉到 -0.63 —— 它輸給了那個完全不看恐慌指數的基準模型 。多給模型資訊,模型反而變笨了。
這在統計上有個乏味但真實的解釋:這些指數彼此 97% 重疊,硬要模型同時估計它們各自的貢獻,估出來的參數會極度不穩,樣本外就開始亂噴。我們檢查了參數的波動程度,組合設定正是最不穩的一群。
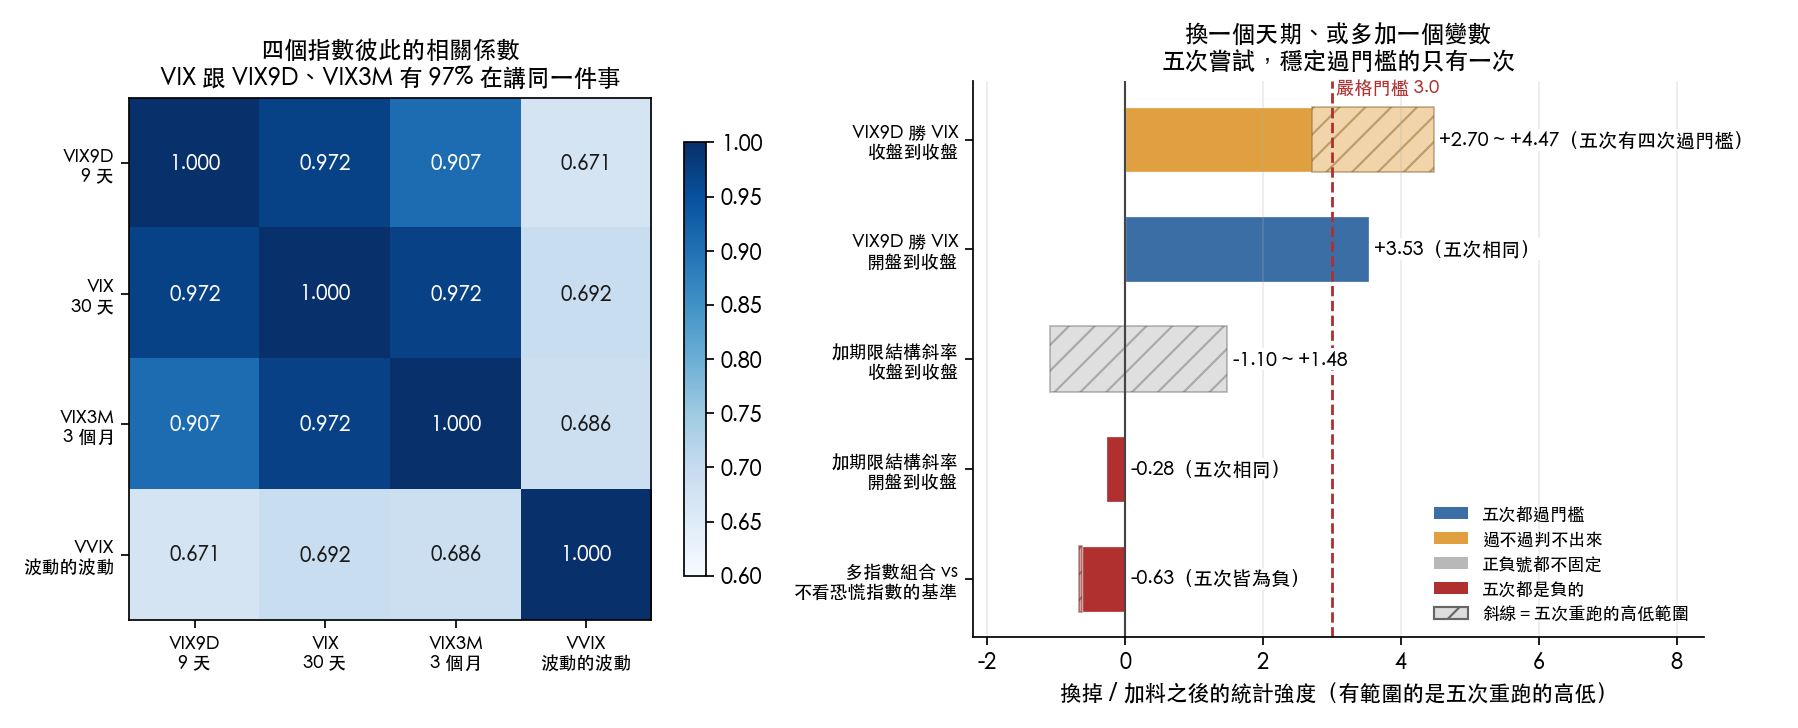
左邊那張圖說明了為什麼:除了 VVIX,其他三個幾乎是同一條線的不同平滑版本。右邊是五次嘗試改進的成績單,穩定過門檻的只有一次,最下面那條負的就是組合設定輸回基準的那一格。
所以,你該看哪個
這份實驗的結論不是「換 VIX9D」,是「這個選擇沒你想的重要」。
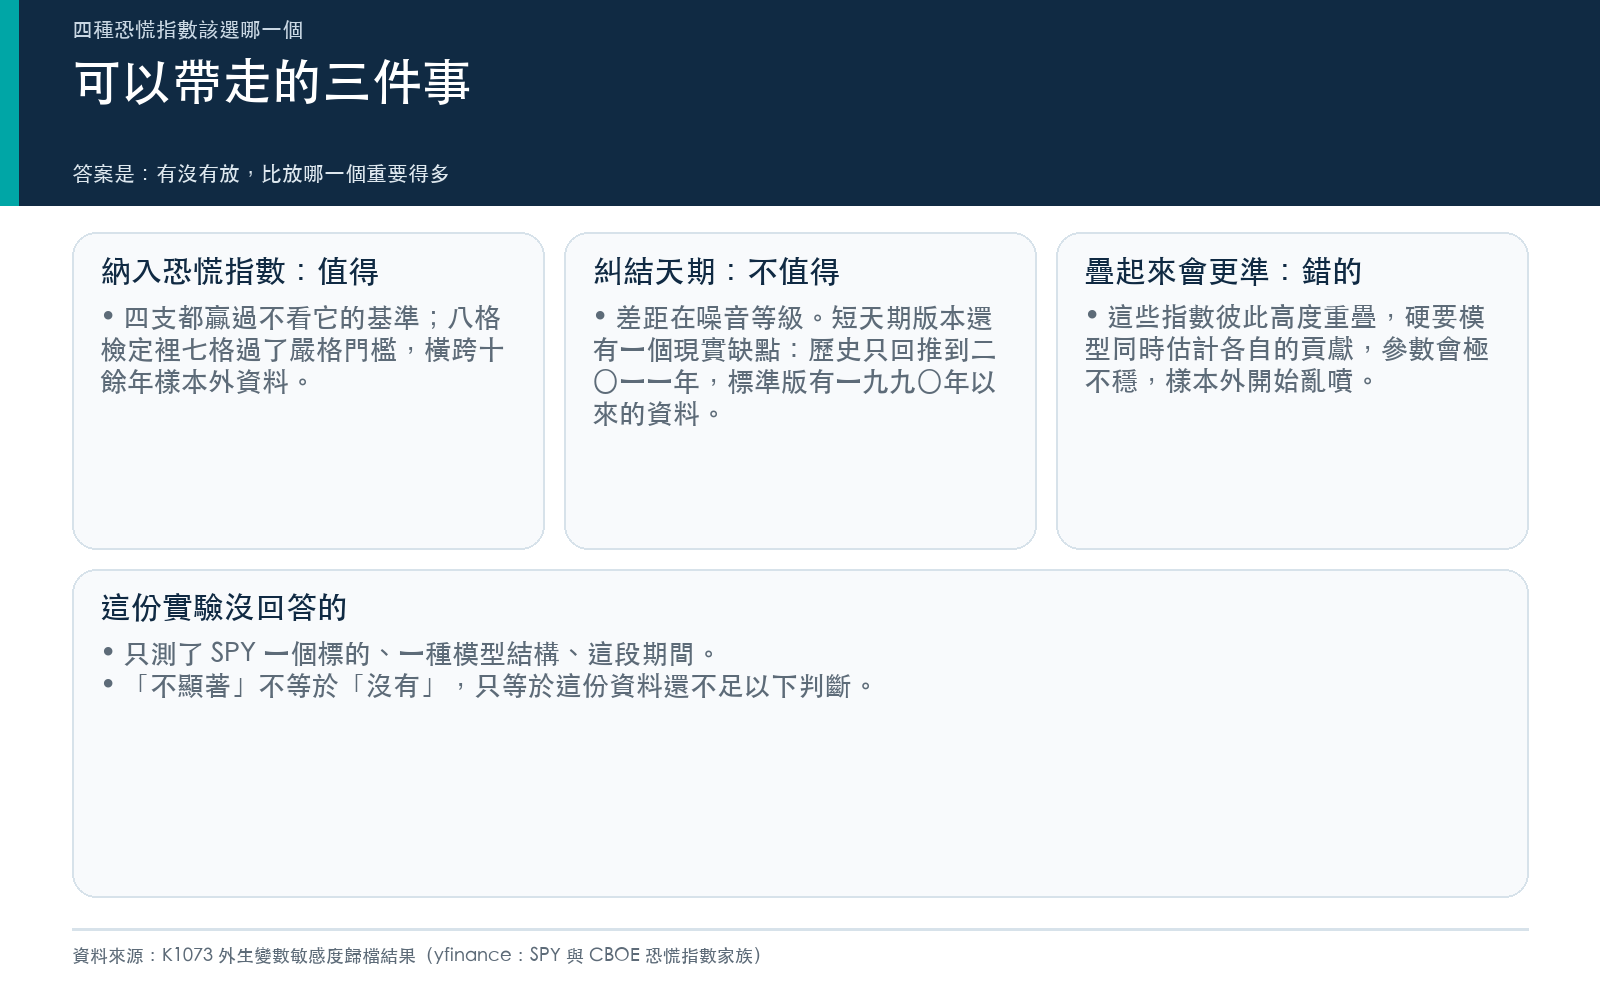
如果你在用某種形式的波動率判斷來調整部位,那麼把恐慌指數納入考量的效果是紮實的(統計強度 +3.17 到 +7.51,13 年樣本外)。至於納入哪一個天期,四個都行,差距在噪音等級。
反過來說,如果你花時間在糾結「該看 9 天還是 30 天的 VIX」,這個問題的答案值不了多少錢。真正會傷到你的是另外兩件事:一是完全不看;二是以為多看幾個、把它們疊起來就會更準,那個組合設定的 -0.63 就是代價。
我們自己的研究流程也照這個結論走:主要設定繼續用 30 天的 VIX(歷史長、市場共識高),VIX9D 留在附錄當穩健性檢查,用來證明結論不依賴特定天期。
這份實驗沒有回答的
它只測了 SPY 一個標的、只測了一種模型結構、只在這 13 年裡成立。VVIX 在其中一個目標上沒過門檻,也不代表它在別的市場或別的模型裡沒用,它衡量的東西本來就跟前三個不同。
還有一個誠實的限制:VIX9D 在兩個目標上都排第一,這個方向是一致的;強度在開盤到收盤上過了嚴格門檻,在收盤到收盤上過不過判不出來。「不顯著」不等於「沒有」,只等於「這份資料還不足以下判斷」。我們寫「差距小到不重要」,講的是以現有證據能站住的話。
資料來源:yfinance(SPY、^VIX、^VIX9D、^VIX3M、^VVIX)。完整設定、參數與檢定明細見實驗紀錄 K1073。
懶人包圖組