0050 的成分股一股沒動,只把報酬改用美元記,VIX 就開始說得上話
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
如果你長期看盤,大概接受過一個說法:VIX 漲上去,代表市場要亂了,該把部位縮一縮。
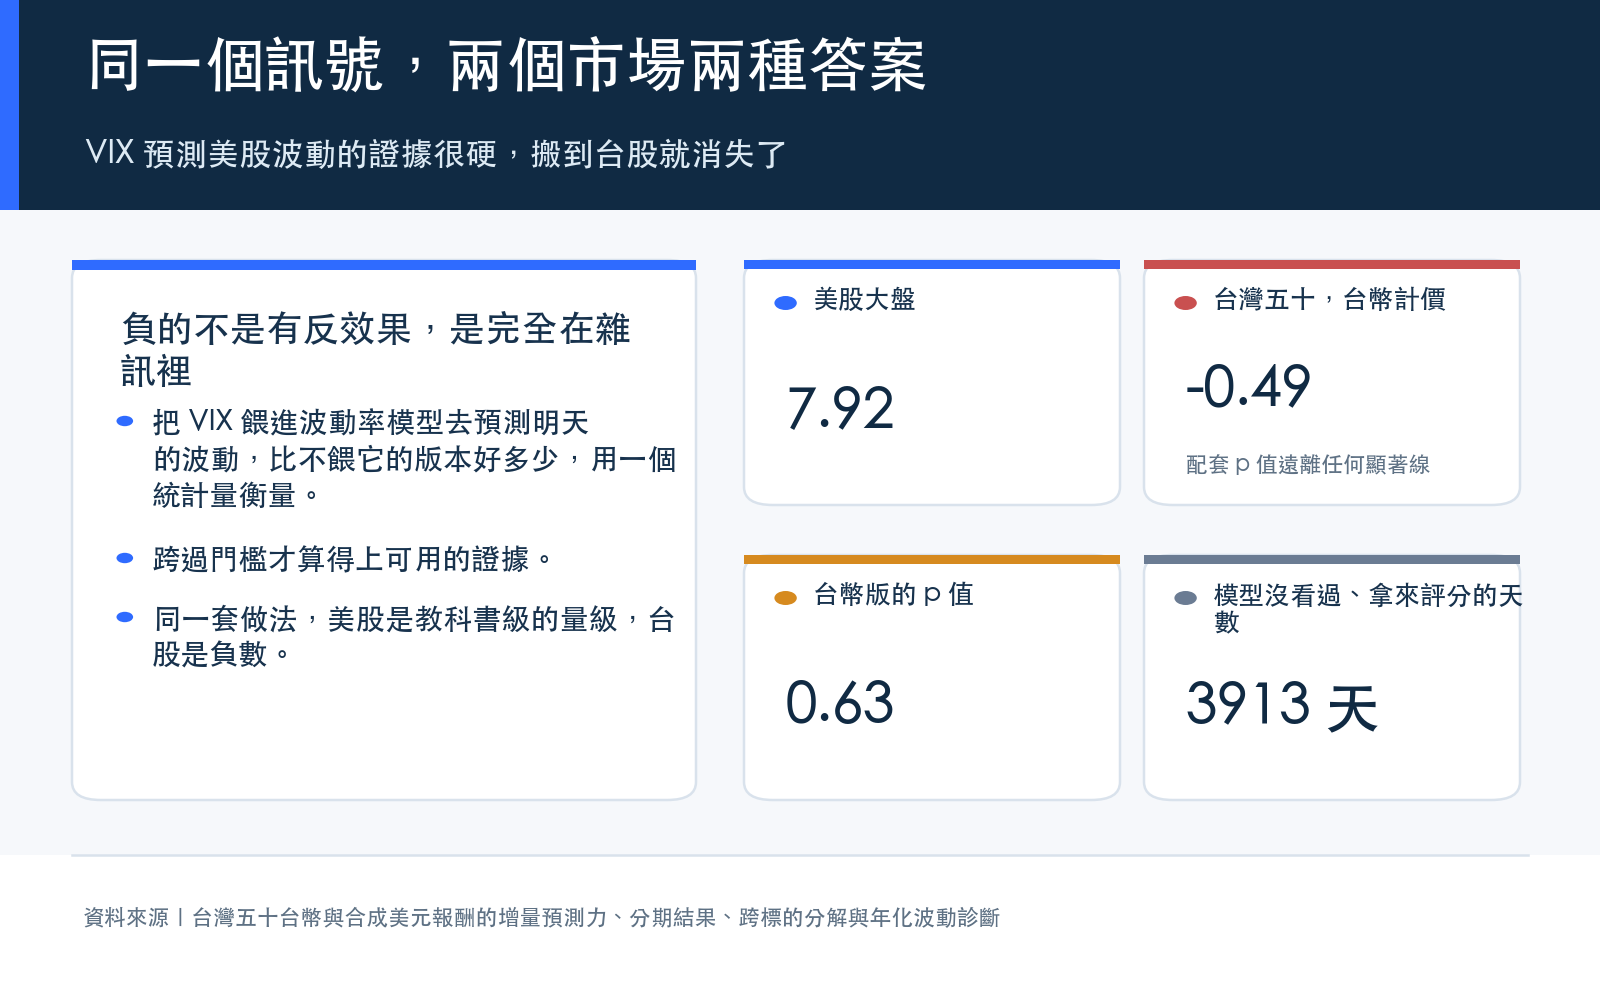
這個說法在美股身上有很硬的證據。把 VIX 餵進波動率模型,去預測 SPY 明天的波動,比不餵它的版本好,強度是 7.92。這個數字是統計上的 t 值,超過 3.0 就算得上可用的證據,7.92 已經是那種不用爭論的量級。
同一套做法搬到台灣,數字是 -0.49。
不是變弱,是負的。加了 VIX 之後,模型預測 0050 的波動反而略微退步。負號在這裡的意思不是「VIX 有反效果」,是「這點差距完全在雜訊範圍內」,配套的 p 值是 0.63,離任何一條顯著線都很遠。
這個落差很久沒有人給出乾淨的答案。
兩個嫌疑犯
擺在檯面上的解釋有兩個。
第一個是成分股。台灣人買 0050,買的是台灣證交所掛牌的前五十大。美國人要買台股,多半是買 EWT 這種在美國掛牌的台灣指數 ETF,而 EWT 追的籃子跟 0050 不完全一樣,裡面有 ADR,也有一些不在台灣掛牌的名字。籃子不同,波動當然不同。
第二個是計價幣別。0050 的報酬是用台幣算的,EWT 的報酬是用美元算的。而 VIX 本來就是一個美元市場的壓力指標,它在恐慌的是美元資產的持有者。
這兩個嫌疑犯過去一直混在一起,因為在真實世界裡你找不到「成分股相同但幣別不同」的標的。
把嫌疑犯分開的做法很土
K1083 的做法簡單到有點無聊:不去找那種標的,直接造一個。
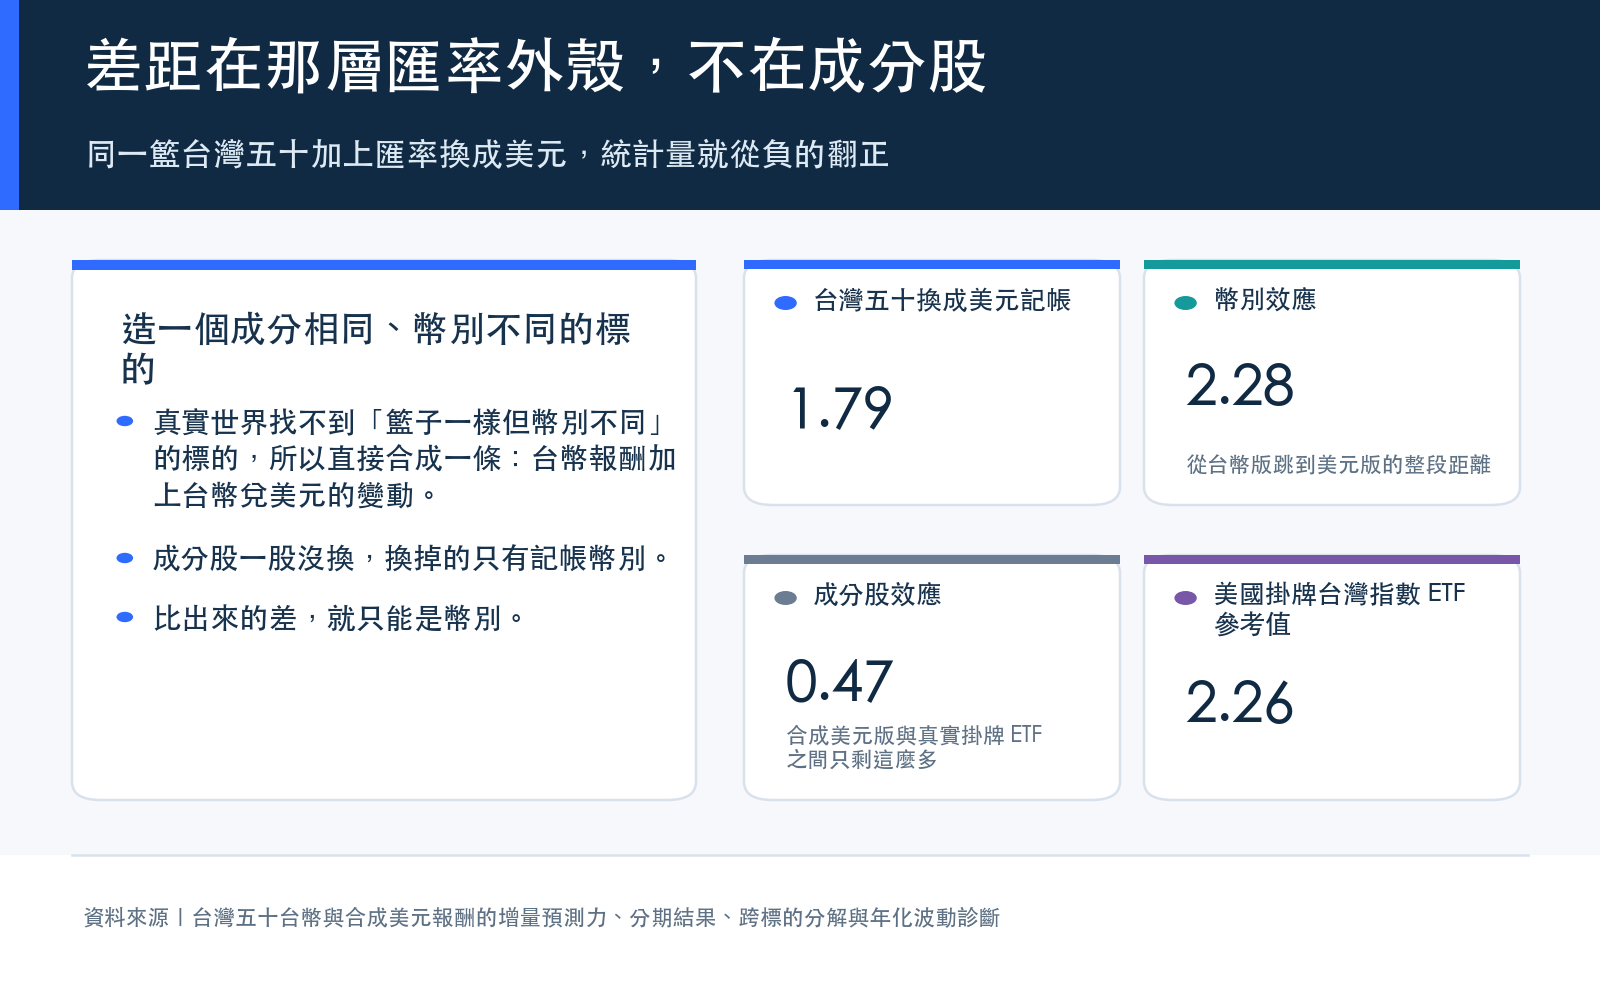
拿 0050 每天的台幣報酬,加上那天台幣兌美元的變動,就得到一個合成的美元報酬。這一籃股票的成分一股都沒有換,換掉的只有記帳用的幣別。
拿這條合成序列跑一次完全一樣的流程:一樣的模型、一樣的兩千天滾動視窗、每六十三個交易日重估一次參數,全期一共重估了六十四次,然後把兩邊的成績放在一起比。
比出來的差,就只能是幣別。
資料從 2005 年抓到 2025 年底,真正拿來評分的是模型沒看過的 3913 天。
差距幾乎全在那層外殼上
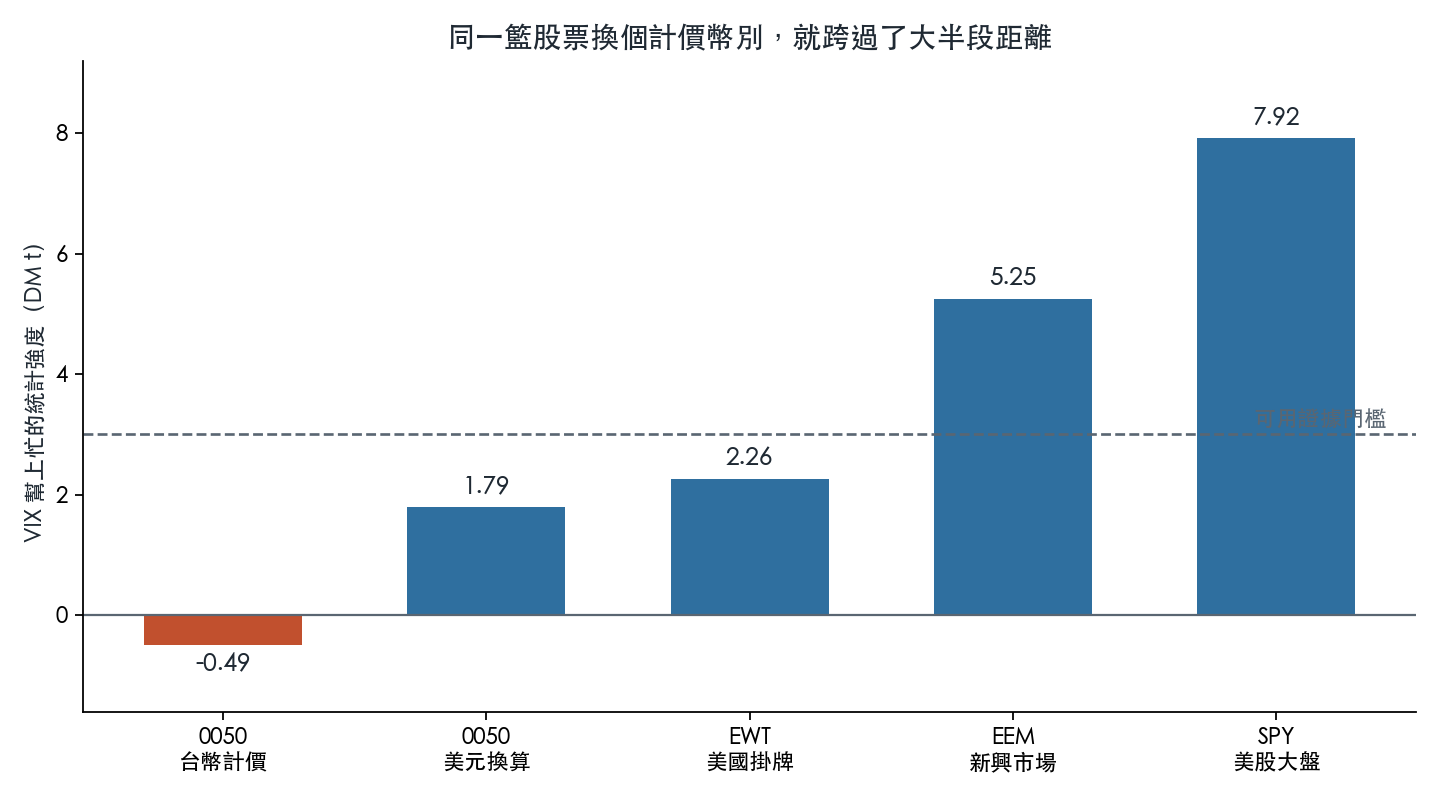
台幣計價的 0050 是 -0.49。同一籃股票換成美元記帳,變成 1.79。
中間那一跳是 2.28。
而 EWT 這個真正在美國掛牌、籃子也不一樣的標的,數字是 2.26。合成美元版跟它只差 0.47,那 0.47 就是成分股差異能解釋的部分。
換句話說,過去以為要靠「籃子不一樣」才能解釋的那段落差,其實幾乎不需要它。把台股的報酬改用美元記,就已經走完大半段路了。
再往上兩級是 EEM 的 5.25 跟 SPY 的 7.92。從單一國家走到新興市場一籃,再走到美股本身,VIX 講得上話的程度是一路遞增的。這條梯子讀起來很順,順到讓人想直接下結論。
但這條梯子是平均值,不是常態
這是這篇跟先前那些跨市場報導最不一樣的地方。
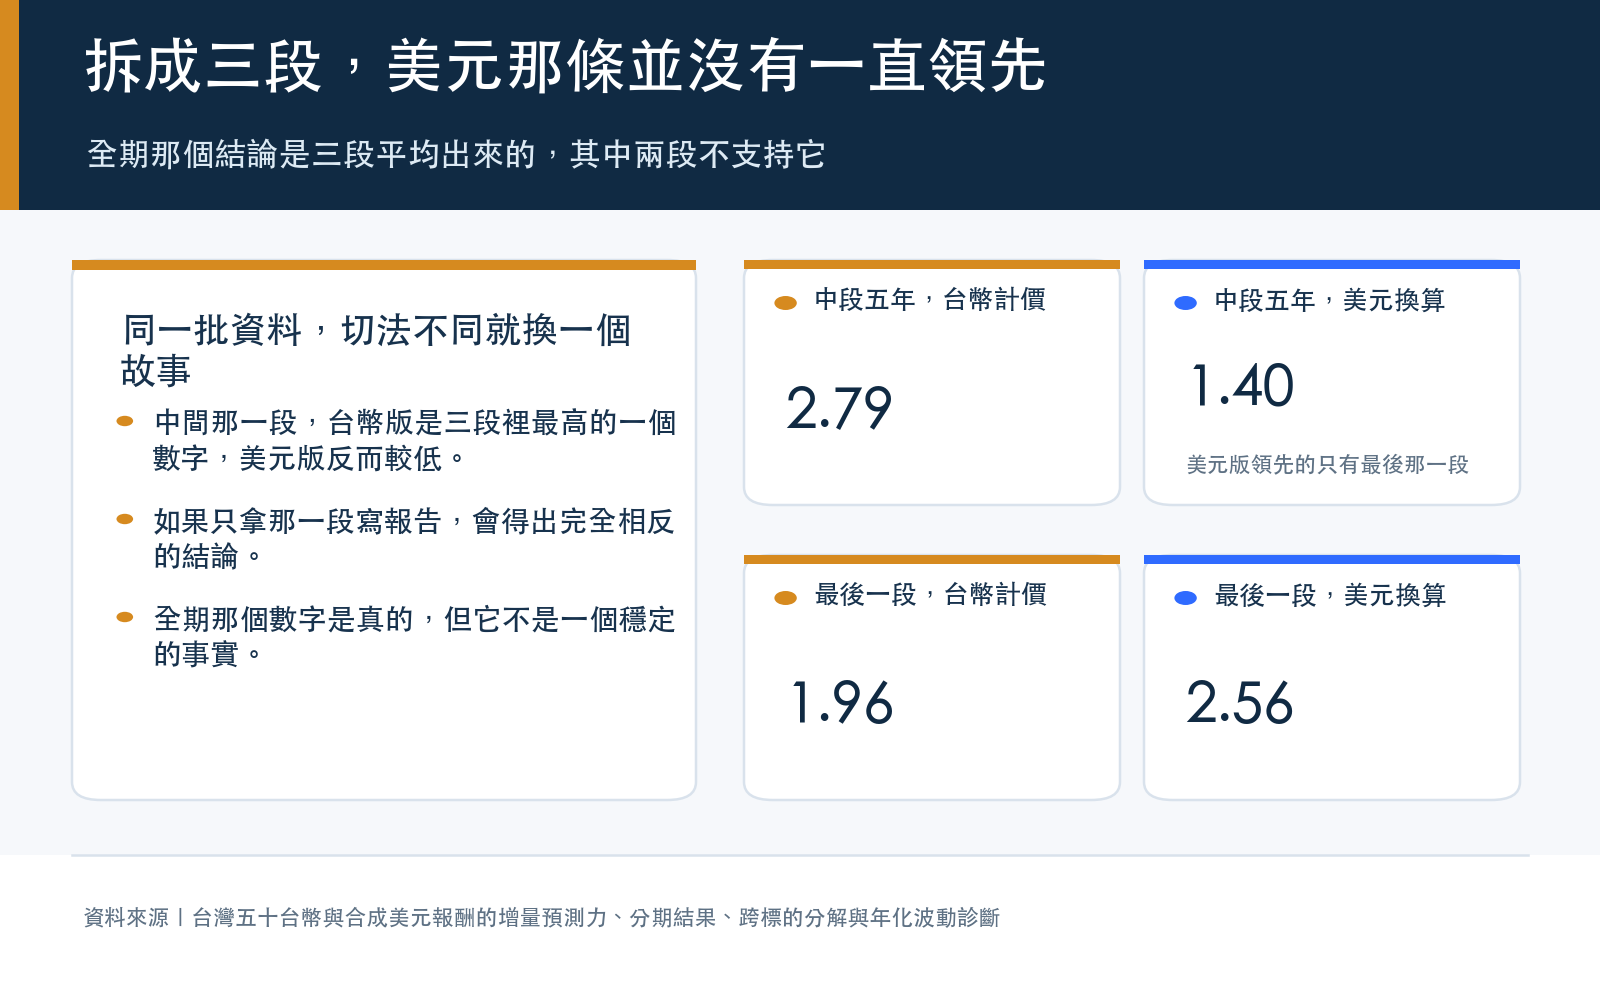
上面那張圖是全期 3913 天壓成一個數字的結果。壓縮本身沒有錯,錯的是把它當成一個穩定的事實。把同一份資料切成三段重跑一次,圖就變成這樣。
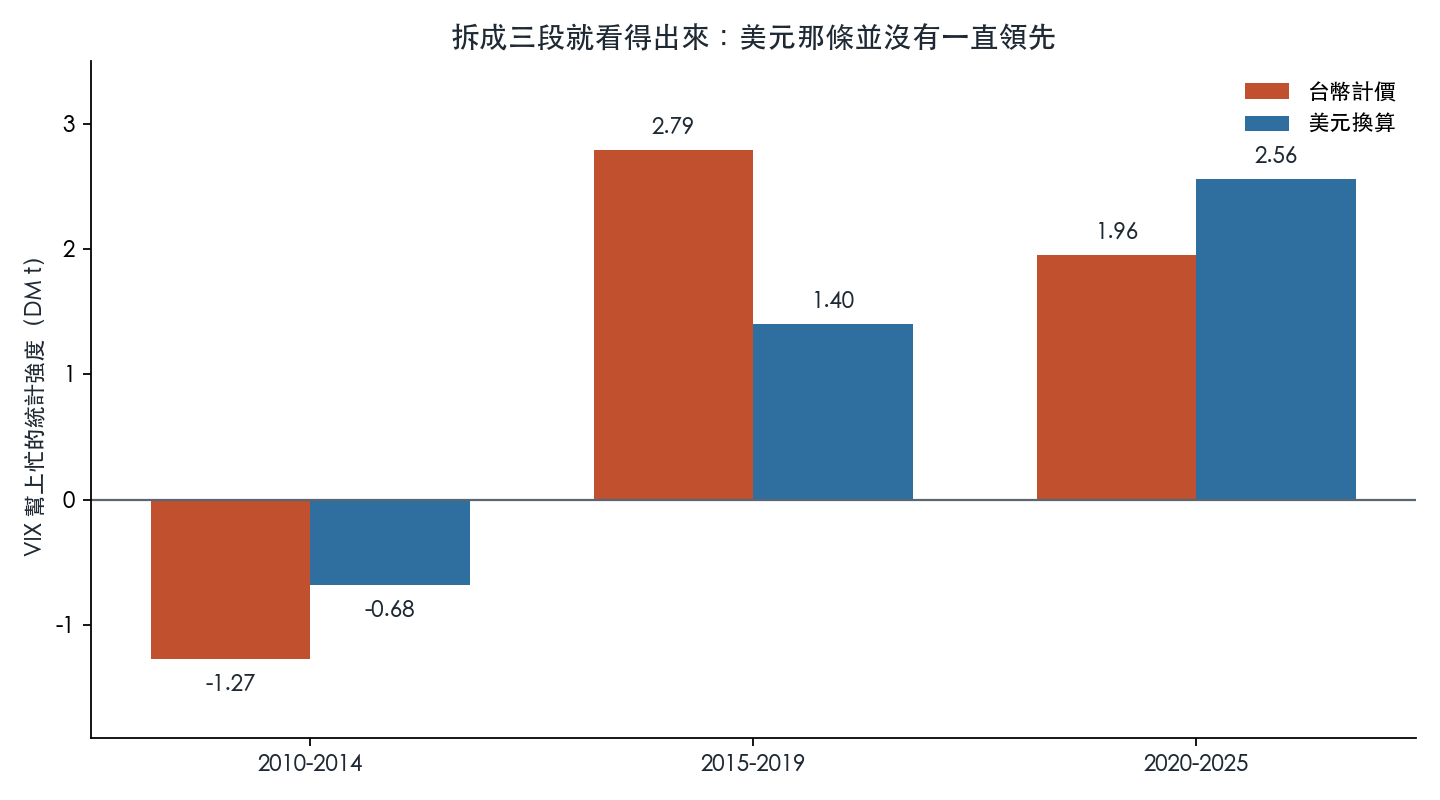
| 期間 | 台幣計價 | 美元換算 | 評估天數 |
|---|---|---|---|
| 2010-2014 | -1.27 | -0.68 | 1237 |
| 2015-2019 | 2.79 | 1.40 | 1219 |
| 2020-2025 | 1.96 | 2.56 | 1457 |
三段裡,只有最後一段是美元版領先。
第一段兩邊都是負的,誰也沒有預測力,美元版只是比較不差。第二段整個反過來,台幣版的 2.79 是三段裡最高的一個數字,而美元版只有 1.40。
如果 2019 年底有人只拿那一段資料寫報告,他會得出完全相反的結論:VIX 對台幣計價的台股才有用,換成美元反而變鈍。
同一批資料、同一套模型,切法不同就換一個故事。這不是說全期那個 2.28 是假的,它是真的;但它是三段平均出來的東西,而其中兩段並不支持它。
還有一件事:換了幣別也還沒到可用門檻
前面說過,3.0 是這類檢定裡的可用門檻。
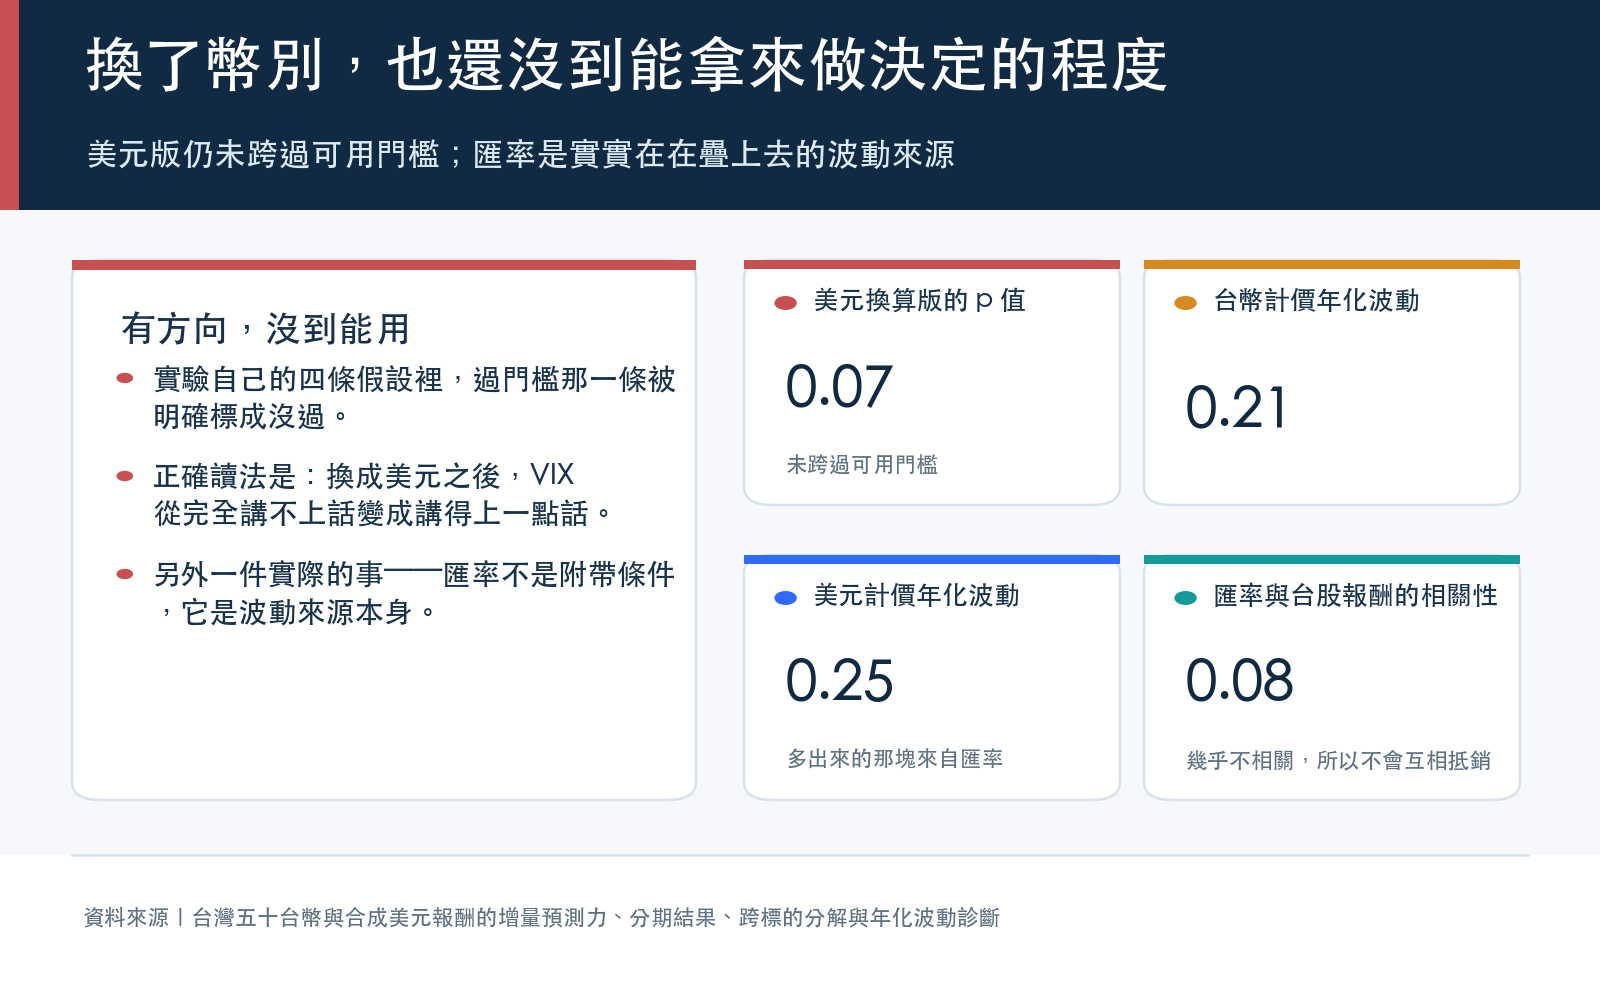
美元換算版是 1.79,配套 p 值 0.07。以研究的標準來說,這叫做有方向、沒到能拿去用的程度。
實驗自己的四條假設裡,這條就是被明確標成沒過的那一條。合成美元版接近 EWT 的預期成立了,幣別效應大的預期成立了,成分股效應接近零也成立了,只有「過門檻」沒有。
所以正確的讀法不是「換成美元 VIX 就能用了」,是「換成美元之後,VIX 從完全講不上話變成講得上一點話,但還是不到能靠它做決定的程度」。
這對持有 0050 的人是什麼意思
三件事。
第一,你在台灣看著 VIX 決定要不要減碼 0050,這個動作背後的證據比你以為的薄。全期數字是負的,最好的那一段也只有 2.79,而且那一段是特例不是常態。
第二,如果你持有的是美元計價的台股曝險,不管是 EWT 還是海外券商的部位,VIX 對你的參考價值確實比較高一點。差別是真的,就是還沒大到能單獨當訊號用。
第三,也是最實際的一點:匯率不是附帶條件,它是波動來源本身。同一籃股票,用台幣算年化波動是 0.21,換成美元算是 0.25,而匯率自己的年化波動是 0.12。匯率跟台股報酬的相關性只有 0.076,幾乎不相關,所以它不會互相抵銷,是實實在在疊上去的。
換個角度看,這也解釋了為什麼 VIX 對美元版比較有話說:美元版的波動裡本來就混進了一塊匯率,而匯率跟美元市場的壓力是連動的。VIX 抓到的是那一塊,不是台股那一塊。
這份結果的邊界
該講清楚的限制講完。
這是一個合成序列,不是真的可以買到的東西。實務上你要把台幣曝險換成美元曝險,會有避險成本、有基差,這些都沒有算進去。
分解出來的三段(幣別、成分股、再往上到新興市場)都是拿不同實驗的結果對接起來的,資料期間與標的不完全一樣,所以它們是可讀的量級對比,不是可以逐項相加的精確帳。
還有前面那張切三段的圖,它本身也只有三個切點,切法再換一次,數字還會再動一次。它能證明的是「全期那個數字不穩定」,不能反過來證明哪一段才是真相。
資料來源 :VolPred 實驗 K1083(0050.TW 台幣與合成美元報酬的 VIX 增量預測力對照,2026-04-12 完成)。資料期間 2005-07-01 至 2025-12-31,滾動視窗 2000 天、每 63 天重估、共 64 次重估,樣本外評估 3913 天,seed 42。合成美元報酬由 0050.TW 台幣對數報酬加上 TWDUSD=X 對數變動構成,成分股完全不變。全期 DM t:台幣 -0.49(p 0.63)、美元換算 1.79(p 0.07)。跨標的參考值 EWT 2.26 來自 K1082、EEM 5.25 來自 K1081、SPY 7.92 來自 K1075。全部數字對應 experiments/k1083/k1083_results.json。判定:幣別效應大、成分股效應近零,但美元版仍未通過 3.0 門檻。
懶人包圖組