油價逼近百美元、銅價再創高:同樣是商品上漲,風險尺卻不能共用
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
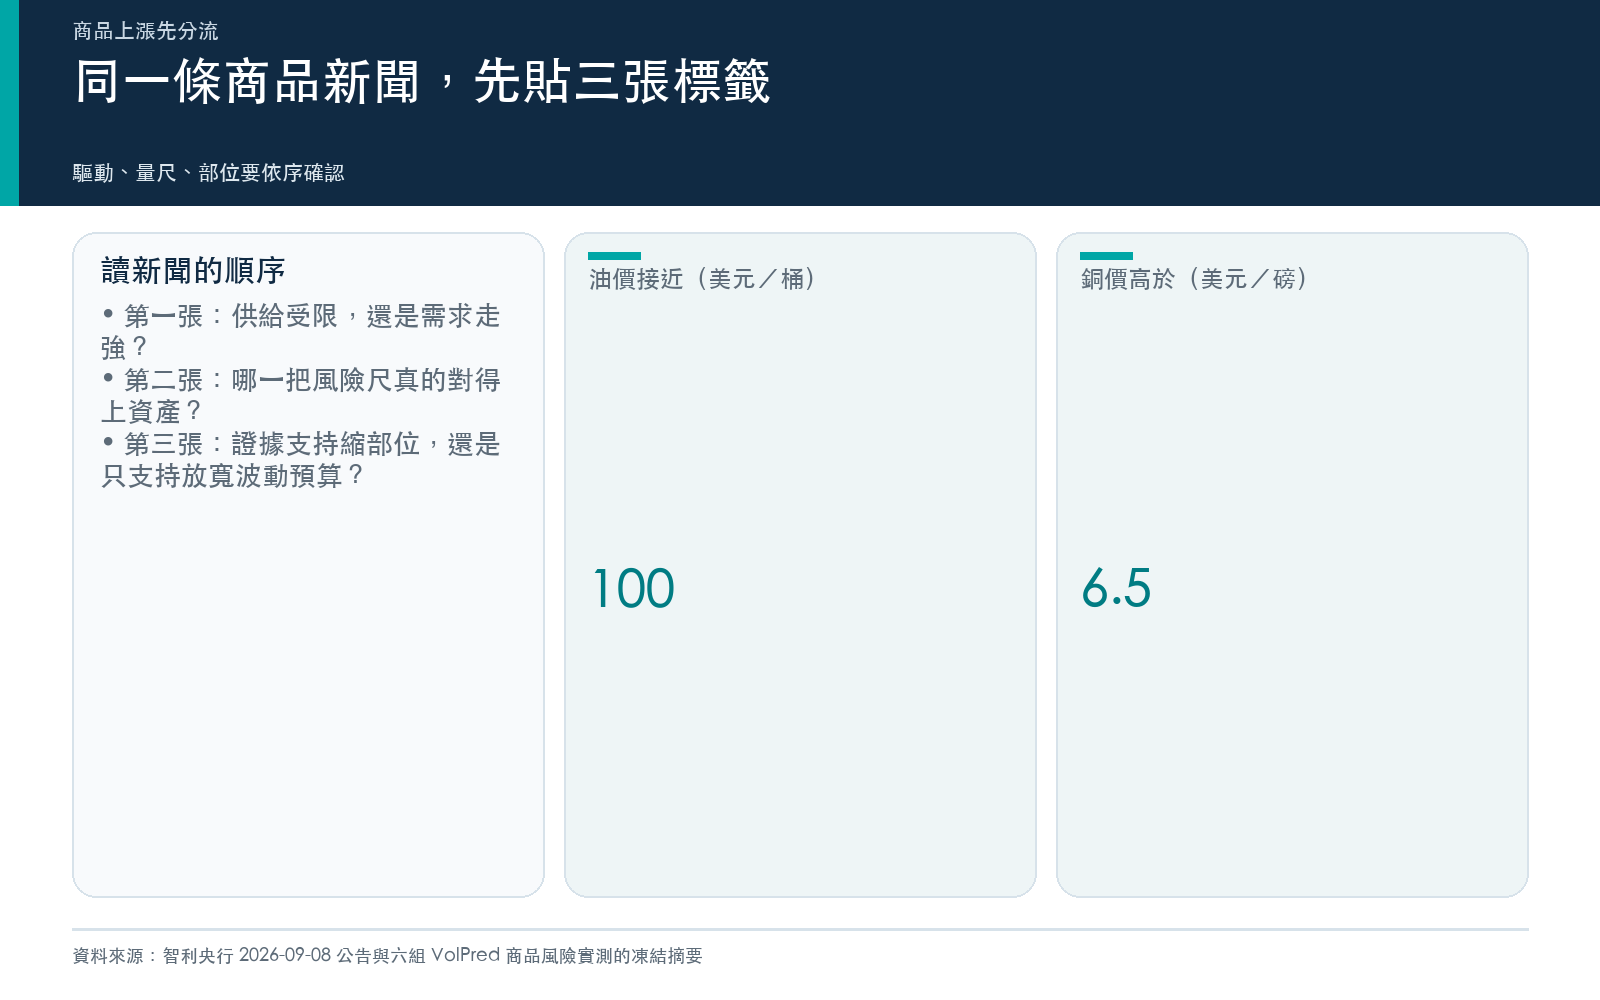
智利央行 9 月 8 日的政策聲明把兩個商品價格放進同一段:美國與伊朗衝突升溫,油價逼近每桶一百美元;人工智慧生產鏈仍有韌性,銅價則站上每磅六點五美元。兩條線都往上,背後的力道卻朝不同方向。油價正在替供給受限報價,銅價更接近替需求與建設活動報價。
我看到這種新聞時,會先把「商品上漲」四個字劃掉,再貼三張標籤:漲價的驅動是什麼、哪一把風險尺對得上這個資產、眼前證據支持哪一種部位動作。順序顛倒,投資人很容易把價格上漲讀成看多訊號,也容易拿美股的恐慌指數替商品量風險。
本期從全庫選出七篇文章,最早發於 3 月 26 日,最晚發於 7 月 6 日。它們共同回答一個眼前問題:銅與油同時上漲時,哪些資訊可以放在一起看,哪些必須拆開?
第一張標籤:先寫驅動,別急著寫方向
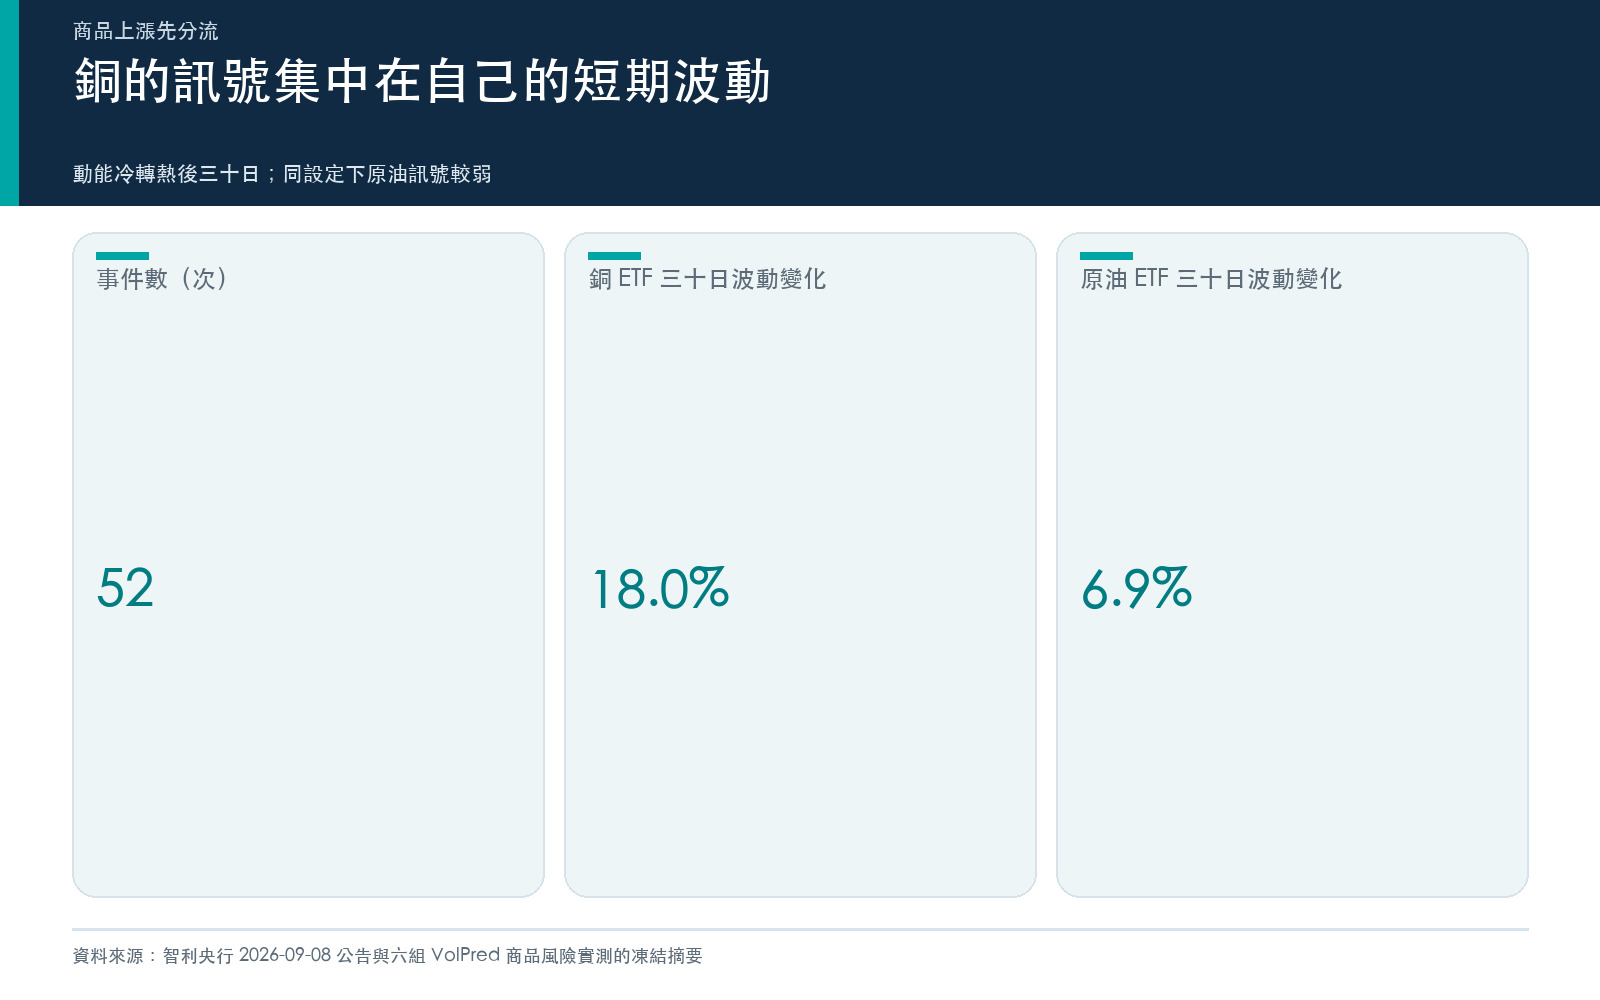
銅的站內證據集中在「動能翻轉後,持倉會不會更難拿」。2015 年到 2026 年 6 月的 2,878 個交易日裡,研究抓到 52 次跨商品 ETF 的冷轉熱事件。銅 ETF CPER 在事件後三十日的波動平均增加 18.0%,合理範圍約 +7.2% 到 +29.2%,統計讀數為 0.003;同一設定下,原油 ETF USO 的波動變化只有 +6.9%,區間跨過零(商品 ETF 翻向時,銅先把警報拉高)。
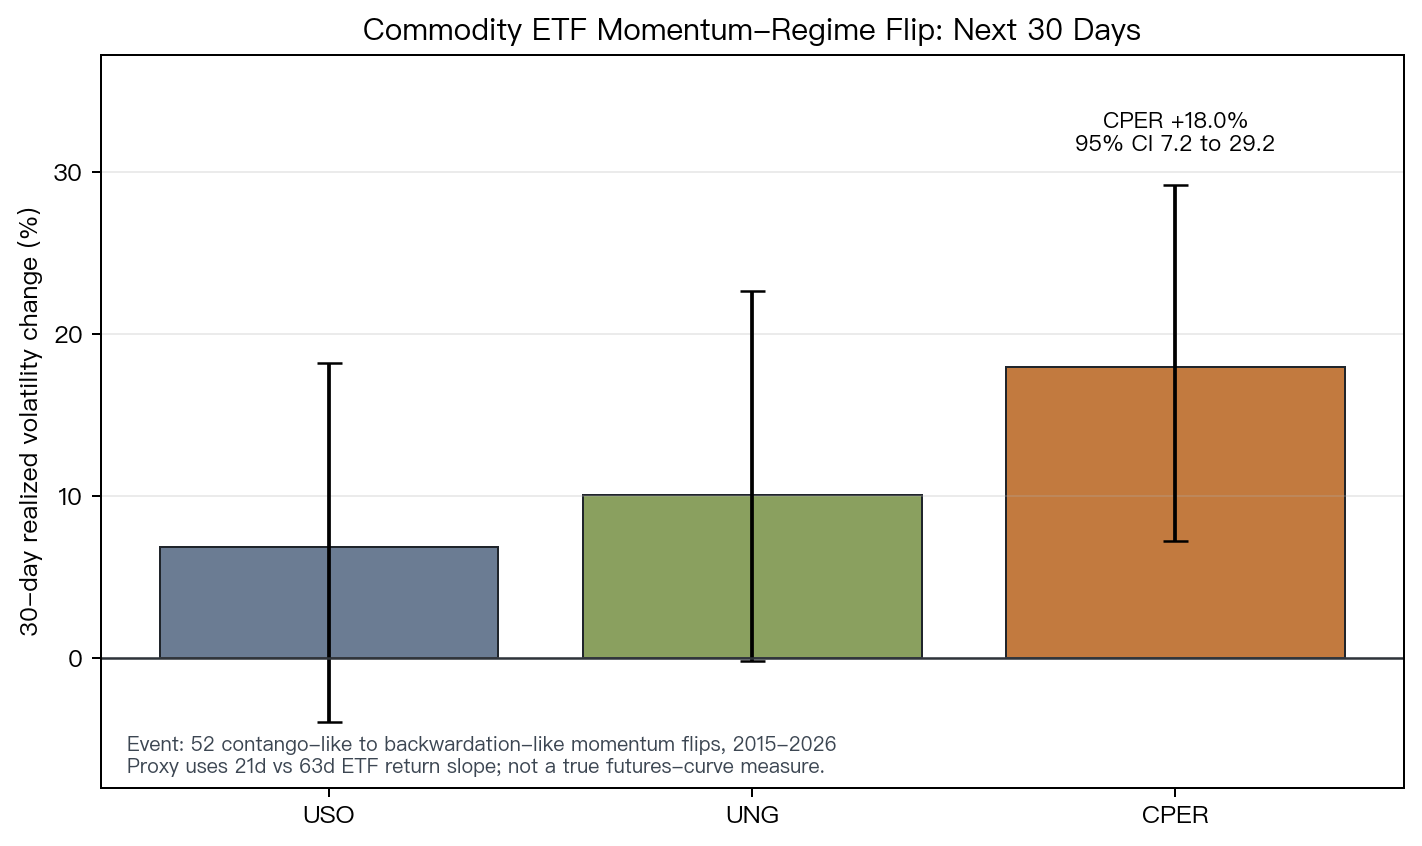
這組結果只替銅的短期波動亮黃燈。它沒有證明銅價會繼續漲,也沒有證明美股會跟著晃;同一批事件裡,CPER 與 SPY 的相關度變化只有 +0.038,區間跨過零。研究使用 ETF 動能斜率當作商品曲線的替代尺,沒有直接讀期貨近遠月價差,因此正式結論仍是條件式(商品 ETF 動量體制切換後,銅三十日波動率平均跳升 18%)。
原油的第一張標籤要寫「供給餘裕」。另一組 2023 至 2025 年的模型比較發現,USO 的上漲衝擊係數為 +0.078,2,986 次滾動估計中正值占比為 100%;油價往上時,後續波動也較容易升高。供給吃緊時,價格上漲同時壓縮系統緩衝,這種行為與股票下跌後波動放大的常見模式相反(石油和股票的波動邏輯完全相反)。
第二張標籤:替資產配對量尺
銅沒有像原油 OVX 那樣成熟、易取用的專屬隱含波動率指數。把 VIX 塞進銅的預測模型,1,576 個樣本外交易日只得到 0.44 的比較強度,沒有通過嚴格門檻。換成白話:美股選擇權市場對銅的幫助很有限。銅部位應優先看自身價格、已實現波動與期貨曲線,不能因為 VIX 平靜就自動放大倉位(為什麼同樣是商品 ETF,銅銀就是吃不到 VIX 紅利?)。
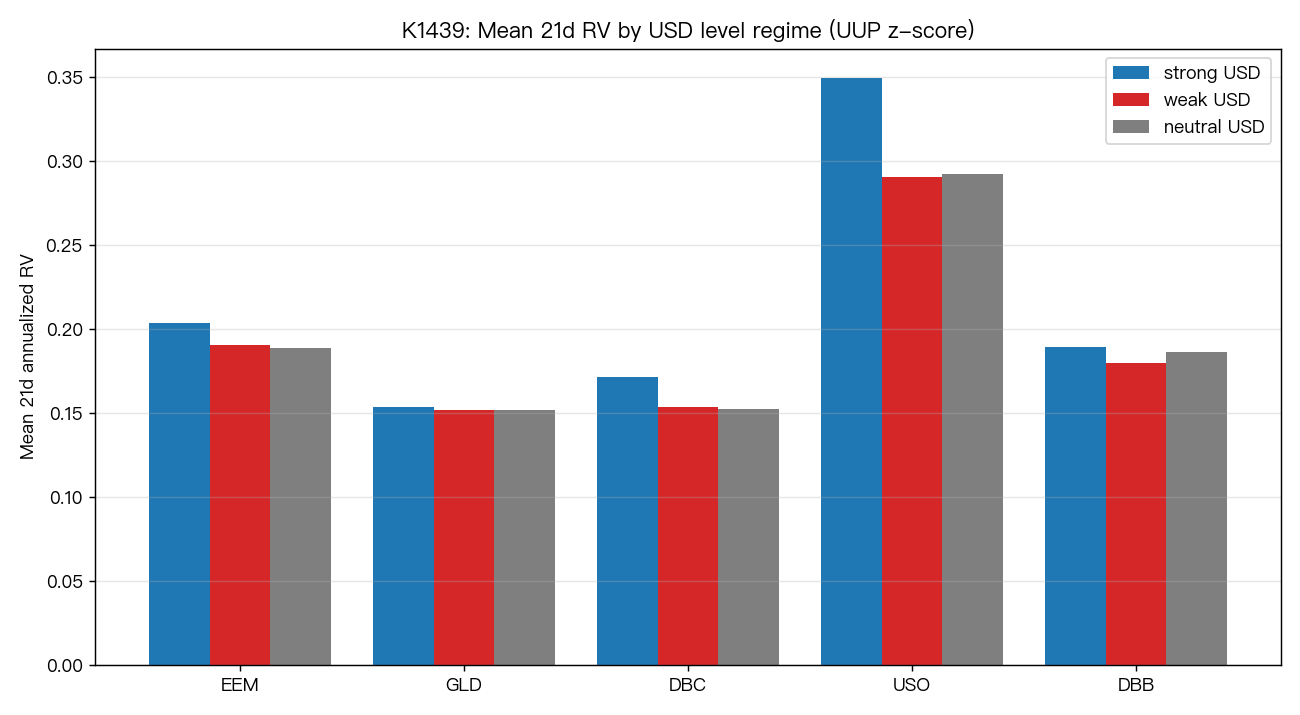
原油可以看 OVX,也要多看一個常被忽略的條件:美元。2010 年到 2026 年 6 月的五資產比較裡,原本有四個標的看似在強美元期間波動較高;把重疊資料造成的誤差補正後,只剩 USO 一個站得住。強美元與弱美元期間的年化波動差約六個百分點,校正後統計強度 2.61,讀數 0.0091(強美元環境下,哪些資產的波動率真的會被拉高?)。
| 新聞畫面 | 優先問的驅動 | 優先看的量尺 | 證據支持的動作 |
|---|---|---|---|
| 銅價走高 | 需求、庫存、動能是否同步轉強 | 銅自身波動、期貨曲線、美元 | 放寬波動預算或縮小單筆部位;不直接追價 |
| 油價走高 | 供給缺口、地緣衝突是否壓縮餘裕 | OVX、原油自身波動、美元體制 | 把上漲本身納入風險估計;不拿 VIX 代替 |
| 股市仍平靜 | 企業獲利與折現率是否承受衝擊 | VIX、利率與信用市場 | 等傳導證據;不從商品漲幅直接推導減碼 |
第三張標籤:警報能不能變成交易
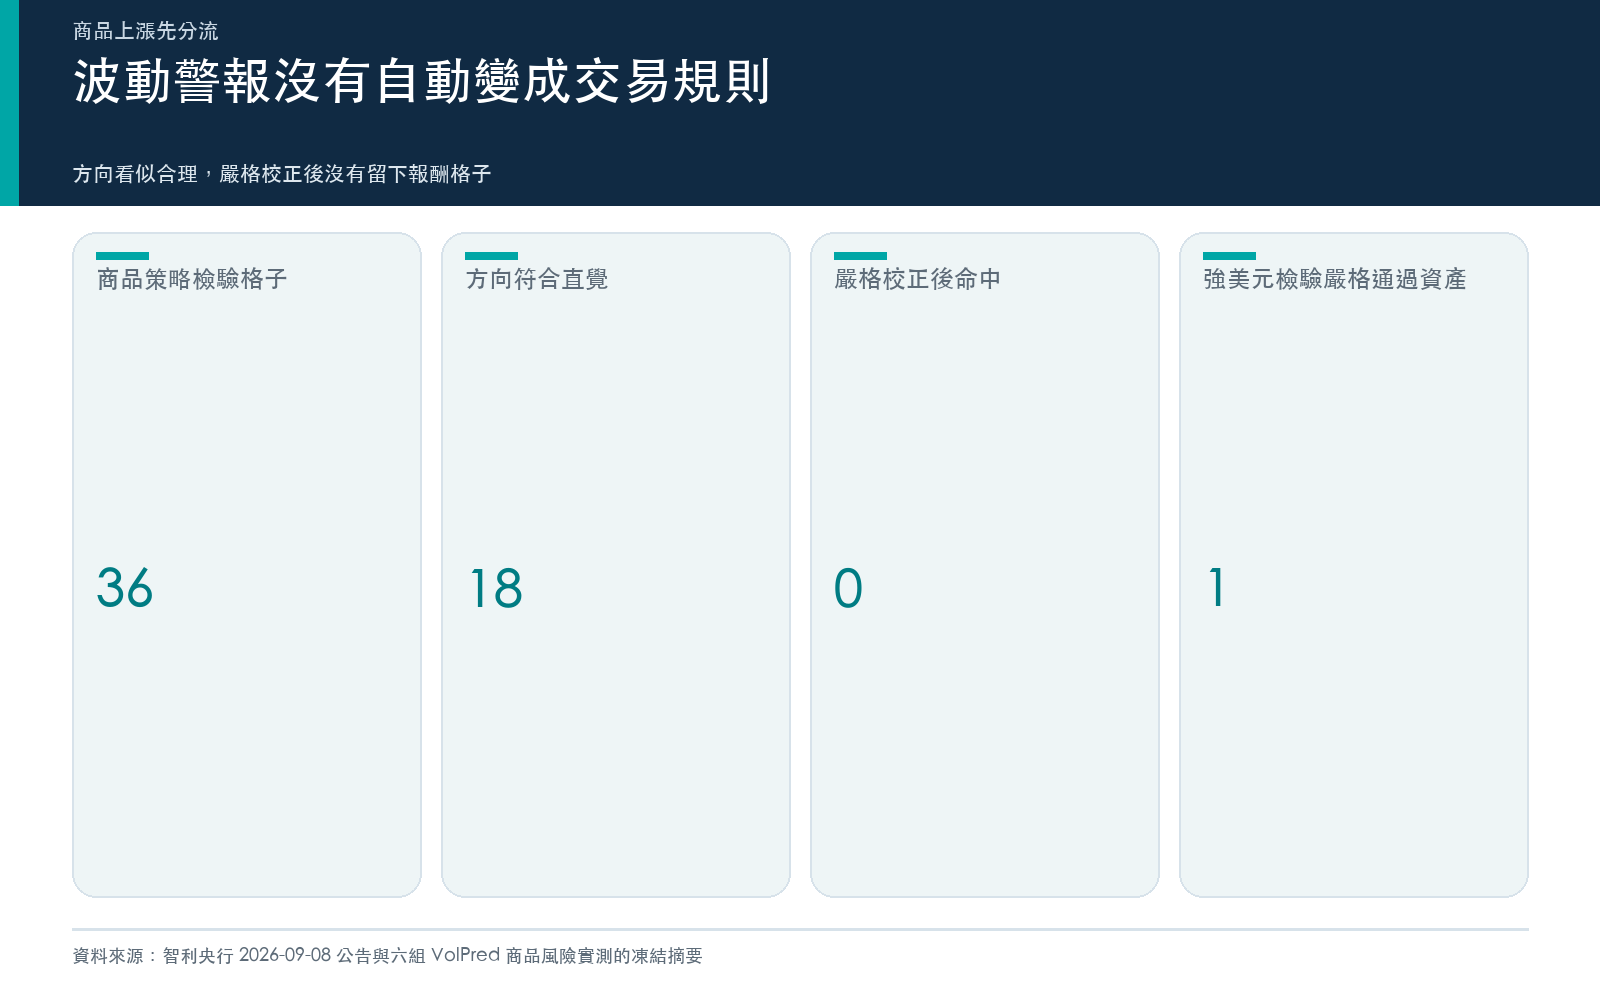
銅的波動警報有用,交易訊號仍然空白。另一項研究把六種商品 ETF、兩種頻率與三個回看長度排成 36 個格子。當中 18 格的方向符合「高波動偏反轉、低波動偏動能」的直覺;經過多重檢定校正後,留下的格子是零(商品 ETF 的方向對了一半,可惜統計撐不住)。
這個 null result 替操作清單劃出邊界。波動增加可以支持縮小單筆部位、放寬停損距離或降低槓桿,無法單獨支持「改做反轉」或「順勢追價」。風控訊號與報酬訊號分開記,會少做很多看似合理的臨時交易。
油價也不能直接當成隔日美股波動的遙控器。2010 年到 2026 年 7 月的 4,104 個交易日顯示,控制 VIX 後,原油波動對 SPY 與能源股下一日波動的四組檢驗都沒有留下顯著結果;較穩的方向反而由股票市場指向原油(原油已實現波動率對股市波動率的一階預測力檢定)。商品與股票會在壓力期一起晃,這種同步不等於原油每天領先股市。
最後,把眼前新聞變成四個可執行問題:
- 我持有的是銅、油,還是同時含有兩者的商品籃?
- 目前漲價更接近需求擴張,還是供給缺口?
- 我的風險尺量的是該資產,還是拿 VIX 代打?
- 現有證據支持方向交易,還是只支持調整部位大小?
四題答不完時,最合理的動作通常是減少判斷幅度。銅與油可以同一天創高,投資組合仍需分兩張風險表。
這篇不能宣稱什麼
智利央行聲明提供的是 9 月 8 日的市場背景,文中的油價與銅價不是即時報價。銅的三十日波動結果來自 ETF 動能替代尺,事件窗口可能重疊,不能冒充期貨曲線研究。強美元下原油波動較高的結果來自歷史分組,不能證明美元上漲造成油價波動。油價與股市的傳導檢驗使用日資料,只回答下一日預測,不排除更慢的通膨、企業成本或消費傳導。本文不預測銅價、油價或股市方向,也不構成投資建議。
本期精選
| 文章 | 帶走一句話 |
|---|---|
| 商品 ETF 翻向時,銅先把警報拉高 | 銅 ETF 冷轉熱後的短期波動上升,適合做部位警報。 |
| 商品 ETF 動量體制切換後,銅三十日波動率平均跳升 18% | 完整方法與限制把銅訊號限定在短窗口與條件式結論。 |
| 商品 ETF 的方向對了一半,可惜統計撐不住 | 波動分段沒有產生可直接交易的動能或反轉規則。 |
| 為什麼同樣是商品 ETF,銅銀就是吃不到 VIX 紅利? | 銅沒有對得上的 VIX 訊號,風險尺必須回到資產本身。 |
| 強美元環境下,哪些資產的波動率真的會被拉高? | 嚴格補正後,五個標的只有原油保留強美元體制訊號。 |
| 原油已實現波動率對股市波動率的一階預測力檢定 | 油價波動沒有在控制 VIX 後穩定預告下一日股市波動。 |
| 石油和股票的波動邏輯完全相反 | 油價上漲常伴隨風險升高,原油不能套用股票的風險直覺。 |
懶人包圖組