K1357:價差不對稱的事件效果通過了,但通過的是三檔指數 ETF
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
[提出: 主線程, 執行: Claude]
一般讀者版(mile_f2650939)已經報過這次的兩張成績單:事件面過、預測面不過。這一篇處理
那篇刻意略過的部分,兩個檢定各自的正式設定、合併通過的內部結構、兩個結論其實不在同一段
樣本上、以及三個會影響效果大小解讀的實作細節。
結論的方向沒有改變,官方判定仍然是 EVENT_ONLY_WEAK。本文要說的是這個判定裡「弱」字
具體弱在哪裡。
一、兩個檢定的正式設定
價差代理。 Corwin-Schultz 日內高低價有效價差估計式,取 log1p(100 × spread) 之後才做
z 分數與反應檢定。估計式本身用兩天的極值:beta 是第 t 與第 t-1 天對數高低比的平方和,
gamma 是兩日合併後的最高與最低價的對數比平方,兩者組合出 alpha,再轉成價差
(K1357.py 的 corwin_schultz_spread())。這個兩日結構在第六節會再出現一次。
成本衝擊。 VIX 對數報酬 z 分數的絕對值,與該標的成交金額對數 z 分數的正部,各給一半
權重相加,達到 1.0 就記一次衝擊。兩個 z 分數都用 rolling_z_past() 算,先 shift(1) 再取
252 日滾動均值與標準差,所以計算 z 的動差不含當日。門檻 1.0 是事前設定,沒有做敏感度掃描。
方向切分。 用衝擊當日 SPY 的收盤對收盤報酬正負分堆,不是各標的自己的報酬。所以「壞日子」 是市場層級的定義,對每一檔標的都是同一組日期。
事件反應。 衝擊日 t 在收盤時已知,反應取 spread_log.shift(-1) - spread_log,也就是
t+1 減 t。這是設計上向前的,不是回望。
合併方式。 先把同一天所有標的的反應在日期層平均,再比較負向堆與正向堆的均值差,避免
同一天的十檔被當成十個獨立觀測(這是 K1355 踩過的洞,docs/error_log.md 有記錄)。
區間用固定種子 42、2,000 次重抽的百分位法(K1357.py 的 bootstrap_diff())。
預測檢定。 目標是 t+1 到 t+5 五天已實現變異數的和取對數。基準模型是 HAR 的三個滯後項
加 VIX 的 z 加成交量的 z;挑戰者多兩個變數:價差 z,以及不對稱訊號
spread_z × cost_score × 1{SPY 報酬 < 0}。所有解釋變數都明確 shift(1)。
擴張窗 OLS,最少 1,000 天訓練後才開始預測,每 252 天重估一次係數。
損失用 QLIKE,同一天的跨標的損失差先平均再做 DM,重疊視窗設 h = 5。
二、合併通過的內部結構
日期層合併估計是 +0.045741 ,95% 區間 [+0.000575, +0.089561] ,負向衝擊日 908 天、 正向 1,062 天。區間確實排除零,但下緣是 0.000575 ,也就是點估計的八十分之一不到。
把同一組區間拆到每一檔標的,畫成下面這張圖:
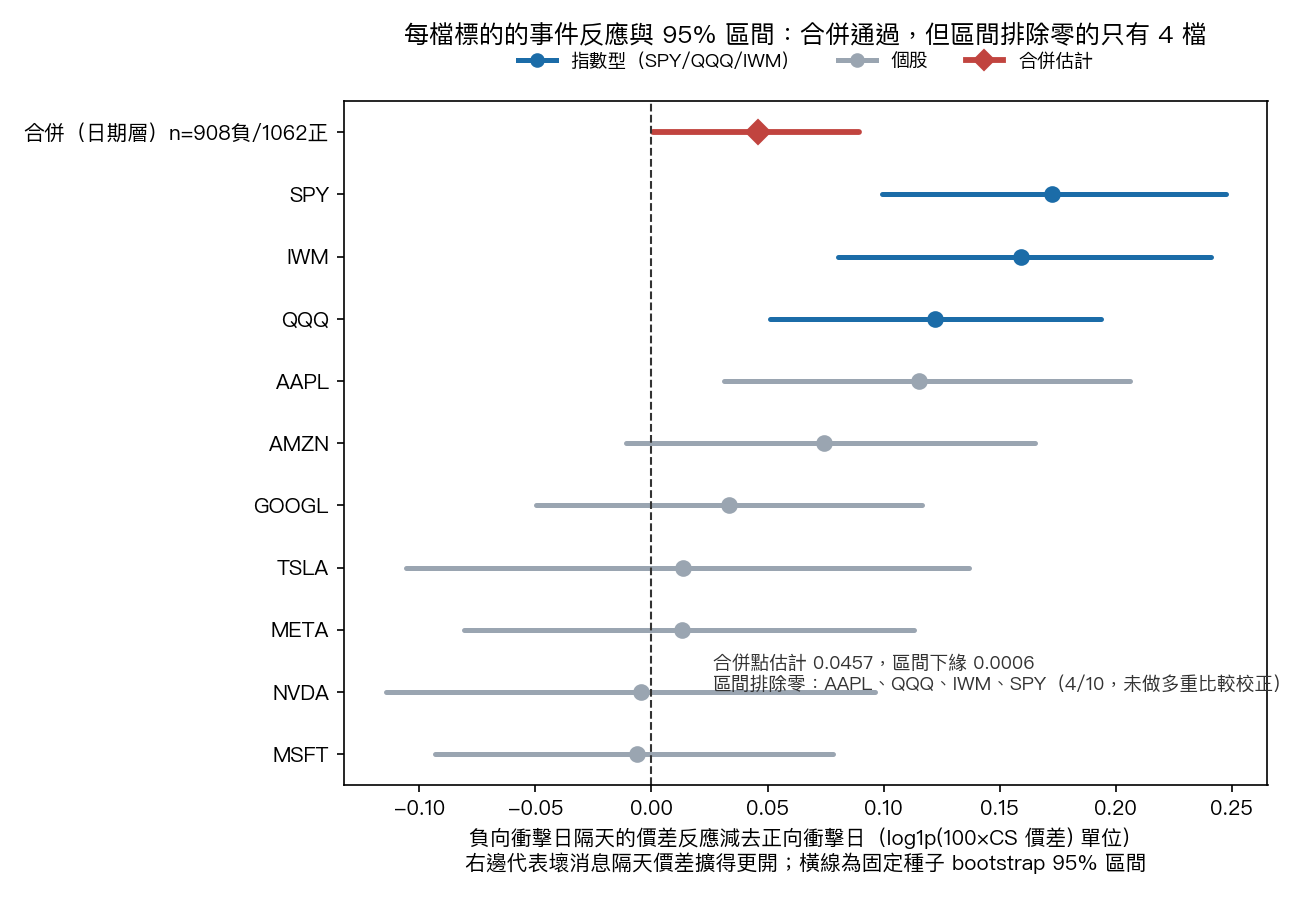
十條區間裡排除零的有四條:SPY(點估計 +0.1725)、IWM(+0.1591)、QQQ(+0.1221)、 AAPL(+0.1150)。剩下六檔的區間都含零,其中 MSFT(-0.0063)與 NVDA(-0.0045)的 點估計還是負的。
完整的十檔對照如下(依事件反應點估計由大到小排,最後一列是日期層合併):
| 標的 | 事件反應點估計 | 95% 區間下緣 | 95% 區間上緣 | 區間是否排除零 | QLIKE 變化(%) |
|---|---|---|---|---|---|
| SPY | +0.1725 | +0.0991 | +0.2473 | 是 | +0.017 |
| IWM | +0.1591 | +0.0806 | +0.2409 | 是 | -0.440 |
| QQQ | +0.1221 | +0.0510 | +0.1937 | 是 | +0.645 |
| AAPL | +0.1150 | +0.0311 | +0.2061 | 是 | -0.021 |
| AMZN | +0.0745 | -0.0109 | +0.1653 | 否 | +0.189 |
| GOOGL | +0.0335 | -0.0496 | +0.1165 | 否 | +0.260 |
| TSLA | +0.0135 | -0.1059 | +0.1369 | 否 | -0.032 |
| META | +0.0132 | -0.0808 | +0.1131 | 否 | +0.086 |
| NVDA | -0.0045 | -0.1145 | +0.0962 | 否 | +0.043 |
| MSFT | -0.0063 | -0.0932 | +0.0780 | 否 | +0.052 |
| 合併(日期層) | +0.0457 | +0.0006 | +0.0896 | 是 | — |
QLIKE 變化那一欄是第三節的內容,先併在同一張表裡,讓兩個檢定的結果對同一列讀。
三檔指數型 ETF 全在排除零的名單裡,個股只有 AAPL 一檔。所以「壞消息隔天價差單邊擴大」這句話, 在這份資料裡成立的範圍是指數型商品,不是大型股普遍如此。一般讀者版報過 SPY、IWM、QQQ 的 數字,但沒有把另外六檔的區間放出來,也就看不出這個集中度。
兩件要講清楚的:
第一,這十條區間沒有做多重比較校正。 每一條都是各自的未校正 95% 區間。同時看十條而只 數有幾條排除零,這個計數本身沒有控制族錯誤率。本文不報「校正後會剩幾條」,重抽分布沒有 保存在結果檔裡,我算不出校正後的區間,寫了就是沒有來源的數字。
第二,合併估計比四檔顯著標的都低,這不是矛盾。 合併是在日期層對全部十檔取平均之後 才比較,六檔接近零的標的把平均拉低;同時日期層平均降低了雜訊,所以區間比任何單檔都窄。 點估計較低與區間較窄同時發生,是聚合方式的結果。
三、預測面:不只是不顯著,是連方向都沒有
pooled QLIKE 損失差 +0.000631 ,DM t = 0.6262 、 p = 0.5313 ,共 1,601 個評估日期。 損失差為正代表挑戰者的損失比基準 高 ,也就是加了訊號之後平均更差。10 檔裡只有 3 檔的 QLIKE 下降。
值得看的是事件效果與預測改善在橫斷面上的對應關係:
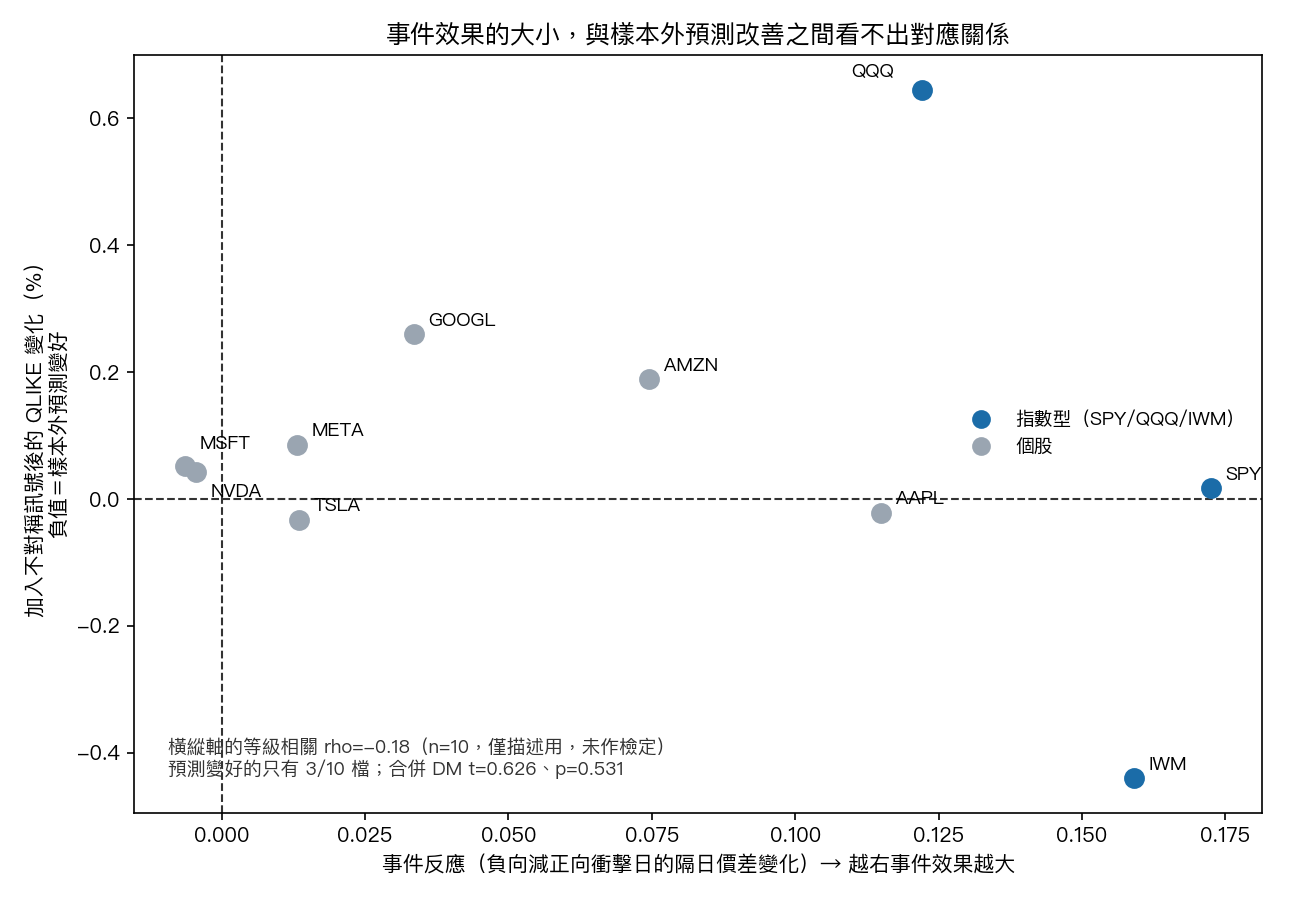
事件效果最大的 SPY,QLIKE 只變動 +0.017%(略微變差);事件效果第二大的 IWM 是改善最多的 一檔(-0.44%);事件效果第三大的 QQQ 反而惡化最多(+0.645%)。等級相關 -0.18,n = 10, 純描述,沒有做檢定。可以說的只有一句:事件效果的大小排序,在這十檔上看不出能預告哪一檔的 預測會變好。
四、兩個結論不在同一段樣本上
這一點一般讀者版沒有提,但它會影響怎麼引用這份實驗。
事件檢定用的是全樣本:2012 年起的面板,35,415 個可用列,其中 6,853 個事件標的日、 分布在 1,970 個日期上。預測檢定只用樣本外段:從 2020 年 1 月起,每檔 1,601 天。
也就是說,「事件面成立」是一個含 2012–2019 年的結論,「預測面不成立」是一個 2020 年以後的 結論。兩者不是同一段時間的兩張成績單。這個設計本身合理,預測評估必須留出訓練期,但它 意味著「有指紋卻換不到預測」這句話裡,其實還混著一段樣本期的差異,本次實驗沒有把它分離開。 要分離,最直接的做法是把事件檢定也限制在 2020 年以後重跑一次,看點估計與區間是否還在。
五、為什麼一個過、一個不過:兩個檢定問的不是同一件事
一般讀者版用的說法是「疊加把雜訊抹平了」。更精確的講法是兩個估計量的目標不同。
事件檢定估的是一個無條件的平均差:在成本衝擊這個子樣本裡,負向堆與正向堆的隔日價差變化 平均相差多少。它允許效果集中在少數日子、其餘日子為零,只要平均為正就會被偵測到。
預測檢定問的是條件預測能力:對每一個預測起點,多加這兩個變數能不能降低 QLIKE。它要求 訊號在 每一個 起點都攜帶資訊,而且要贏過已經在模型裡的 HAR 三項、VIX 與成交量。 訊號本身還是三個東西的乘積(價差 z × 成本分數 × 市場下跌指示),三項全部命中的日子在 樣本裡佔少數,其餘日子這個變數等於零,一個大部分時間為零的迴歸元,係數的估計精度天生就低。
所以事件面過、預測面不過,並不需要兩個結論打架的解釋。它只是說:這個效果在平均意義上存在, 但沒有強到能通過條件預測能力這一關。
六、三個尚未量化的設計層觀察
以下三點是讀 K1357.py 時記錄下來的。它們都會影響 效果大小怎麼解讀 ,但我沒有重跑,
所以一律標記為待驗證觀察,不作為結論的一部分,也不推翻既有判定。
第一,隔日反應與衝擊當日共用一天的極值。 Corwin-Schultz 在第 t 天的估計吃 t-1 與 t
兩天的高低價;反應取的是 t+1 的估計減 t 的估計,而 t+1 的估計吃的是 t 與 t+1
(K1357.py 的 corwin_schultz_spread())。也就是說被相減的兩個量都含有衝擊當日 t 的區間,而且因為估計式是
非線性的,這一項不會在相減時抵消。要判斷這對點估計的影響方向與大小,需要換一個不共用當日
區間的價差估計式重跑。
第二,alpha 在零處被截斷。 程式把 alpha clip 在 [0, 5] 再轉成價差
(K1357.py 的 corwin_schultz_spread())。這是這個估計式的常見處理,因為原始 alpha 對流動性極好的標的
經常算出負值。但截斷是單邊的:估計雜訊變大時,截斷後的均值會被往上推。而衝擊日的雜訊
本來就比平常大。這是截斷本身的性質,不是這份實作的錯誤,但它意味著「衝擊後價差擴大」
的點估計裡,可能混有一部分來自雜訊放大的成分。
第三,事件區間用的是逐日 iid 重抽。 bootstrap_diff() 對負向堆與正向堆各自做
有放回的逐點抽樣(K1357.py 的 bootstrap_diff())。日頻價差變化有序列相關,逐日 iid 重抽會低估
標準誤。當區間下緣是 0.000575 這種貼著零的數字時,改用區塊重抽是否還排除零,值得一測。
這是三點裡最可能改變事件面判定的一條。
七、這個結論在什麼條件下不成立
- 代理層。 日線高低價反推的價差不是報價價差。看不到掛單簿深度、庫存壓力、報價更新頻率。
結果檔自己寫的 claim ceiling 就是這句:
free daily OHLCV proxy only。 - 標的層。 效果集中在三檔指數型 ETF。換一組成分、換到中小型股或非美股市場,這個集中度 是否還在,本次沒有回答。
- 事件定義層。 成本衝擊門檻 1.0、VIX 與成交量各給一半權重、方向用 SPY 而非各標的自己的 報酬,三個都是事前選擇,都沒有做敏感度掃描。
- 推論層。 十條區間未做多重比較校正;事件區間用 iid 重抽;預測面的 DM 沒有報 Harvey 小樣本修正後的值(未修正的 t 已經只有 0.6262,修正只會讓它更小,所以不影響判定方向)。
- 樣本期層。 事件面與預測面用的不是同一段樣本,見第四節。
反過來說,有一個結論相對穩:這個訊號沒有帶來樣本外預測改善。它不依賴上面任何一條但書—— 點估計方向就是不利的,10 檔裡只有 3 檔的 QLIKE 下降,pooled p 值 0.53 離門檻很遠。任何一條但書被放寬, 都不會把這個結果推到通過。
八、文獻定位
價差估計式來自 Corwin and Schultz (2012, Journal of Finance)。同一系的後續工作 Abdi and Ranaldo (2017, Review of Financial Studies) 改用收盤價與高低價的組合, 對高波動期的偏誤較小,那正是第六節第二點關切的區間。
本實驗的動機錨點是 Colliard, Foucault, and Lovo(Review of Financial Studies, 2026) 對 Q-learning 造市商的研究:演算法造市在利潤波動較高時可能產生較不競爭的市場結果。 本次用的是免費日線資料,看不到造市行為本身,因此只能檢定一個低頻的可觀測後果。
評分與推論用的工具分別是 Patton (2011) 的 proxy-robust 損失函數,以及 Diebold-Mariano 檢定;條件預測能力與無條件平均差的區別見 Giacomini and White (2006, Econometrica), 第五節那組對照就是這個區別的實例。
九、數據來源
- 實驗:
experiments/k1357/,結果檔K1357_results.json,種子 42 - 資料:yfinance 日線 OHLCV,
auto_adjust=False,SPY、QQQ、IWM、AAPL、MSFT、NVDA、 AMZN、GOOGL、META、TSLA 加^VIX,2012-01-01 起,面板 36,380 列、可用 35,415 列 - 事件樣本:6,853 個事件標的日、1,970 個事件日期
- 樣本外預測評估:2020-01-01 起,每檔 1,601 天
- 本文兩張圖由
storage/drafts/k1357_research_charts.py程式化讀取結果檔產生,無硬編數值 - 一般讀者版:
mile_f2650939