銀行收緊放款時,債券 ETF 劇烈震盪會讓隔天股市更不安嗎?十九年資料:不必另設一道警報
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
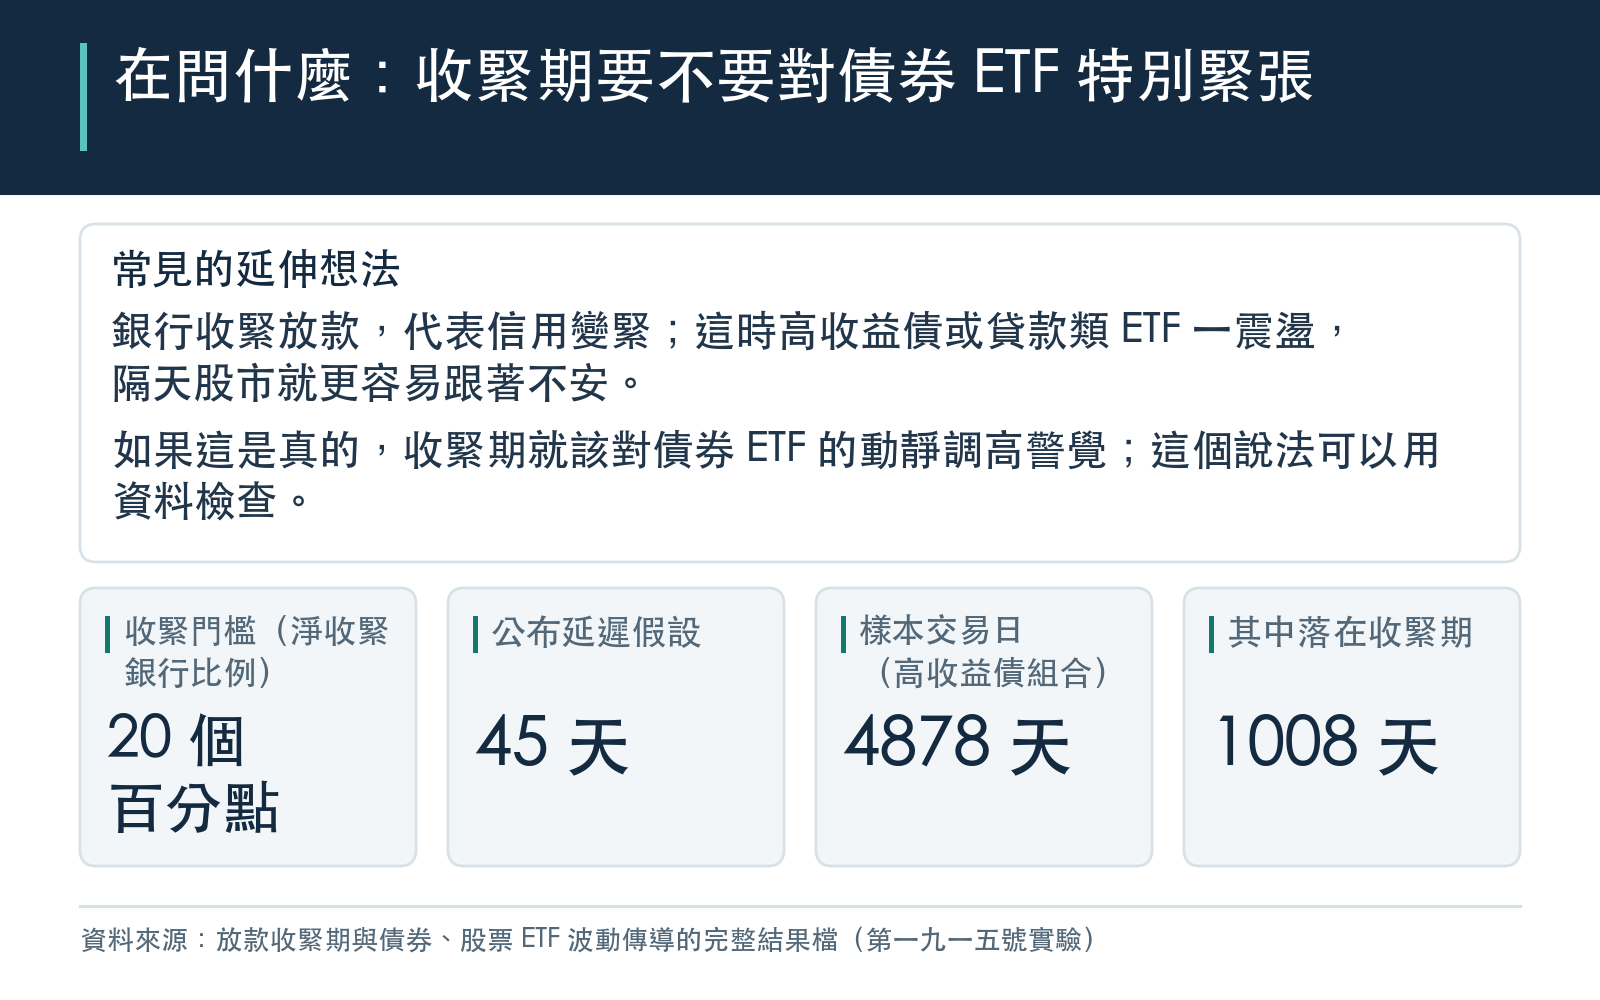
美國聯準會每一季會問各大銀行:最近對企業放款,標準是放寬還是收緊?當回答「收緊」的銀行明顯多過「放寬」,市場常把它當成信用變緊的訊號。一個常見的延伸想法是:在這種時期,高收益債或貸款類 ETF 一旦出現劇烈震盪,隔天的股市就更容易跟著不安,所以要對債券 ETF 的動靜特別敏感,甚至提早減碼股票。
這篇回答的就是這個決策: 銀行收緊放款的期間,要不要把債券 ETF 的單日劇烈波動,當成比平常更強的股市警報?
我們怎麼量
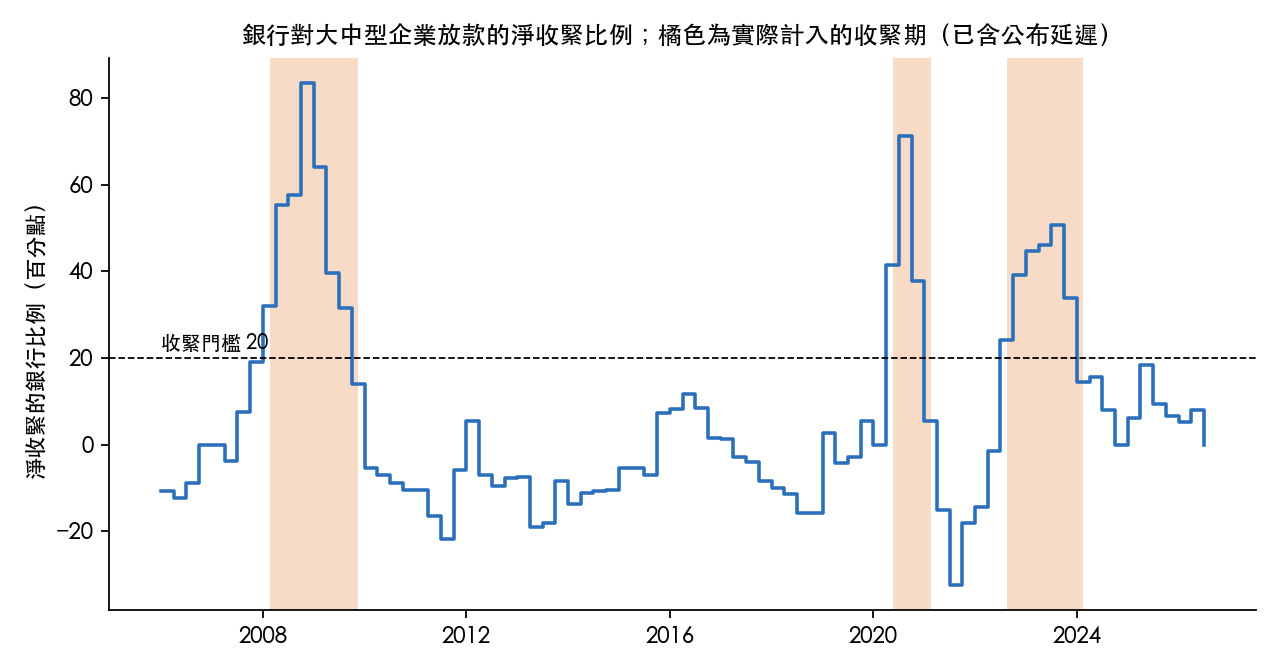
- 什麼叫「收緊期」 :用聯準會資深放款主管調查中,對大中型企業放款「淨收緊」的銀行比例。比例超過 20 個百分點,就算收緊期。調查結果不是當天就公布,所以我們把每一期的數字延後 45 天、再多延一天才開始使用,確保當時的人真的看得到。
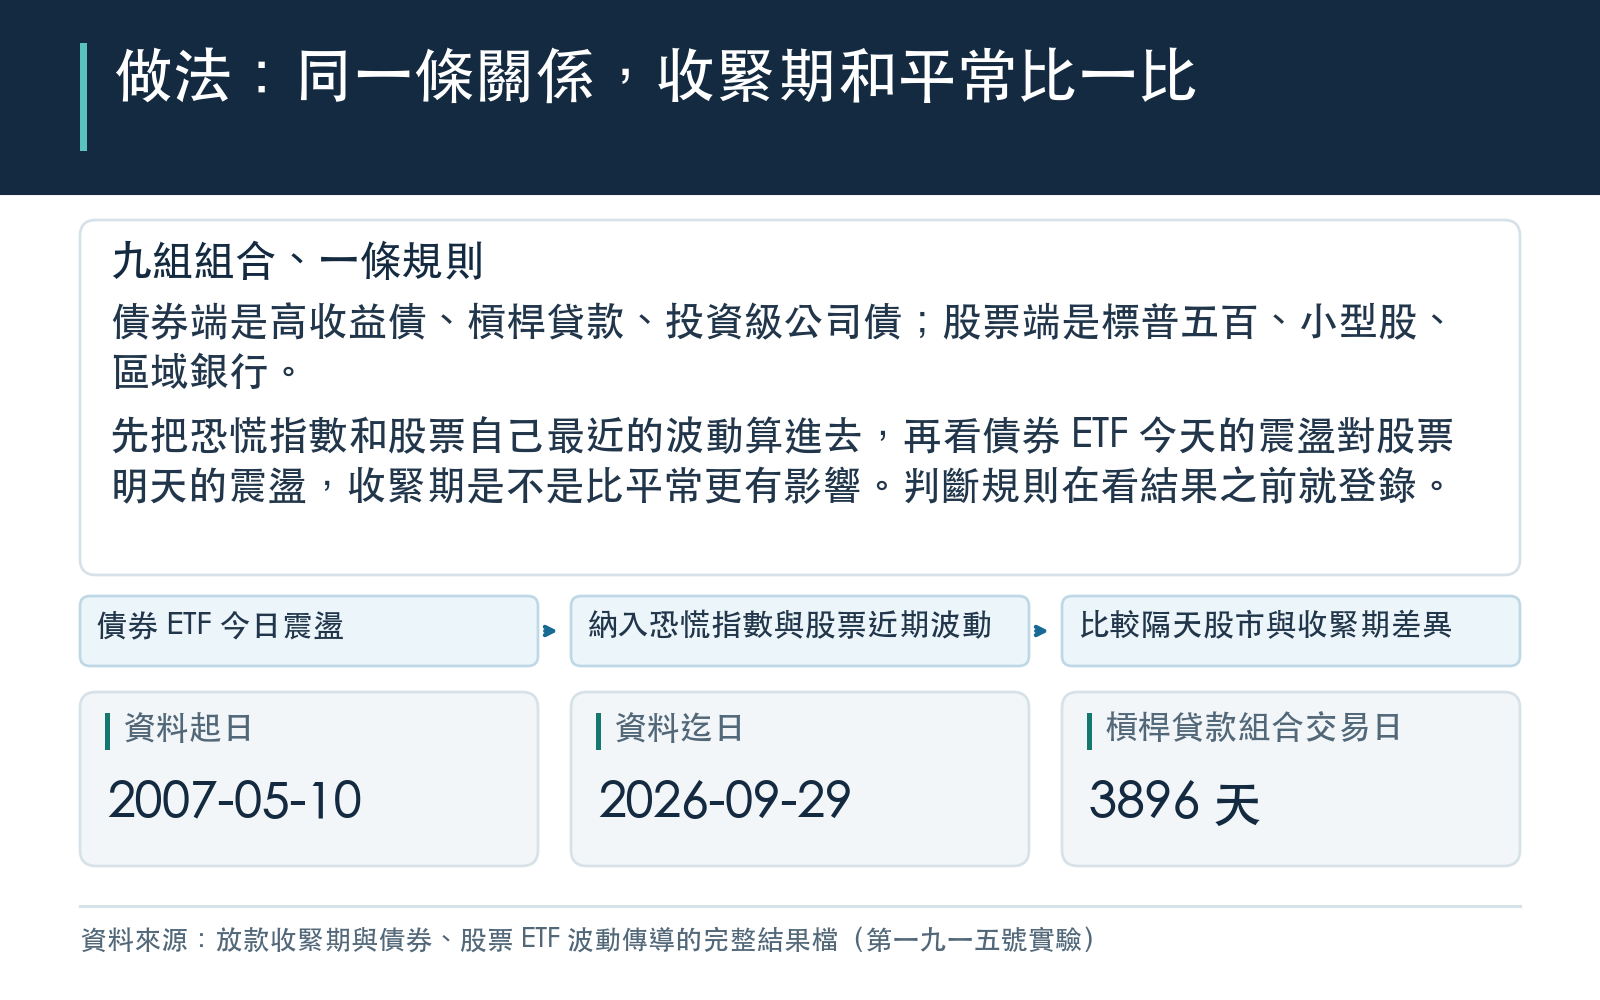
- 債券 ETF :高收益債(HYG)、槓桿貸款(BKLN)、投資級公司債(LQD)。
- 股票 ETF :標普 500(SPY)、小型股(IWM)、區域銀行(KRE)。
- 問的問題 :債券 ETF 今天震得多大,和股票 ETF 明天震得多大之間的關係,在收緊期是不是比平常更強。計算時已先納入 VIX 恐慌指數和股票自己最近幾天、幾週、幾個月的波動,看債券 ETF 還能多說出什麼。
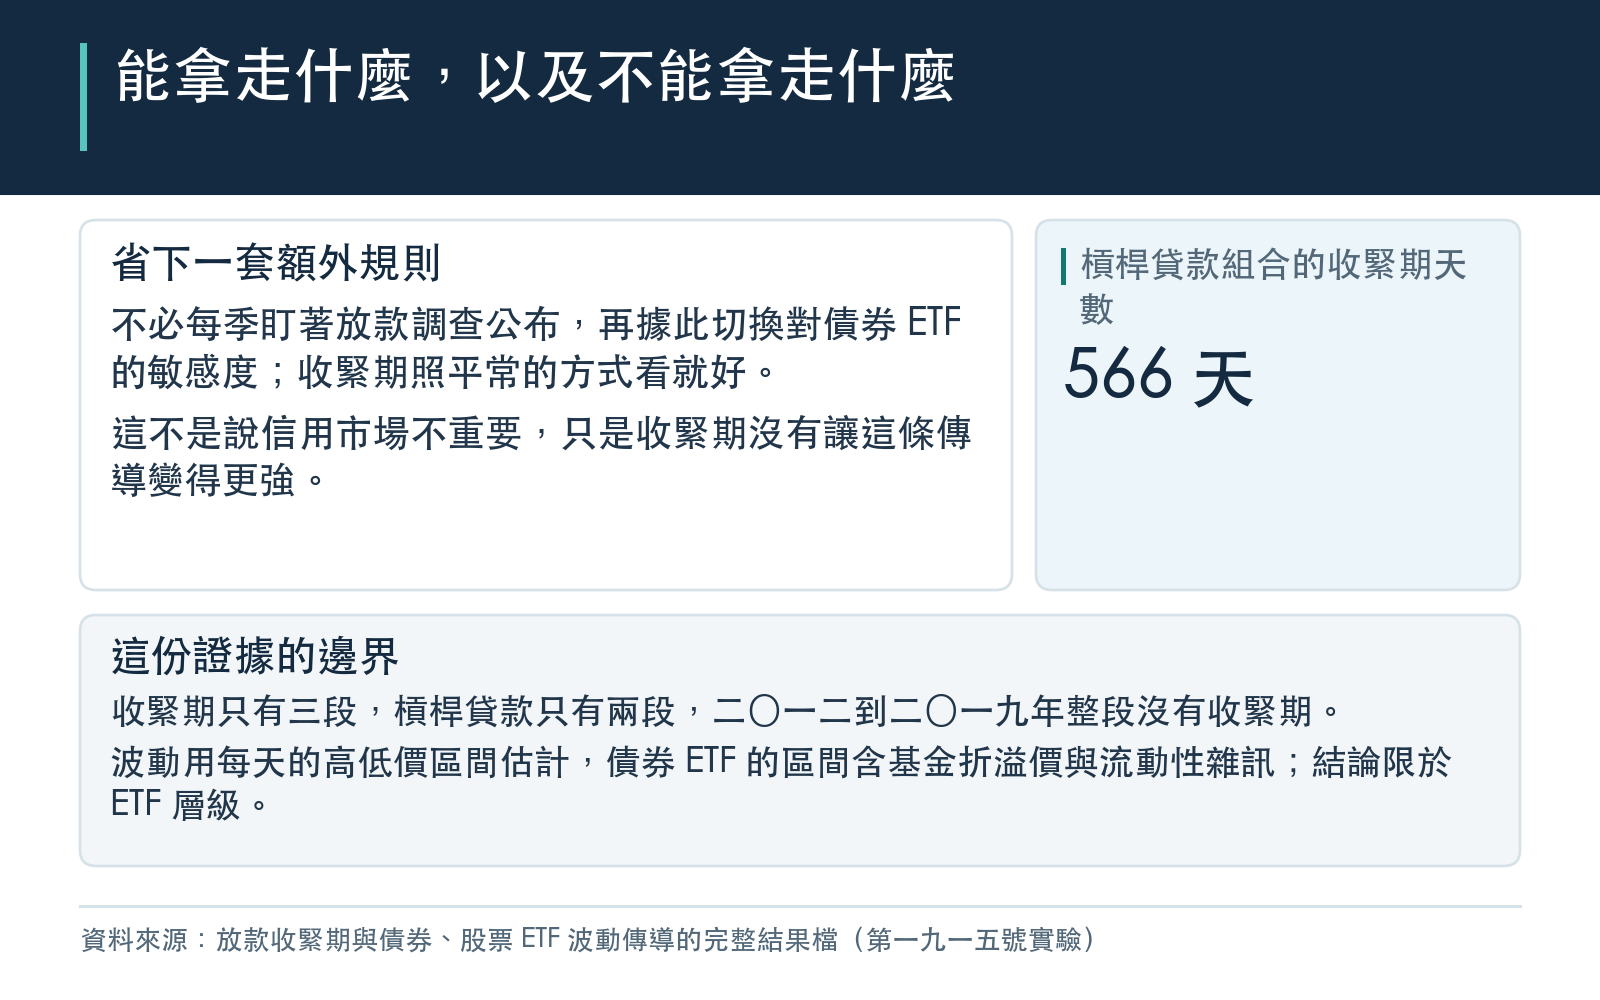
資料期間是 2007-05-10 到 2026-09-29,高收益債與投資級債的組合各有 4878 個交易日,其中 1008 天落在收緊期,分成三段:2008-02-19 到 2009-11-16、2020-05-19 到 2021-02-16、2022-08-16 到 2024-02-15。槓桿貸款 ETF 上市較晚,它的組合從 2011-04-01 起算,共 3896 個交易日,只涵蓋後兩段收緊期的 566 天。
整個研究的判斷規則在看結果之前就先登錄,事後沒有改。
結果:九組組合,沒有一組站得住
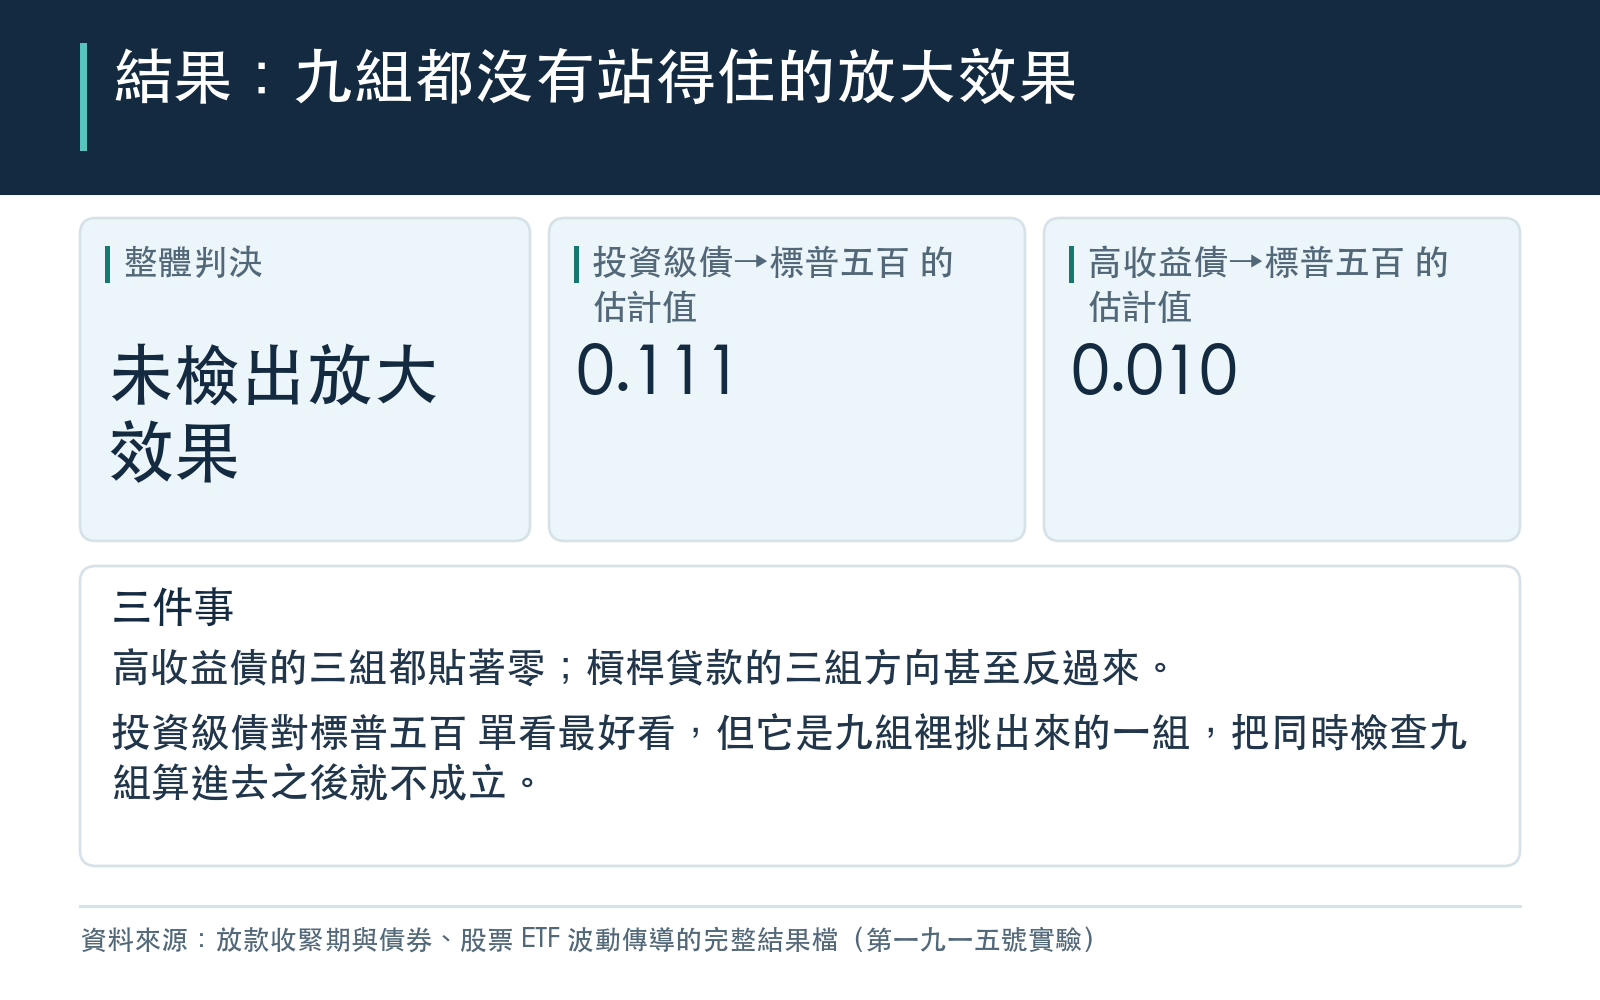
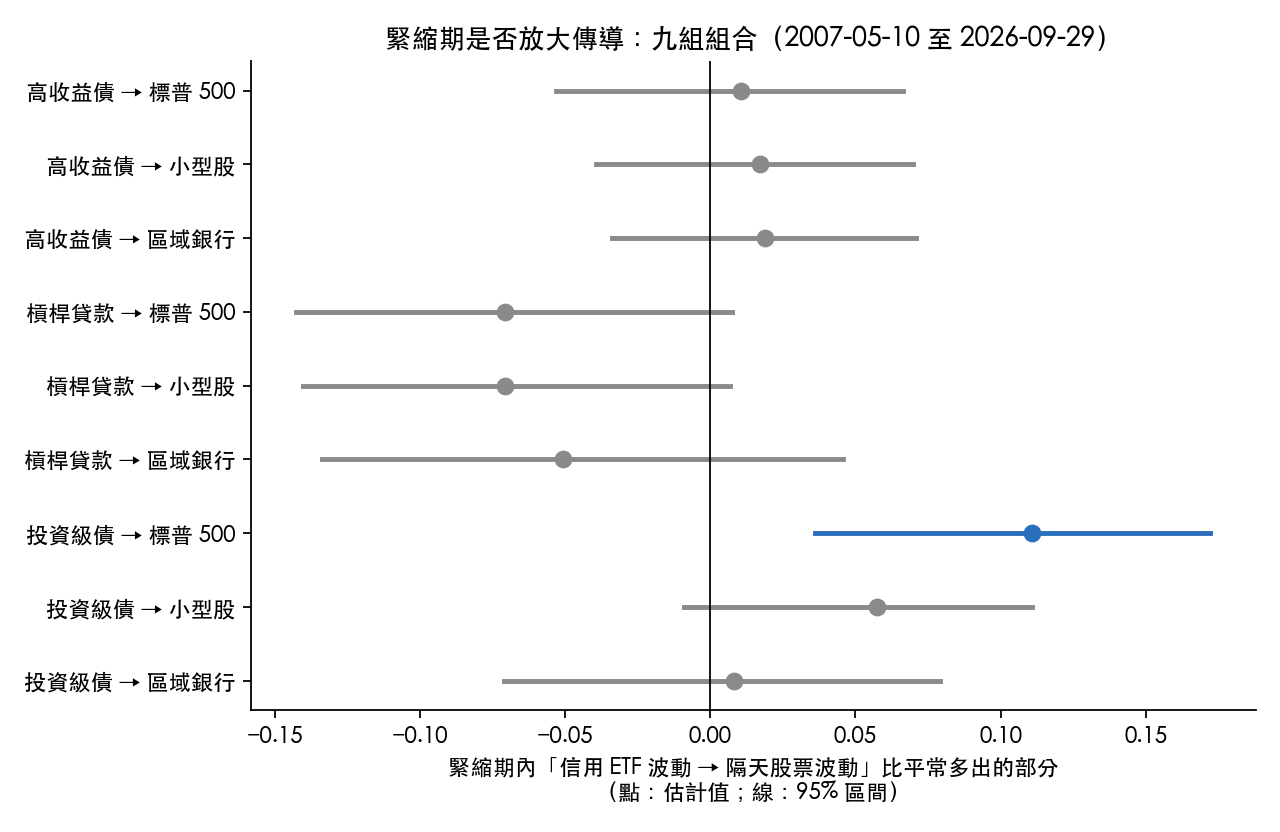
三檔債券 ETF 配三檔股票 ETF,一共九組。把「同時檢查九組、總會有幾組碰巧看起來有效」這件事算進去之後, 沒有任何一組顯示收緊期會放大債券 ETF 對隔天股市的影響 。
| 債券 ETF → 股票 ETF | 收緊期多出的部分 | 95% 區間 | 拿掉任一段收緊期,方向都不變 |
|---|---|---|---|
| 高收益債 → 標普 500 | +0.010 | -0.053 到 +0.066 | 否 |
| 高收益債 → 小型股 | +0.017 | -0.039 到 +0.070 | 否 |
| 高收益債 → 區域銀行 | +0.019 | -0.034 到 +0.071 | 是 |
| 槓桿貸款 → 標普 500 | -0.071 | -0.143 到 +0.008 | 否 |
| 槓桿貸款 → 小型股 | -0.071 | -0.140 到 +0.007 | 否 |
| 槓桿貸款 → 區域銀行 | -0.051 | -0.134 到 +0.046 | 否 |
| 投資級債 → 標普 500 | +0.111 | +0.036 到 +0.172 | 是 |
| 投資級債 → 小型股 | +0.057 | -0.009 到 +0.111 | 是 |
| 投資級債 → 區域銀行 | +0.008 | -0.071 到 +0.079 | 否 |
表中「收緊期多出的部分」是比例關係的差:數字為正,代表收緊期裡債券 ETF 今天的震盪,和股票 ETF 明天的震盪連得比平常緊;為負則比平常鬆。區間跨過零,代表分不出和平常有沒有差別。
圖和表有三件事值得看:
- 高收益債的三組都貼著零。 這正是一般人最常盯的那檔,收緊期裡它和隔天股市波動的關係,和平常差不多。
- 槓桿貸款的三組,估計方向反過來。 收緊期裡,它和隔天股市波動的關係估起來比平常鬆,和「收緊期會放大」的說法相反;不過三組的區間都跨過零,也分不出真的比平常弱。
- 投資級債對標普 500 是唯一單看時區間不含零的一組 ,估計值 0.11,95% 區間 0.036 到 0.172。拿掉任何一段收緊期重算,方向都還是正的。但它是九組裡挑出來最好看的一組,把同時檢查九組算進去之後就不夠格;它只能當成之後用新資料、事先講好再測一次的候選,不能拿來操作。
這對你的意思
- 不必為了「現在是收緊期」另外調高對債券 ETF 的警覺。 十九年、三段收緊期的資料裡,收緊期並沒有讓高收益債或槓桿貸款 ETF 的單日震盪,變成更準的隔天股市警報。
- 省下的是一套額外的追蹤規則。 你不需要每季盯著放款調查公布,再據此切換對債券 ETF 的敏感度;照平常的方式看 VIX、股票自己最近的波動與債券 ETF 的動靜就好,收緊期不必另換一套權重。
- 這不是說信用市場不重要。 我們只問了「收緊期會不會讓這條傳導變強」,答案是看不出來;它沒有回答收緊期本身的股市風險高不高,也沒有回答信用利差的長期預警能力。
限制也說清楚:
- 收緊期只有三段,槓桿貸款只有兩段,而且 2012 到 2019 年整段沒有收緊期;任何結論都建立在少數幾次事件上。
- 波動是用每天的最高價與最低價估出來的,債券 ETF 的價格區間也包含基金本身的折溢價和流動性雜訊。
- ETF 不是債券或貸款本身的資料,這裡量的是 ETF 層級看得到的現象,不是放款契約條款的機制。
- 放款調查用的是最終版數字,沒有逐版本核對當時公布的原始值;公布延遲另外試過延後七十五天,九組的方向都和主結果相同。
- 這些都是過去的資料,不保證未來照樣發生。
資料來源:聯準會資深放款主管調查(FRED 序列 DRTSCILM)、Yahoo Finance 的 HYG、BKLN、LQD、SPY、IWM、KRE 每日價格與 VIX 指數,2007-05-10 至 2026-09-29。
懶人包圖組