你算出來的均值回歸為什麼賺不到
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
程式交易 Alex Huang 在 8 月 21 日貼了一組台指期的逐筆統計。他用 7 月 8 日到 8 月 19 日的 tick 資料,數價格每次走滿 5 點算一次穿越,結果是:下一次穿越走反向的佔 53.344%;把門檻從 5 點加倍到 10 點、再加倍到 20 點,穿越次數只降到約三分之一,而隨機遊走該降到四分之一。
兩個數字都指向同一個方向:盤中價格好像會回頭,而且回頭的力道比純機率該有的更強。
我們手上有同一個商品的完整逐筆資料,2012 年 1 月 2 日到 2026 年 8 月 20 日,3,575 個交易日、兩億筆日盤成交。第一件事就是跑他那段期間。
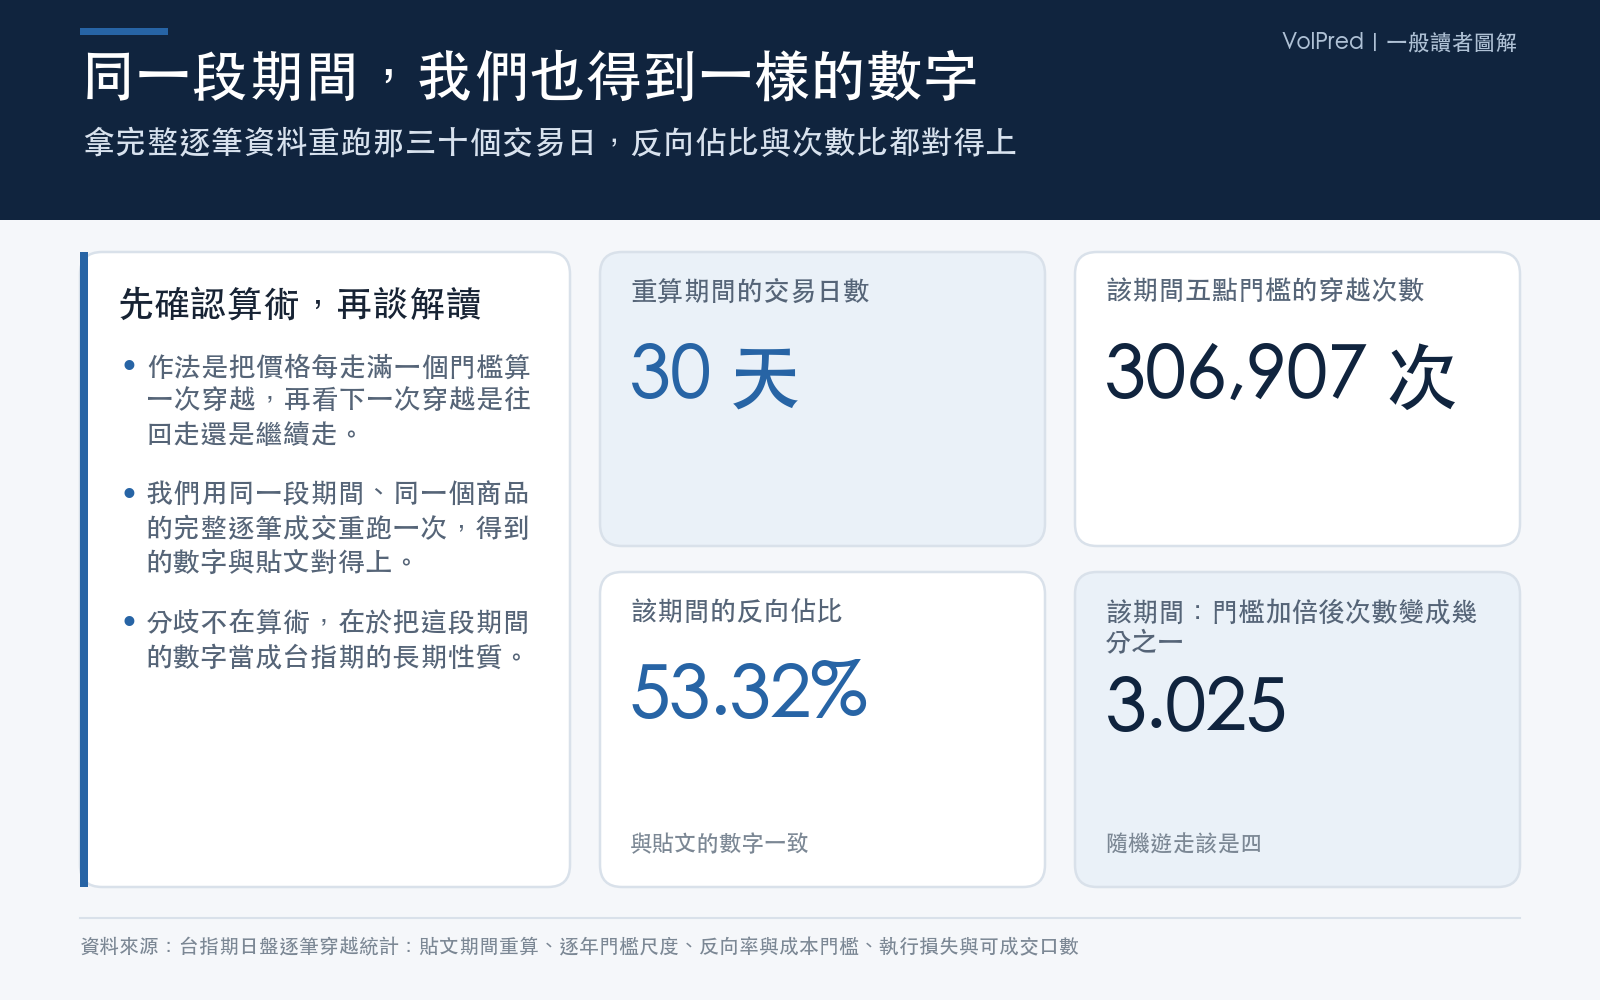
同一段期間,我們也得到 3.03
| 他貼的 | 我們用同一段期間重算 | |
|---|---|---|
| 期間 | 7/8–8/19 | 7/8–8/19(30 個交易日) |
| 5 點門檻的反向佔比 | 53.344% | 53.32% |
| 次數 5 點→10 點 | 約 1/3.03 | 1/3.025 |
| 次數 10 點→20 點 | 約 1/3.40 | 1/3.398 |
30 天裡 5 點門檻被穿越 306,907 次。他的算術沒有問題,我們的資料同意他量到的每一個數字。
問題出在後面那一步:把這 30 天的數字當成台指期的性質。
把期間拉長,同一套算法給出另一組數字
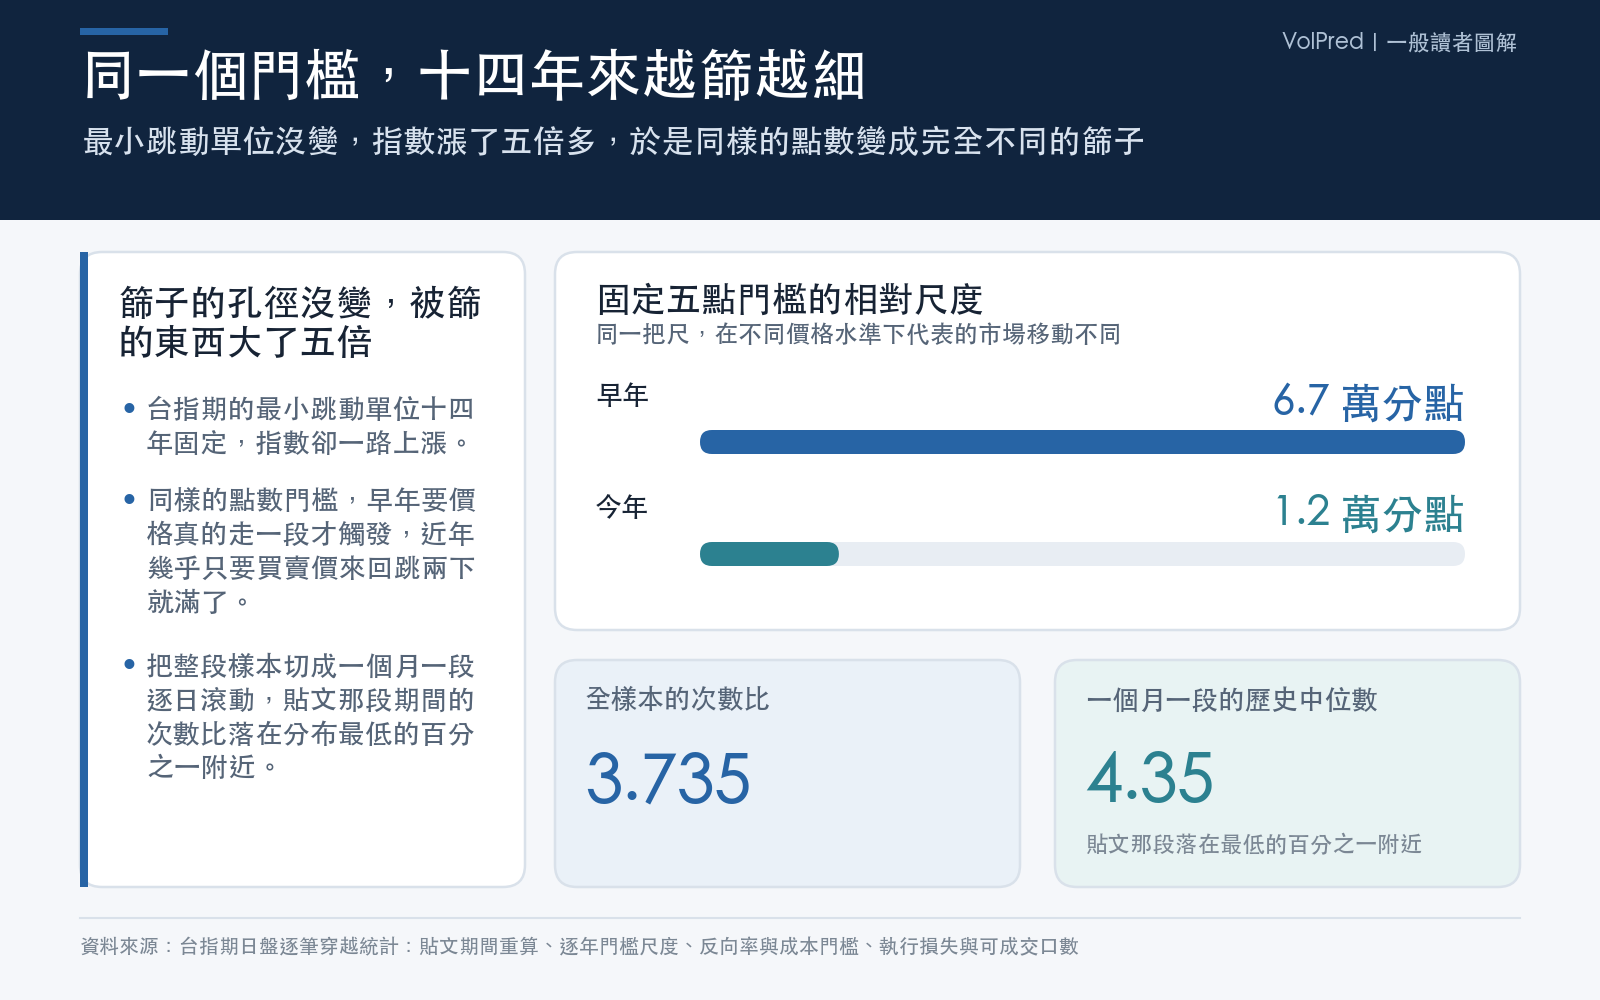
同樣的算法跑滿 3,575 個交易日,次數比變成 3.735、3.767、3.855。換算成描述價格記憶性的指數,是 0.526、0.523、0.514,而完全沒有記憶的隨機遊走是 0.5。
把 3,575 個交易日切成每 30 天一段、逐日滾動,總共 3,546 段。5 點對 10 點的次數比中位數是 4.35,八成的區段落在 3.99 到 4.62 之間。他量到的 3.025 落在第 1 個百分位。
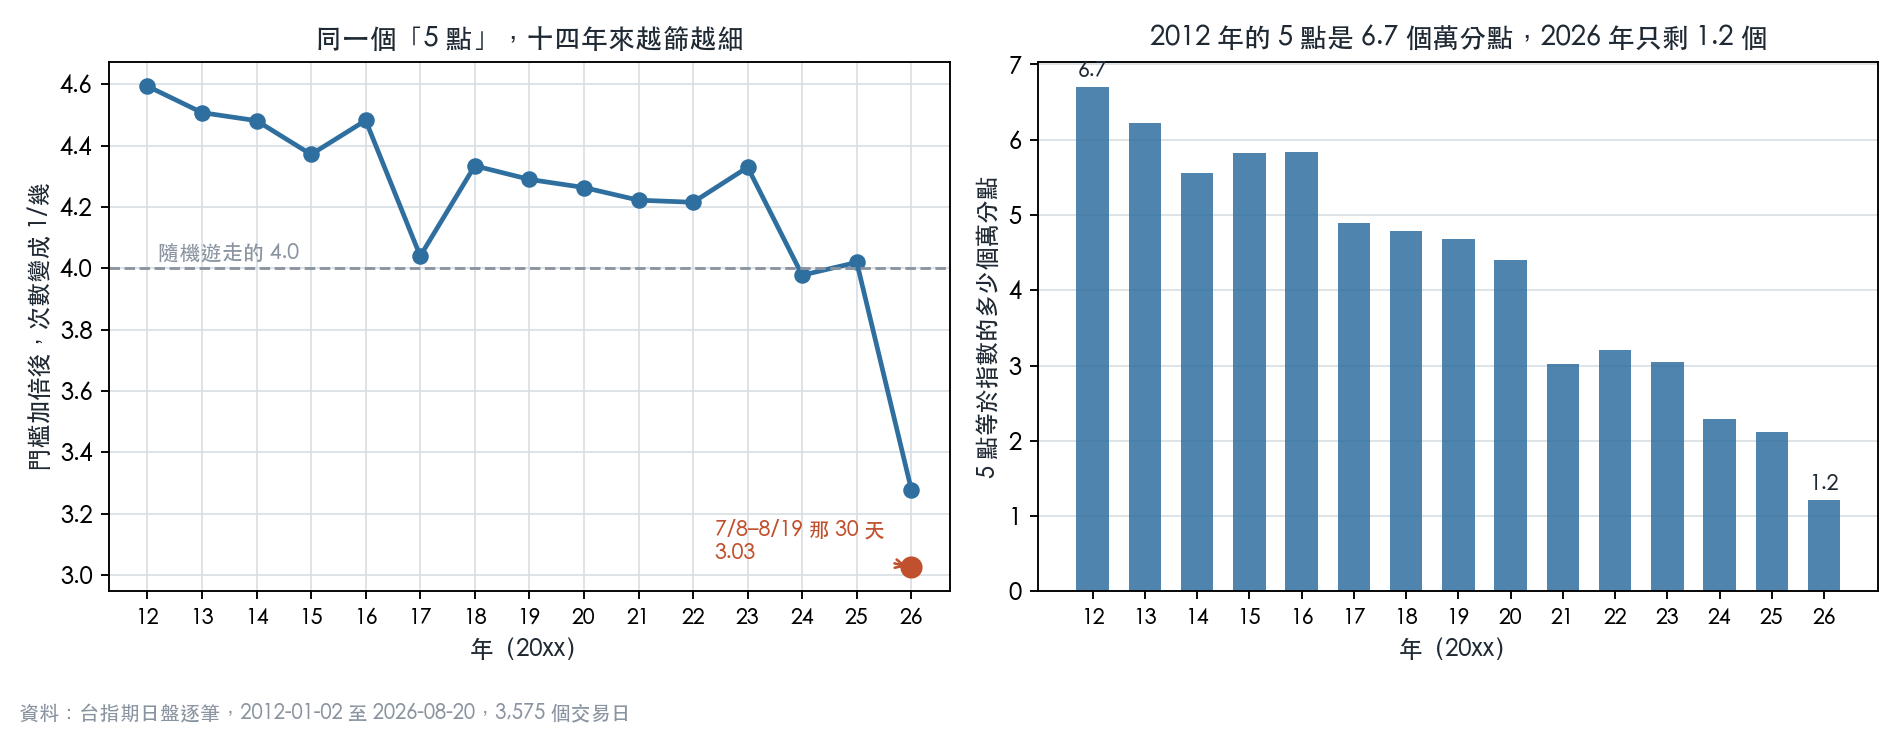
左圖是逐年的次數比。2012 年是 4.594,2026 年是 3.279。這條線一路往下走,而不是在 4 附近隨機上下跳。
右圖給出原因。台指期的最小跳動單位十四年來固定是 1 點,指數卻從 7,467 漲到 41,118。同樣的 5 點,2012 年相當於指數的 6.7 個萬分點,2026 年只剩 1.2 個。2012 年的 5 點門檻要價格真的走一段才會觸發;2026 年的 5 點門檻,幾乎只要買賣價之間來回跳兩下就滿了。
篩子的孔徑沒變,被篩的東西大了五倍。他量到的 3.03,一部分是 2026 年的常態(2026 年的 30 天區段中位數是 3.53),一部分是那 30 天特別極端。
「降不夠多」這件事,1997 年就寫過了
穿越次數隨門檻下降的速度,Guillaume 等人 1997 年在外匯高頻資料上就量過,Glattfelder 等人 2011 年把它整理成十二條經驗律之一。門檻加倍後次數降到約 1/3.7 而非 1/4,是這條律的內容,1997 年的論文裡就有。
原因很機械:價格不會剛好停在門檻上,總會滑過頭一點,所以真正被觸發的幅度比名目門檻大。把每個門檻換成它的實際平均幅度再算一次,預測值是 3.679、3.844、3.992,跟實測的 3.735、3.767、3.855 相差 +1.5%、−2.0%、−3.4%,正負號還不一致。校正滑過頭之後,沒有剩下任何系統性的趨勢成分可以解釋。
反向率隨門檻崩塌,成本卻往反方向走
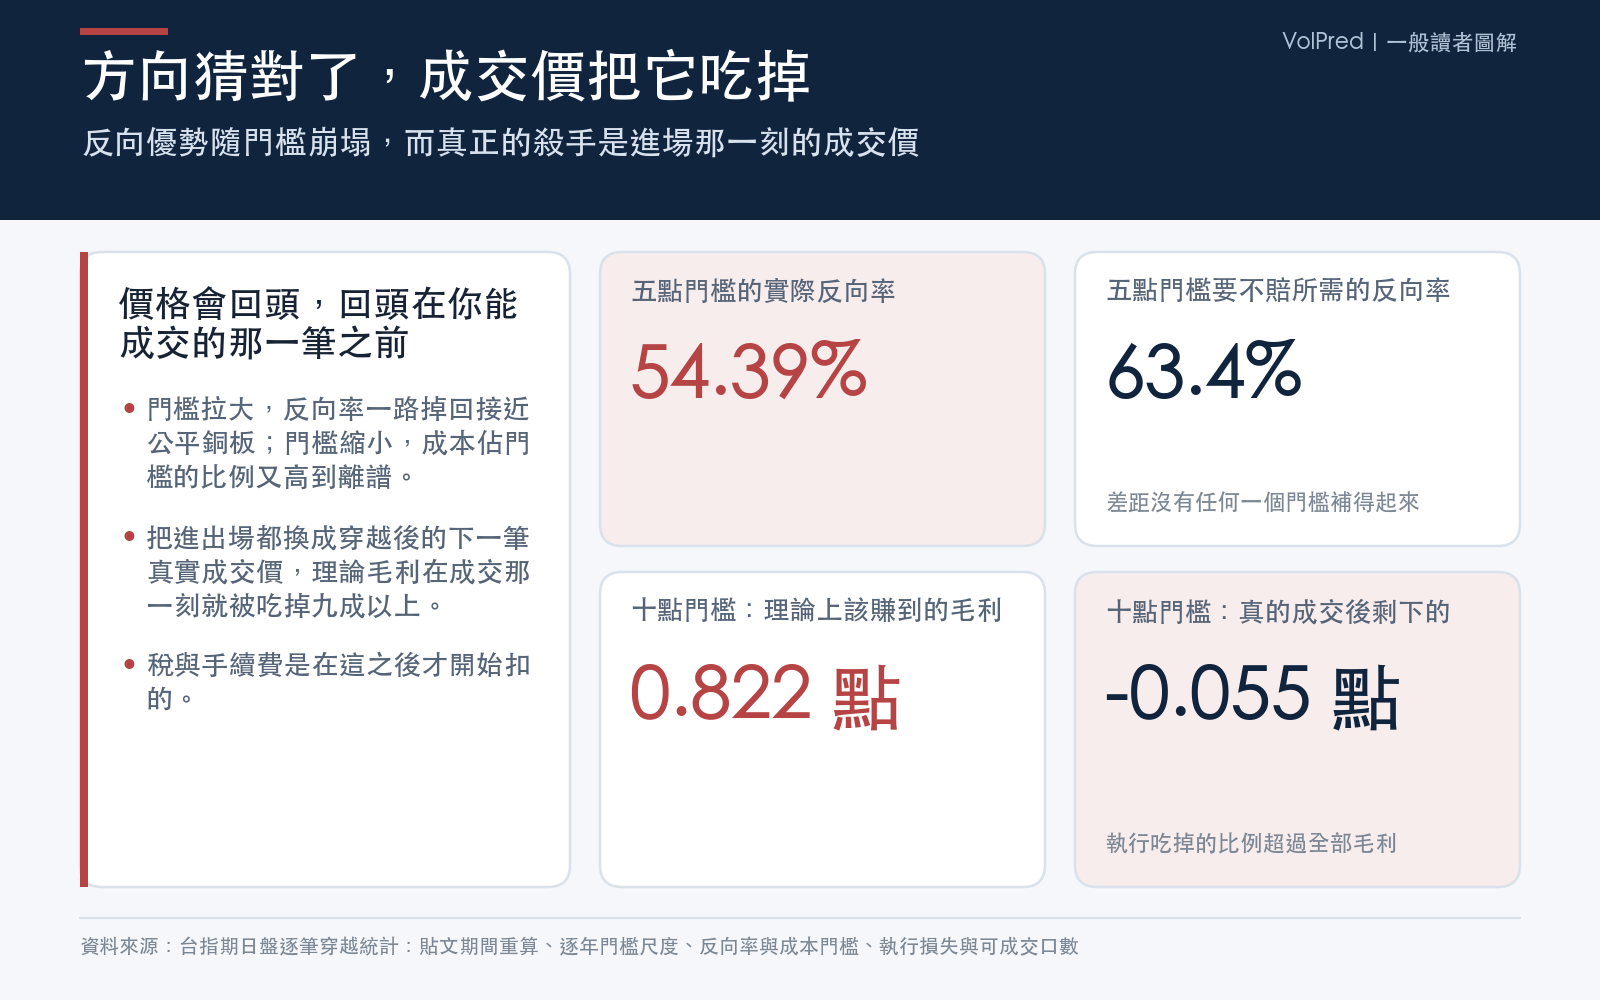
全樣本的反向率:5 點 54.39%、10 點 51.57%、20 點 50.91%、40 點 50.78%。
門檻拉到 40 點,反向率只比公平銅板高 0.78 個百分點。53% 到 54% 這種數字只活在門檻等於一兩個跳動單位的地方,那是買賣價來回跳的機械效果。
另一邊,成本的方向相反。期交稅按契約金額課,來回一趟加上手續費,2012 年約 0.55 點,2026 年約 1.89 點。把來回成本除以門檻,得到你需要多高的反向率才不賠:
| 門檻 | 實際反向率 | 來回成本 | 需要的反向率 |
|---|---|---|---|
| 5 點 | 54.4% | 1.343 點 | 63.4% |
| 10 點 | 51.6% | 1.410 點 | 57.1% |
| 20 點 | 50.9% | 1.447 點 | 53.6% |
| 40 點 | 50.8% | 1.465 點 | 51.8% |
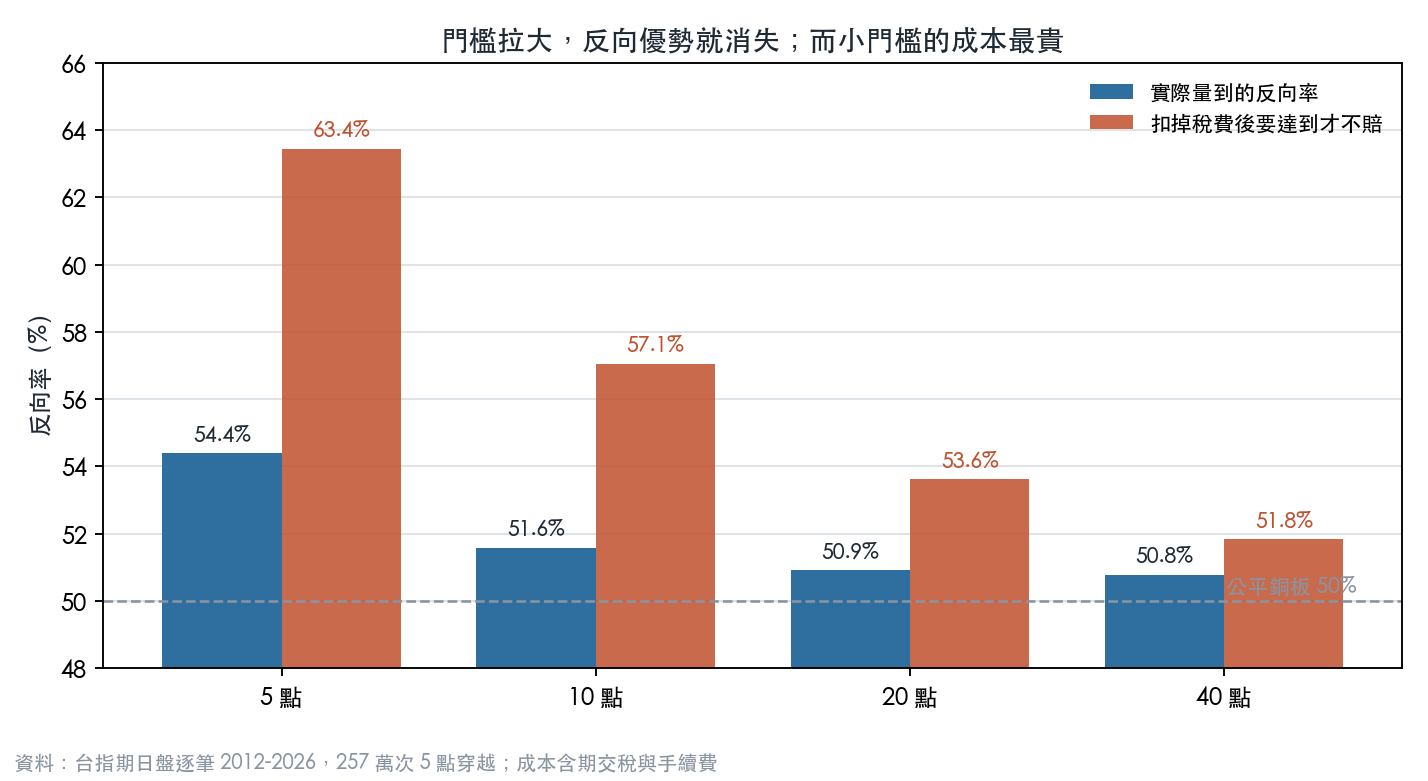
四個門檻,紅柱都比藍柱高。門檻小的時候反向率最漂亮,成本佔門檻的比例也最誇張(5 點門檻的來回成本佔了 26.9%);門檻大到成本可以忽略時,反向優勢已經跌回銅板。
更硬的一關:成交價吃掉毛利的 90% 到 107%
上面那張成本表其實對這個策略太寬厚,因為它假設反向和同向走的距離一樣。實際不一樣:反向的時候價格走得比同向遠,而且門檻越大差距越明顯。把這個不對稱算進去,理論上的每筆毛利是 5 點門檻 0.743 點、40 點門檻 3.309 點,比上面那張表寬鬆的算法高出 1.7 到 5.3 倍。
方向的可預測性是真的。
接著把它拿去真的成交。進場價用穿越發生後的下一筆真實成交價,出場價用下一次穿越後的下一筆真實成交價,稅費按當下成交價逐筆計算。
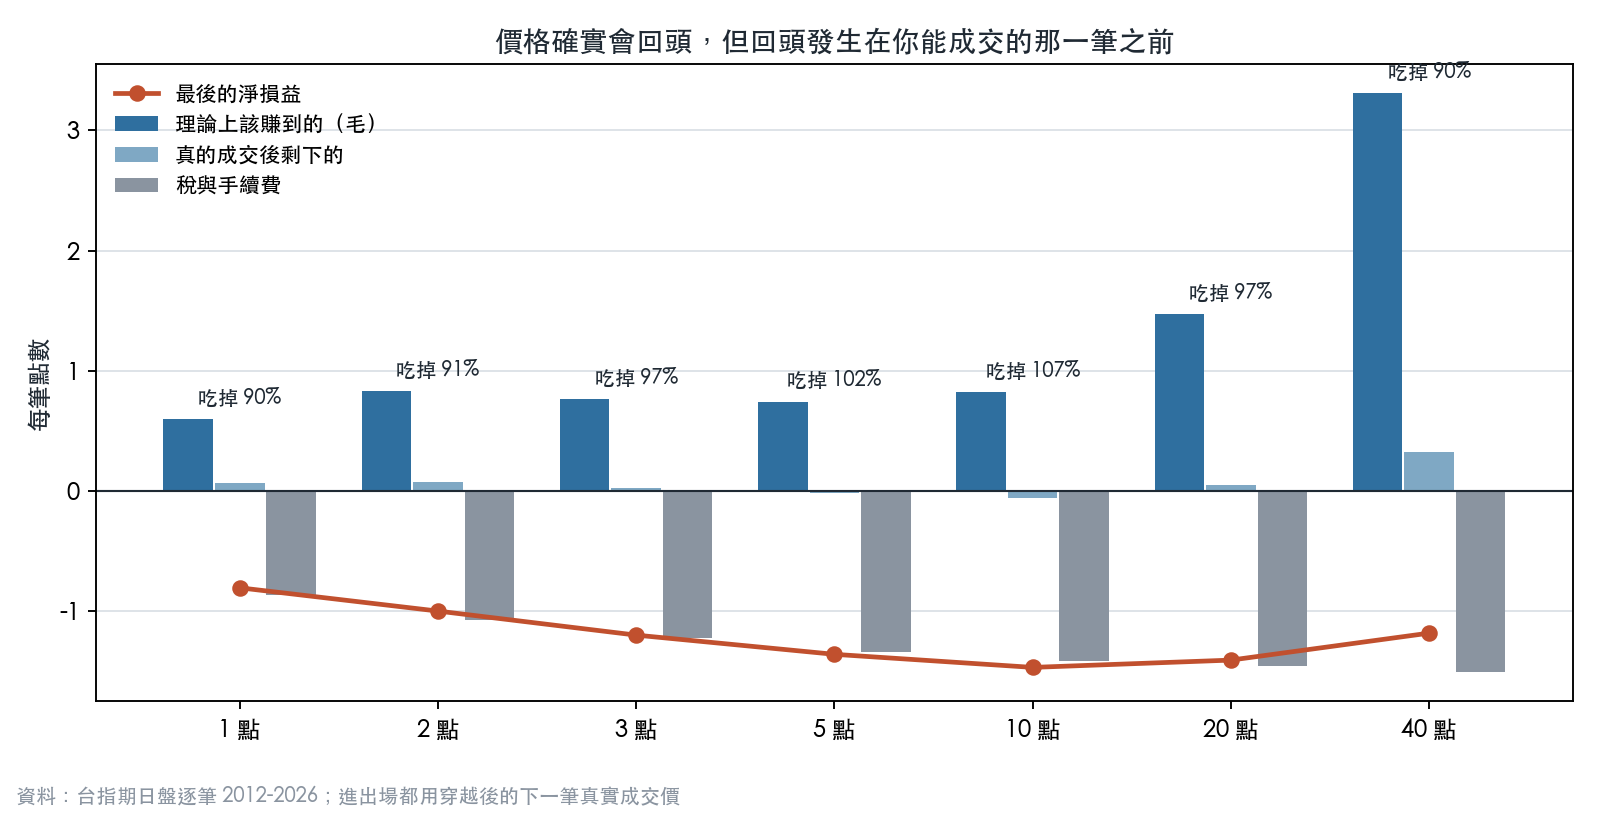
深藍柱是理論毛利,淺藍柱是真的成交完剩下的。5 點門檻的 0.743 點剩下 −0.016 點,10 點門檻的 0.822 點剩下 −0.055 點。執行吃掉了 90% 到 107%,跨越 1 點到 160 點、一百六十倍的門檻範圍都是這個量級。灰柱的稅費還沒開始扣。
這正是「看到突破去追就追到滑價,看到滑價想反手價格早就回去了」的量化版本。價格會回頭,回頭發生在你能成交的那一筆之前。
條件抓對了,可以成交的只有兩口
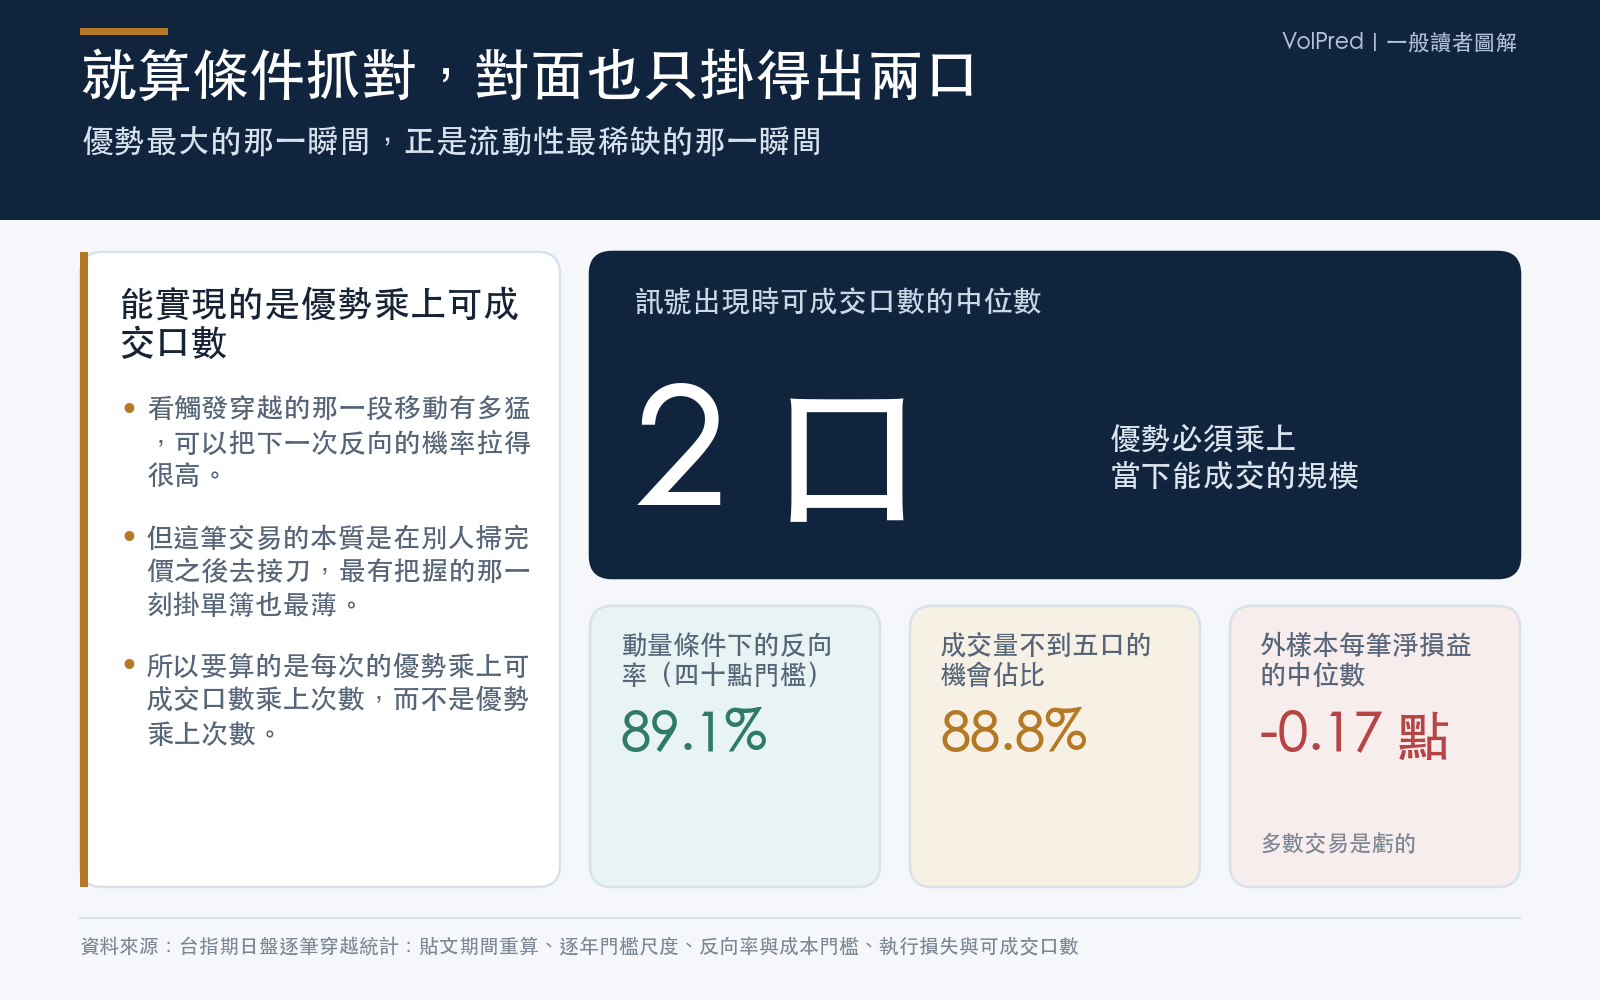
有一個條件確實把方向講得很準:看觸發這次穿越的那一段移動有多猛。移動幅度達到門檻兩倍以上時,下一次穿越反向的機率從無條件的 51% 升到 62.5%(5 點)、77.3%(10 點)、86.8%(20 點)、89.1%(40 點)。
然後看訊號出現那一刻對面掛了多少。四個門檻的進場可成交量中位數都是 2 口,八成八到九成六的機會成交量不到 5 口。
結構上這是必然的。這筆交易的本質是在別人掃完價之後去接刀,而流動性最稀缺的那一瞬間,正是優勢最大的那一瞬間。
外樣本的每筆淨損益中位數,四個門檻分別是 −1.86、−1.01、−0.90、−0.17 點,全部為負。平均數在大門檻是正的,靠的是少數幾筆大贏。
所以能不能實現,要算的是「每次的優勢 × 可成交口數 × 次數」,而不是「每次的優勢 × 次數」。
這個優勢屬於掛單的人
把反向率拆成兩塊會看得更清楚。第一次穿越後就反向的比率(買賣價來回跳的成分)十四年來在 52.6% 到 57.9% 之間震盪,沒有趨勢;連續兩次以上之後的反向率,從 2012 年的 55.67% 一路降到 2026 年的 50.63%。
機械性的來回跳沒有改變,因為跳動單位沒有改變,而那塊是掛單造市方的收入。真正可交易的那一塊,十四年間被競爭磨到剩下 0.6 個百分點。
那把門檻拉更大呢
我們掃到 160 點和 320 點。80 點以上淨損益確實轉正,160 點的門檻在 2,018 筆交易上每筆淨賺 12.12 點,統計檢定顯著(強度中上,統計值 2.76),看起來像找到了。這個數字把每一筆當成互相獨立的樣本,沒有對同一天內重疊的部位做叢聚調整,所以它是寬鬆的那一版,不是保守的那一版。
再看一眼就沒了。四個大門檻的最佳單日全部是同一天:2017 年 8 月 3 日開盤那一次閃崩,單筆跳幅 843 點。剔除那一天,四個門檻全部轉負;正報酬的年份都不到一半(40 點與 80 點是 15 年裡 2 年,160 點是 12 年裡 4 年);外樣本期間全部為負。
我們把三道判準寫進程式,任何門檻設定都要同時過:外樣本為正、剔除最佳單日後仍為正、過半年份為正。三道全過才算數。這個題目上,它擋掉了兩次由同一天閃崩製造的假訊號。
如果你要繼續做這件事
三個可以馬上自己算的問題:
第一,你的門檻在你的年代等於指數的幾個萬分點?如果答案接近一個跳動單位,你量到的是買賣價來回跳,不是價格回歸。
第二,你的統計是用可成交的價格算的,還是用中價或最後成交價算的?把進出場都換成穿越後的下一筆真實成交價再跑一次,通常結論會翻面。
第三,訊號出現的那一刻,對面掛了幾口?優勢的大小和它能承載的資金量往往成反比。
完整的十一個階段結果與程式,我們整理成一篇工作論文放在網站的論文頁,那篇不會投稿。
它給出的答案是一個測量結果:這個現象是真的,可預測性是真的,而它剛好被取走它所需要的成本抵住。
資料與復現 :experiments/k1824/(k1824.py 與 k1824_phase2.py 到 k1824_phase11.py,各階段的 *_results.json,以及凍結研究問題的 prereg.json)。本文每個數字都由這些結果檔程式化讀出。
延伸閱讀
- Sub-5min 高頻微結構的三個實證觀察——本文 5 點門檻那 54% 的反向率是買賣價來回跳(bid-ask bounce)的機械效果。那篇在 SPY 上找同一個效應,1 分鐘層級的 lag-1 自相關只有 −0.009(SE 0.019),不顯著,同一個機制在不同市場、不同取樣頻率下量得到量不到,差別很大。
- 台股期貨訂單流的反直覺特徵——台指期的訂單流失衡愈大,下一個 5 分鐘的波動反而愈低,方向和 S&P 期貨的文獻相反。跨市場的微結構結論不能直接搬過來用,這篇是另一個例子。
- 台指期隔夜交易的黃金年代:為什麼 Alpha 消失了——另一個台指期優勢被磨平的完整過程,那次的原因是 2017 年夜盤上線。
懶人包圖組