他每年多付 442 美元,買一個管住自己的裝置——承諾機制的價目表
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
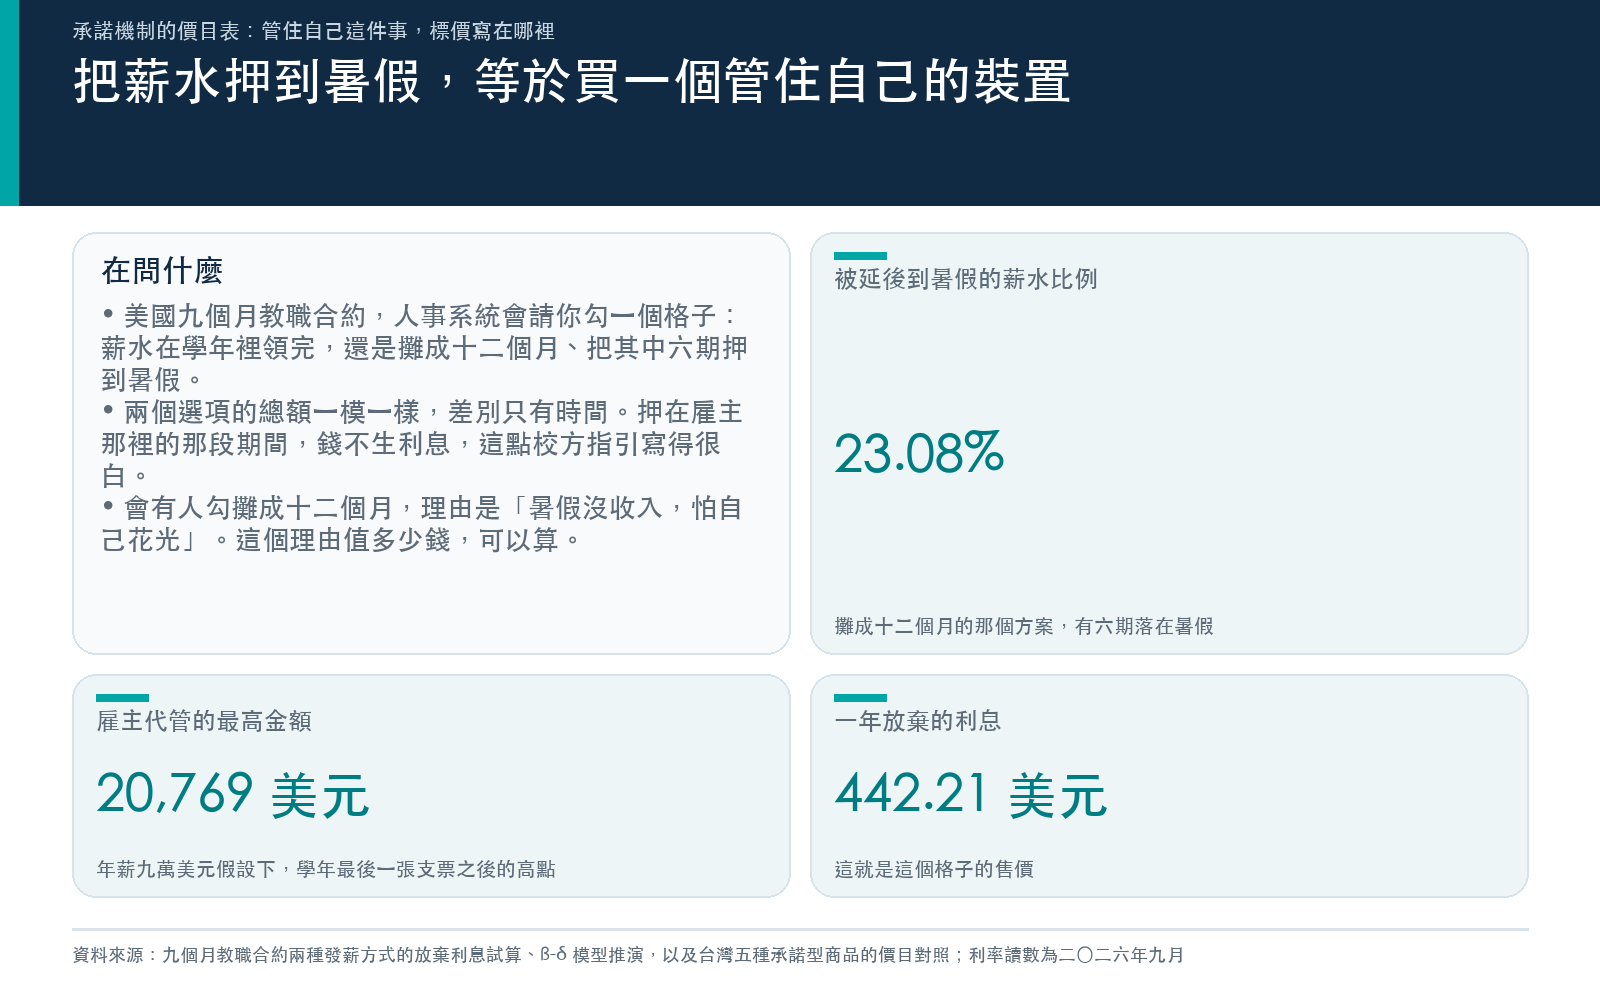
美國大學的九個月教職合約,人事系統會請你勾一個格子:薪水要分 20 期領完,還是攤成 26 期。九個月的工作、九個月的薪水,兩個選項的總額一模一樣。
差別在時間。20 期是在九個月的學年裡發完。26 期會把其中 6 期押到暑假,等於 23.08% 的薪水要多等好幾個月才入帳。押在雇主那裡的那段期間,錢不會生利息,這點校方寫得很白:南佛羅里達大學的九個月教職發薪選項指引寫明「Participants will not be able to collect interest on the funds withheld through this program.」。(確切期數各校不同,有的分 18 與 24,有的只講「學年內領完」對「攤成 12 個月」;本文固定用 20 對 26 這組排程算。)
會有人勾 26 期。這篇文章要問的是:如果勾的理由是「暑假沒收入,怕自己花光」,那這個理由值多少錢。
這個格子的售價
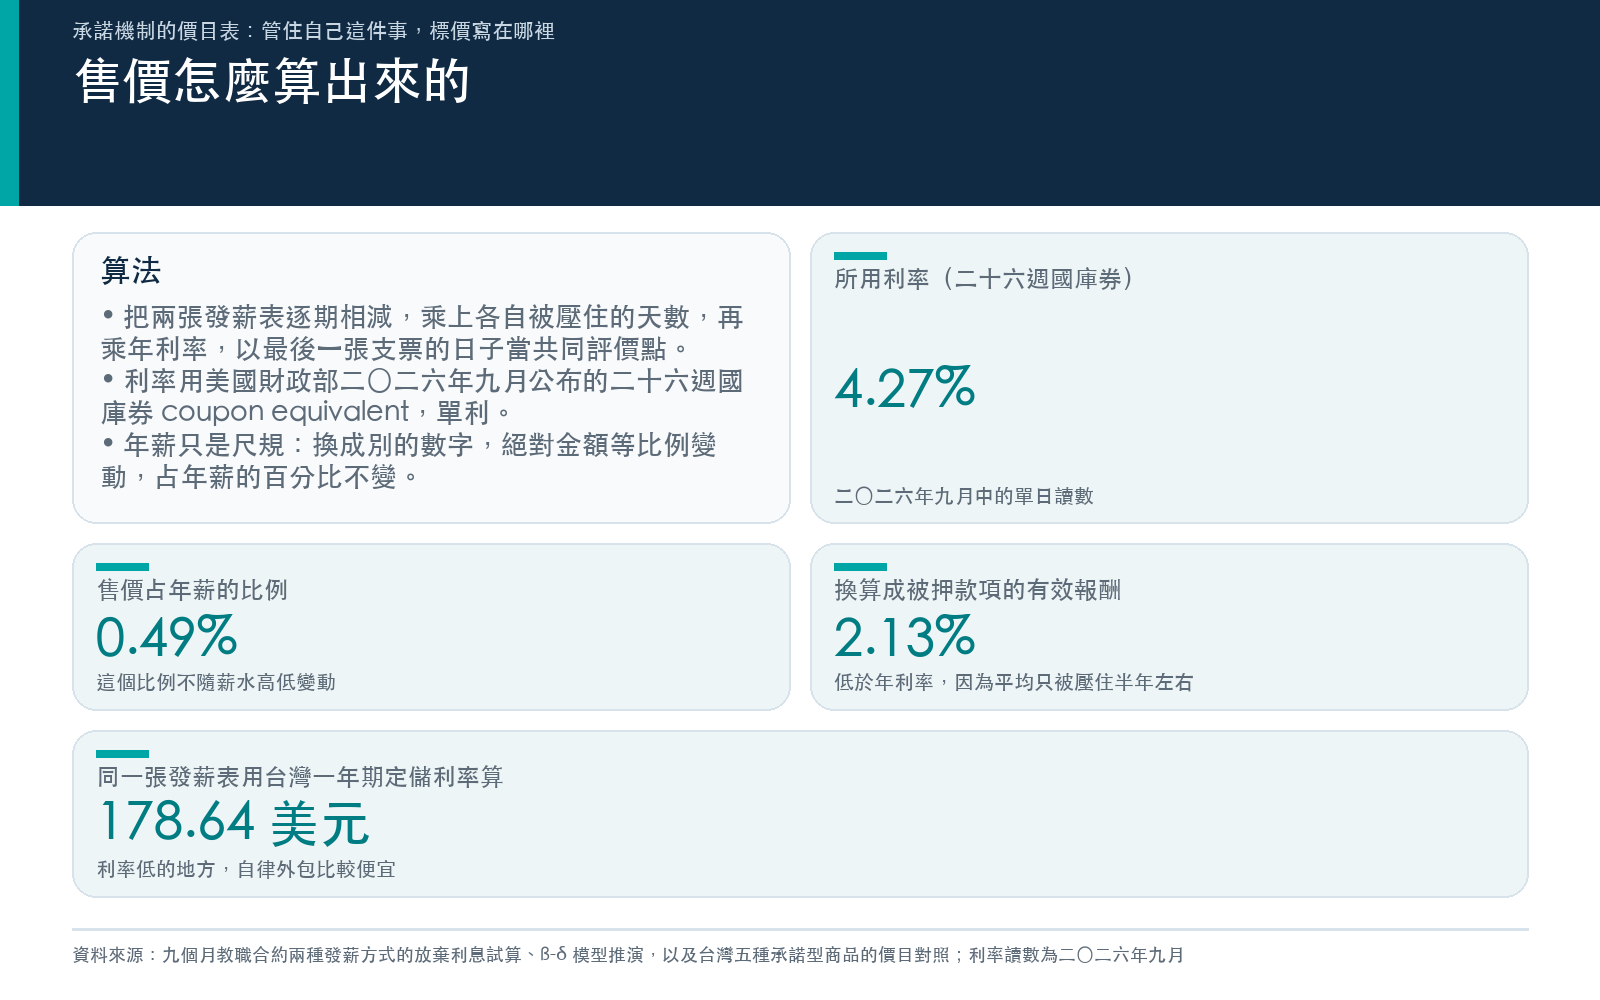
假設年薪 9 萬美元(換成別的數字,絕對金額等比例動,占年薪的百分比不動),首次發薪日 2026-08-28,其後每 14 天一次。利率用美國財政部 2026-09-18 公布的 26 週國庫券 coupon equivalent 4.27%,單利,以最後一張支票的日子當共同評價點。
算式是把兩張發薪表逐期相減,乘上各自被壓住的天數:
ΔI = Σ (A20 - A26) × 閒置天數 ÷ 365 × r
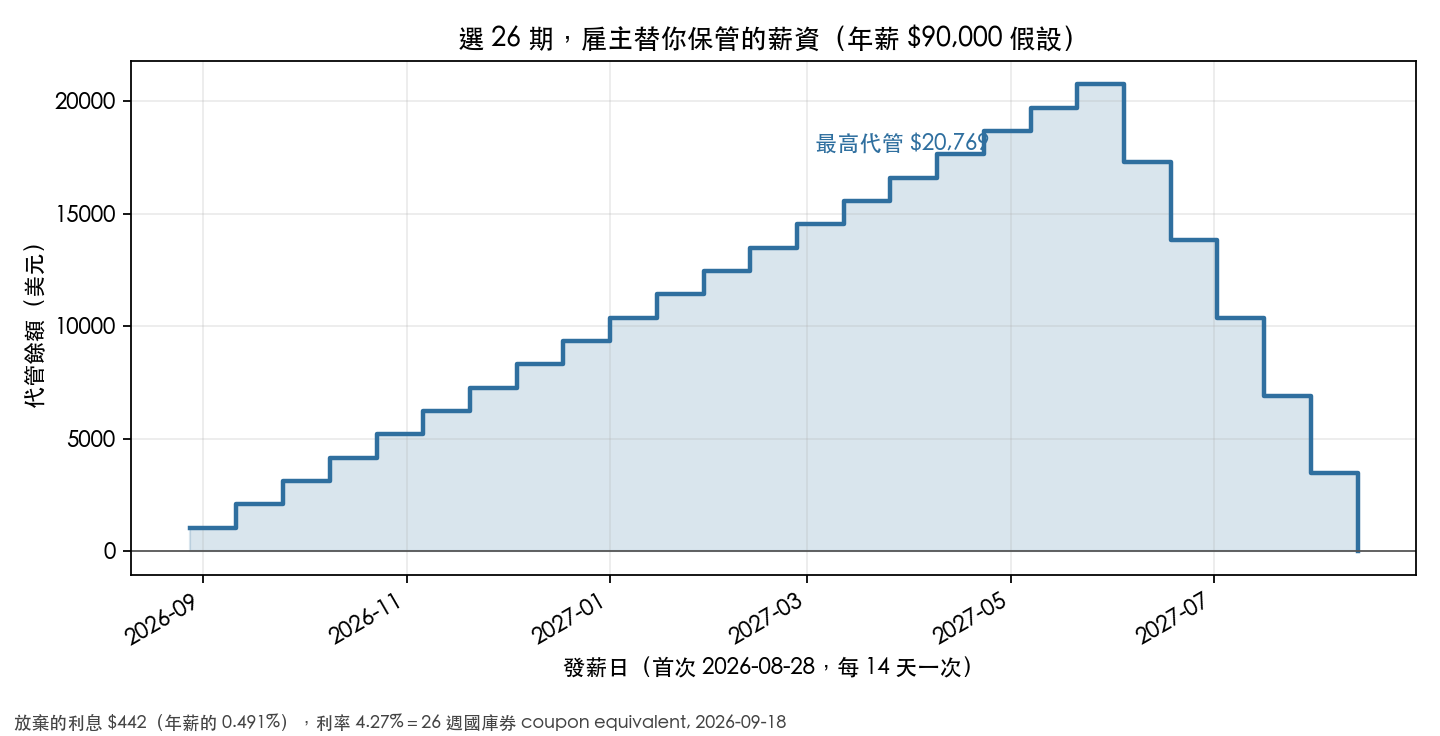
被代管的金額在 2027 年 5 月 21 日那張學年最後的支票之後來到最高點 20,769 美元,接著在暑假的六次發薪裡歸零。整段放棄的利息是 442.21 美元,占年薪 0.49%。
換算成那筆被押住的 20,769 美元身上的有效報酬率,是 2.13%,低於年化利率,因為它平均只被壓住半年左右。
利率換一檔,價錢跟著動。用 4 週國庫券 3.89% 算是 402.85 美元,用 52 週的 4.41% 是 456.71 美元。要是把同一張發薪表搬到台灣,用臺灣銀行 2026-09-20 掛牌的一年期定期儲蓄存款 1.725% 算,只剩 178.64 美元。利率低的地方,自律外包比較便宜。
為什麼有人願意付
行為經濟學給這件事一個模型:quasi-hyperbolic 折現,寫成 β-δ。δ 是一般的逐期折現,β 是額外那一刀:今天的你把「所有未來」整批再打一個折。β 小於 1,代表此刻的你比長期的你更急。Laibson(1997, QJE 112(2): 443–478)用它解釋一件怪事:有人會主動去買流動性差的資產,因為賣起來麻煩,正好擋住未來的自己。
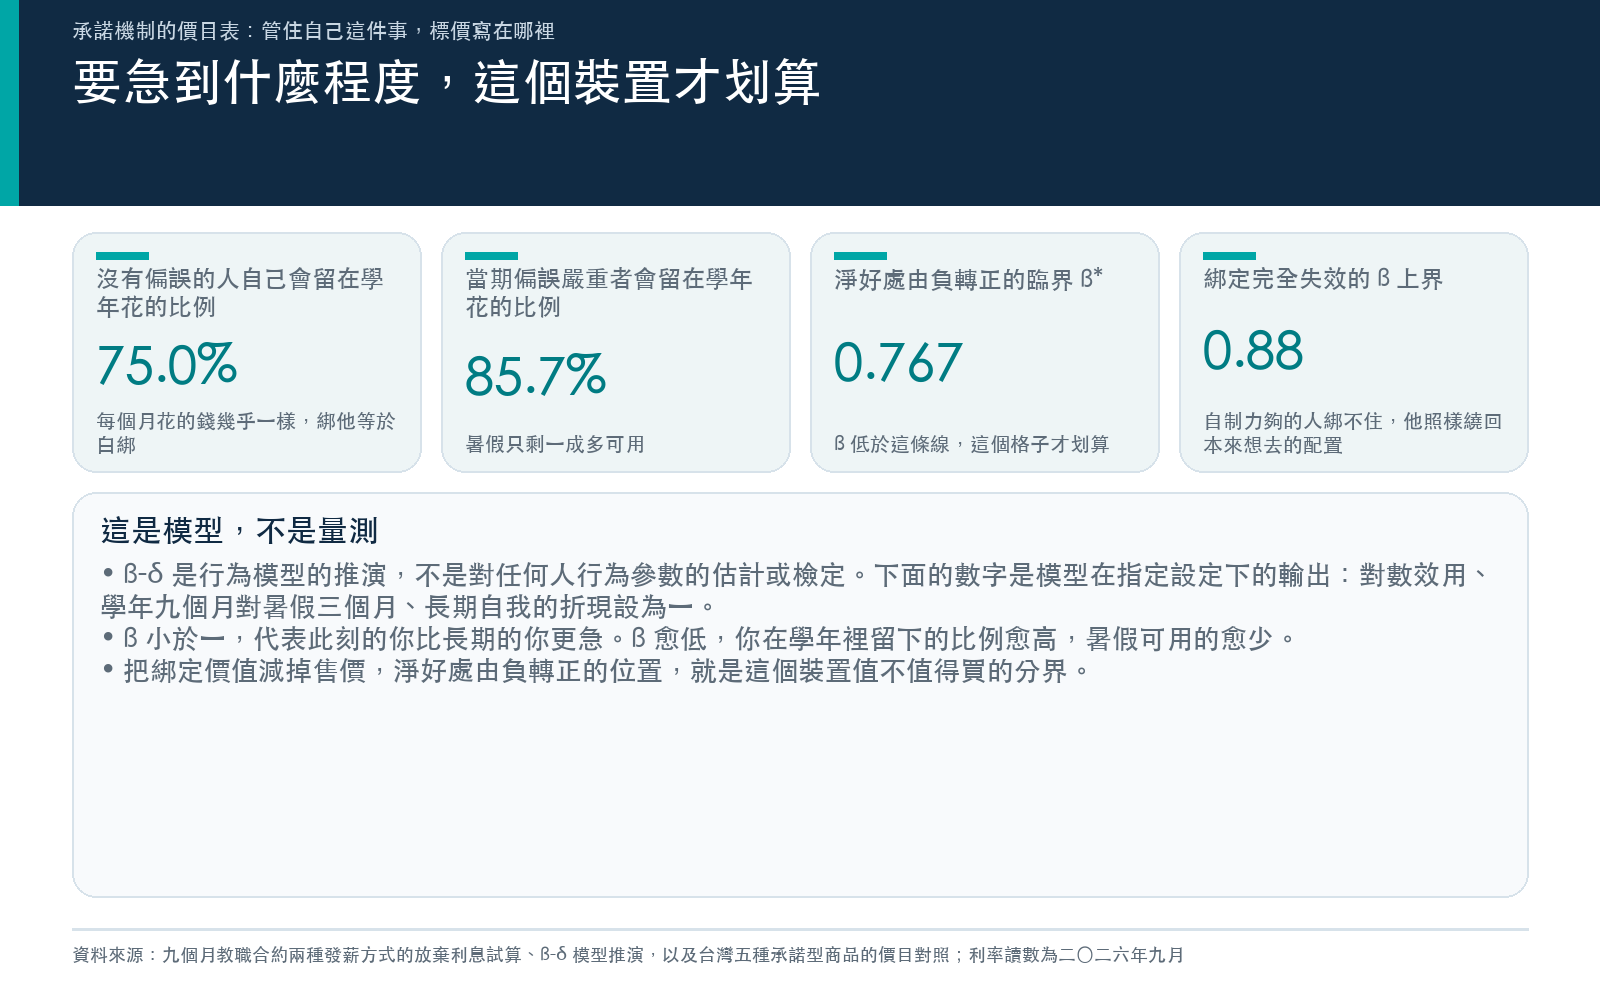
這裡要先把話講清楚。β-δ 是模型,不是檢定。下面的數字全部是模型在指定設定下的輸出,我們沒有量任何人的 β,也沒有資格宣稱誰的行為參數是多少。
設定攤開來:學年 9 個月、暑假 3 個月,效用取對數,長期自我的 δ 設為 1。20 期方案下,當期的你拿到錢,自己決定留多少給暑假。26 期方案把 76.92% 對 23.08% 的分配硬塞給你。
| β | 20 期時你自己會留在學年花掉的比例 | 被綁住的價值(占年薪 %) |
|---|---|---|
| 1.0 | 75.0% | 0(你本來就會這樣分) |
| 0.8 | 78.9% | 0.35% |
| 0.7 | 81.1% | 1.02% |
| 0.6 | 83.3% | 2.16% |
| 0.5 | 85.7% | 3.95% |
β 等於 1 的人自己就會把 75.0% 的薪水留在學年花掉,其餘存進暑假,每個月花的錢幾乎一樣,綁他等於白綁。β 愈低,學年裡留下的比例愈高,到 β=0.5 已經是 85.7%,暑假只剩一成多可用。26 期那個格子的價值,就是把他從 85.7% 拉回 76.92%。
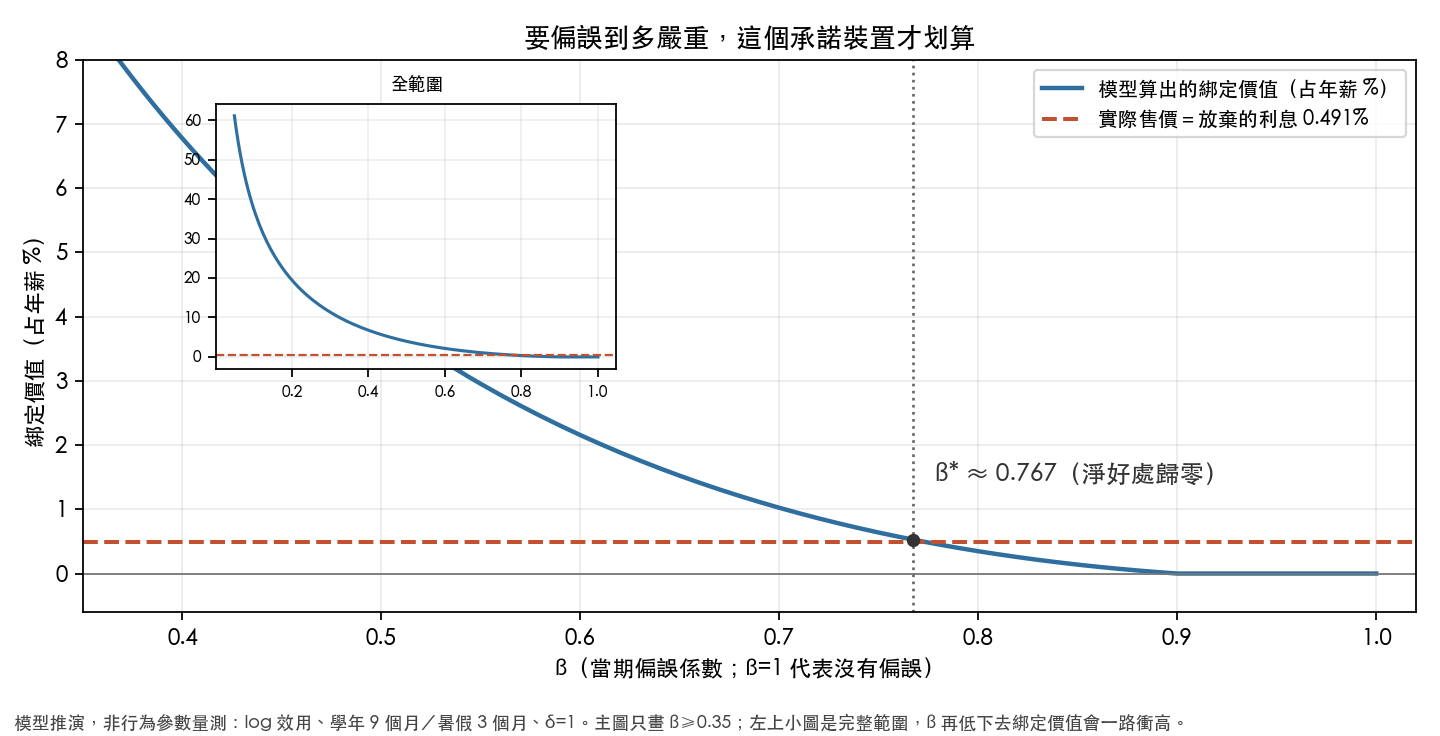
把綁定價值減掉它的售價,淨好處由負轉正的位置落在 β* 約 0.767。模型在這組設定下的結論是:β 要低於 0.767,這個格子才划算。
圖上那條藍線是還沒扣售價的毛價值,它跟 0.49% 水平線的交點在 β 約 0.773,比 β* 高一點點。兩者不重合,是因為被押到暑假的那筆錢究竟讓你損失多少,換算成消費本身會隨 β 微調。
另一頭也有門檻。β 高於 0.88 時,綁定價值是 0——被塞了一個分配,他照樣在學年裡自己多存一點,一路繞回原本想去的地方。自制力夠的人綁不住:他在學年裡照樣自己多存一點,繞回本來就想去的配置。
真的有人買嗎
模型講完,換看實測。Ashraf、Karlan 與 Yin(2006, QJE 121(2): 635–672)在菲律賓一家銀行做過隨機實驗:設計一個帳戶,錢存進去之後,不到自己設定的日期或金額就領不出來,除此之外沒有任何額外好處。他們把這個產品提供給隨機抽出的 710 位客戶,202 位(28.4%)開了戶。12 個月後,實驗組的平均存款餘額比對照組高出 81 個百分點。
兩個數字要一起讀。願意買的是少數,十個人裡不到三個;買了的人確實存下更多錢,而且一年後還在。
台灣的價目表
台灣沒有「20 期還是 26 期」這個格子,但功能相同的商品到處都是。它們的差別在於綁多緊、以及收你多少。
| 工具 | 綁定力道 | 售價 |
|---|---|---|
| 勞退自提 6% | 最強:鎖到 60 歲 | 負的(見下) |
| 一年期定期儲蓄存款 | 中等:解約罰則明碼標價 | 利息打八折 |
| 儲蓄險 | 強,但價目表在條款裡 | 解約金可能低於所繳保費 |
| 薪轉自動轉存到活儲 | 接近零:隨時轉得回來 | 0.9 個百分點的利差 |
| 基金/ETF 定期定額 | 弱:可停扣、可贖回 | 無退出罰則,成本是手續費 |
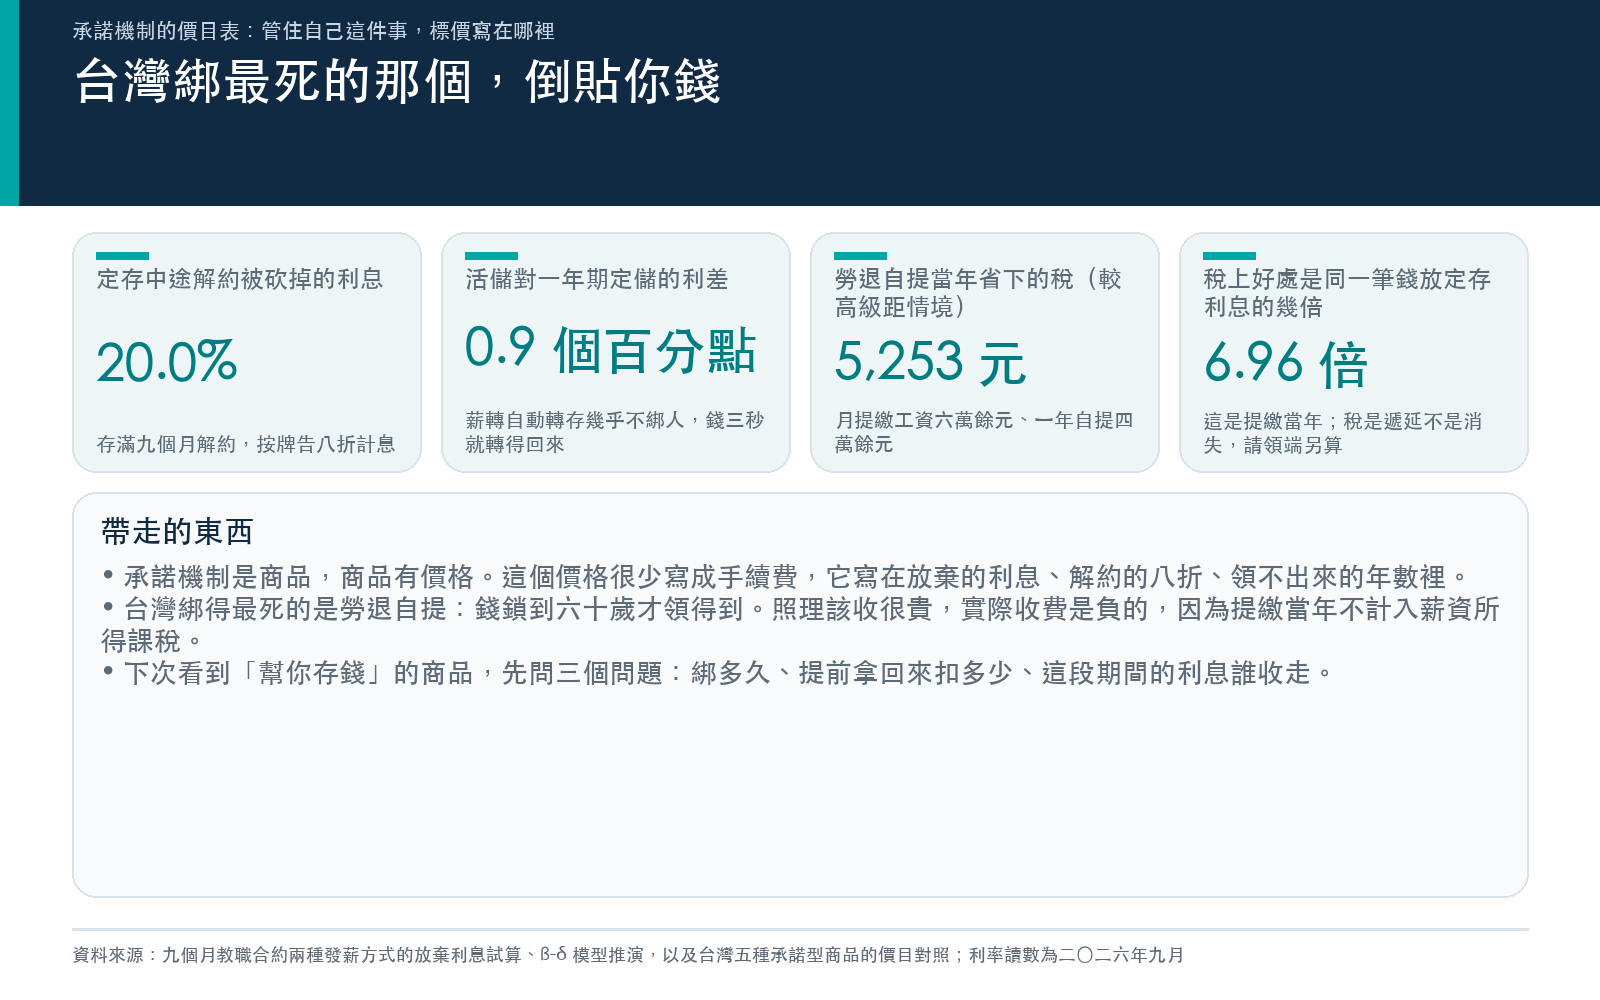
定存 的罰則寫在契約裡。臺灣銀行《新臺幣定期性存款存戶須知重要內容說明書》(20170126 版)第六點:中途解約「按其存入當時本行相當期別定期存款牌告利率八折計息」。一年期定儲 1.725% 存到第 9 個月解約,改按九個月期的 1.58% 打八折,拿到 1.264%,利息被砍掉 20%,與原本的一年期牌告差 0.461 個百分點。這是一個把價錢印在說明書上的承諾裝置。
薪轉自動轉存 常被當成存錢法,但它幾乎不綁人。臺灣銀行 2026-09-20 掛牌的活期儲蓄存款是 0.825%,一年期定期儲蓄存款是 1.725%,差 0.9 個百分點;錢躺在活儲帳戶裡,你三秒鐘就能轉回來。
儲蓄險 綁得緊。金管會 2017-05-09 新聞稿〈金管會提醒民眾儲蓄險不是定存,提前解約仍有損失之風險〉寫得直接:「保戶如提前解約者,仍需支付這段期間所分攤之保障費用及附加費用,僅能拿回部分所繳保險費」,「領回之解約金亦可能會有低於所繳保險費之情形」。真正的價目表是每張保單條款後面那張解約金表,逐張不同。我們找不到可以代表市場的解約金折價統計,所以這一格不填數字。
台灣綁最死的那個,倒貼你錢
上面五樣裡,勞退自提綁得最死。錢進去之後,依《勞工退休金條例》第 24 條要等到年滿 60 歲才請領得到:你離 60 歲還有幾年,就凍結幾年。
照一般模型的邏輯,綁這麼久應該要收很貴的費用。實際收費是負的。
同法第 14 條寫明,勞工得在每月工資 6% 範圍內自願提繳,「其自願提繳之退休金,不計入提繳年度薪資所得課稅」。拿月提繳工資 60,800 元的上班族算:每月自提 3,648 元,一年 43,776 元。以財政部公告的 115 年度綜所稅級距,適用 5% 的人當年少繳 2,189 元,適用 12% 的人少繳 5,253 元。
同一筆 43,776 元改放臺灣銀行一年期定儲 1.725%,一年利息 755 元。
稅上的好處是定存利息的 2.9 倍(5% 級距)到 6.96 倍(12% 級距)。這還沒算帳戶本身的報酬。勞動基金運用局公告 2026 年 9 月的最低保證收益率是 1.7108%,接近同期的一年期定儲牌告。
這筆稅是遞延,不是消失。提繳當年不計入薪資所得,稅負發生在請領的時候,依退職所得的規定另算;財政部那份 115 年度公告的標題裡就有「計算退職所得定額免稅之金額」這一項,本文沒有取得它的現行金額,所以不把請領端的稅一起算進來。
免稅額度有上限。月提繳工資分級表最高一級是 150,000 元,乘上 6% 再乘 12 個月,一年的免稅提繳上限是 108,000 元。
所以在台灣,買承諾裝置的順序跟美國那個格子相反:綁最死的那個,在提繳的當年先把一部分錢退給你。
幾個限制
年薪 9 萬美元是假設值,不是資料。442.21 美元會隨薪水等比例變,真正不隨薪水變的是 0.49% 這個比例。
利率是 2026-09-18 與 2026-09-20 的單日讀數,利率一動,整張表跟著動。
β* 約 0.767 這條線是模型輸出,綁在對數效用、9 比 3 的月份配置、δ=1 這組設定上。換一組設定,線會移動。它能拿來排序(哪個裝置貴、哪個便宜),不能拿來判斷任何一個具體的人該不該買。
115 年度綜所稅 20% 以上級距的門檻金額,我們這次沒能取得可直接引用的官方數字,所以文中只用已經核對過的 5% 與 12% 兩檔。
整個算法站在兩個前提上:延後的薪水不生利息(有校方明文),以及你借不到錢。如果你手上有一張額度夠用的信用卡,暑假那筆錢提前就花得到,綁定價值會往零靠。
帶走的東西
承諾機制是商品,商品有價格。這個價格很少寫成手續費,它寫在放棄的利息、解約的八折、領不出來的年數裡。
下次看到「幫你存錢」的商品,先問三個問題:綁多久、提前拿回來扣多少、這段期間的利息誰收走。三個答案湊起來就是標價。
台灣這邊有個便宜可撿:綁得最死、標價最容易算的那一個,在提繳當年是倒貼的。條件是你本來就要繳所得稅,而且那筆錢在 60 歲之前真的用不到。
懶人包圖組