情緒指標能預測波動嗎?Put-Call Ratio 的混合答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
為什麼大家想用 Put-Call Ratio 預測波動
「市場恐慌時,大家會搶買保險」這個直覺幾乎是金融市場常識。當投資人擔憂下跌風險,他們會買進更多賣權(put)以對沖股票部位;反之牛市裡買權(call)成交占比拉高。把賣權與買權成交量相除得到的 Put-Call Ratio(PCR),就成了一個常被引用的「市場情緒晴雨表」。
這個直覺進一步推導:如果 PCR 真能反映恐慌與貪婪的拐點,它應該能預測 接下來的波動率 。實務上,許多技術分析教科書把 PCR 高點當「恐慌見底」訊號、低點當「貪婪見頂」訊號。但情緒指標到底能不能在統計上 穩定 預測未來波動?這是 K191 實驗想回答的問題。
資料來源與一個必須先承認的限制
本文數據完全來自實驗 K191:
- 標的 :S&P 500 ETF(SPY)日線收盤價,由 yfinance 取得
- 樣本期間 :第一、二層(相關與偏相關)用 2005 年初到 2024 年底的全期資料;第三層(GARCH-X 預測比較)的 OOS(樣本外測試)期間是 2023-01-01 至 2024-12-31,共 499 個交易日
- 訊號 :因 CBOE 官方 PCR 在 yfinance 無法直接取得,本實驗改用一組 VIX 衍生情緒代理變數 (VIX 水位、ΔVIX、5 日 ΔVIX、Excess Fear、VIX Z-score、Composite Sentiment、VIX/SKEW 比率)
- 預測目標 :次日絕對報酬(next-day absolute return)作為已實現波動率的代理
- 訊號時序 :所有訊號 用 t-1 之前的資訊 預測 t 期的波動 ,程式碼明確
signal.shift(1),無 lookahead bias
這裡必須誠實揭露 資料限制 :CBOE 官方逐日 PCR(總體市場、ETF、個股分項)需從 CBOE 直接下載或付費資料庫取得,本次實驗以 VIX 家族代理。讀者解讀結果時要把這個 caveat 記在心上 — 嚴格意義上,本文檢驗的是 「VIX 衍生情緒指標」 而非教科書定義的 CBOE PCR。
第一層證據:相關性檢定
最簡單的問法是:這些情緒代理與隔日絕對報酬之間,是否存在統計上顯著的相關?
| 情緒代理變數 | 與隔日 |Ret| 相關係數 | 顯著性 |
|---|---|---|
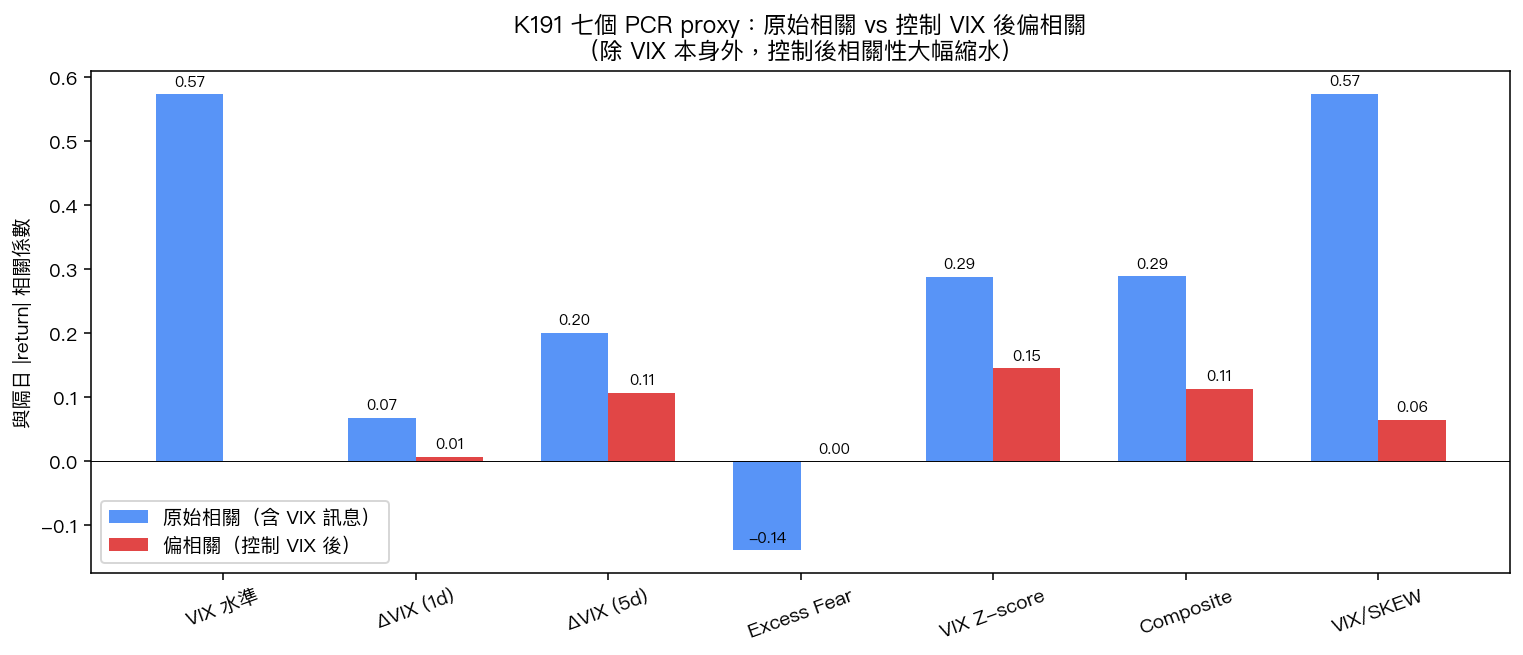
| VIX 水位 | +0.572 | 達顯著水準(極強) |
| VIX/SKEW 比率 | +0.574 | 達顯著水準(極強) |
| Composite Sentiment | +0.289 | 達顯著水準 |
| VIX Z-score | +0.288 | 達顯著水準 |
| 5 日 ΔVIX | +0.201 | 達顯著水準 |
| Excess Fear(VIX/RV22d) | -0.139 | 達顯著水準 |
| 1 日 ΔVIX | +0.068 | 達顯著水準(但弱) |
第一層讀法 :所有 7 個情緒代理都與隔日絕對報酬達顯著水準。VIX 水位與 VIX/SKEW 比率相關係數高達 0.57 級,看似情緒指標對波動有強烈預測力。
但別急著下結論 — 這個層次有個明顯陷阱: VIX 本身就是隱含波動率指標 ,與隔日絕對報酬高度相關幾乎是定義使然,不能算「情緒」對波動的獨立貢獻。我們需要更嚴格的檢驗。
第二層證據:偏相關(控制 VIX 後的增量)
把 VIX 水位當控制變數,問每個衍生指標 「在 VIX 已經告訴我們的資訊之外,還有沒有額外預測力?」
| 情緒代理 | 偏相關係數 | 顯著性 |
|---|---|---|
| VIX Z-score | +0.145 | 達顯著水準 |
| Composite Sentiment | +0.113 | 達顯著水準 |
| 5 日 ΔVIX | +0.107 | 達顯著水準 |
| VIX/SKEW 比率 | +0.064 | 達顯著水準(弱) |
| 1 日 ΔVIX | +0.007 | 不顯著 |
| Excess Fear | +0.000 | 不顯著 |
第二層讀法 : 控制 VIX 後,效果大幅縮水 。原本相關 0.57 的 VIX/SKEW 比率,偏相關只剩 0.064;1 日 ΔVIX 與 Excess Fear 在控制 VIX 後 完全失去顯著性 。剩下幾個(Z-score、Composite、5 日 ΔVIX)雖然仍顯著,但偏相關 0.11–0.15 的等級,意味著情緒指標的「獨立貢獻」其實有限。
這是研究上的常見發現: 很多看似強大的訊號其實只是 VIX 的單調變換 。一旦把 VIX 拿掉,剩下的可解釋變異不多。
第三層證據:把訊號塞進 GARCH 模型
第三個更嚴格的測試是把情緒訊號 直接塞進條件波動率模型 (GARCH-X 設定),看樣本外預測準確度(QLIKE,越低越好)能不能贏過純 GJR-GARCH baseline:
| 模型 | OOS QLIKE |
|---|---|
| GJR baseline | -8.569 |
| GJR-X with Excess Fear | -8.654 |
| GJR-X with ΔVIX | -8.703 |
QLIKE 數值看起來都進步了。但問題是「進步多少才算真的進步、不是隨機波動」?這就需要兩模型比較顯著性檢定:
| 比較 | 統計強度 | 顯著性判定 |
|---|---|---|
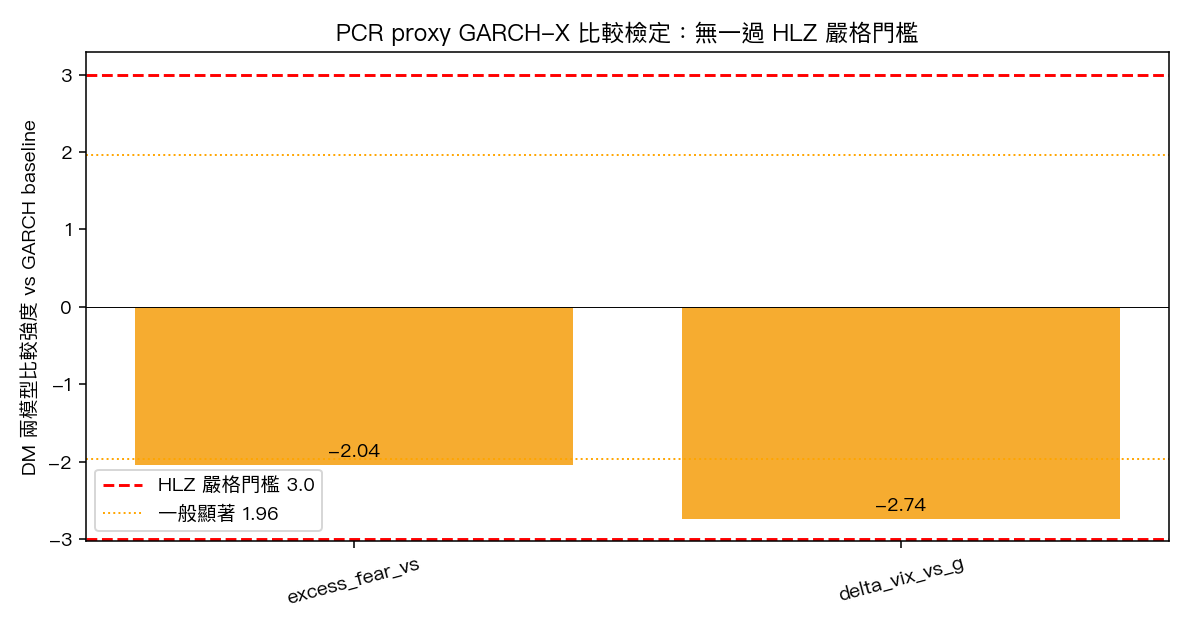
| Excess Fear vs GJR baseline | -2.04 | 達顯著水準(顯著性 0.042) |
| ΔVIX vs GJR baseline | -2.74 | 達顯著水準(顯著性 0.006) |
第三層讀法 :兩個情緒擴充模型確實 統計上顯著 優於 baseline。負統計強度代表 GARCH-X 模型的損失更低(即預測更準)。這是 K191 中最支持「情緒指標有用」的證據。
但要注意 HLZ (2016) 對嚴格統計門檻的提醒 — 在金融機器學習裡,由於人們會嘗試上百個訊號才挑出顯著的那幾個,傳統 0.05 顯著水準早已不夠嚴格。HLZ 建議統計強度絕對值至少 3.0 才算真的「發現」;本次 -2.04 與 -2.74 都未達到這條 3.0 線。實驗 results.json 中 harvey_threshold_pass 欄位明確標 False。
整合判定:MIXED
把三層證據合起來,K191 的最終判定是 MIXED :
- Layer 1 相關性 :所有情緒代理顯著 → 看似強訊號
- Layer 2 偏相關 :控制 VIX 後大幅縮水,2 個失去顯著 → 多數是 VIX 的衍生
- Layer 3 GARCH-X :DM 比較檢定顯著(達 0.05 顯著水準),但 未通過 HLZ 嚴格統計門檻 (|統計強度| < 3.0)
換句話說:情緒指標在統計上 部分有用 ,但增量大多來自 VIX,而且沒有一個跨過嚴格門檻。
對讀者的三個提醒
- 單看相關係數會誤導你 。0.57 的高相關不等於 0.57 的預測力 — 控制掉共同因子後可能蒸發。永遠要問「這個訊號在已知資訊之外貢獻了什麼」。
- 「0.05 顯著」不等於「真的發現」 。傳統 0.05 顯著水準在大量訊號試錯下是過鬆的門檻。HLZ (2016) 建議的 |統計強度| ≥ 3.0 才是金融研究較合理的標準。本實驗的 GARCH-X 改善僅勉強過 0.05 但未過 3.0。
- CBOE PCR 真實效果待補課 。本次以 VIX 衍生指標代理,未來若能取得 CBOE 官方 PCR 分項資料(總體 / ETF / 股票),重做這套三層檢定,結論可能修正 — 也是 K191 後續延伸方向。
相關研究
- K191 :本實驗主體
- K447 SKEW 系列 :探討 CBOE SKEW 指數對尾部風險的預測;與本文 VIX/SKEW 比率設定相關
- K877 GS sufficiency family :建立「VIX 已足夠 capture 多數可交易波動資訊」的證據基礎,與本文 Layer 2 偏相關萎縮現象一致
結論
PCR 與情緒指標是好故事,但好故事不必然是好訊號。K191 的三層證據鏈顯示:在統計直覺與實務應用之間,存在一條由 VIX 共線性、嚴格統計門檻 兩道過濾的窄門。願意通過這道窄門檢驗的訊號,才有資格寫進實盤系統。下次有人告訴你「PCR 又破天花板要崩盤了」,先問兩個問題:他控制了 VIX 嗎?他用了什麼顯著性門檻?
圖表