6 月非農爆冷 5.7 萬,SPY 卻只動 0.13%:讓市場抖動的從來不是「就業數字」本身
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
原本市場排定 7/3 公布的 6 月非農就業報告(NFP),因為 7/4 獨立紀念日落在週六、聯邦假期觀察日往前挪到 7/3 週五,勞工統計局把發布時間整整提前一天,改在 7/2(週四)晚間 8 點半(台灣時間 20:30)就登場。而且數字比市場想的弱不少:新增只有 5.7 萬人,遠低於市場共識的 11.5 萬;失業率倒是從 4.3% 微降到 4.2%。前兩個月還被往下修(4 月從 17.9 萬修到 14.8 萬、5 月從 17.2 萬修到 12.9 萬),把降溫的斜率修得更陡。
照理說,這種「爆冷」的就業數字,該是選擇權隱含波動率墊高、帳戶減碼避險的劇本。但那天 SPY 收盤只動了 0.13%,VIX 不升反降,收在 16.15。市場幾乎沒抖。
這剛好是個現成的實測,可以拿來檢驗一個沒被驗證過的假設:NFP 公布日,股市波動會系統性放大。VolPred 用 SPY 從 2005 年 2 月到 2026 年 3 月、總共 253 次 NFP 公布日的資料算過一遍,結論跟劇本不太一樣;而 7/2 這場,正好又替結論補了一個實例。
NFP 當天,SPY 到底比較抖嗎?
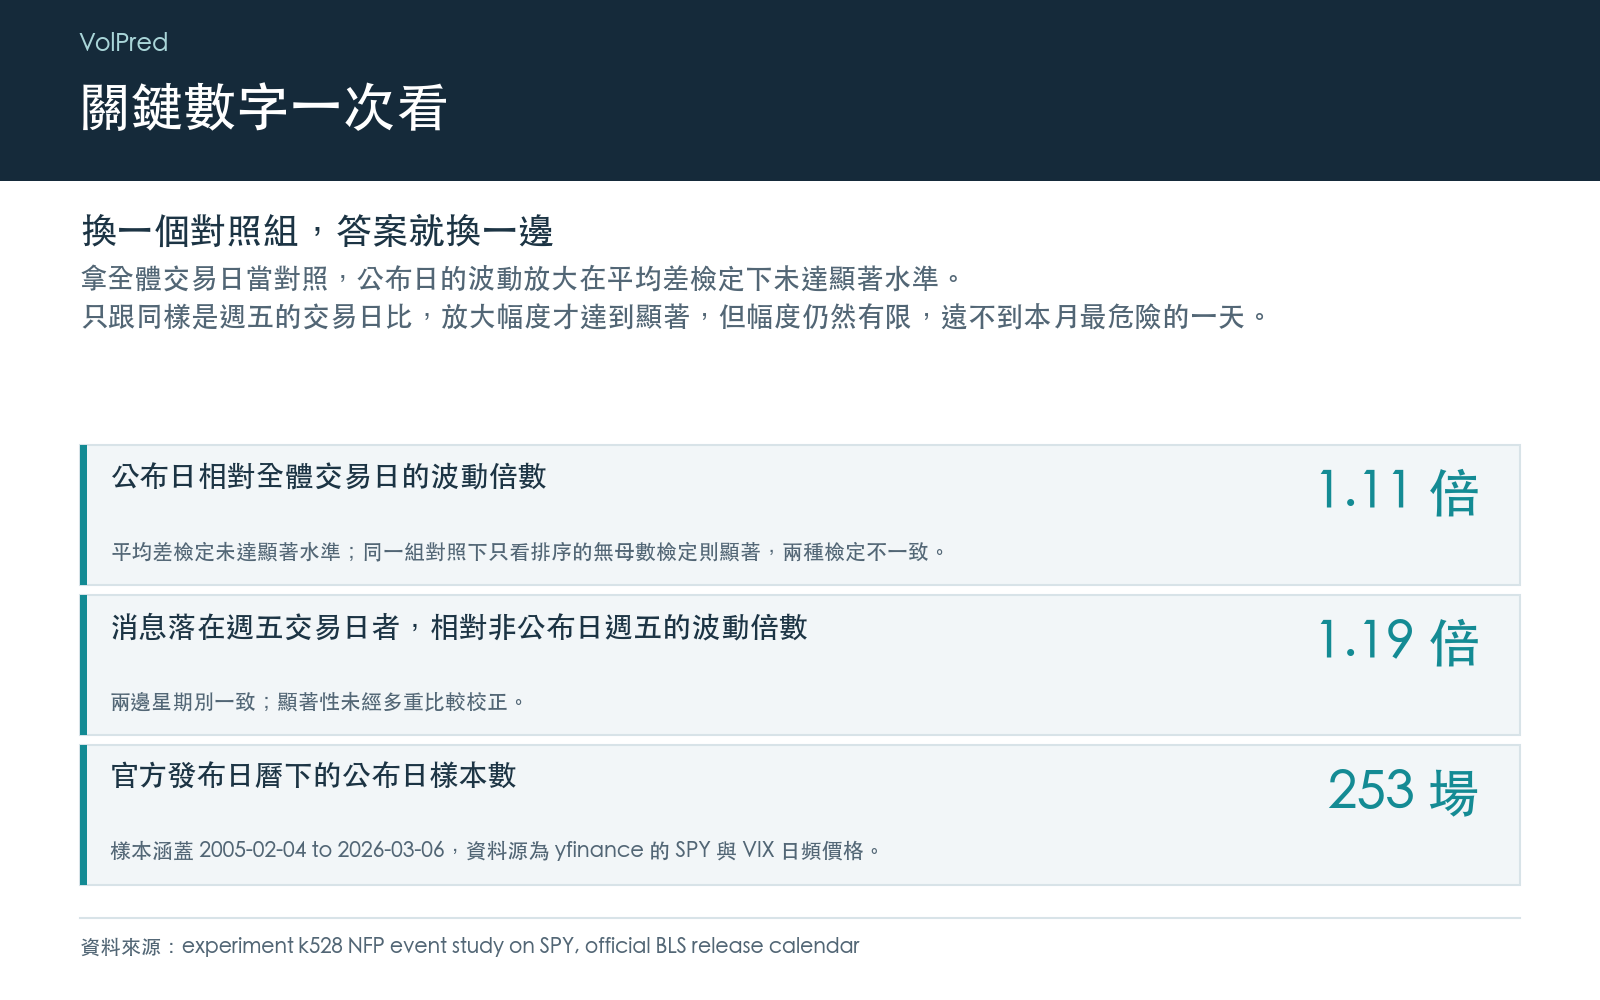
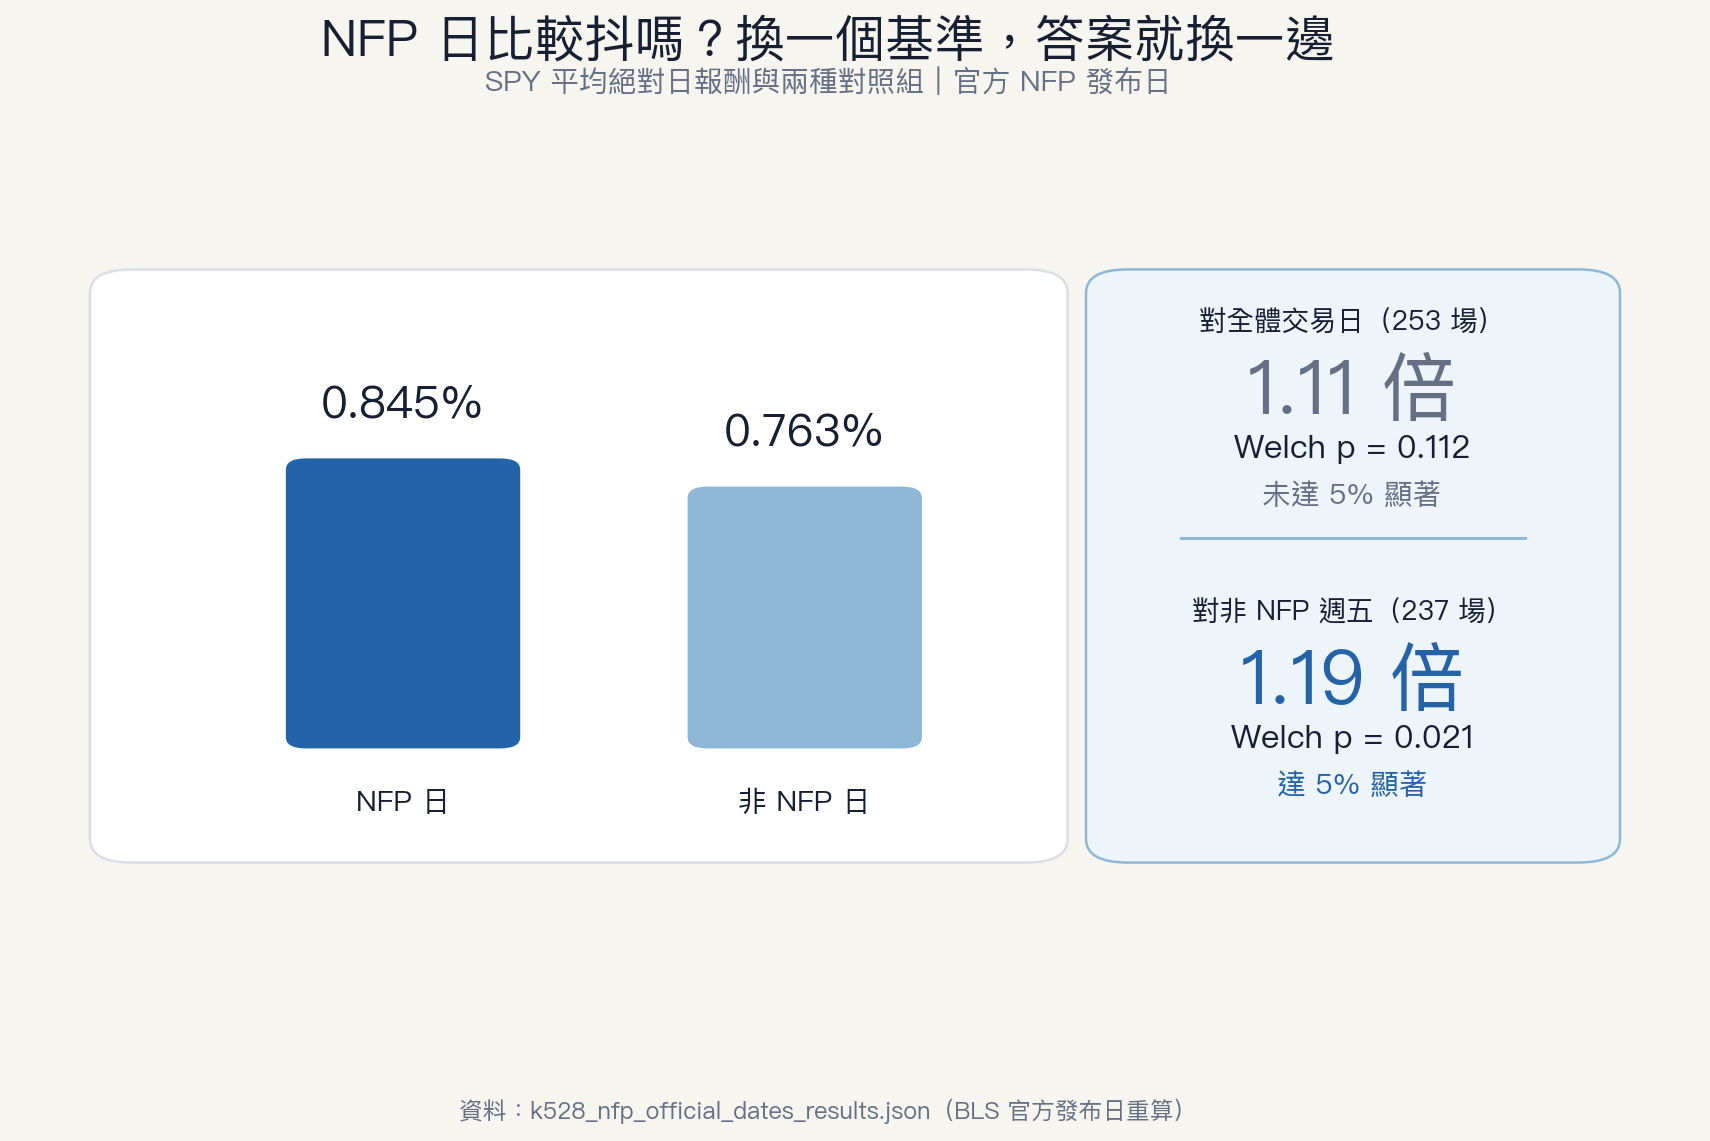
先看最基本的數字。NFP 當日 SPY 的平均絕對日報酬是 0.845%,非 NFP 交易日是 0.763%,兩者相除是 1.11 倍。乍看有放大,但把它丟進正式的統計檢定,這個差距並沒有達到顯著水準。
換句話說,這 1.11 倍的差距,有相當機率只是隨機雜訊,而不是真的「NFP 效應」。
有人可能會說,NFP 幾乎都在週五公布,拿全體交易日當對照組不公平。畢竟週五本身可能就比較平靜或比較躁動。VolPred 也把這層拿掉,改用「非 NFP 的週五」當基準。253 場 NFP 裡,有 243 場的公布日是週五,但其中 6 場碰上 Good Friday 休市(BLS 照常發布,市場沒開),行情要等下週一才反應;真正在週五盤被消化掉的是 237 場。這個比較只取那 237 場,讓兩邊的星期別一致:這 237 場的當日波動是週五基準的 1.19 倍,用 Welch t 檢定算下來,這個差距達到顯著水準(顯著性 0.021,這是未經多重比較校正的原始值)。要注意這個數字講的是「 消息落在週五交易日的 NFP」,既不是「公布日在週五的 NFP」(那是 243 場),也不是 NFP 一般而言;被排掉的那 16 場本身比較平靜,所以限定週五會把倍數墊高一些(不限定的話是 1.18 倍)。(另外拿全體非 NFP 日做一個只看排序、不看數值大小的無母數檢定,NFP 日的波動分佈同樣明顯偏高。)
所以精確的講法是:消息落在週五交易日的 NFP 確實比一般週五抖一點,差距顯著但不算誇張(1.19 倍);但如果拿全部交易日當對照,這個放大效果(1.11 倍)在 Welch 平均差檢定下未達顯著(顯著性 0.11)—— 要注意同一組對照下,只看排序的無母數檢定反而是顯著的(顯著性 0.002),兩種檢定不一致,不能合併成一句「沒有效果」。這跟「NFP 是市場最重要事件」的既定印象,中間有落差。
真正決定波動大小的,是你進場那天的 VIX 位置
如果 NFP 事件本身不是主要驅動力,那 253 次 NFP 日裡,波動到底被什麼決定?
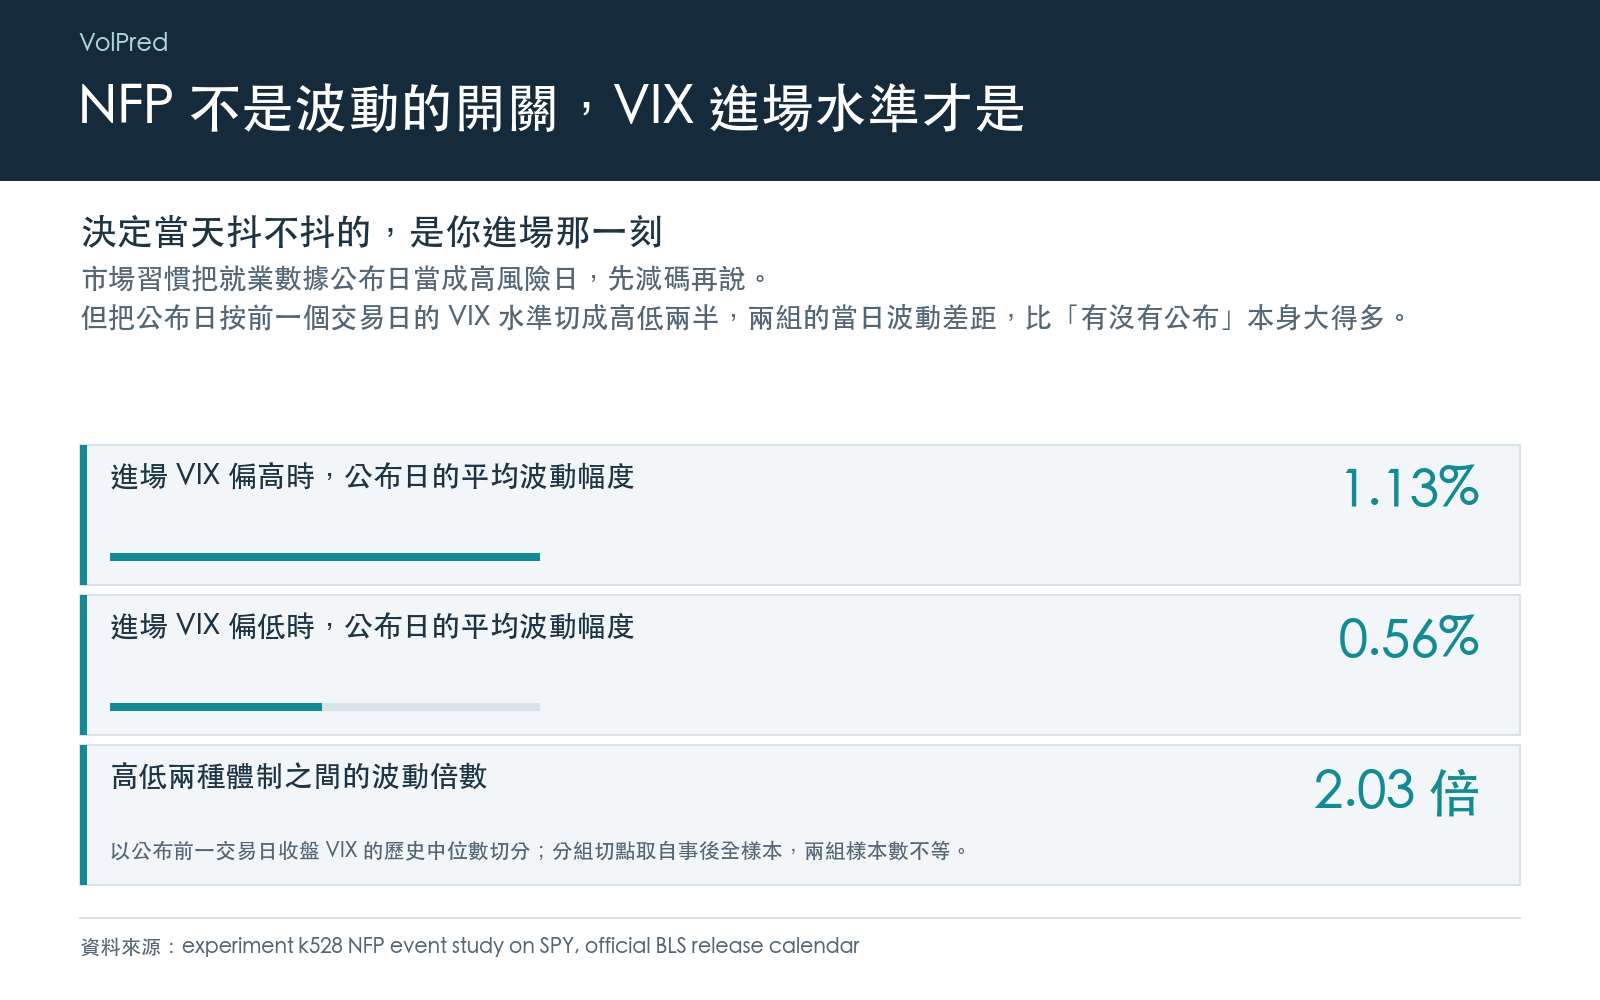
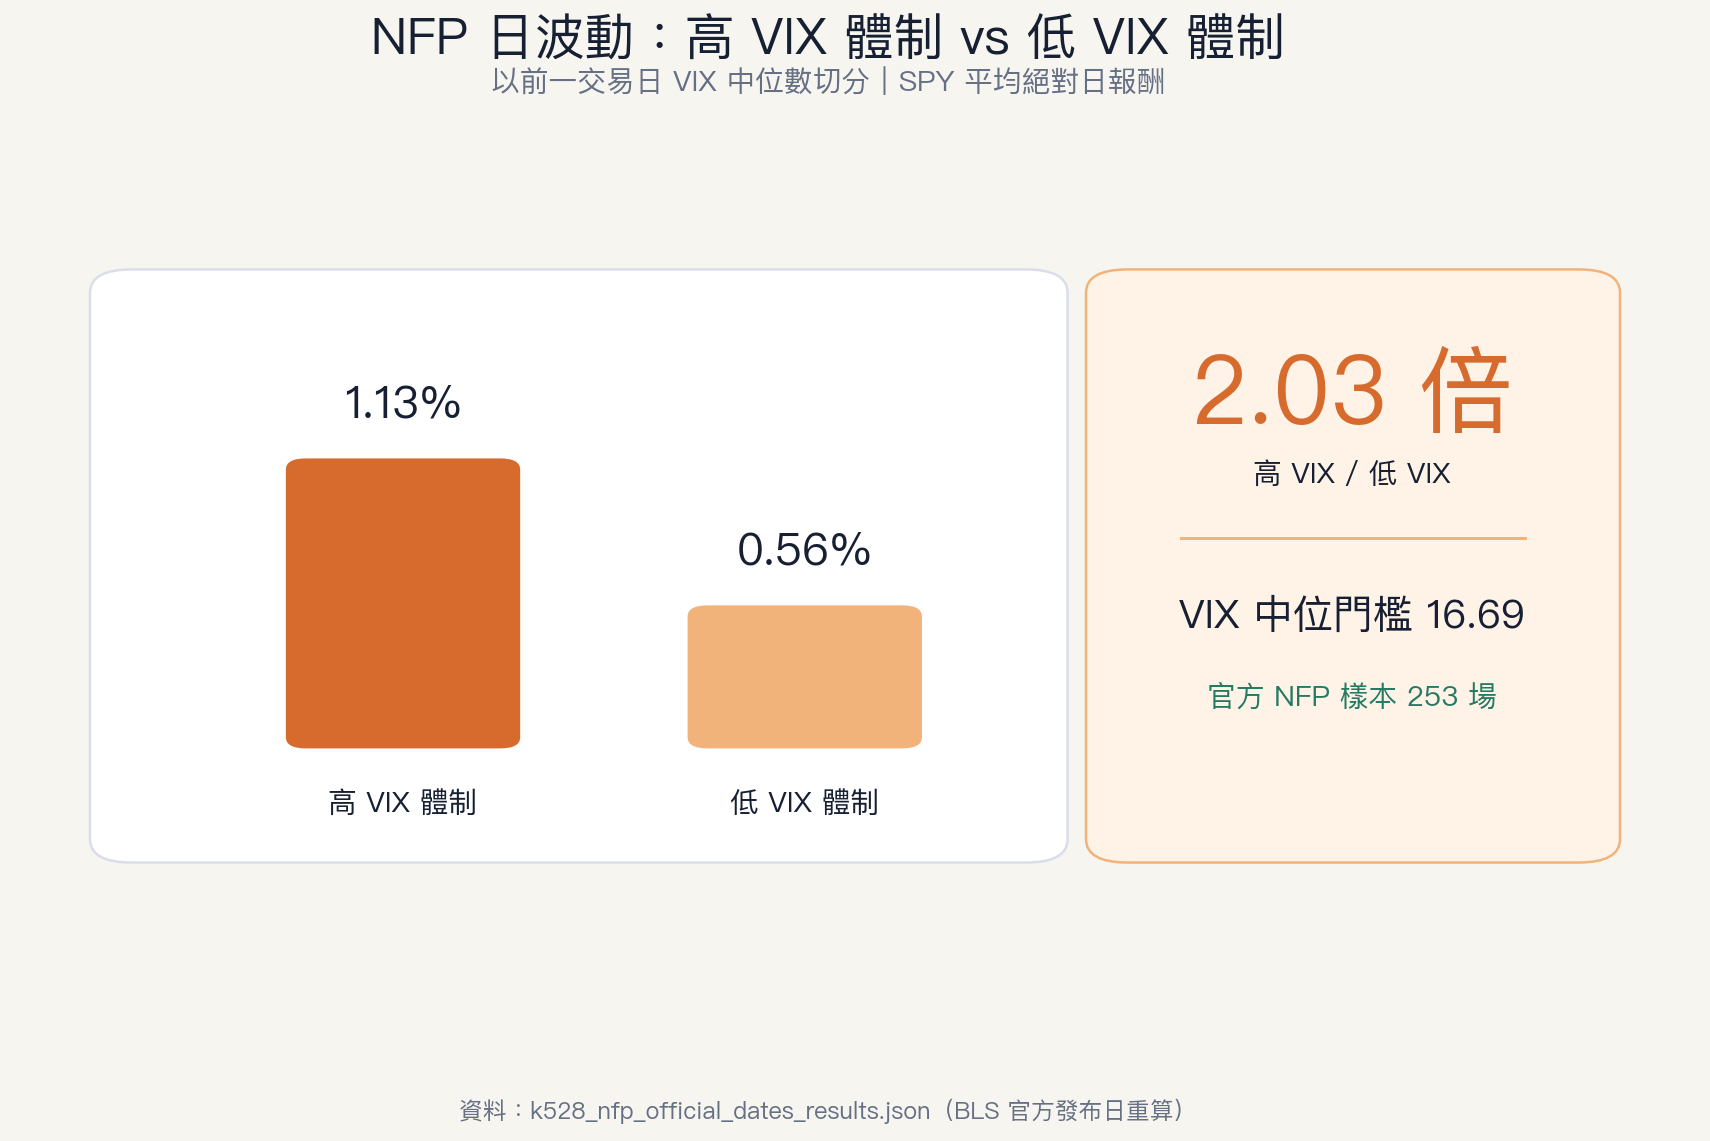
VolPred 把這 253 個 NFP 交易日,按公布前一個交易日收盤的 VIX 水準切成兩半,分界點是歷史中位數 16.69。VIX 高於中位數的 128 次 NFP,SPY 當日平均絕對報酬是 1.13%;VIX 低於中位數的 125 次,只有 0.56%。兩者相差 2.03 倍,這個差距在統計上極為紮實,幾乎不可能是巧合。
這個差距,比「NFP 有沒有公布」本身的影響力大了快一個數量級。事前的 VIX 水準,跟就業日波動之間有一個穩定、統計上顯著的歷史關聯,相關係數落在 0.44 左右(換另一種排序算法也給出一致的 0.35)。要提醒的是,這是條件相關,講的是整體傾向,不代表單獨一場 NFP 的波動能被精準預測。換算成斜率,VIX 每高 1 點,就業日的預期絕對報酬就多墊高約 0.043 個百分點。
還有兩個容易被誤解的地方,一併說清楚。第一,NFP 公布後,SPY 的實際價格波動(用公布前後幾天的日報酬幅度衡量)沒有系統性回落,看不出「利空出盡就平靜下來」的前後差異。第二,市場也不會在 NFP 前幾天就開始累積緊張,從公布前第五天到前一天,VIX 本身並沒有明顯的墊高。也就是說,NFP 不是那種「風雨欲來」的事件,它比較像是一面鏡子,照出你進場當下的市場體制,而不是自己製造出波動。
7/2 這一場,實際怎麼走?
回到 7/2 這場提前登場的 NFP。公布前一個交易日(7/1)VIX 收在 16.59,貼在歷史分界線 16.69 的下緣,剛好被歸類在「低 VIX 體制」那一側。近 20 日 SPY 已實現波動年化 18.28%、近 5 日壓到 14.41%,波動正在收斂,跟 VIX 一路往下的訊號一致:進場當下,市場處在相對安靜的階段。
按 k528 的歷史分佈,落在低體制的 NFP,當日絕對報酬的 base case 約 0.56%,而不是高體制的 1.13%。7/2 的實際結果是 0.13%,比低體制的中位傾向還要平靜。
有意思的地方在這裡:這場 NFP 的數字其實不平淡,5.7 萬遠低於共識、前值又被下修,完全符合當初「明顯轉弱」的意外情境。按照一般直覺,這種下行驚奇該讓市場抖一下才對。但當天 SPY 只動 0.13%、VIX 還往下掉了 2.65%,收在 16.15。就業數字本身很弱,波動卻沒被放大,驅動當天平靜的,是進場時那個貼近分界、但仍在低體制的 VIX 位置,不是就業報告的內容。
這不是說 VIX 貼著分界線就沒有風險。7/1 收盤的 16.59 距離 16.69 只差 0.10 點,只要市場情緒稍微轉向,就可能被推過門檻、翻到高體制那一側。7/2 沒發生,是因為進場體制夠低撐住了,不是因為數字不重要。
用數字回答:該不該為了 NFP 特別減碼?
把三個判讀點放在一起看:
第一,NFP 事件本身的波動放大效果,對全體交易日基準是 1.11 倍、未達顯著水準;若只看消息落在週五交易日的那 237 場、拿非 NFP 的週五當基準,是 1.19 倍、達到顯著水準。這兩個數字合起來說的是同一件事:放大效果存在,但幅度有限,遠不到「本月最危險的一天」的地步。
第二,真正拉開波動差距的是進場當下的 VIX 體制,高低體制差 2.03 倍,事前 VIX 對就業日波動的預測相關係數約 0.44。這比 NFP 有沒有公布,重要得多。
第三,7/2 這場低體制、弱數字、卻只動 0.13% 的實例,把前兩點又演了一次:就業數字轉弱沒有自動放大波動,撐住當天平靜的是低 VIX 進場體制。這跟 k528 在 253 場歷史樣本上得到的傾向一致,但要記得,這是條件分佈的整體傾向,不保證下一場照樣重演。
VolPred 針對 NFP 的事件研究(k528)給出的實務結論是:NFP 不構成系統性減碼 SPY 部位的理由;真正該盯的是 VIX 水準與大環境,而不是這一天的日曆事件本身。這個結論與另一項研究(k513)一致:真正牽動波動的長期驅動源是 Fed 政策路徑,不是單次數據公布。
所以下次又聽到「今天是 NFP、小心一點」,先別急著減碼。先看進場那天的 VIX 站在分界線的哪一側——253 場歷史樣本加上 7/2 這場實測,都指向同一個結論:抖不抖,看的是體制,不是就業數字本身。
數據來源與方法說明
本文核心統計量出自 VolPred 內部實驗 k528(NFP event study on SPY),樣本為 2005 年 2 月 4 日至 2026 年 3 月 6 日期間、共 253 次 NFP 公布日,NFP 發布日期取自美國勞工統計局官方發布日曆(透過 FRED release id 50 取得),資料源為 yfinance 的 SPY 與 VIX 日頻數據。
本文沒有正式檢定「2.03 倍顯著大於 1.19 倍」,兩者的樣本與對照組都不同,而且 VIX 分組用的是事後中位數切點。兩個數字是並排比較量級,不是排名,也不是因果宣稱。
7/2 這場 6 月 NFP 的實際數字(新增 5.7 萬、失業率 4.2%、4-5 月合計下修 7.4 萬)取自美國勞工統計局(BLS)2026 年 7 月 2 日發布的就業報告;當天 SPY 收盤絕對報酬 0.13%、VIX 收 16.15、公布前一交易日(7/1)VIX 收 16.59,取自 yfinance 日頻數據。
VIX 高低體制以歷史中位數 16.69 為切點,兩組樣本分別為 128 與 125 筆;NFP 對全體非 NFP 日的比較用 Welch t 檢定與 Mann-Whitney U 無母數檢定,NFP 對週五基準的比較用 Welch t 檢定;相關性分析同時報告 Pearson 與 Spearman 兩種係數;VIX 切組與預測相關性皆以 NFP 前一交易日收盤 VIX 為準。
本文為研究性質的歷史統計分析,基於過去資料型態描述,不構成任何投資建議。波動率的歷史條件分佈不保證未來重演,VIX 貼近分界值時尤其存在不確定性,請自行評估風險承受度。
懶人包圖組