盤中波動占比變高,不是白天變吵,是晚上變安靜了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
你如果有在看市場結構的討論,這幾年大概都聽過一句話:現在的波動集中在盤中。
這句話本身是對的。問題在後面那半句,大家自動接上去的那半句:所以白天變得比較危險了。
我們拿 SPY 從 2018-01-03 到 2026-06-10 的日線資料(2120 個交易日)去查這件事,答案跟直覺相反。
先把「占比」這個詞拆開
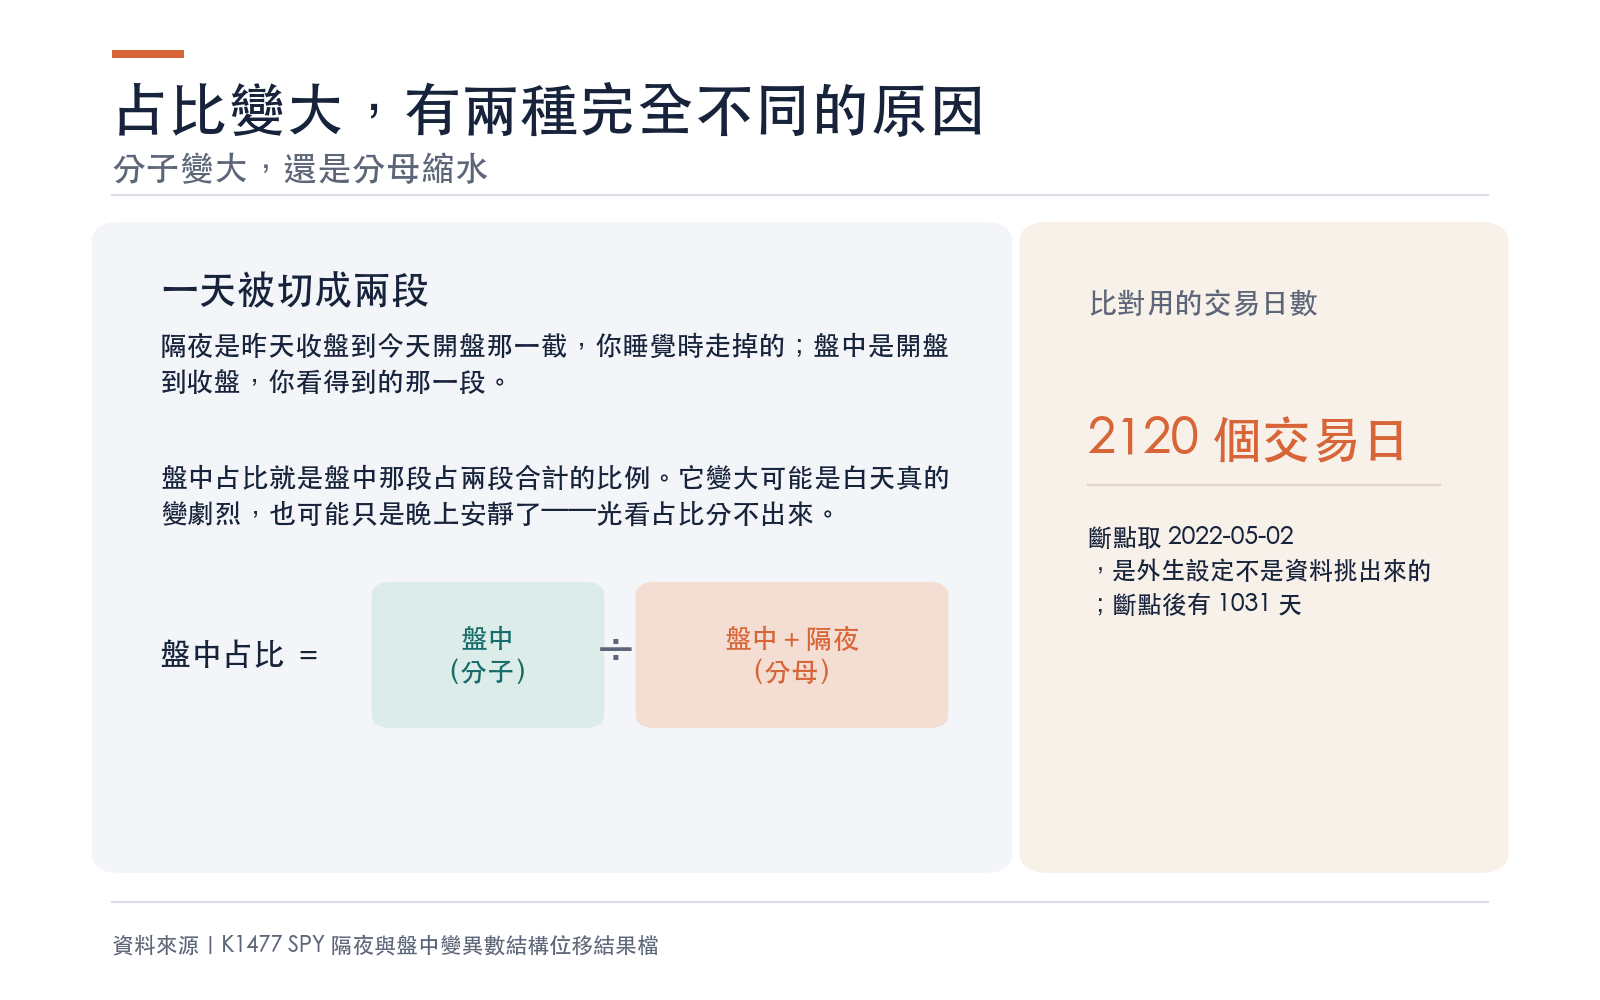
一天的波動可以粗分成兩段。一段是你睡覺的時候發生的:昨天收盤到今天開盤之間,價格自己走掉了一截,早上醒來看到跳空。另一段是盤中:從開盤到收盤,你眼睛看得到的那一段。
把兩段各自平方起來加總,盤中那一段占多少,就是「盤中占比」。
這是一個分數。分數會變大有兩種完全不同的原因:分子變大,或者分母變小。這兩件事對你的意義差很多,前者是白天真的變劇烈,後者是晚上變安靜。 光看占比,你分不出來是哪一種。
拆開之後看到的
斷點取 2022-05-02,這是外生設定的(用來切出週間到期權完整上路後的那一段),不是從資料裡挑一個最好看的日子。切完前段有 1089 天,後段有 1031 天。
| 指標 | 斷點前平均 | 斷點後平均 | 後/前 |
|---|---|---|---|
| 隔夜變異數 | 0.0000795 | 0.0000431 | 0.54 |
| 盤中變異數 | 0.0000867 | 0.0000795 | 0.92 |
| 日內高低區間變異數 | 0.0000984 | 0.0000723 | 0.73 |
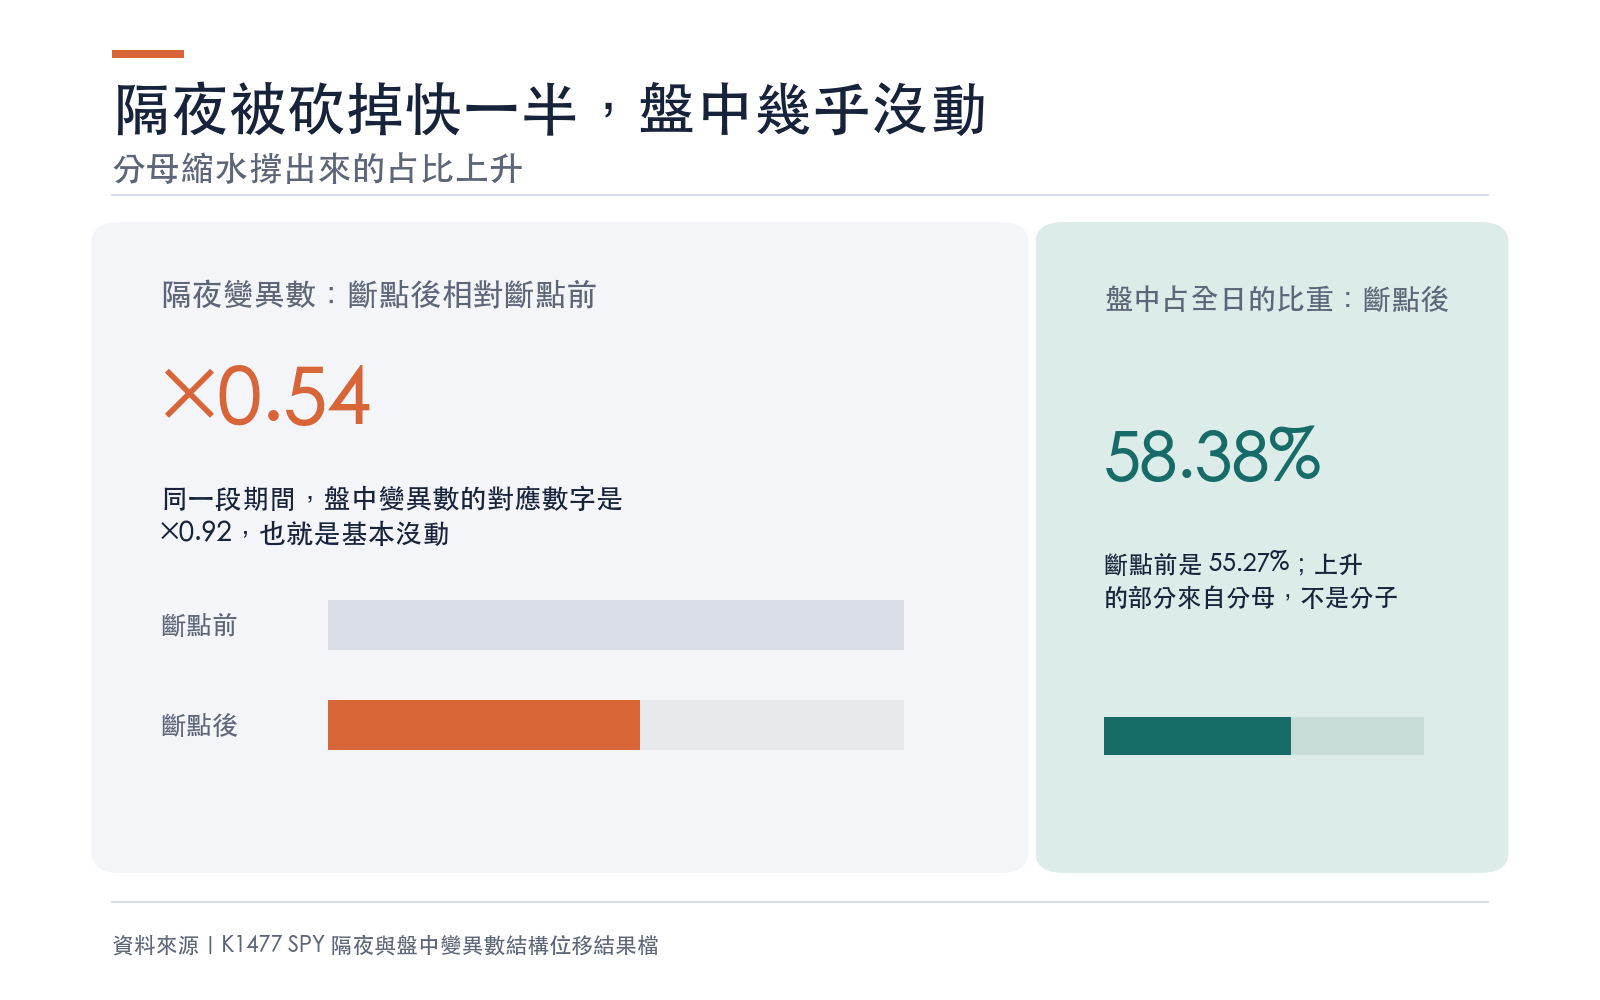
| 盤中占全日比重 | 55.27% | 58.38% | 1.06 |
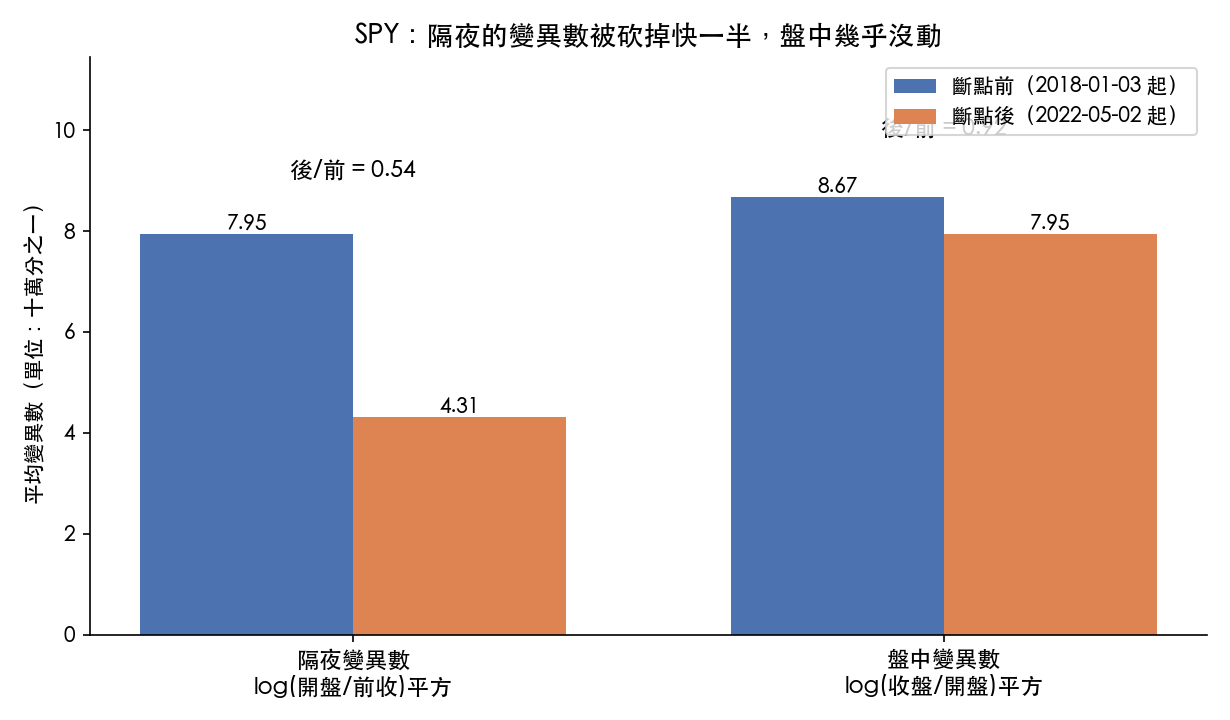
盤中的變異數是 0.92,也就是後段比前段小了一點點,小到基本上等於沒動。隔夜是 0.54,掉了快一半。
所以占比從 55.27% 走到 58.38%,是分母縮水撐出來的。 白天沒有變吵,是晚上安靜下來了。
還有一個角度更誇張。把「盤中除以隔夜」取對數再平均,前段是 0.36,後段是 0.72——整整翻倍。同一件事,換一把尺看,幅度看起來大得多。這也提醒一件事:比值型的指標很容易讓變化顯得比實際劇烈,因為它把兩邊的移動疊在一起算了。
哪一個結論站得住,哪一個站不住
這裡要講一件不太好看但必須講的事。
如果只做最單純的兩組平均數比較,隔夜變異數下降的 p 值是 0.018,看起來很顯著。但波動這種東西天生會一叢一叢地聚在一起,前後幾天彼此有關,這種比較會高估你手上的證據。換成能吸收這種聚集效應的穩健標準誤(HAC,落後五期)重跑,結果變成這樣:
| 檢定對象 | 單純比較 p 值 | 穩健標準誤 p 值 |
|---|---|---|
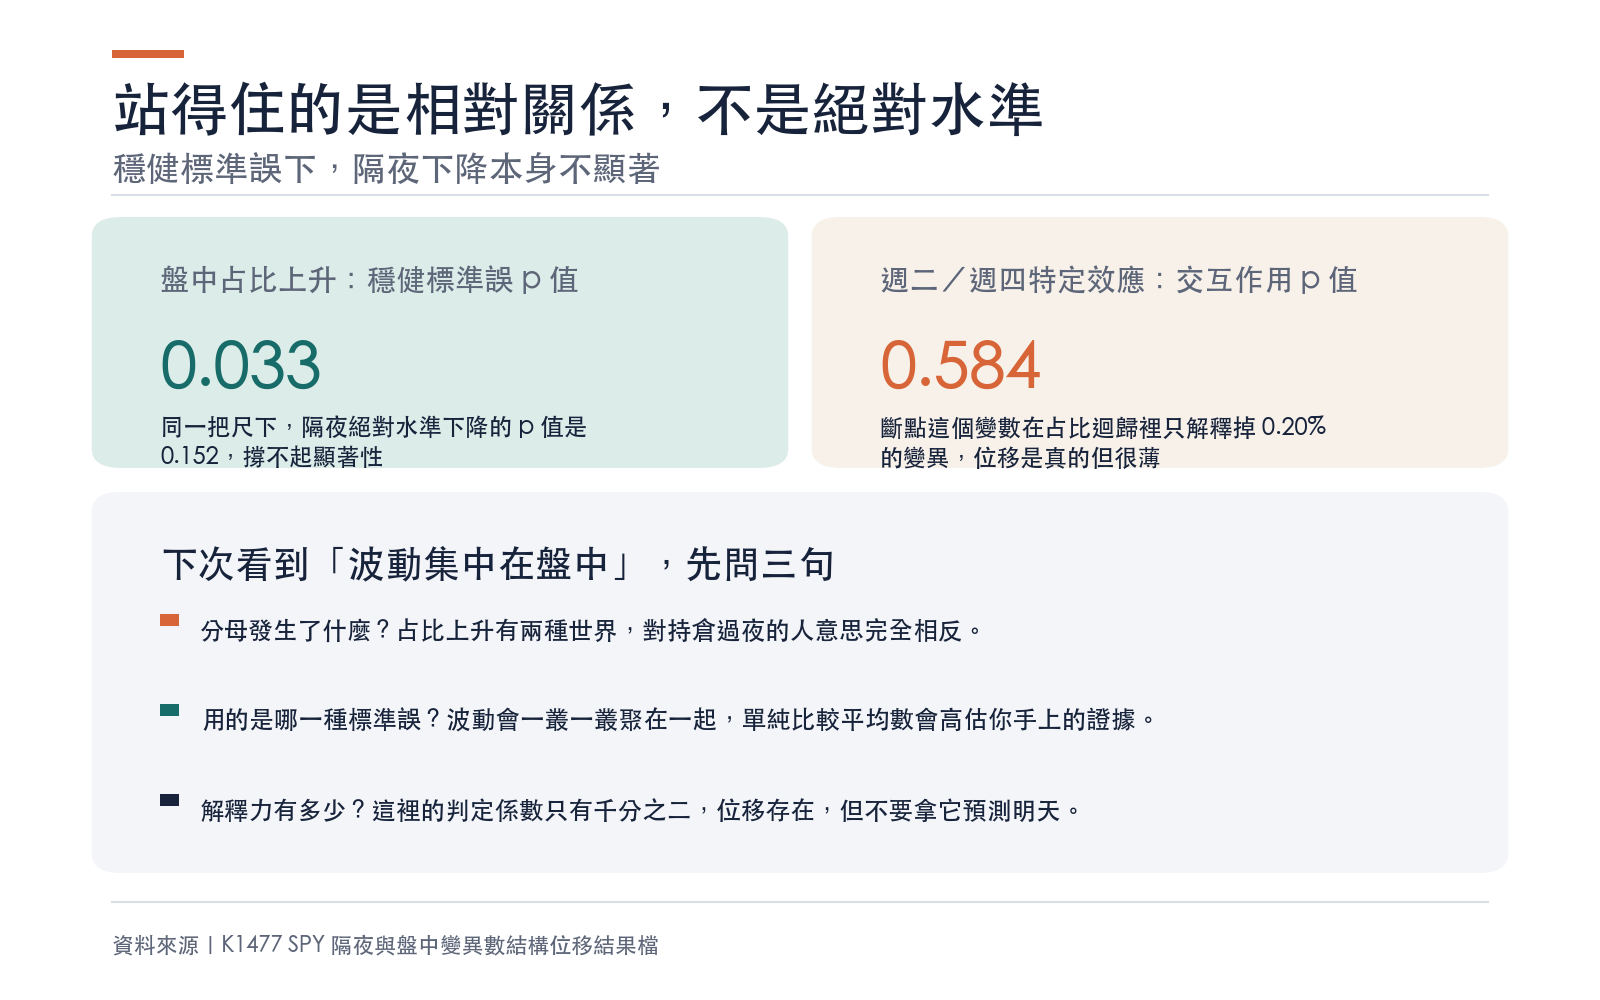
| 隔夜變異數下降 | 0.018 | 0.152 |
| 盤中變異數下降 | 0.600 | 0.699 |
| 盤中占比上升 | 0.041 | 0.033 |
| 盤中/隔夜對數比上升 | 0.012 | 0.010 |
「隔夜的絕對水準降了」這一條,穩健檢定下站不住。 站得住的是相對關係:盤中相對隔夜的比重確實往上挪了,這一條在兩種算法下都過關。
這不是文字遊戲,是兩句不一樣的話。「隔夜變安靜了」是我看到的樣貌,但這個樣貌被單獨拿去檢定時撐不起顯著性,後段本身樣本裡有幾段夠猛的跳空,把平均值的不確定性拉得很開。能確定的只有:波動的重心相對移動了。
還有一個數字要老實講:這些迴歸的 R² 全都落在 0.0001 到 0.004 之間。斷點這個變數解釋掉的變異幾乎為零。它抓到的是一個真實但很薄的位移,不是一個能拿去預測明天的東西。
週二和週四並沒有比較特別
還有一個很流行的說法:週間到期的合約會讓特定的日子波動特別集中。SPY 的週二與週四是常被點名的那兩天。
把每一天分開算,前後兩段都看:
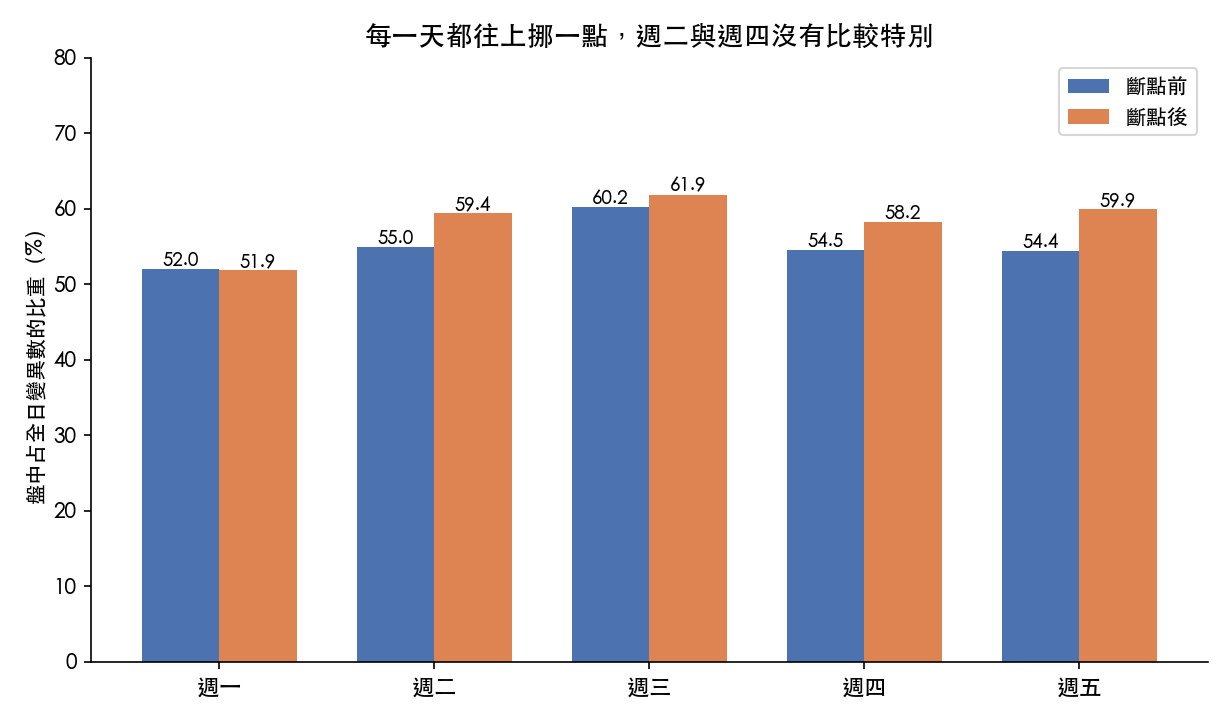
每個星期別都往上挪了一點,週二與週四沒有挪得比較多。正式做交互作用檢定,週二/週四這一項的 p 值是 0.584。 沒有證據。
真正比較特別的是週一,前後幾乎完全沒動(51.99% 對 51.90%),但那是因為週一的隔夜段包含整個週末,本來就是結構不同的一天,這在斷點前後都成立。
這對你有什麼用
我們在 2026-03-31 寫過一篇〈股市收盤後發生了什麼?隔夜波動佔全日 37%〉,那篇講的是隔夜這一段在全日裡有多重,用的是另一組資料(K772)。這篇不是重講一次,是接下一個問題: 那個重量有沒有隨時間變。 答案是有,方向是隔夜變輕,但輕的程度沒有你從占比數字讀到的那麼確定。
實務上有兩件事可以拿走。
第一,如果你在用隔夜跳空當作某種風險訊號,這幾年它的平均幅度確實比 2022 年之前小。訊號的絕對強度變弱了,但注意上面那張表,這個「變弱」本身不夠穩健,不要拿它去重新校準門檻。
第二,下次看到「波動集中在盤中」這種說法,先問一句分母發生了什麼。占比上升有兩種世界,這兩種世界對持倉過夜的人來說,意思完全相反。
本文數據與檢定全部出自 K1477,原始結果檔為 experiments/k1477/k1477_results.json,資料來源 yfinance(auto_adjust=True),SPY 日線 2018-01-03 至 2026-06-10。實驗裁決為 CONDITIONAL_PASS:支持結構位移,不支持盤中絕對水準跳升,不支持週二/週四特定效應。
懶人包圖組