為了控制風險而做的資產配置最佳化,十年下來回撤反而比隨手五五分更深
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
資產配置的教科書寫法是這樣:把幾個資產的歷史報酬與波動丟進最佳化程式,讓它算出一組「風險最小」或「效用最高」的權重,每天照著調。聽起來比亂猜一個比例可靠。
我們把這件事拿三檔最常見的資產做了一次十年期的實測:SPY(美股大盤)、黃金、長天期美國公債。回測期間 2016-01-01 到 2026-01-01,共 2514 個交易日。四種最佳化方法對上一個不做任何最佳化的對照組:固定 SPY 一半、黃金一半。所有最佳化方法都用前 252 個交易日的資料滾動估計,只用當下之前看得到的資訊,每次調整權重都扣 10 個基點的單邊交易成本。
結果不只是「最佳化沒有比較賺」。更難堪的是,那些專門用來壓低虧損的方法,在自己最在意的那個指標上也輸了。
賠得更多,賺得更少
先看兩個數字並排。
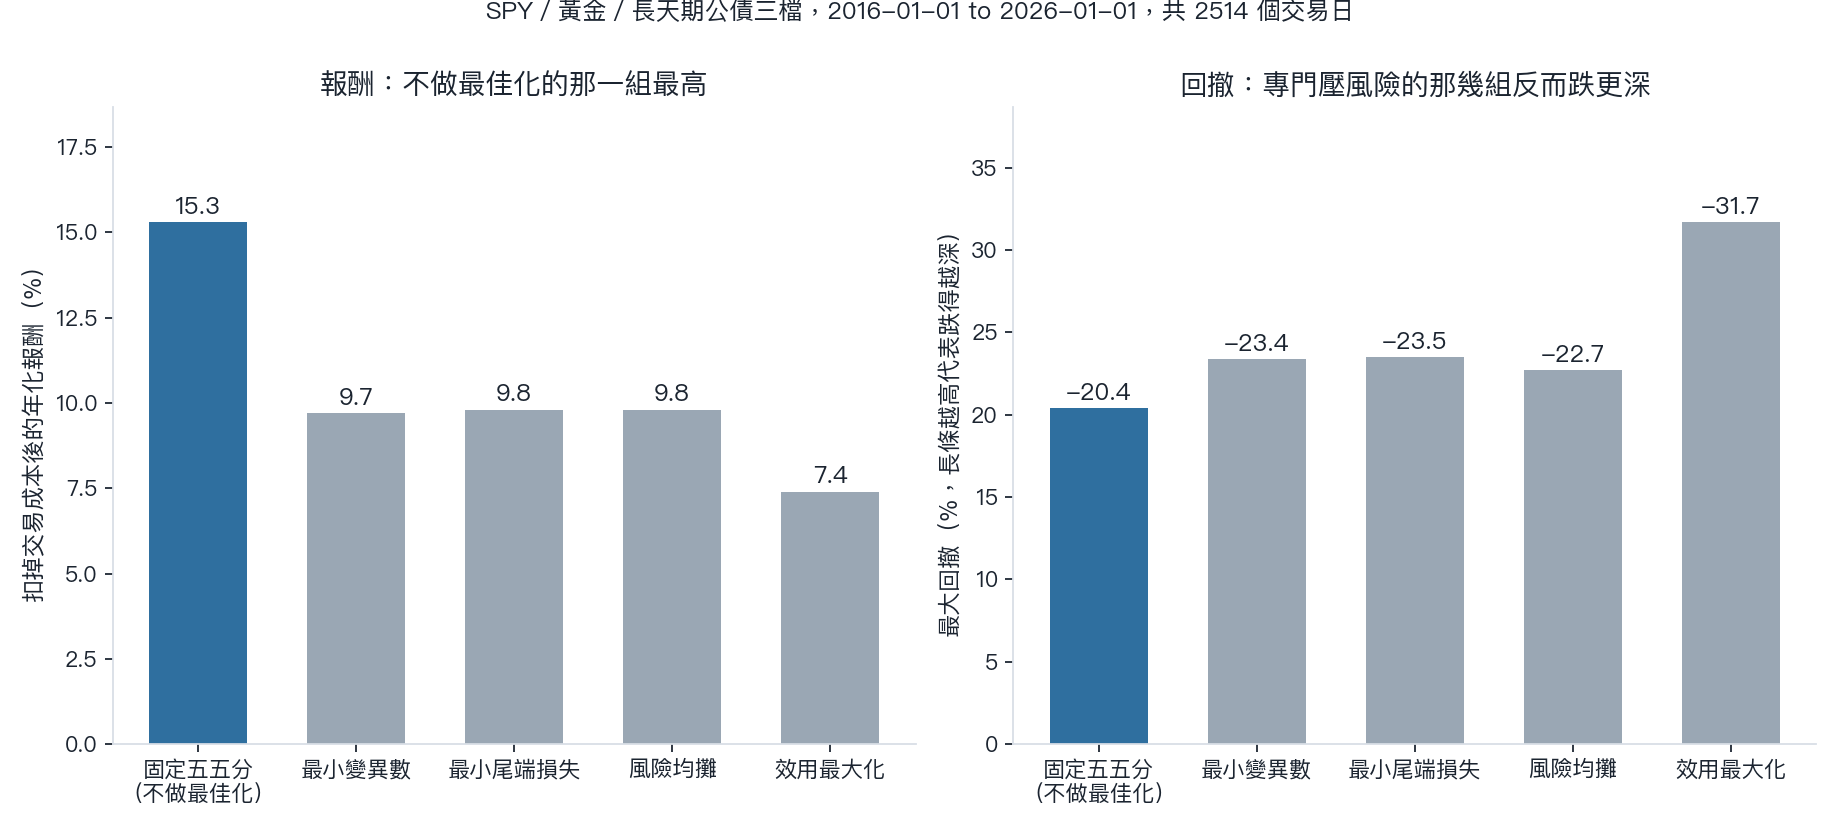
| 配置方法 | 年化報酬(扣成本後) | 最大回撤 | 平均每日換手率 |
|---|---|---|---|
| 固定五五分(不做最佳化) | 15.3% | -20.4% | 0.0054 |
| 最小變異數 | 9.7% | -23.4% | 0.0098 |
| 最小尾端損失 | 9.8% | -23.5% | 0.0093 |
| 風險均攤 | 9.8% | -22.7% | 0.0064 |
| 效用最大化 | 7.4% | -31.7% | 0.0827 |
最大回撤是「從最高點跌到最低點,中間帳戶縮水最多的那一段」。這是最佳化方法宣稱要幫你處理的東西。
固定五五分的最大回撤是 -20.4%。四種最佳化方法分別是 -23.4%、-23.5%、-22.7%、-31.7%,全部比它深。
換句話說,你付出了每天重算權重、每天下單的力氣與成本,換到的是更低的報酬與更大的跌幅。這不是「多花了力氣但持平」,是兩邊都輸。
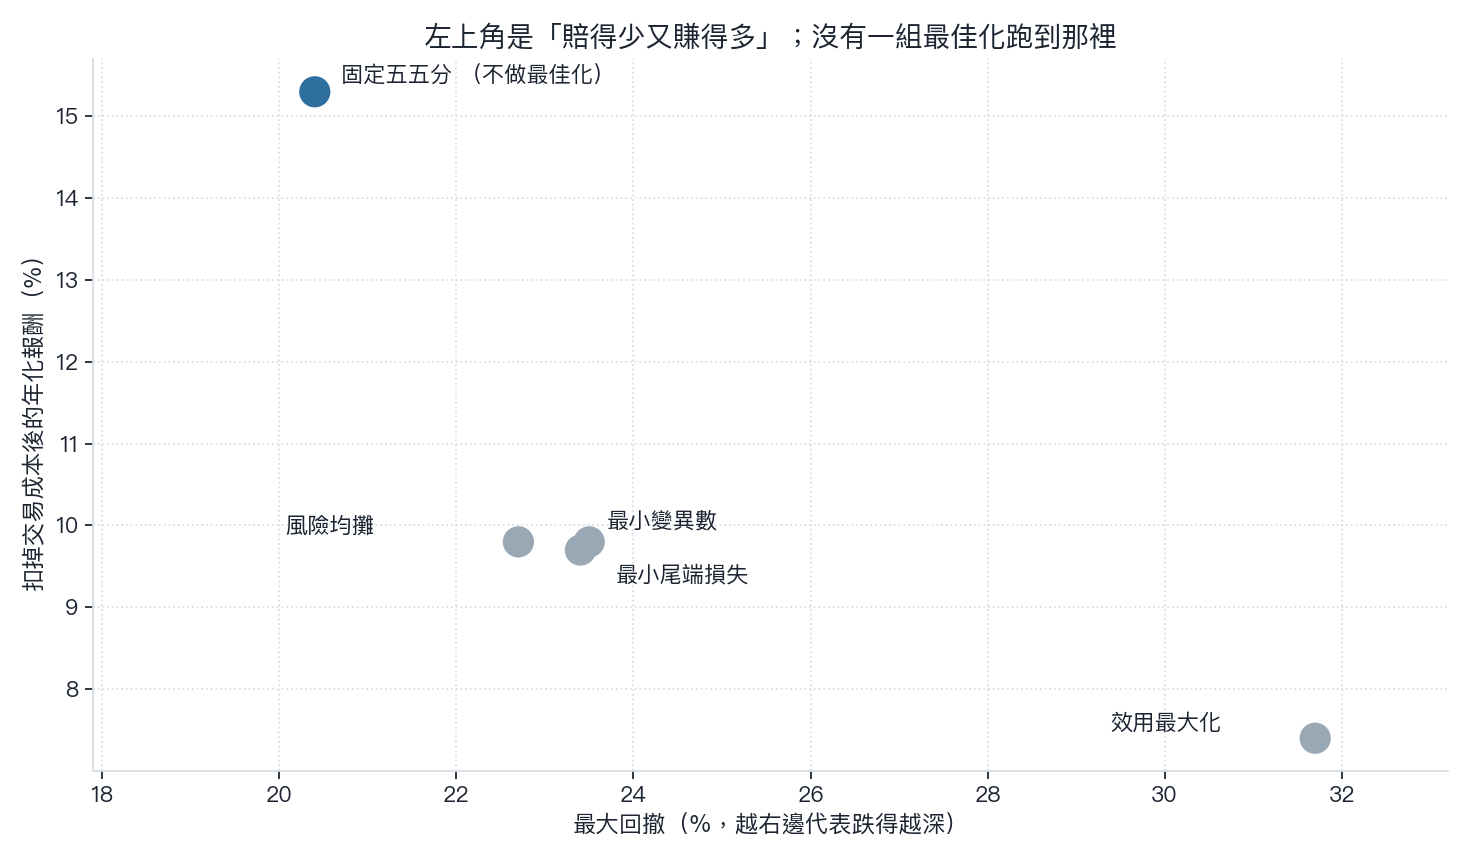
「最小尾端損失」算出來的權重,跟「最小變異數」幾乎一樣
實驗裡有兩個方法值得單獨拿出來看。
「最小變異數」的目標是讓整體波動最小。「最小尾端損失」的目標更貼近直覺:讓最糟糕那 5% 的日子平均虧損最小。前者管的是平常的晃動,後者管的是崩盤。理論上它們該給出不同的答案。
實際上兩者的平均權重是:最小變異數 SPY 36.2%、黃金 28.1%、公債 35.7%;最小尾端損失 SPY 36.9%、黃金 28.6%、公債 34.5%。年化報酬 9.7% 對 9.8%,最大回撤 -23.4% 對 -23.5%。
差異小到在圖上兩個點幾乎疊在一起。
原因不神秘:最佳化程式看得到的只有過去 252 天的報酬分布,而在這種樣本量下,那個分布的形狀基本上由變異數決定。你以為自己在最佳化尾端,程式其實只是在最佳化變異數,然後多收你一份計算複雜度。
換手率決定誰被成本吃掉
第四種方法「效用最大化」把報酬與風險放進同一條偏好函數(風險趨避參數設為 5)一起最佳化。它是唯一一個大幅偏離的離群值:換手率 0.0827,是固定五五分(0.0054)的十幾倍。
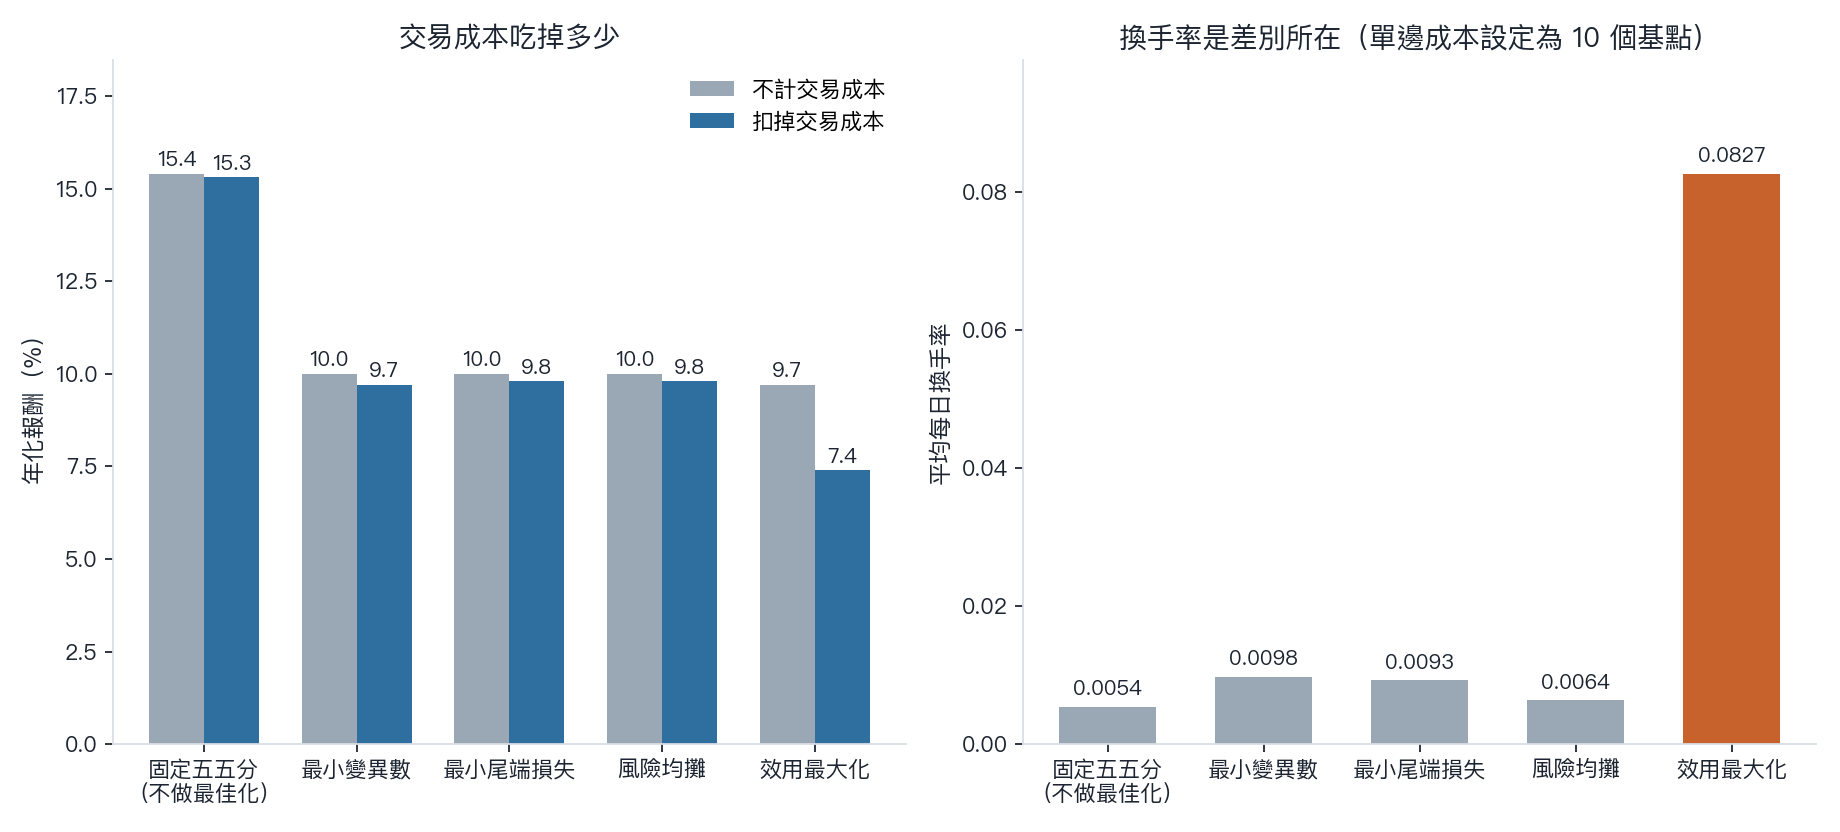
它在不計交易成本時的年化報酬是 9.7%,扣掉成本後掉到 7.4%。同一段期間,固定五五分從 15.4% 只掉到 15.3%。
這裡有一個對散戶特別實用的推論:一個策略在扣成本前的表現,跟你實際會拿到的東西可以差一大截,而差多少幾乎完全由換手率決定。看到任何回測績效,先問它一天換多少手。
但真正的原因,可能不在「最佳化」本身
到這裡有一個誠實的但書,我不想跳過。
固定五五分的平均權重是 SPY 50%、黃金 50%、公債 0%。四種最佳化方法則把三成四到三成六的錢放進長天期公債。
2016 到 2026 這十年,長天期公債經歷了 2022 年那波劇烈的下跌。也就是說,最佳化方法輸掉的部分,很大一塊來自「它決定要持有公債」這個選擇,而不是「它每天重算權重」這件事。對照組沒持有公債,不是因為它比較聰明,是因為它一開始就被設定成只有兩檔。
那為什麼還是說最佳化失敗了?因為最佳化程式選擇持有公債的理由,正是它從歷史資料算出「公債能降低整體風險」。這個判斷在這十年是錯的,而錯的代價同時反映在報酬與回撤上。最佳化的價值來自它對未來風險結構的估計,估計錯的時候,它不會退回中性,它會把錢按錯誤的判斷押出去。
這篇跟我們先前的結論是什麼關係
平台先前發過幾篇「複雜配置法打不贏五五分」的研究,那些文章比的是報酬與風險調整後的績效。這一篇的差別在於檢查了另一件事:這些方法在自己宣稱要保護的指標上表現如何。答案是連那個也沒守住。
要記住的三件事:
一,最大回撤是最佳化方法的行銷語言,實測上它沒有兌現,至少在這三檔資產、這十年、這個估計視窗下沒有。
二,「最小尾端損失」與「最小變異數」在小樣本下會塌成同一個東西。付錢買前者之前,先問賣的人兩者權重差多少。
三,扣成本前的績效不是你的績效。換手率是唯一該先看的欄位。
限制也要說清楚:只有三檔資產、一段十年期間、一個 252 天的估計視窗、單邊 10 個基點的成本假設。換一組資產、換一段期間,數字會變。但「最佳化在自己的目標指標上輸給不最佳化」這件事,本身就值得在你下次看到一份配置建議時,多問一句。
懶人包圖組
本文所有數字取自實驗結果檔 experiments/k932/k932_results.json(腳本 experiments/k932/k932.py),圖表由 storage/drafts/k932_allocation_drawdown_general_charts.py 直接讀該結果檔繪製。資料來源 yfinance,標的 SPY/GLD/TLT,回測期間 2016-01-01 至 2026-01-01,共 2514 個交易日;滾動視窗 252 天,單邊交易成本 10 個基點,隨機種子 42。本文不構成投資建議。