Meta 一週漲 12.9%、Nike 跌回二〇一四年的價位:看到個股排行榜,先過三道檢查再決定追或撿
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
這一週的個股排行榜,兩端都很好認。
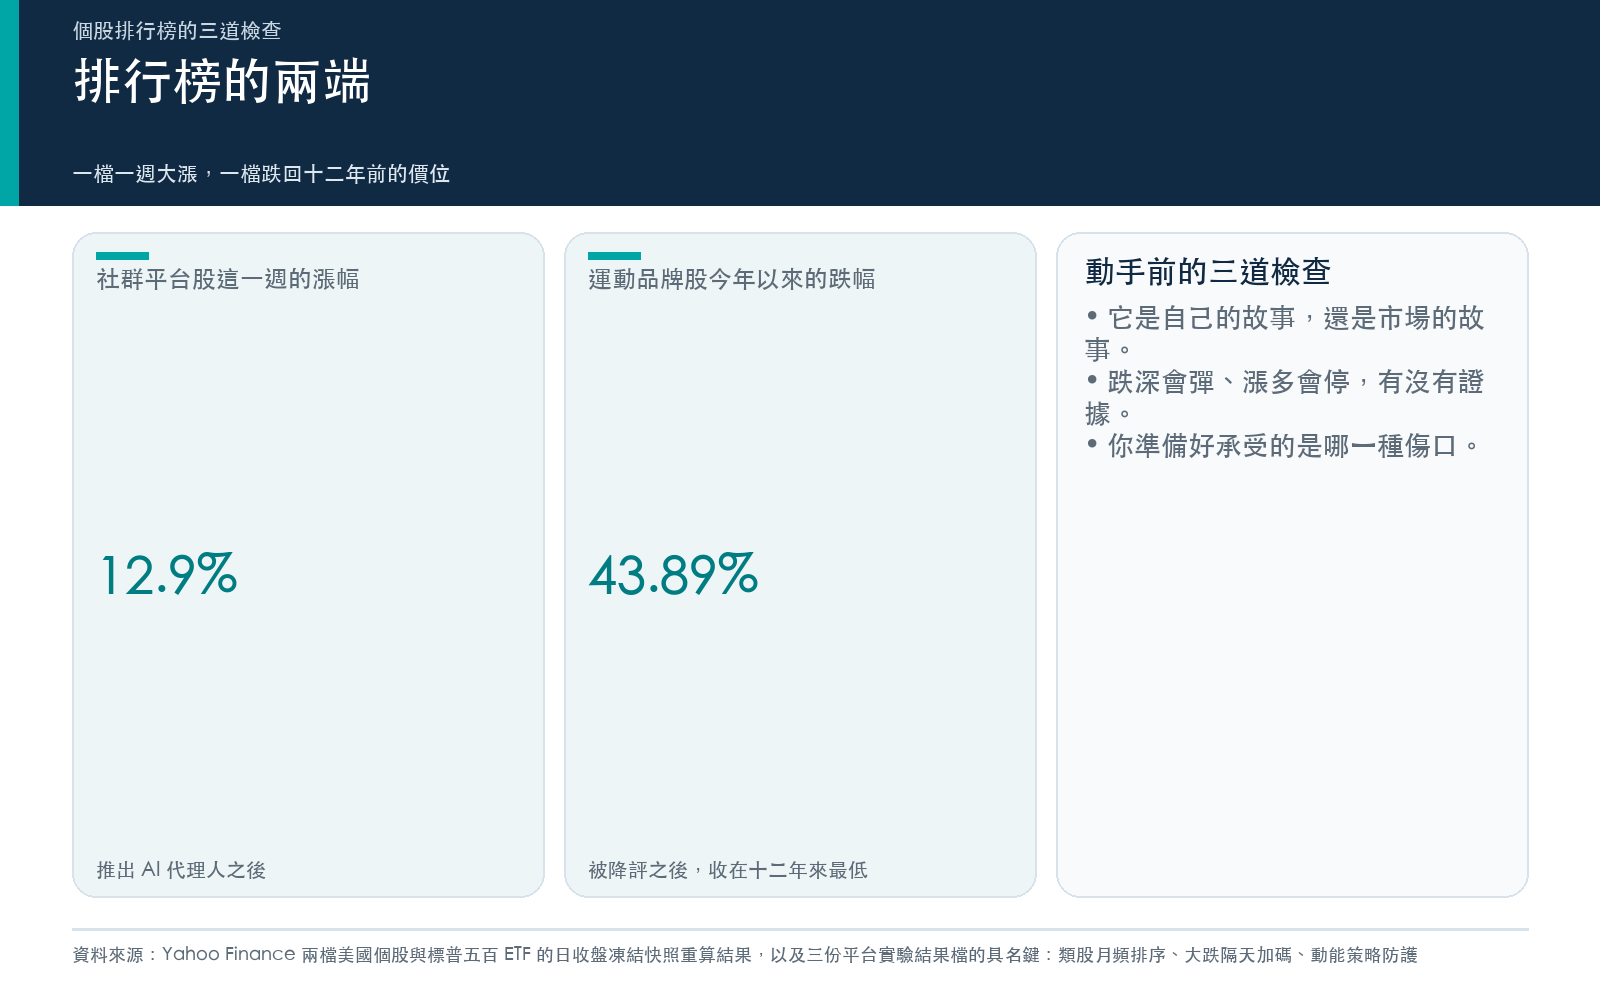
一端是 Meta。推出 AI 代理人之後,股價從九月十八日收盤到九月二十五日收盤漲了 12.9% ,收在 751.66 美元,離去年八月那次高點只差 4.85% 。
另一端是 Nike。美國銀行把它降到「表現劣於大盤」,目標價砍到三十美元。股價收在 35.75 美元,今年以來跌了 43.89% ,從二〇二一年十一月的高點 177.51 美元算起,已經少了將近八成。上一次收得比現在低,是二〇一四年四月。
看到這張榜,多數人腦中會冒出兩句話的其中一句:強的還會更強,快上車;或者,跌成這樣總該彈了,撿便宜。兩句話方向相反,卻一樣自然。
這篇不回答「該買哪一檔」。它給你三道檢查,動手前每一道都先過一次,你會比較清楚自己押的到底是什麼。
九月十一日那篇導讀〈追強勢股還是接後段班〉處理的是類股基金的排序;本篇處理的是單一個股,多了一件類股沒有的事:一家公司可以自己出事,也可以自己起飛,跟大盤無關。
第一道:這是它自己的故事,還是市場的故事
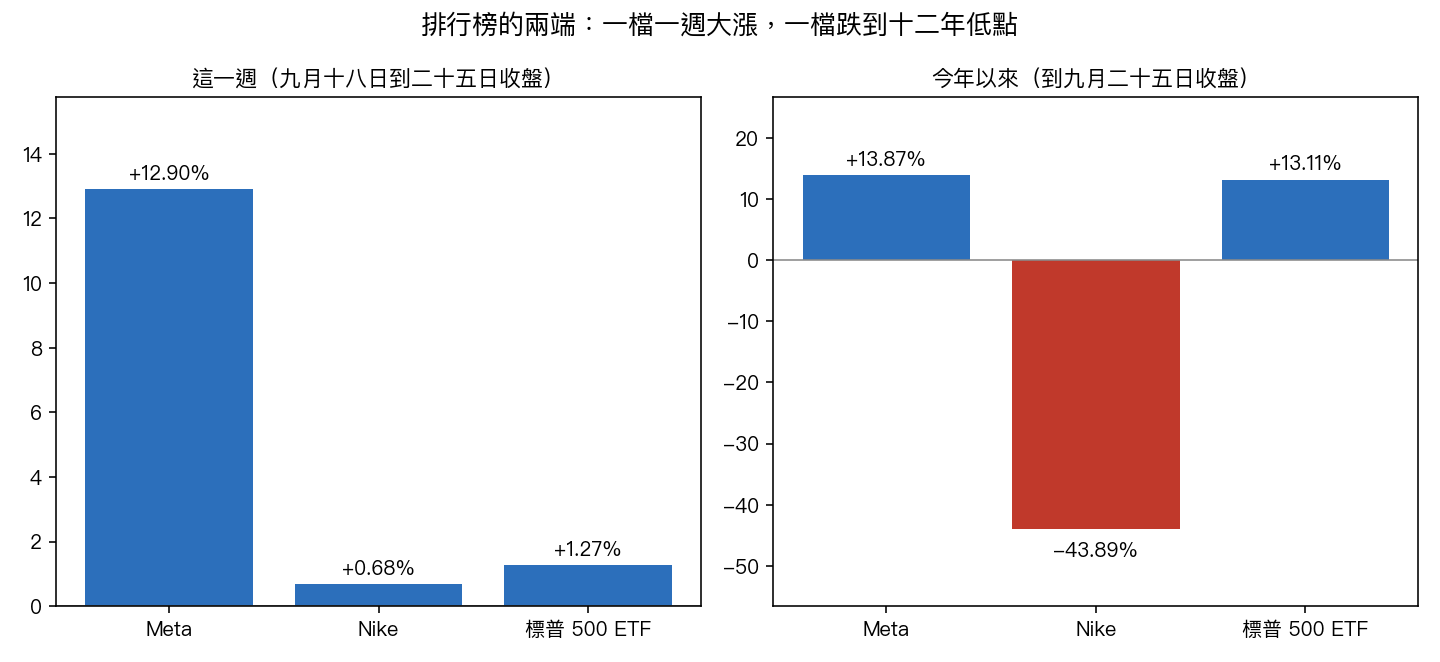
先看同一段時間大盤在做什麼。標普 500 ETF 這一週漲 1.27% ,今年以來漲 13.11% 。Meta 今年以來的 13.87% 其實跟大盤差不多,它的「強」幾乎全擠在這一週;Nike 則是大盤漲、它一路跌。
再看它們平常有多吵、又有多少是跟著大盤一起吵。
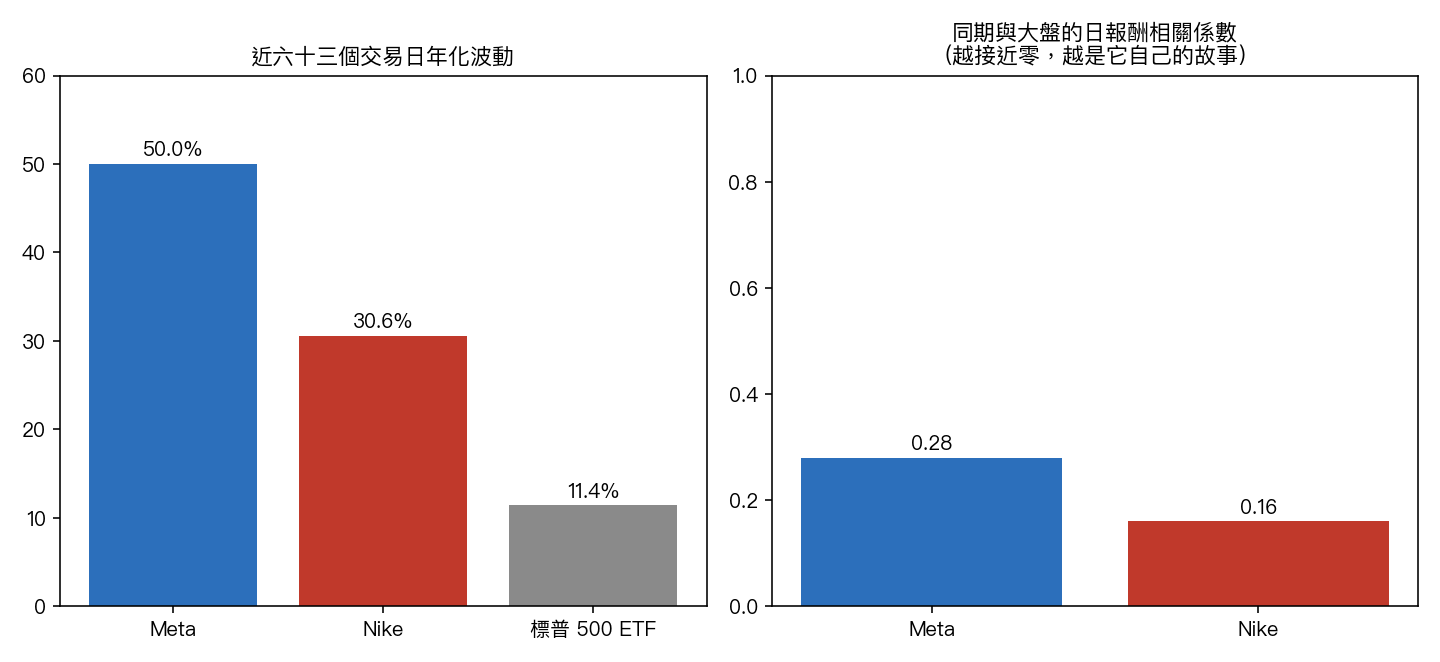
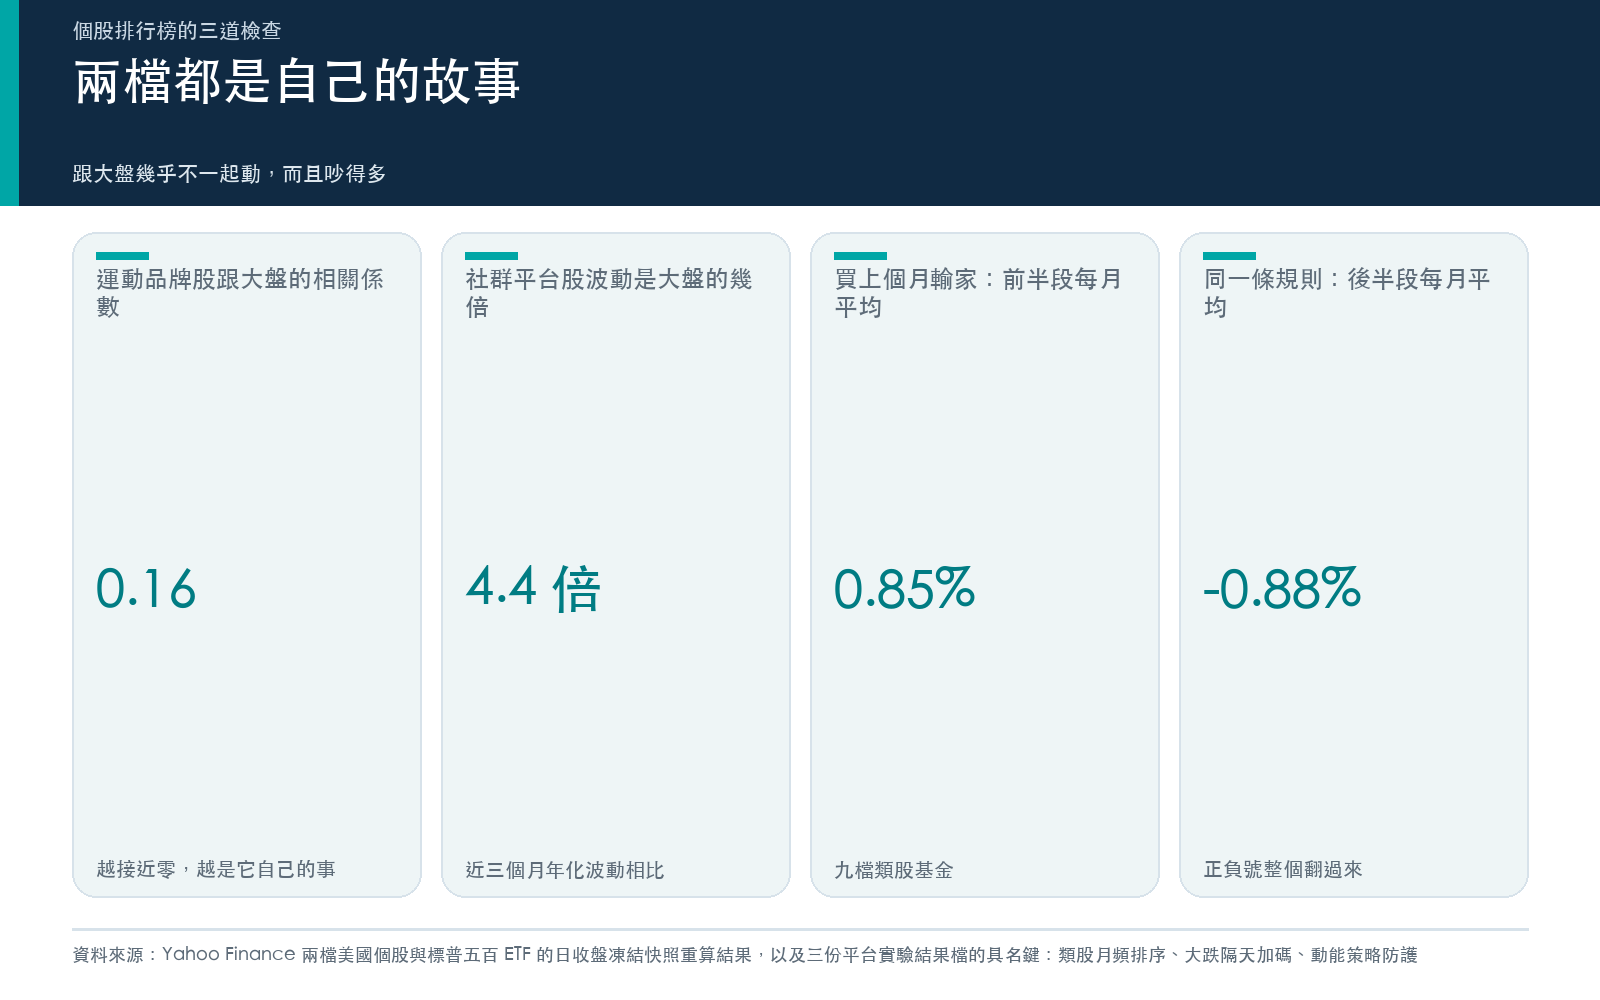
近三個月,Meta 的年化波動是 50.0% ,大約是大盤 11.4% 的 4.4 倍;Nike 是 30.6% ,大約 2.7 倍。更重要的是右邊那一欄:兩檔跟大盤的日報酬相關係數只有 0.28 和 0.16 。這個數字越接近零,代表它的漲跌越是它自己的事,跟市場整體怎麼走關係不大。
這件事平台在五月就記過一次形狀。〈VIX 15,個股波動率卻是兩倍半〉寫的是:指數很安靜,底下的大型股卻各吵各的,而指數的平靜是靠它們不一起動換來的。七月財報週的〈七千億資本支出的恐懼,藏在指數裡,不在個股裡〉從選擇權那一側補上另一半:個股的保費很貴,但貴在「大小」,不偏向下跌;真正花錢買崩盤險的地方是指數。
所以第一道檢查的意思是:你看到的漲跌,大部分是公司自己的消息。買進一檔個股,就等於決定要承擔一份跟大盤分開計算的風險。大盤漲、你的持股跌,今年的 Nike 就是一個例子。
第二道:「跌深會彈、漲多會停」有沒有證據
這是兩個本能的核心假設。平台量過兩次,兩次都不給一個乾淨的答案。
第一次是在類股層級。〈十一個類股輪動了十二年〉把「買上個月最慘的」寫成規則,在一百三十九個月上測。全樣本的檢定統計量是 -0.47 ,遠不到門檻;更麻煩的是切成兩段之後,前半段每月平均賺 0.85% ,後半段每月平均賠 0.88% ,正負號整個翻過來。同一段期間,什麼都不做、九檔平均持有,每月平均 1.06% ,檢定統計量 3.0 ,比兩個排序規則都站得穩。
第二次是在大盤層級、而且是最短的時間尺度。〈大跌隔天會反彈嗎?〉把「美股前一天跌超過一個百分點,隔天就加碼」做成規則,二〇〇七年到二〇二六年三月,風險調整後分數從固定配比的 0.843 升到 0.878 。看起來有一點東西,但那篇自己的統計檢定沒有過關,而且這條規則一年要換手 22.4 倍,成本還只算了一半。
那「強的會更強」呢?〈同樣叫動能,兩把尺選出來的股票只有一半是同一批〉在三十檔美國大型股上測,兩種「強勢股」的定義,平均只有一半的持股重疊;兩把尺做出來的績效,都輸給三十檔等權買著不動。
把這些放在一起,第二道檢查的結論是: 跌深會彈、漲多會停,兩句話都沒有證據能讓你放心押 。如果你要撿 Nike,或追 Meta,押的是你對這家公司的判斷,不是「股價的慣性」。
第三道:你準備好承受的是哪一種傷口
追強跟撿弱,出事的方式不一樣。
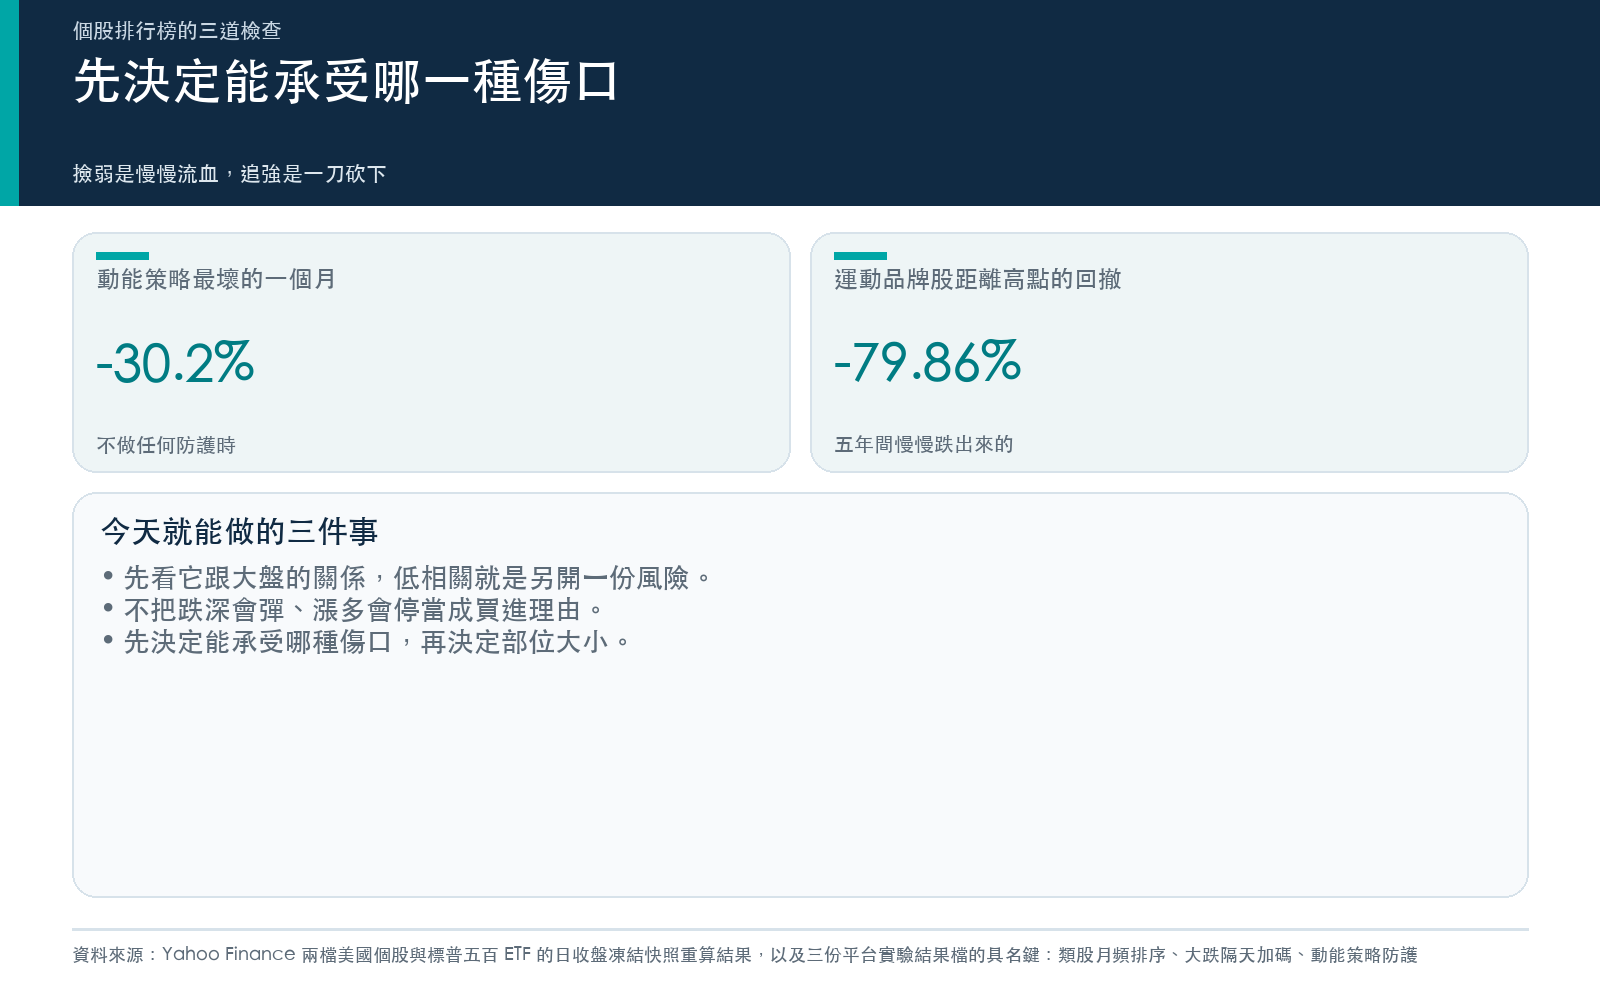
撿弱的傷口是慢慢流血。Nike 從二〇二一年十一月的高點一路下來,沒有哪一天特別嚇人,但累積起來是 -79.86% 。每一段下跌的途中,看起來都像「跌夠了」。
追強的傷口是一刀砍下來。〈2009 年那三個月,動能策略賠掉 45.6%〉用一千零七十六個月的資料量過學術版的動能策略:長期年化 6.6% ,但最大回撤 -56.2% ,最壞的單一個月份 -30.2% 。崩盤的長相很固定:市場先重摔,再猛彈,漲最多的那一批被甩在後面。那篇也量了兩套防護,最簡單的一套(波動變大就縮部位)就已經比不防護好很多。
這一道檢查要你先回答:如果你是撿便宜,你能不能忍受它再跌一半、而且要忍很久?如果你是追強,你能不能承受一個月就吐掉一大段?答不出來,部位就先放小。
把三道檢查寫成三行
一、先看它跟大盤的關係。相關係數很低的個股,漲跌主要是公司自己的事;買它等於在大盤之外,另開一份風險。
二、不要把「跌深會彈、漲多會停」當成理由。平台在類股、大盤、大型股三個層級量過,都沒有站得住的證據。能當理由的只有你對這家公司的判斷。
三、先決定你能承受哪一種傷口,再決定部位大小。撿弱是慢慢流血,追強是一刀砍下;個股的波動是大盤的好幾倍,同樣的金額,風險不是同一個量級。
三行裡都沒有「Nike 會不會反彈」「Meta 還能漲多少」。那兩格平台沒有量,也量不出來。
資料與限制
市場數字來自 Yahoo Finance 日收盤的凍結快照,只取到九月二十五日已收盤的交易日,離線重算,不連網;該日的收盤價取自同一份回應中的收盤報價欄位,因為日線最後一根的收盤值為空。價格經分割調整,未含股利。波動與相關係數用的是近六十三個交易日的日對數報酬,窗口換長換短數字會變。類股排序、隔天反彈與動能崩盤三份研究,樣本分別是九檔美國類股基金、標普 500 ETF 與黃金、以及學界的全市場動能因子,都不是針對 Nike 或 Meta 的研究;本文把它們當成「這類本能有沒有證據」的參照,不對任何個股的未來走勢做預測。事件描述引自新聞報導。
本期精選
- VIX 15,個股波動率卻是兩倍半:期權市場在定價什麼?(五月三十日)
- 大跌隔天會反彈嗎?數字說會,但我們自己的檢定沒過關(七月二十日)
- 七千億資本支出的恐懼,藏在指數裡,不在個股裡(七月二十八日)
- 十一個類股輪動了十二年:動能排序賺不到錢,上個月的輸家倒是有點東西(九月五日)
- 同樣叫動能,兩把尺選出來的股票只有一半是同一批(九月十四日)
- 2009 年那三個月,動能策略賠掉 45.6%:兩套防護救了它,但換給你的風險長得完全不一樣(九月十七日)
懶人包圖組