把策略放進同一張比較表之前:先對齊規則、分母與觀察窗
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
準備替投資組合挑一條風險控制規則時,最先需要的是一張可以公平比較的表。看到「最大回撤比較淺」就換策略,會把少持有風險資產的效果,也算到進出場訊號頭上。看到同名策略的 Sharpe 較高就選它,則可能把不同計算口徑與觀察期間混成排名。
K660 綜整了既有波動率擇時研究,提供的用途不只是一份配置清單。本篇從其中的交叉來源差異出發,建立 規則、基準、尺度、期間 的比較順序。它讓讀者在投入另一輪回測之前,先判斷眼前的數字能否回答自己的決策問題。
本篇檢查證據能否支撐策略間的優劣比較。全文重新呈現已封存的結果,沒有新增交易訊號或回測,也沒有把歷史報酬當成預期報酬。
把「少賠」拆成曝險與擇時兩個問題
風險控制策略如果長期持有現金,最大回撤較淺並不意外。投資人仍可能願意為此付出報酬代價,但必須知道自己買到的是哪一種保護。判斷進出場規則是否值得持續操作,需要再加上一個平均曝險相同、卻不隨訊號改變權重的對照。
K654 正好保存了這組對照。其封存期間是 2006-01-01 至 2026-03-27,包含 5,087 個交易日;下表全部取自同一份結果的 strategy_metrics。分段規則在 VIX 較高時降低持有比例,靜態對照則維持與分段規則相同的平均曝險。
| 同一份結果內的策略 | CAGR | 年化波動率 | 最大回撤 |
|---|---|---|---|
| 持續持有 50/50 SPY/GLD | 11.38% | 13.69% | -32.49% |
| 相同平均曝險的靜態配置 | 4.71% | 5.56% | -14.24% |
| Piecewise Conservative 分段規則 | 3.13% | 5.29% | -17.30% |
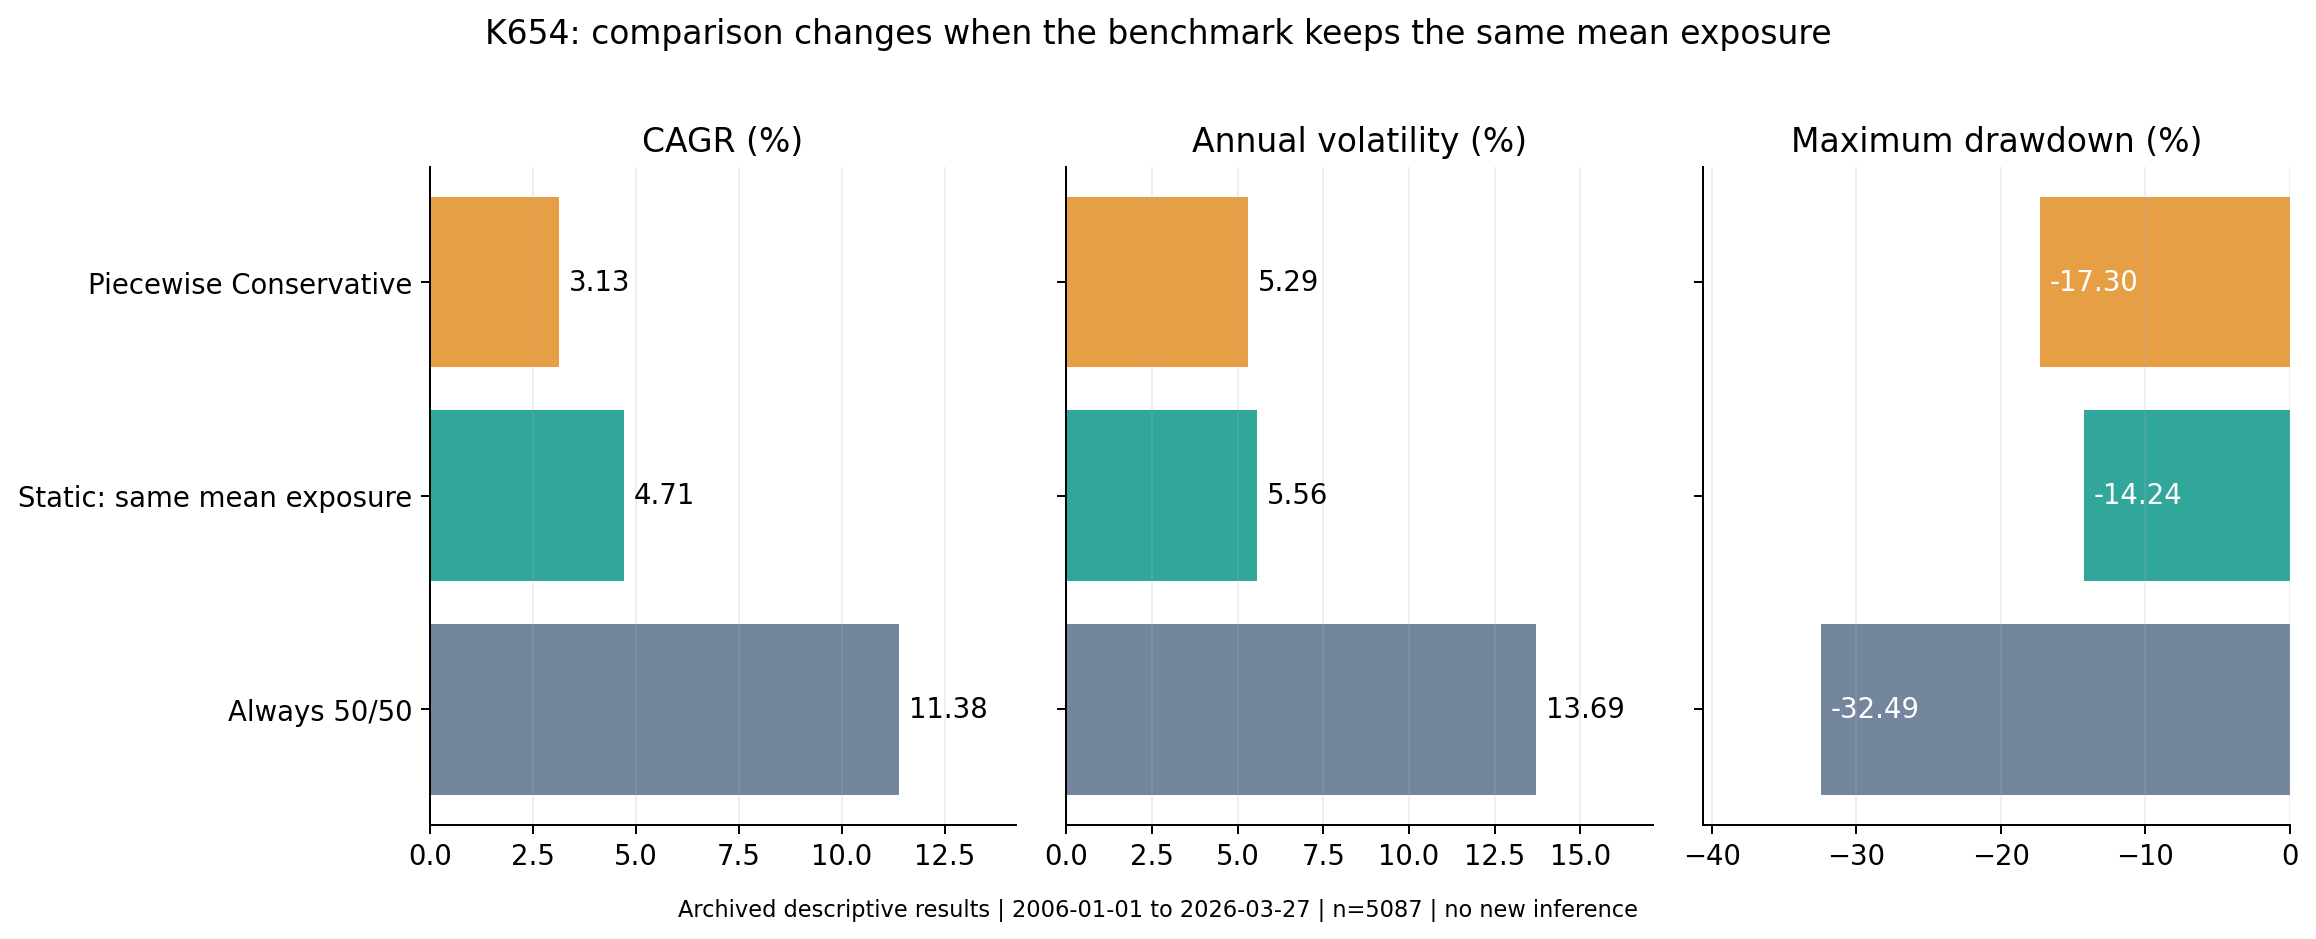
如果只比較第一列和第三列,分段規則確實同時降低了波動率與回撤。第二列加入後,問題就更具體:靜態少持有一些風險資產,也能把波動率降到相近尺度,而且在這段樣本的 CAGR 較高、最大回撤較淺。
這個對照足以改變研究的下一步。實作者不應直接把回撤下降解釋成訊號創造的價值,而應先要求動態規則證明自己勝過相同平均曝險的靜態配置。否則,額外的每日觀察與交易可能只是在實現本來用固定權重就能取得的風險降低。
相同平均曝險仍不是完全相同的風險。兩條報酬路徑不同,年化波動率也沒有完全相等;最大回撤是整段路徑的函數,不能只用一個縮放係數把它校正成因果效果。表內沒有提供配對抽樣的不確定區間,因此這裡只陳述樣本內的描述性比較,不宣稱靜態配置在母體中顯著較好。
同樣叫做回撤改善,基準可以差很多
K656 的資料期間為 2006-01-04 至 2026-03-26,共 5,088 個交易日,它同時保存了不同的買進持有基準。以前一日收盤 VIX 決定當天權重時(K1881 以同一份資料與程式執行),三者的最大回撤分別是:SPY 買進持有 -55.19%、60/40 買進持有 -35.06%、以 VIX 縮放的 SPY -27.27%。
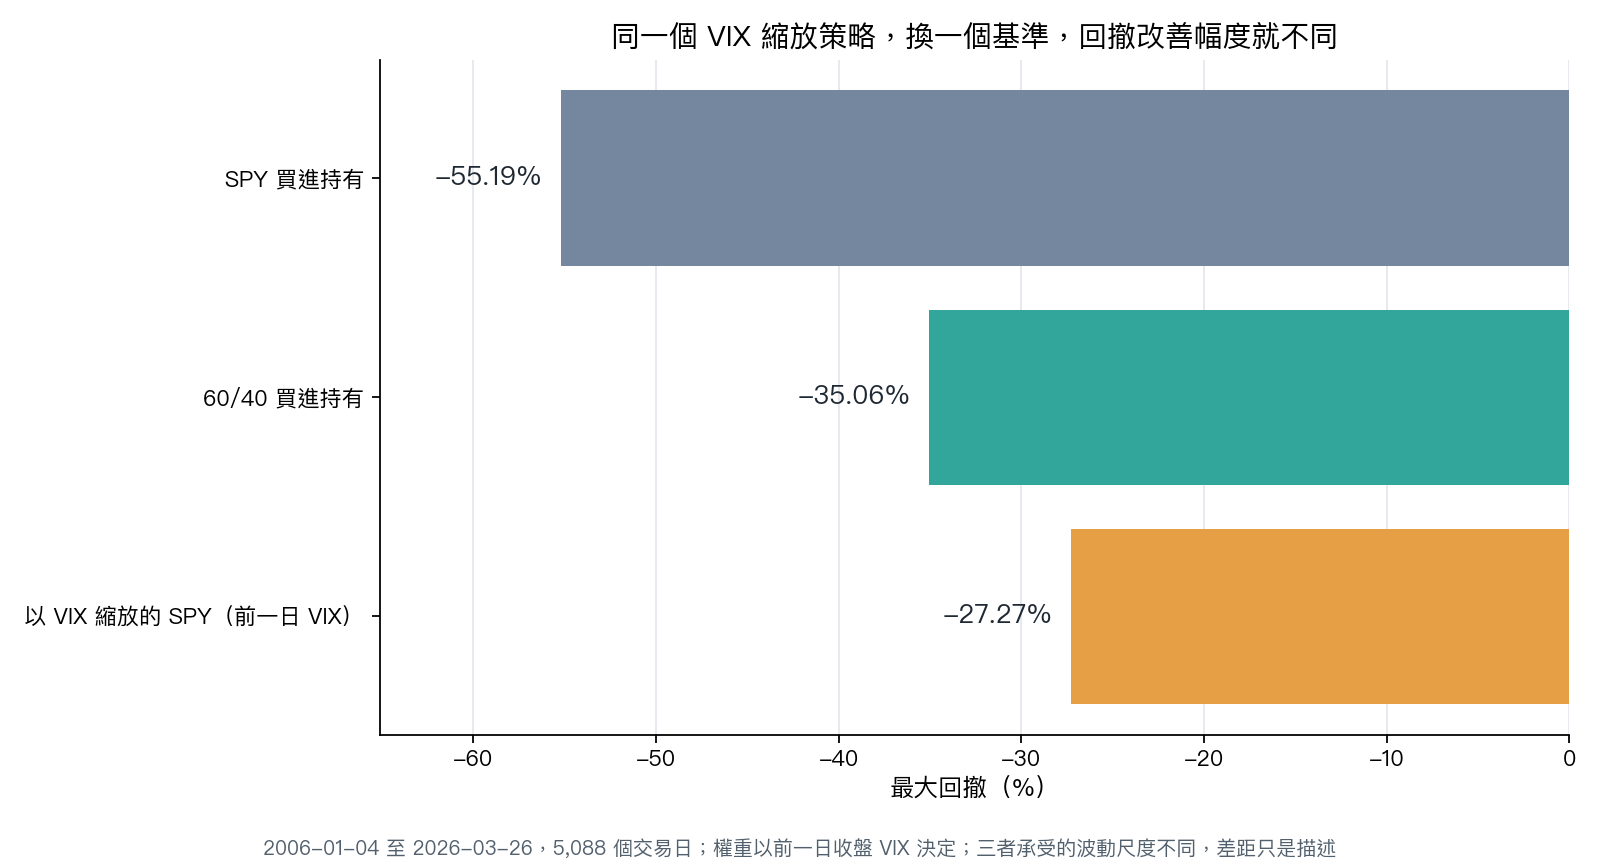
因此,一個只寫「回撤改善」的欄位不足以讓研究者引用。它至少要同時指明策略、基準、單位與計算式。以帶符號的最大回撤相減,得到的是百分點差;以兩者的絕對值求比例,則回答相對降幅。兩種量可以同時正確,但不能放進同一欄後直接比較。
這也解釋了為什麼單純搜尋某個數字是否出現在結果檔裡,無法驗證引用是否正確。同一份結果可能保存多個基準,也可能保存由兩個原始欄位推導的差。讀者需要能追溯到具名的欄位及推導式,而不只是找到一個相同的數值。
曝險問題在這裡仍然存在。以前一日 VIX 決定權重時,以 VIX 縮放的 SPY 年化波動率為 0.09451,SPY 買進持有為 0.19324;兩者承受的波動尺度不同。回撤較淺是這份資料的觀察,但它不能單獨證明策略擁有與曝險無關的擇時能力。
策略名稱要展開成可執行規則
K660 記錄的另一個差異來自同名策略。K654 的 Piecewise Conservative 對應 CAGR 3.13%、Sharpe 0.61;K656 的 Piecewise 以前一日 VIX 決定權重時,CAGR 原始值 0.05987、Sharpe 0.505(K1881)。K660 明確指出,兩套分段策略的重新進場規則不同。
研究者應把差異保留在比較表中。把兩個 CAGR 平均成一個「分段策略的歷史報酬」,會創造一條沒有被執行過的策略。把其中較好的報酬與另一條較保守的持倉規則搭配,也會讓讀者拿到不可重現的組合。
在這一步,策略的正式名稱只是索引。真正需要對齊的是風險資產的基底配置、訊號可用時間、權重上限、退出與再進場條件、再平衡頻率,以及交易成本與現金報酬的處理。任何一項不同,都應另列版本,或以共同輸入重新跑可比較的實驗。本文沒有替這些來源補作共同回測,因此也不將兩列排成策略勝負。
短觀察窗的高 Sharpe 不能替代長樣本驗證
K640 的封存紀錄涵蓋 2025-01-02 至 2026-03-27。其 piecewise_conservative 列含 309 個交易日,Sharpe 為 3.975、最大回撤為 -2.48%。這些數字描述的是該列在當時的觀察窗;它們不是本文發布時的最新績效,也不能與前面長樣本的統計量互換。
Sharpe 本身依賴報酬差的定義與量測期間。William F. Sharpe 的原文區分歷史與事前的比率,並說明期間換算會受到序列相關等條件影響。因此,研究者整理多份結果時,應連同無風險基準、報酬頻率、年化方式與估計期間一起保存。
K660 也列出不同來源對相似策略採用的 Sharpe 口徑差異。這些差異需要回到計算程式核對;僅從兩個比率不同,無法唯一判定是無風險利率、年化方式或其他資料處理造成。本篇保留來源分列,避免替尚未重算的差異指定單一原因。
一張能帶進下一輪研究的比較表
讀者可以用下列順序檢查既有結果,先把無法比較的列辨識出來,再決定是否值得投入新的估計工作。
| 檢查欄位 | 應保存的證據 | 欄位不齊時的處置 |
|---|---|---|
| 規則 | 權重公式、訊號時間、退出與再進場條件 | 分列不同版本,暫停合併成同一策略 |
| 基準 | 基準資產、平均曝險、現金與成本處理 | 加入相同曝險對照後再談擇時價值 |
| 尺度 | 原始單位、百分點或比例、具名推導式 | 回到原始欄位重算,不沿用模糊標籤 |
| 期間 | 起訖日期、觀察數、樣本外切分與統計口徑 | 保留不同視窗,避免用短窗覆蓋長窗 |
這個程序的實際收益,是把下一輪研究集中在仍未回答的問題。已有相同曝險對照時,就檢驗動態規則的增量;只有不同版本的漂亮數字時,就先重建共同設定。新增模型與更多回測,應接在比較契約完整之後。
本文的證據只支持這個比較程序與表內的歷史讀數。K660 所列來源集中於美國市場,沒有替其他市場、稅制、滑價或未來環境提供驗證。本文沒有建立當期交易建議,也沒有宣稱任何策略能重現封存報酬。
可重現來源 :K660 k660_results.json 的 cross_source_inconsistencies、field_provenance 與 limitations;表一來自 K654 strategy_metrics;圖二來自 K656 full_sample_metrics;短窗例子來自 K640 strategy_metrics_live/piecewise_conservative。本文圖表腳本只讀封存 JSON,輸出來源雜湊與衍生式,不讀取新市場資料。研究身份為既有來源的綜整,沒有新增顯著性檢定;描述性比較不能冒充因果識別。