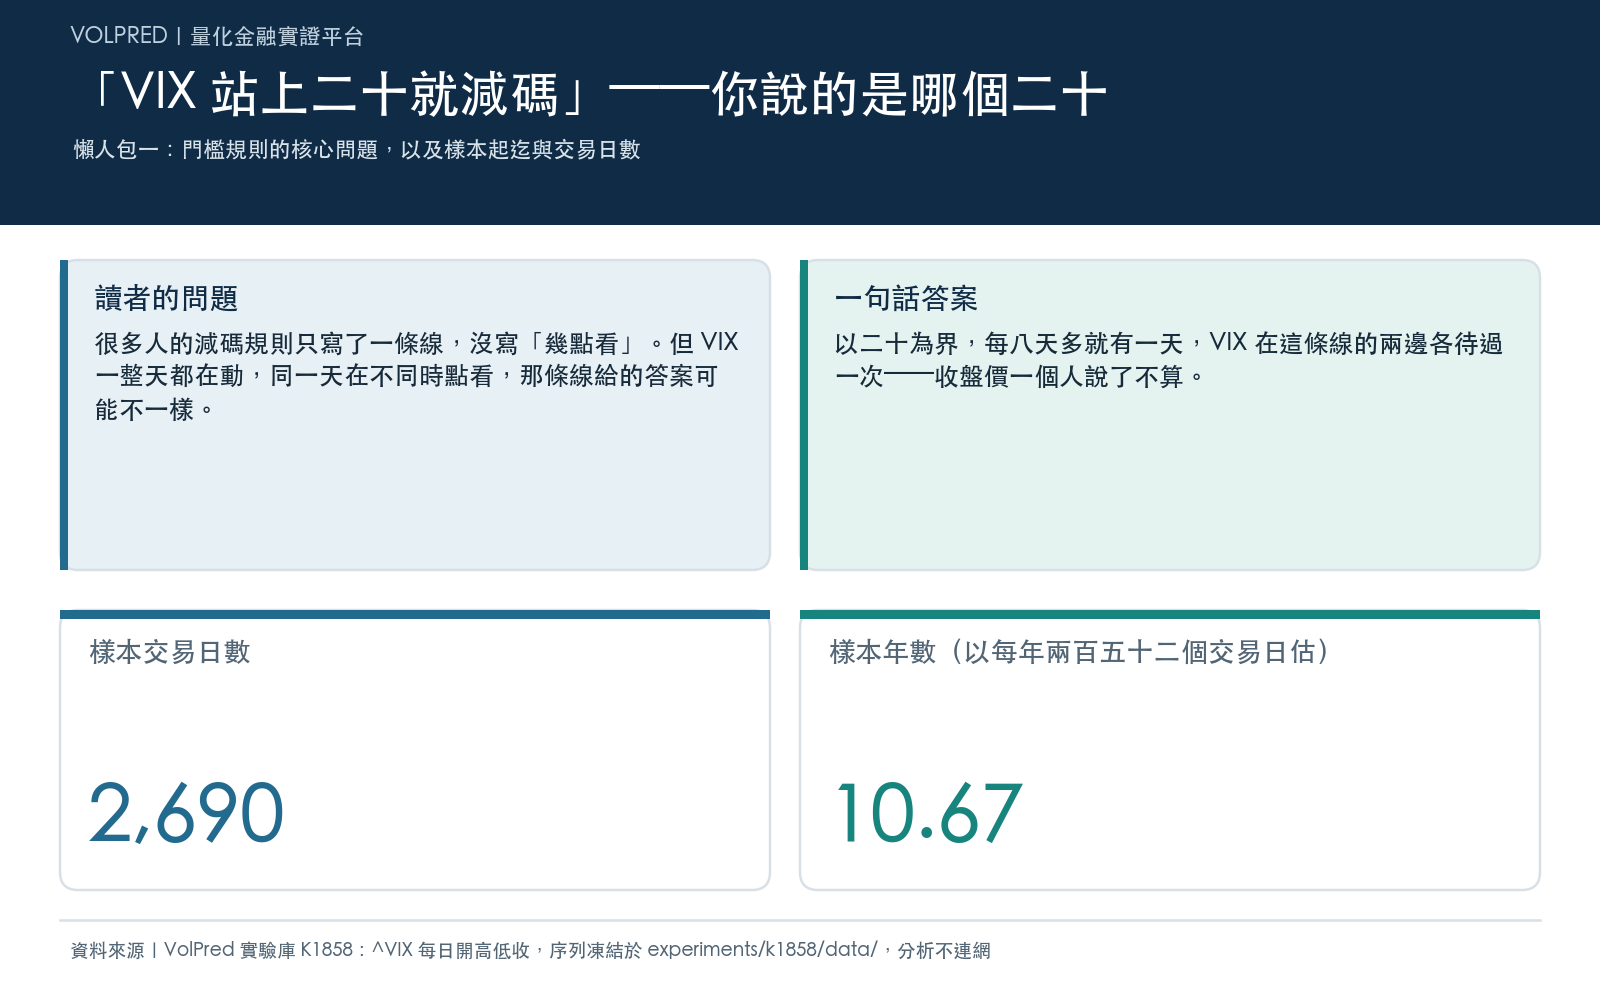
每八天就有一天,VIX 在二十這條線的兩邊各待過一次
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
「VIX 站上二十就先降一半部位。」
這句話我聽過很多次,自己也寫進過規則。它的好處是不必爭論,一個數字、一條線、一個動作。
但那個數字是收盤價。收盤價是一天結束時的一張快照,而 VIX 一整天都在動。所以真正該問的是:換成午盤看、換成開盤後半小時看,那條線還會給我同一個答案嗎?
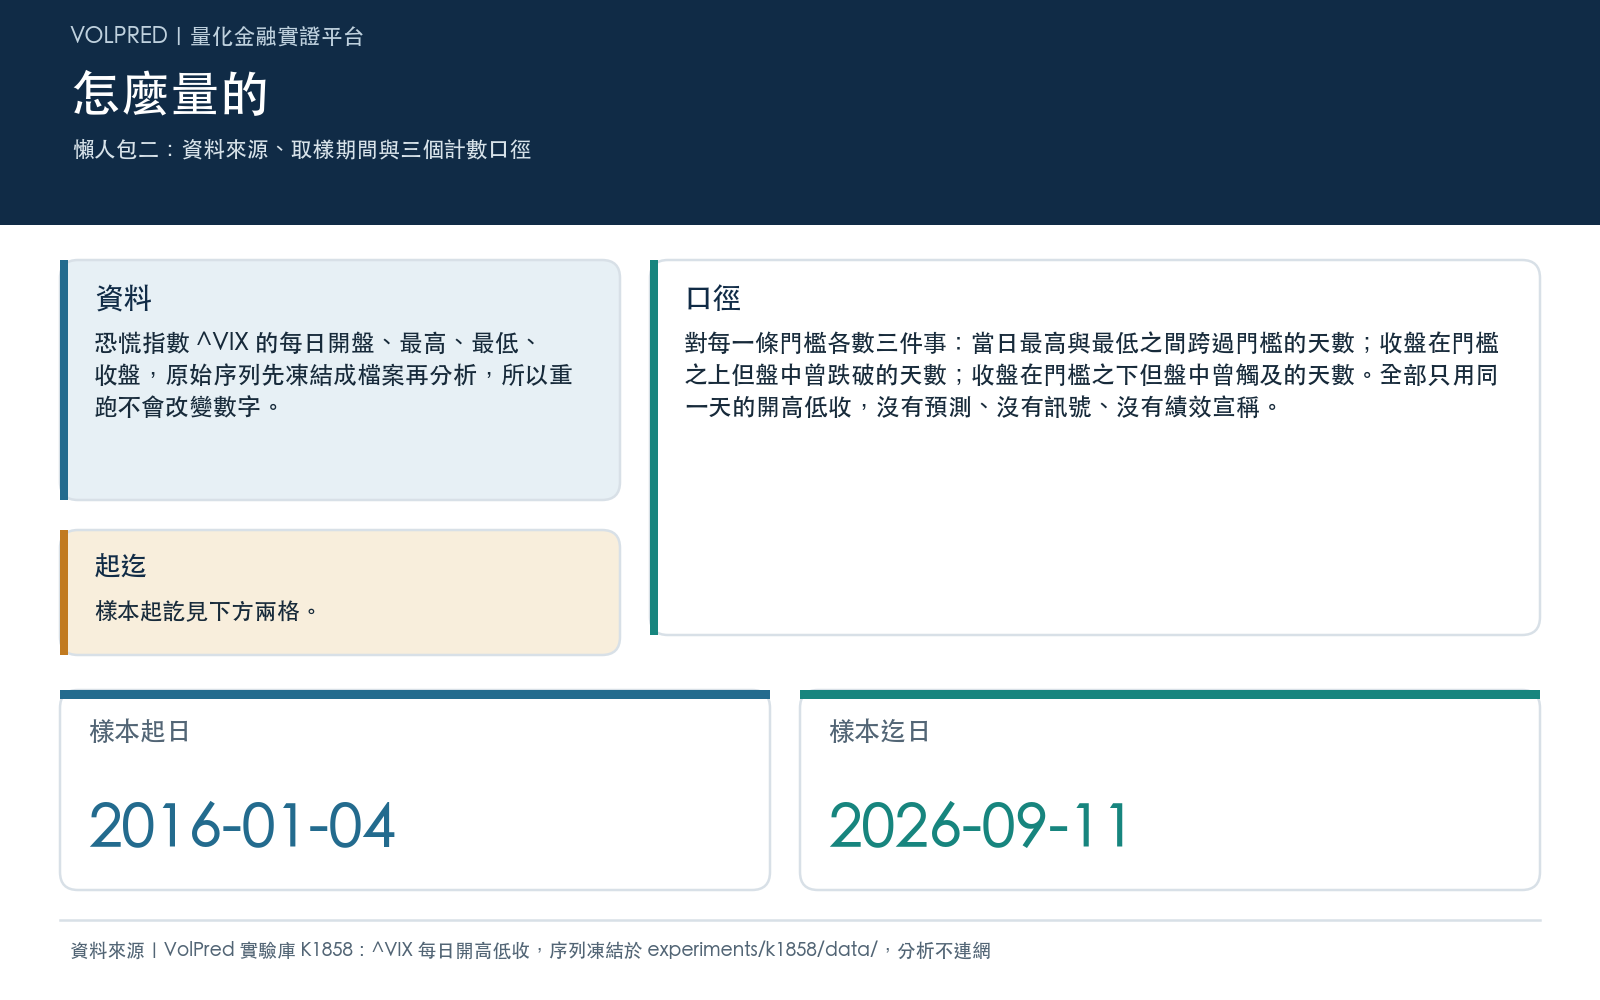
我把 VIX 從 2016-01-04 到 2026-09-11 的每日開高低收拉下來,共 2690 個交易日,大約 10.67 年。結論比我預期的偏得多。
一、收盤價站在當天比較安靜的那一端
先看一件跟門檻無關、但會改變你怎麼讀那個數字的事。
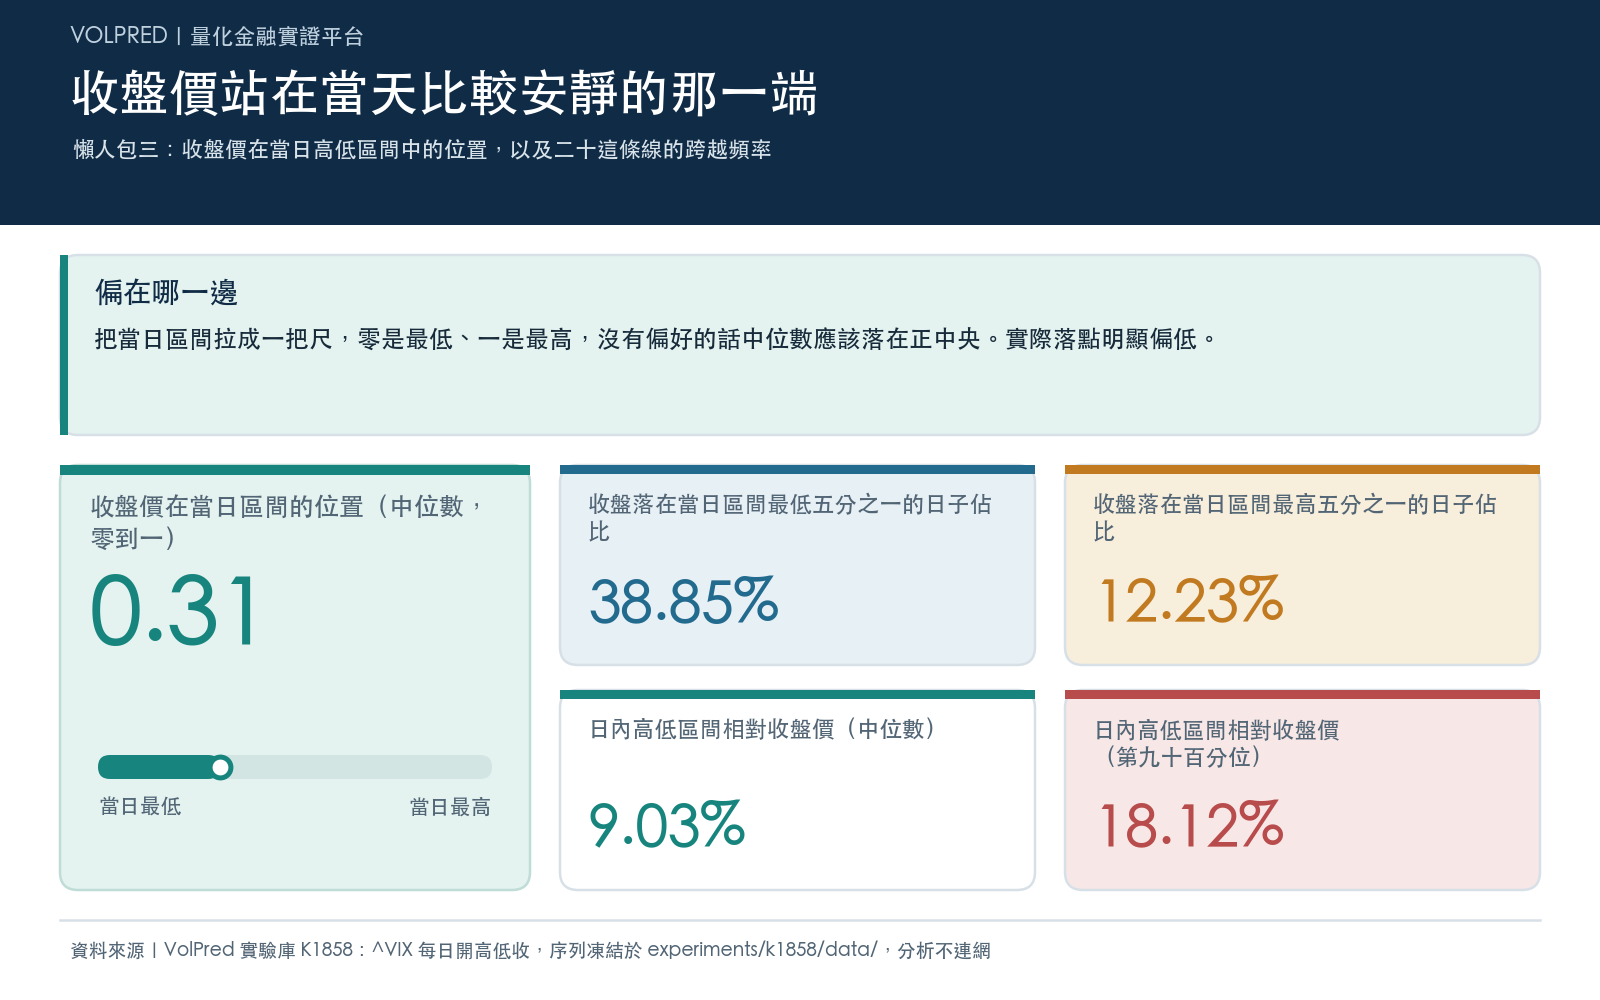
把每一天的高低區間拉成一把尺,零是當天最低、一是當天最高,看收盤價落在哪。如果收盤位置沒有偏好,中位數應該在 0.5 附近。
實際的中位數是 0.3097。
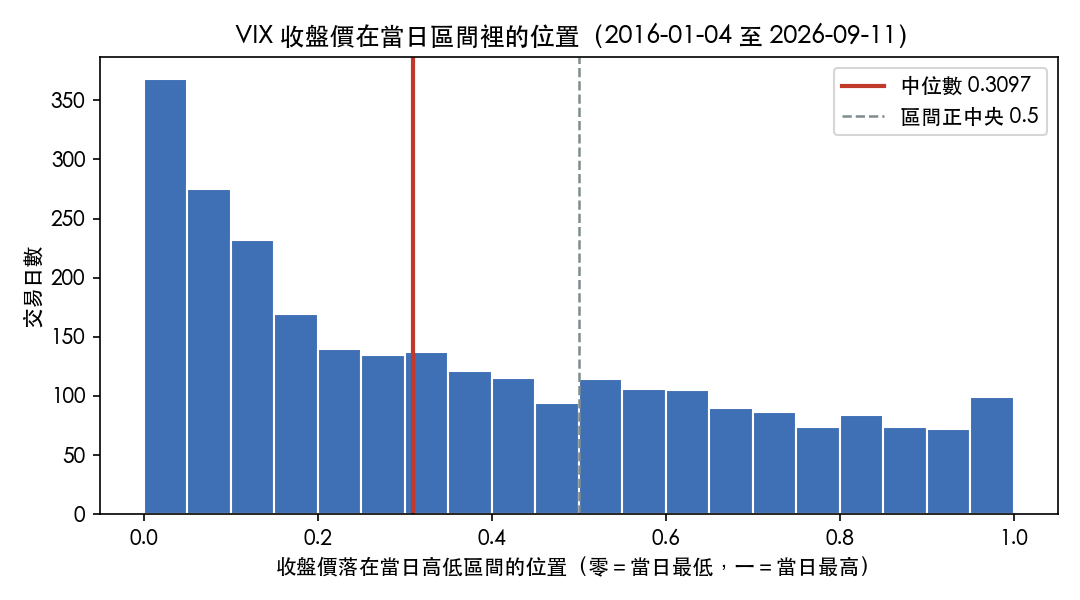
再拆細一點:收盤價落在當天區間最低那五分之一的日子佔 38.85%,落在最高那五分之一的只佔 12.23%。前者是後者的三倍多。
這不是什麼陰謀。VIX 通常在盤中因為突發消息竄一下,然後在收盤前隨著買盤回穩而滑落。但後果很實際: 你晚上打開報價軟體看到的那個 VIX,系統性地是當天比較安靜的那一端。 如果你看完的直覺是「還好嘛」,那個直覺有一部分是取樣時點給的。
二、那條線有多容易在一天之內被跨過
這是本文的主要問題。對每一個常見門檻,我數三件事:全部交易日中有多少天的高低區間跨過那條線、收盤在線上但當天曾跌破的有幾天、收盤在線下但當天曾觸及的有幾天。
| 門檻 | 區間跨過門檻的天數 | 佔全部交易日 | 收盤在線上但盤中跌破 | 收盤在線下但盤中觸及 |
|---|---|---|---|---|
| 15 | 281 | 10.45% | 6.91% | 160 |
| 20 | 312 | 11.60% | 14.23% | 195 |
| 25 | 192 | 7.14% | 21.49% | 111 |
| 30 | 124 | 4.61% | 33.12% | 73 |
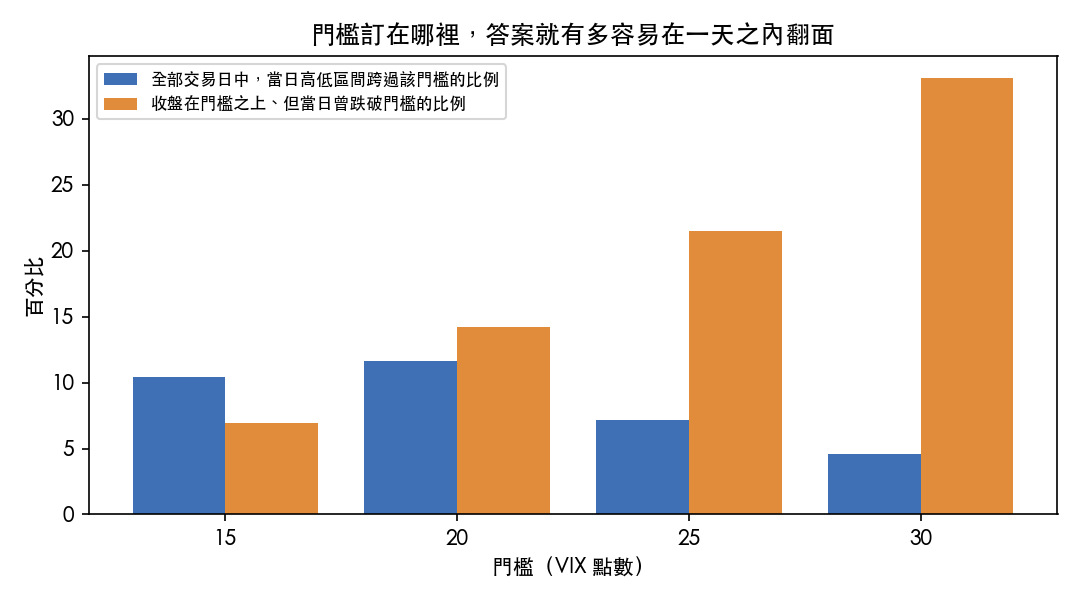
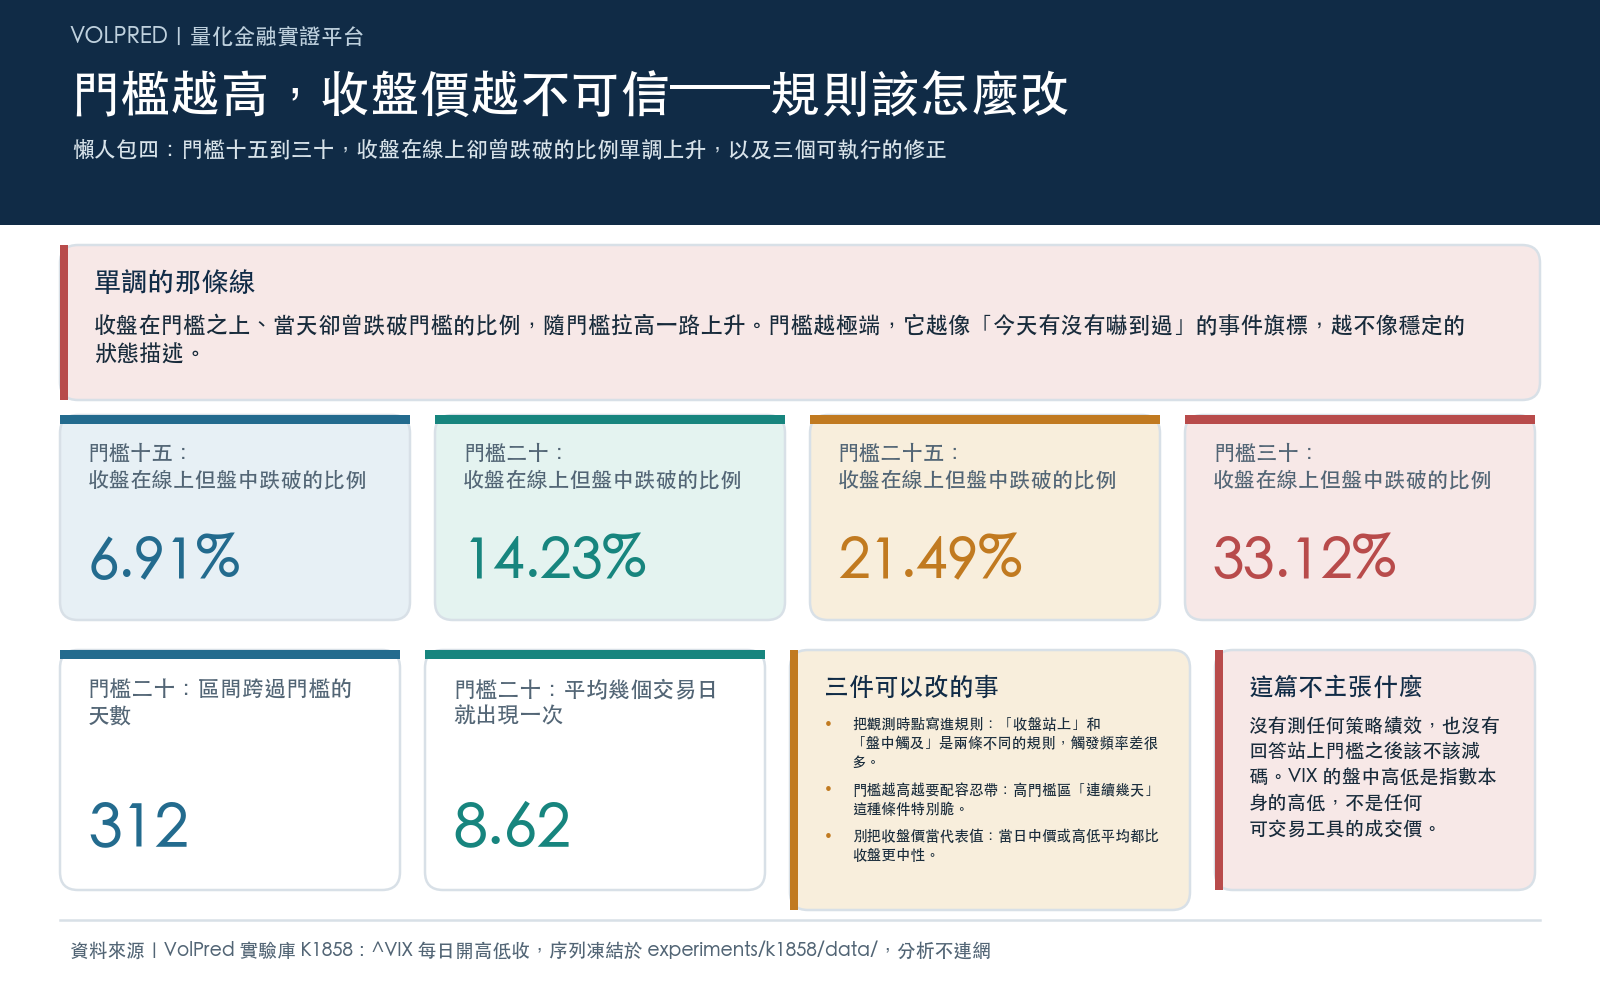
二十這條線被跨過 312 天,佔全部交易日的 11.60%——換算下來大約每 8.62 個交易日就有一天。以一年的交易日數估,那是一年 29.23 天,你的規則在這些日子裡同時說得出「減碼」和「不減碼」兩個答案,差別只在你幾點看。
另外 195 天的形狀更尷尬:VIX 當天確實碰到過二十,收盤卻收在二十以下。如果你只在收盤看,這 195 天你完全不會知道自己被觸發過。
三、門檻拉得越高,收盤價越不可信
表格最右邊往下走那一欄,是這篇最乾淨的一條線。
收盤在門檻之上、但當天曾經跌破門檻的比例:門檻十五是 6.91%,二十是 14.23%,二十五是 21.49%,三十是 33.12%。單調上升,而且幅度不小。
意思是: 你把門檻設得越極端,它越像一個「今天有沒有嚇到過」的事件旗標,越不像一個穩定的狀態描述。 當 VIX 收在三十以上,有三分之一的機率那一天它其實在三十的兩邊都待過。若你的規則是「連續 N 天收在三十以上才動作」,這個雜訊會直接吃掉你的連續計數。
背後的機制不難理解:VIX 的日內擺盪本來就隨水位放大。收盤低於二十的 1868 天裡,日內高低區間的中位數是收盤價的 8.37%;收盤在二十以上的 822 天裡是 10.9239%,高出 2.5539 個百分點。水位越高,波幅越寬,一條固定的線自然越容易被來回跨過。
順帶一提整體的尺度:全樣本日內區間中位數是收盤價的 9.0294%,也就是中位數 1.53 點;但第九十百分位是 18.1185%。十天裡有一天,VIX 當天的擺盪接近它收盤數字的五分之一。
四、那該怎麼辦
我不打算收尾成「所以門檻規則沒用」。門檻規則的價值在於它讓人在害怕的時候還做得出決定,這個價值很難被取代。
但有三件事值得改:
第一,把觀測時點寫進規則裡。 「VIX 收盤站上二十」和「VIX 盤中觸及二十」是兩條不同的規則,觸發頻率差很多。現在很多人的規則只寫了門檻,沒寫時點,於是實際執行時是憑當下手邊看到的數字,那等於讓規則的嚴格程度隨你哪天有空看盤而變。
第二,門檻越高,越要配一個容忍帶。 收在三十以上的日子有三分之一曾跌破三十,這代表「連續兩天」這種條件在高門檻區特別脆。與其把線畫得更細,不如允許一點來回。
第三,別把收盤價當成當天的代表值。 收盤位置中位數 0.3097 這件事說明它是個有偏的摘要。要一個代表值,當日中價或高低平均都比收盤更中性。
這篇沒有測任何策略績效,也沒有回答「VIX 站上二十之後該不該減碼」。它只回答一個更前面的問題:當你說 VIX 站上二十的時候,你說的到底是哪個數字。答案是,比你以為的更依賴你幾點看。
資料與重現 :^VIX 每日開高低收,取樣期間 2016-01-04 至 2026-09-11,共 2690 個交易日。原始序列已凍結在 experiments/k1858/data/vix_ohlc_vendored.csv,分析腳本 experiments/k1858/k1858_intraday_range.py 只讀這份凍結檔、不連網,所以重跑不會改變本文印出的任何數字。全部統計量與推導值見 experiments/k1858/k1858_results.json。
這篇不做什麼 :全部統計量都是同一天的開高低收之間的關係,沒有跨日預測、沒有訊號、也沒有績效宣稱。VIX 的盤中高低是指數本身的高低,不是任何可交易工具的成交價。
懶人包圖組