我想拆開聯準會那半小時,結果卡在一個很笨的地方:資料只有 60 天
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
聯準會決議日的下午,其實有兩發子彈。
第一發是美東時間 14:00,聲明稿出來,白紙黑字,利率決定跟措辭一次公布。第二發是 14:30,主席站上台開記者會,開始回答問題,而市場常常是在這半小時裡才真的改變想法。
我想量的就是這件事:這兩發子彈,哪一發把債券市場打得比較晃?
這個問題有實際用途。如果晃動主要來自聲明稿,那 14:00 一過風險就釋放完了;如果主要來自記者會,那真正該閃的是 14:30 之後那段。
我沒能回答這個問題
先說結果,因為這才是重點。
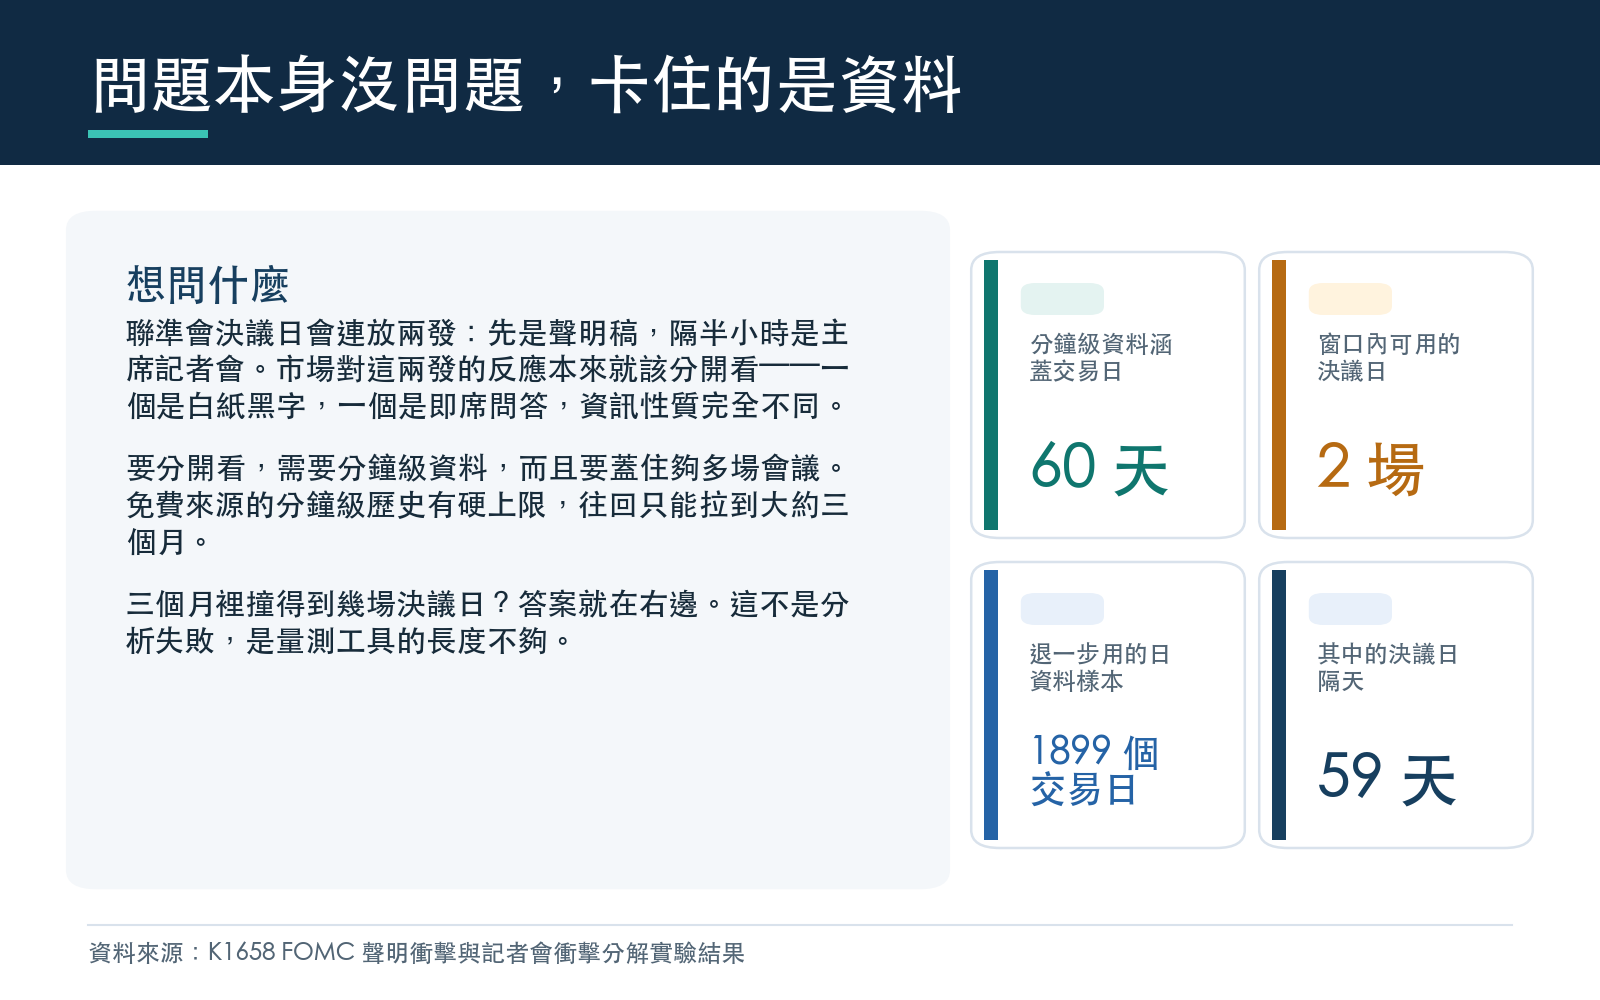
要拆開 14:00 跟 14:30,就得有分鐘級的價格資料。免費資料源給的分鐘級 K 線,只保留最近 60 個交易日。
聯準會一年開 8 次會。
60 個交易日大約三個月。三個月裡面,能撞上幾次決議日?
| 標的 | 分鐘級資料涵蓋期間 | 交易日數 | 窗口內可用的決議日 |
|---|---|---|---|
| TLT 長天期公債 | 2026-04-29 ~ 2026-07-24 | 60 | 2 場 (4/29、6/17) |
| IEF 中天期公債 | 2026-04-29 ~ 2026-07-24 | 60 | 2 場 (4/29、6/17) |
| ZN 公債期貨 | 2026-05-14 ~ 2026-07-24 | 58 | 1 場 (6/17) |
兩場。
拿兩場去比較「聲明稿衝擊」跟「記者會衝擊」哪個大,得到的數字沒有任何意義。兩場之間的差異,可以完全來自那兩天各自的新聞、部位、流動性。
這不是空談。把那兩場的兩段窗口畫出來看,因為兩段長度本來就不一樣(聲明後那一小段 vs 記者會那一長段),得先各自換算成「每分鐘」才比得下去:
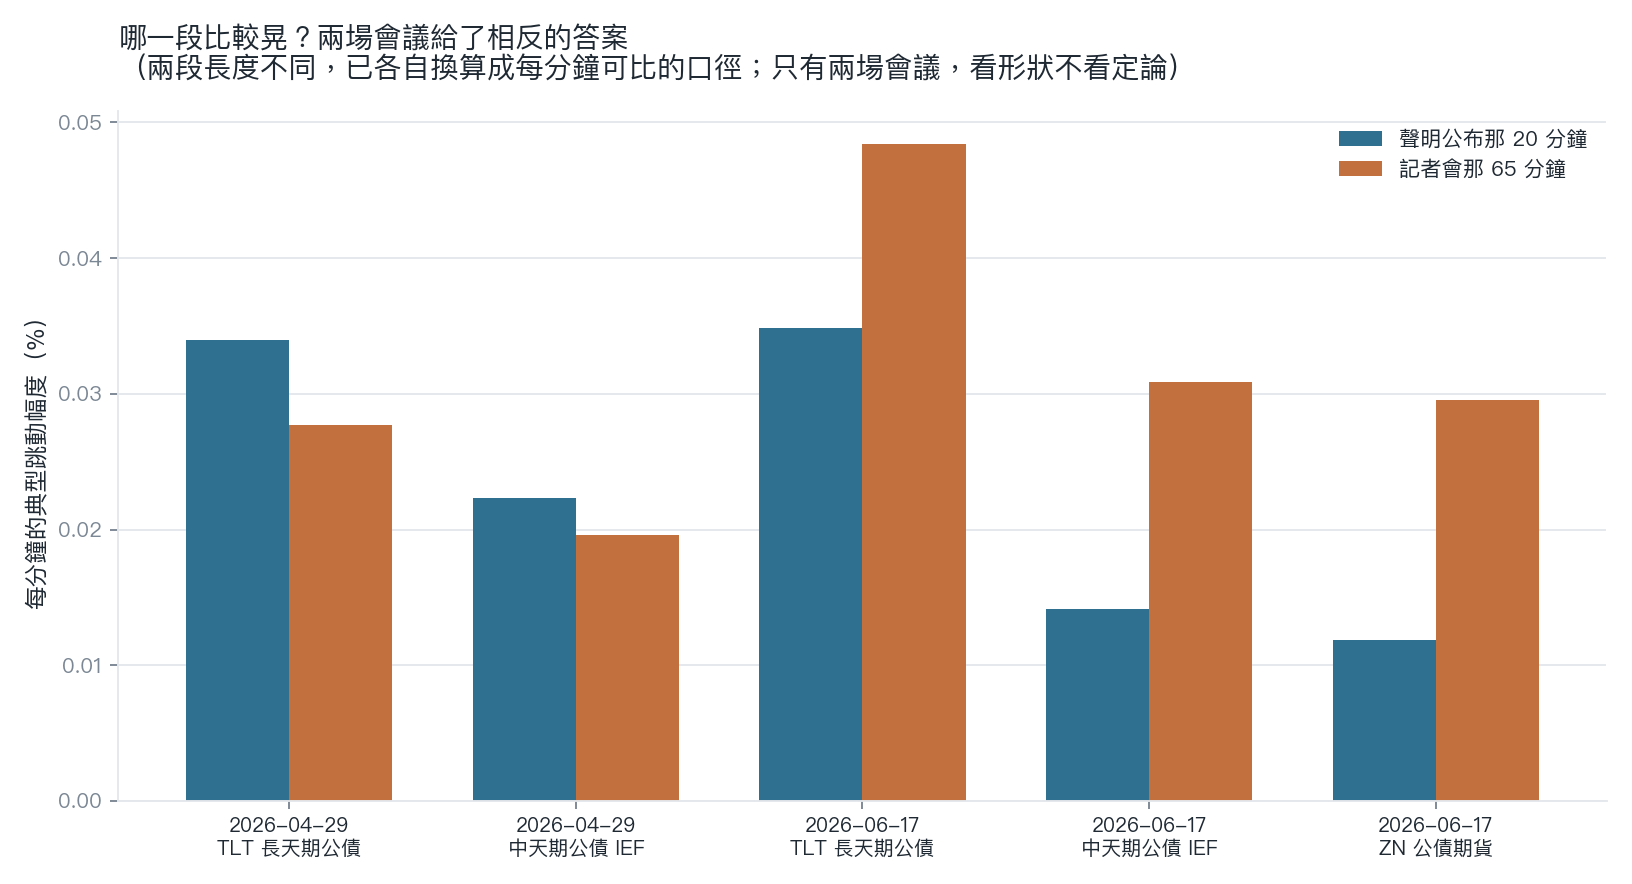
四月那場,兩個標的都是聲明那段比較晃;六月那場,三個標的全部反過來。 兩場給出方向相反的答案,而我手上只有這兩場。 這張圖不是結論,它是「為什麼還不能下結論」的證據。
要把這兩段分開到能講話的程度,需要至少一年半到四年的完整分鐘級歷史。那是付費資料的範圍。
所以這篇的主結論是: 這個問題用免費資料回答不了。 不是「答案是零」,是「量不出來」。
這兩件事差很多,而且很容易被混在一起講。
那退一步,還能量什麼
分鐘級做不到,日資料還有。
日資料能問一個比較粗的版本:聯準會開會的 隔天 ,利率資產的波動有沒有比較高?這個問題把兩發子彈合在一起算,分不出誰是誰,但至少樣本夠,日資料從 2019-01-01 拉到 2026-07-24,約 1,900 個交易日,其中 59 個是決議日的隔天。
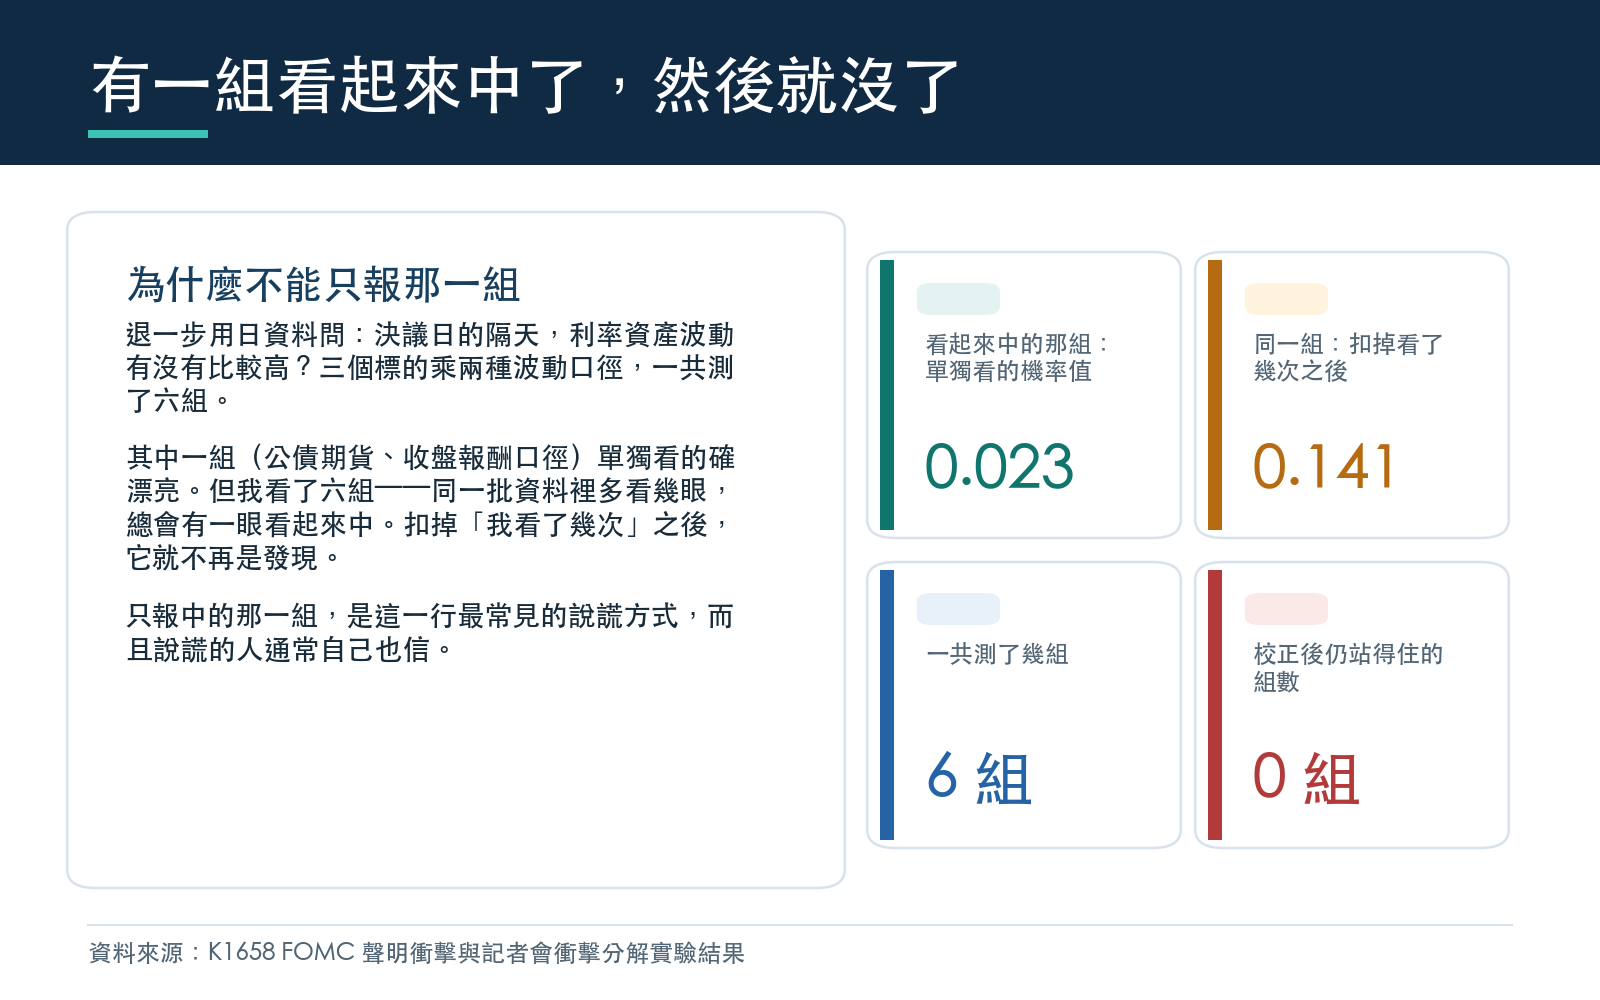
三個標的(TLT、IEF、ZN 公債期貨),每個用兩種波動口徑(一種看當天高低價,一種看收盤報酬),一共六組檢定。
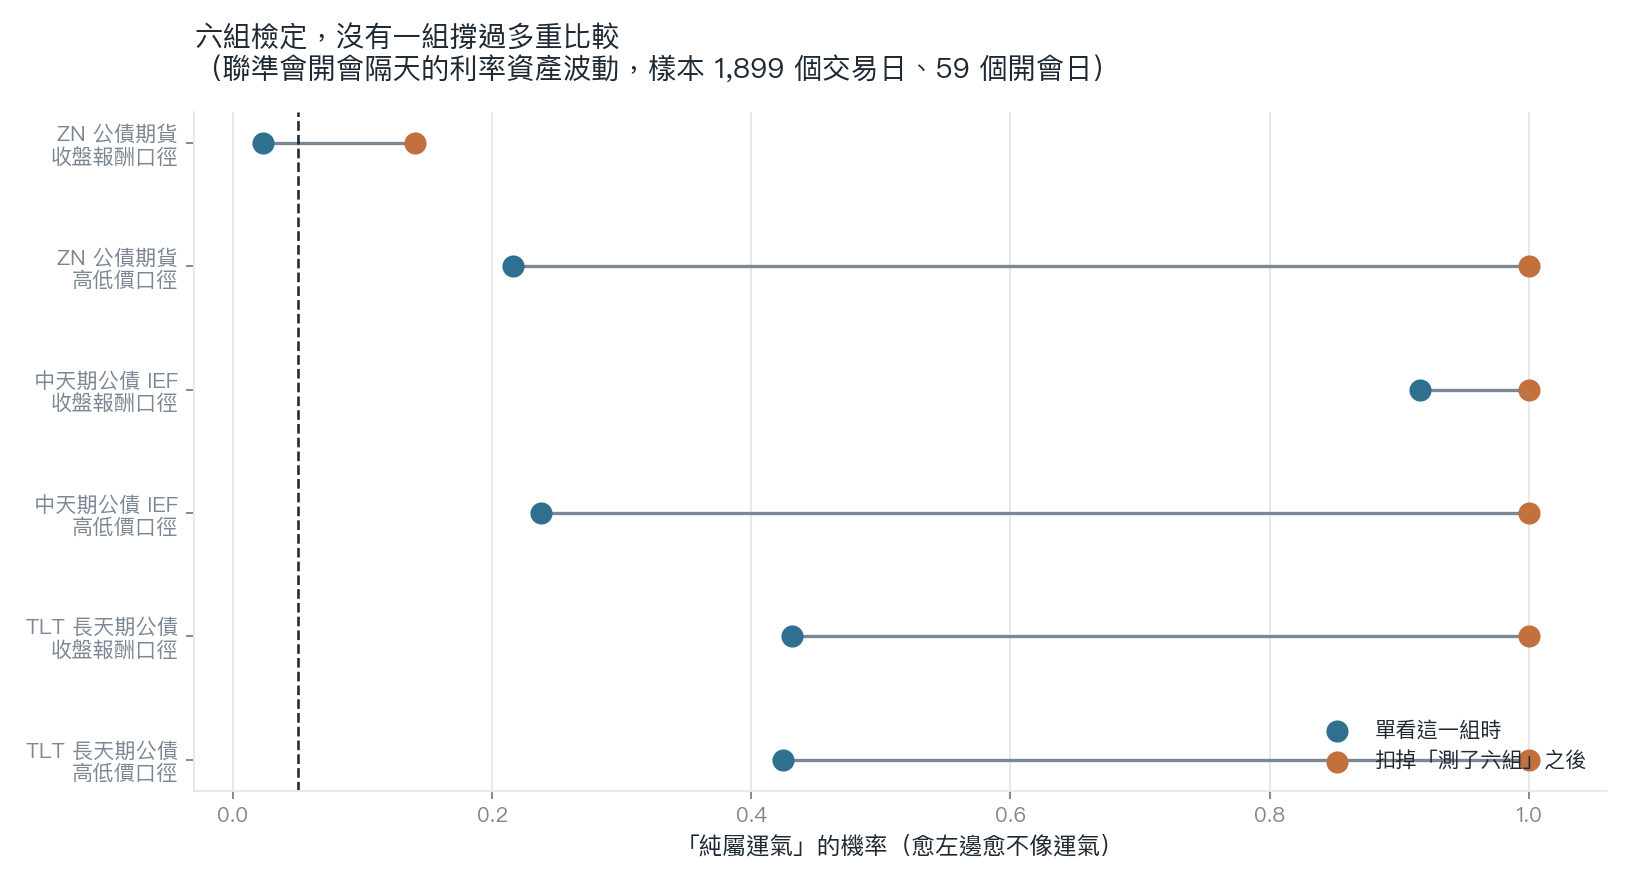
六組裡有一組看起來中了
ZN 公債期貨、收盤報酬口徑那一組:開會隔天的變異數比平常高出 80.1%,訊號強度 2.27,單獨看的話「純屬運氣」的機率是 0.023——低於一般用的 0.05 門檻。
如果只報這一組,這會是一則不錯的發現。
問題是我測了六組。
測六組,就算六組其實都沒東西,光靠運氣也很容易有一組看起來會中。把這件事扣掉之後,那個 0.023 變成 0.141,退到門檻外面。
其餘五組本來就不靠近:TLT 兩種口徑的機率是 0.425 跟 0.431,IEF 是 0.237 跟 0.916,ZN 高低價口徑是 0.216。扣完之後全部都是 1.000。
六組,零組存活。
值得一提的是 IEF 高低價口徑那組的方向是 負的 (變異數低 13.6%)。如果聯準會真的會把債市攪動,不該出現這種符號。
這篇到底講了什麼
兩件事。
第一件比較無聊但比較重要:免費資料有邊界,而那個邊界不是均勻的。
一般會以為資料少一點,就是誤差大一點。這裡的狀況更硬:這一類問題整個做不了。
分鐘級只留 60 天這個限制,會直接砍掉所有需要跨年比較盤中事件的題目。決議日、非農、CPI,一年就那幾次,全都撞在同一堵牆上。
第二件是:在日資料這個粗糙的口徑下,聯準會開會的隔天,這三個利率資產的波動沒有可靠地變高。
第二件事不能拿去否定第一件事想問的問題。盤中那半小時可能真的有東西,只是這份資料看不到。
我把這個寫出來,是因為「量不出來」也是一種結果。把它包裝成「沒有效果」,或是只挑那個 80.1% 出來講,兩種都是在騙人。
資料來源:yfinance 5 分鐘 K 線(period=60d 為資料源硬上限)與日 OHLC,聯準會行事曆取自 federalreserve.gov(2024-2026 於 2026-07-27 直接查核,2019-2023 對照利率決議紀錄)。日資料樣本 2019-01-01 至 2026-07-24,亂數種子 42。所有數字由 experiments/k1658/K1658_results.json 程式化讀出,圖表由 assets/k1658_general_figs.py 重跑即可重現。
懶人包圖組