銀行財報開跑那天動得再兇,也沒多告訴你接下來一個月大盤會多晃
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
10 月 13 日(二)早上七點(美東時間),JPMorgan Chase 公布第三季財報,美股財報季照例由大型銀行開跑;隔天早上八點半是 9 月 CPI。 開跑日銀行股常常一天就走出好幾個百分點。一個直覺的推論是:銀行的放款、存款與信用品質牽動整個經濟,開跑日銀行動得越兇, 代表冒出來的總體消息越多,接下來一個月大盤就越不平靜。學術上也有支持這個方向的研究:投資人會用已公布公司的財報, 修正對還沒公布公司的預期(Savor 與 Wilson,2016)。
我們把 2004 到 2026 年、一共 88 季的開跑日全部找出來,檢查這個說法。
先講結論
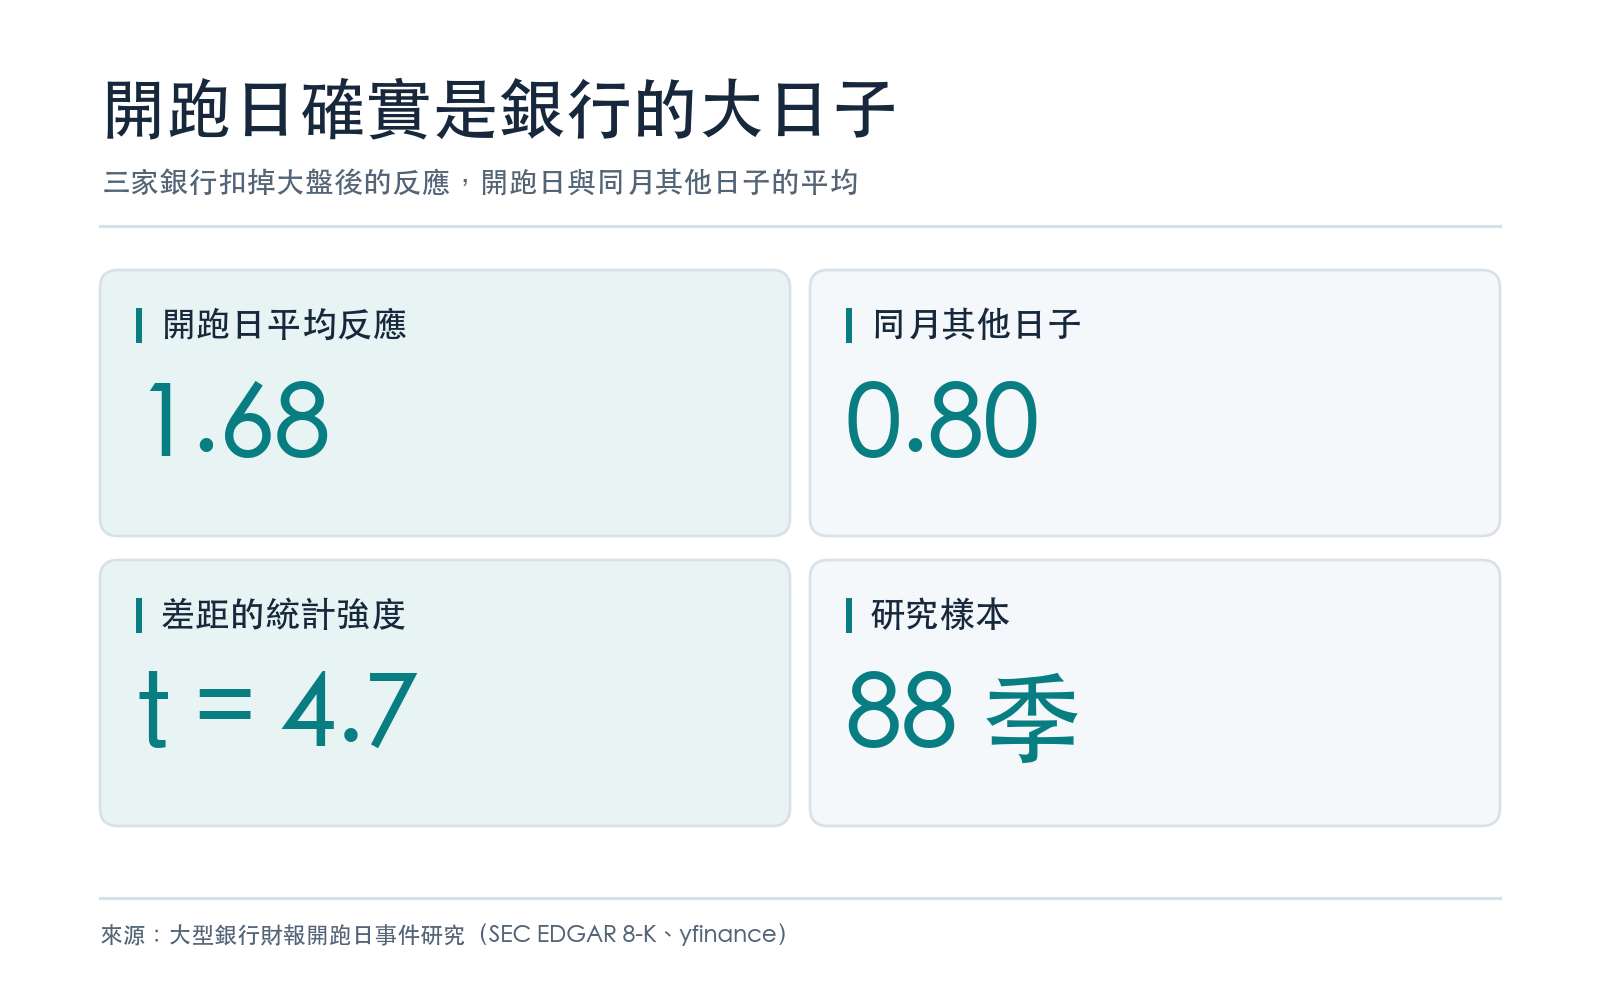
- 開跑日確實是銀行的大日子。 JPM、Citigroup、Wells Fargo 三家扣掉大盤之後的反應,開跑日平均是同月其他日子的 2.1 倍。
- 但那天銀行動得多兇,對接下來 20 個交易日 S&P 500(SPY)的波動,沒有多透露 VIX 以外的東西。 在這份資料的檢定力下,我們沒有偵測到這層資訊。
- 在同一個模型裡,真正有解釋力的是開跑日收盤的 VIX 本身。
怎麼找開跑日
開跑日不能用「每季第二週」這種日曆猜。我們直接讀美國證管會 EDGAR 的申報紀錄:銀行公布財報時,會提交一份 8-K 申報(Item 2.02), 申報上有精確到秒的受理時間。三家銀行當季最早的財報申報那天,就是開跑日。受理時間晚於下午四點收盤的,算到下一個交易日, 避免把「消息出來之前」的漲跌算進去。
有一個細節值得一提:同類型的申報不一定是財報。Citigroup 早年常在財報前幾天先提交一份調整過去分部數字的歷史資料, 其他申報還有和解公告、財報預告與財報後的簡報。我們把 279 份申報的附件原文全部存下、逐份讀標題, 只把真正的財報新聞稿算成開跑日;如果只抓「當月第一份」,會有好幾季抓錯。
開跑日:銀行自己確實動很大
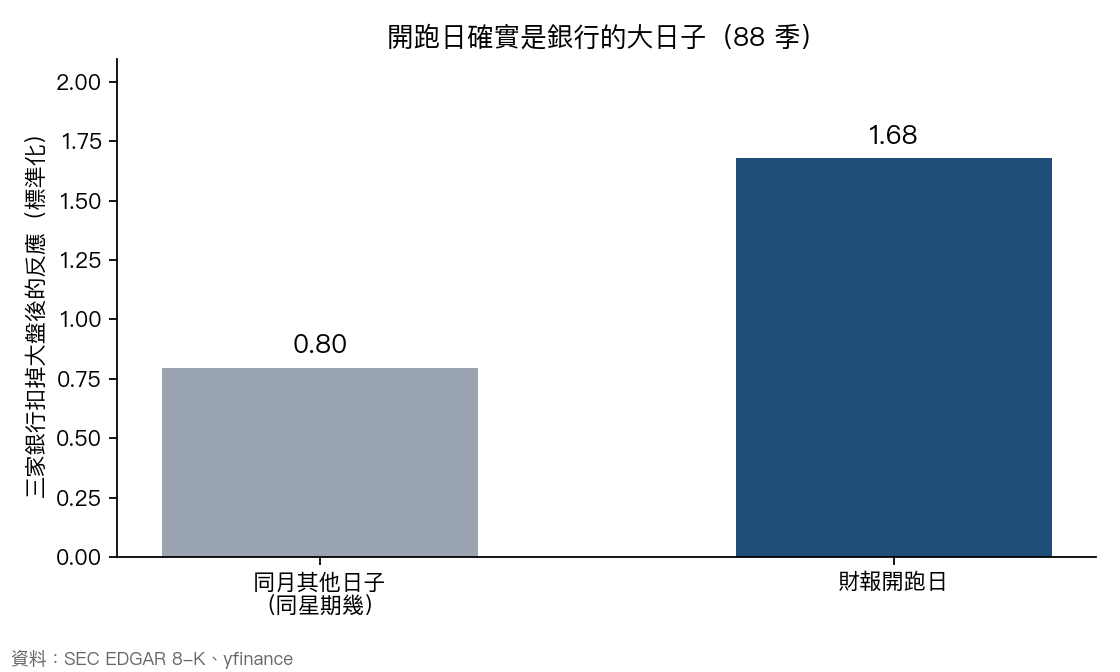
我們把三家銀行當天的報酬,扣掉「照平常跟大盤的連動程度,今天應該漲跌多少」,剩下的部分就是銀行自己的消息造成的反應, 再除以平常這種反應的大小,讓 2008 年和 2024 年可以放在一起比。
開跑日這個數字平均 1.68,同月其他同星期幾的日子(共 104 天)平均 0.80。 兩者的差距在統計上很清楚(t 值 4.72)。所以開跑日不是普通的一天,銀行自己的消息確實在那天湧出。
接下來一個月的大盤:沒有多說什麼
真正的問題是:這個反應,能不能幫你預估接下來 20 個交易日 SPY 會有多晃?
比較的基準是投資人本來就看得到的東西:開跑日收盤的 VIX,以及 SPY 最近一天、一週、一個月的波動。 我們問的是,在這些已知資訊之外,加上「銀行開跑日的反應」,能不能多解釋一點後來的波動。
答案是幾乎不能:
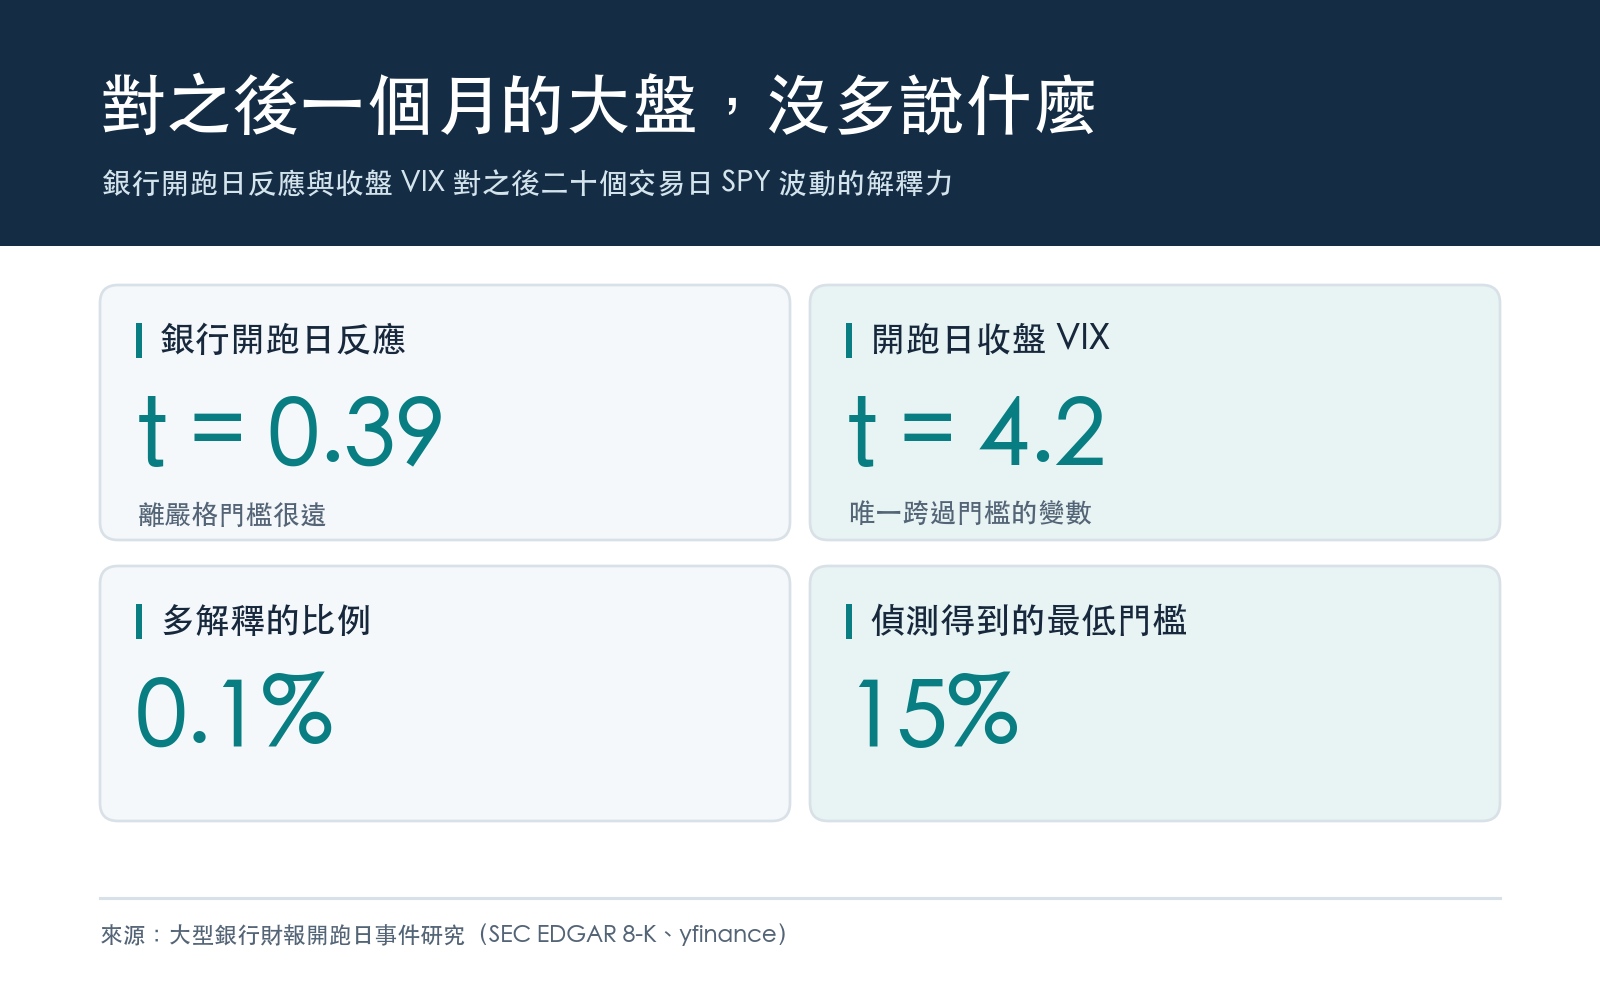
- 在 VIX 與近期波動解釋不了的那部分差異裡,加進開跑日反應只多解釋了 0.1%。以 88 季的樣本量, 要多解釋到約 15% 才有機會被可靠地偵測到。
- 它的統計強度(t 值 0.39)離我們採用的嚴格門檻 3 很遠。
- 把樣本切成三段(2004–2009 年、2010–2019 年、2020 年以後),方向分別是正、負、正,並不一致。
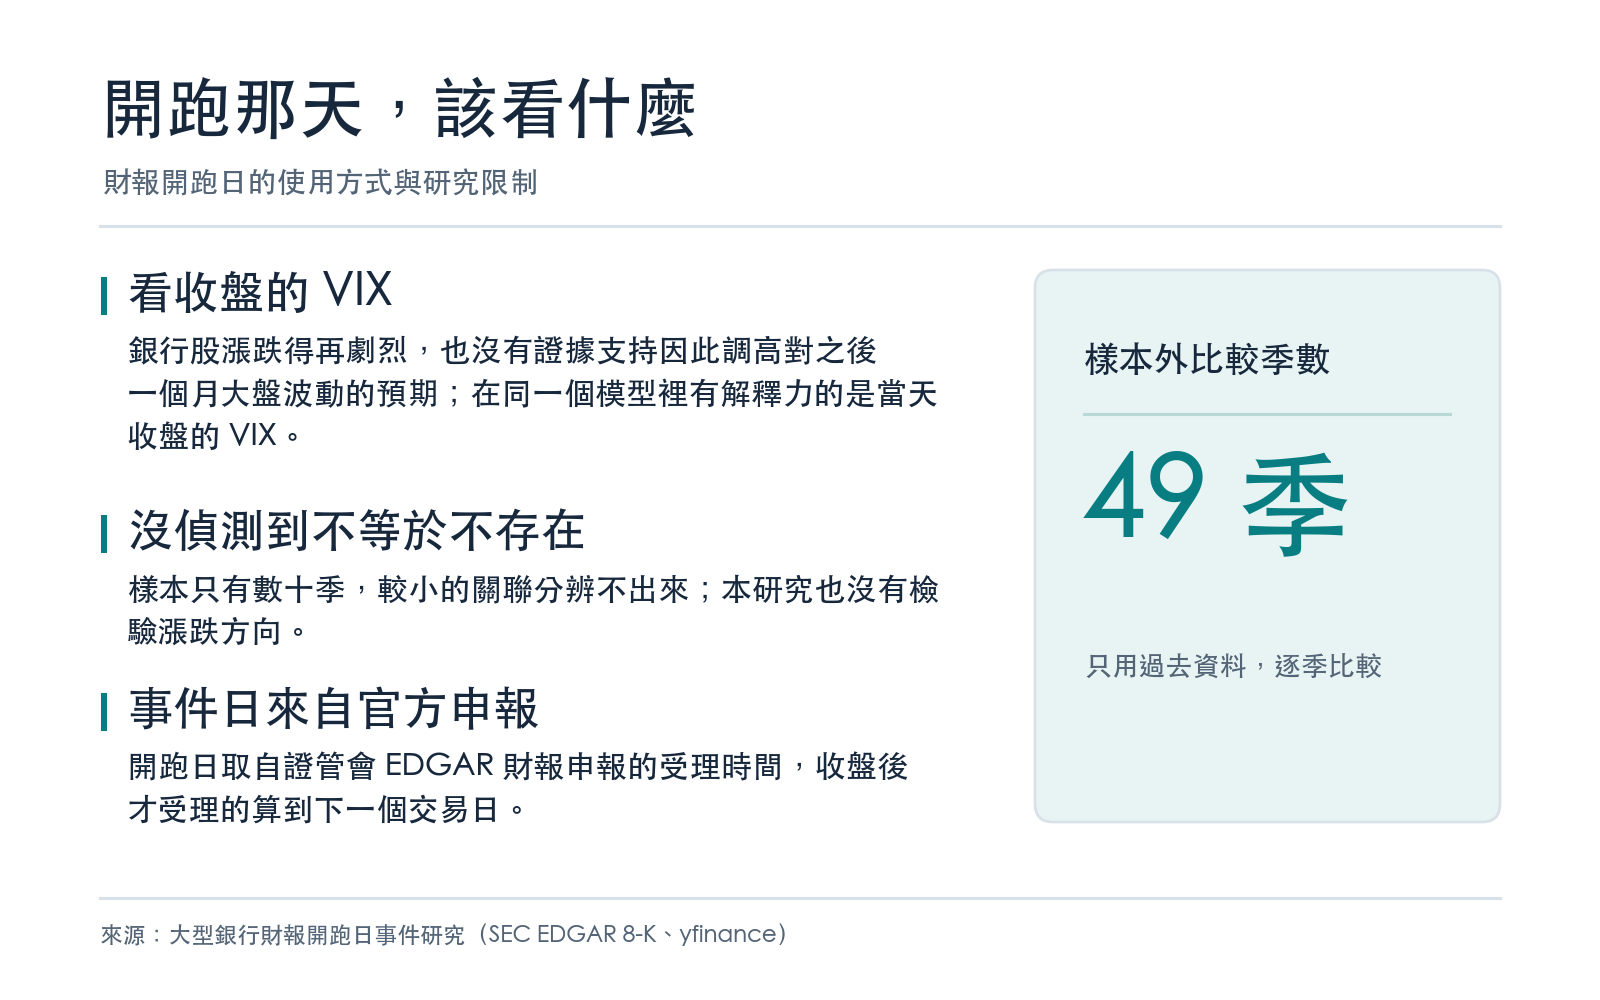
- 用「只拿過去資料估計、再預測下一季」的方式模擬實際使用,從 2014 年起的 49 季裡, 加入這個訊號之後,預測的平均平方誤差反而多了約 0.9%。
| 檢驗 | 結果 | 門檻 |
|---|---|---|
| 開跑日反應的額外解釋力(t 值) | 0.39 | 3 |
| 開跑日與其他日子的差別(t 值) | -1.42 | 3 |
| 開跑日收盤 VIX(t 值) | 4.19 | 3 |
| 樣本外預測誤差(加入後/加入前) | 1.009 | 低於 1 才算有幫助 |
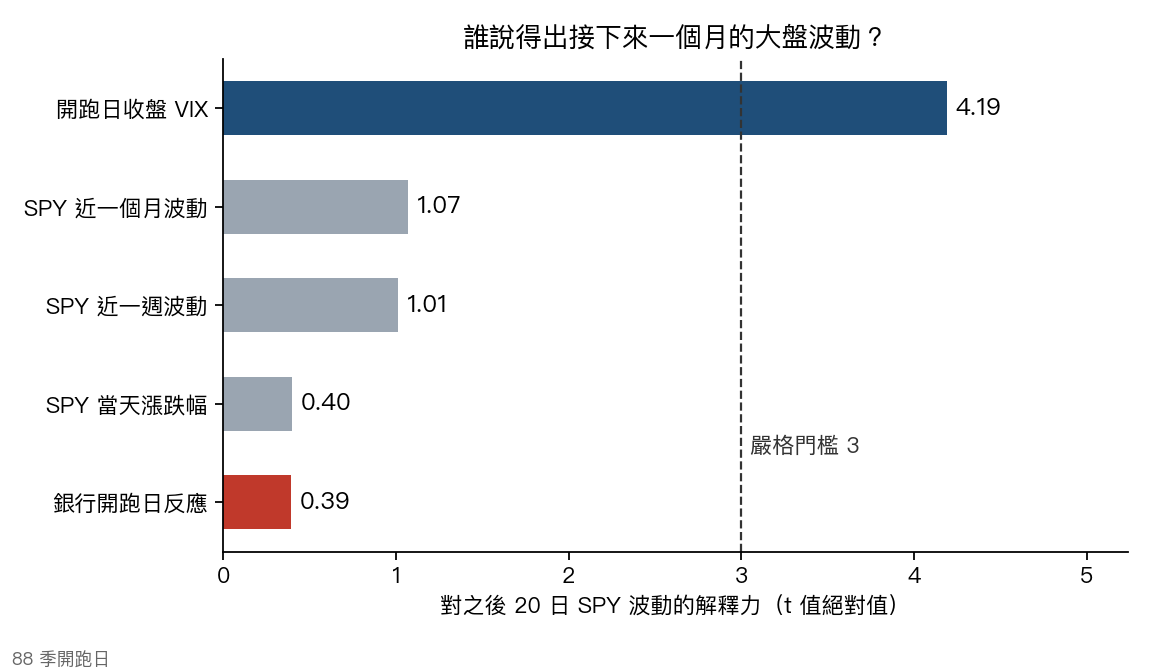
相對地,開跑日收盤的 VIX 在同一個模型裡的 t 值是 4.19,是唯一跨過門檻 3 的變數。
對 10 月 13 日的意義
如果 13 日銀行股大漲或大跌,這份資料沒有給你理由因此調高或調低對之後一個月大盤波動的預期。在這份資料裡, 能幫忙預估的是當天收盤的 VIX。
還有一點跟今年的日期有關:88 季裡有 50 季,開跑日前後一天內剛好有 CPI 公布, 今年 13 日、14 日正是這種情形。把這些季排除之後,結論沒有改變(剩下 38 季,t 值 0.55)。
這份研究沒有回答的事
- 「沒偵測到」不等於「不存在」。 88 季的資料只能抓到夠大的效果;比那更小的關聯,這份資料分辨不出來。
- 我們只看波動的大小,沒有看方向。開跑日銀行的漲跌能不能預告大盤接下來是漲是跌,是另一個問題。
- 後續波動是用每天收盤價的漲跌算的,沒有用盤中資料,數字比較粗。
- 只看 JPM、Citigroup、Wells Fargo 三家;其他銀行或其他產業的開跑,不在範圍內。
資料與方法
- 事件:SEC EDGAR 8-K Item 2.02 受理時間(JPM、Citigroup、Wells Fargo),2004-10-14 至 2026-07-14,共 88 季。
- 價格:yfinance 日資料(SPY、VIX、三家銀行),使用調整後收盤價。
- CPI、就業報告公布日:FRED/ALFRED 官方發布日曆;FOMC:聯準會官網。
- 檢定門檻採金融學界近年為減少大量檢定誤判而建議的標準:t 值至少 3;研究設計在下載資料前寫成預先登記文件。
- 這不是盲測:事件規則在分析過程中修訂過,修訂時已看過部分中間結果;每次修訂的時間與內容都記錄在預先登記文件裡。
懶人包圖組