你以為多看一層市場狀態,結果和直接看 VIX 幾乎一樣
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
很多人直覺上會覺得,市場不是只有「平靜」和「恐慌」兩種表情。 如果能再多抓一層隱藏狀態,像是慢慢轉弱、正在升溫、還沒爆開的壓力帶,也許就能比只看 VIX 更早一步調整部位。
我們把 2005 年 1 月到 2026 年 3 月、共 5,338 個交易日的資料拉長來看,答案很冷: 這套更複雜的分狀態方法,確實能把市場切成幾種樣子,但對投資決策幾乎沒有新增幫助。
先講最重要的三個數字
第一,兩狀態版本和 VIX 的一致率已經高到 84.7% 。 這代表它大部分時間只是在把 VIX 已經講過的事,再換一種語言重講一次。
第二,把 VIX 先放進模型之後,這套分狀態方法額外多解釋的比例只剩 0.0169% 。 不是 1.69%,也不是 0.169%,而是再小一百倍的 0.0169%。
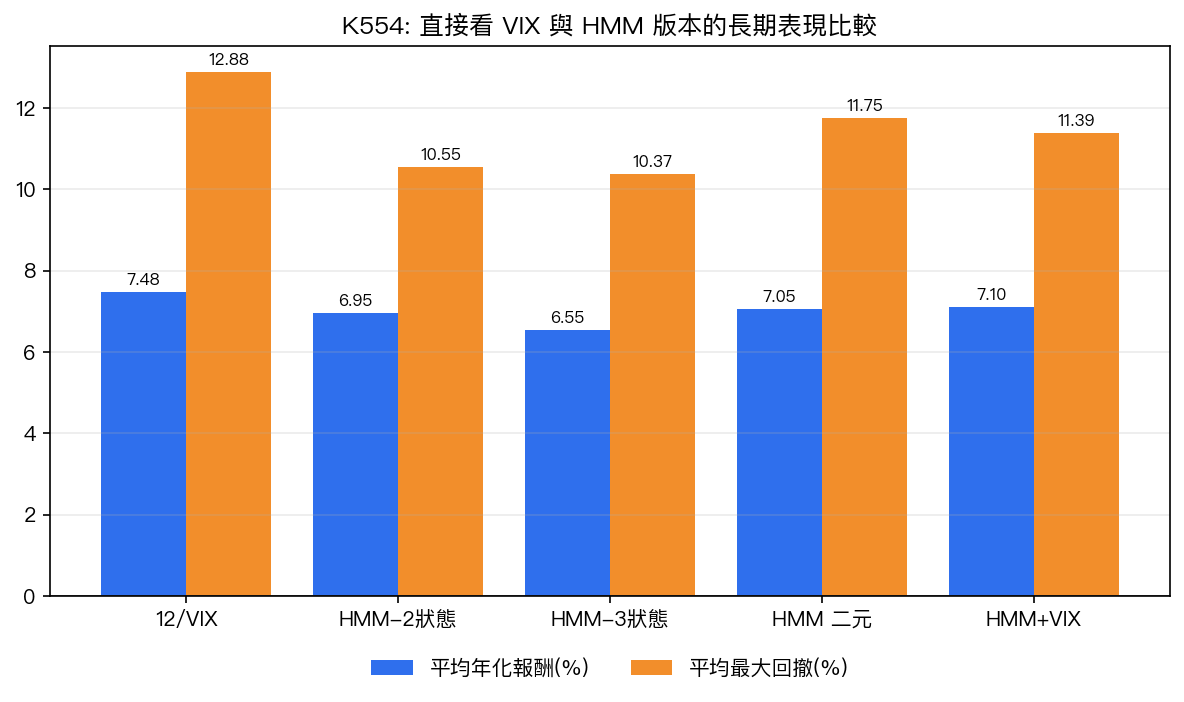
第三,拿三段樣本外期間平均來看,直接用 VIX 的版本年化報酬約 7.48% ,幾個分狀態版本大約落在 6.55% 到 7.10% 。 回撤有時比較小,但沒有形成穩定、可依賴的整體優勢。
為什麼這結果很反直覺?
因為「看起來更細」很容易讓人誤以為「一定更有用」。
但金融市場常見的情況是:不是你切得越細,資訊就越多;而是市場裡最有用的那一大塊訊息,早就被一個夠強的指標先吸收了。
在這件事上,VIX 很像一個已經濃縮過的風險溫度計。你當然可以再做一層分類,把每天分成平靜、緊張、危機,但如果這些分類本身高度跟 VIX 同步,那本質上就不是新情報,而是重包裝。
圖上其實已經很誠實
如果只看回撤,分狀態版本有幾次確實比較好。 例如平均最大回撤大約從 -12.88% 降到 -10% 到 -11% 左右,看起來比較穩。
但代價也很清楚:平均年化報酬同步往下掉。 換句話說,它比較像是一種把油門踩得更保守的做法,不是找到一個更會提前預警的新工具。
這種差別很重要。 如果你追求的是「少跌一點」,它也許能提供某種風格選擇;但如果你期待的是「比 VIX 多看見一些市場還沒說出口的風險」,這份資料並不支持。
這對一般投資人有什麼提醒?
第一,模型變複雜,不等於資訊變多。很多時候只是把原本一個已經夠有用的指標,拆成更難懂的版本。
第二,如果一個新方法和舊指標大部分時間都在說同一句話,那你真正該問的不是「它是不是更聰明」,而是「它到底多了什麼」。K554 這次的答案很直接:幾乎沒有。
第三,面對風險管理工具,先追求有沒有穩定新增價值,再追求看起來漂不漂亮。一個分類很精緻、名詞很厲害的方法,如果最後只是在 VIX 旁邊當翻譯機,投資上就不值得你多付那麼多理解成本。
一句話結論
市場確實有不同狀態,但在這份長樣本裡, 把它們分得更細,沒有讓你比直接看 VIX 更早知道什麼重要的事。
資料來源
本文基於實驗 K554(腳本:experiments/k554/k554_hmm_regime.py,結果:experiments/k554/k554_hmm_regime_results.json)。資料來源:yfinance(SPY、^VIX),期間 2005-01-07 至 2026-03-27,樣本 5,338 個交易日。圖中數字使用 K554 結果檔中的三段樣本外平均年化報酬與平均最大回撤。