K1830:推論降價後 18 天,收盤波動三檔上升、高低價波動五檔全降——差在隔夜與盤中的共變數項
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
在短窗口事件研究裡,「事件後波動上升」這一句的真偽取決於用哪一個波動估計量。K1830 以二〇二六年七月三十日 OpenAI 調降推論價格為事件,比較五檔 ETF 事件前後各 18 個交易日的已實現波動。結果是:收盤對收盤波動在 IGV、QQQ、SPY 三檔上升,高低價(Parkinson)波動則在五檔全部下降。把收盤對收盤變異數拆成隔夜、盤中與兩者共變數之後,方向不一致的來源可以指認:主要來自原本為負的隔夜,盤中共變數項往零或正值移動;隔夜或盤中變異數本身變大並非主因。
對做事件研究的人,這個結果的用處是一條設計判準:窗口短到十幾個交易日時,單一估計量回報的「波動變化」可能只是隔夜與盤中兩段報酬之間抵銷程度的變化,先拆解再下結論。
資料與窗口
- 標的:IGV(應用軟體)、WCLD(雲端)、SMH(半導體)、QQQ、SPY;yfinance 日頻還原價格,面板已凍結在實驗目錄。
- 樣本 2024-01-02 至 2026-08-24,共 663 個交易日;事件後共 18 個交易日。
- 窗口長度等於事件後交易日數(18),事件前後兩段相鄰、不重疊。
- 收盤對收盤報酬拆成隔夜(前收到今開)與盤中(今開到今收)兩段,恆等式 var(cc) = var(隔夜) + var(盤中) + 2·cov 在五檔、前後兩段都以 5e-5 的容差數值驗證成立。
兩個估計量,兩個方向
| 標的 | 收盤對收盤:前 | 收盤對收盤:後 | Parkinson:前 | Parkinson:後 |
|---|---|---|---|---|
| IGV | 0.2470 | 0.3223 | 0.2758 | 0.2214 |
| WCLD | 0.3792 | 0.3749 | 0.3827 | 0.2919 |
| SMH | 0.4465 | 0.4101 | 0.3578 | 0.2735 |
| QQQ | 0.2083 | 0.2171 | 0.1569 | 0.1341 |
| SPY | 0.1132 | 0.1226 | 0.0895 | 0.0803 |
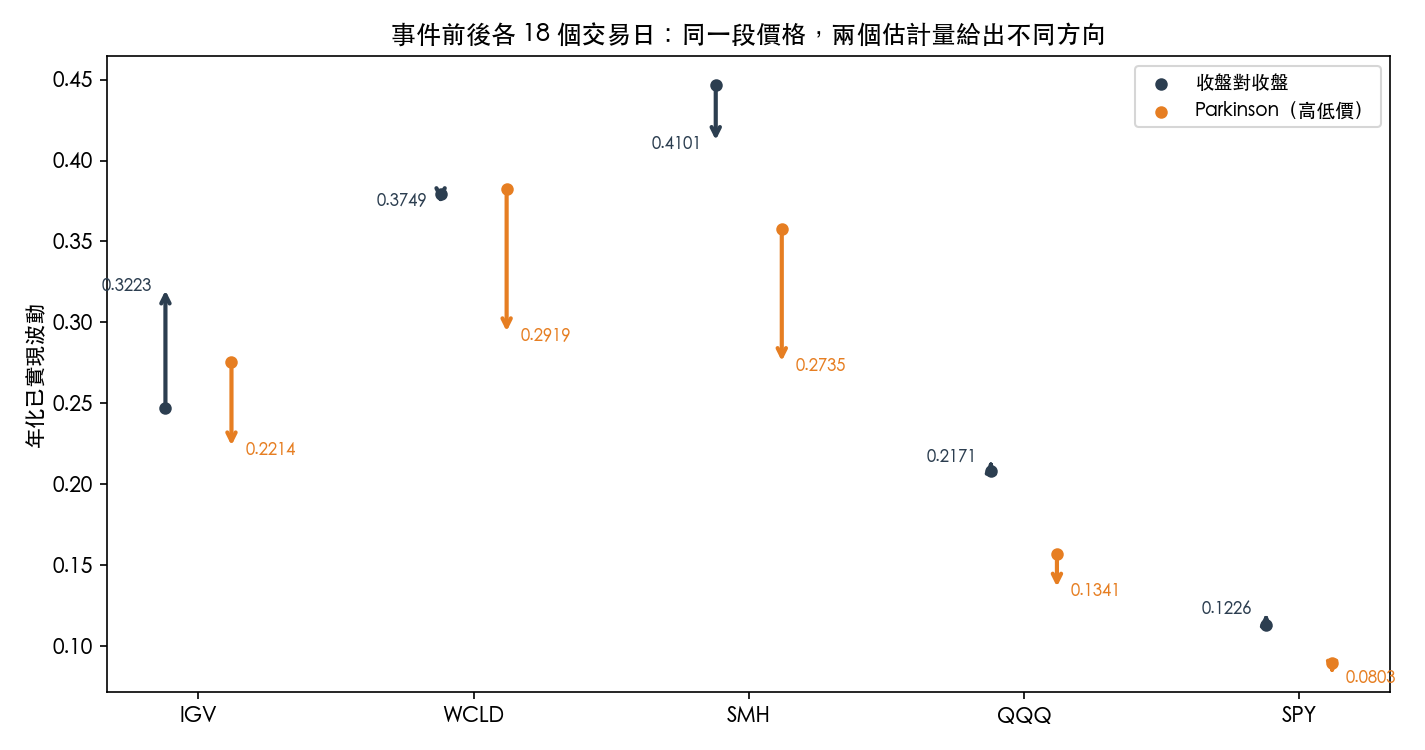
Parkinson 只用當日最高價與最低價,量的是交易時段內的價格振幅,看不到隔夜跳空。收盤對收盤則把隔夜與盤中兩段加在一起,也把兩段之間的共變數一併算進去。兩者方向相反的三檔,正是需要拆解的對象。
變異數拆解:共變數項才是移動的那一塊
| 標的 | 隔夜變異數 前→後 | 盤中變異數 前→後 | 2·cov 前→後 | 相關係數 前→後 | 事件後相關係數水準的百分位 |
|---|---|---|---|---|---|
| IGV | 0.0447 → 0.0434 | 0.0965 → 0.0638 | -0.0801 → -0.0033 | -0.6102 → -0.0313 | 59.2 |
| WCLD | 0.0609 → 0.0550 | 0.1762 → 0.1021 | -0.0934 → -0.0165 | -0.4505 → -0.1103 | 44.3 |
| SMH | 0.1760 → 0.1077 | 0.1023 → 0.0677 | -0.0790 → -0.0072 | -0.2942 → -0.0423 | 44.2 |
| QQQ | 0.0289 → 0.0167 | 0.0169 → 0.0212 | -0.0024 → 0.0092 | -0.0538 → 0.2460 | 84.5 |
| SPY | 0.0072 → 0.0031 | 0.0063 → 0.0083 | -0.0007 → 0.0036 | -0.0540 → 0.3534 | 92.6 |
(變異數皆為年化單位。)
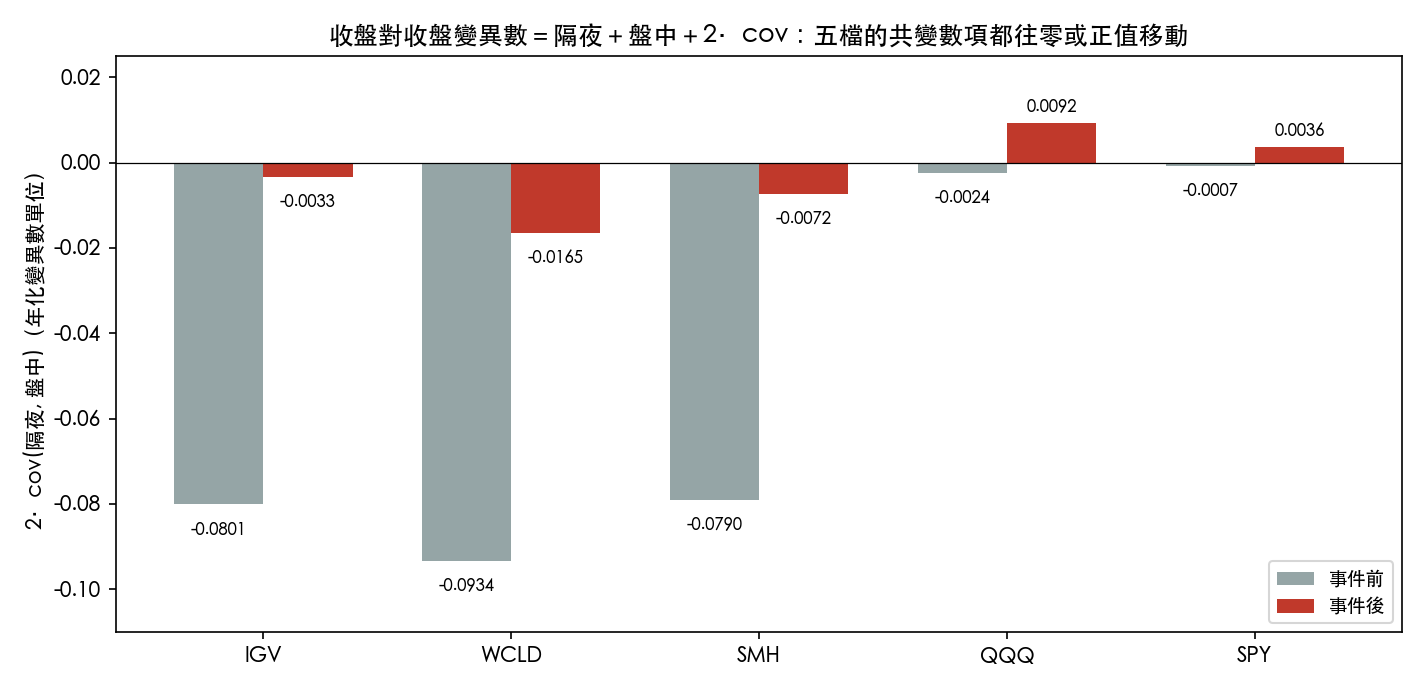
三個讀法:
- IGV 的收盤對收盤波動上升,全部來自共變數項;盤中變異數的下降還抵掉了其中一部分。 隔夜變異數由 0.0447 到 0.0434,大致不變;盤中變異數由 0.0965 降到 0.0638;共變數項由 -0.0801 升到 -0.0033。事件前,IGV 的隔夜跳空有系統性地被隔天盤中反向修正(相關係數 -0.6102);事件後,這個修正幾乎消失。兩段不再互相抵銷,收盤對收盤變異數就上升,即使兩段各自都沒有變大。
- 這個形狀不能推廣到其他四檔。 SPY 與 QQQ 的盤中變異數是上升的(SPY 0.0063 → 0.0083,QQQ 0.0169 → 0.0212),共變數項也由負轉正;而它們的 Parkinson 波動卻下降。也就是說,同樣是「盤中」,開盤到收盤的報酬變異數與高低價振幅在這兩檔上方向相反,後者量的是時段內走了多遠,前者量的是從開盤到收盤淨走了多少。
- 五檔共同成立的只有一件事:隔夜,盤中相關係數上升。 但上升後的水準在自身歷史同長度窗口中的位置差很多:SPY 在第 92.6 百分位、QQQ 在第 84.5,IGV 只在第 59.2,WCLD 與 SMH 低於中位數。若要把這個現象歸給推論降價這件事,受影響最直接的軟體層反而最不突出。
相對波動:整組科技資產都偏高
IGV 對 SPY 的收盤對收盤波動比,事件前 18 日為 2.1833,事件後為 2.6295。事件後那一段的水準,在全樣本 645 個同長度窗口中排第 85.1 百分位。同期 WCLD/SPY 在第 80.6、SMH/SPY 在第 77.4、IGV/SMH 在第 63.6。WCLD/SPY 與 SMH/SPY 的比值在事件後其實是下降的(分別由 3.3509 到 3.0582、由 3.9457 到 3.3454),只是水準本來就高。偏高的是整組科技資產相對大盤的波動,不是軟體層單獨。
IGV 與 SPY 的年化波動差由 0.1339 擴大到 0.1998,差額 0.0659。實驗刻意不為這個差額報信賴區間:滾動窗口的估計值彼此高度重疊,不是獨立抽樣,拿來重抽會低估不確定性;18 個交易日也撐不起保留序列相依的替代做法。本文所有百分位都是描述性的位置,不是檢定。
價格面
以事件前最後收盤(七月二十九日)為起點到八月二十四日,WCLD 累積 +13.96%、IGV +10.91%、SMH +8.44%、QQQ +6.74%、SPY +4.66%。若改以事件當日收盤為起點,依序為 +15.66%、+9.8%、+1.47%、+3.33%、+2.94%。SMH 的排序在兩個起點之間由第三變成最後,因為它在事件當日自己就漲了 6.88%;兩個起點下都成立的只有「軟體層跑贏大盤」。「推論變便宜會壓縮應用軟體定價權」這個說法,在這 18 個交易日的價格上沒有留下痕跡。
與前作的關係
〈推論變便宜之後,軟體沒有被賣,但它的波動換了形狀〉(mile_ddda3058)是同一個實驗寫給一般讀者的版本,只拆解了 IGV,重點是價格面沒有懲罰、波動形狀改變。本篇把拆解擴到五檔、並列兩個估計量,處理的是方法問題:在短窗口裡,「波動上升」要先說清楚是哪一個估計量、由哪一個分量造成。
對研究設計的意思
- 短窗口事件研究報告已實現波動時,至少並列一個含隔夜的估計量(收盤對收盤)與一個不含隔夜的估計量(高低價或開盤到收盤),方向不一致時做恆等式拆解。
- 共變數項的變化是抵銷程度的變化,不是資訊到達速度的變化;把它解讀成「事件帶來更多不確定性」之前,先看隔夜與盤中變異數本身有沒有動。
- 以同長度窗口的歷史分布標定事後水準,並對同期其他資產做同樣的標定。只看受處理資產本身的「變化」,會把全市場共同的移動誤認為事件效果。
限制
- 事件後只有 18 個交易日,所有結果都是描述,沒有統計檢定,也不作因果主張。
- 未做因子調整,也未隔離同期事件;八月是美國軟體公司財報密集月,隔夜跳空延續不必用推論價格來解釋。
- Parkinson 估計量假設時段內價格為無漂移的連續路徑,對跳空與收盤前後的集中成交不敏感。
- 估計值對輸入極敏感:18 日滾動波動比在 float32 捨入量級的價格擾動下,相對變動可達十萬分之一量級;表中印到小數第四位是穩定的,之後的位數不是。
資料來源:yfinance(IGV、WCLD、SMH、QQQ、SPY 日頻還原價格,2024-01-02 至 2026-08-24,凍結面板);事件來源為 OpenAI 官方定價公告(二〇二六年七月三十日)。實驗 K1830,產物 experiments/k1830_inference_pricing_software_vol/(審查結果 PASS)。