CPI 是帳單,不是鬧鐘:今晚公布前後,你該填的三欄對帳表
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
今晚美東時間八點半,美國七月消費者物價指數公布,在開盤之前。
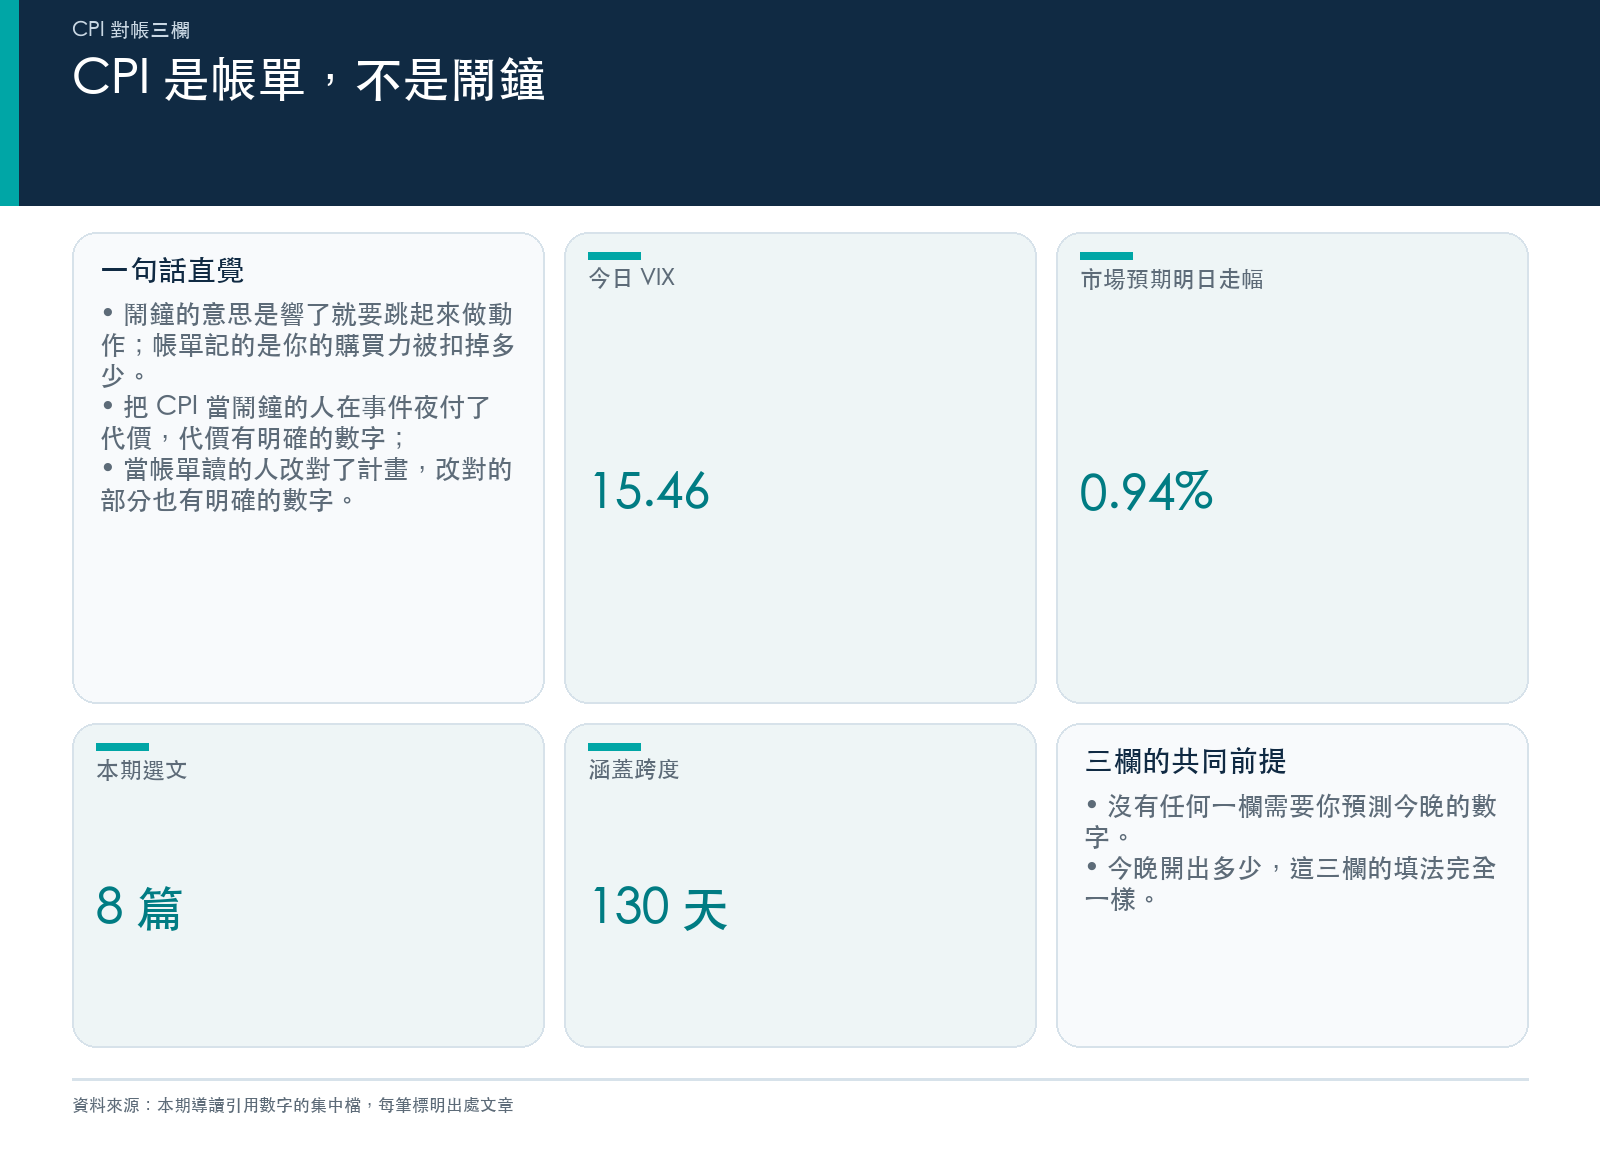
平台今天的 VIX 讀數是 15.46,SPY 收 773.03 美元,GARCH 模型估的年化波動率 12.3%。再往前推到 CPI 前一個乾淨的參考點:8 月 7 日美股收盤,VIX 收 14.9,除以 √252 換算成「市場認為明天大概會動多少」,是 0.94%,折算成標普 500 大約 73 個指數點。
在這種讀數下,會被反覆拿出來討論的是兩件事:今晚要不要先減倉躲過去,或者今晚要不要買一張保險。
兩個問題共用同一個假設——CPI 是一個晚上的事件,撐過今晚就結束了。整庫八篇研究對這個假設的答覆相當一致:事件夜的操作,減倉也好加保也好,在資料上幾乎都拿不到好處;而 CPI 真正記帳的位置在另一本簿子上,那本簿子的結算期是三十年。
所以本期先給這件事一個名字: CPI 是帳單,不是鬧鐘。 鬧鐘的意思是響了就要跳起來做動作;帳單記的是你的購買力被扣掉多少,要用年、用三十年的尺去讀。把它當鬧鐘的人付了代價,代價有明確的數字;把它當帳單的人改對了計畫,改對的部分也有明確的數字。下面八篇文章負責把這兩組數字都攤開。
本期從整個資料庫裡挑了 8 篇研究來回答這個問題。最早一篇發表於 4 月 2 日,最新一篇是 8 月 10 日,跨度 130 天。它們涵蓋 CPI 公佈日的事件研究、事件減倉策略的全面評估、通膨預期下的股債相關性位移、抗通膨債券的期限選擇,以及三十年名目與實質報酬的達標機率。
先給你那張表:CPI 對帳三欄
今晚公布前後,照順序填這三欄。順序不能顛倒:第一欄決定你今晚要不要動手,第二欄和第三欄決定你接下來幾年要改什麼。
| 欄位 | 你要看的數字 | 整庫證據給的答案 | 今天可以做的動作 |
|---|---|---|---|
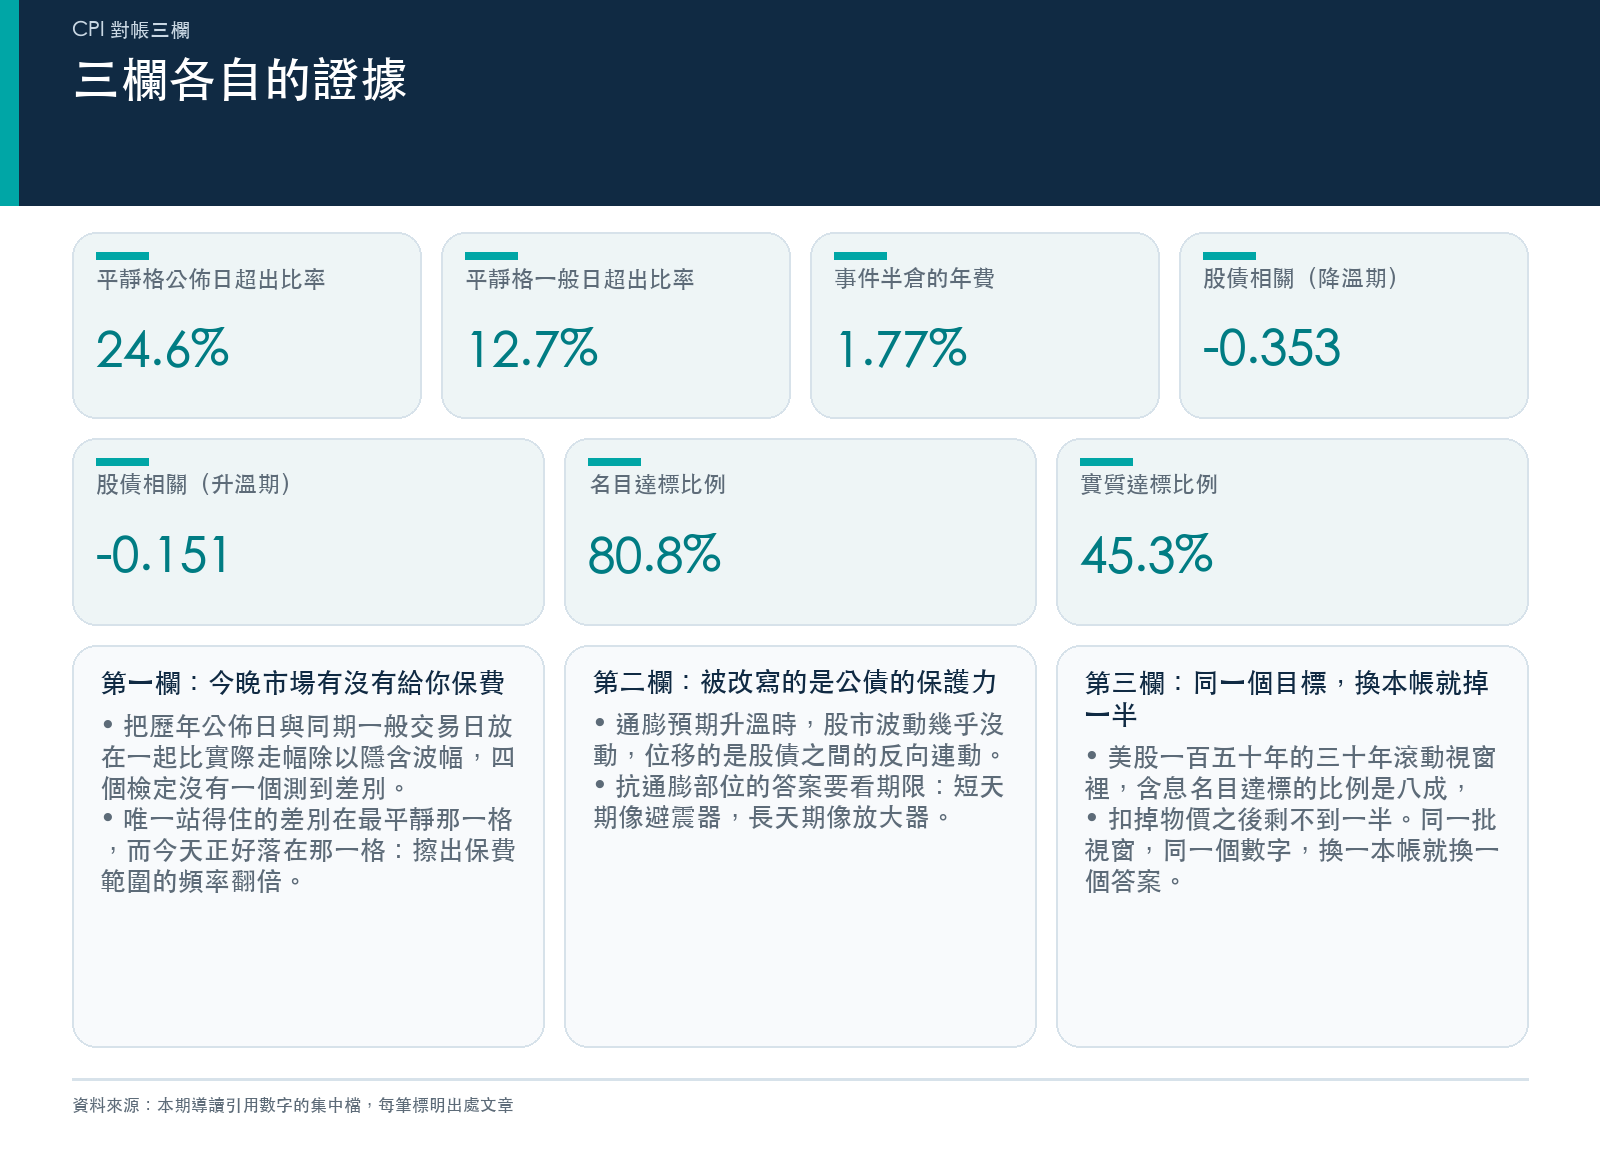
| 第一欄 <br>今晚這一夜,市場有沒有給你保費? | 事件日的實際走幅除以隱含波幅;保費進場與退場的時點 | 196 次公佈日的平均比值 0.622,一般交易日 0.582,四個檢定全部沒測到差別;保費前一個交易日才進場、兩天退光 | 不為今晚特別加保,也不把保費砍到最低;別在今天做減倉這個動作 |
| 第二欄 <br>這個數字改寫的是誰的保護力? | 股債相關係數;抗通膨債券的年化波動與期限 | 通膨預期升溫時,股票對長期公債的相關係數從 -0.353 抬到 -0.151,股市波動幾乎沒動;高通膨期長天期抗通膨債年化波動 16.8%,短天期只有 2.8% | 重算你的 60/40 在通膨升溫段的真實風險;檢查抗通膨部位的期限選對沒有 |
| 第三欄 <br>你的實質報酬計畫有沒有被改寫? | 名目達標率對實質達標率;三十年滾動視窗的分布 | 三十年年化 7%,含息名目達標比例 80.8%,扣掉物價後只剩 45.3%;近百年美股沒有任何一個三十年做到年化 15% | 把計畫上的目標數字改寫成實質報酬,再檢查它在歷史上出現過幾次 |
三欄的共同前提只有一句話: 沒有任何一欄需要你預測今晚的數字。 第一欄問的是市場現在報價多少,第二欄問的是通膨環境改變了哪一種資產的功能,第三欄問的是你的目標寫在哪一本帳上。今晚開出 2.6% 還是 3.4%,這三欄的填法完全一樣。
第一欄:今晚這一夜,市場有沒有給你保費
先學會怎麼對帳
要判斷今晚的保險划不划算,直覺做法是算 CPI 日平均會動多少,然後跟 0.94% 比。這樣做會踩坑。
在〈CPI 前 VIX 只剩 14.9:196 次公佈日整體沒有比較兇,但平靜盤裡爆表機率翻倍〉裡,我們把這件事講清楚了:VIX 報的是一個標準差的年化值,而常態分布下「平均絕對變動」只有標準差的 0.798 倍 。這是固定比例,不是估計值。一個定價完全公平的日子,實際走幅除以隱含波幅應該落在 0.80 附近,不是 1.00。拿 1.00 當及格線,每一天都會看起來像保險買貴了。
所以那篇不去猜合理價,改成直接對照:2010 年 1 月 15 日到 2026 年 7 月 14 日之間的每一個 CPI 公佈日當事件組,同期間所有不是 CPI、不是非農、也不是 FOMC 決策日的交易日當對照組,兩組用完全一樣的公式,隱含波幅一律取事件日往前第 2 個交易日的收盤。期間內 203 個公佈日,扣掉 5 個還沒到(含今晚這次)、2 個美股休市(2017-04-14、2020-04-10 兩個 Good Friday,勞工統計局照發、市場沒開),實際進樣本 196 次 ,對照組 3,733 個交易日 。
公佈日期取自 ALFRED 的官方新聞稿發布日曆。這條規矩是踩過坑才有的:2026 年 7 月我們發現舊的 CPI 事件研究用「每月 13 號」當代理日期,13 個日期錯了 7 個,其中一天勞工統計局根本沒發資料。換成真實日曆之後,CPI 日 VIX 反應的平均值從 +2.18% 翻成 -0.85%。日期不是常數,是資料。
整體結果:四個檢定,沒有一個測到差別
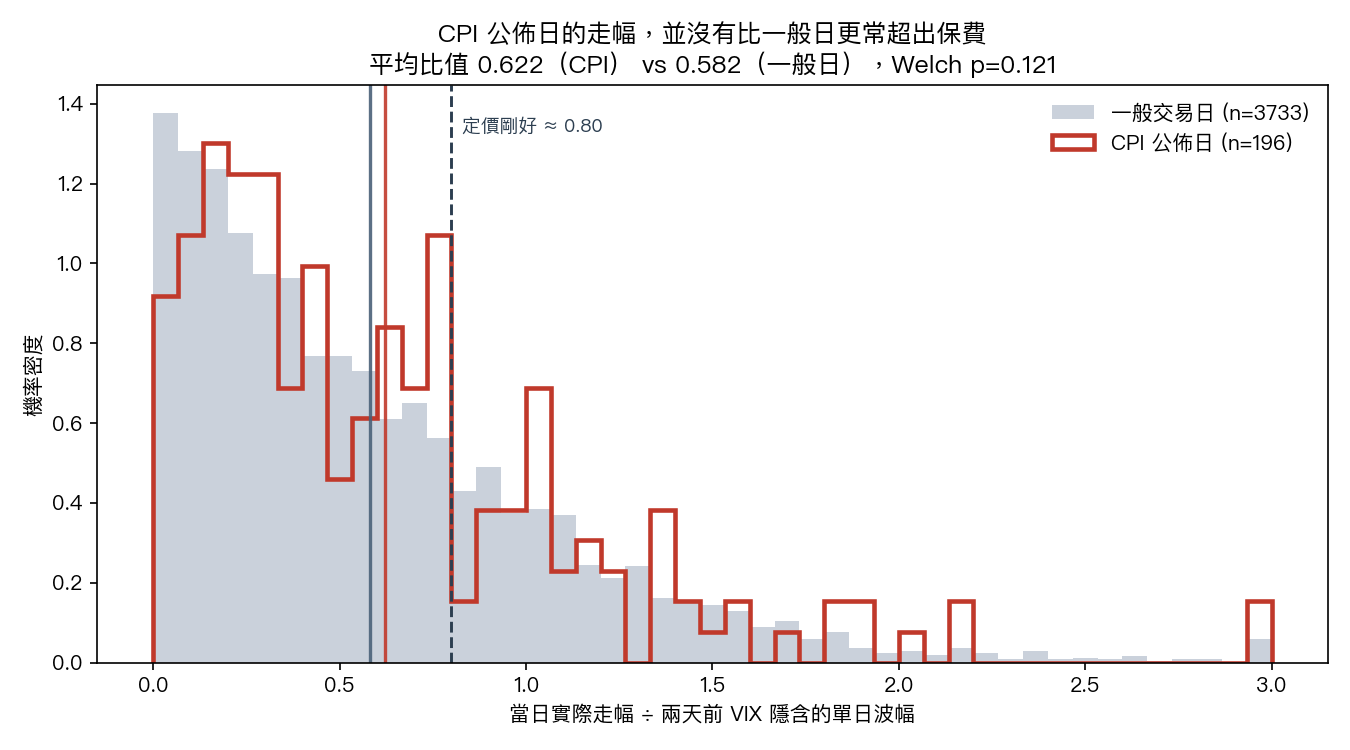
CPI 日的平均比值 0.622,一般日 0.582;中位數 0.479 對 0.452;平均實際走幅 0.75% 對 0.71%;走幅超出隱含波幅的比率 19.9% 對 18.0%。
CPI 日確實高一點點。但差距只有 0.040,bootstrap 一萬次重抽的 95% 區間是 [-0.035, +0.115] ,跨過零;取對數後的 Welch 檢定 未達顯著水準(顯著性 0.121),Mann-Whitney 未達顯著水準(顯著性 0.249);超出比率那一欄 未達顯著水準(顯著性 0.508)。四個檢定,沒有一個測到差別。
以整體樣本論,CPI 公佈日的實際走幅相對於它的保費,跟一個普通的星期二沒有可辨識的差異。順帶一提,兩組平均值都落在 0.58 到 0.62,離「定價剛好」的 0.798 還有一段距離,這是波動率風險溢酬在說話,長期買保險的人是付錢的那一方。這件事對 CPI 日和非 CPI 日一樣成立,所以它不構成今晚該避險的理由。
但今天正好落在會出事的那一格
把 196 次公佈日按「T-2 那天的 VIX 高低」切成三等分,最平靜的那一格不一樣。
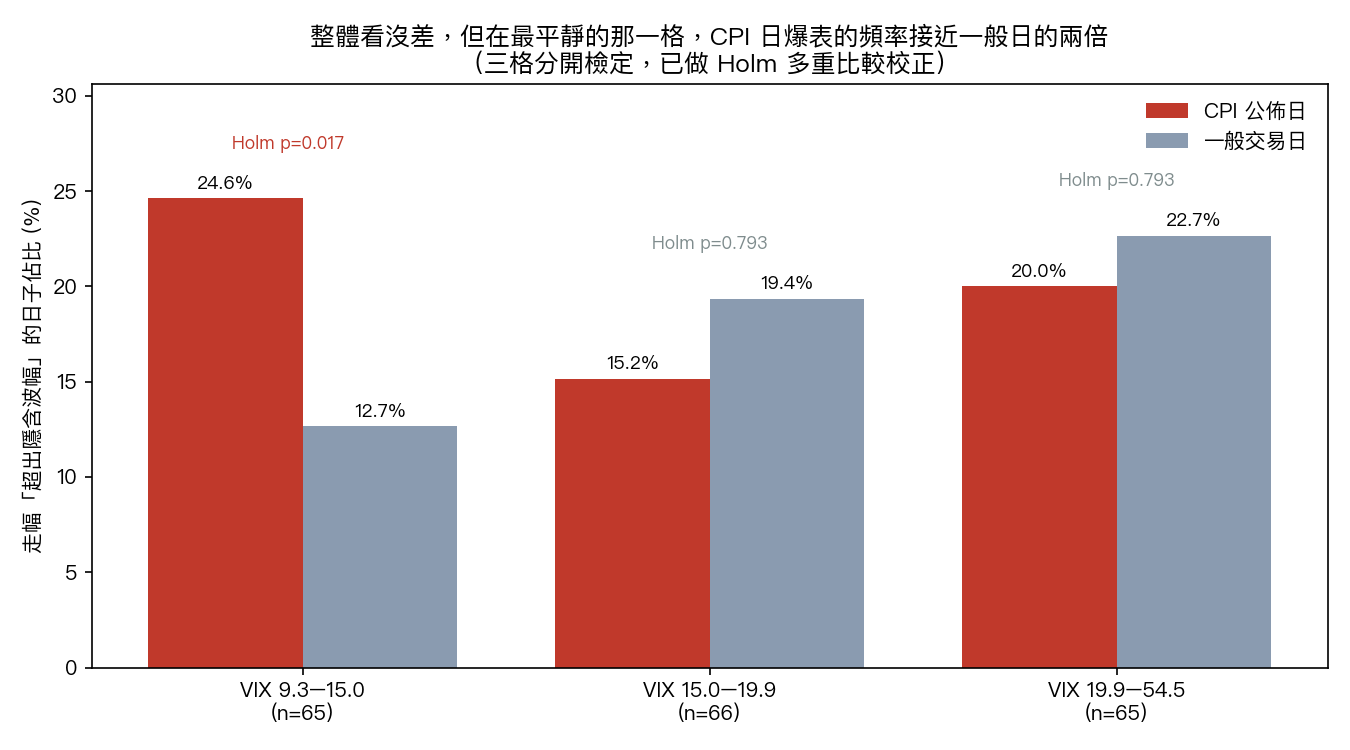
| VIX 區間(T-2) | 事件數 | CPI 日超出比率 | 一般日超出比率 | Holm 校正後 p |
|---|---|---|---|---|
| 9.3 – 15.0(今天在這格) | 65 | 24.6% | 12.7% | 0.017 |
| 15.0 – 19.9 | 66 | 15.2% | 19.4% | 0.793 |
| 19.9 – 54.5 | 65 | 20.0% | 22.7% | 0.793 |
最平靜那一格,CPI 日走幅擦出保費範圍的頻率是一般平靜日的 1.9 倍 (24.6% 對 12.7%,z=2.77,未校正 高度顯著(顯著性 0.0055))。三格是我們自己切的,所以三個 p 值做了 Holm 多重比較校正,校正後 0.017,站得住。另外兩格的 p 值都是 0.793,什麼都沒有。8 月 7 日的 VIX 14.9 落在這一格,位置在 196 次事件的 T-2 分布中排第 32.7 百分位。這 16 次超出分散在 2013、2014、2015、2017、2018、2023、2024 共 7 個年份,不是某一次通膨恐慌撐起來的。
看到這裡先別急著下單,那篇文章自己列了三件不能從這裡推出去的事,每一件都會改變你今晚的動作。
第一, 差在次數,不在幅度 。同一格裡,CPI 日的平均比值 0.604、一般日 0.506,取對數後 接近顯著水準(顯著性 0.089),沒過門檻。會動的是尾巴的出現頻率,不是那一天平均動多大。
第二, 超出多半只超一點點 。把門檻從 1.0 倍拉高到 1.5 倍,比率變成 CPI 日 4.6%、一般日 3.5%,幾乎沒差。16 次超出裡有 12 次落在 1.0 到 1.2 倍之間。平靜盤的 CPI 日比較常擦到天花板,但不會比較常掀掉屋頂。
第三, 24.6% 的另一面是 75.4% 。四次裡有三次,實際走幅還是待在保費畫出來的範圍內。這組數字撐得起「CPI 日的尾巴比平靜日厚一些」,撐不起「CPI 前該買波動率」,後者要贏靠的是幅度,而幅度那一欄我們沒測到差別。
第一欄的第一個答案因此是:今晚不值得特別加保,該小心的是反方向。如果你的部位規劃建立在「反正 VIX 只有 15.46,波動不會來」,24.6% 就是在說這個假設在 CPI 日的失效頻率會翻倍,即使失效通常也只是小小地失效。
保費什麼時候進場、什麼時候退場
如果市場真的會替 CPI 加保費,它長什麼樣?上個月我們留了一份考卷,答案在〈事件溫度計|CPI 出爐複盤:保費前一天才進場、兩天就退光〉。

時間線攤開來:7 月 10 日(T-2 基準)SPY 754.95、VIX 15.03,選擇權隱含的波動跟股市實際在跑的波動幾乎貼平,價差只有 +0.26,當時的判斷是市場完全沒給事件保費。7 月 13 日星期一,也就是公布前一個交易日,VIX 單日跳升 +14.17% 收 17.16 ,SPY 跌 0.77%。7 月 14 日數字出爐,SPY 反而漲 0.36% 收 751.83,VIX 退 3.85% 收 16.50。7 月 15 日 SPY 再漲 0.40% 收 754.81,VIX 退 5.03% 收 15.67 ,幾乎回到 7 月 10 日的起點。
保費不是不來,是前一個交易日一口氣進場,事件落地後兩天內離場。用日曆去等保費的人,等到的是已經漲完的保險;用事件日去驗證保費的人,會以為保費從沒來過。
這裡有一個誠實的補注要照抄:7 月 13 日 VIX 跳升的時間點跟中東局勢再度升溫重疊,很難把「CPI 保費」和「地緣保費」拆乾淨。那篇能確認的是水位的進與出,不是每一塊錢保費的名目。

放進歷史分布看深淺:官方日期口徑下近 5 次 CPI 發布日的 VIX 當日變動,分別是 -2.81%、-1.33%、-2.12%、+11.83%、-3.85%。前 4 次平均只有 +1.39%,方向基本上是抽籤。7 月那次抽到的是「鴿派驚喜、保費退場」那一面。
把兩篇合起來讀,今晚的保費視窗其實昨天就開過了。你今天早上才想到要買保險,買到的價格已經含了昨天那一段。
那乾脆減倉?這條路有二十年的對照組
不加保,改成把部位降下來躲一晚,聽起來更省事。〈事件減倉的反直覺代價:FOMC/NFP/CPI 避險策略全面劣於被動配置〉用 2006 到 2025 年、5,028 個交易日的 SPY 加 GLD 五五組合,把這件事測到底:FOMC 163 次、NFP 240 次、CPI 240 次,共 637 個事件日,五種減倉變形,每次換倉扣 5 個基點成本。
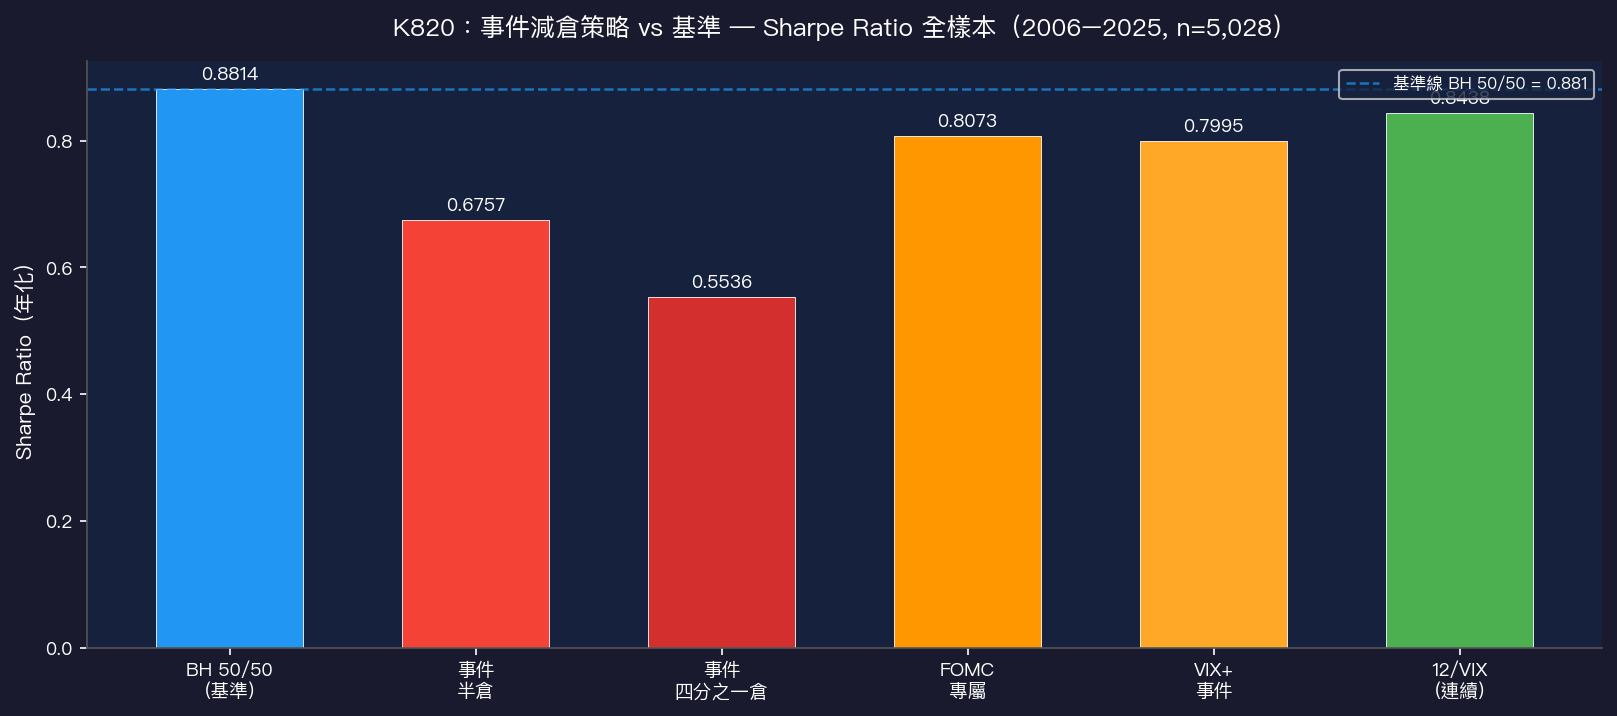
所有事件驅動的減倉策略,風險調整後報酬全面低於被動基準的 0.881 。最激進的事件四分之一倉只剩 0.554 ,少掉 37%。只避 FOMC 的版本 0.807,一樣輸。
根本原因藏在一個大部分人沒查過的數字裡: 637 個事件日的平均日報酬是 +0.111%,非事件日只有 +0.038%,前者是後者的 2.9 倍。 事件日的波動確實高 13.9%,但平均而言市場是往上走的。減倉的代價因此可以直接換算成年費:事件半倉每年損失約 1.77% 報酬,四分之一倉每年損失約 2.66% 。
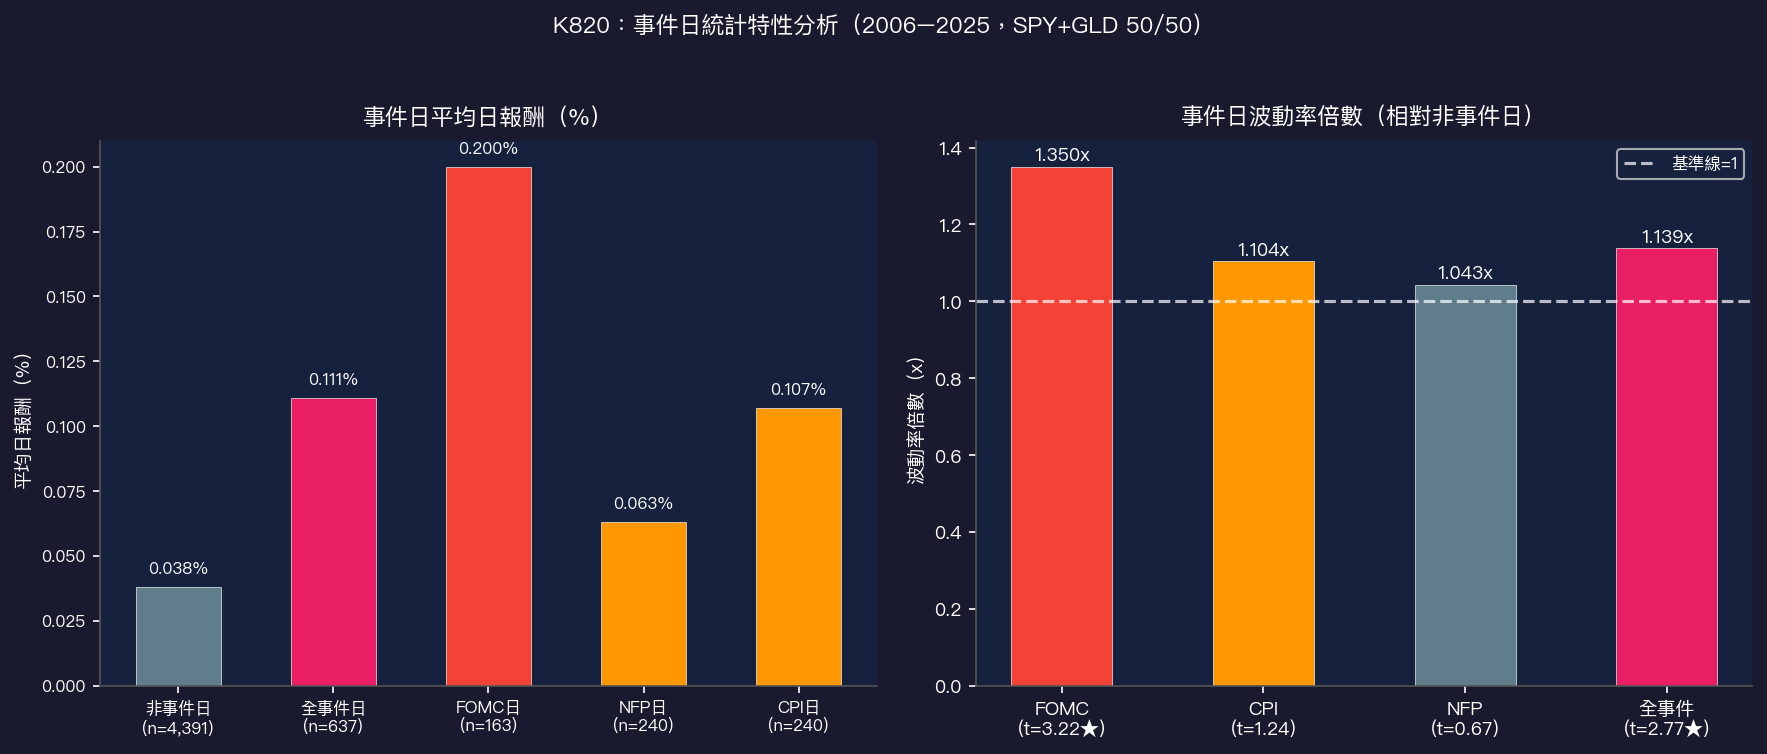
更關鍵的是三大事件裡只有 FOMC 的波動率有統計顯著意義:FOMC 1.350 倍、統計檢定高度顯著(強度很強,統計值 3.22)、高度顯著(顯著性低於 0.01); CPI 只有 1.104 倍、未達統計顯著(統計值 1.24),不顯著 ;NFP 1.043 倍、未達統計顯著(統計值 0.67),也不顯著。今晚這個事件,在二十年的資料裡根本沒有構成「事件風險」的統計基礎。
DM 檢定把話說得更死:事件半倉與四分之一倉相對基準的 t 值都是 -5.75 ,只避 FOMC 是 -3.49,加了 VIX 條件過濾是 -3.19,全部超過 Harvey (2016) 的 t>3.0 門檻,而方向是基準顯著優於事件策略。五個獨立樣本外期間裡,全事件減倉 0 勝 5 敗,只避 FOMC 也是 0 勝 5 敗。唯一沒被打敗的是連續調整版本的 12/VIX,DM 未達統計顯著(統計值 -0.92)、未達顯著水準(顯著性 0.36),跟基準沒有顯著差異,它從不「踏空」,也就沒有在錯誤的時間空手。
還有一個數字值得記進第一欄: 最慘的 20 個交易日裡,只有 3 天是事件日。 真正的尾部風險是 2008 年 10 月、2020 年 3 月那種沒被日曆預告的崩潰。事件減倉在有日曆的日子降低部位,在沒日曆的日子滿倉,剛好把兩邊都做反。
第一欄填完的答案 :今晚市場給的保費昨天就進場了,今天買到的是漲過的價格;不加保、也不減倉,是這一欄最省錢的選擇。真要動,動的是「別把保費砍到最低」這個方向,而不是臨時加一層保護。
第二欄:這個數字改寫的是誰的保護力
第一欄處理完今晚,第二欄開始處理帳單。CPI 這個數字如果連續往一個方向走,它會先改寫你投資組合裡某一個零件的功能,而那個零件多半不是股票。
通膨升溫的時候,股市其實沒有比較抖
〈通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄〉用 16 年的美股與美債日線資料跑過這題。測量通膨預期的方法很笨但乾淨:抗通膨公債 ETF(TIP)對 7 到 10 年期公債 ETF(IEF)的比值當中天期指標,TIP 對 20 年期以上公債 ETF(TLT)的比值當長天期指標,看這個比值過去 63 個交易日是漲還是跌,漲就標成通膨預期升溫。訊號整個往後延一天才用,測的結果從隔天才開始算,避免用今天收盤後才知道的事去解釋今天。
資料期間 2010 年 1 月 4 日到 2026 年 6 月 9 日,四檔都有報價的共同交易日 4,133 天,扣掉算窗口用掉的部分,實際進統計 4,048 天。長天期指標把樣本切成降溫 1,974 天、升溫 2,074 天;中天期指標是降溫 1,920 天、升溫 2,128 天。
股市波動那一欄的答案掃興得剛剛好:長天期指標下,升溫期標普 500 未來一個月的年化波動 14.09% ,降溫期 15.36% ,差 1.27 個百分點,方向還跟直覺相反,顯著性 0.266。中期公債差 0.32 個百分點、長期公債差 0.20 個百分點,兩個同樣站不住。
變薄的是公債那張保單

真正位移的是股債相關係數。長天期指標下,股票對中期公債的未來一個月相關係數,降溫期平均 -0.355 ,升溫期平均 -0.146 ;股票對長期公債從 -0.353 走到 -0.151 。反向連動的強度掉了將近六成。這兩個落差的顯著性都是 0.0000019 ,是整個實驗裡最硬的一組數字。
相關係數接近 -1 代表股票跌的時候債券漲,配置上這就是保險;接近 0 代表兩者各走各的,債券幫不上忙;轉正就是 2022 年那種股債雙殺。所以這個位移的白話版是:同一張保單,理賠條件在你沒注意的時候縮水了。

這篇最該被學走的,是它怎麼扣自己的分。兩個指標乘上五種結果,一共 10 個比較,門檻因此從 0.05 調嚴到 0.005。10 格裡只有右下角那 2 格活下來。中天期指標對股票波動度那格的顯著性 0.011,在 10 個結果裡排第三名,但 0.011 是門檻的兩倍多,出局。原作者還多扣一分:存活的 2 格高度重疊,股票對中期公債和股票對長期公債本來就是同一件事量兩次,所以「10 個裡活了 2 個」不如說「10 個裡活了 1 個發現、被記了兩次分」。
限制也講在前面:這不是進出場訊號,長天期指標只解釋掉未來股債相關性變化的 6.9% ,剩下九成以上由別的東西決定;而且 TIP 和 TLT 的存續期間差很多,比值裡混著純粹的利率風險,它是通膨預期的代理指標,不是官方公布的通膨預期。
能拿來做的只有一件事:調整你對「60/40 有多穩」的預期。多數人算資產配置時,心裡默默假設股債會反著走。這 16 年的資料說,這個假設的強度會隨通膨預期從 -0.35 漂到 -0.15。你的股債組合在通膨預期升溫那段時間,實際承受的波動會比你用長期平均相關性算出來的更大。
那換成抗通膨債券呢?答案要看期限
很多人在這裡的直覺動作是把公債換成抗通膨債券。〈抗通膨債券真的比較穩嗎?高通膨時,答案要看期限〉把 2015 到 2026 年的資料分成兩種環境:CPI 年增率高於 3% 的高通膨期共 847 個交易日,多數落在 2021 到 2023 年那一段升息週期;一般時期 2,031 個交易日。
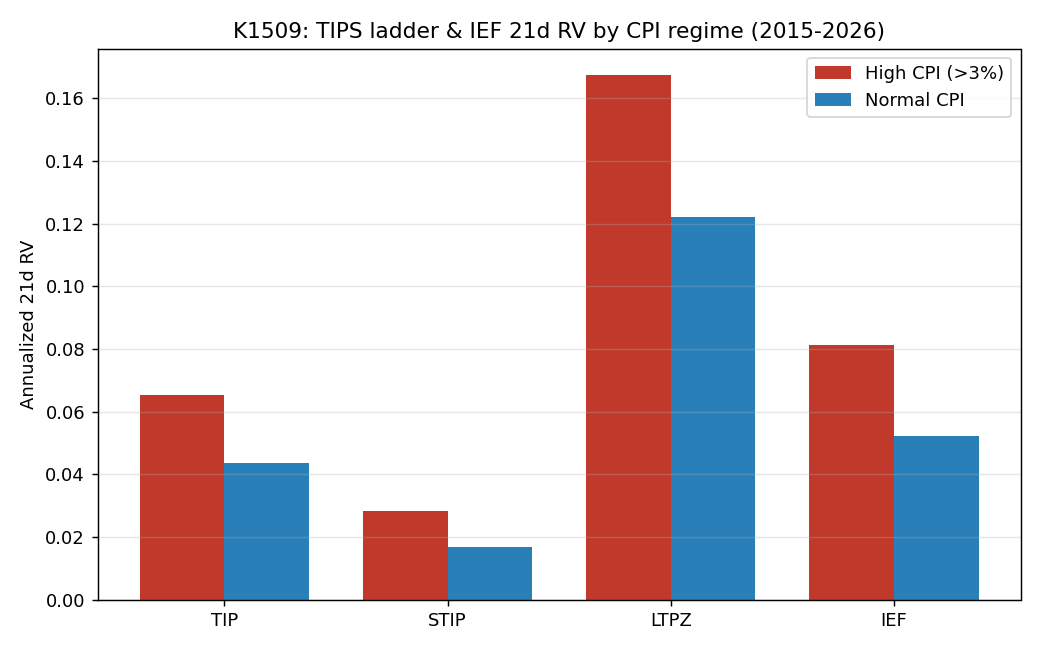
高通膨時,三種抗通膨債券的波動全部上升:中等期限的 TIP 從 4.4% 升到 6.5% ,短期的 STIP 從 1.7% 升到 2.8% ,長期的 LTPZ 從 12.2% 升到 16.8% ,一般中期美債 IEF 從 5.2% 升到 8.1%。抗通膨處理的是「本金跟著物價調整」,它沒有讓債券價格避開利率重估。
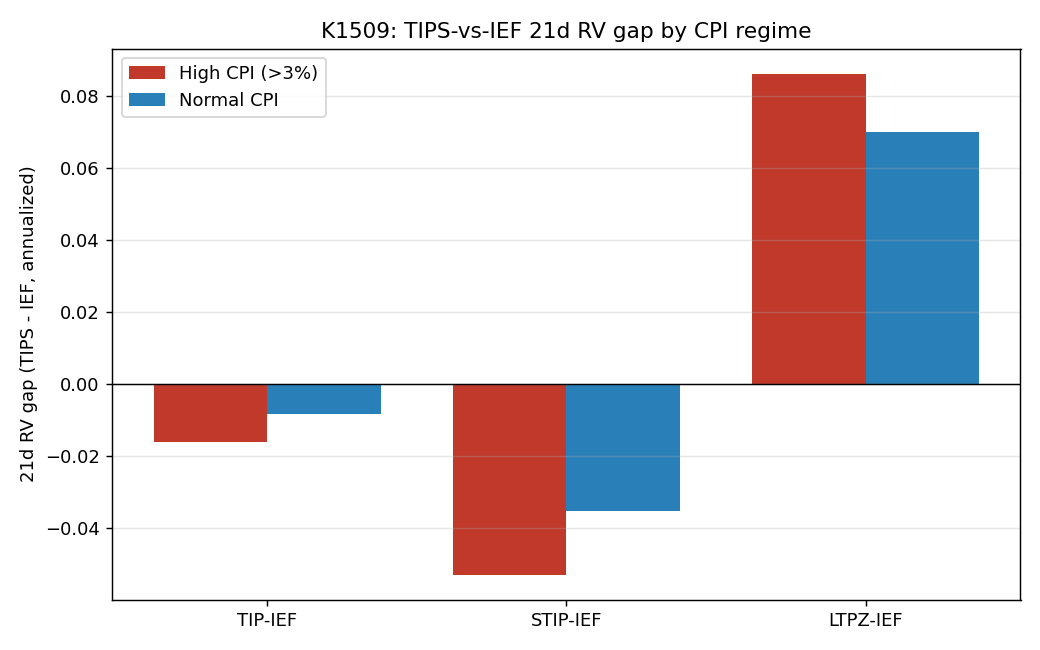
真正可以拿來做決定的是期限那一欄。和 IEF 相比,高通膨期 TIP 的波動低 1.6 個百分點(一般時期只低 0.9),STIP 低 5.3 個百分點(一般時期低 3.5),而 LTPZ 高 8.6 個百分點(一般時期高 7.0)。短天期的折扣在高通膨期變大,長天期的溢價也變大。尾端風險指向同一個方向:高通膨期間最差 5% 交易日的平均跌幅,TIP 約 -0.96%、STIP 約 -0.43%、LTPZ 約 -2.34%、IEF 約 -1.11%。
一句話讀完這兩張圖:短天期抗通膨債像避震器,長天期抗通膨債像放大器。把 LTPZ 當成「穩健抗通膨資產」的人,低估的是它的利率敏感度。
這份結果的限制寫得很清楚:2015 到 2026 年裡真正高通膨的樣本主要集中在 2021 到 2023 年,看到的是一次大型通膨與升息循環,不是十幾次獨立歷史事件。方向清楚,但不能讀成所有未來通膨期都會一模一樣。
第二欄填完的答案 :今晚的數字如果啟動一段通膨預期升溫,被改寫的不是股票的波動,是公債的保護力。今天可以做的是打開你的配置表,把「股債會反著走」這個假設從 -0.35 換成 -0.15 重算一次;如果你的組合裡有抗通膨部位,確認它的期限是為了防震還是為了押注實質利率。
第三欄:你的實質報酬計畫有沒有被改寫
前兩欄講的是幾天到幾季的事。第三欄是 CPI 這張帳單真正的結算欄位,尺度是三十年。
同一個 7%,換成實質就掉一半
〈同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半〉用美股 152 年的含息資料(1871 到 2023 年),把每一個月都當成起點往後算 30 年,得到 1,470 個滾動視窗。
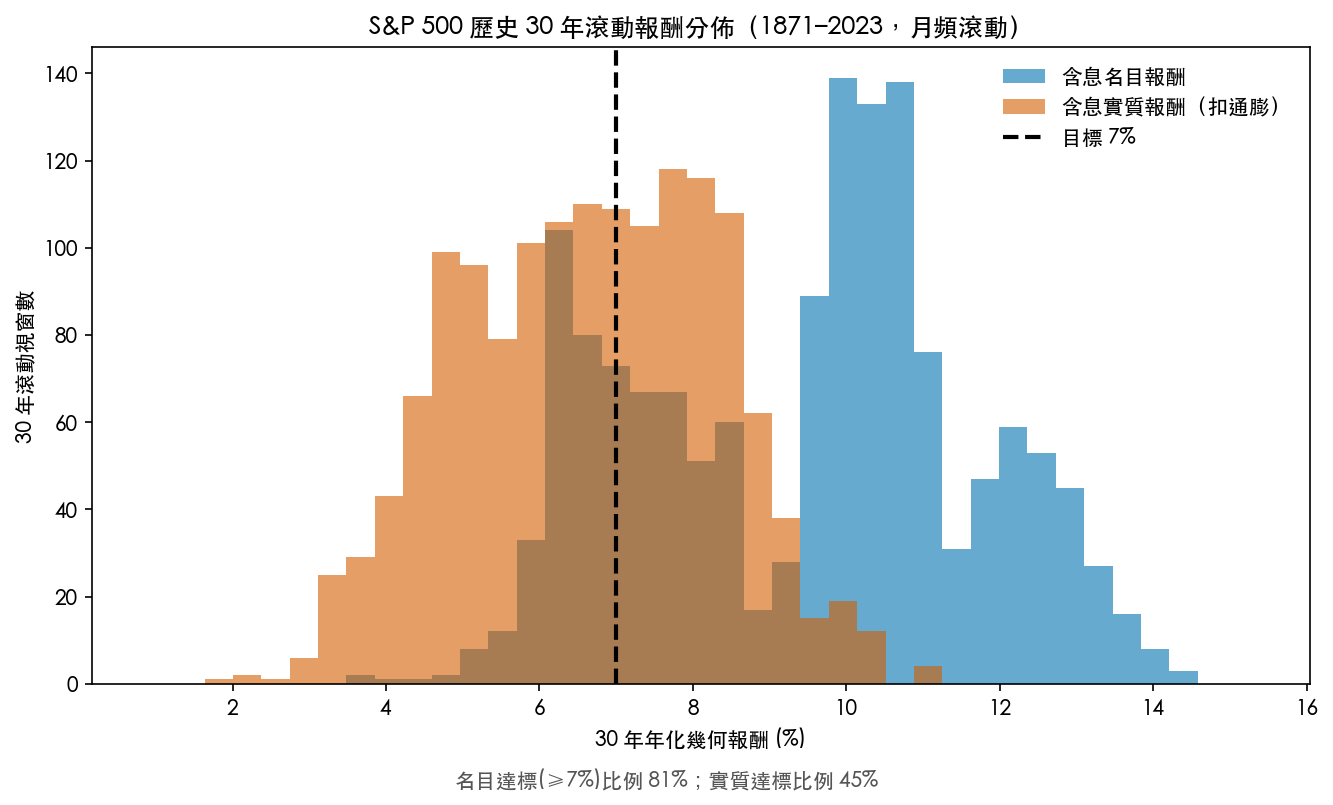
含息帳面報酬達到年化 7% 的比例是 80.8% ,五次有四次達標。但如果你要的是扣掉通膨之後、購買力每年實質成長 7%,達標比例掉到 45.3% 。同一批視窗,同一個數字,換一本帳就從八成變成不到一半。
門檻放寬一點情況立刻好轉:實質 4% 的達標比例高達 94.7% ,實質 5% 也有 81.1% 。這 152 年的長期含息實質年化平均落在 6.87% ,剛好卡在 7% 門檻底下一點點。
這就是把 CPI 當帳單讀的意思。今晚那個數字不會決定你今晚要不要動手,它決定的是你退休試算表上那個「年化 7%」,指的是帳戶餘額每年多 7%,還是這筆錢明年能多買 7% 的東西。前者歷史上很常見,後者是一場硬仗。
波動會從報酬裡再扣一筆
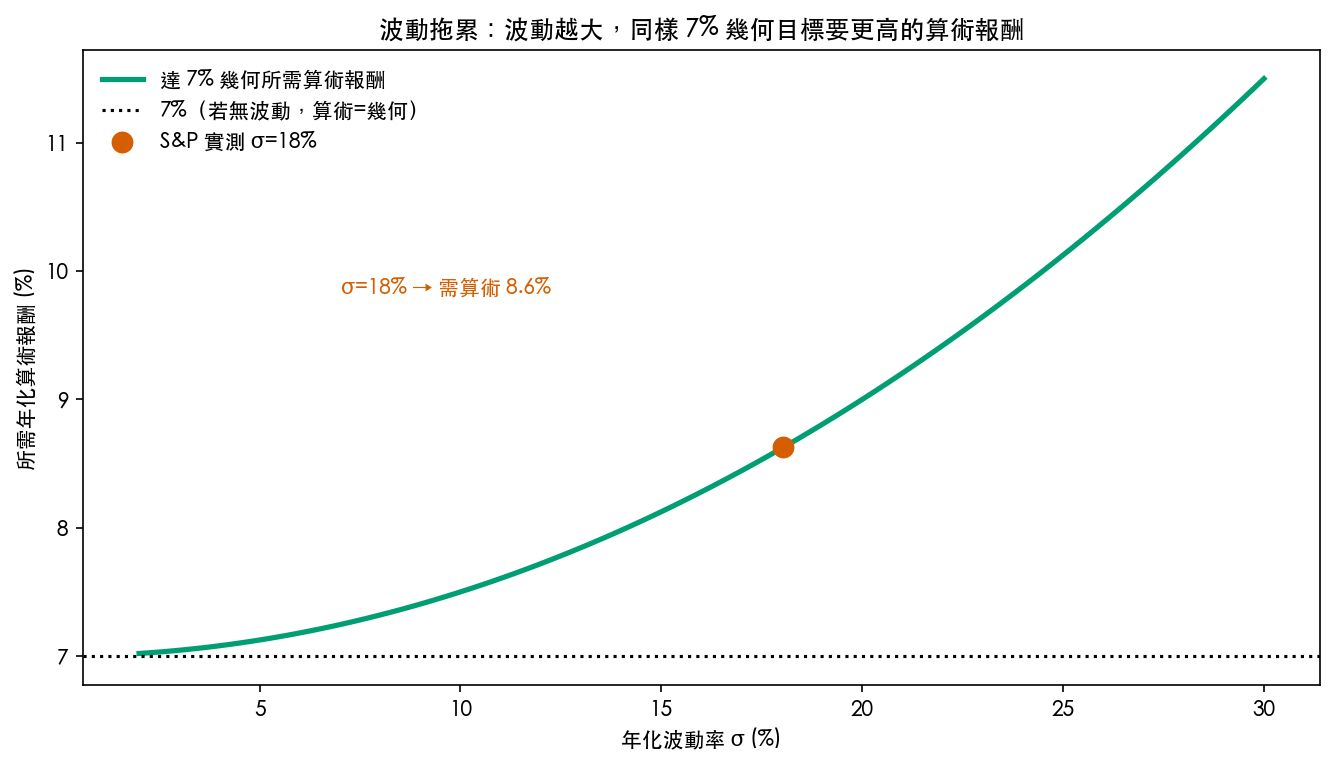
同一篇還算了另一筆扣款。美股含息名目報酬的逐年算術平均是 10.66% ,實際複利下來拿到的年化只有 9.12% ,中間 1.54 個百分點被波動吃掉。換算成目標:想拿到 7% 的實際複利報酬,組合波動控制在 10%,算術平均只要 7.5% 就夠;波動拉到美股歷史水準的 18%,算術平均要 8.63%;波動放大到 25%,算術平均得衝到 10.1% 才補得回來。
把這條和第一欄接起來讀會很有意思:第一欄告訴你事件夜的操作換不到報酬,這裡告訴你多出來的波動會直接從複利裡扣錢。兩邊指向同一個動作,把波動控制住本身就是在提高長期複利,而不是靠某一晚猜對方向。
你分到哪一段,比平均值重要
在 1,470 個視窗裡,含息名目報酬最差的一段只有 3.64% ,起點 1902 年 7 月,走到 1932 年 6 月,正好涵蓋大蕭條谷底;同一段扣掉通膨的實質年化只剩 1.89% 。最好的一段是 14.32% ,落在 1970 到 2000 年。扛滿三十年只拿到 3.64%,不是操作失誤,是出生年份的運氣。
用保留歷史波動叢聚特性的重抽模擬(兩千條路徑)算一次投入 1 萬美元放 30 年:中位路徑終值 13.98 萬美元、年化 9.19%;後段 10% 的路徑只有 4.24 萬美元、年化 4.93%;前段 10% 衝到 47.83 萬美元、年化 13.76%。好壞兩端差了 11 倍。這批模擬路徑超過 7% 的機率是 74.2% ,比單看歷史滾動視窗的 80.8% 略低,因為它把更極端的排列組合也算了進去。
順序風險也要記兩筆。一次投入不動的人,報酬先後順序對終值的影響小到接近浮點誤差,等於零;但每月固定投入的人,同一組報酬只是換順序,30 年下來最終金額最高會是最低的 1.61 倍 。退休提領期更凶:100 萬美元、每年提領 4%,隨機打亂順序的期末餘額差 1.41 倍 (820 萬對 1,160 萬);如果把所有下跌月份全部排在退休最初幾年,本金撐不到 43 個月 就見底,反過來把最好的年份排在最前面,期末留下 1,616 萬。整個過程唯一改變的變數只有順序。
順便把目標本身查一遍
第三欄還有一個更基本的問題:你寫在計畫上的那個數字,歷史上出現過嗎?〈近百年的美股,沒有任何一個三十年做到年化 15%〉把美股大盤從 1928 年 1 月 3 日到 2026 年 7 月 10 日的每一個交易日都當成三十年的起點,得到 17,199 個三十年區間 。
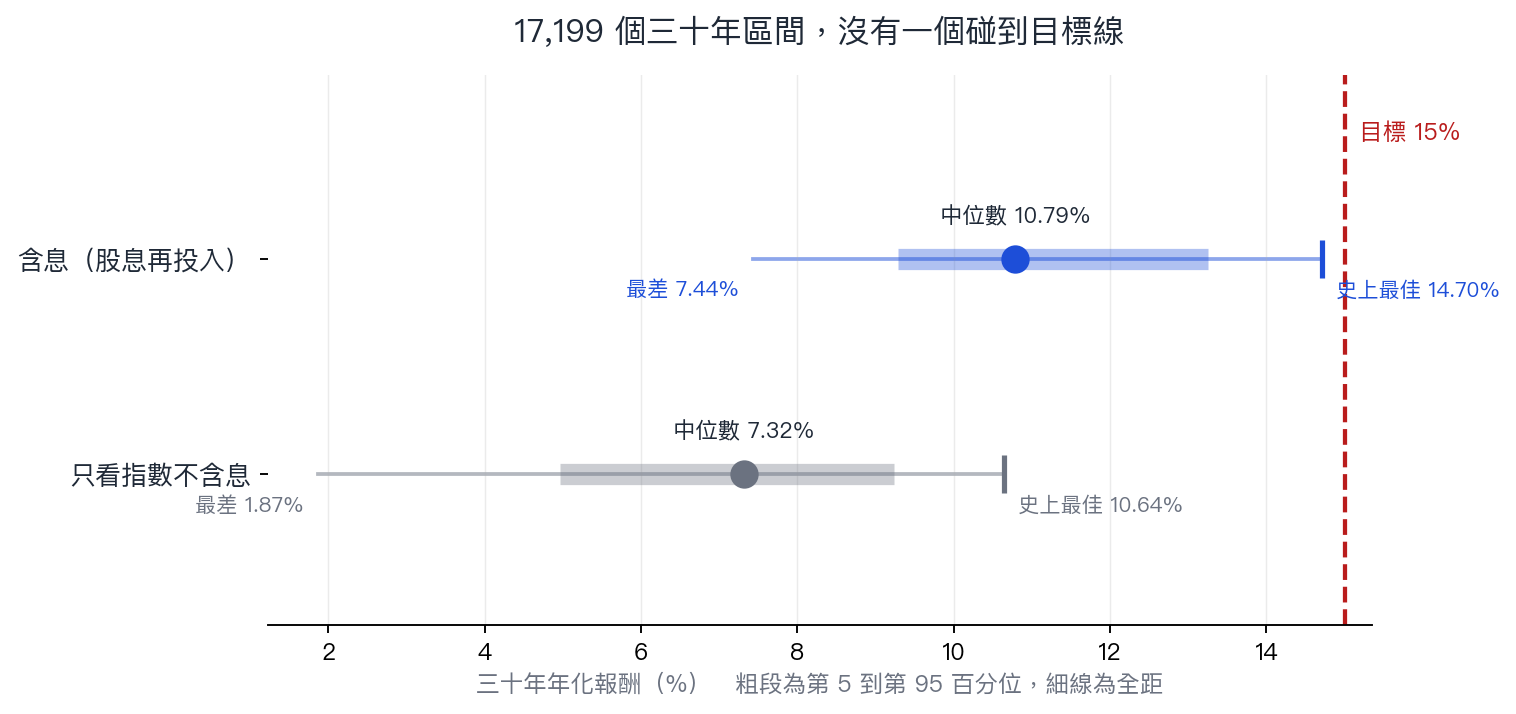
含息中位數 10.786% ,最差的三十年 7.435% (起點 1929 年 9 月 19 日),最好的三十年 14.704% (起點 1932 年 6 月 1 日,買在大蕭條谷底),達到年化 15% 的區間數: 零個 。史上運氣最好的那個人,抱滿三十年,離 15% 還差 0.296 個百分點。只看指數不含息的話,中位數 7.318%、最差 1.867%、最好 10.639%,達標一樣是零。
台股那一段也附上了:加權指數 1997 年 7 月到 2026 年 7 月不夠切三十年視窗,改看二十年,2,219 個區間,中位數 5.543% ,最好的一個 10.656%,達到 15% 的同樣是零個。要提醒的是加權指數不含息,台股現金殖利率長期約三到四個百分點,含息大約要再加上去。
那借錢放大呢?用同一套歷史、扣掉真實借貸成本(當時的三個月國庫券利率再加一個百分點券商加碼)、每天再平衡:借到 1.5 倍,年化中位數 12.681%、達標比例 16.85%、最大回撤中位數 -62.85%;借到 2 倍,13.744%、31.48%、 -75.28% 。不借錢是 10.786%、0%、-44.96%。
借到兩倍確實把達標率推到三分之一,代價寫在最後一欄,而且 -75.28% 是中位數,一半的路徑比這更慘。這篇還補了一個讓數字不被誤讀的假設測試:如果借錢完全不用成本,兩倍槓桿的達標比例會跳到 95.66%、中位數年化 19.755%。那個假設不成立,但它說明槓桿投資的成敗幾乎完全由借貸成本決定。
最後一組數字,適合貼在螢幕上:把 17,199 個區間裡報酬最高的十分之一挑出來(1,719 個,年化落在 12.860% 到 14.704% 之間),這批區間裡最大回撤最淺的一個是 -32.87% ,其中 74.1% 跌過四成 。沒有任何一個高報酬的三十年,中途沒有跌過三成。跌三成在這裡不是意外,是入場費。
第三欄填完的答案 :把計畫上的目標數字改成實質報酬再算一次達標率,然後查一下這個目標在歷史上出現過幾次。今晚的 CPI 不會改變你今年的報酬,它會一點一點改變第一列那個 80.8% 和 45.3% 之間你實際站在哪裡。
今晚拿到數字,先看哪一個
三欄填完,還剩一件事:今晚八點半那份新聞稿出來,你要看哪一行。
〈CPI 3.1% 出來了:Headline 嚇人,但 Core 才是關鍵〉處理的正是這個。今年 4 月 10 日公布 3 月數據時,總指數年增率 3.1% ,從 2 月的 2.4% 大幅跳升,看起來很嚇人;剔除食品與能源的核心 CPI 只有 2.7% ,而且全程維持在 2.7% 到 2.8% 的區間,Fed 的目標是 2%。

兩個數字說的是完全不同的故事:Headline 包含食品和能源,這兩類價格受地緣政治影響最大,石油禁運、戰爭、港口封鎖幾週內就能推升它;Core 剔除食品能源,看的是租金、服務、薪資驅動的基本面通膨,那才是 Fed 在意的數字。那篇的一句話值得帶著今晚用: Headline CPI 告訴你加油站的痛苦,Core CPI 告訴你通膨是否真的失控。
7 月那次公布給了同一套讀法的實例。6 月 CPI 總指數單月下跌 0.4% ,是 2020 年 4 月以來最大單月跌幅,年增率從 5 月的 4.2% 掉到 3.5%;核心 CPI 單月持平、年增 2.6%。對照道瓊調查的市場共識,總指數月變動預期 -0.2%、年增 3.8%,核心月變動 +0.2%、年增 2.9%——四個數字全部低於預期,每項低 0.2 到 0.3 個百分點。而那份成績單裡最鴿的一項是能源:單月下跌 5.7% ,5 月還是上漲 3.9%,背景是 6 月伊朗停戰協議後的油價回落。兩天後美伊衝突重燃、華府重啟對伊朗石油封鎖,西德州原油衝回每桶 80 美元關口,最鴿的那一項原料已經反向移動。
換句話說,今晚如果 Headline 跳升而 Core 沒動,你看到的多半是能源那一格在說話,它和第三欄那本三十年帳簿的關係,比它和今晚股價的關係更值得追。
至於市場當天怎麼反應,那篇引用的歷史統計(135 次 CPI 公布日)給的是很溫和的量級:通膨高於預期時 SPY 平均跌 0.25%,低於預期時平均漲 0.20%。這兩個數字跟第一欄的結論一致——CPI 日的反應通常不如媒體渲染得那麼劇烈。
一個必須標出來的瑕疵:那篇文章對 3.1% 是否高於預期,前後說法不一致(同一篇裡既寫「遠超 Cleveland Fed 預測的 3.16%」,又寫實際 3.1% 略低於 3.16% 而理論上偏 Cool)。3.1% 比 3.16% 低,這是算術。引用它的 Headline 與 Core 對照仍然成立,但「這次算 Hot 還是 Cool」那一句,來源本身沒有講清楚,本文不替它補。
這三欄什麼時候不管用
框架沒有失效條件就只是口號。這三欄至少有四個地方會失準,先講清楚比事後補救有用。
第一,第一欄的爆表統計是頻率,不是幅度。 24.6% 對 12.7% 講的是「擦出保費範圍的次數」,而且同一格裡平均比值 0.604 對 0.506 的檢定 接近顯著水準(顯著性 0.089) 沒過門檻。有人把這條讀成「CPI 前該買波動率」,那是把次數當成幅度用。
第二,第二欄的通膨預期是代理指標。 TIP 對 TLT 的比值裡混著存續期間差造成的純利率風險,來源那篇自己標明要更乾淨的版本得改用聯準會系統的損益平衡通膨率重跑。而且它只解釋掉未來股債相關性變化的 6.9%,拿去抓時機賠錢的機率遠比賺錢高。
第三,抗通膨債券那組數字來自一次通膨循環。 847 個高通膨交易日主要集中在 2021 到 2023 年,方向清楚,但樣本上它是一次事件不是十幾次獨立事件。
第四,第三欄的滾動視窗是重疊的。 17,199 個三十年區間裡,每個交易日一個起點,相鄰區間高度相關;九十八年資料實際上只包含大約 3.3 個互不重疊的三十年。那些分位數是描述統計,不是統計檢定,不能拿去算信賴區間。1,470 個視窗那組也一樣,歷史頻率不代表未來機率,而美股是全球少數留下完整長期紀錄的市場。
還有一件事本文沒有回答:今晚的數字會是多少。八篇文章沒有一篇宣稱能回答它,本文也不打算補上。三欄的設計前提,正是承認這個問題沒有答案之後,還能做些什麼。
今天就能做的三件事
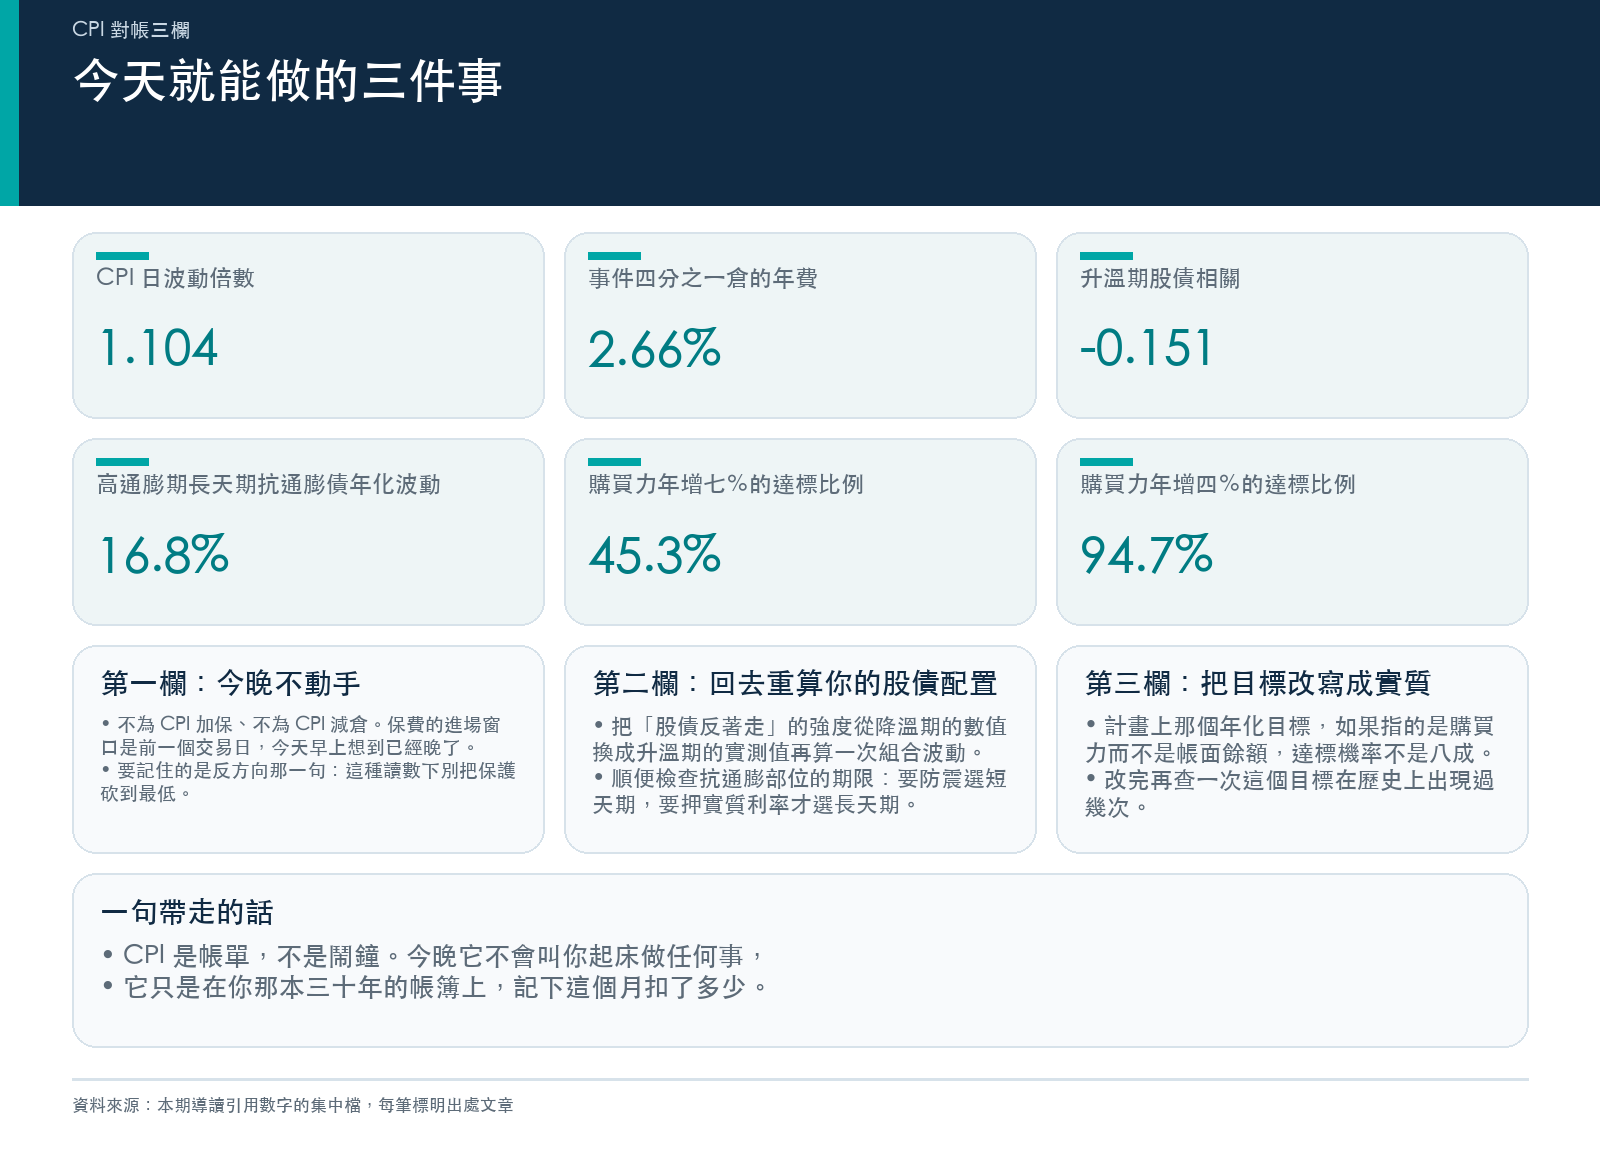
- 第一欄:今晚不動手。 不為 CPI 加保、不為 CPI 減倉。事件半倉的年費是 1.77% 報酬,四分之一倉是 2.66%,而 CPI 日的波動倍數 1.104、未達統計顯著(統計值 1.24) 不顯著。保費的進場窗口是前一個交易日,今天早上想到已經晚了。要記住的只有反方向那一句:VIX 15.46 這種讀數下,別把保護砍到最低,因為在最平靜那一格,走幅擦出保費範圍的頻率會從 12.7% 變成 24.6%。
- 第二欄:回去重算 60/40。 把「股債反著走」的強度從 -0.35 換成 -0.15 再算一次你的組合波動,那是通膨預期升溫段的實測值。順便檢查抗通膨部位的期限:要防震選短天期(高通膨期年化波動 2.8%),要押實質利率才選長天期(16.8%),兩者的功能完全不同。
- 第三欄:把目標改寫成實質。 你計畫上那個年化 7%,如果指的是購買力,達標機率是 45.3% 而不是 80.8%。改完再查一次這個目標在歷史上出現過幾次,年化 15% 的三十年,近百年美股是零次。
一句帶走的話: CPI 是帳單,不是鬧鐘。 今晚它不會叫你起床做任何事,它只是在你那本三十年的帳簿上,記下這個月扣了多少。第一欄讓你別在事件夜多付錢,第二欄和第三欄才是這張帳單真正寄到的地址。
懶人包圖組
本期精選
- CPI 前 VIX 只剩 14.9:196 次公佈日整體沒有比較兇,但平靜盤裡爆表機率翻倍(
mile_349260c4),第一欄的主證據:整體 null,但今天所在的最平靜那一格,爆表頻率是一般日的 1.9 倍。 - 事件溫度計|CPI 出爐複盤:保費前一天才進場、兩天就退光(
mile_e4803162),保費的進出節奏,說明今天早上才想買保險為什麼買貴了。 - 事件減倉的反直覺代價:FOMC/NFP/CPI 避險策略全面劣於被動配置(
mile_fa23c3b2)——637 個事件日的完整對照,把「今晚先減倉」的年費算成 1.77% 與 2.66%。 - 通膨預期升溫時,股市不見得更抖,但公債的保護力會變薄(
mile_dd7e7aa4),第二欄的主證據:被通膨改寫的是股債相關性,不是股市波動。 - 抗通膨債券真的比較穩嗎?高通膨時,答案要看期限(
mile_6f3e2b1a),同樣是抗通膨,短天期是避震器、長天期是放大器。 - 同樣說「穩定年化 7%」,把通膨算進去,達標機率從八成掉到不到一半(
mile_ba19d6aa),第三欄的主證據:名目 80.8% 對實質 45.3%,這是 CPI 真正的結算欄位。 - 近百年的美股,沒有任何一個三十年做到年化 15%(
mile_6d6b3a8f),查一下你的目標在歷史上出現過幾次,以及達標路徑的回撤入場費。 - CPI 3.1% 出來了:Headline 嚇人,但 Core 才是關鍵(
mile_7c6f1a68),今晚拿到新聞稿之後,先看哪一行。
資料來源:本期所有數字取自上列 8 篇文章及其對應實驗(cpi_20260812_t2、K1448、K1509、K1700、member_qa_3e258ba2,以及 K820 事件風險預算實驗),最早發表於 2026-04-02,最新為 2026-08-10,跨度 130 天。今日 VIX 15.46、SPY 773.03、GARCH 年化波動率 12.3% 取自平台 2026-08-11 每日策略建議(依 2026-08-10 收盤計算);8 月 7 日收盤 VIX 14.9 與標普 500 收 7,757.64 取自 mile_349260c4 的 CPI 事件分析。7 月 CPI 前後的 SPY 與 VIX 日收盤取自 mile_e4803162,期間 2026-07-10 至 07-15。三十年滾動視窗的美股資料期間為 1871-02 至 2023-06(含息實質)與 1928-01-03 至 2026-07-10(含息名目)。市場觀察非投資建議。