美債標售冷清之後,債市沒有更抖;但 26 場樣本還不夠下結論
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
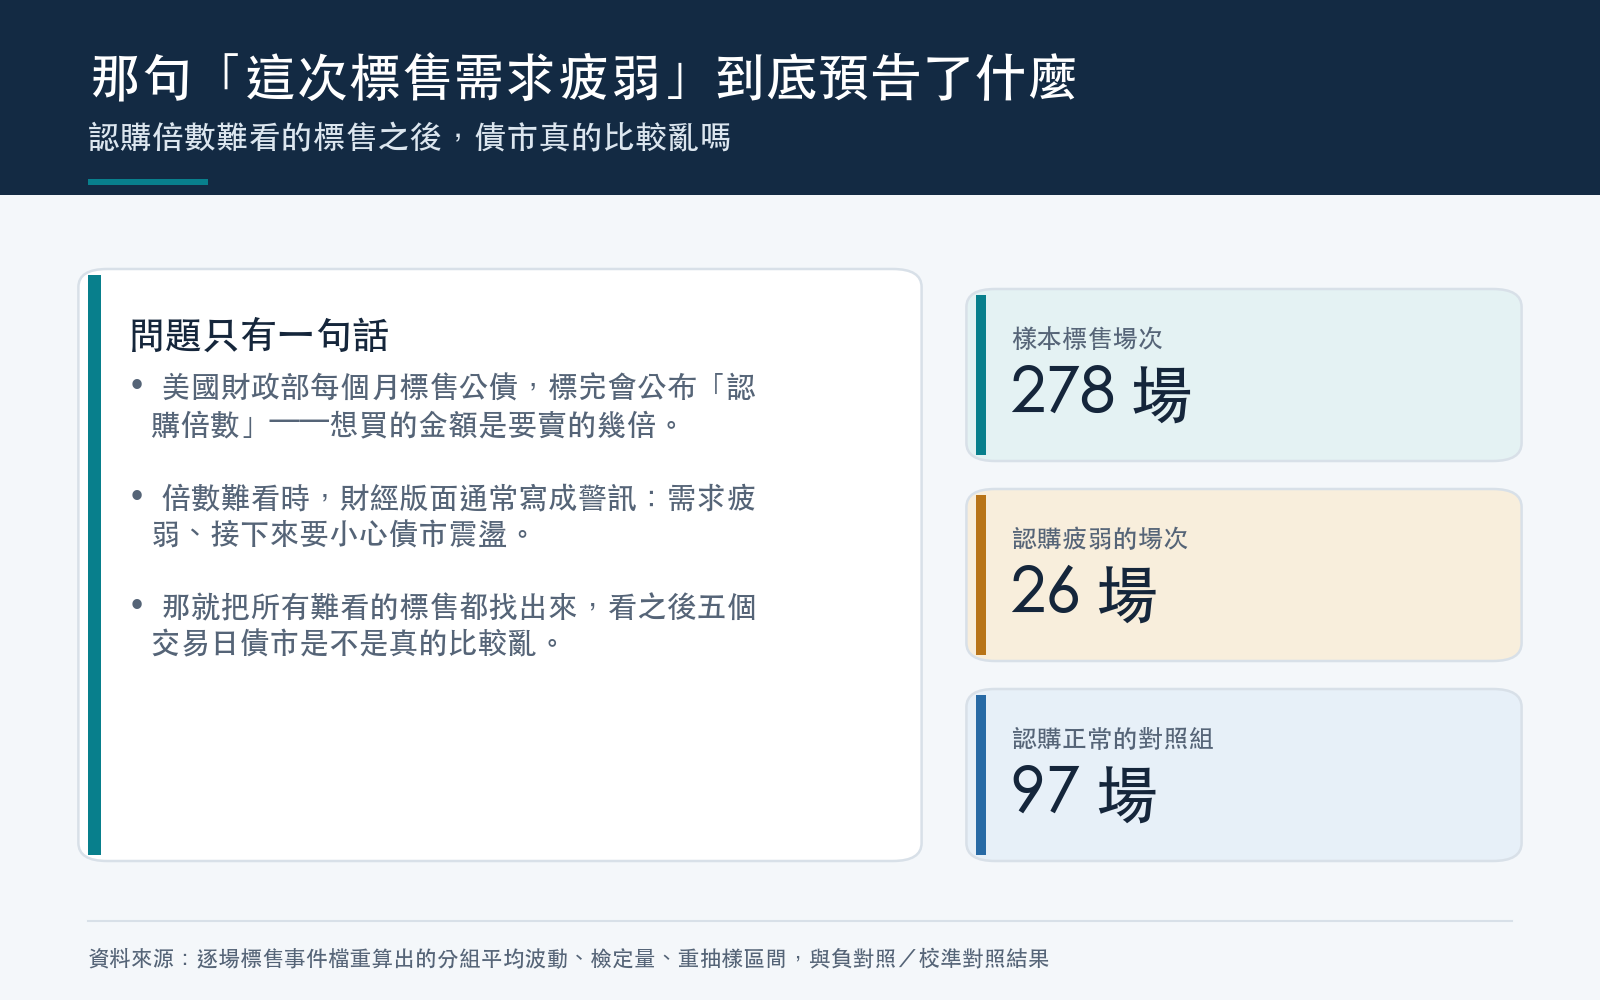
美國財政部每個月都要標售公債。標售一結束,財經快訊會跑出一行字:這次需求疲弱。
那行字的語氣通常帶點警訊,像在說接下來債市要開始晃了。
那後來到底晃了沒有?
先把兩個詞講清楚
第一個詞是投標倍數,英文叫 bid-to-cover。它就是「想買的總金額 ÷ 財政部實際要賣的金額」。倍數高,代表搶的人多;倍數低,代表買盤懶得動。所謂「需求疲弱」,講的就是這個倍數比平常低。
第二個詞是 MOVE 指數。股票市場有現成的緊張程度指標,債券市場的對應品就是它,衡量的是市場預期未來一個月美國公債價格會晃多大。它往上跑,代表大家覺得債市要開始不安分。
把兩件事接起來,市場流傳的那條因果鏈長這樣:標售冷清,代表外國央行和大基金不想再接美債,交易商被迫吃下庫存,於是殖利率得往上走,債市開始震盪,MOVE 跟著拉高。
聽起來順。所以我們去把它量出來。
量法
樣本是 2015 年初到 2026 年 6 月的 10 年期與 30 年期美國公債標售,共 278 場,其中 276 場後面有完整的 5 個交易日可以追蹤。
「冷清」不能只看倍數的絕對值,因為不同天期本來就有不同的常態水準。所以每一場都跟自己過去 12 個月的紀錄比,換算成 z 分數:這次比自己的歷史平均低了幾個標準差。
門檻設在 z 低於 -1.5,也就是明顯偏冷的那一批。11 年下來,符合的只有 26 場。
對照組是需求最平常的那批,z 落在正負 0.5 之間,共 97 場。中間地帶的 141 場不進任何一組,另有 12 場因為前面歷史不夠長被排除。
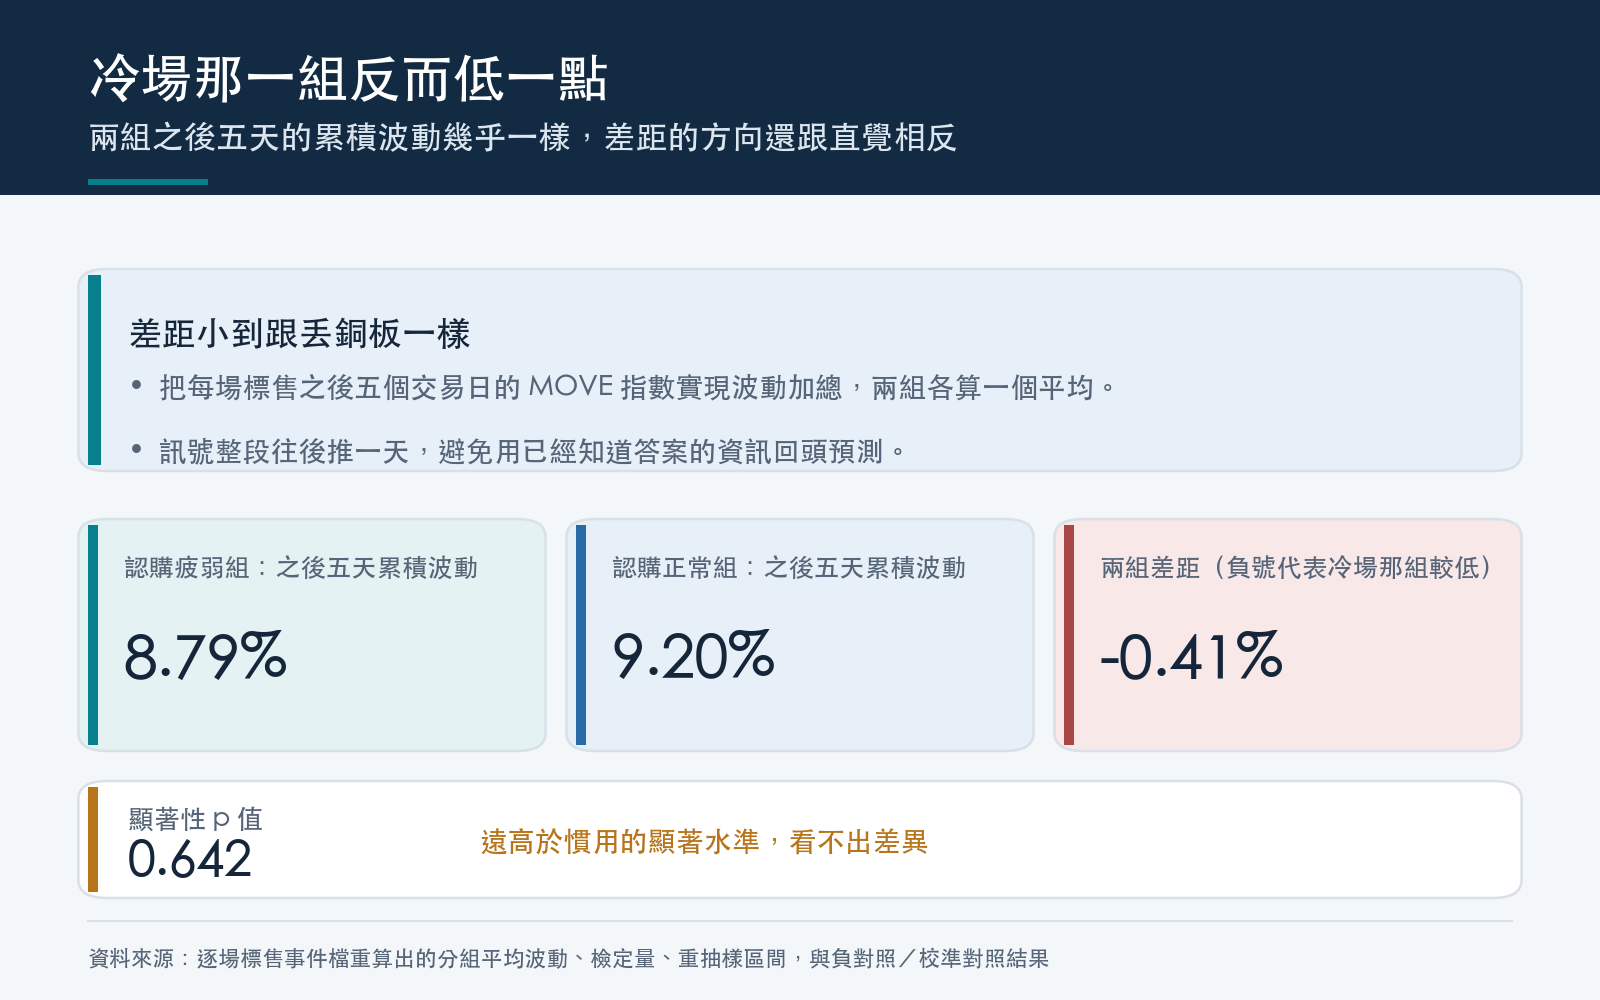
追蹤的是標售隔天起算的 5 個交易日,MOVE 指數的累積變動幅度。訊號要等標售收盤後才啟用,隔天才進入計算窗,避免拿還沒發生的資訊去預測過去。
結果:兩組疊在一起
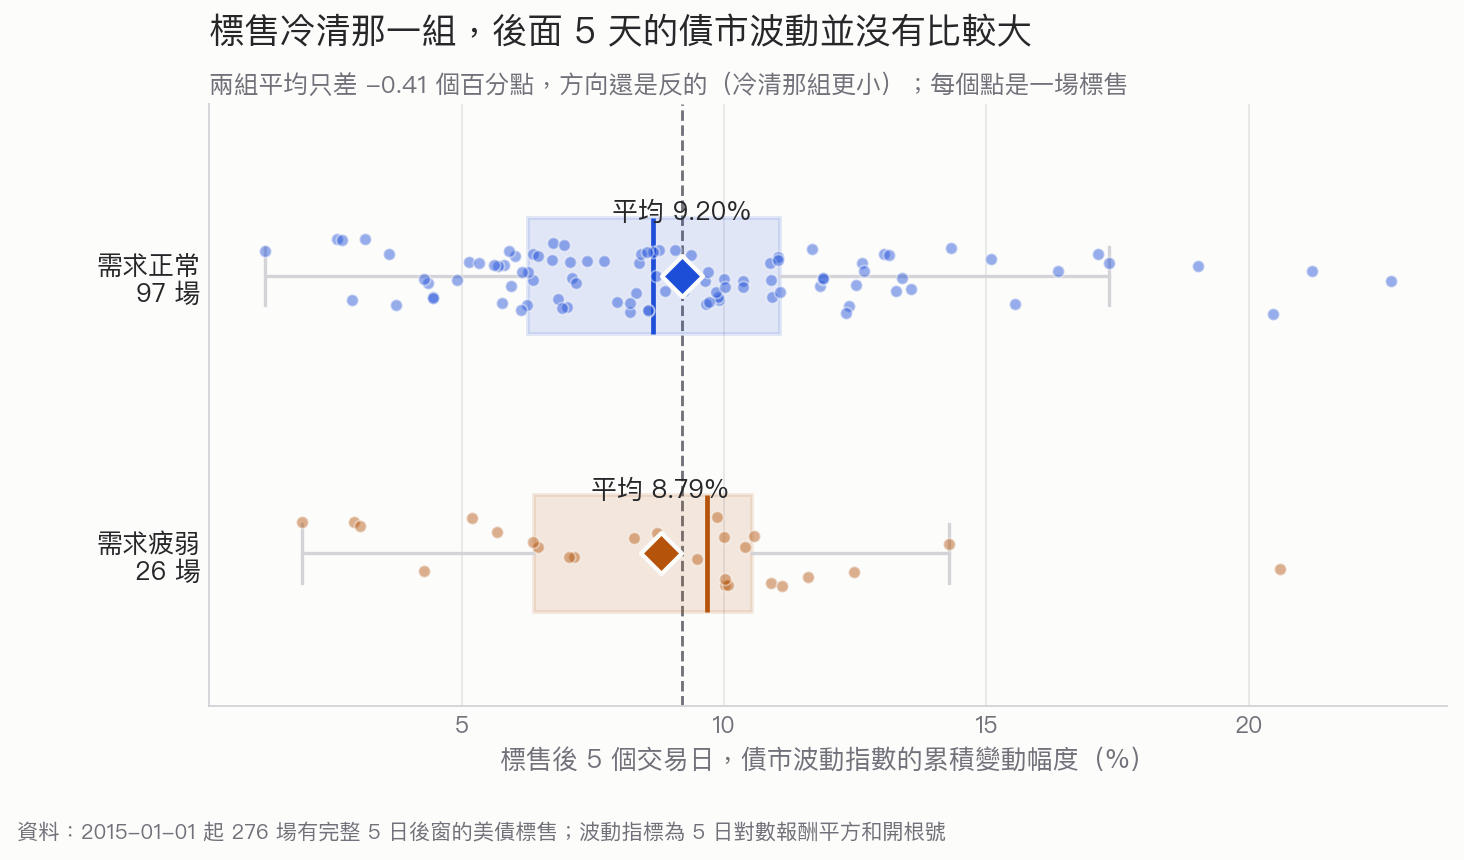
冷清的 26 場,之後 5 天的累積波動平均是 8.79% 。
正常的 97 場,是 9.20% 。
冷清那組低了 0.41 個百分點。方向跟前面那條因果鏈反過來。
統計上的說法:兩組的差距未達顯著水準,顯著性 0.642,統計強度 -0.47,效果量 -0.10。效果量 0.1 這種等級,在統計慣例裡屬於「小到幾乎看不見」。
兩組的離散程度也差不多,冷清組五日累積波動的標準差是 0.0394,正常組是 0.0414。圖上的每一個點就是一場標售,兩排點的分布範圍幾乎完全疊在一起。
放寬門檻,答案沒有變
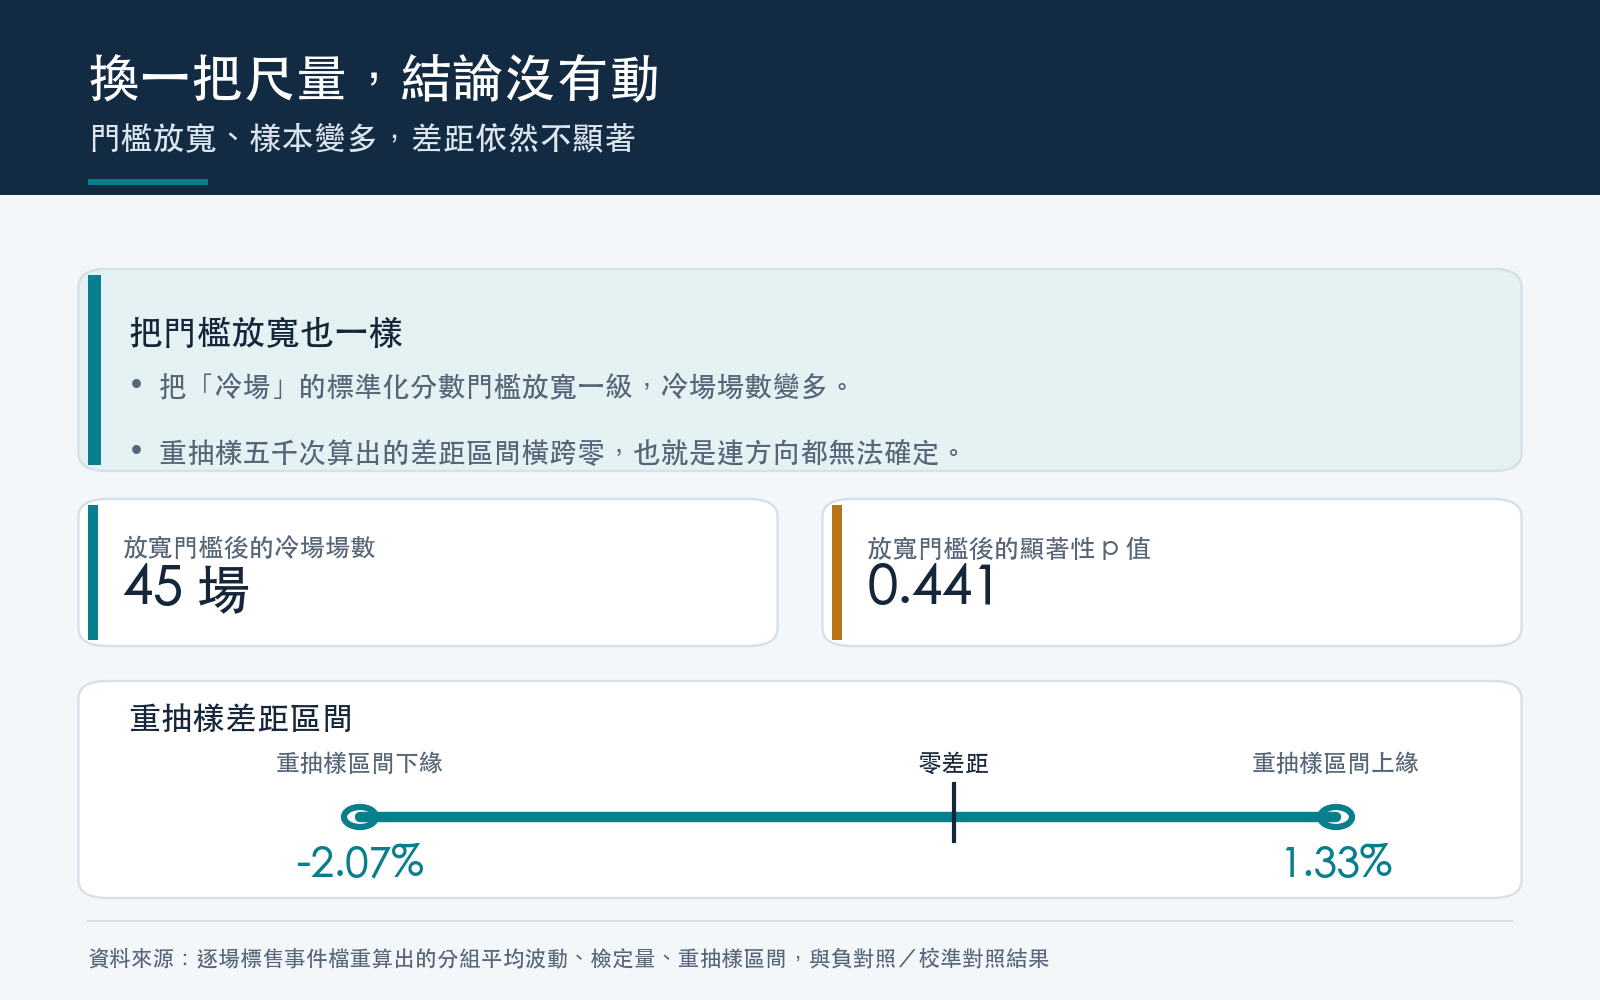
26 場實在太少,所以又跑了一次寬鬆版:門檻放到 z 低於 -1.0,樣本擴大到 45 場。
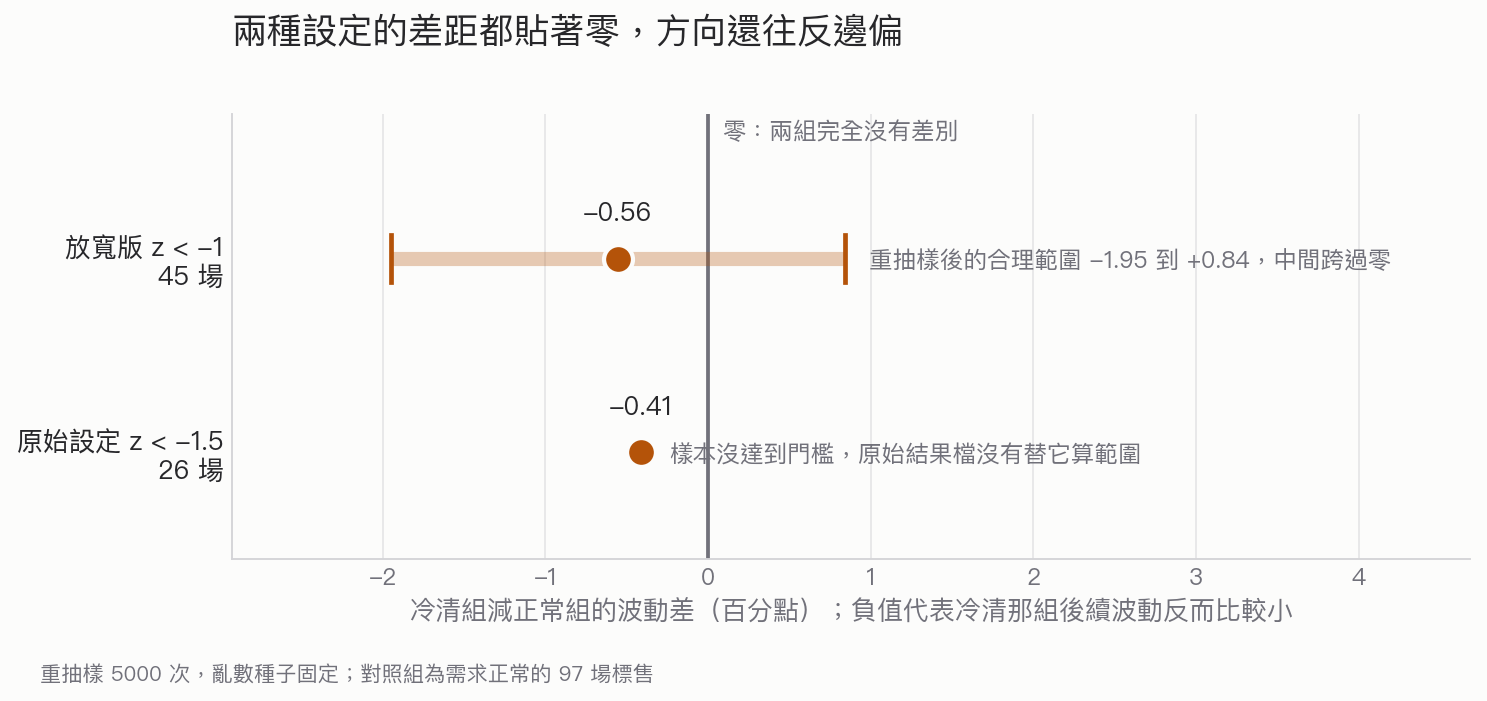
45 場的平均是 8.65%,對照組還是 9.20%,差距 -0.56 個百分點。顯著性 0.441,統計強度 -0.77,效果量 -0.14。
再把這 45 場和 97 場重抽樣 5000 次,算出差距的合理範圍: -1.95 到 +0.84 個百分點 。這個範圍橫跨零,意思是以現有的資料量,「冷清組波動比較大」「兩組一樣」「冷清組波動比較小」三種可能都還沒被排除。
這裡是全篇最重要的一句
上面這些數字很容易被寫成「已證實標售需求與債市波動無關」。那樣寫是錯的。
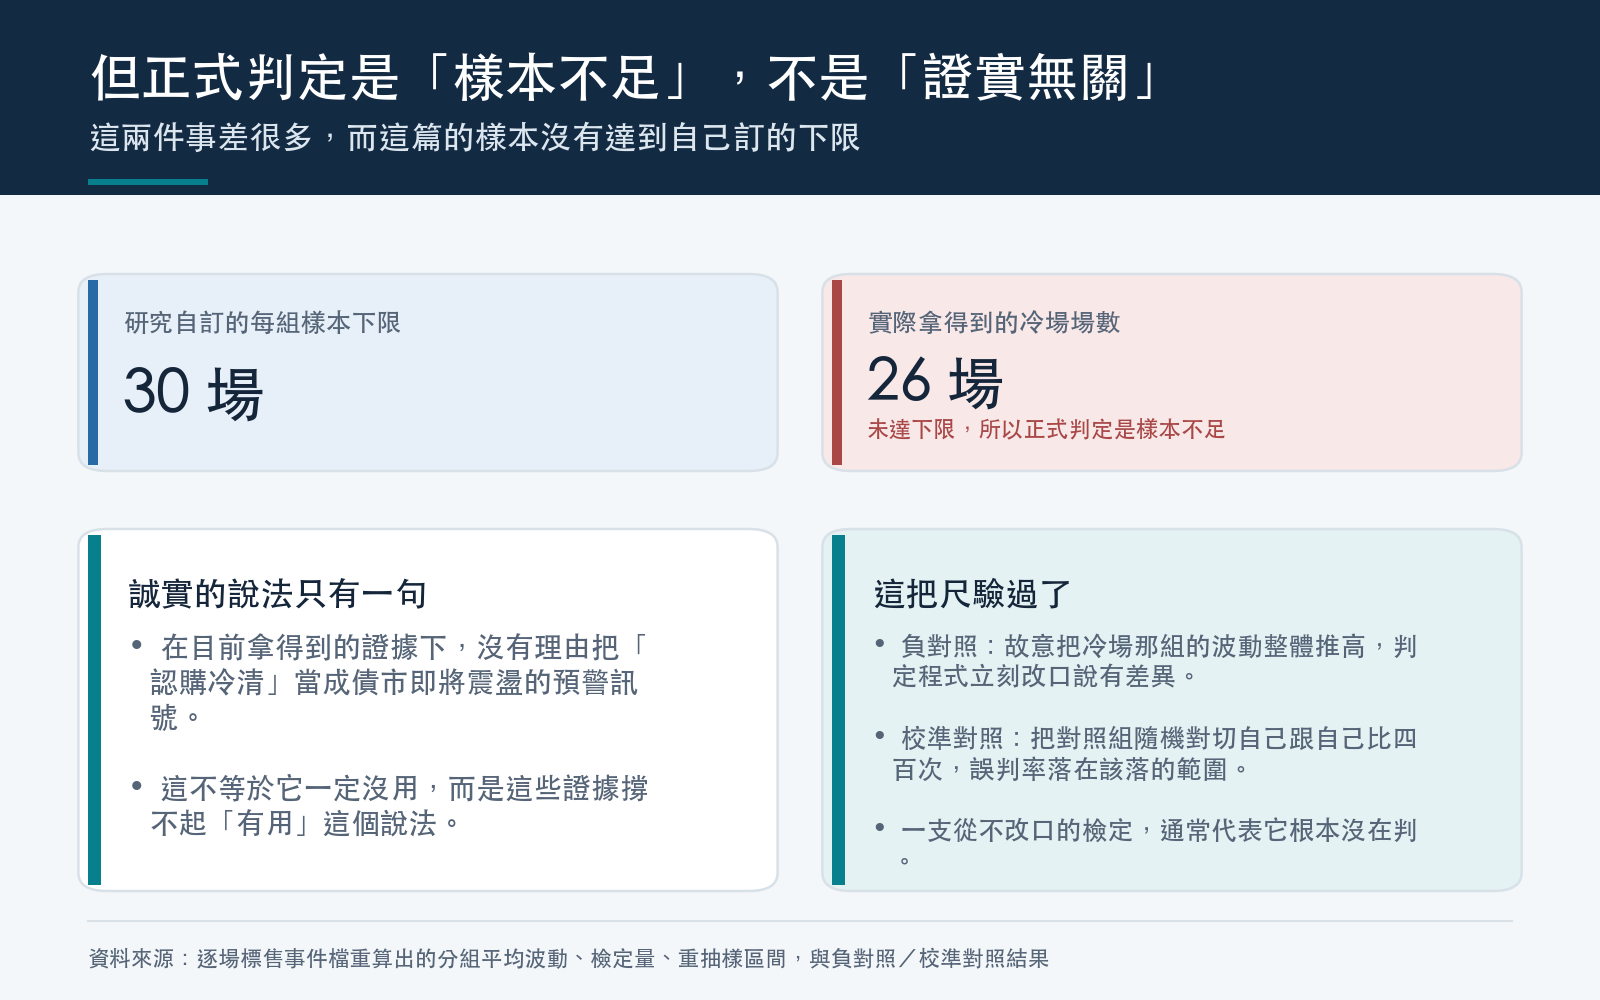
這份研究在開跑前就先講好一條規矩:主要設定的兩組,每組至少要有 30 場才算數。冷清組只有 26 場,沒達標。所以它拿到的正式判定是 樣本不足 ,不是失敗,也不是通過。
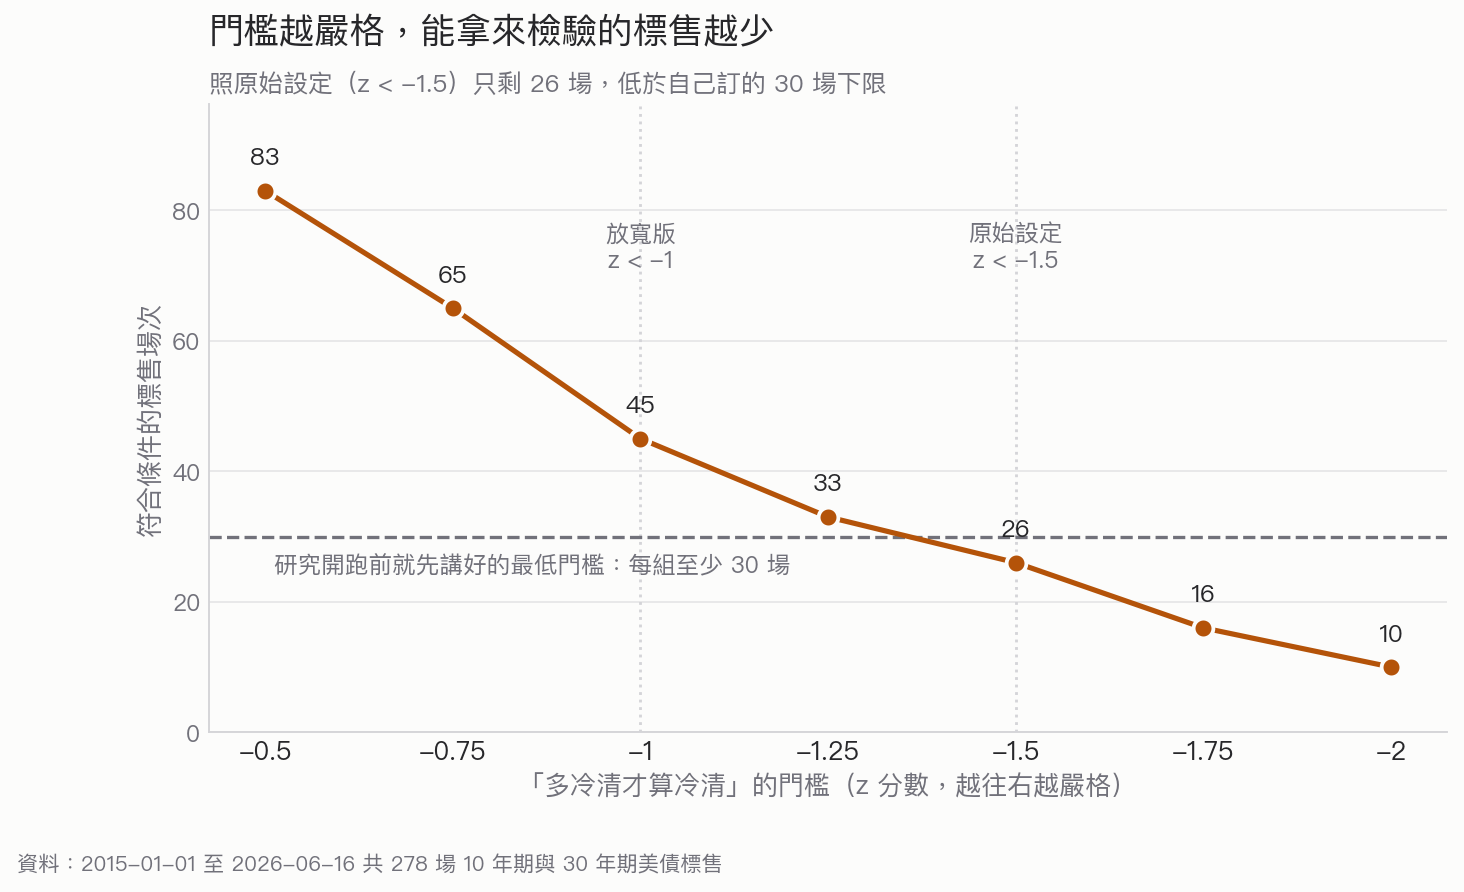
上圖是這個限制的長相。門檻放在 z 低於 -0.5 時還有 83 場,收到 -1.0 剩 45 場,收到 -1.25 剩 33 場,再收到 -1.5 就只剩 26 場,掉到自己訂的 30 場線以下。想抓到「真的很冷清」的標售,就注定沒幾場可用。
算術很殘忍:11 年、一年約 25 場標售、其中真正極端的大概一成,湊出來就是 26 場。
而這個規模能看到多小的效果?以 26 場對 97 場去找一個效果量 0.2 等級的差異,抓得到的機率大約只有 15%。剩下八成五的情況,就算效果真的存在,這份檢定也會回報「沒有差別」。(這個 15% 是用兩組場次數推算的檢定力,不是實驗輸出檔裡的數字。)
所以就算美債標售真的會讓債市多抖一點點,這份設計也看不到。
所以誠實的講法只有一句: 我們沒有找到證據,而且這個樣本量本來就不足以排除小效果。
換幾種切法,還是一樣
| 切法 | 冷清組 | 正常組 | 冷清組平均 | 正常組平均 | 差距 | 統計強度 | 顯著性 | 判定 |
|---|---|---|---|---|---|---|---|---|
| 主要設定(z < -1.5) | 26 場 | 97 場 | 8.79% | 9.20% | -0.41 | -0.47 | 0.642 | 樣本不足 |
| 放寬版(z < -1.0) | 45 場 | 97 場 | 8.65% | 9.20% | -0.56 | -0.77 | 0.441 | 未通過 |
| 只看 10 年期 | 14 場 | 45 場 | 8.66% | 9.54% | -0.88 | 未計算 | 未計算 | 樣本太小 |
| 只看 30 年期 | 12 場 | 52 場 | 8.94% | 8.91% | +0.03 | 未計算 | 未計算 | 樣本太小 |
| 標售當天股市較不安分 | 13 場 | 51 場 | 10.17% | 9.75% | +0.42 | +0.33 | 0.744 | 未通過 |
| 標售當天股市較平靜 | 13 場 | 46 場 | 7.42% | 8.60% | -1.19 | -1.05 | 0.303 | 未通過 |
30 年期那一列差距只有 0.03 個百分點,兩組幾乎完全一樣。股市較不安分那一列,方向終於跟原始假說一致,但顯著性 0.744,是六列裡最不像訊號的一個。
還有一件事:每一種切法都讓樣本更小。10 年期只剩 14 場、30 年期 12 場,這種規模連方向都不該當真。切得越細,看到的東西越可能只是雜訊。
為什麼可能真的沒有訊號
以下三個是假說,這份資料沒辦法驗證它們,只能列出來讓你判斷。
第一,消息早就被吃掉了。Lou、Yan 與 Zhang 在 2013 年的論文(DOI: 10.1093/rfs/hht034)記錄到,美債交易商會在標售前幾天先預估供給、提前避險。等標售結果公布,該調整的部位早調完了,剩下的價格衝擊自然不多。
第二,投標倍數本身雜訊很大。單場標售的參與結構受當天資金狀況、月底效應、其他公債發行時程影響,用它當「系統性壓力」的代理變數,可能訊噪比太低。
第三,5 個交易日的窗口也許抓錯尺度。如果壓力真的存在,它可能反映在殖利率水準、交易商庫存或回購市場,而不是這個波動指標。
我對這篇的想法
跑完這個題目之後,我認為它最有價值的部分不在結論,在那個 26。
研究做到一半發現「這題我問不動」,比硬擠一個結論誠實得多。真正麻煩的是,26 場這個數字不是設計失誤,是世界本來就長這樣:美國公債標售一年就那麼多場,極端冷清的更少,時間再多也累積得很慢。有些問題就是天生缺樣本。
而市場評論不受這條限制。每次標售完,永遠有人可以把一次冷清講成一個轉折點,因為單一事件本來就無法被反駁。我們能做的只是把 26 場攤開來,讓你看到它們和普通標售長得一模一樣。
所以下次看到那行字
看到「本次標售需求疲弱」,把它當成一則事實描述就好,不要自動翻譯成「債市要開始晃了」。至少在 2015 到 2026 這 11 年、這 26 場裡,後面 5 天並沒有比較晃。
同時也別倒過來,把這篇當成「標售需求不重要」的證明。這份資料的檢定力就是不夠,它只能告訴你「沒看到」,不能告訴你「不存在」。
要真的回答這題,需要的不是更聰明的統計,是更多場標售,而那要再等十幾年。
資料來源 :TreasuryDirect 公開標售資料(投標倍數、天期、標售日)、yfinance 的 MOVE 指數與股市波動指數日收盤價。樣本期間 2015-01-01 至 2026-06-16,共 278 場 10 年期與 30 年期標售,276 場具備完整 5 日後窗。波動指標為後 5 個交易日對數報酬平方和開根號。重抽樣 5000 次、亂數種子固定為 42、訊號延遲 1 日以防止前視偏誤。圖表由本文的產圖腳本在執行時直接讀取實驗結果檔與事件明細檔算出,數字沒有寫死在腳本裡。
懶人包圖組