🌡️ 事件溫度計|九月點陣圖重畫前,Fed 面前的四個數字還沒排成同一個方向
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
聯準會將在九月十五日至十六日開會,決議於美東十六日下午兩點公布,半小時後召開記者會。這次還會更新經濟預測與點陣圖。今天站在 T-7,決議、票數與新點位都還不存在。
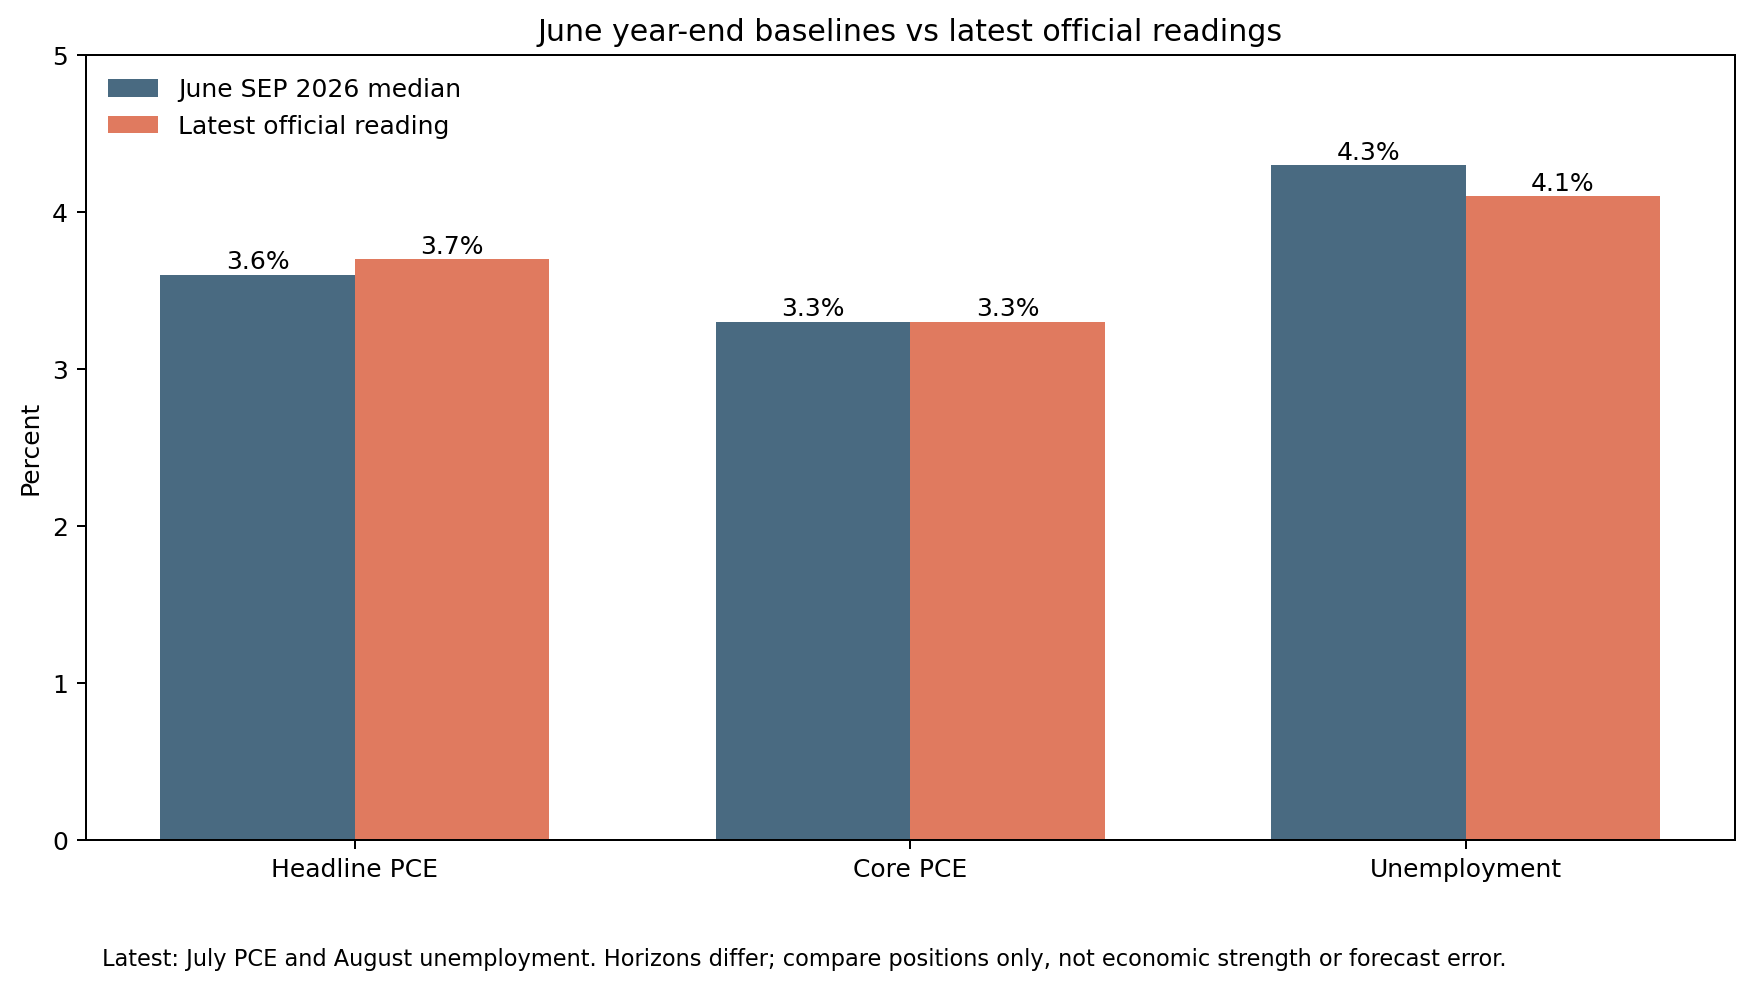
六月那一版官方基準可以先拿來對帳。十八位參與者當時給出的二〇二六年中位數是:PCE 通膨 3.6% 、核心 PCE 3.3% 、第四季失業率 4.3% 、年底聯邦基金利率 3.8% 。九月前最新官方讀數則是七月 PCE 3.7% 、核心 PCE 3.3% ,八月失業率 4.1% 。七月會議把利率維持在 3.50% 至 3.75% ,區間中點是 3.625% 。
四個位置沒有排成一句乾淨的「該升」或「該降」。通膨讀數貼近六月基準,八月失業率比六月的第四季中位數低 0.2 個百分點,政策利率則比六月年底中位數低 17.5 個基點 。九月十一日還有八月 CPI,資料會在 FOMC 前五天改寫一次資訊狀態。
先把六月基準與最新讀數放在同一張表
| 問題 | 六月 SEP 中位數 | 九月前最新官方讀數 | 現在能說什麼 |
|---|---|---|---|
| PCE 通膨 | 3.6% | 七月年增 3.7% | 最新值高 0.1 個百分點 |
| 核心 PCE | 3.3% | 七月年增 3.3% | 最新值與中位數相同 |
| 失業率 | 第四季 4.3% | 八月 4.1% | 最新月值低 0.2 個百分點;期間不同 |
| 聯邦基金利率 | 年底 3.8% | 現行區間中點 3.625% | 兩者相差 17.5 個基點 |
這張表是一個追蹤檢查,不能當成預測誤差檢定。SEP 的通膨數字量的是第四季對第四季,失業率量的是第四季平均,利率量的是年底位置;最新讀數則來自七月或八月。期間不同,直接相減只能顯示目前站位,無法宣告六月預測已經命中或失準。
這個限制反而有用。它提醒我們,九月點陣圖要回答的是「年底往哪裡走」,不是替最近一個月打分數。七月 PCE 年增 3.7%,比 Fed 的 2% 目標高 1.7 個百分點 ;核心 PCE 高 1.3 個百分點 。同月實質消費支出月增 0.0% 。八月新增非農就業 16.2 萬人 ,失業率是 4.1%,平均時薪年增 3.1% 。這幾筆資料分別描述價格、消費與勞動市場,不能合併成單一強弱分數。
六月的 3.8%,不能直接翻成「九月升息一碼」
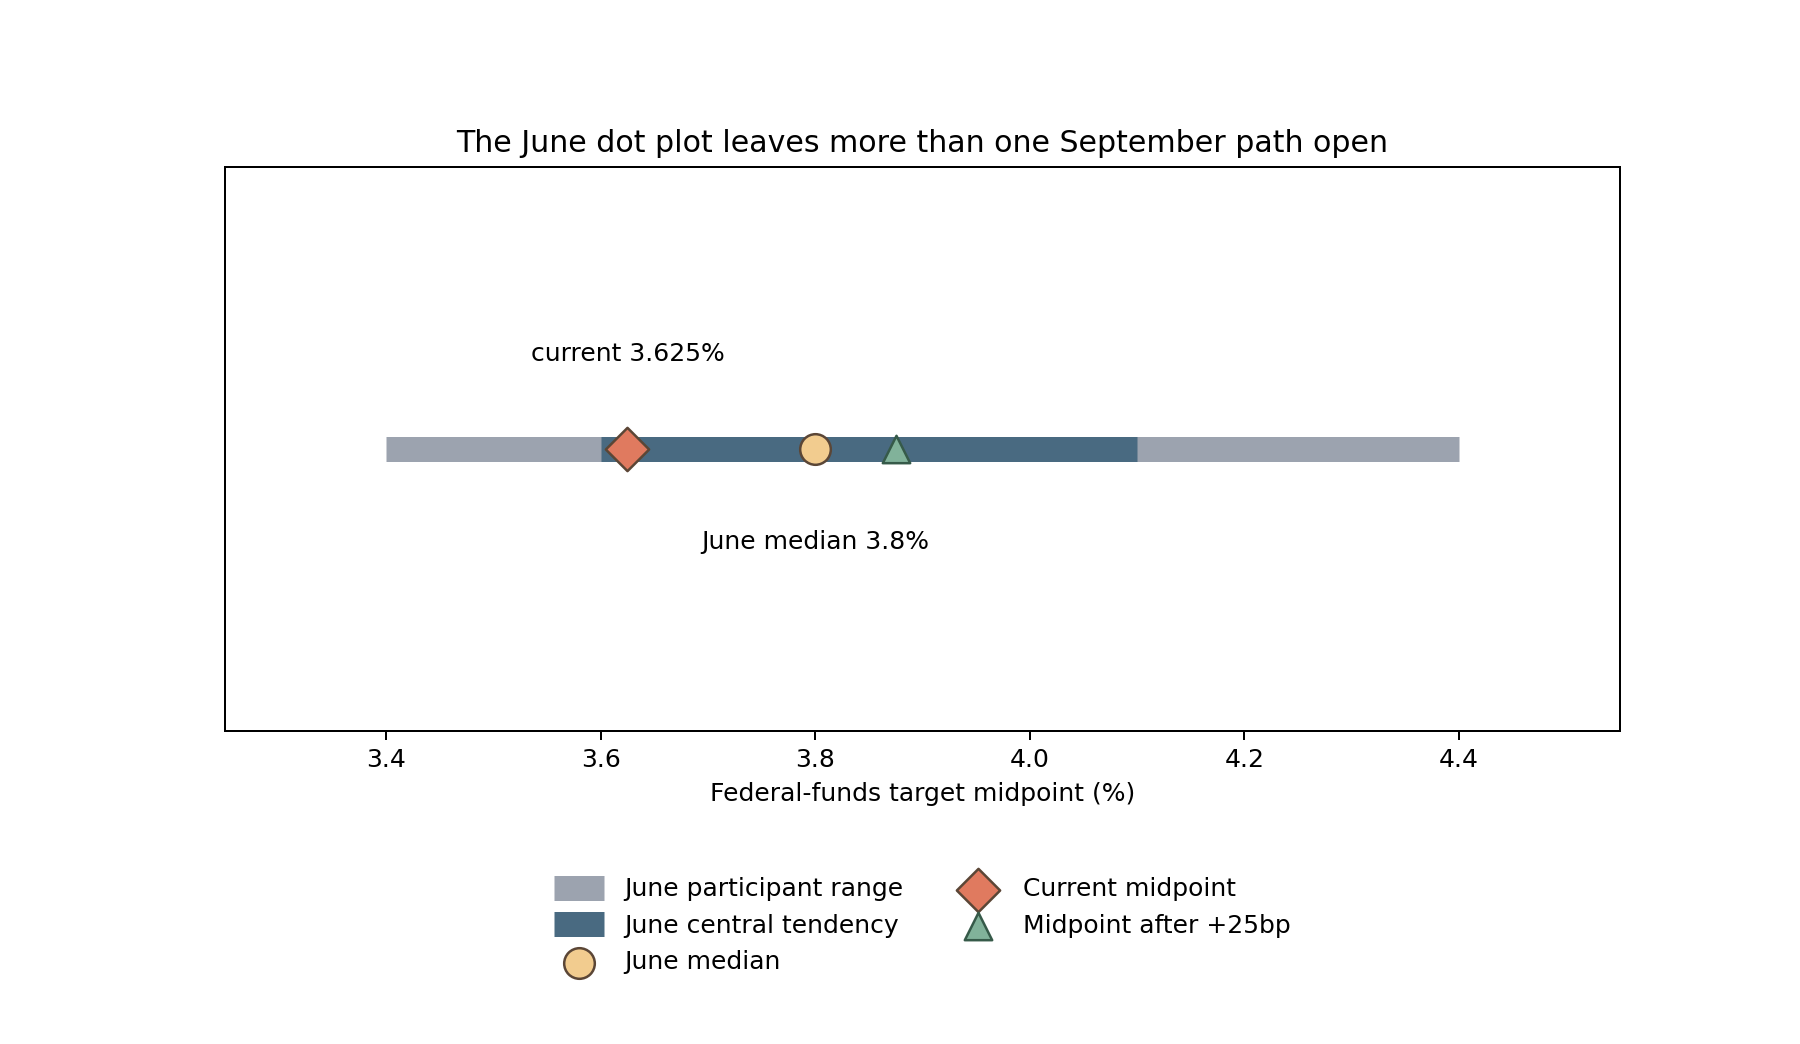
六月參與者對年底政策利率的完整範圍是 3.4% 至 4.4% ,中央區間是 3.6% 至 4.1% ,中位數是 3.8%。現行中點 3.625% 落在中央區間內;若升息一碼,中點會到 3.875%,也在中央區間內。
因此,3.8% 不能唯一對應某一次會議的動作。點陣圖只顯示每位參與者認為年底適當的位置,表格又把中位數四捨五入到一位小數。現行中點 3.625% 與升息一碼後的 3.875%,分別落在 3.8% 的兩側;只有參與者逐點資料與後續路徑才能區分。把 3.8% 讀成「Fed 已答應升息」會超過資料能承擔的強度。
七月真正改變的是票型
七月二十九日,FOMC 以 九比三 通過按兵不動。三位反對者都偏好升息一碼,占十二張票的 25% 。官方聲明同時寫到通膨仍高於 2% 目標,部分價格上漲來自能源等供給衝擊。
這個票型讓九月的焦點從單一利率數字移到分布。若九月仍維持 3.50% 至 3.75%,但偏鷹反對票增加,市場收到的訊息會和全票通過的按兵不動不同。若點陣圖中位數上移,還要看完整分布是否一起上移;只有少數高點把中位數推動,和多數人共同重估通膨,含義也不同。
九月十六日的核對表可以先寫好:
| 公布項目 | 回讀順序 | 不提前宣稱的事 |
|---|---|---|
| 利率決議 | 先看區間,再看票數與反對方向 | 目前資料不能證明會升息或維持 |
| 新點陣圖 | 看二〇二六年中位數、中央區間與完整範圍 | 中位數一格不等於全體共識 |
| 通膨預測 | 對照六月 PCE 3.6%、核心 3.3% | 七月單月資料不能取代第四季預測 |
| 記者會 | 對照聲明文字與新分布 | 語氣不能凌駕正式表格與投票紀錄 |
一週前能做的,是把未知留在表上
九月十一日的八月 CPI 會在 FOMC 前公布。BLS 已排定美東上午八點半發布。那份數據尚未出來,所以本文沒有填入任何實際值,也沒有把模型預估冒充官方答案。等 CPI 出來後,T-2 階段應重新對帳;今天的 T-7 截圖不能被拿去描述五天後的資訊狀態。
前一篇九月八日導讀已經處理 FOMC 決議日的歷史 VIX 分布與事件前三問,本篇不重做那條線。六月 T-7 前作比較 SOFR 期貨與點陣圖,本篇也不沿用那個框架;這次只量官方六月基準與最新官方資料之間的距離。
目前最硬的結論很窄:六月中位數仍能容納超過一條政策路徑,七月的三張偏鷹反對票則提高了票型的重要性。九月的新資訊要依序填回 CPI、利率區間、投票分布與點陣圖。順序先固定,公告後才不會追著價格替故事補理由。
本文不構成投資建議,也不預測九月十六日的決議。
資料與方法
- 會議時間與 SEP 標記:Federal Reserve FOMC calendar。
- 六月經濟預測:Federal Reserve June 2026 Summary of Economic Projections。
- 七月利率決議與票數:Federal Reserve July 29, 2026 FOMC statement。
- 八月就業:BLS Employment Situation, August 2026。
- 七月 PCE:BEA Personal Income and Outlays, July 2026。
- 七月 CPI 與下次發布時間:BLS Consumer Price Index, July 2026。
- 離線證據包:
storage/drafts/assets/event_fomc_20260916_t7/。source_snapshot.json凍結上述觀測,analysis.py不連網,重算evidence.json與兩張圖;負對照把政策利率改成不可能的 35%,驗證程式會拒收。