K1862:HAR-RV 一個月波動預測的誤差,平均偏誤不隨波動水位變號,隨水位變寬的是誤差分布
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
用 HAR-RV 預測未來一個月波動的人,常會想加一層修正:波動很高時把預測往下調,波動很低時往上調,理由是 HAR 的均值回歸可能修正過頭。這層修正值不值得加,取決於 HAR 的誤差是否真的隨預測當下的波動水位系統性變號。
一般讀者版〈HAR 波動預測的誤差往哪邊偏:六成交易日高估,平均誤差卻幾乎是零〉處理的是整體偏誤。這篇處理條件結構: 依預測當下的波動水位把樣本外日子分成五組,誤差的平均、中位數與寬度各自怎麼變。 結論是:平均偏誤沒有隨水位變號的證據,所以水位相依的點預測修正沒有依據;隨水位明顯變化的是誤差分布的寬度,這一層要處理的是預測區間,不是點預測。
設計
- 資料 :SPY 日收盤,1993-02-01 至 2026-09-11,共 8461 列,凍結為檔案,腳本不連網。
- 波動代理 :RV22_t 為過去二十二日日對數報酬平方和的年化平方根(年化百分比,下稱波動點);週、日成分以五日與一日視窗同法計算。
- 模型 :RV22_{t+22} = b0 + b1·RV1_t + b5·RV5_t + b22·RV22_t + e。
- 樣本外 :擴張視窗,每日重估;訓練集只含目標在預測日已完全實現的樣本對。評分期 2002-01-02 至 2026-08-11,共 6191 日。整體 RMSE 7.75、MAE 4.72 波動點。
- 分組 :依預測當下的 RV22 分五組。 切點事前可得 :第 i 個評分日的切點是它之前所有樣本外日子 RV22 的五分位數;樣本外前 500 日只累積歷史、不評分。
- 檢定 :五組虛擬變數迴歸配 Newey-West HAC(lag 44,對應目標重疊的二十二日窗);Q1 減 Q5 價差另以 moving-block bootstrap(區塊 66 日,2000 次)求 95% 區間;五組的單調性用 120 種排列枚舉的精確 Spearman 置換檢定。
- 登錄假設 :Q1 之後顯著低估、Q5 之後顯著高估,且條件均值沿五分位嚴格遞減。
誤差定義為已實現減預測,正值代表預測偏低。
結果一:平均偏誤不隨波動水位變號
| 分位 | 日數 | 當下 RV22 平均 | 平均預測 | 平均誤差 | NW t | 中位數誤差 | 負誤差占比 | p90 - p10 |
|---|---|---|---|---|---|---|---|---|
| Q1 最低 | 1895 | 8.8 | 11.0 | 0.19 | 0.51 | -0.91 | 59.6% | 9.6 |
| Q2 | 1304 | 11.6 | 13.0 | -0.54 | -1.44 | -1.46 | 61.7% | 10.4 |
| Q3 | 1203 | 15.1 | 15.4 | -0.25 | -0.30 | -1.91 | 65.8% | 12.6 |
| Q4 | 959 | 19.5 | 18.4 | 0.30 | 0.28 | -2.03 | 62.5% | 18.2 |
| Q5 最高 | 830 | 35.3 | 29.6 | -0.53 | -0.34 | -1.74 | 57.7% | 20.4 |
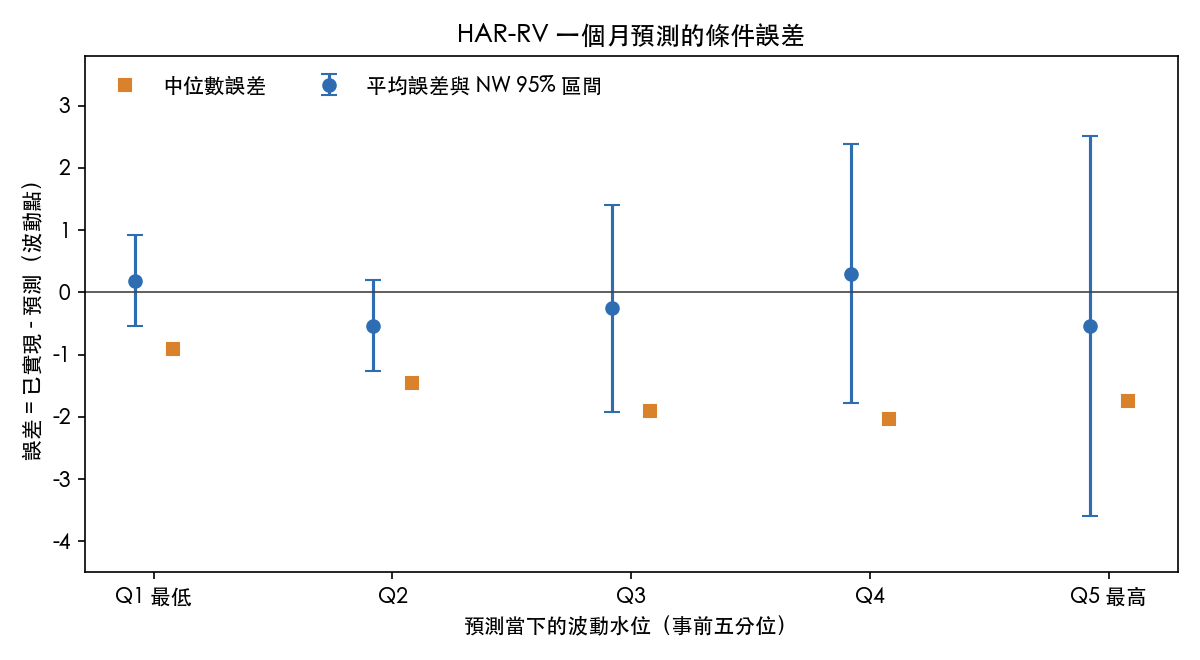
五組的平均誤差正負交錯,沒有一組的 NW t 絕對值超過 1.96。登錄的 Q1 減 Q5 價差為 0.72 波動點,NW t 0.45,block bootstrap 95% 區間 -2.57 至 3.49,跨過零。平均誤差沿分位的 Spearman rho 為 0.00。把誤差直接迴歸在預測當下的 RV22 上,每升高十個波動點誤差變化 -0.55,NW t -0.80。登錄假設不成立。
改用全部樣本外日子的分位數當切點(含預測日之後的資訊,只作對照)重跑,價差 0.55、NW t 0.45,結論相同。
這個結果的意思是:在這個設計下,沒有證據支持依波動水位做點預測修正。未拒絕不等於偏誤在各水位完全相同;本實驗沒有做等價檢定。
五組日數由 1895 遞減到 830,是事前切點的後果:每天的切點只用它之前的樣本外資料,切點隨時間移動,各組日數不會相等。
結果二:隨水位變寬的是誤差分布
以下三項跨分位檢定是事後增補的探索性檢定,不屬於登錄假設。
| 檢定 | 統計量 | 結果 |
|---|---|---|
| Q1 - Q5 平均誤差價差(登錄假設) | 0.72 波動點,NW t 0.45 | bootstrap 區間 -2.57 至 3.49 |
| 平均誤差沿分位的 Spearman | rho 0.00 | 置換 p 1.00 |
| 負誤差占比五組相等 | chi2 1.54 | p 0.820 |
| 中位數誤差五組相等 | chi2 3.18 | p 0.528 |
| 誤差寬度五組相等 | chi2 8.12 | p 0.087,Holm 0.262 |
| 誤差寬度 Q5 - Q1 | 10.8 波動點 | bootstrap 區間 5.5 至 22.3 |
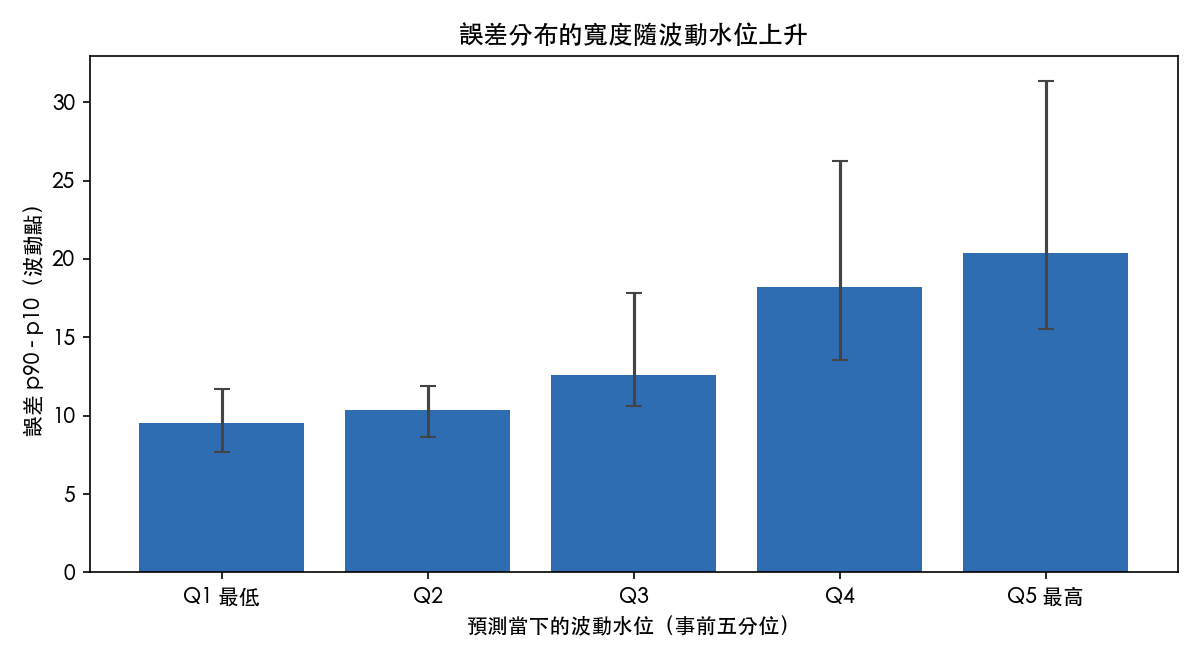
誤差的第九十與第十百分位之差,從最低分位的 9.6 波動點逐組升到最高分位的 20.4,五組嚴格遞增。最高與最低分位的寬度差為 10.8 波動點,bootstrap 95% 區間 5.5 至 22.3,不含零。五組寬度相等的 omnibus 檢定 p 為 0.087,三項相等檢定做 Holm 調整後為 0.262,未達 5% 水準。證據強度是:兩端的差距明確,五組整體相等的檢定未拒絕。
負誤差占比與中位數誤差的五組相等檢定都未拒絕(p 為 0.820 與 0.528)。 水位改變的是誤差的離散程度,不是誤差的中心。
結果三:平均誤差接近零,中位數卻在零之下
整個評分期,平均誤差為 -0.13 波動點,NW t -0.32;中位數誤差為 -1.36,block bootstrap 95% 區間 -1.74 至 -0.99,不含零;負誤差日占 61.4%。預測偏高的日子較多,但預測偏低時偏得較遠:高估日平均高估 3.95 波動點,低估日平均低估 5.96 波動點(描述統計,未做檢定)。
HAR 以最小平方法估計,目標是條件均值,平均誤差接近零符合它的設計。誤差分布右偏,於是中位數落在零之下。對使用者的意義在於損失函數:以平方損失評估,這組預測沒有需要修正的整體偏誤;若在意的是「多數日子會不會高估」,中位數顯示有一個大致均勻的下偏。本實驗沒有檢驗把預測整體下移之後,樣本外的絕對損失是否改善。
對預測流程的意義
依波動水位調整 HAR 的點預測,這份資料沒有提供依據;登錄的過度修正假設在事前切點與全樣本切點下都不成立。波動水位高時真正需要調整的是不確定性:最高分位的誤差寬度約是最低分位的兩倍,用固定寬度的預測區間會在高波動時期低估風險。這一點的正式檢定還需要以預測區間覆蓋率為目標的設計。
限制
- 波動代理來自日報酬平方,不是日內資料的已實現變異;RV22 本身的量測誤差會同時進入預測與目標。
- 單一資產、單一模型規格。HAR 的重估頻率與視窗長度不在本實驗範圍內。
- 目標是重疊的二十二日窗,相鄰評分日高度相關;Newey-West lag 與 block 長度已依此設定,有效樣本數仍遠小於評分日數。
- 跨分位的三項相等檢定與誤差寬度分析屬探索性,事後增補,不是登錄假設的一部分。
- 五組的 Spearman 檢定只有 120 種排列,置換 p 只能取離散值。
資料與復現
- 實驗:K1862,非作者審查 PASS。
- 凍結輸入、程式與結果檔都在
experiments/k1862/;數字取自k1862_results.json的具名鍵。 - 本文的表格與圖由
storage/drafts/k1862_research_charts.py從同一份結果檔直接產生。