同一個訊號在六個亞洲市場都賺得到,換成美國掛牌的同款基金就歸零
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
亞洲的交易日開始時,美國已經收盤了。這句話聽起來像廢話,但它是一整組結果的來源。
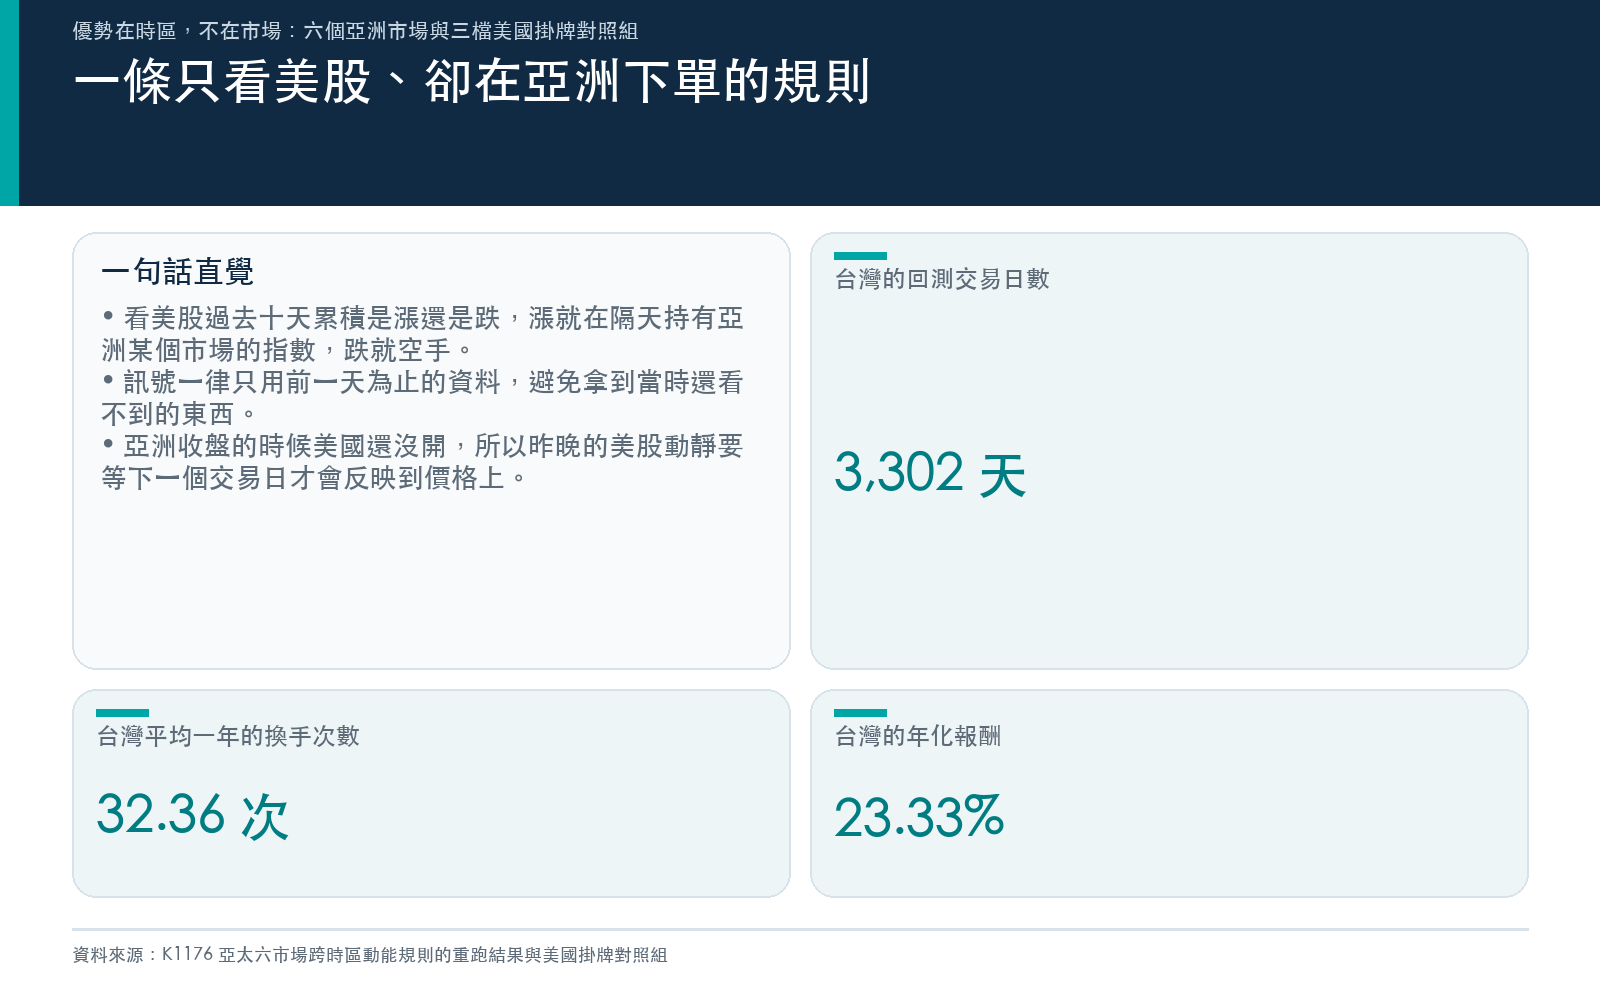
我們拿一條極簡單的規則做了十四年的回測:看美股過去十天累積漲還是跌,漲就在隔天持有亞洲某個市場的指數,跌就空手。訊號一律用前一天為止的資料算,不用當天的,避免拿到當時還看不到的東西。每換一次手扣掉 0.00186 的交易成本。
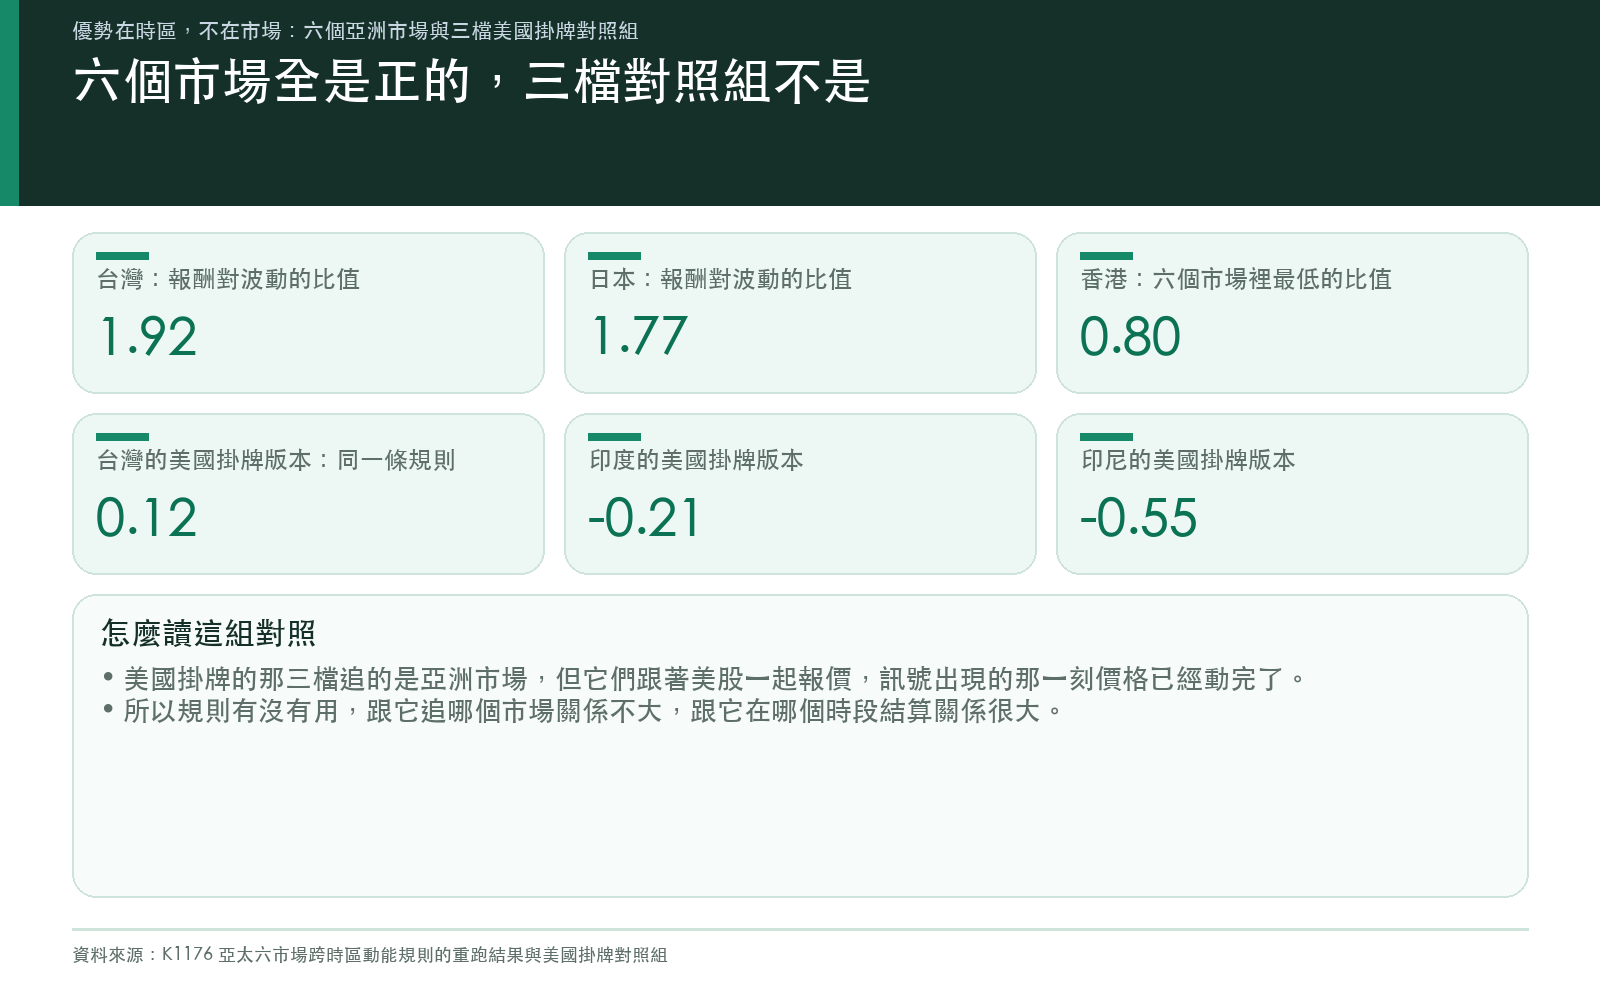
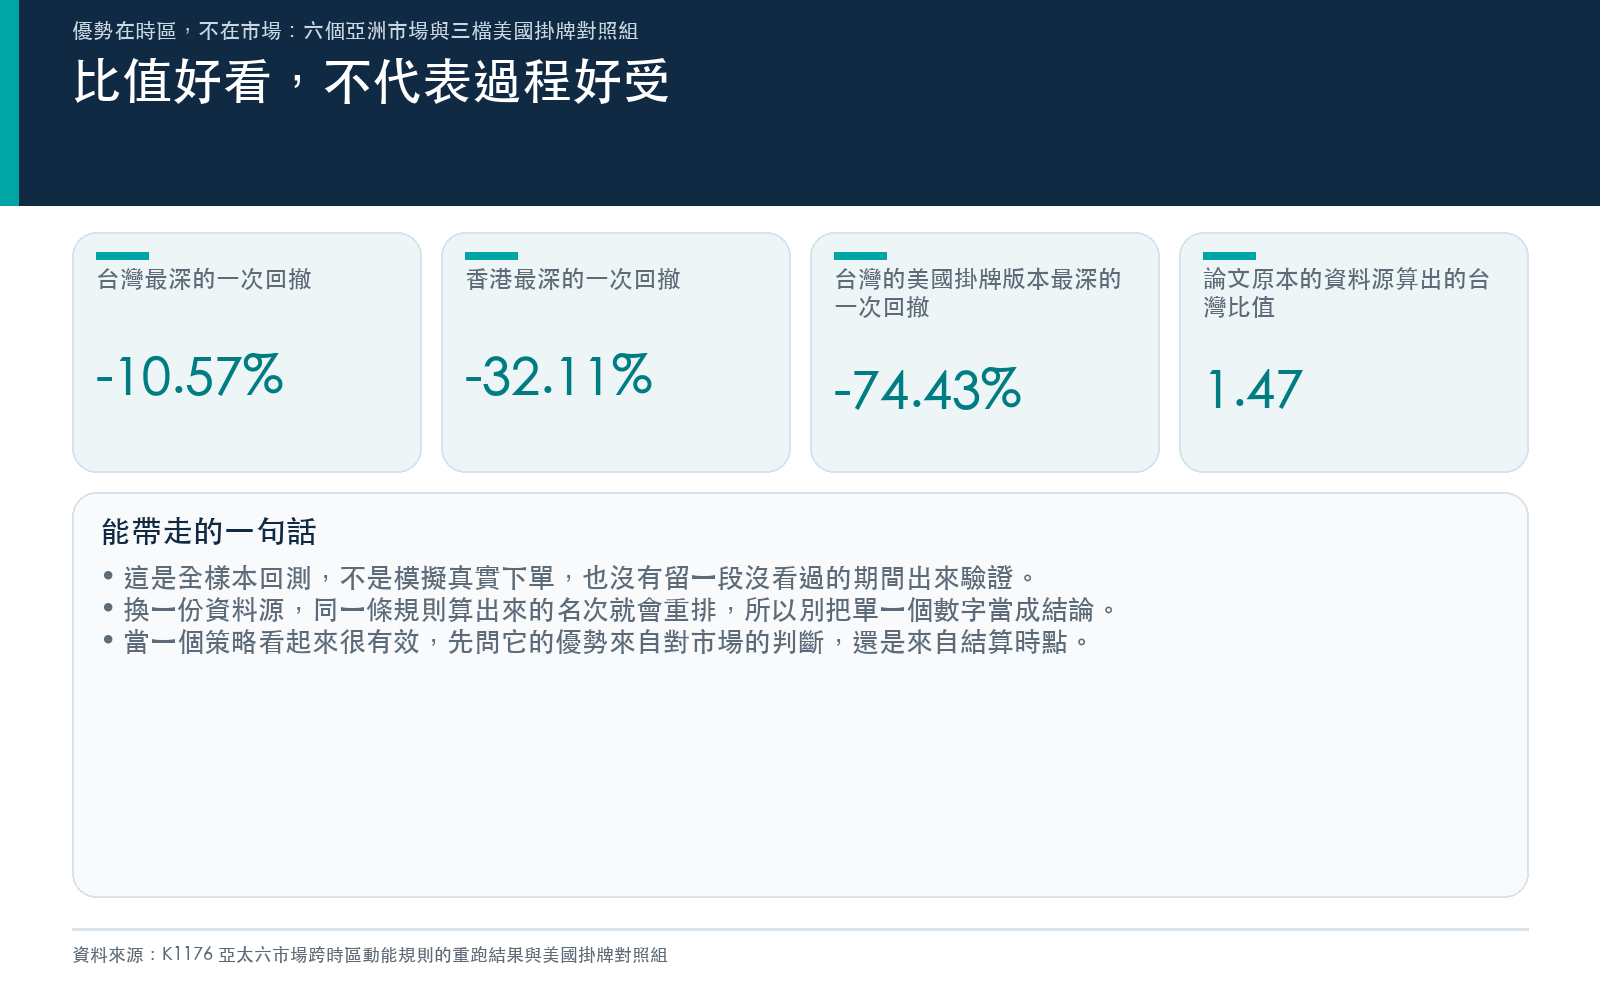
六個市場的結果都是正的。以台灣為例,年化報酬 23.33%、年化波動 12.18%,報酬對波動的比值 1.92,過程中最深的一次回撤是 -10.57%,平均一年換手 32.36 次,樣本有 3302 個交易日。其他五個市場的報酬波動比依序是日本 1.77、韓國 1.37、新加坡 1.34、澳洲 1.13、香港 0.80。
| 市場 | 報酬對波動的比值 | 最深回撤 |
|---|---|---|
| 台灣 | 1.92 | -10.57% |
| 日本 | 1.77 | -15.35% |
| 韓國 | 1.37 | -15.41% |
| 新加坡 | 1.34 | -8.80% |
| 澳洲 | 1.13 | -11.37% |
| 香港 | 0.80 | -32.11% |
到這裡為止,這看起來就是一個「亞洲市場會跟著美國走」的老故事。真正有意思的是我們接下來拿去對照的三檔基金。
把市場搬到美國,優勢就消失了
第一檔對照組是在美國掛牌、追蹤台灣股市的那檔 ETF。它的成分股跟台灣本地那檔幾乎是同一批公司,差別只有一個:它在美國的交易時段報價。
同一條規則、同一段期間、同樣 3520 個交易日,比值從 1.92 掉到 0.12,最深回撤 -74.43%。這不是「效果變弱」,這是沒有效果。
再看兩個亞洲鄰居。印度的報酬波動比是 -0.21,印尼是 -0.55,兩個都是負的。這兩檔也都在美國掛牌。
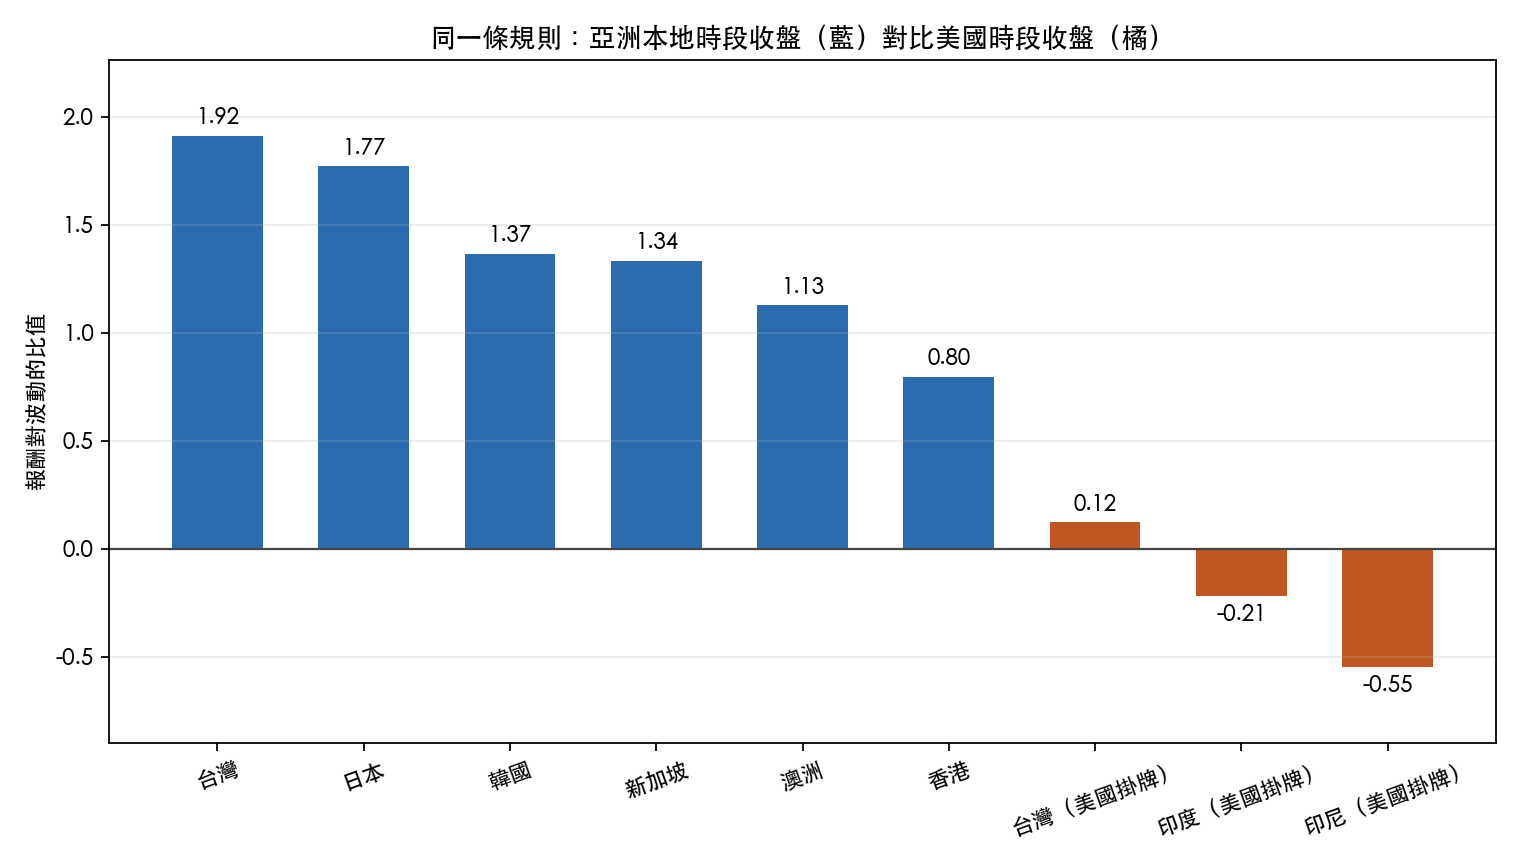
三檔對照組指向同一件事:規則有沒有用,跟它追的是哪個市場關係不大,跟它在哪個時段結算關係很大。台灣的公司在台北收盤,價格就凍在那裡,要等下一個交易日才會反映美股昨晚的動靜;同一批公司的美國掛牌版本則是跟著美股一起跳,訊號出現的那一刻價格已經動完了。你看到的不是預測力,是時差。
還有一個細節值得留意。那檔美國掛牌的台灣 ETF,如果改成用開盤價進出而不是收盤價進出,比值回到 1.09。同一檔基金、同一個訊號,只因為換了計價的時點,結論就翻過來,這正好說明前面那些數字量的是什麼。
這條規則不能照著做的三個理由
第一,這是全樣本回測,不是模擬真實下單。十四年的資料從頭到尾用同一套設定算完,沒有留一段沒看過的期間出來驗證。回測比值 1.92 的東西,實際做起來通常不是這個數字。
第二,數字對資料來源很敏感。同一條規則、同一段期間,論文原本用的資料源算出來台灣的報酬波動比是 1.47,我們用公開的日線資料重算是 1.92,差了將近三成。其中一部分能追到具體原因:台灣那檔 ETF 在二〇一四年初做過一次分割,公開資料源沒有把分割前的價格往回調整,那一天會憑空出現一筆巨大的假跌幅,不處理掉整個結果就毀了。我們處理了,但剩下的差距只能歸給資料商之間的處理差異。這不是可以忽略的細節:同一張表換一份資料,六個市場的強弱順序就會重排。
第三,平均值蓋住了痛苦。
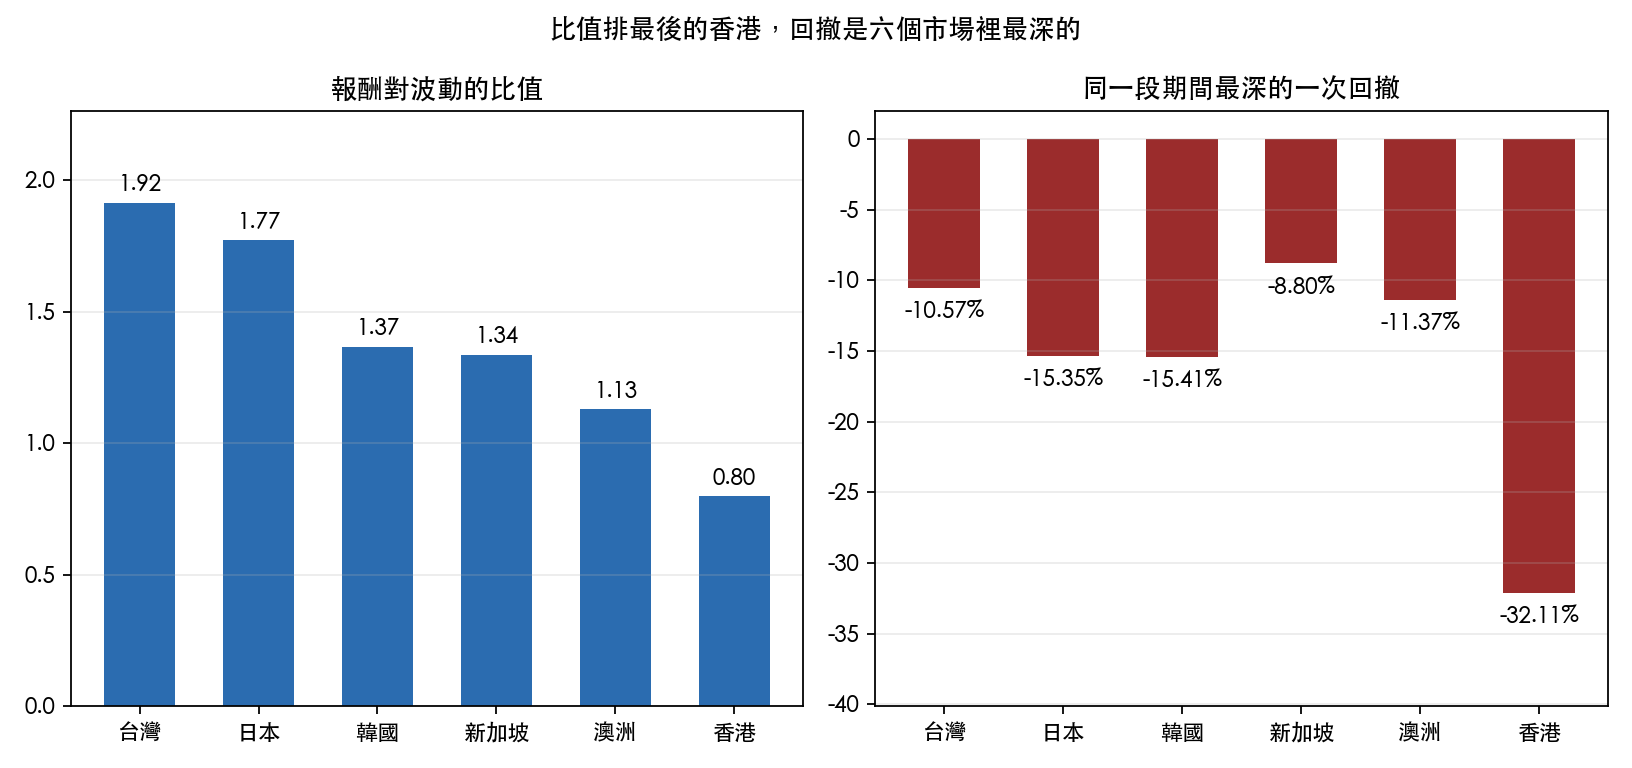
香港的比值 0.80 看起來還行,但它的最深回撤是 -32.11%。一年換手三十幾次、要連續做十四年、中間要吃得下三成的虧損,這件事對絕大多數人不成立。
可以帶走的一句話
當一個策略看起來很有效,先問它的優勢是來自對市場的判斷,還是來自結算時點。這篇的三檔對照組就是為了回答這個問題而放進去的,如果沒有它們,前面那六個正數看起來會像是一個很厲害的發現。
判斷一件事有沒有用,最省力的方法是先找一個地方,如果我的解釋成立,那裡就應該失效,然後去看它有沒有真的失效。多跑幾組統計回答不了這個問題,找對照組可以。
資料與方法 :六個亞太市場的指數日線,二〇一二年初至二〇二五年底,資料源為 yfinance 日線調整後價格。訊號為美股指數過去十日的累積報酬,落後一期,無前視。對照組為三檔在美國掛牌的區域 ETF。分割日已排除。交易成本每次調整 0.00186。全樣本回測,未做樣本外切分,不構成投資建議。
懶人包圖組