恐慌指數幫全天候組合調部位:夏普比升了,年化報酬卻被砍掉一截
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
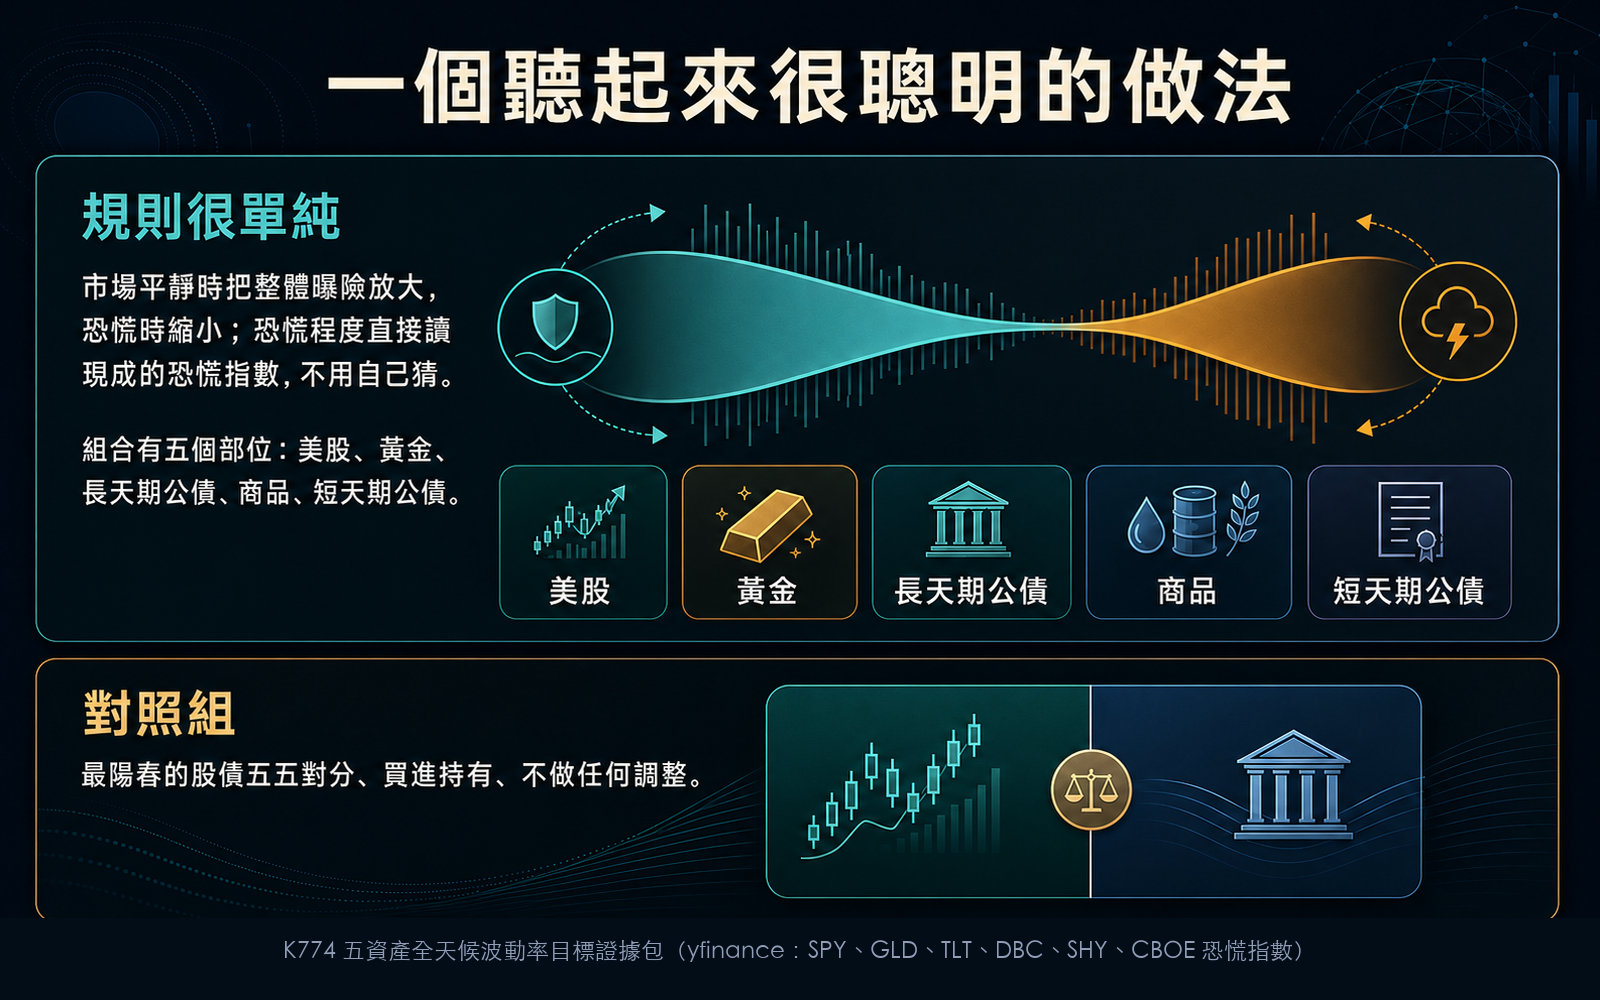
有個聽起來很聰明的做法:市場平靜的時候多買一點,恐慌的時候少買一點。恐慌程度就用 VIX 這種現成的恐慌指數來量,不用自己猜。
這件事我們測完了,用五種資產、將近二十年的資料。結論分成兩半,兩半都得講。
測了什麼
一個全天候型的組合,五個部位:美股(SPY)、黃金(GLD)、長天期公債(TLT)、商品(DBC)、短天期公債(SHY)。
規則很單純:恐慌指數高的時候把整體曝險縮小,低的時候放大,縮放的目標是讓組合的波動維持在固定水位。對照組是最陽春的五五對分股債買進持有。
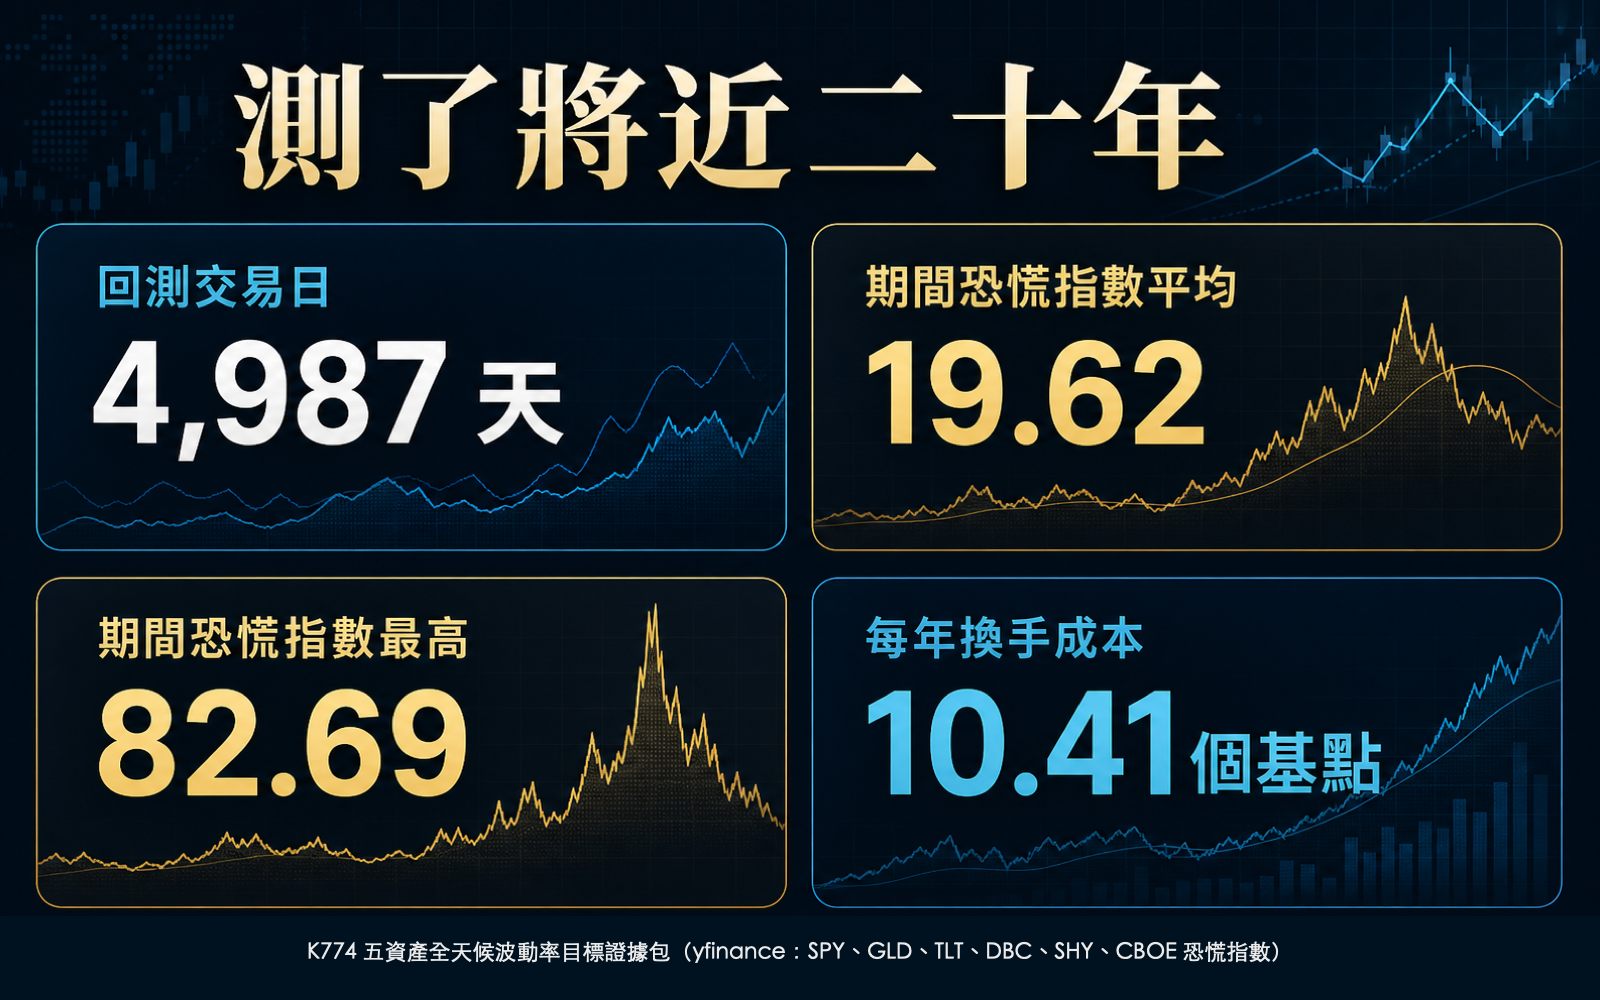
回測期間是 2006-06-01 到 2026-03-30,共 4,987 個交易日,將近二十年。這段期間的恐慌指數平均 19.62、中位數 17.26、最高衝到 82.69。換手成本每年約 10.41 個基點,已經扣掉了。
金融海嘯、歐債、2020 年三月、2022 年升息,該遇到的它都遇到了。
好消息:它真的讓你睡得著
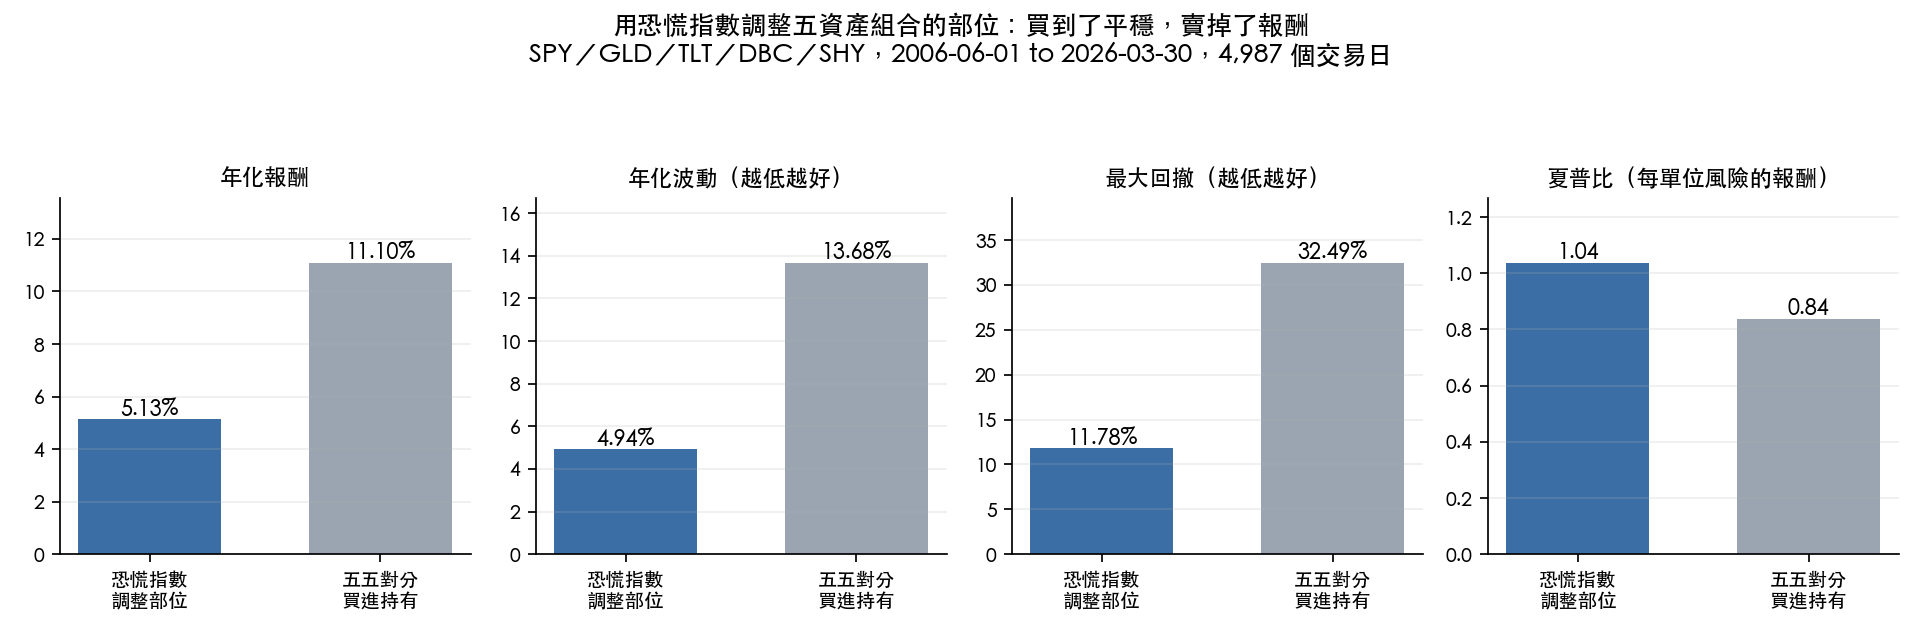
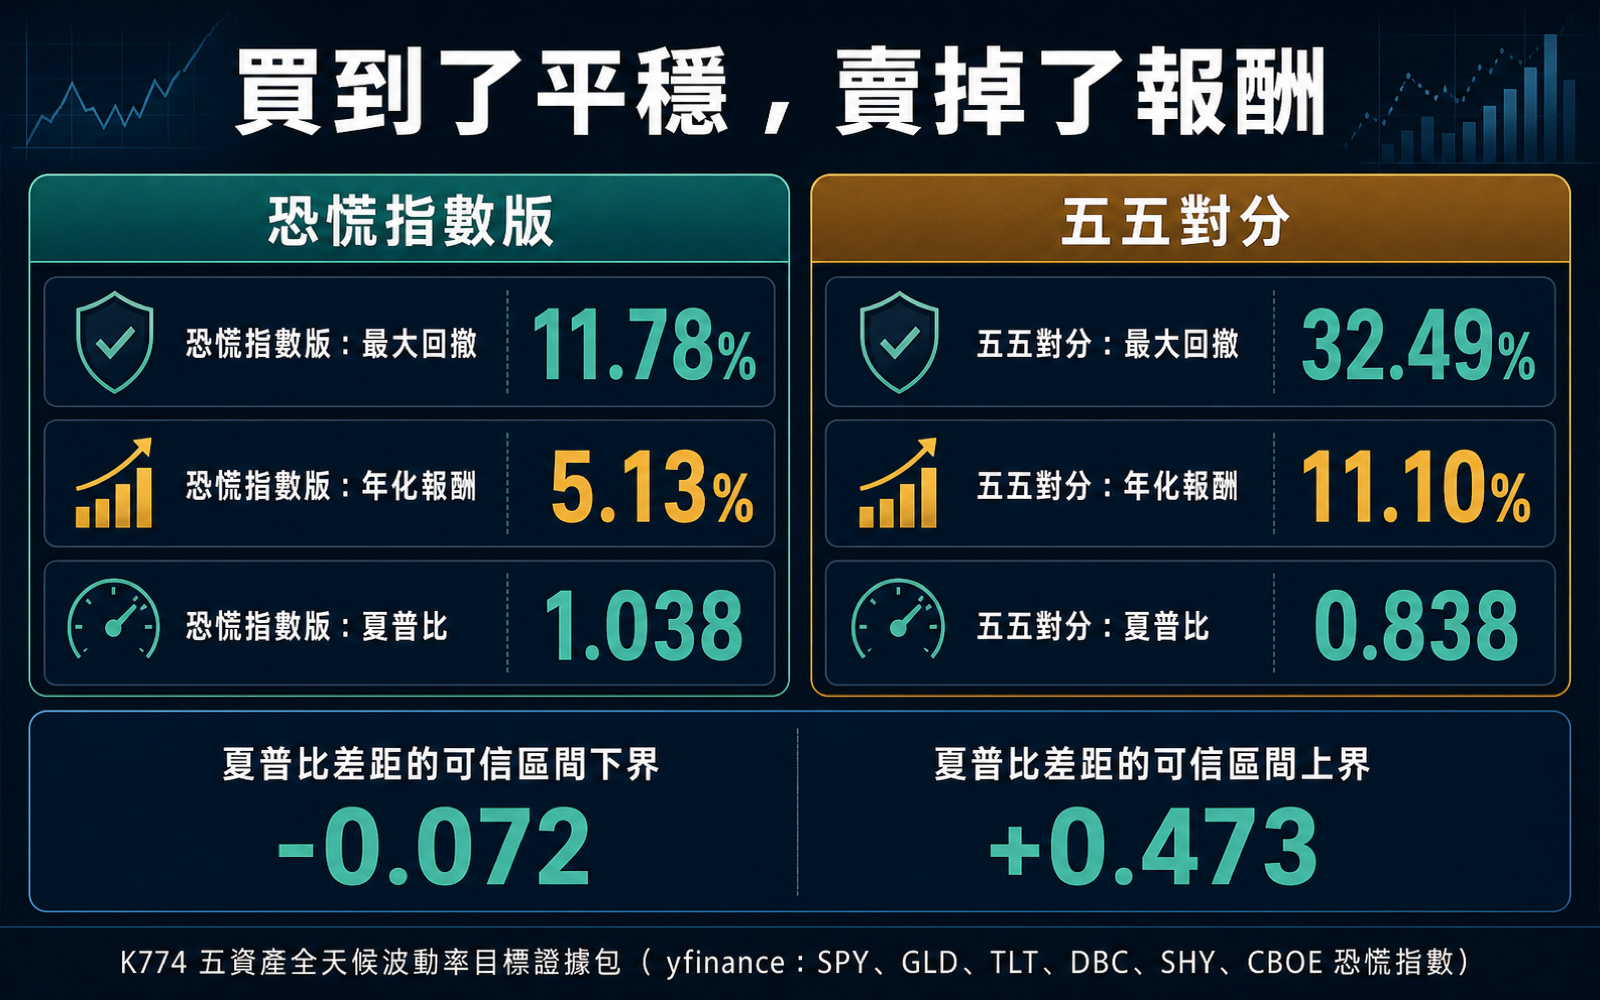
| 恐慌指數調整部位 | 五五對分買進持有 | |
|---|---|---|
| 年化報酬 | 5.13% | 11.10% |
| 年化波動 | 4.94% | 13.68% |
| 最大回撤 | -11.78% | -32.49% |
| 夏普比 | 1.038 | 0.838 |
最大回撤那一行是這份實驗最紮實的收穫: -32.49% 變成 -11.78%,砍掉超過三分之二 。三成二的帳面虧損是很多人會在最低點賣掉的水位,一成一不是。
波動也從 13.68% 降到 4.94%。夏普比(每承擔一單位風險換到的報酬)從 0.838 升到 1.038。
看到這裡,這個策略像是免費的午餐。
壞消息:報酬少了一半,而且「贏」還沒被證明
先看代價。年化報酬 11.10% 變成 5.13%。以將近二十年複利計算,這不是小數點後的差別,是最終資產的兩倍差距。
再看更關鍵的一件事:那個 0.2 的夏普優勢,站不站得住?
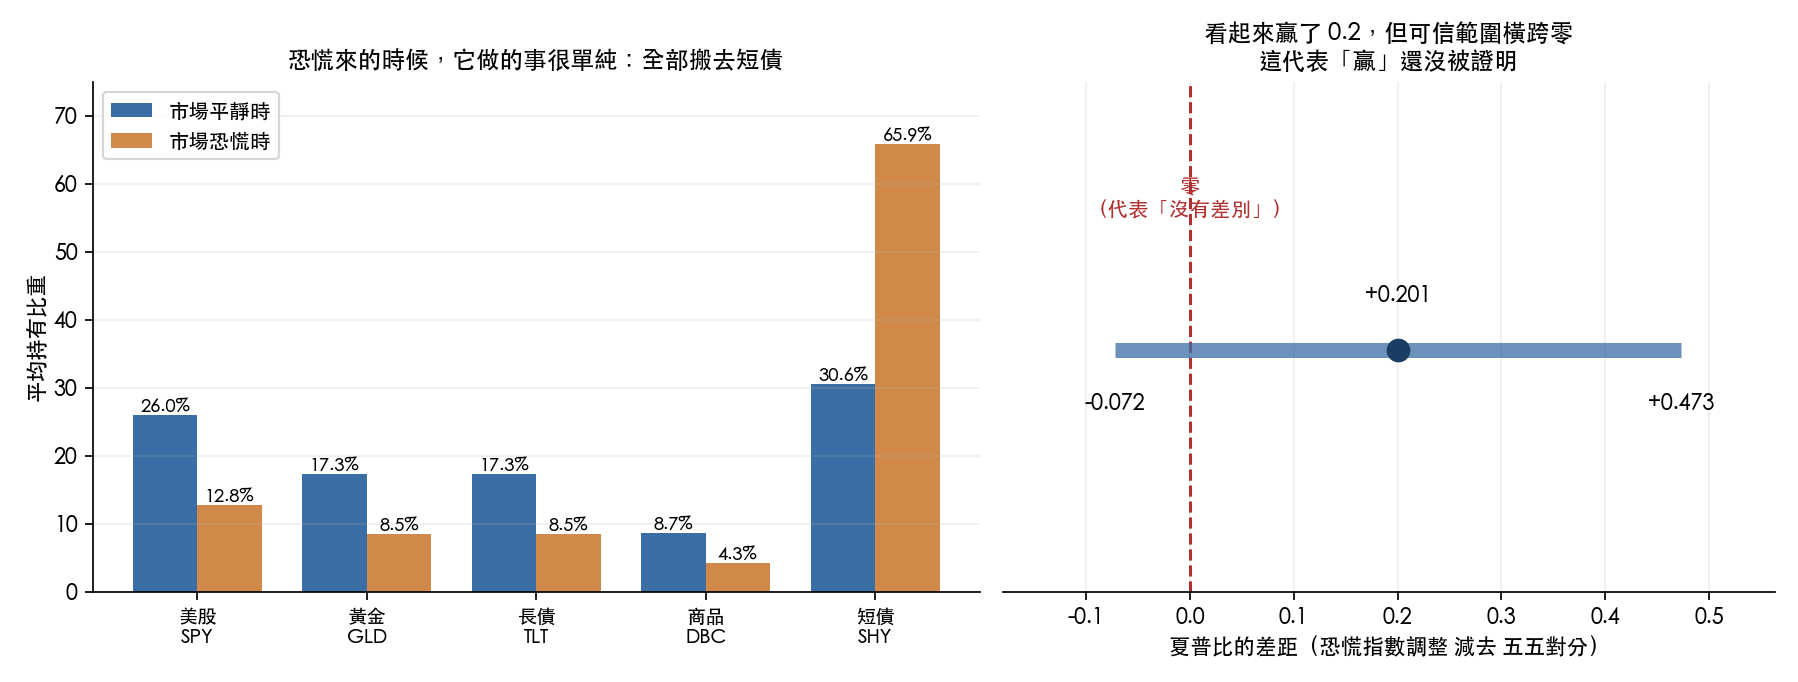
我們用重抽樣模擬算了這個差距的 95% 可信區間: [-0.073, +0.473] 。
這個區間 橫跨零 。白話說:以這將近二十年的資料量,我們沒辦法排除「兩者其實一樣好、看到的 0.2 只是運氣」這個可能性。另一個獨立的預測比較檢定給的統計強度是 -2.797,學界慣用的嚴格門檻是 3.0,也沒過。
還有一個更難看的切法。五個資產裡有一個上市時間比較晚,如果堅持用所有資產都存在的共同起點重算,只剩 811 個交易日,四個受測組合 沒有一個 贏過五五對分。五五對分在那段期間的夏普比是 1.856,恐慌指數版是 1.724。
近二十年的完整樣本說它略勝,最近三年多的共同樣本說它略輸,兩邊都不顯著。這就是這份資料能給的全部答案。
它到底在做什麼
上面右圖那張是它的行為拆解,看完會發現這個策略沒什麼玄機。
市場平靜的時候,平均持股 26.0%、短債 30.6%。市場恐慌的時候,持股掉到 12.8%,短債衝到 65.9%。
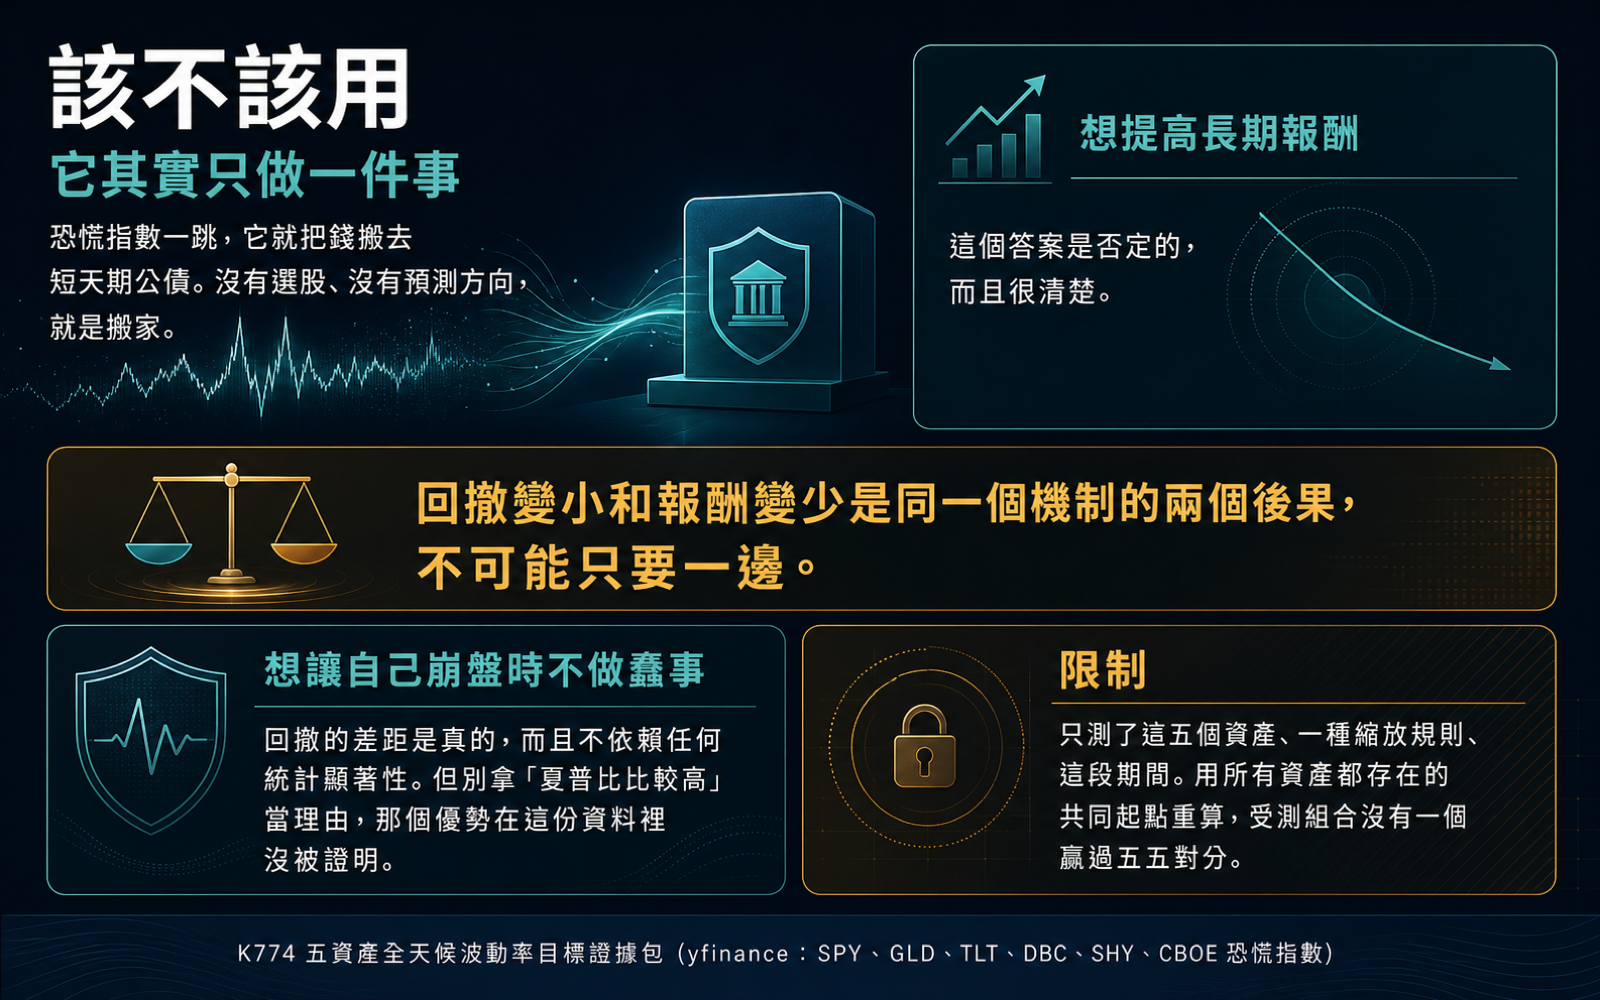
恐慌指數一跳,它就把錢搬去短債。 沒有選股、沒有預測方向,就是搬家。
這解釋了前面所有數字。回撤砍掉三分之二,是因為崩盤時它大半的錢在短債。
報酬少一半,也是同一個原因:反彈時它大半的錢還在短債。
同一個機制,兩個後果,不可能只要一邊。
所以該不該用
如果你的問題是「怎麼提高長期報酬」,這個答案是否定的,而且很清楚。
如果你的問題是「怎麼讓自己在崩盤時不做蠢事」,那 -11.78% 對 -32.49% 的差距是真的,而且不依賴任何統計顯著性,最大回撤是實際跌出來的,不是檢定出來的。
願不願意用一半報酬換這個,是個人選擇,研究替你回答不了。
但有一件事研究可以說清楚: 不要用「夏普比比較高」當理由 。那個優勢在這份資料裡沒被證明。真正被證明的只有回撤變小,而回撤變小的代價已經明碼標在報酬那一欄。
這份實驗沒有回答的
它只測了這五個資產、這一種縮放規則、這將近二十年。換一組資產、換個縮放公式、換個波動目標水位,結論可能不同。
我們對縮放參數做過敏感度測試,最壞情況下表現只掉 4.4%,算穩健。但那只涵蓋參數的變動,沒涵蓋規則的變動。
「不顯著」也不等於「無效」。它等於這份資料還不夠下判斷。要把 [-0.073, +0.473] 這個區間收窄到排除零,需要的不是更好的說法,是更多的資料或更強的效果。
資料來源:yfinance(SPY、GLD、TLT、DBC、SHY、^VIX)。完整設定、子期間拆解與敏感度測試見實驗紀錄 K774。
懶人包圖組