就業少了兩萬三,美股反而上漲:壞消息要先過三張收據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
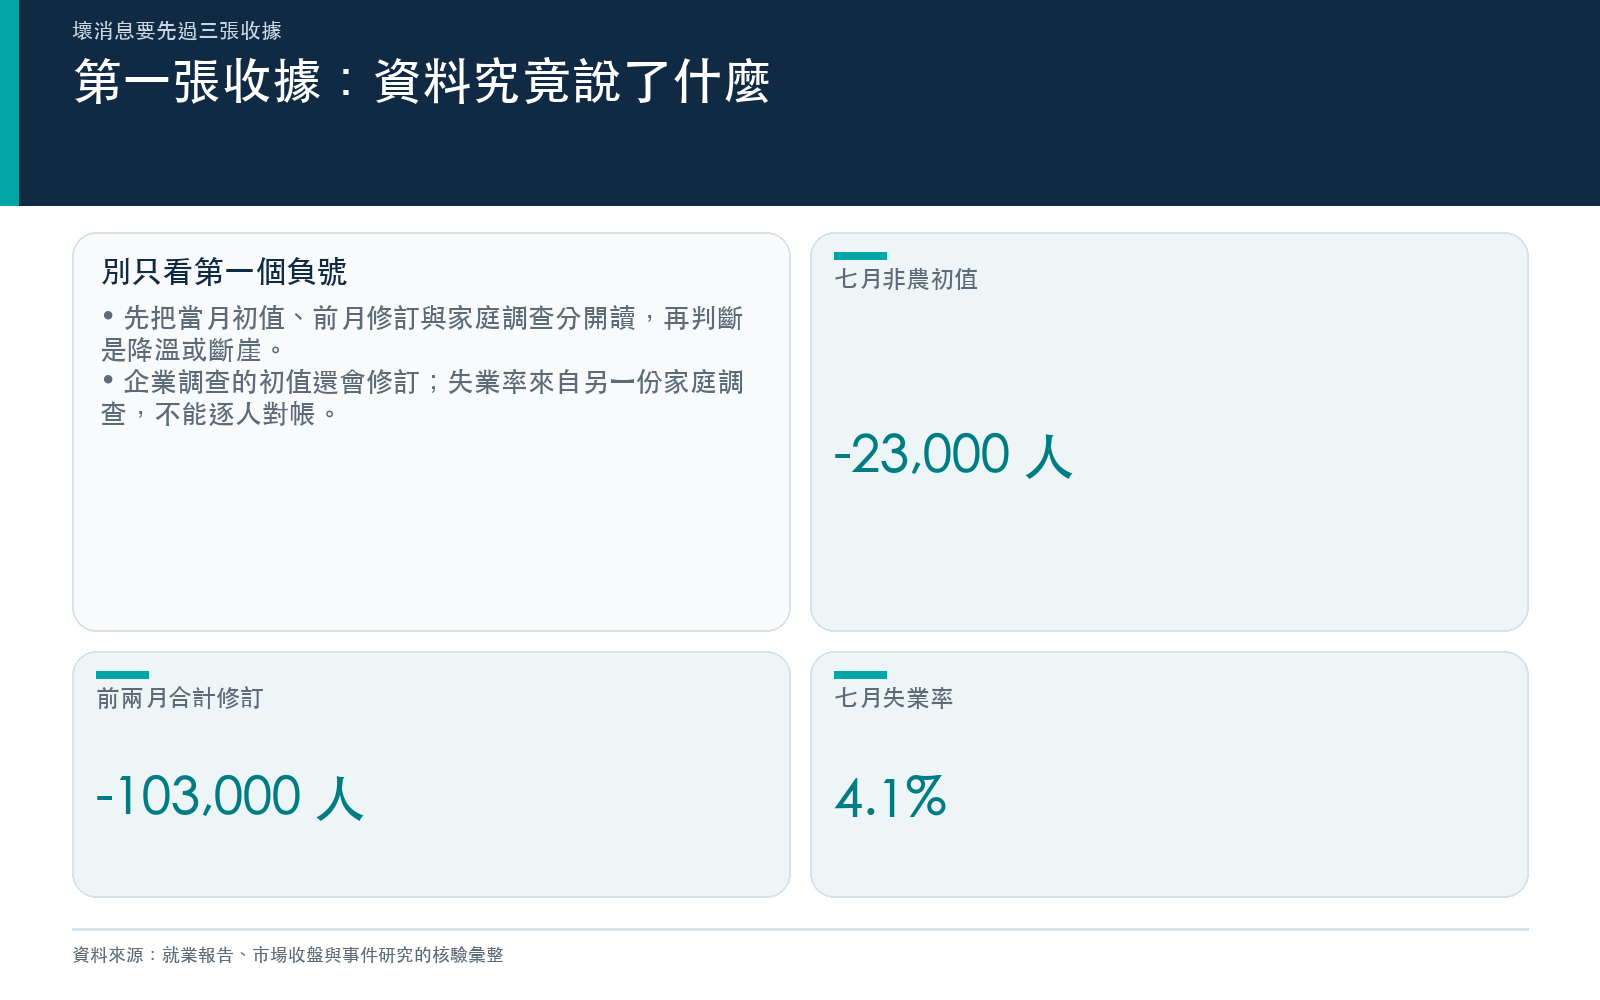
美國 7 月就業報告在 8 月 7 日早上公布,第一眼很難看:非農就業人數減少 2.3 萬。市場原先等的是增加,拿到的卻是負數。更刺眼的是修訂,5 月從增加 12.9 萬下修到 6.3 萬,6 月從增加 5.7 萬下修到 2 萬,兩個月合計少了 10.3 萬份工作。
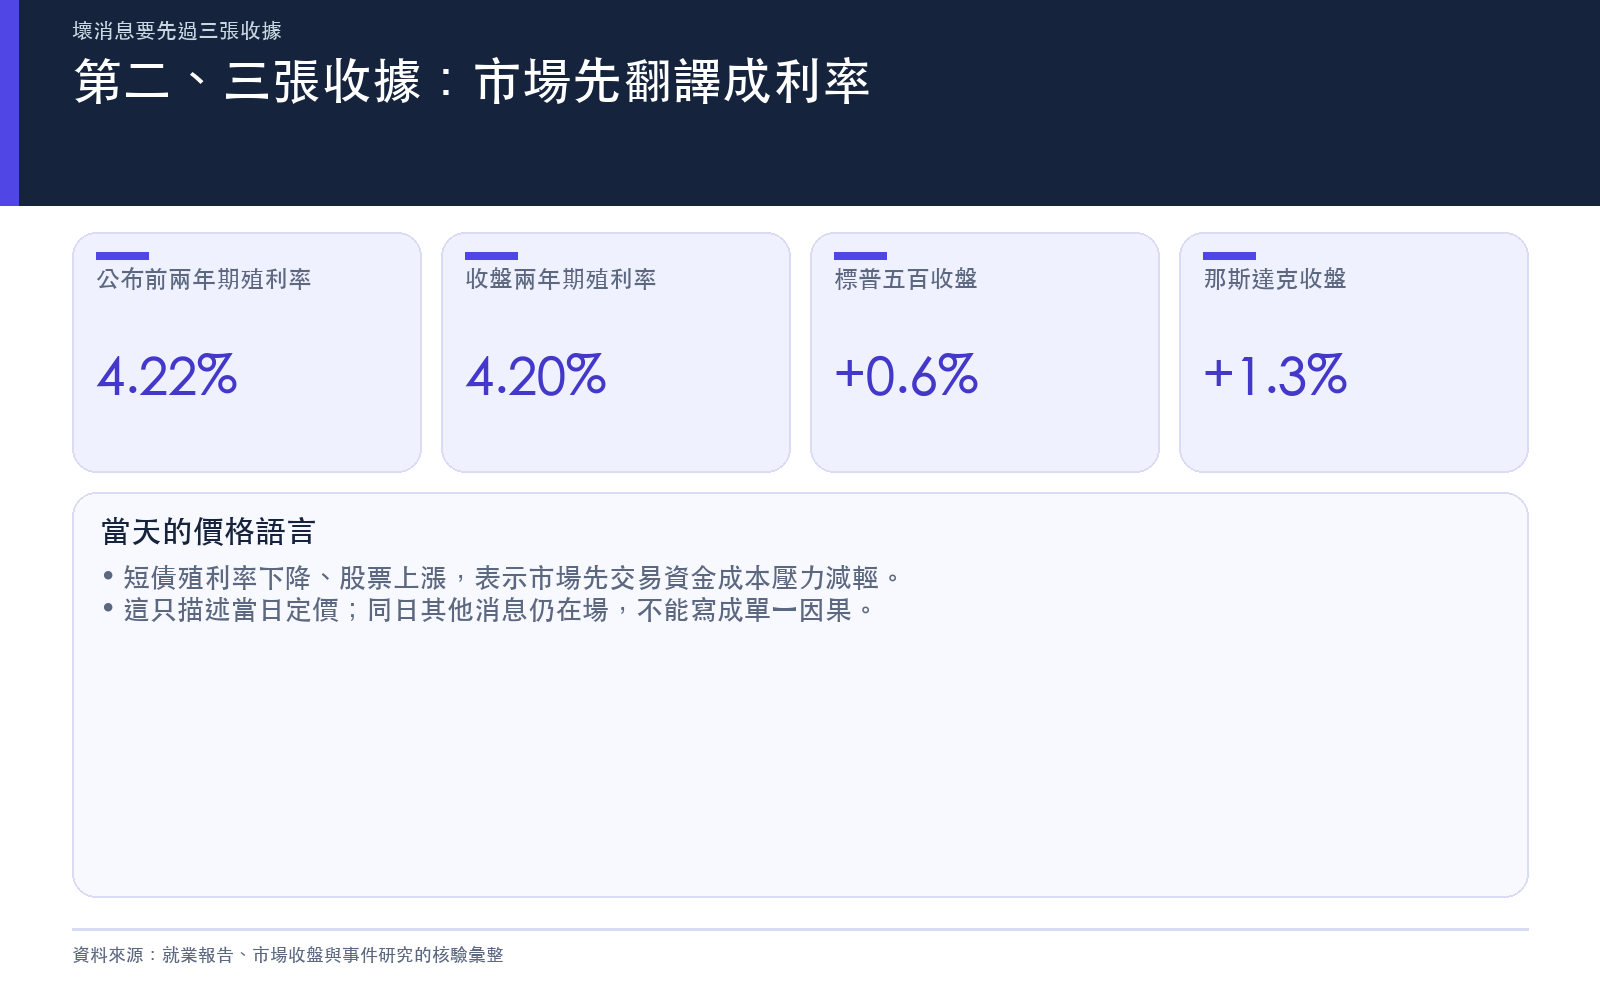
收盤結果卻走向另一邊。S&P 500 上漲 0.6%,Nasdaq 上漲 1.3%;兩年期美債殖利率從報告前的 4.22% 降到 4.20%,十年期也從 4.67% 降到 4.64%。當天的價格語言很清楚:交易員先買進「聯準會比較不急著升息」這一條,再慢慢消化就業降溫。美國勞工統計局的原始報告提供就業數字;8 月 7 日市場收盤紀錄提供股票與殖利率變化。
這種「壞消息、好行情」最容易把人逼進兩個錯誤答案。第一個是把股市上漲解讀成經濟沒事;第二個是認定往後只要就業弱,股票都會漲。兩個答案都超過證據。當天還有企業財報、油價與地緣政治消息,收盤只能告訴我們市場那一刻先交易哪條路徑,不能替未來幾個月蓋章。
先拿出「壞消息三張收據」
碰到就業、通膨、聯準會決議這類大日子,我會把同一則新聞拆成三張收據。順序很重要,因為每一張回答不同問題。
- 資料收據 :headline 有多大?前月修了多少?失業率、工時、薪資是否同方向?
- 政策收據 :兩年期殖利率怎麼動?市場把資料翻譯成升息、降息,還是繼續觀望?
- 價格收據 :股票、債券與波動率最後交易哪一條路徑?這是一天的定價,還是一段可重複的規律?
三張一起看,會把「數字差,所以股票該跌」這種單線推理拆掉。它也會提醒你,市場反應和經濟判斷可以暫時往不同方向走。壞消息可能降低利率壓力,同時削弱未來需求;前者在今天占上風,不等於後者消失。
第一張收據:2.3 萬很醒目,統計上仍要留白
7 月 payroll 減少 2.3 萬,失業率卻從 4.2%降到 4.1%。兩個數字來自不同調查:payroll、薪資與工時來自企業端調查,失業率來自家庭調查,不能把兩張表硬湊成逐人對帳。企業端初值還會再修兩次;這一次最大的訊息,反而是 5、6 月合計下修 10.3 萬,顯示近三個月的路徑比先前看到的冷。BLS 表 A與表 B把兩種調查分開列示。
也別把 -2.3 萬寫成已確認的就業崩落。BLS 說企業端月變動要到約 12.2 萬,才跨過它採用的統計顯著門檻,因此官方措辭是「變化不大」。同一份報告裡,私人部門平均時薪年增 3.2%,平均工時維持 34.3 小時。這些細節沒有把弱報告洗白,只是替結論加上邊界:我們看見降溫和大幅修訂,尚未拿到一個月就能證明斷崖的證據。BLS FAQ列出抽樣誤差與修訂規則。
第一張收據的操作很簡單:先記「初值 -2.3 萬、前兩月 -10.3 萬修訂、失業率 4.1%、薪資年增 3.2%、工時 34.3 小時」。只轉貼第一個數字,等於拿收銀台總額猜整張明細。
第二張收據:債市先把工作變少翻成利率壓力變小
兩年期殖利率對聯準會路徑特別敏感。它在報告後一度降到 4.15%,最後回到 4.20%,仍低於公布前的 4.22%。十年期也從 4.67%降到 4.64%。債市沒有否認就業轉弱,它把轉弱翻成「升息的急迫性下降」。股票隨後拿到較低折現率這份禮物,科技股反應尤其明顯。
這條翻譯路徑並非固定公式。6 月 5 日那一份報告走過相反的方向:當時就業增加 17.2 萬,高於 8 萬的市場預期,十年期殖利率往上,美股反而收低。〈5 月非農新增 172K,是預期的兩倍:市場為什麼反而跌?〉保存了那天的即時紀錄。強就業先被翻成利率壓力,弱就業又被翻成升息延後;股價交易的是「資料如何改寫資金成本」,沒有單獨追著就業正負號跑。
利率市場和股票市場有時還會各說各話。〈債市和股市同時在怕,但怕的不是同一件事〉整理 2020 年到 2026 年共 1,613 個交易日,MOVE 與 VIX 日變動的 60 日相關在當時升到 0.50,位於歷史第 78.5 百分位;絕對水準卻仍有落差。債券選擇權在擔心利率,股票選擇權在替企業獲利與持倉買保險,同步上升也不代表兩邊怕的是同一件事。
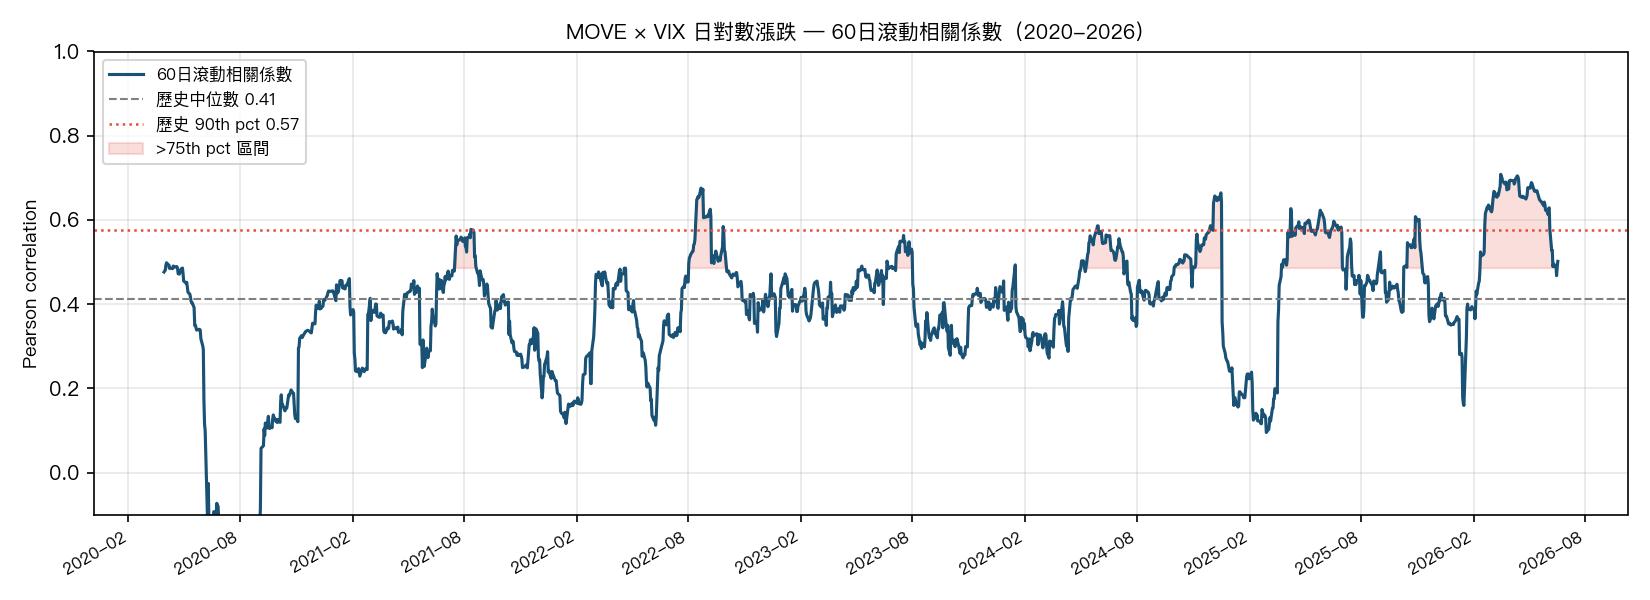
第二張收據因此只問兩件事:短債殖利率往哪裡走,長債和股票是否講同一個故事。若兩年期下降、股票上漲,政策翻譯可能暫時壓過景氣疑慮;若殖利率與 VIX一起上升,市場可能在交易通膨或政策不確定。這是一套讀盤順序,沒有提供自動買賣訊號。
第三張收據:VIX 給震幅預算,沒有替你選方向
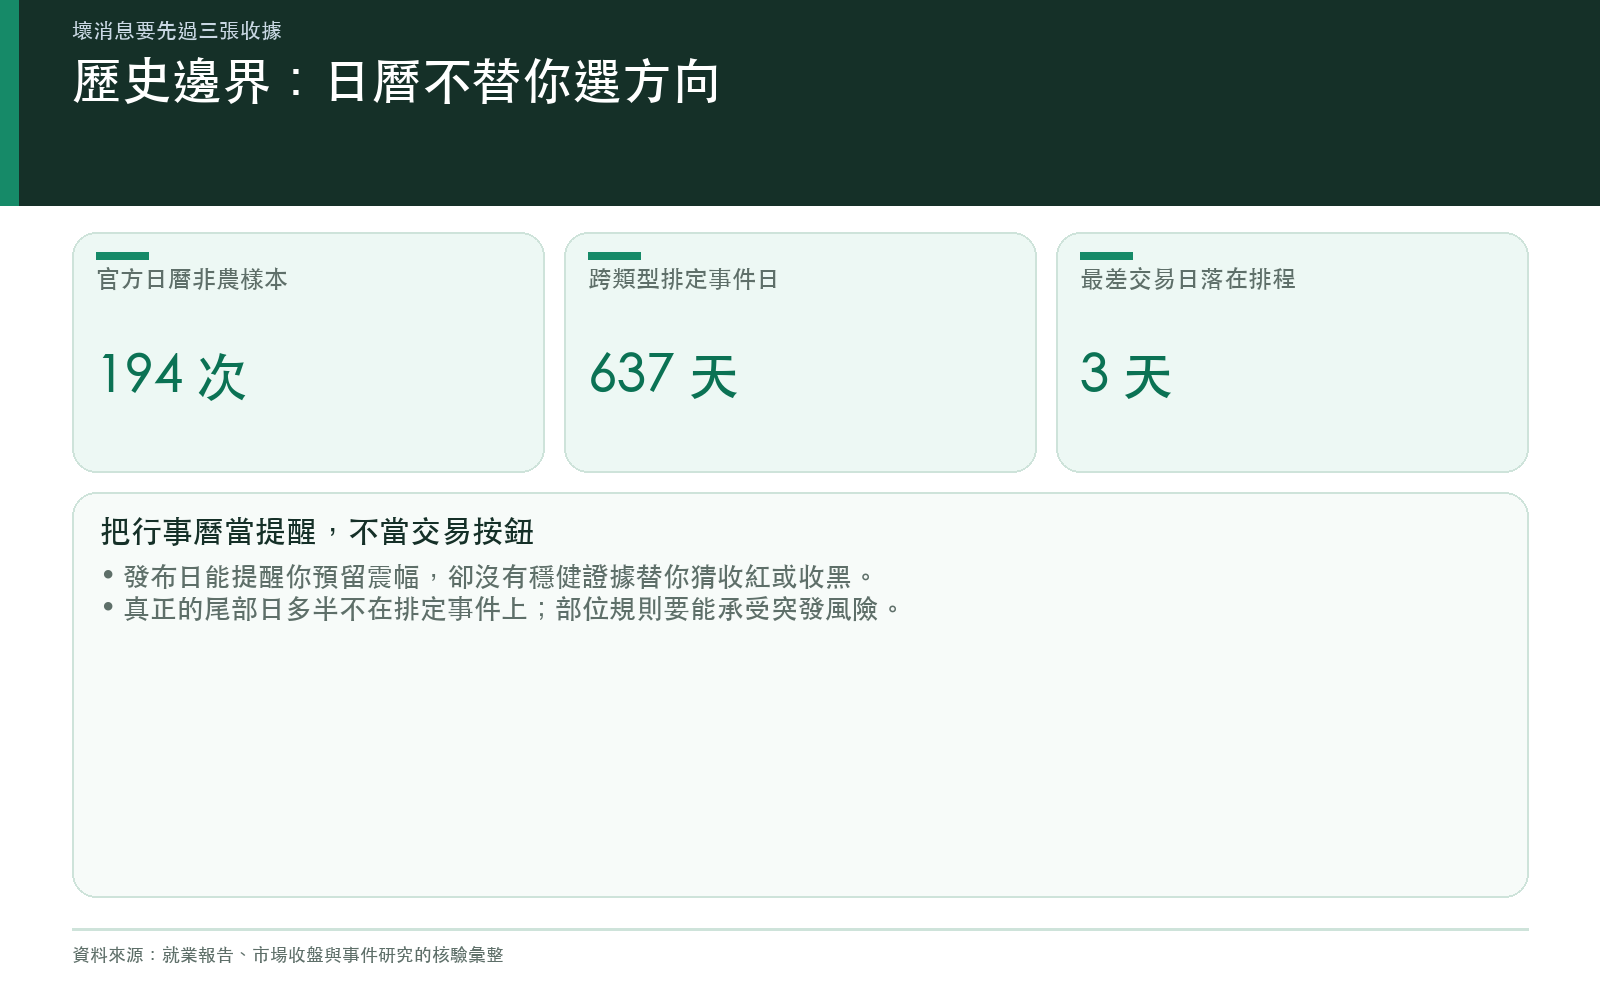
平台曾用官方 BLS 日曆重做 194 次非農發布日。當發布前 VIX 落在 20 到 25,非農日的平均絕對報酬是 1.046%,約為同一 VIX 體制普通交易日的 1.186 倍;多重檢定校正後的機率值是 0.533,沒有跨過門檻。四個 VIX 分組看得出高水位伴隨較大絕對震幅,卻沒有哪一組證明非農額外衝擊具有穩健差異。〈非農數據來了:VIX 24 提供震幅尺度,不替你做買賣決定〉保留了完整更正與限制。

這張圖適合拿來做風險預算:你的部位能不能承受一個約 1%上下的日幅?它不適合拿來猜收紅或收黑。樣本裡,VIX 20 到 25 的非農日收漲比例是 55.6%,而且只有 27 次觀測,離可依賴的方向規律還很遠。
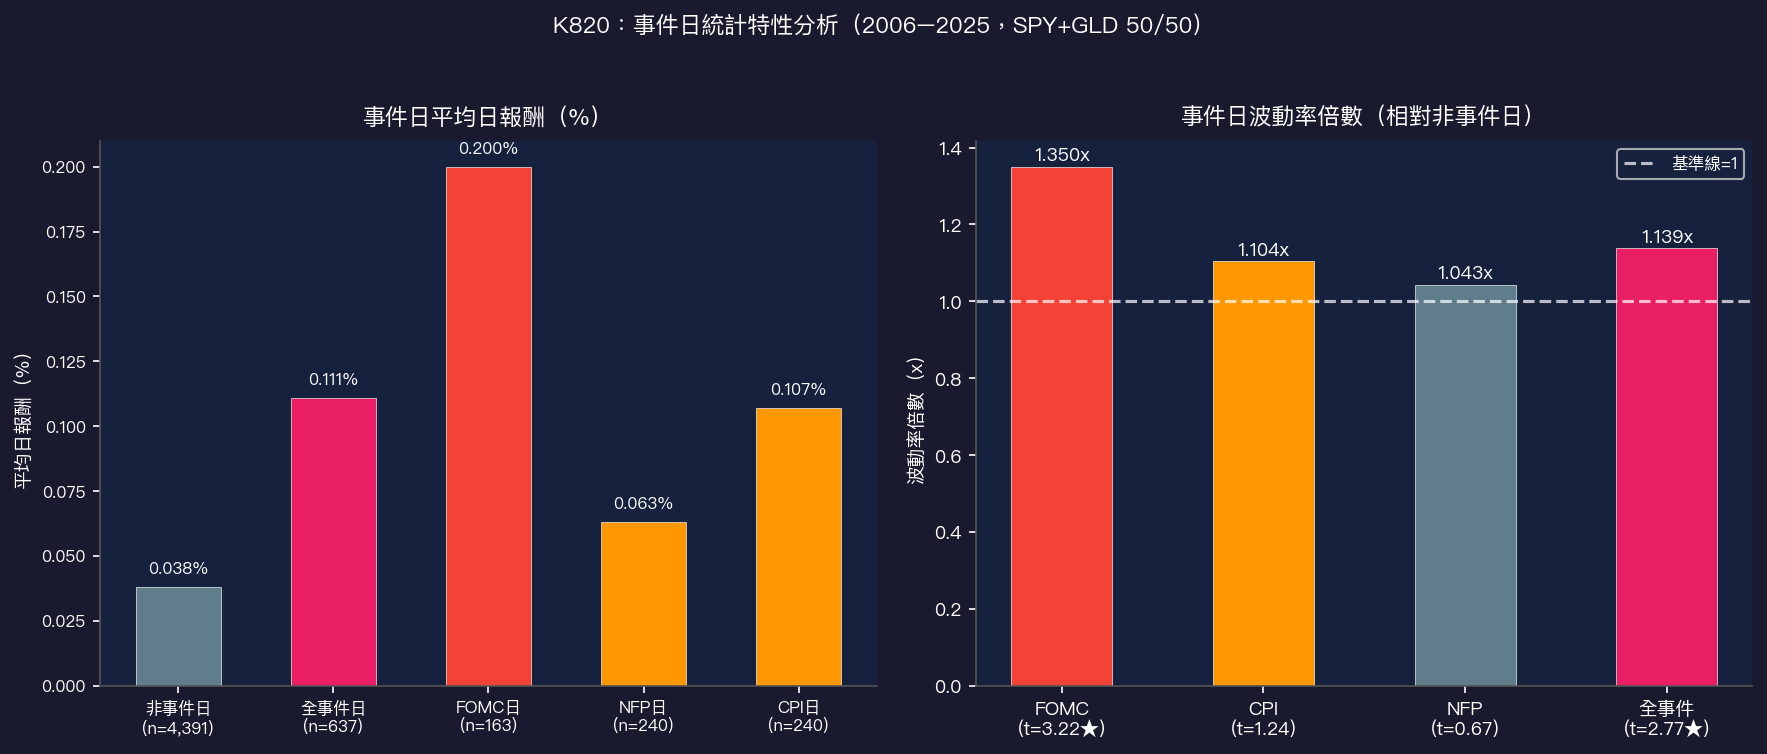
更大範圍的策略檢驗也給出同樣警告。〈事件減倉的反直覺代價〉用 2006 到 2025 年的 5,028 個交易日,整理 637 個 FOMC、非農與 CPI 事件日。事件日平均報酬為 +0.111%,一般日為 +0.038%;非農日波動倍數只有 1.043,檢定值 0.67。最差的 20 個交易日中,只有 3 天落在排定事件日。單靠行事曆二元減倉,會避開一些震盪,也會放掉許多正報酬,真正突發的尾部日照樣抓不到。
為什麼追完總經數字,仍可能比市場慢
資料收據很重要,但它的用途是更新情境,並非取代市場價格。〈你真的需要追蹤 GDP 和失業率嗎?〉比較 2006 到 2026 年的 5,091 個交易日。只用殖利率曲線、信用利差、金融狀況與初領失業金,在五日預測的準確度是 0.544;單用 VIX是 0.604;把總經資料加回 VIX後反而降到 0.582。該研究估出的領先落後差距約 9 到 20 天。
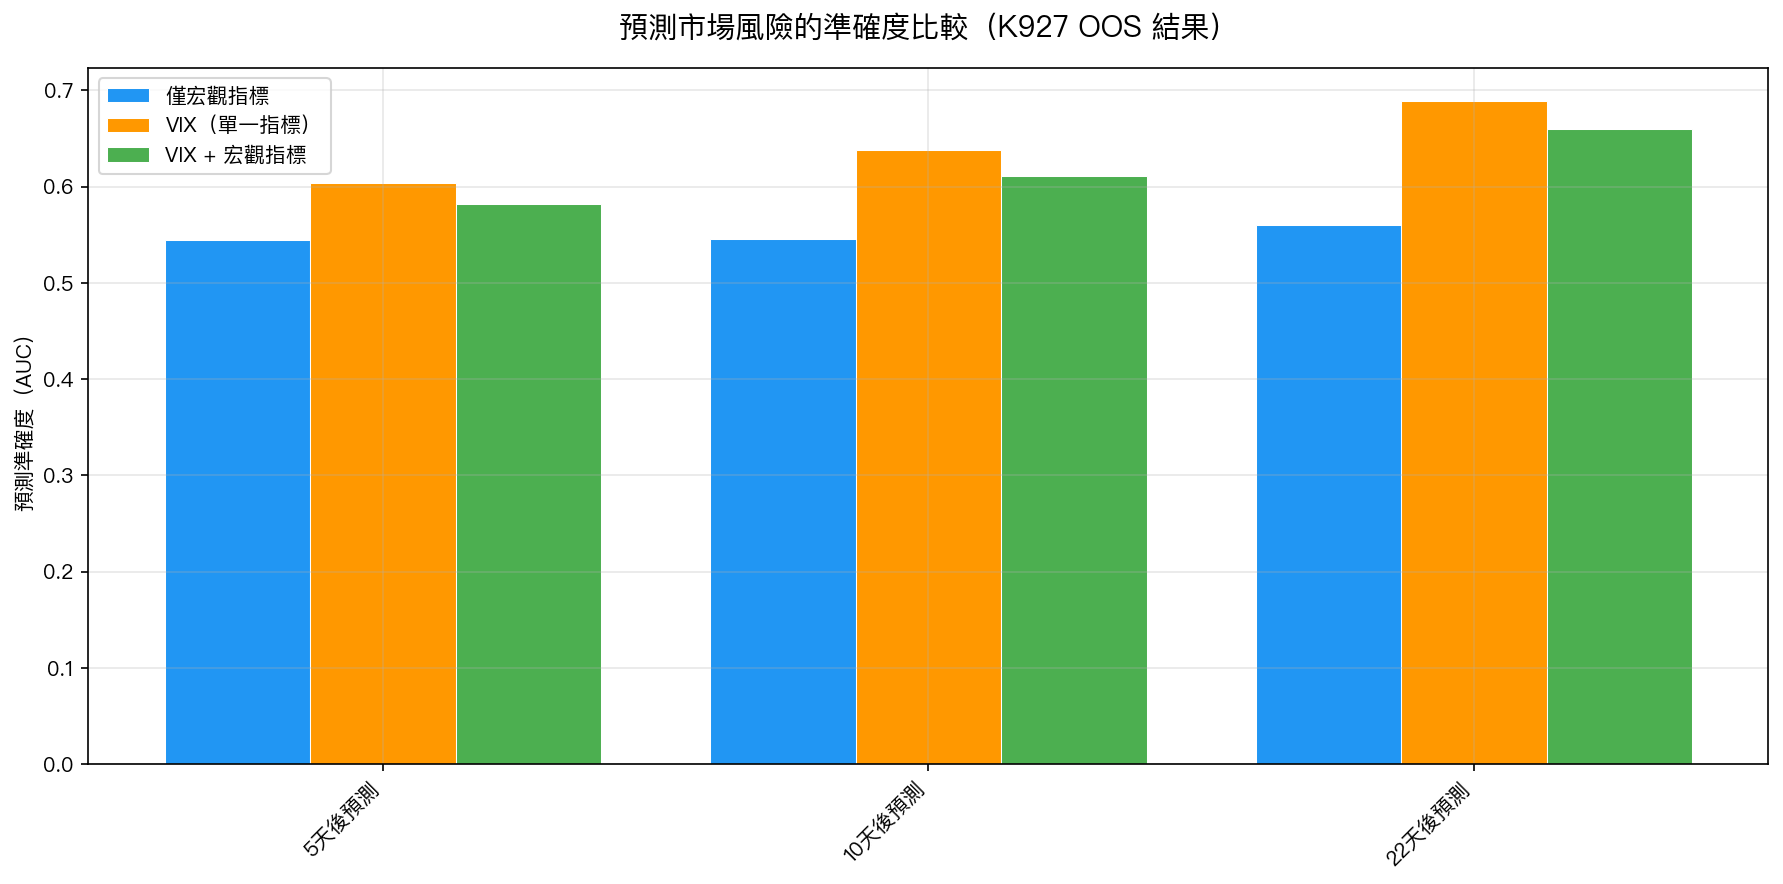
這份舊研究有清楚範圍:它測的是未來波動辨識,不是在說總經資料對經濟分析沒價值。就業報告可以改寫利率路徑、消費與企業獲利情境;VIX則把交易員此刻願意付多少保費顯示出來。前者解釋環境,後者較貼近當下風險價格。
7 月 29 日的 FOMC 又給了一個好例子。利率維持不動,三位票委卻要求升息一碼,VIX當天增加 2.45 點,落在 60 次排定決議日的第 95 百分位,SPY下跌 1.54%。〈三張要求升息的反對票,把 VIX 推到 20.66〉指出,市場會交易聲明裡改變下一步機率的細節,headline「利率沒動」常常不夠。
下次大數據公布,照這張清單走
公布後五分鐘,填資料收據
- 初值和前值差多少?前兩月修訂加總是多少?
- 失業率、工時、薪資是否同方向?它們是否來自同一份調查?
- 官方怎麼形容變化?抽樣誤差能否容納這個 headline?
市場開盤後,填政策收據
- 兩年期殖利率上升或下降?幅度是否持續到收盤?
- 油價與下一份通膨資料會不會改寫同一條利率路徑?
- MOVE 與 VIX是否同步,還是債市和股市各自交易不同風險?
收盤後,填價格收據
- 股票交易的是成長、折現率,還是企業獲利?
- 當天實際幅度有沒有超過事前風險預算?
- 你的動作是否早在事件前寫進規則,還是被 headline 臨時推著走?
今天的三張收據可以這樣歸檔:就業降溫且前月大幅下修;債市降低近期升息壓力;美股先交易較低的資金成本。檔案旁邊還要貼一張黃色便條:7 月數字是初值、就業減少尚未跨過 BLS 的顯著門檻、下週通膨資料仍可能改寫政策路徑。
這套方法的價值,在於把一則新聞拆成可核對的問題。它不會告訴你下週一定漲或跌,卻能阻止你用一個負號替整份報告、整條利率曲線和自己的風險承受度做決定。
懶人包圖組
本期精選
- 非農數據來了:VIX 24 提供震幅尺度,不替你做買賣決定:官方日曆重跑後,震幅可以估,方向仍留白。
- 事件減倉的反直覺代價:5,028 個交易日顯示,排程日曆很難抓到真正尾部風險。
- 你真的需要追蹤 GDP 和失業率嗎?:總經資料適合解釋環境,當下風險價格常跑得更快。
- Fed 加息機率一週飆 34%,VIX 還在 18:利率預期與股票保費可以長時間不同步。
- 5 月非農新增 172K,是預期的兩倍:市場為什麼反而跌?:強就業也可能被翻譯成更高資金成本。
- 債市和股市同時在怕,但怕的不是同一件事:MOVE 和 VIX各自替不同風險標價。
- 三張要求升息的反對票,把 VIX 推到 20.66:headline 沒變,政策機率仍能劇烈改寫價格。
資料截至 2026 年 8 月 7 日美股收盤。就業資料取自美國勞工統計局 USDL-26-1291;市場收盤取自 AP 的當日市場紀錄。歷史統計取自各連結文章及其已認證結果檔。本文為研究導讀與風險教育,不構成投資建議。