Sharpe 4.02 對 3.61,74 個交易日說不出差別:K835 台灣波動率擇時的檢定力邊界
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
K835 問的是一個看起來很值得問的問題:既然台灣有自己的隱含波動率指數 VIXTWN,把它摻進原本只用美股 VIX 的 0050.TW 擇時策略,會不會比較好?
結果檔給的答案是 NULL:混合策略沒有贏過純 VIX 基準。這篇文章要處理的是排名底下那個更該被講清楚的東西: 這個實驗的樣本長度,本來就不足以分辨任何一組策略 。十組成對檢定沒有任何一組接近門檻,而這件事在跑資料之前就可以從樣本長度推出來。
把一個「沒贏」寫成「輸了」,跟把一個「測不出來」寫成「沒有差別」,是同一類錯誤的兩個方向。
一、實驗設定
| 項目 | 設定 |
|---|---|
| 標的 | 0050.TW(yfinance,經 clean_tw50_data 清理) |
| 訊號來源 | ^VIX(yfinance)、VIXTWN(TAIFEX,data/vixtwn/vixtwn_daily.csv) |
| 0050.TW/VIX 期間 | 2025-10-01 至 2026-04-02 |
| VIXTWN 期間 | 2025-12-01 至 2026-03-30 |
| 有效重疊評估期 | 74 個交易日 |
| 策略 | S1 純 VIX 門檻、S2 純 VIXTWN 門檻、S3 靜態混合、S4 滾動相關混合、S5 買進持有 |
| 檢定 | 成對 Diebold-Mariano,顯著門檻採 Harvey 等(2016)的 ∣t∣>3.0 |
S1 到 S4 都是連續權重的波動率目標型配置,不是全有全無的進出場:四個策略的平均權重落在 0.4789 到 0.4852 之間,樣本期內沒有任何一天是滿倉,也沒有任何一天是空手。這個設計細節在讀下面的績效數字時很重要,五個策略裡只有 S5 是滿倉。
二、績效表:數字很漂亮,漂亮到不該相信
| 策略 | Sharpe | CAGR | 最大回撤 | 年化波動 | 平均權重 | 交易日 |
|---|---|---|---|---|---|---|
| S1 純 VIX(門檻 8.63) | 4.0203 | 51.67% | -3.22% | 10.65% | 0.4801 | 74 |
| S2 純 VIXTWN(門檻 12) | 3.6143 | 46.17% | -3.80% | 10.82% | 0.4852 | 74 |
| S3 靜態混合 | 3.8206 | 48.89% | -3.45% | 10.72% | 0.4827 | 74 |
| S4 滾動相關混合 | 3.6977 | 46.77% | -3.63% | 10.68% | 0.4789 | 74 |
| S5 買進持有 | 2.5188 | 88.96% | -9.30% | 24.65% | 1.0000 | 75 |
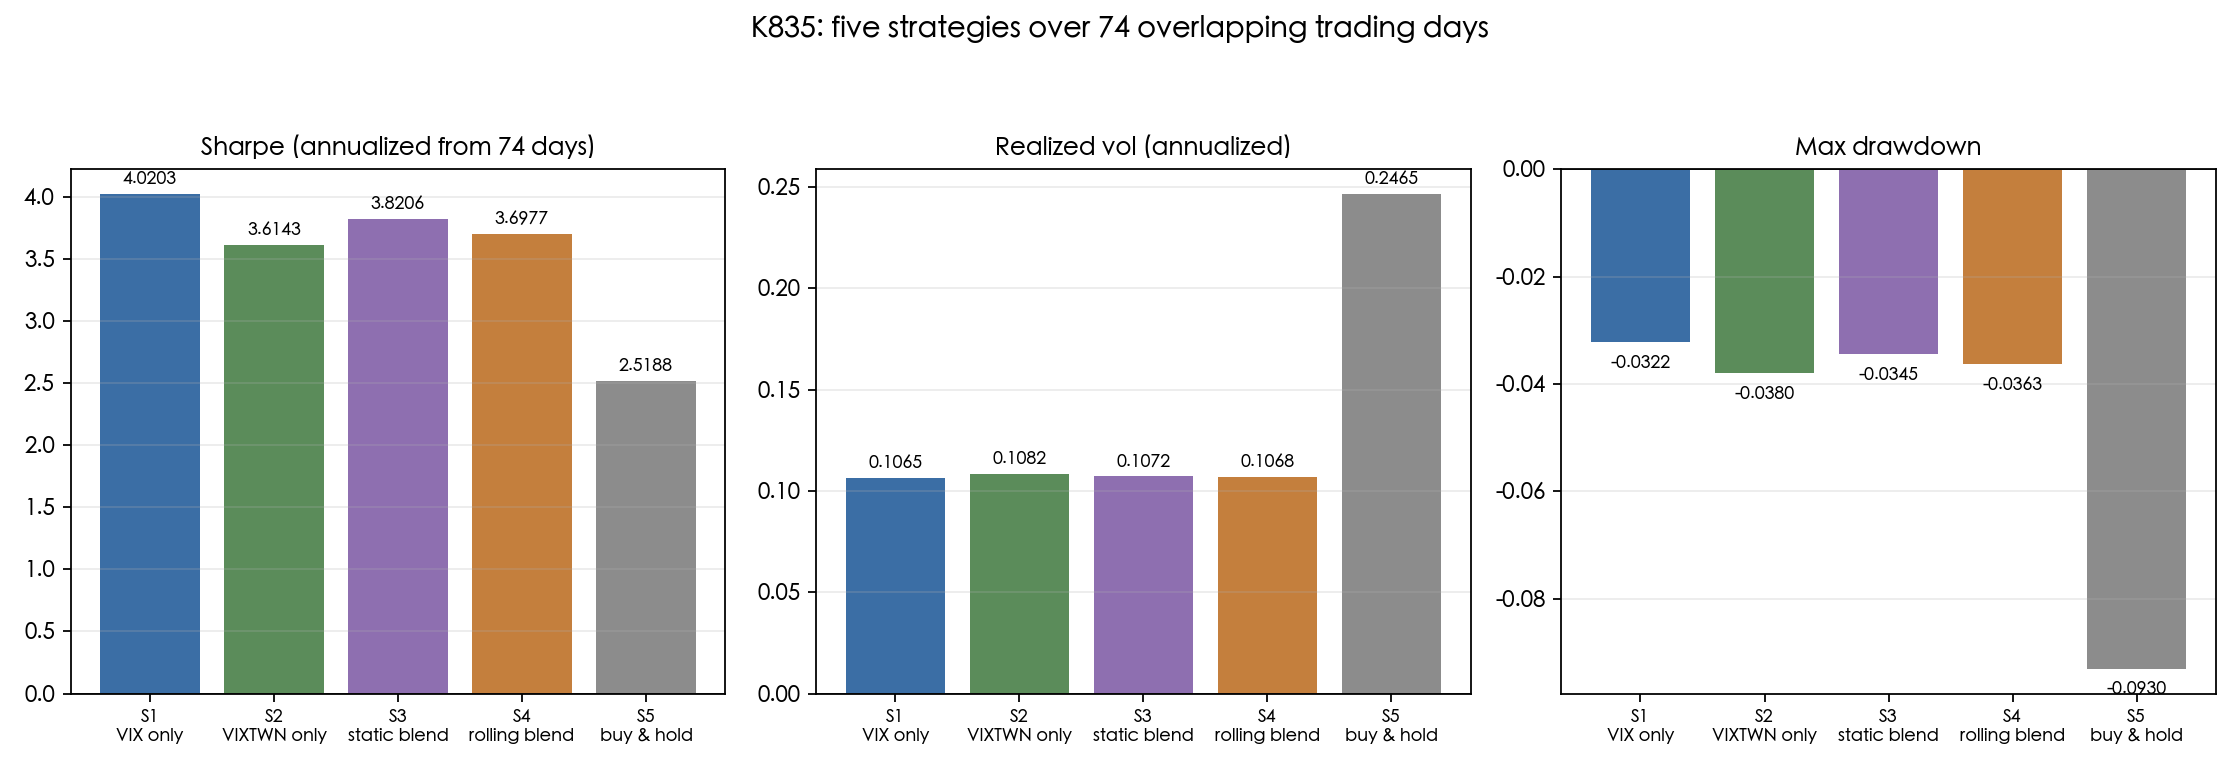
這張表裡的每一個年化數字都是從 74 個交易日推出來的。Sharpe 4.02 與 CAGR 51.67% 在正常樣本裡會是驚人的成績,在這裡它們只是把一段三個半月的多頭區間乘上年化因子的結果,買進持有的 CAGR 88.96% 已經直接說明這段期間 0050.TW 本身走得多好。
所以這張表唯一能安全讀出來的訊息是相對的:四個擇時策略把年化波動壓到 10.65% 到 10.82%(買進持有是 24.65%),最大回撤壓到 -3.22% 到 -3.80%(買進持有是 -9.30%),代價是漲幅只吃到一部分。這是波動率目標配置在多頭期間該有的樣子,跟訊號用 VIX 還是 VIXTWN 無關。
三、十組檢定,沒有一組靠近門檻
| 比較 | DM t | p |
|---|---|---|
| S1 vs S2 | -1.3507 | 0.1810 |
| S1 vs S3 | -1.3507 | 0.1810 |
| S1 vs S4 | -1.7710 | 0.0807 |
| S1 vs S5 | 0.8138 | 0.4184 |
| S2 vs S3 | 1.3507 | 0.1810 |
| S2 vs S4 | 0.3521 | 0.7258 |
| S2 vs S5 | 0.9688 | 0.3359 |
| S3 vs S4 | -1.9706 | 0.0526 |
| S3 vs S5 | 0.8906 | 0.3761 |
| S4 vs S5 | 0.9440 | 0.3483 |
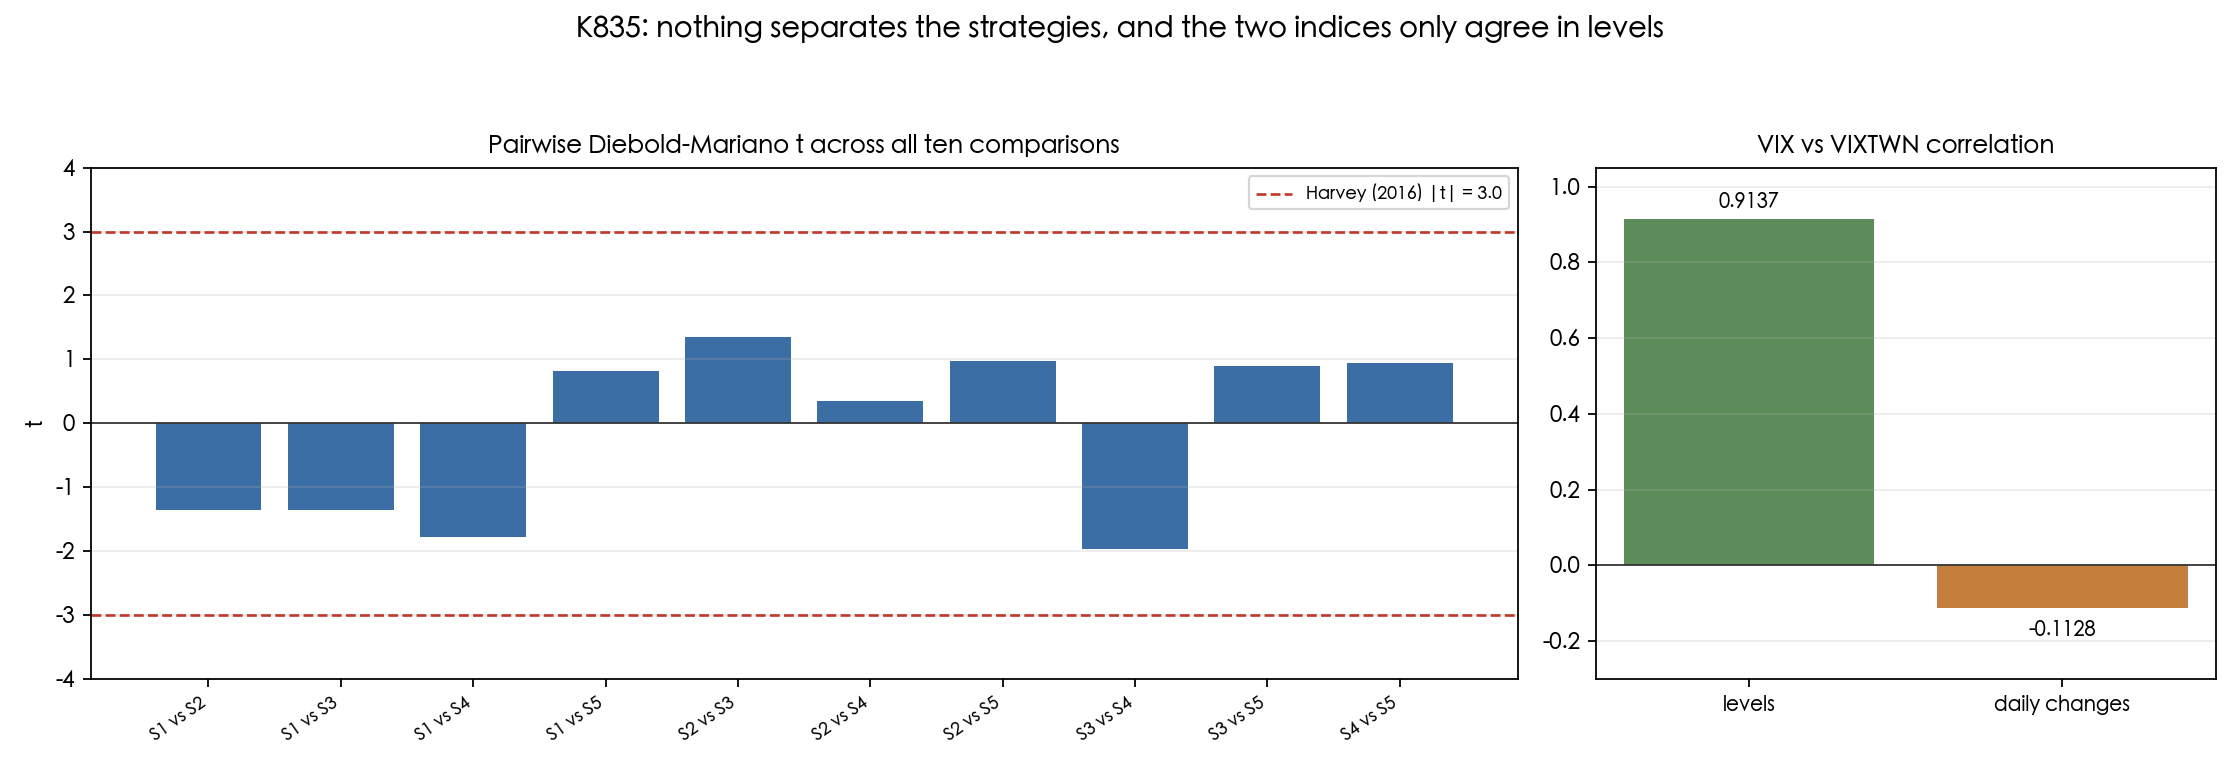
十組全部落在 ∣t∣<2 的範圍內,離 Harvey 門檻 3.0 還有很大一段距離。連最接近的 S3 對 S4(t=−1.9706)都只是名目上擦到傳統 0.05 邊緣,而這十組是一起跑的,任何多重比較校正都會把它推回去。
把樣本長度算進來,這個結果就不意外了。 DM 統計量大致隨評估期長度的平方根成長。以 S1 對 S2 觀察到的 t=−1.3507 推,要讓同樣大小的每日差距達到 3.0,需要現有樣本的約五倍長度;即使拿最大的那組 S1 對 S4(t=−1.7710)來推,也要約三倍。用交易日換算,前者大約是一年半、後者大約是一年,而 VIXTWN 在這份資料裡總共只有 76 個交易日。
這個換算建立在「每日損失差距的期望值與變異在延長期間內維持不變」這個假設上,實務上不會成立,所以它是一個數量級的參考而非精確的樣本規劃。但方向是清楚的: 這個實驗的設計,從一開始就沒有能力回答它問的問題。
四、為什麼混合加不進東西:兩個相關係數
實驗記錄了 VIX 與 VIXTWN 的兩個相關係數,它們差距非常大:
- 水準相關:0.9137
- 日變動相關:-0.1128
樣本期內 VIXTWN 的均值是 26.377(標準差 6.8213),VIX 是 19.1672(標準差 3.9828)。兩個指數的水準幾乎同步移動,這是台灣與美國風險定價共享全球因子的直接證據。但把它們差分之後,逐日的變動幾乎不相關,甚至微幅為負。
對混合策略來說,這兩件事的組合是最糟的一種: 水準高度相關代表 VIXTWN 帶不來新的方向資訊,而變動幾乎無關代表它帶進來的是與 VIX 正交的雜訊。 S2 到 S4 的 Sharpe 全部略低於 S1(4.0203 → 3.6143/3.8206/3.6977),排序與這個機制一致,雖然如上一節所述,這個排序本身在統計上說不出話。
要注意的是,變動相關為負的短樣本估計本身也很脆弱:76 個觀測值的相關係數,標準誤大約是 0.11 到 0.12 的量級,所以 -0.1128 與「零相關」是分不開的。這裡能安全宣稱的只有「變動層次沒有顯著的正相關」,而這對混合策略的推論已經足夠。
五、落後一期的健全性檢查
實驗跑了一組訊號時點的健全性檢查:
- 訊號當期使用(
shift(0)):Sharpe 3.6989 - 訊號落後一期使用(
shift(1)):Sharpe 4.0203
一般而言,用上當期資訊的版本應該表現得更好,如果落後版本反而更高,通常代表訊號的作用是趨勢跟隨而非同期反應,或者代表樣本太短、這個差距本身就是雜訊。以本實驗的樣本長度,第二種解釋更難排除。無論如何,正式結果採用的是落後一期的版本,這是正確的方向: 這裡沒有前視偏誤的疑慮,該檢查的方向也確實檢查了。
六、與既有結論的關係
VolPred 已經發表過一篇長樣本的 VIXTWN 研究:〈K1098:VIXTWN 救不回 0050.TW — 台灣結構性波動率缺口的確證〉。那篇用 TAIFEX 官方 2007 至 2021 共 15 年的 VIXTWN 日資料,走的是 波動率預測 的通道(乘法式 GARCH-X),結論是 VIXTWN 沒有優於 VIX,台灣的預測缺口是結構性的,根源在計價貨幣與成份集中度。
K835 走的是另一條通道: 擇時策略的績效 ,而不是條件變異數的預測精度。兩者的資料期間、方法與檢定對象都不同,結論的地位也不同——K1098 是一個有檢定力支撐的否定,K835 是一個沒有檢定力的未定。
把兩件事放在一起,正確的敘述是:長樣本的預測通道已經給了否定答案,而短樣本的策略通道還沒有給答案。K835 不能被當成「再一次證實 VIXTWN 沒用」,它能被當成的是 下一次要怎麼設計這個實驗的規格書 。
七、限制與這篇能講的範圍
結果檔登記的限制有五條,其中三條決定了這篇文章的邊界:
- VIXTWN 的可用資料自 2025-12-01 起,重疊期只有約 76 個交易日,統計檢定力被嚴重限制。
- DM 檢定在觀測值少於 100 的情況下,其漸近分布的近似品質本身就有疑慮。
- VIXTWN 在樣本期內多數時間處於偏高的水準(均值 26.377,明顯高於同期 VIX 的 19.1672),結果無法外推到一般市況。
因此這篇文章沒有宣稱、也不能宣稱的是:VIXTWN 對 0050.TW 的擇時沒有價值。它宣稱的是三件有證據的事,這個樣本長度下十組比較全部不顯著;所需樣本長度大約是現有的三到五倍;水準相關高而變動相關近零的組合,說明了混合策略在這個設定裡為什麼不會加值。
要把這個問題真正做完,需要的是等 VIXTWN 累積到至少一年半的重疊資料,或者改用 TAIFEX 更長的歷史序列重建同一組策略。在那之前,這裡的 Sharpe 4.02 只是一個漂亮的數字,不是一個結論。
資料來源 :0050.TW 與 ^VIX 取自 yfinance,VIXTWN 取自 TAIFEX(data/vixtwn/vixtwn_daily.csv)。本文所有數值皆以程式方式讀自 experiments/k835/k835_taiwan_vix_blend_results.json,樣本長度所需倍數為依觀察到的 DM t 與平方根律推導,已在文中標明其假設。文獻依據:Poon and Granger(2003, JEL)、Bekaert and Hoerova(2014, JFE)、Harvey et al.(2016, RFS)。