HAR 波動預測的誤差往哪邊偏:六成交易日高估,平均誤差卻幾乎是零
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
波動預測圈流傳一種說法:模型在市場最亂的時候會被嚇到、把未來的波動估得太高;市場安靜下來之後,又會被慣壞、估得太低。如果這句話成立,等於是一個可以直接拿來用的校正規則,波動高的時候往下修,低的時候往上修。
拿 SPY 從 1993-02-01 到 2026-09-11 的日收盤資料檢查這句話,資料不支持。
怎麼檢查
HAR 是波動預測最常見的起手式:把「昨天」「上週」「上個月」三個時間尺度的已實現波動線性組合起來,預測未來一個月的波動。只有日收盤可用,已實現波動用日對數報酬的平方和估計,年化成大家熟悉的「波動率 %」。
樣本外採擴張視窗、每天重新估計一次。這裡有一個容易踩的陷阱:預測目標要等 22 個交易日後才完全實現,所以在任何時點訓練模型,都只能用已經走完 22 天、答案已經揭曉的樣本對,不能偷看還沒實現的未來。加上這道保護之後,樣本外期間是 2002-01-02 到 2026-08-11、共 6,191 個交易日(24.6 年),均方根誤差 7.75 波動點、平均絕對誤差 4.72 波動點。
每一天依「預測當下的波動水位」分成五等份,切點只用當天以前已經發生的資料算(不偷看之後的分位邊界)。最低一份的平均波動水位約 8.8%,最高一份約 35.3%,差距夠大,足以分出冷市場與熱市場。
原本那句話,沒有撐住
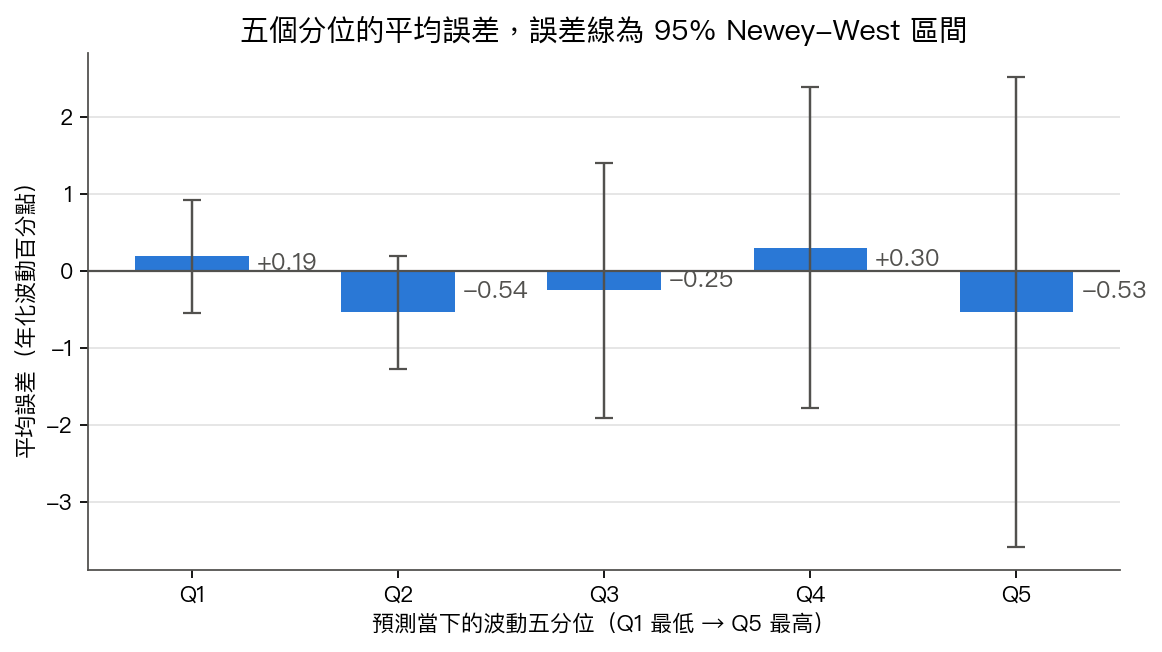
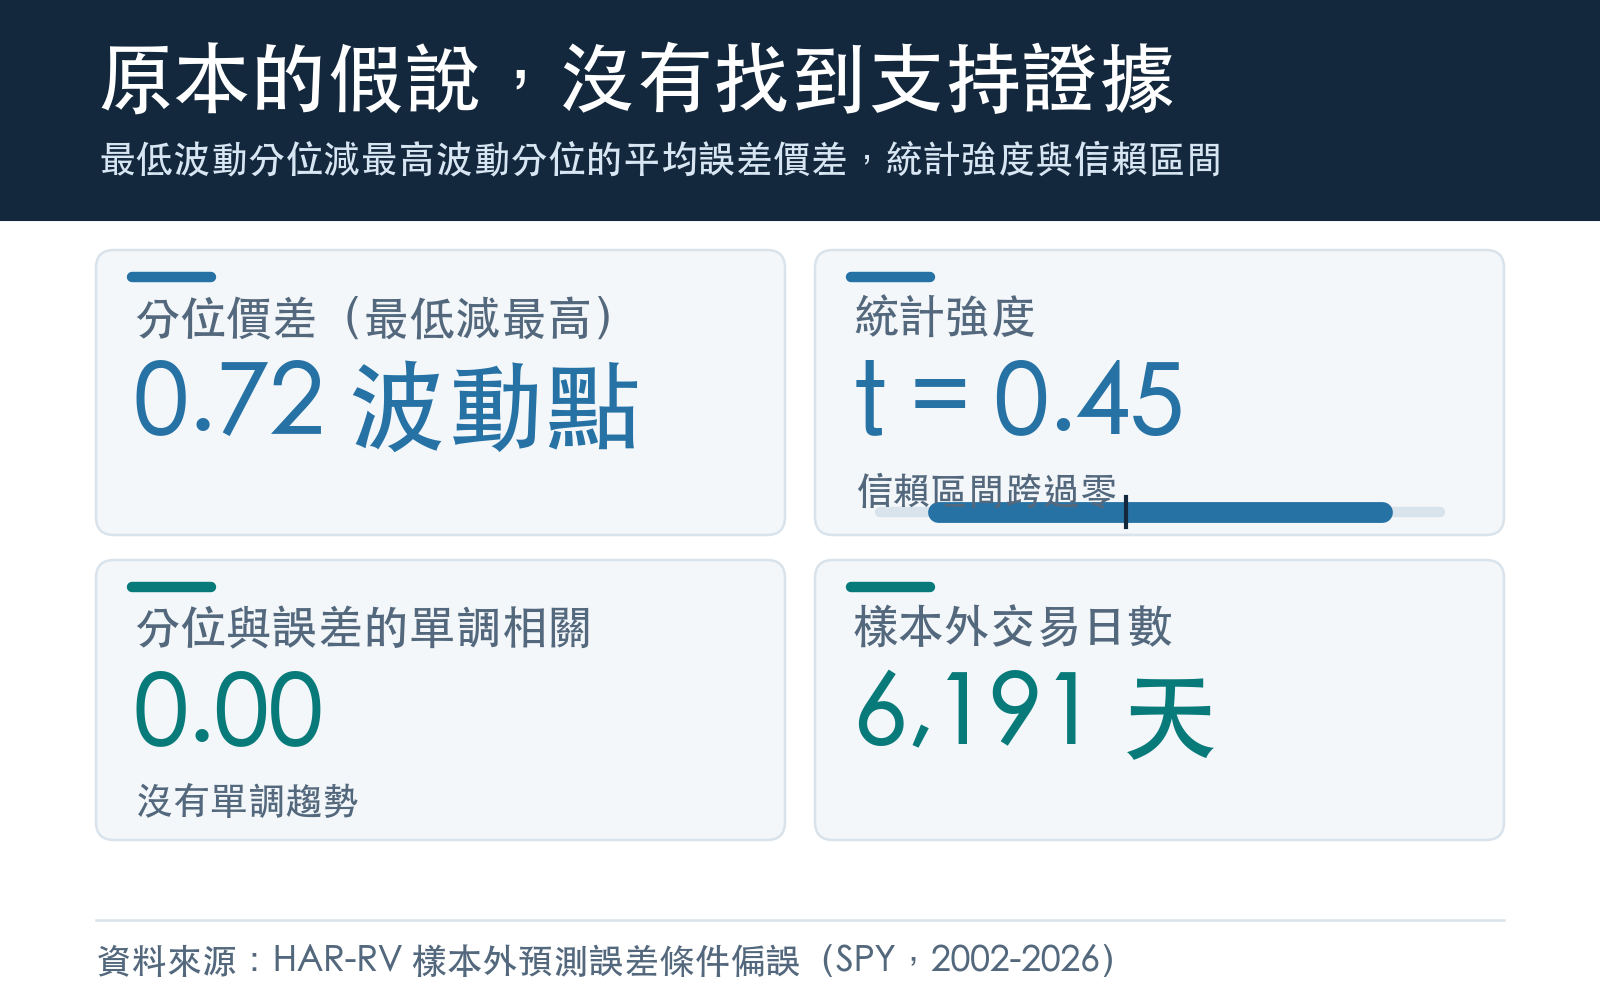
把最低分位減最高分位的平均誤差,價差是 +0.72 波動點 ,Newey-West t 值只有 0.45,移動區塊重抽樣(66 天一個區塊、2,000 次)95% 區間是 -2.57 到 +3.49,整段跨過零。五個分位的平均誤差對分位序號的 Spearman 相關是 0.00(未達顯著水準(顯著性 1.00)),完全沒有單調趨勢。
換句話說: 以平均值來看,沒有找到 HAR 在高波動之後系統性高估、低波動之後系統性低估的證據 。這是「沒查到」,不是「證明沒有」,重抽樣區間容得下不小的真實差距,這個設計本來就分辨不出那麼細的東西。
偏誤確實存在,只是不在平均值上
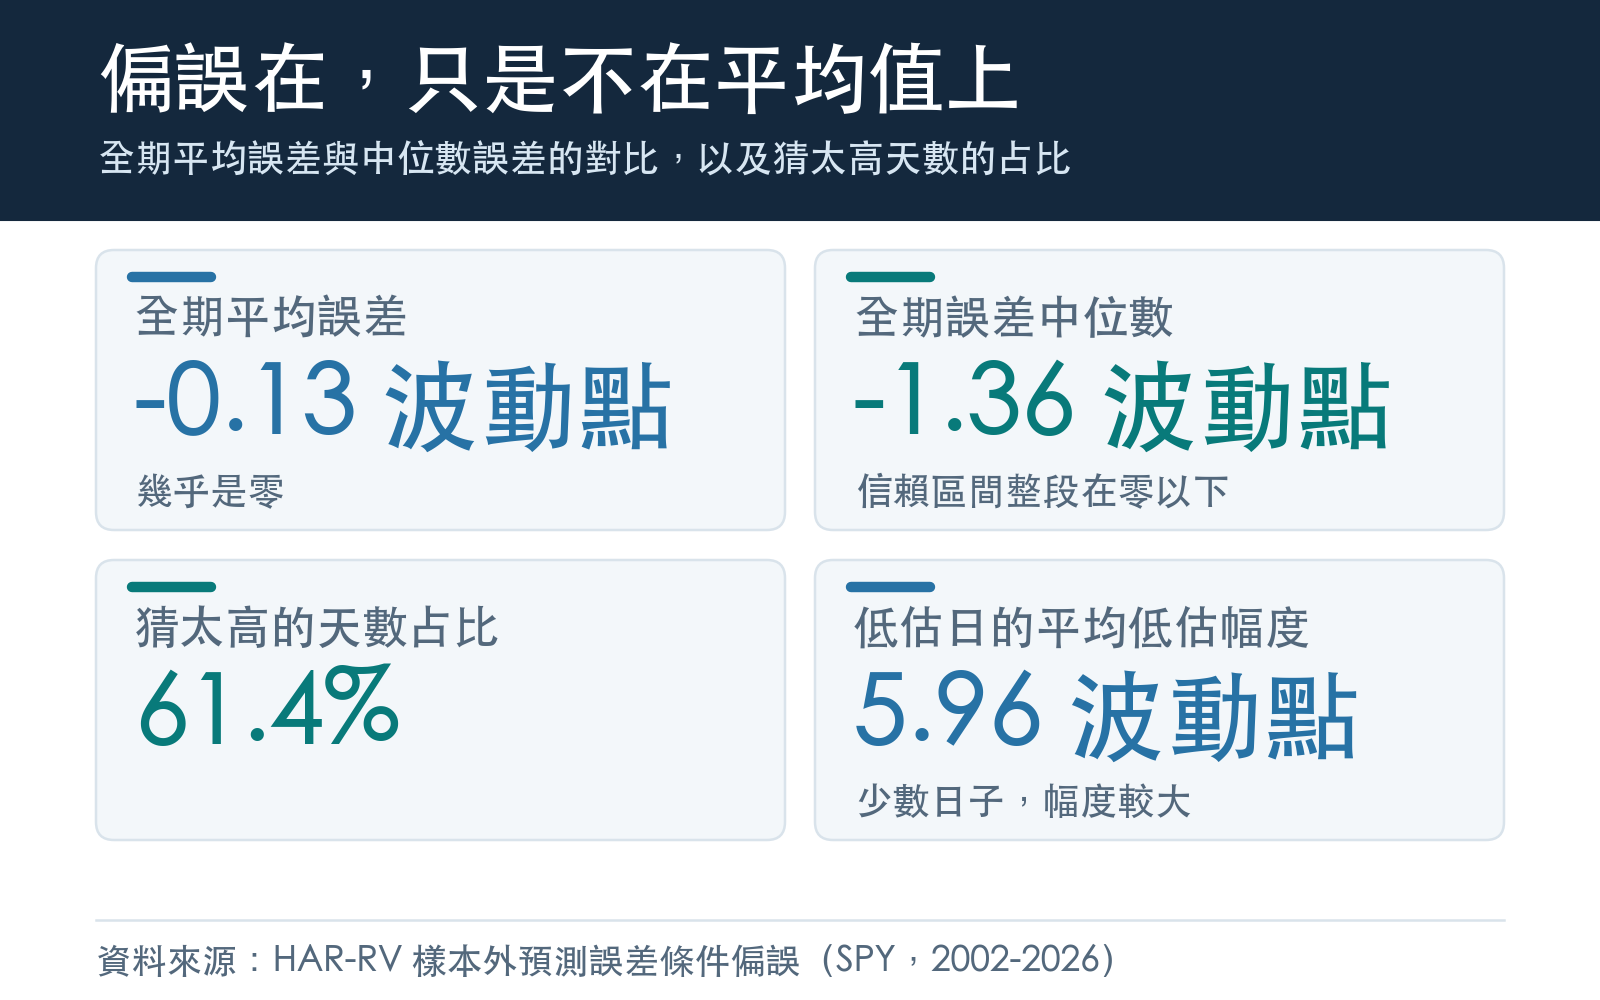
全期樣本外的平均誤差是 -0.13 波動點(t 值 -0.32),一個模型在 24.6 年裡平均誤差幾乎是零。
但誤差中位數是 -1.36 波動點 (重抽樣 95% 區間 -1.74 到 -0.99,整段在零以下),而且 61.4% (區間 57.4–65.7%)的交易日模型猜太高,只有不到四成猜太低。
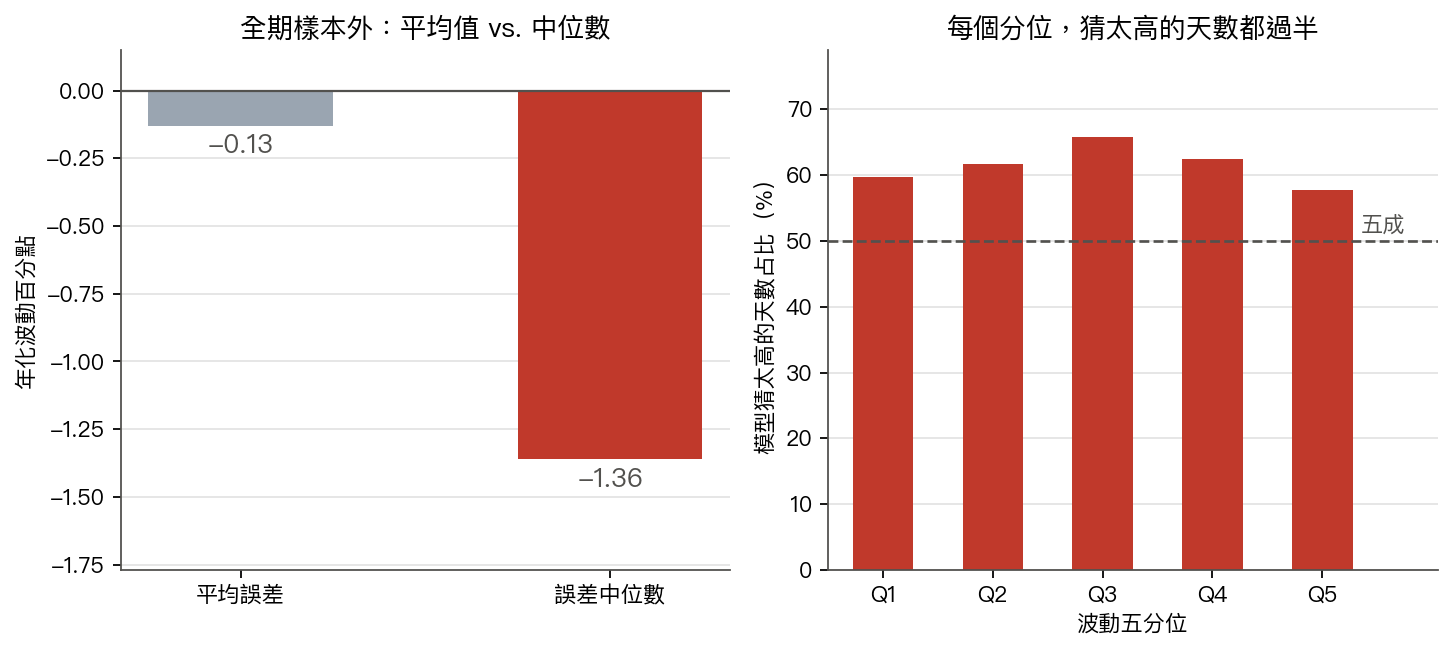
同一串誤差,平均值和中位數為什麼差這麼多?因為兩邊不對稱:猜太低的少數日子,平均低估幅度約 5.96 波動點;猜太高的多數日子,平均高估幅度只有約 3.95 波動點,多數日子小幅高估、少數日子大幅低估,兩邊在平均值上互相抵銷。
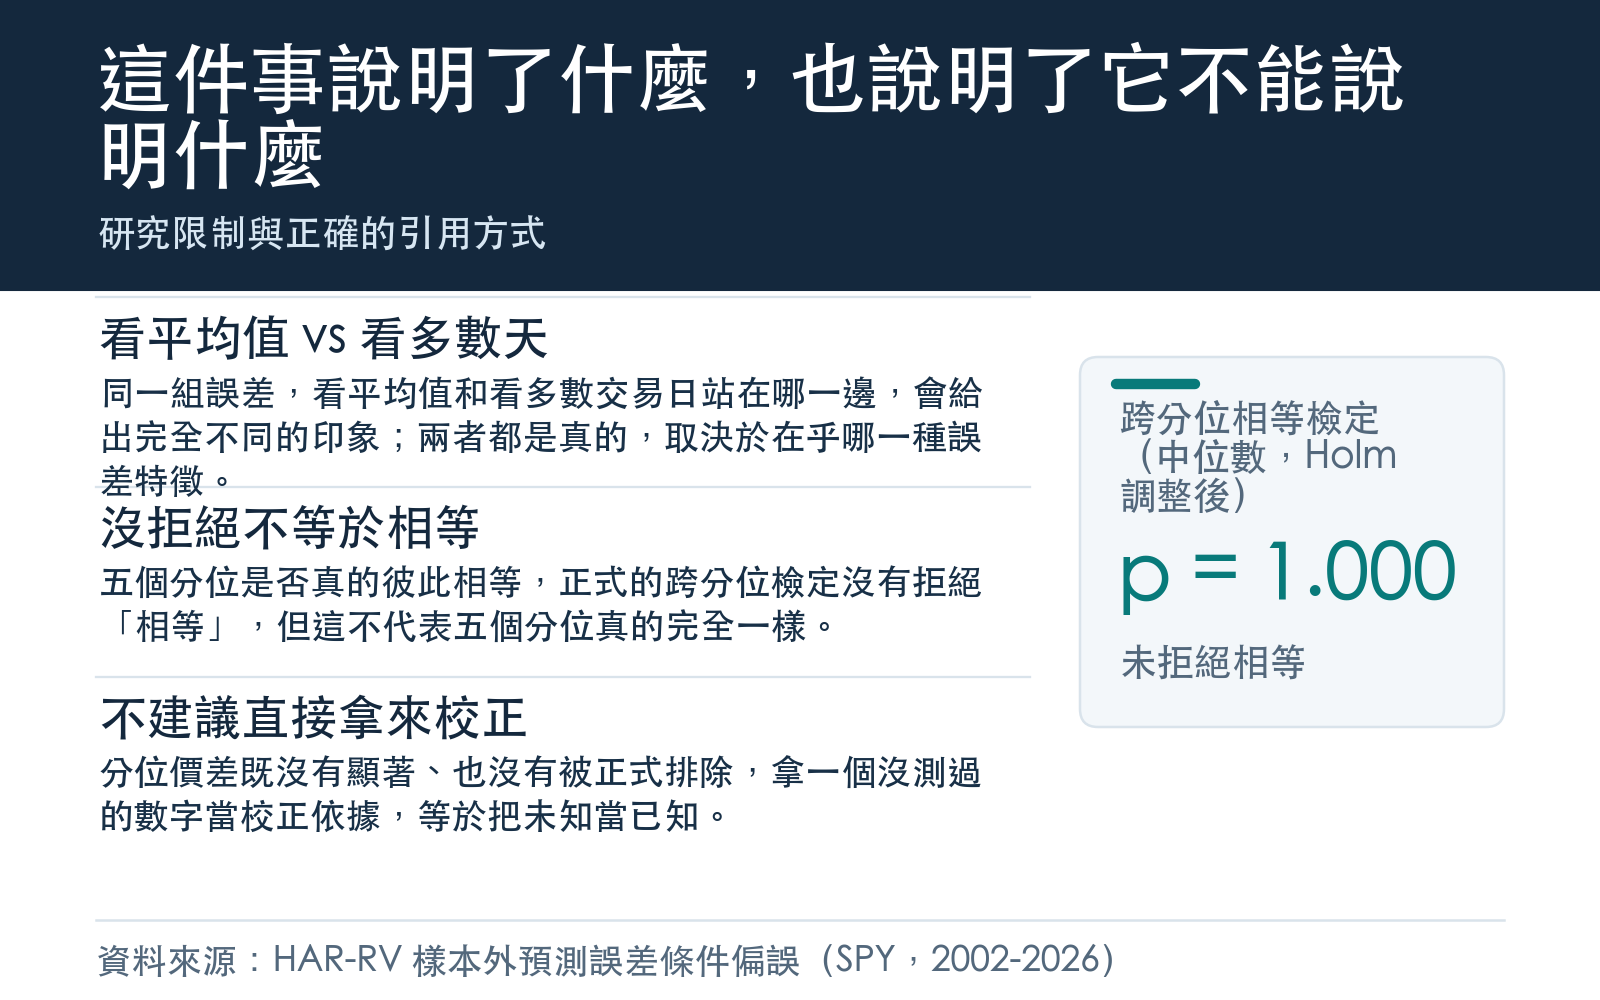
這個不對稱不只出現在某個分位。五個分位裡有 4 個 ,猜太高天數占比的信賴區間下界都高於五成。不過,五分位的中位數是否真的彼此相等、猜太高占比是否真的彼此相等,正式的跨分位檢定都沒有拒絕「相等」這個虛無假設(中位數同型檢定 未達顯著水準(顯著性 0.528),Holm 調整後 未達顯著水準(顯著性 1.000);占比同型檢定 未達顯著水準(顯著性 0.820),Holm 調整後 未達顯著水準(顯著性 1.000)),沒拒絕不代表五個分位真的相等,只是這個設計目前看不出差異。
還有一個描述性的觀察:誤差分布的寬度(第 90 百分位減第 10 百分位)在高波動分位明顯比低波動分位寬,最高分位比最低分位寬約 10.83 波動點;但同樣做跨分位相等檢定,Holm 調整後 未達顯著水準(顯著性 0.262),沒有拒絕「五個分位寬度相等」,所以這裡只當成一個觀察,不當結論。
這件事說明了什麼,也說明了它不能說明什麼
看「模型平均而言準不準」,這個模型會通過,而且成績相當漂亮。換成看「多數時候猜哪一邊」,同一組數字會給你不同的印象:多數交易日,HAR 的預測值高於後來實際發生的波動。
這兩件事都是真的,取決於你在乎的是哪一種誤差特徵。至於這個不對稱背後的機制是什麼,是已實現波動本身的右偏分布,還是模型設定的其他性質,本實驗沒有做拆解,這裡不下判斷。
正式假設沒有得到支持這件事,也不代表校正一個固定的量就安全:條件均值的分位價差既沒有達到顯著、也沒有被正式排除,拿一個沒有測過的數字當校正依據,等於是把未知當已知。
限制
日收盤平方報酬是已實現波動的粗糙估計,有日內資料的人算出來的版本會乾淨許多。預測目標固定在 22 個交易日,沒有測過其他期距。標的只有 SPY 一檔,換成別的指數、期貨或個股不保證重現。五個分位的邊界會隨時間變動(事前擴張分位數),所以每個分位對應的實際波動水位範圍不是一條固定的線,這裡用各分位的平均波動水位描述,僅供讀者定位「冷、熱」的相對程度。
資料與方法
資料來源 :SPY 日收盤,1993-02-01 至 2026-09-11,樣本外評分期間 2002-01-02 至 2026-08-11。
方法 :HAR(日/週/月三成分已實現波動),OLS,擴張視窗每日重估;推論用 Newey-West 修正標準誤(落後 44 天)與移動區塊重抽樣(區塊 66 天、2,000 次)。
完整結果與程式碼 :experiments/k1862/。本文的兩張圖由 storage/drafts/k1862_article_20260929/build_article.py 直接讀該結果檔產生。
本文不構成投資建議。
懶人包圖組