把「冒比較少風險」扣掉,六四配置的回撤只淺兩個百分點
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
翻開任何一份資產配置的說明,講風險的那一頁多半只放一個數字:最大回撤。
那個數字回答的是「最慘會慘到什麼程度」。
它沒有回答另一個問題,而那個問題才是多數人真正撐不住的地方,慘完之後,要在水面下待多久。
這次量的是什麼
兩個組合,同一段時間。
一個是全押美股,用標普 500 指數 ETF(代號 SPY)的含息價格。另一個是六成 SPY 加四成美國七到十年期公債 ETF(代號 IEF),每個月月底把權重調回原比例。
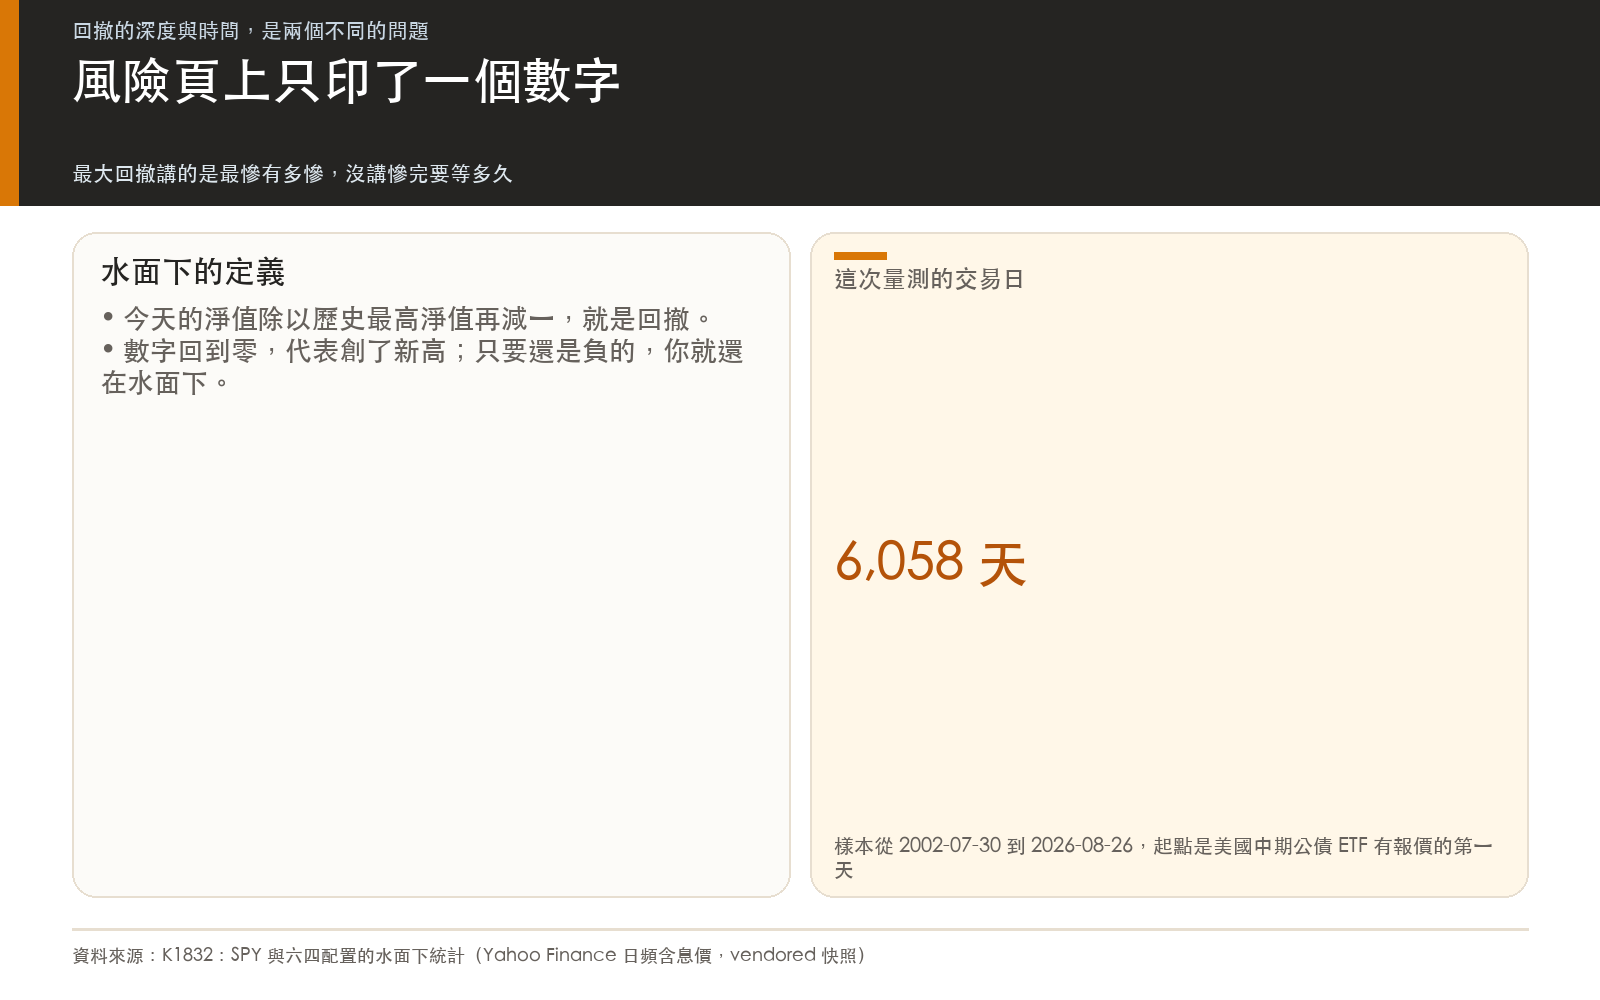
期間從 2002-07-30 到 2026-08-26,共 6,058 個交易日,起點是 IEF 有報價的第一天。
回撤的定義很單純:今天的淨值除以歷史最高淨值,再減一。數字是 0 就代表今天創新高,是 -20% 就代表離自己的前高還有兩成要補。
一段「水面下的日子」從跌破門檻的那天開始算,到淨值重新創新高那天結束。中間的每一個交易日都算進去。
表面上,深度砍掉四成
| 指標 | 全押美股 | 六成美股+四成公債 |
|---|---|---|
| 年化報酬 | 11.26% | 8.48% |
| 年化波動 | 18.79% | 10.58% |
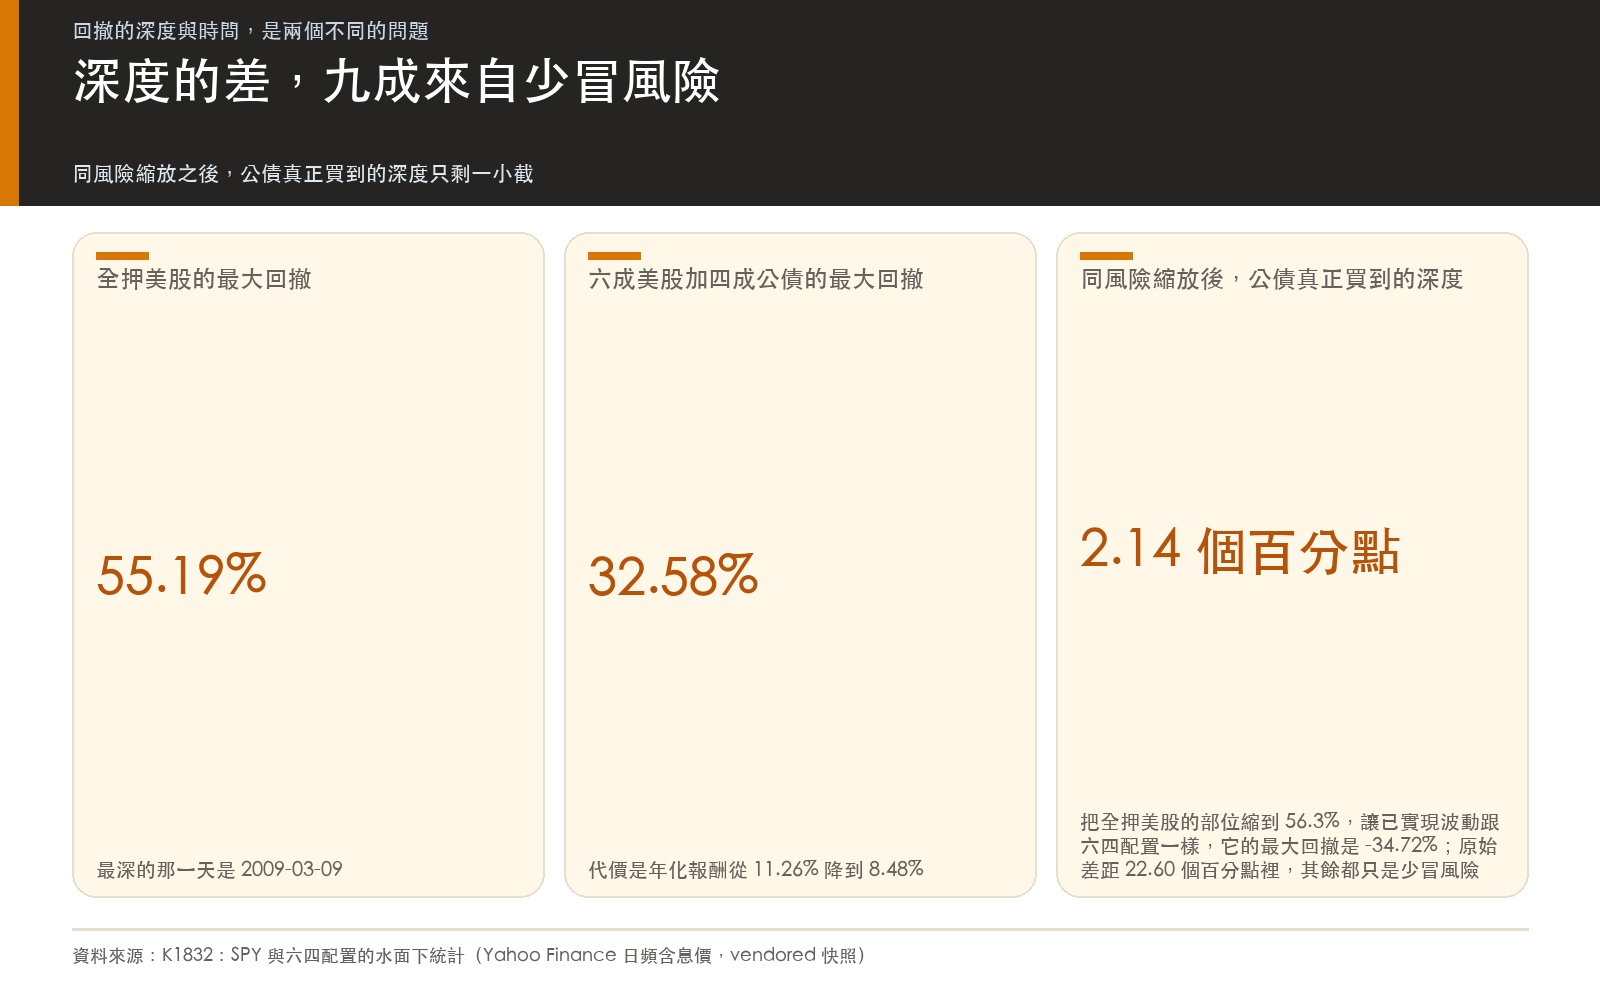
| 最大回撤 | -55.19% | -32.58% |
| 最大回撤發生日 | 2009-03-09 | 2009-03-09 |
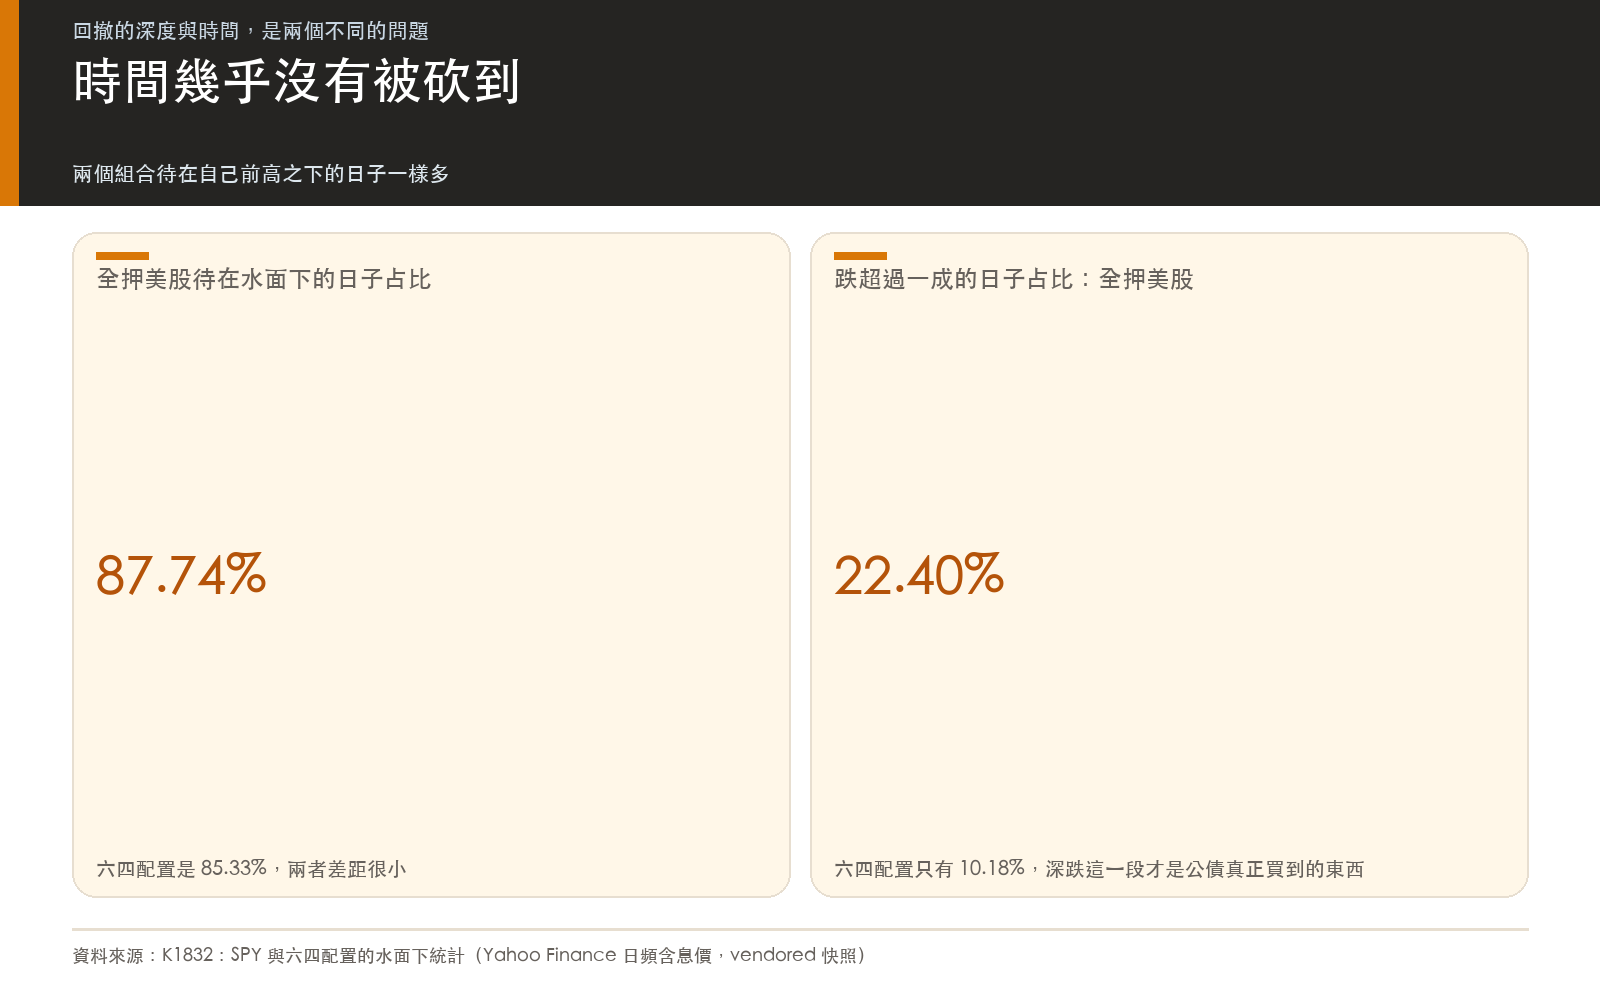
| 低於前高的交易日占比 | 87.74% | 85.33% |
| 低於前高十% 以上的交易日占比 | 22.40% | 10.18% |
前三列完全符合預期。加了四成公債,年化波動從 18.79% 掉到 10.58%,最大回撤從 -55.19% 收到 -32.58%,代價是年化報酬少了 2.78 個百分點。
第四列開始就不太一樣了。
兩條線的深度差很多,離開水面的時間差很少
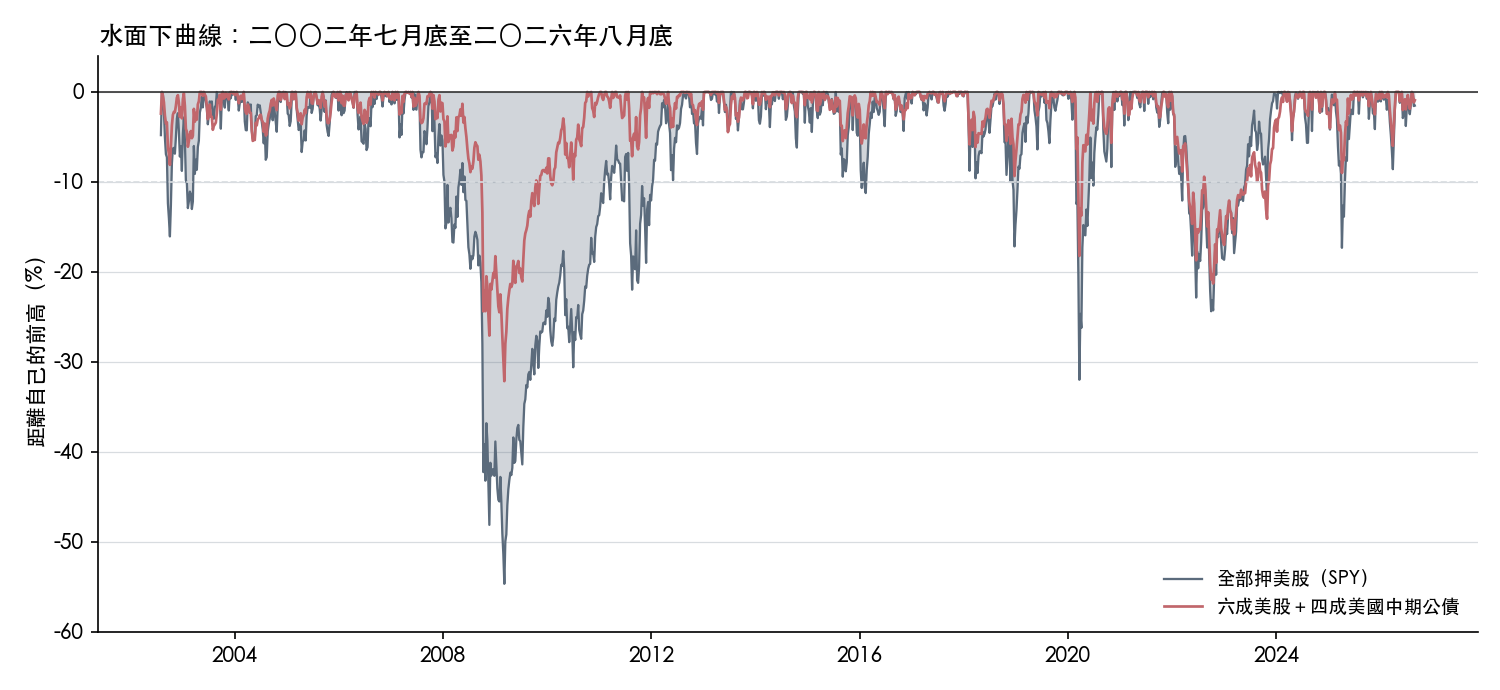
灰色那片是全押美股,紅線是六四配置。圖上任何一個高度為 0 的位置,代表當週創了新高。
紅線確實整條被壓扁了。二〇〇八年那個坑,灰色探到 -55%,紅線只到 -33%。
可是把「有沒有貼在 0 這條線上」單獨拿出來數,兩者幾乎一樣:全押美股有 87.74% 的交易日待在自己的前高之下,六四配置是 85.33%。
差 2.41 個百分點。以 6,058 個交易日換算,六四配置只多買到 146 個「站在山頂上」的日子,一年大約六天。
同一段期間,跌超過十% 的日子占比從 22.40% 掉到 10.18%,這一項砍掉的幅度就大得多。
兩件事放在一起看: 低於前高 的日子幾乎一樣多, 低於前高十% 以上 的日子少了一半以上。注意前一個指標也把深跌的日子算在內。兩個比例都以同一段期間的交易日為分母,且超過十% 的深跌日同時落在「低於前高」這一組;把兩者直接讀成「淺跌頻率」與「深跌頻率」會重複計入同一批深跌日。這是描述,不是把效果歸因給公債,這兩個組合的股票曝險本來就不同。
把「冒比較少風險」扣掉,深度優勢只剩兩個百分點
前面那句「深度砍掉四成」有一個必須先講清楚的問題:兩個組合冒的風險本來就不一樣。
六四配置的年化波動是 10.58%,全押美股是 18.79%。前者只有後者的 56.3%。回撤比較淺,有一部分只是因為部位比較小,而不是因為公債在對的時間發揮了作用。
這件事可以直接量出來。把全押美股整條縮小到 56.3%(剩下的擺著不動、不生息),讓它跟六四配置承擔一樣的已實現波動,它的最大回撤是 -34.72%。
六四配置是 -32.58%。
也就是說,-55.19% 到 -32.58% 那 22.60 個百分點裡,有 20.47 個百分點是任何人把股票部位縮到 56.3% 都拿得到的,不需要買任何公債;同風險口徑下剩下的差距是 2.14 個百分點。
那 2.14 個百分點不足以證明「公債在對的時間往上走」。 它是這一段歷史上兩條淨值路徑的最大回撤之差,方向為正是「配置有擇時價值」的必要條件,不是充分條件,時機完全相反的配置也可能拿到正的差距。要判斷它是不是真的,需要拿它對照自己的相位隨機化虛無分布,本文沒有做這件事。
另外一點也要講清楚:後面那個「水面下的日子只少 2.41 個百分點」是 沒有做曝險匹配 的原始差,與這裡的 2.14 個百分點不是同一個口徑,兩個數字碰巧接近,不能合併成一句「深度和時間都只差兩個百分點」。
二〇〇八和二〇二二,公債給的答案完全相反
把跌破十% 的每一段拆開看,兩場最大的下跌走出兩種劇本。
| 跌破十% 的那一段 | 全押美股 | 六成美股+四成公債 |
|---|---|---|
| 金融海嘯:跌破日 | 2008-01-08 | 2008-09-17 |
| 金融海嘯:最深 | -55.19% | -32.58% |
| 金融海嘯:回本日 | 2012-08-16 | 2010-10-06 |
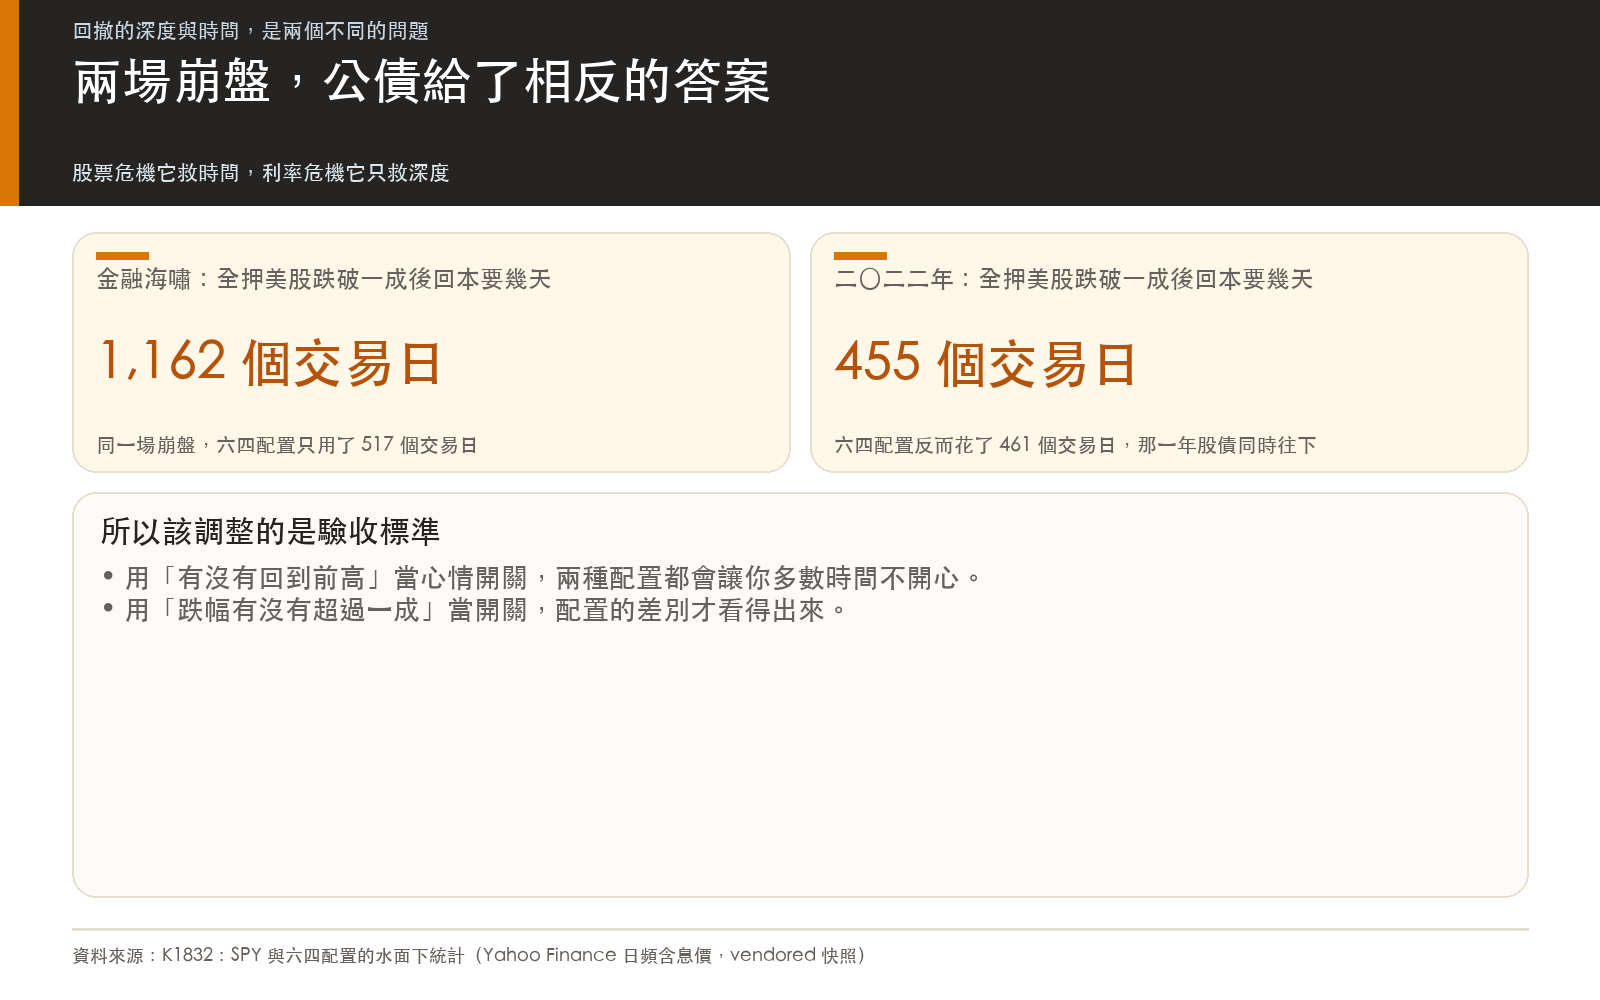
| 金融海嘯:跌破到回本的交易日 | 1,162 | 517 |
| 二〇二二年:跌破日 | 2022-02-22 | 2022-04-22 |
| 二〇二二年:最深 | -24.50% | -21.28% |
| 二〇二二年:回本日 | 2023-12-13 | 2024-02-23 |
| 二〇二二年:跌破到回本的交易日 | 455 | 461 |
二〇〇八年那一段,六四配置晚了八個多月才跌破十%,最深大約是全押美股的六成,回本天數不到一半。常見的解釋是股票下跌時利率同步走低、公債因此上漲;本文只量了兩條淨值路徑,沒有利率或資產貢獻的分解,所以那是背景說明,不是本文的發現。
二〇二二年就不是這個故事了。那一年物價與利率一起重估,股債同時往下。六四配置最深 -21.28%,比全押美股的 -24.50% 淺,可是它 2024-02-23 才回到新高,比全押美股的 2023-12-13 晚了兩個多月。
同一份保單,在兩場火災裡理賠的金額差很多。我們先前量過通膨預期升溫時公債的保護力會變薄;這一段的形狀與那個現象相容,但本文沒有量通膨預期,也沒有把兩者接起來,所以只能說「一致」,不能說「就是它的完整版本」。
淺一點的跌,六四反而更慢站回山頂
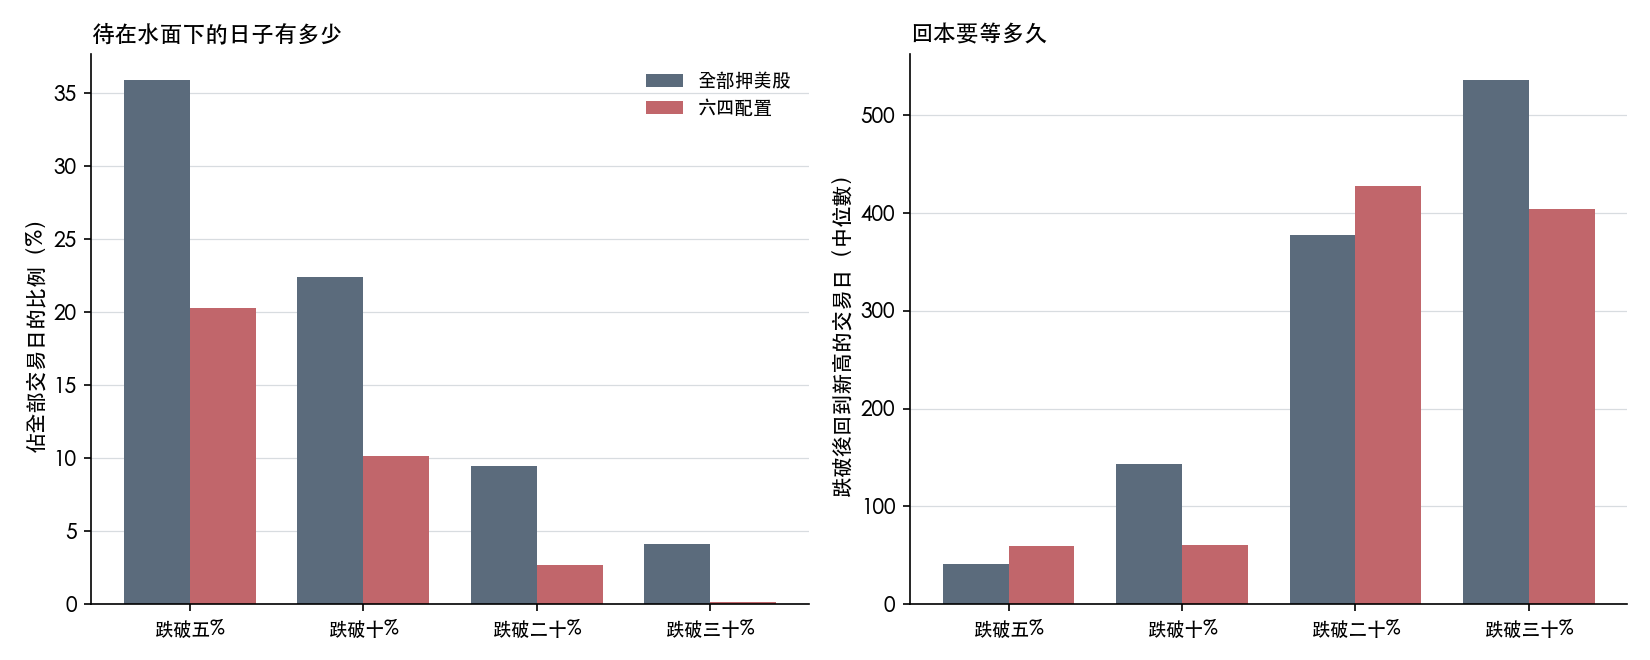
右邊那張圖有一個容易被略過的地方。
跌破五% 之後回到新高,全押美股的中位數是 41 個交易日,六四配置是 60 個。跌破二十% 的那一格也是同方向:378 天對 427.5 天。
一個相容的解釋是漲速:六四配置的年化報酬少了 2.78 個百分點,同樣深的一個洞要花更久才填得回來。本文只報這兩個描述性數字,沒有把回本天數分解成「洞多深」與「填多快」兩部分,所以這是解釋,不是已經驗證的因果。
配置調整同時改了兩件事:洞挖得比較淺,填洞的速度也比較慢。在五% 與二十% 這兩個門檻上,六四的回本中位數都比較長,這是觀察到的方向,本文沒有量兩個效果各自的大小。
這對你的決定意味什麼
如果你關心的是「最壞會賠多少」,最大回撤這個數字有用,但要看同風險口徑那一格。raw 的 -55.19% → -32.58% 主要來自少持有股票;把曝險匹配之後,剩下的差距是 2.14 個百分點,而那 2.14 個百分點本身還沒有通過虛無檢定。
如果你關心的是「我要盯著帳戶紅字多久」,那這兩個組合的答案接近:二十四年裡有八成五以上的交易日,你手上的數字都低於自己曾經看過的最高點。
這不是配置做錯了,是「創新高」這件事本身就稀有。全押美股在 6,058 個交易日裡只創了大約 743 天的新高,六四配置大約 889 天。
真正該調整的是驗收標準。用「有沒有回到前高」當心情開關,兩種配置都會讓你一年裡有十個月不開心。用「跌幅有沒有超過十%」當開關,六四配置一年裡觸發的日子少了一半以上。
這篇不能回答什麼
樣本只有二十四年,包含兩次大跌與一次利率重估。這個長度足以描述已經發生的事,不足以宣稱下一次會怎麼走。
六四只是一個對照組,不是建議。任何一個比例都會有它自己的深度與時間組合。
期間也有一件事沒有納入:這段時間的公債殖利率從高處走到接近零再回升,四成公債的貢獻有一部分來自那個一次性的過程,未必會重演。
資料來源:Yahoo Finance 日頻含息收盤價(SPY、IEF),2002-07-30 至 2026-08-26,共 6,058 個交易日。統計計算見 experiments/k1832/k1832.py;experiments/k1832/verify_k1832.py 以另一套寫法獨立重算,並逐條比對本文引用的數字,先通過逐條竄改的負對照。同風險口徑的回撤比較用 volpred.stats.drawdown.compare_max_drawdown。
懶人包圖組