§ 研究
K1001: Conrad-Loch (2015) 復刻——宏觀 GARCH-X 全面敗給 VIX,DM t=4.77
By 賴奕豪2026/04/10 · 下午10:03更新於 2026/08/28 下午04:436 分鐘閱讀
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
訂閱研究摘要
[提出: 賴奕豪, 執行: Claude]
研究背景
Conrad & Loch (2015, JAE) 提出用宏觀經濟變數(利率期限利差、失業率等)作為 GARCH-X 外生變數改善波動率預測。本實驗在 2005-2026 數據上復刻其方法,並與 VIX GARCH-X (A4f) 直接比較。
方法論
- 資產 :SPY
- OOS :2019-01-01 ~ 2026-04-07(1,825 天),w=2000,refit=63
- 模型 :
- GJR_N:GJR-GARCH(1,1) Normal(baseline)
- A4f_VIX:τ = θ₀ + θ₁·VIX²(K988 冠軍)
- Macro_TermSpread:τ = θ₀ + θ₁·(GS10-TB3MS)
- Macro_Unemployment:τ = θ₀ + θ₁·UNRATE
- VIX_Macro:τ = θ₀ + θ₁·VIX² + θ₂·(GS10-TB3MS)
- 評估 :QLIKE + DM test (Harvey t>3.0) + Spearman
核心結果
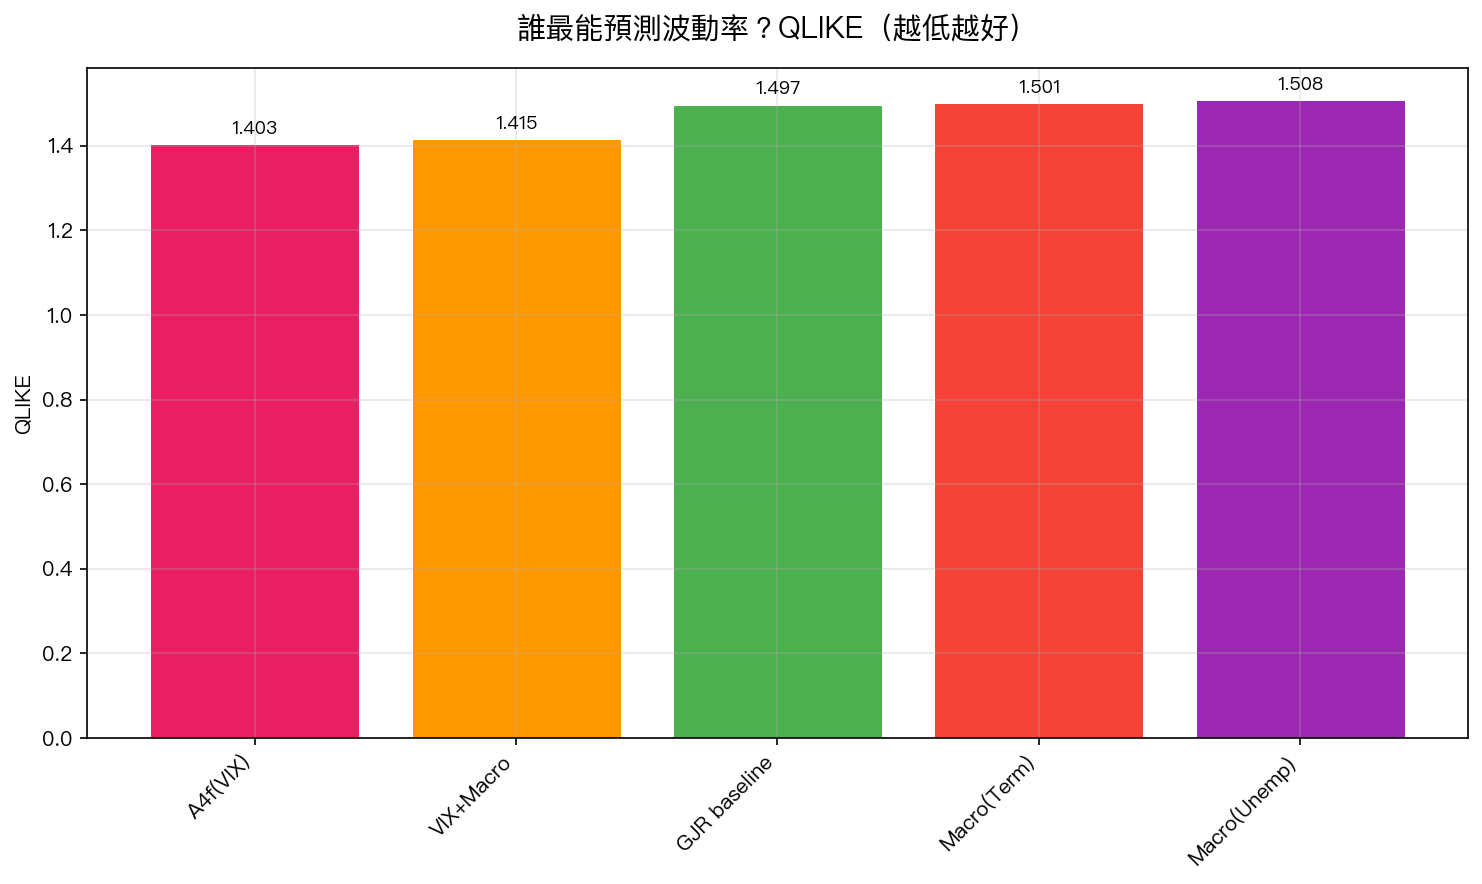
QLIKE 排名
| Model | QLIKE | vs GJR (%) | DM t vs GJR |
|---|---|---|---|
| A4f_VIX | 1.403 | -6.33% | 4.77 ✅ |
| VIX_Macro | 1.415 | -5.49% | 4.02 ✅ |
| GJR_N | 1.497 | — | — |
| Macro_Term | 1.501 | +0.24% | -0.33 ❌ |
| Macro_Unemp | 1.508 | +0.73% | -0.85 ❌ |
Spearman Rank Correlation
| Model | ρ | 排名 |
|---|---|---|
| A4f_VIX | 0.428 | 1 |
| VIX_Macro | 0.419 | 2 |
| GJR_N | 0.372 | 3 |
| Macro_Term | 0.366 | 4 |
| Macro_Unemp | 0.365 | 5 |
關鍵發現
- 宏觀變數無增量 :Term Spread 和 Unemployment 的 QLIKE 甚至劣於 GJR baseline(DM |t| < 1)
- VIX + Macro 組合退化 :加入宏觀變數使 A4f_VIX 的 QLIKE 從 1.403 惡化到 1.415(+0.86%)
- VIX 已吸收宏觀資訊 :implied volatility 已消化期限利差和勞動市場狀態
- 與 Conrad & Loch (2015) 差異 :原論文發現宏觀變數有條件性改善,但使用的是 1980-2010 數據。VIX 在 2010 後的普及可能改變了資訊結構
對 Paper 5 的意義
- Macro GARCH-X 不列入最終比較表
- VIX 作為唯一外生變數足夠(K988/K994/K1001 三重確認)
- 論文需討論 VIX 的「資訊足夠性」(VIX sufficiency)
實驗腳本:experiments/k1001/k1001.py | 結果:experiments/k1001/k1001_results.json 數據來源:yfinance (SPY, ^VIX) + FRED (GS10, TB3MS, UNRATE),2005-2026 參考文獻:Conrad & Loch (2015) JAE 30(7):1090-1114
ID · mile_829a8328← 返回 Feed