颶風越強,保險 ETF 就越晃?撐起這條線的那一個颶風,大盤也在跳
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
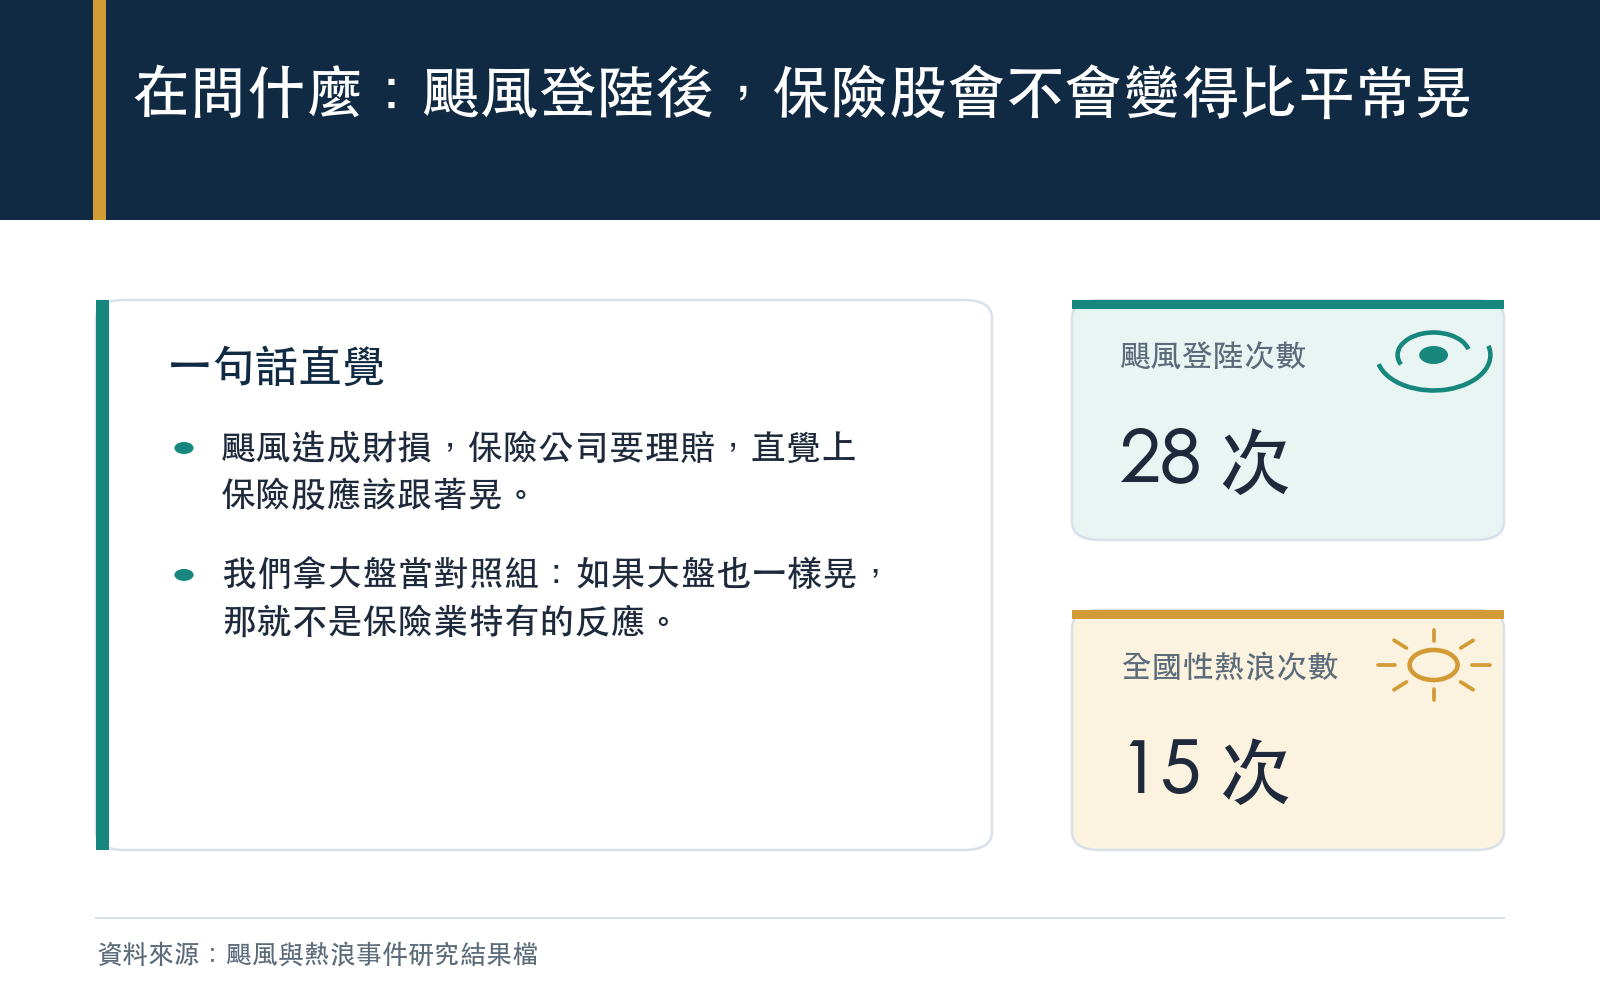
颶風登陸美國,新聞畫面是倒塌的屋頂和泡水的車。直覺會接著想:保險公司要賠錢了,保險股應該會很晃。
我們拿二〇一一到二〇二四年間 28 次颶風登陸美國本土的紀錄,看登陸後十一個交易日裡,保險 ETF(KIE、產險的 KBWP)、公用事業 ETF(XLU)和大盤 SPY 的波動有沒有異常。答案分兩層,而第二層比第一層有意思。
平均來看:幾乎沒動
先看最簡單的問題:颶風登陸之後,這幾檔 ETF 的波動平均有沒有高於平常?
「平常」的定義是登陸前第六十天到第十一天這五十個交易日的波動水準。拿登陸後十一天的波動去比,超出多少就記多少,加總起來叫累積異常波動。數值為零代表跟平常一樣。
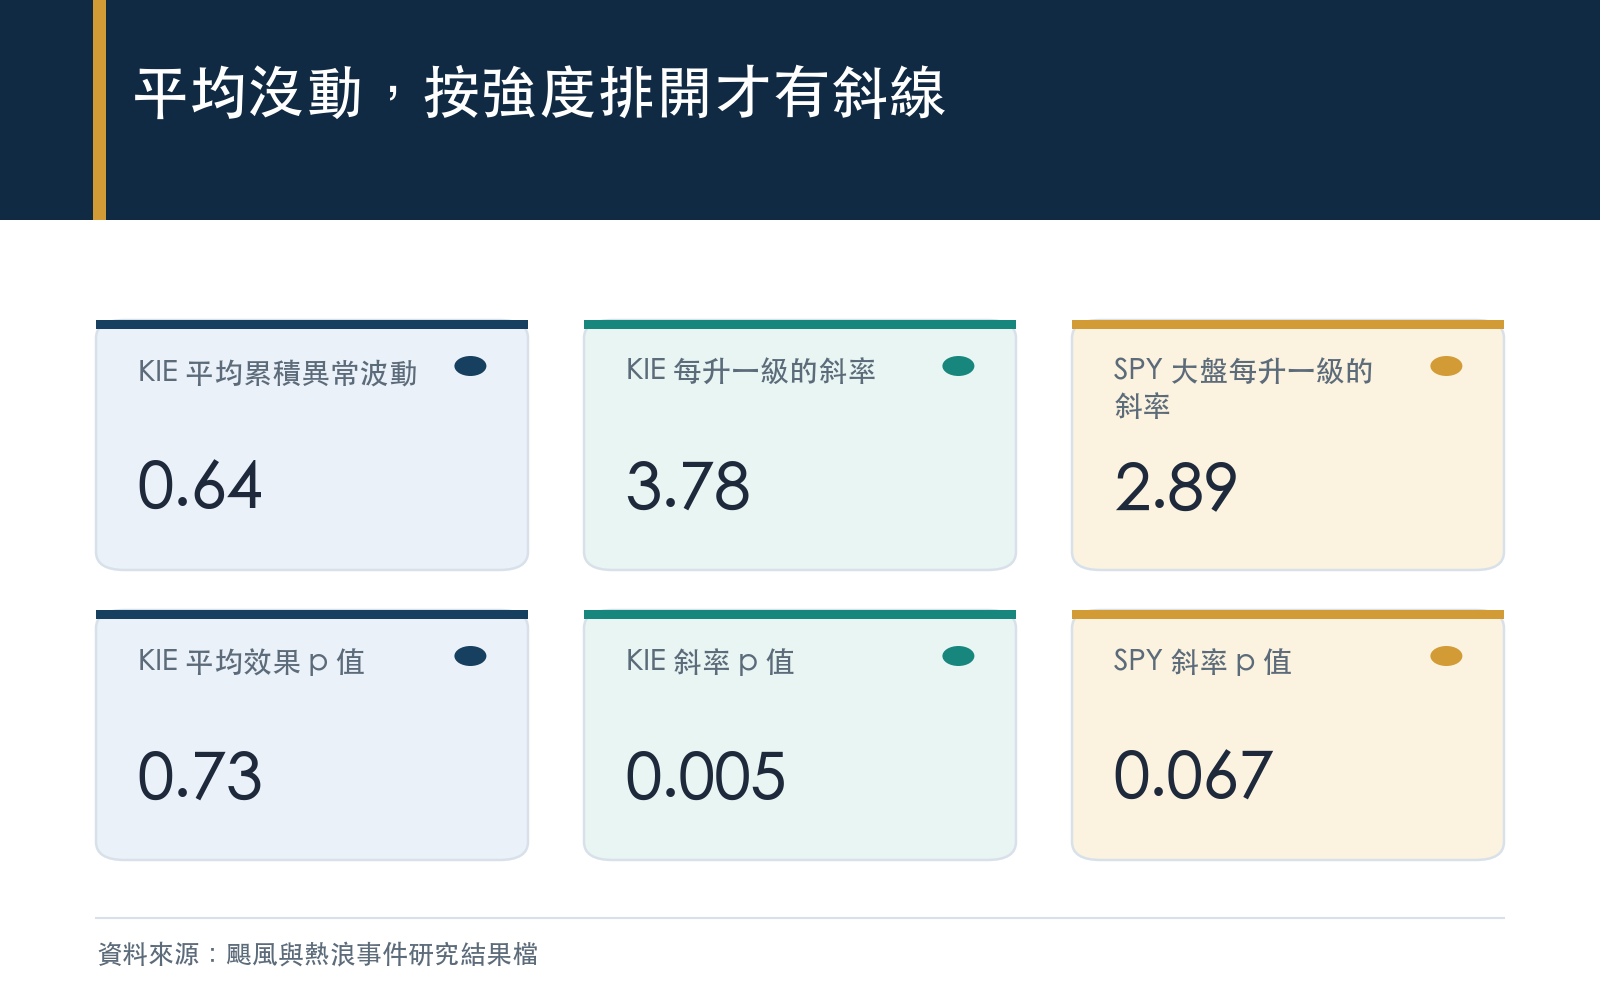
二十八次登陸平均下來,KIE 是 0.64 (未達顯著水準(顯著性 0.73)),KBWP 是 1.59 (未達顯著水準(顯著性 0.25)),XLU 是 0.43 (未達顯著水準(顯著性 0.74))。三個數字都是正的,但都小到跟零分不開。另外做了一個對照:把每次登陸日換成同一個月份裡隨機挑的一天,重抽兩千次,看真正的登陸日有沒有比較特別。KBWP 最接近,p 也只到 0.12 。
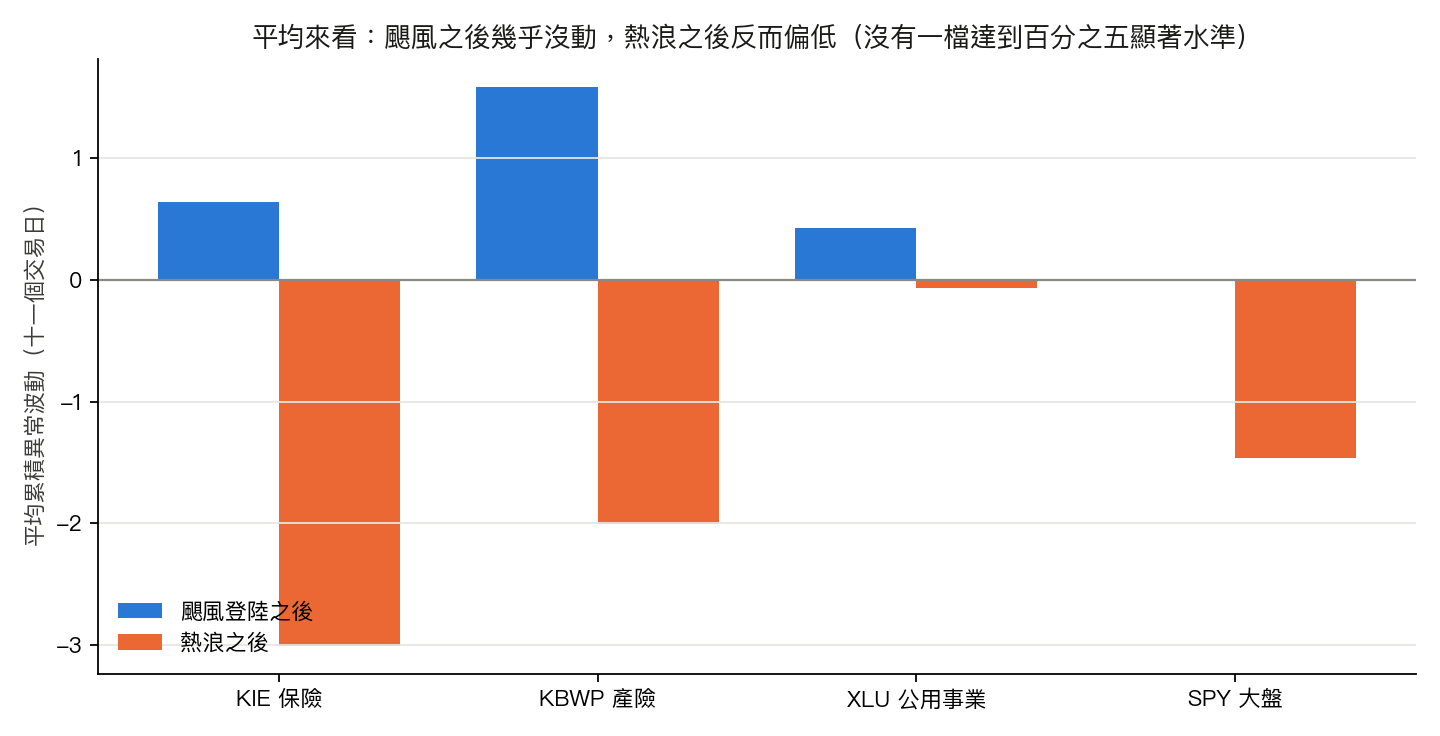
平均沒動的一個原因很直接:二十八次裡有十三次是一級颶風,風速剛過門檻,對市場幾乎沒有影響。把強弱不同的颶風平均在一起,訊號被稀釋掉了。
按強度排開:有一條斜線
所以換個問法:颶風越強,波動是不是越大?
把颶風按登陸時的等級(一到五級)排開,對累積異常波動做迴歸,這次看得到東西了。每升一級,KIE 的累積異常波動多 3.78 (高度顯著(顯著性 0.005)),KBWP 多 2.46 (達顯著水準(顯著性 0.014)),XLU 多 2.29 (達顯著水準(顯著性 0.017))。三條斜線都是正的,也都達到顯著水準。
如果故事到這裡結束,標題會是「颶風越強,保險股越晃」。我們沒有停在這裡,原因是這個結果好得有點可疑。
大盤也有同一條斜線
第一個檢查是:這條斜線是保險業特有的,還是整個市場都有?
拿 SPY 做同樣的迴歸,斜率是 2.89 (接近顯著水準(顯著性 0.067)),接近顯著水準,而且大小跟三檔產業 ETF 差不多。一個對保險業理賠毫無曝險的大盤指數,也跟著颶風等級「變晃」,這很難用保險損失來解釋。
第二個檢查是:這條斜線是被誰撐起來的?
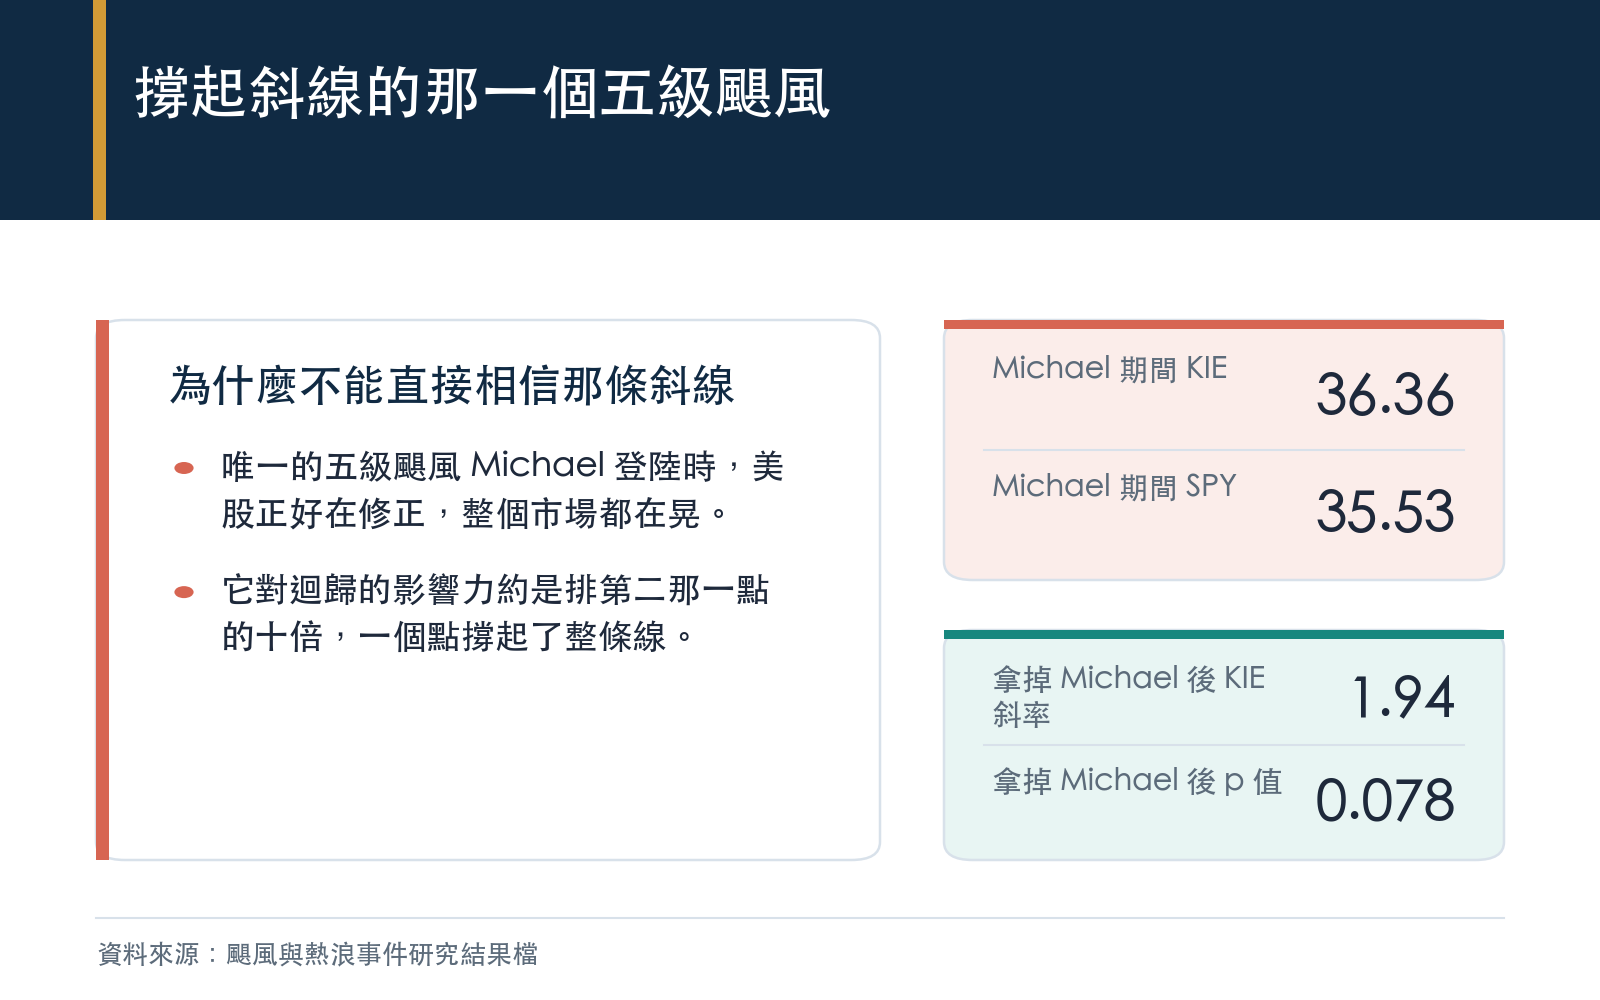
二十八次登陸裡只有一個五級颶風,二〇一八年十月的 Michael。在 KIE 的迴歸裡,衡量單一資料點影響力的 Cook 距離,Michael 是 1.36 ,排第二的只有 0.12 ,差了大約十倍。
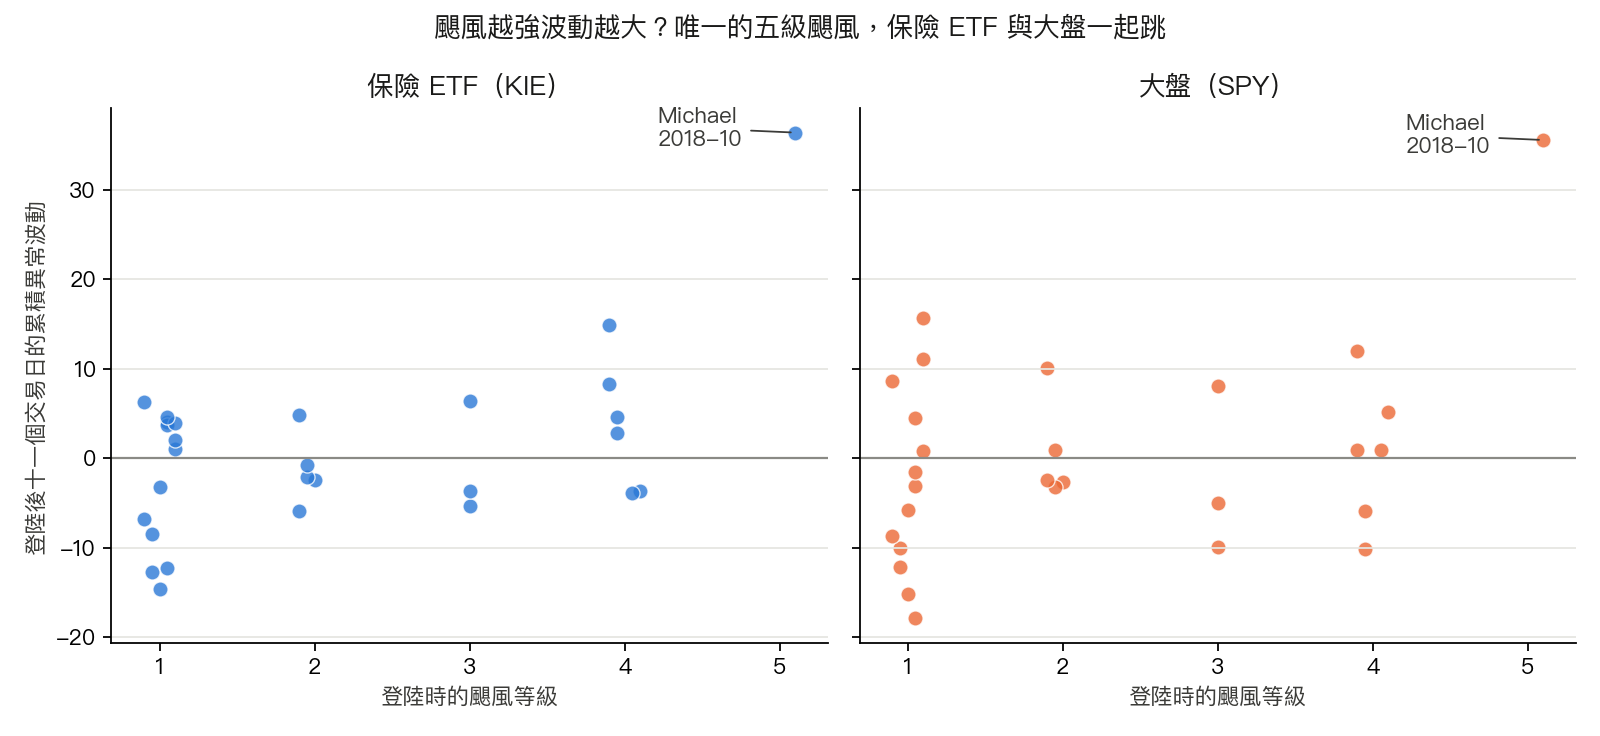
再看 Michael 那十一天的數字:KIE 的累積異常波動是 36.36 ,SPY 是 35.53 。保險 ETF 和大盤幾乎一樣晃。原因不在颶風:Michael 登陸的時間點,剛好碰上二〇一八年十月美股的一波修正,整個市場都在跌。保險 ETF 那十一天的波動,是跟著大盤一起放大的。
把 Michael 這一個點拿掉,KIE 的斜率從 3.78 掉到 1.94 ,p 從 0.005 升到 0.078 ,只剩接近顯著。
改用只看排名、不受極端值左右的 Spearman 相關,KIE 是 0.36 (接近顯著水準(顯著性 0.062)),接近顯著;只有 KBWP 的 0.40 (達顯著水準(顯著性 0.037))達到顯著水準。
熱浪:完全沒有反應
同一套方法也用在 15 次美國全國性熱浪上。
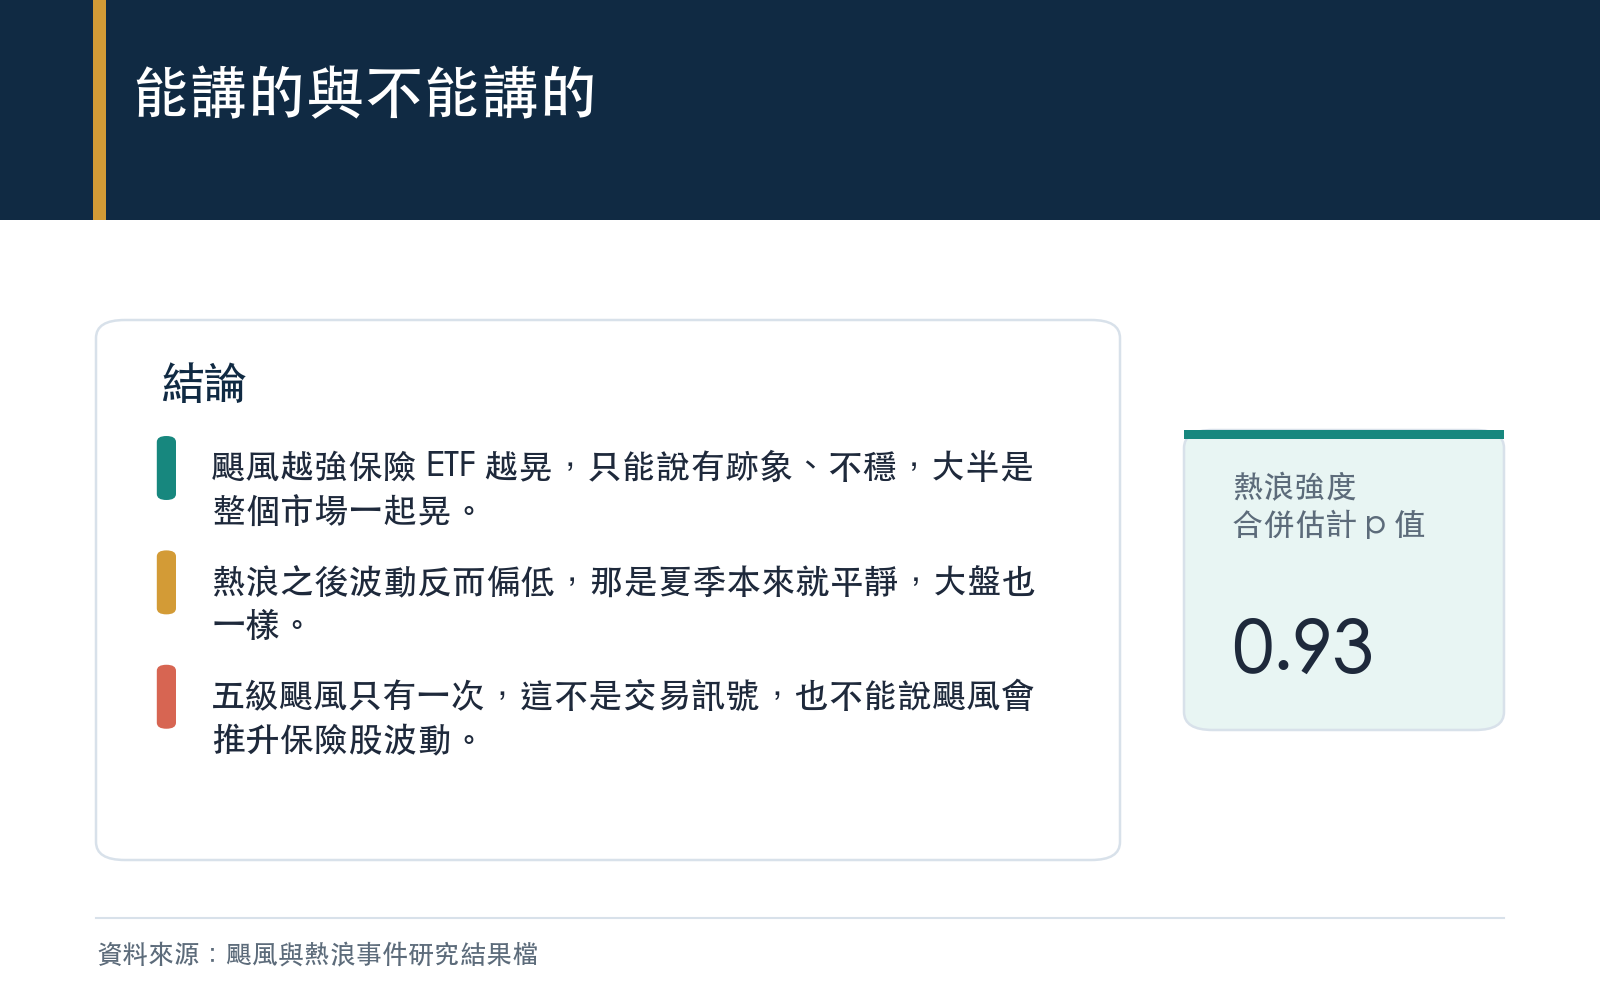
熱浪之後的累積異常波動反而是負的:KIE -3.01 (接近顯著水準(顯著性 0.096)),KBWP -2.01 ,連 SPY 也是 -1.47 。熱浪都發生在夏天,而夏天本來就是美股波動偏低的季節;大盤一起偏低,說明這是季節,跟保險業無關。按熱浪的嚴重程度排開,也看不到斜線,三檔產業 ETF 合併估計的 p 是 0.93 。
跟我們之前的結論是什麼關係
平台之前做過兩次氣候事件與市場波動的研究(K148 的研究版文章,以及野火煙霧壓境紐約那篇一般讀者文章),結論都是「氣候事件本身的波動衝擊,大多被整體市場吸收了」。那兩次研究用的是「有事件/沒事件」的開關比較。
這次換成颶風的物理強度,想找「越強越晃」的劑量關係,而且拿大盤當對照組,專門檢查是不是保險業特有。結果沒有推翻前面的結論,只是補上一個細節:最強的颶風確實伴隨較大的產業波動,但那幾次剛好也是整個市場在動盪的時候,目前的樣本分不開這兩件事。
這個結果不能拿來講的事
它不能拿來說「颶風會推升保險股波動」。平均效果不顯著,強度斜線大半是市場共同的波動,而且靠一個點撐住。
它也不是交易訊號。這是描述性的事件研究。Michael 與市場修正同時發生是時間上的巧合,下一次五級颶風不會自帶一次股市修正。
樣本本身也很小:五級颶風只有一次,四級有六次。一個颶風就能讓迴歸從高度顯著變成接近顯著,這種樣本支撐不了強結論。熱浪的「嚴重程度」用的是通報事件數與死亡人數,這是依賴通報的替代指標,不是實際的氣溫異常。
資料與復現
颶風登陸取自 NOAA HURDAT2 最佳路徑資料(只收美國本土、以登陸時的 Saffir-Simpson 等級為準),熱浪取自 NOAA Storm Events Database 的酷熱事件。ETF 價格為 KIE、KBWP、XLU、SPY 的未調整日開高低收,波動以 Parkinson 高低價區間估計並取對數。基準期為登陸前第六十到第十一個交易日,事件窗為登陸後第零到第十個交易日,重抽對照固定種子。
實驗編號 K1811,所有數字取自 experiments/k1811/k1811_results.json,重跑入口與輸入清單在同目錄的 reproduce_spec.json。
懶人包圖組