新股市場冷掉,隔天大盤會更抖嗎?2,144 天算下來,恐慌指數早就說完了
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
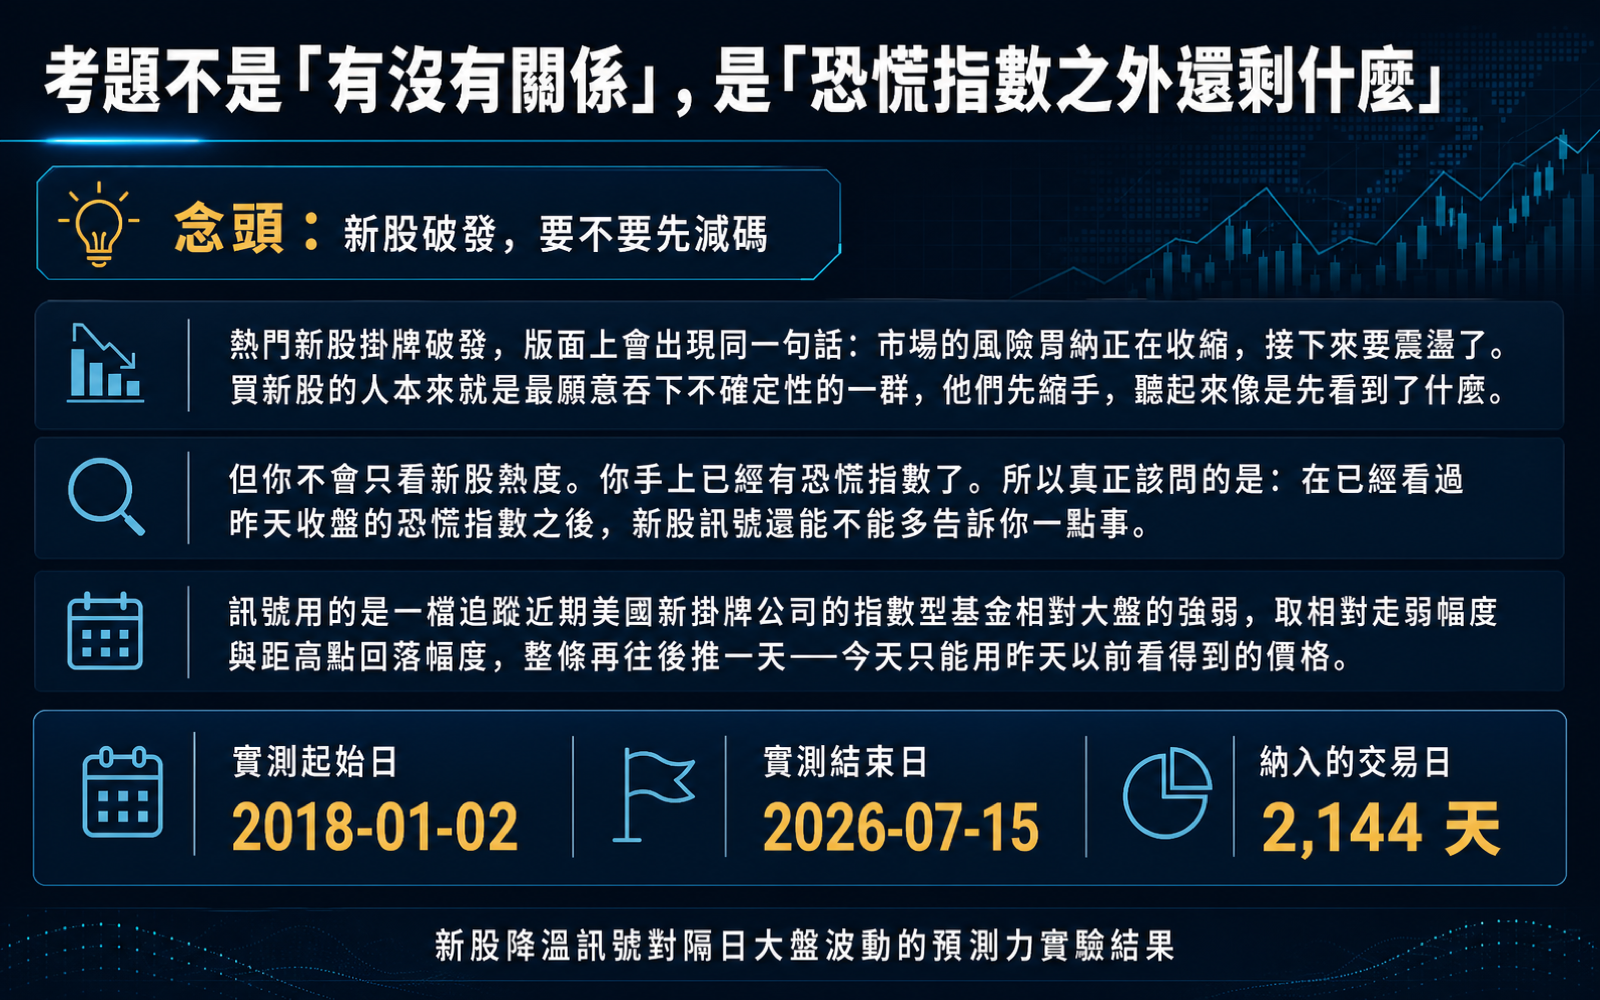
一檔熱門新股掛牌當天跌破發行價,隔天的版面上會出現同一句話:市場的風險胃納正在收縮,接下來要震盪了。
手上有部位的人,聽到這句話會生出一個很具體的念頭,要不要先減一點碼。
這個念頭我們拿去對了 2,144 個交易日的行情,從 2018 年 1 月 2 日到 2026 年 7 月 15 日,一天都沒挑。
這個說法為什麼聽起來合理
買新股的人,是市場上最願意吞下不確定性的那一群。公司剛掛牌、沒幾季財報、股價沒有歷史可查,願意在這種條件下出價,代表風險胃納是滿的。
所以當新股不再開高、熱門案子開始破發,照理說是這群人先縮手了。先縮手的人,也許是先看到了什麼。
這個說法還有一個實務上的好處:新股市場的冷熱是看得見的,不用等問卷、不用等調查,收盤價每天都在那裡。
先把念頭寫成一條可以驗的線
我們用一檔追蹤近期美國新掛牌公司的指數型基金,跟大盤 ETF 做相對強弱,看新股這一籃相對大盤是強是弱。
從這條線做出兩個成分:過去 21 個交易日相對走弱了多少、離過去 252 個交易日的高點回落了多少。兩個成分各自只用當天或更早的資料做標準化,合成之後整條再往後推一天。
往後推一天這件事是寫在程式裡的,不是宣稱。今天手上的訊號只能用昨天以前看得到的價格,去預測明天的波動。
資料先講清楚
三條序列都從 2013 年 10 月開始:新股基金 3,204 個交易日、大盤 ETF 3,215 個交易日、恐慌指數 3,216 個交易日。
檔案凍結成固定的位元組放在實驗目錄裡,每跑一次就重新比對一次指紋,確保中途沒有被換掉或補過。
2,144 天的預測明細逐列留檔,一列都沒有被排除。這件事重要,因為事後拿掉幾天「怪怪的日子」,就足以讓一條沒用的訊號看起來有用。
考題不是「有沒有關係」
這裡有一個設計決定了整件事的難度。
只問「新股冷熱跟大盤波動有沒有關係」,對做決定沒有幫助,因為你不會只看新股熱度。你手上已經有恐慌指數了。
所以真正的考題是:在已經看過昨天收盤的恐慌指數之後,新股訊號還能不能多告訴你一點事。
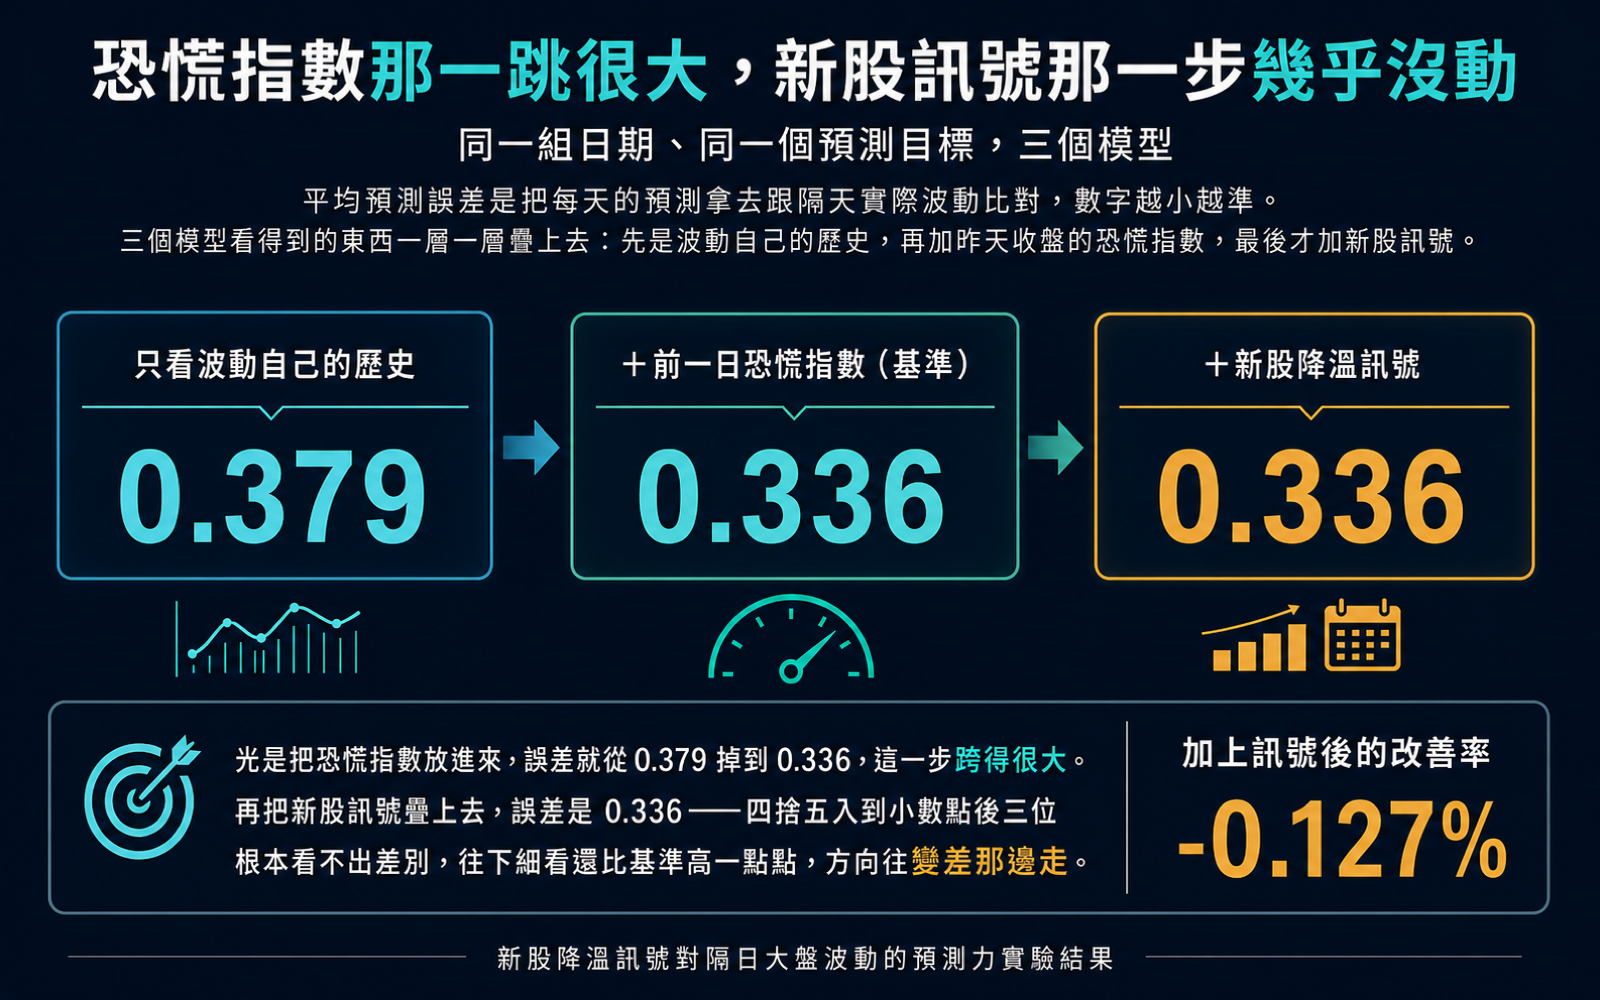
我們排了三個模型,用同一組日期、同一個預測目標:
| 模型 | 它看得到什麼 | 平均預測誤差 |
|---|---|---|
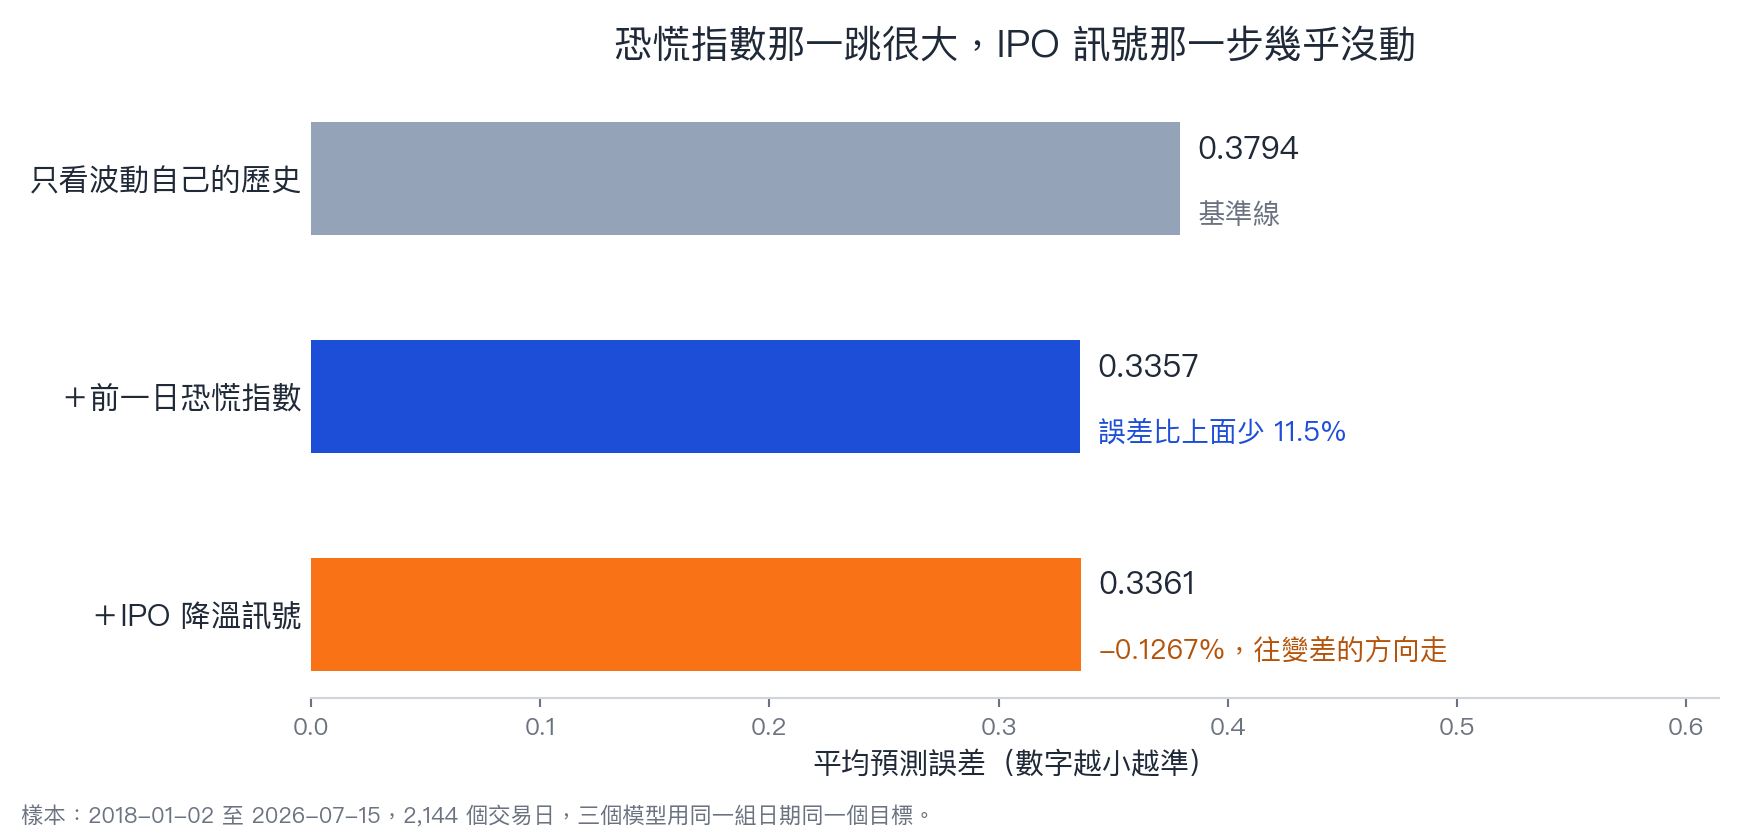
| 只看波動自己的歷史 | 前一日、前一週、前一個月的波動 | 0.3794 |
| +前一日恐慌指數 | 上面全部,加昨天收盤的恐慌指數 | 0.3357 |
| +IPO 降溫訊號 | 上面全部,再加新股相對強弱 | 0.3361 |
平均預測誤差是把每天的預測拿去跟隔天實際波動比對,數字越小越準。
光是把恐慌指數放進來,誤差就從 0.3794 掉到 0.3357。兩者相減再除以 0.3794,改善大約 11.5%。這一步跨得很大。
再把新股訊號疊上去,誤差變成 0.3361,比 0.3357 高一點點。換算成改善率是 −0.1267%,方向往變差那邊走。
那 −0.1267% 算不算證據
不算。
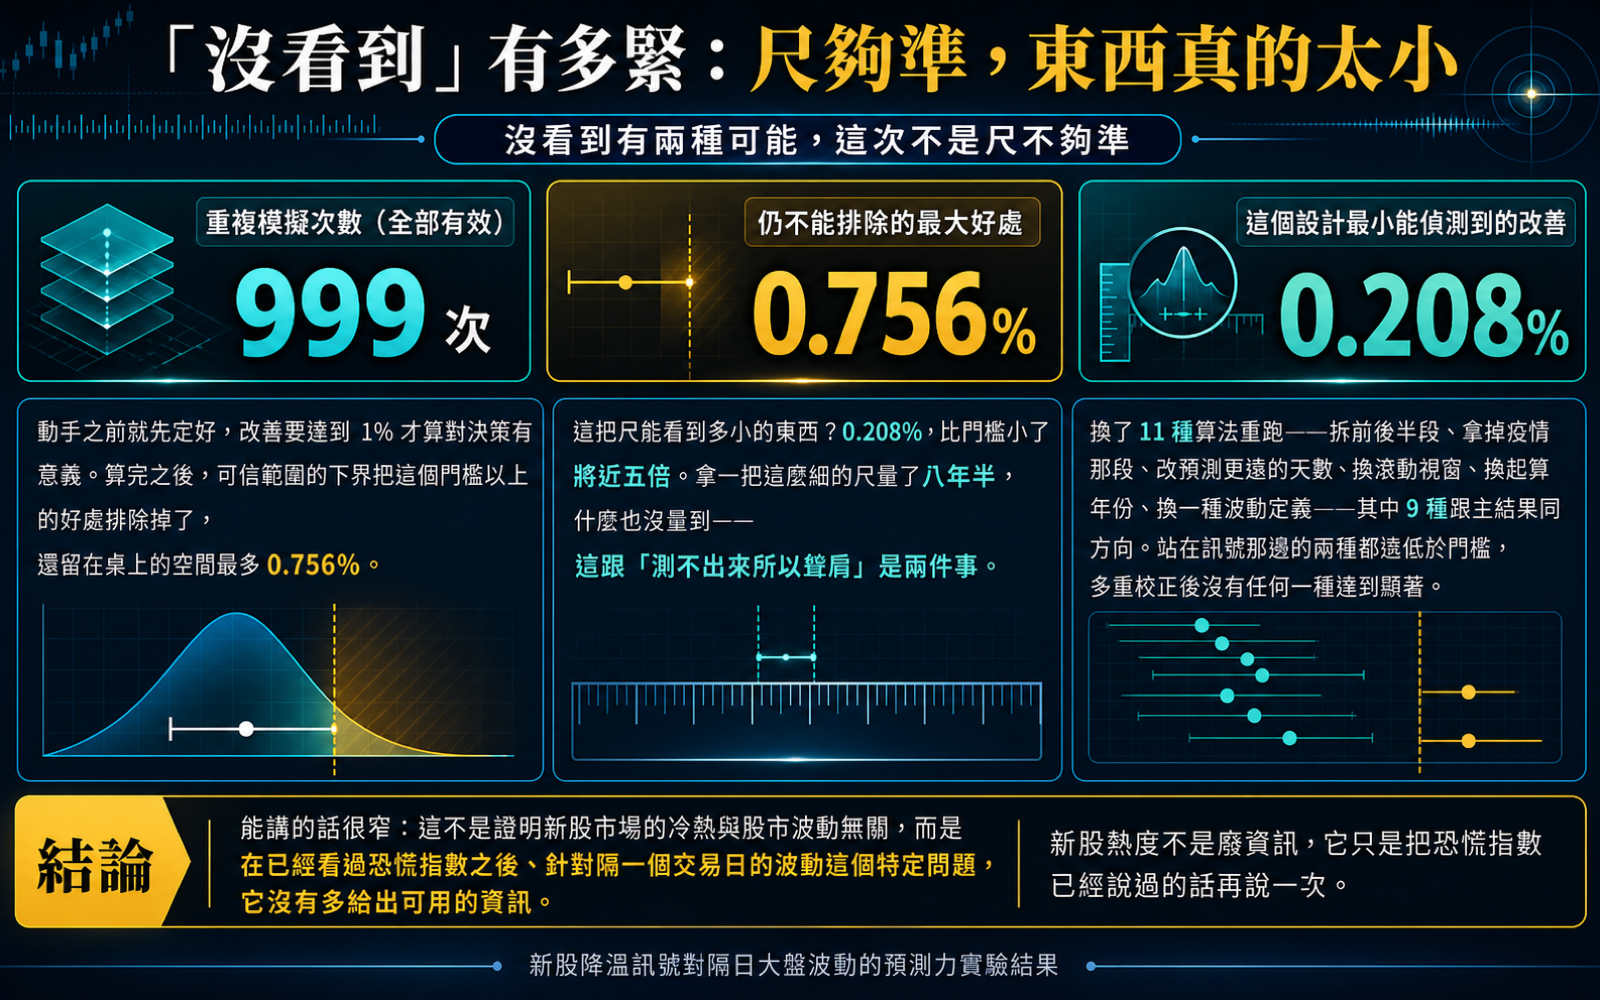
我們用固定的亂數種子重複模擬了 999 次,每一次都讓新股訊號真的沒有作用,看看在純噪音底下這個差距會長成什麼樣子。999 次全部有效,沒有一次算出無限大或空值。
實測差距落在隨機噪音分布的正中間附近,單邊比較值 0.603,未達顯著水準。
「沒看到」有多緊
到這裡為止只證明了沒看到。沒看到有兩種可能:尺不夠準,或者尺夠準但東西真的太小。
我們在動手之前就先定好,改善要達到 1% 才算對決策有意義。算完之後,可信範圍的下界把 1% 或更大的好處排除掉了,還留在桌上的空間最多 0.756%。
這把尺能看到多小的東西?0.208%。比我們設定的門檻小了將近五倍。
拿一把能看到 0.208% 的尺,量了 2,144 天,什麼也沒量到。這跟「測不出來所以聳肩」是兩件事。
疫情那段它確實贏過一次
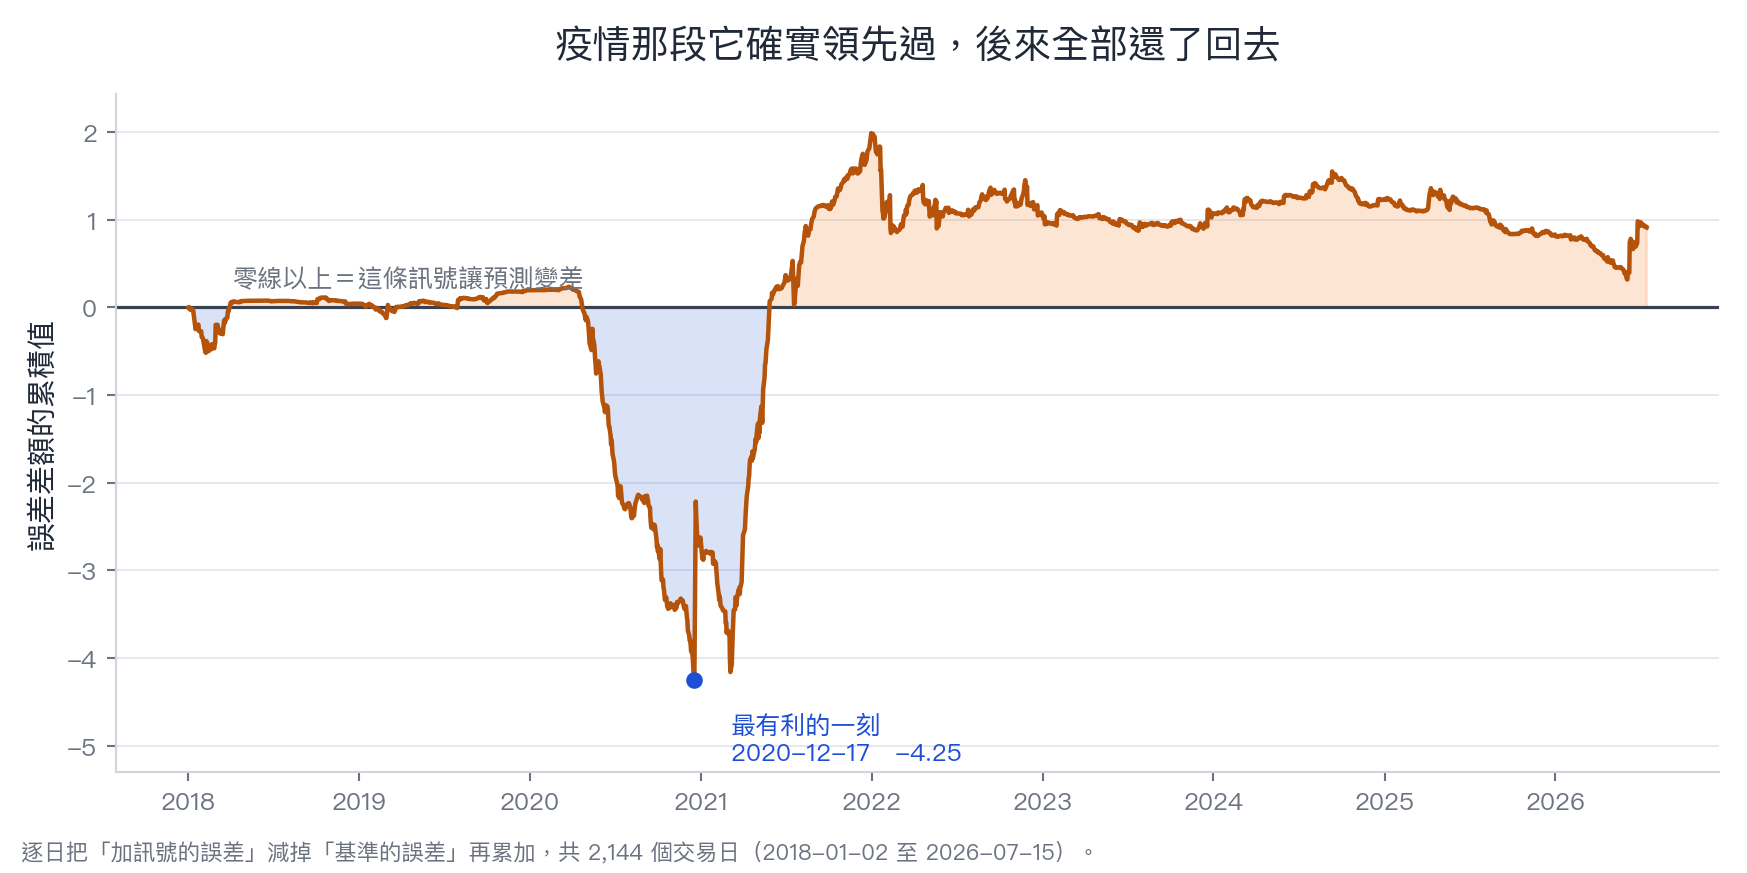
這張圖是逐日把「加訊號的誤差」減掉「基準的誤差」再累加起來。零線以上代表訊號讓預測變差,零線以下代表它幫上忙。
2018 到 2020 年初,線幾乎貼著零,加不加都差不多。
2020 年 3 月之後它一路往下衝,到 2020 年 12 月中累積領先最多。在那個當下,新股熱度看起來像是提前喊到了疫情震盪。
2021 下半年,它把賺到的全部還了回去。2022 年起一直停在零線上方,到 2026 年 7 月都沒有再回來。
同一條訊號、同一份資料,只要換一個年份收筆,可以寫出兩篇結論相反的文章。所以日期範圍必須在看到結果之前就先鎖死。
換 11 種算法再問一次
我們把主結果換了 11 種算法重跑,包括拆成前半段跟後半段、拿掉疫情那段、改成預測 5 天或 22 天之後、換成滾動視窗、換起算年份、換一種波動的定義。
其中 9 種跟主結果同方向,也就是加了新股訊號之後稍微變差。
有兩種站在訊號那邊:後半段是 +0.135%,換一種波動定義是 +0.039%。兩個數字都遠低於 1% 的門檻,也都未達顯著水準。把這些比較放在一起做多重校正之後,沒有任何一種算法達到顯著。
為什麼它早就被恐慌指數吸收掉了
這個形狀在我們的實驗紀錄裡出現過好幾次。
先前測過一整排情緒與不確定性指標:經濟政策不確定性、消費者信心、資金市場的價差;也單獨測過高收益債的信用價差。結局都一樣:單獨看都跟波動扯得上關係,一旦把恐慌指數放進同一個模型,多出來的那一份就消失了。
恐慌指數是選擇權市場拿真金白銀對未來波動下的注。新股冷掉這件事如果真的代表風險胃納在縮,報價通常會先反應完。等你從掛牌破發的新聞裡讀到它,價格已經寫過一遍了。
拿到這個結論之後可以做什麼
新股市場的溫度不是廢資訊。它只是沒有告訴你恐慌指數沒說過的事。
如果你已經在看恐慌指數,再把新股熱度疊進同一個決定,多半只是把同一件事數了兩次。數兩次不會讓判斷變準,只會讓你覺得比較有把握。
如果新股降溫讓你想減碼,理由要從別的地方找:部位有多重、估值撐不撐得住、回檔到什麼程度你會睡不著。這些跟隔天大盤抖不抖,是不同的問題。
反過來想也一樣:如果有人拿一段漂亮的期間來說服你某個訊號有效,先問他那段期間是怎麼挑的、前後兩段長什麼樣子。上面那張累積曲線就是這個問題的標準答案。
有一句話我們不能說:這篇沒有證明新股市場的冷熱與股市波動無關。它說的是,在已經看過恐慌指數之後、針對隔一個交易日的波動這個特定問題,它沒有多給出可用的資訊。
下一次熱門新股掛牌破發登上版面,那是一則新聞。至於隔天大盤會不會更抖,昨天收盤的恐慌指數已經把能講的都講完了。
懶人包圖組