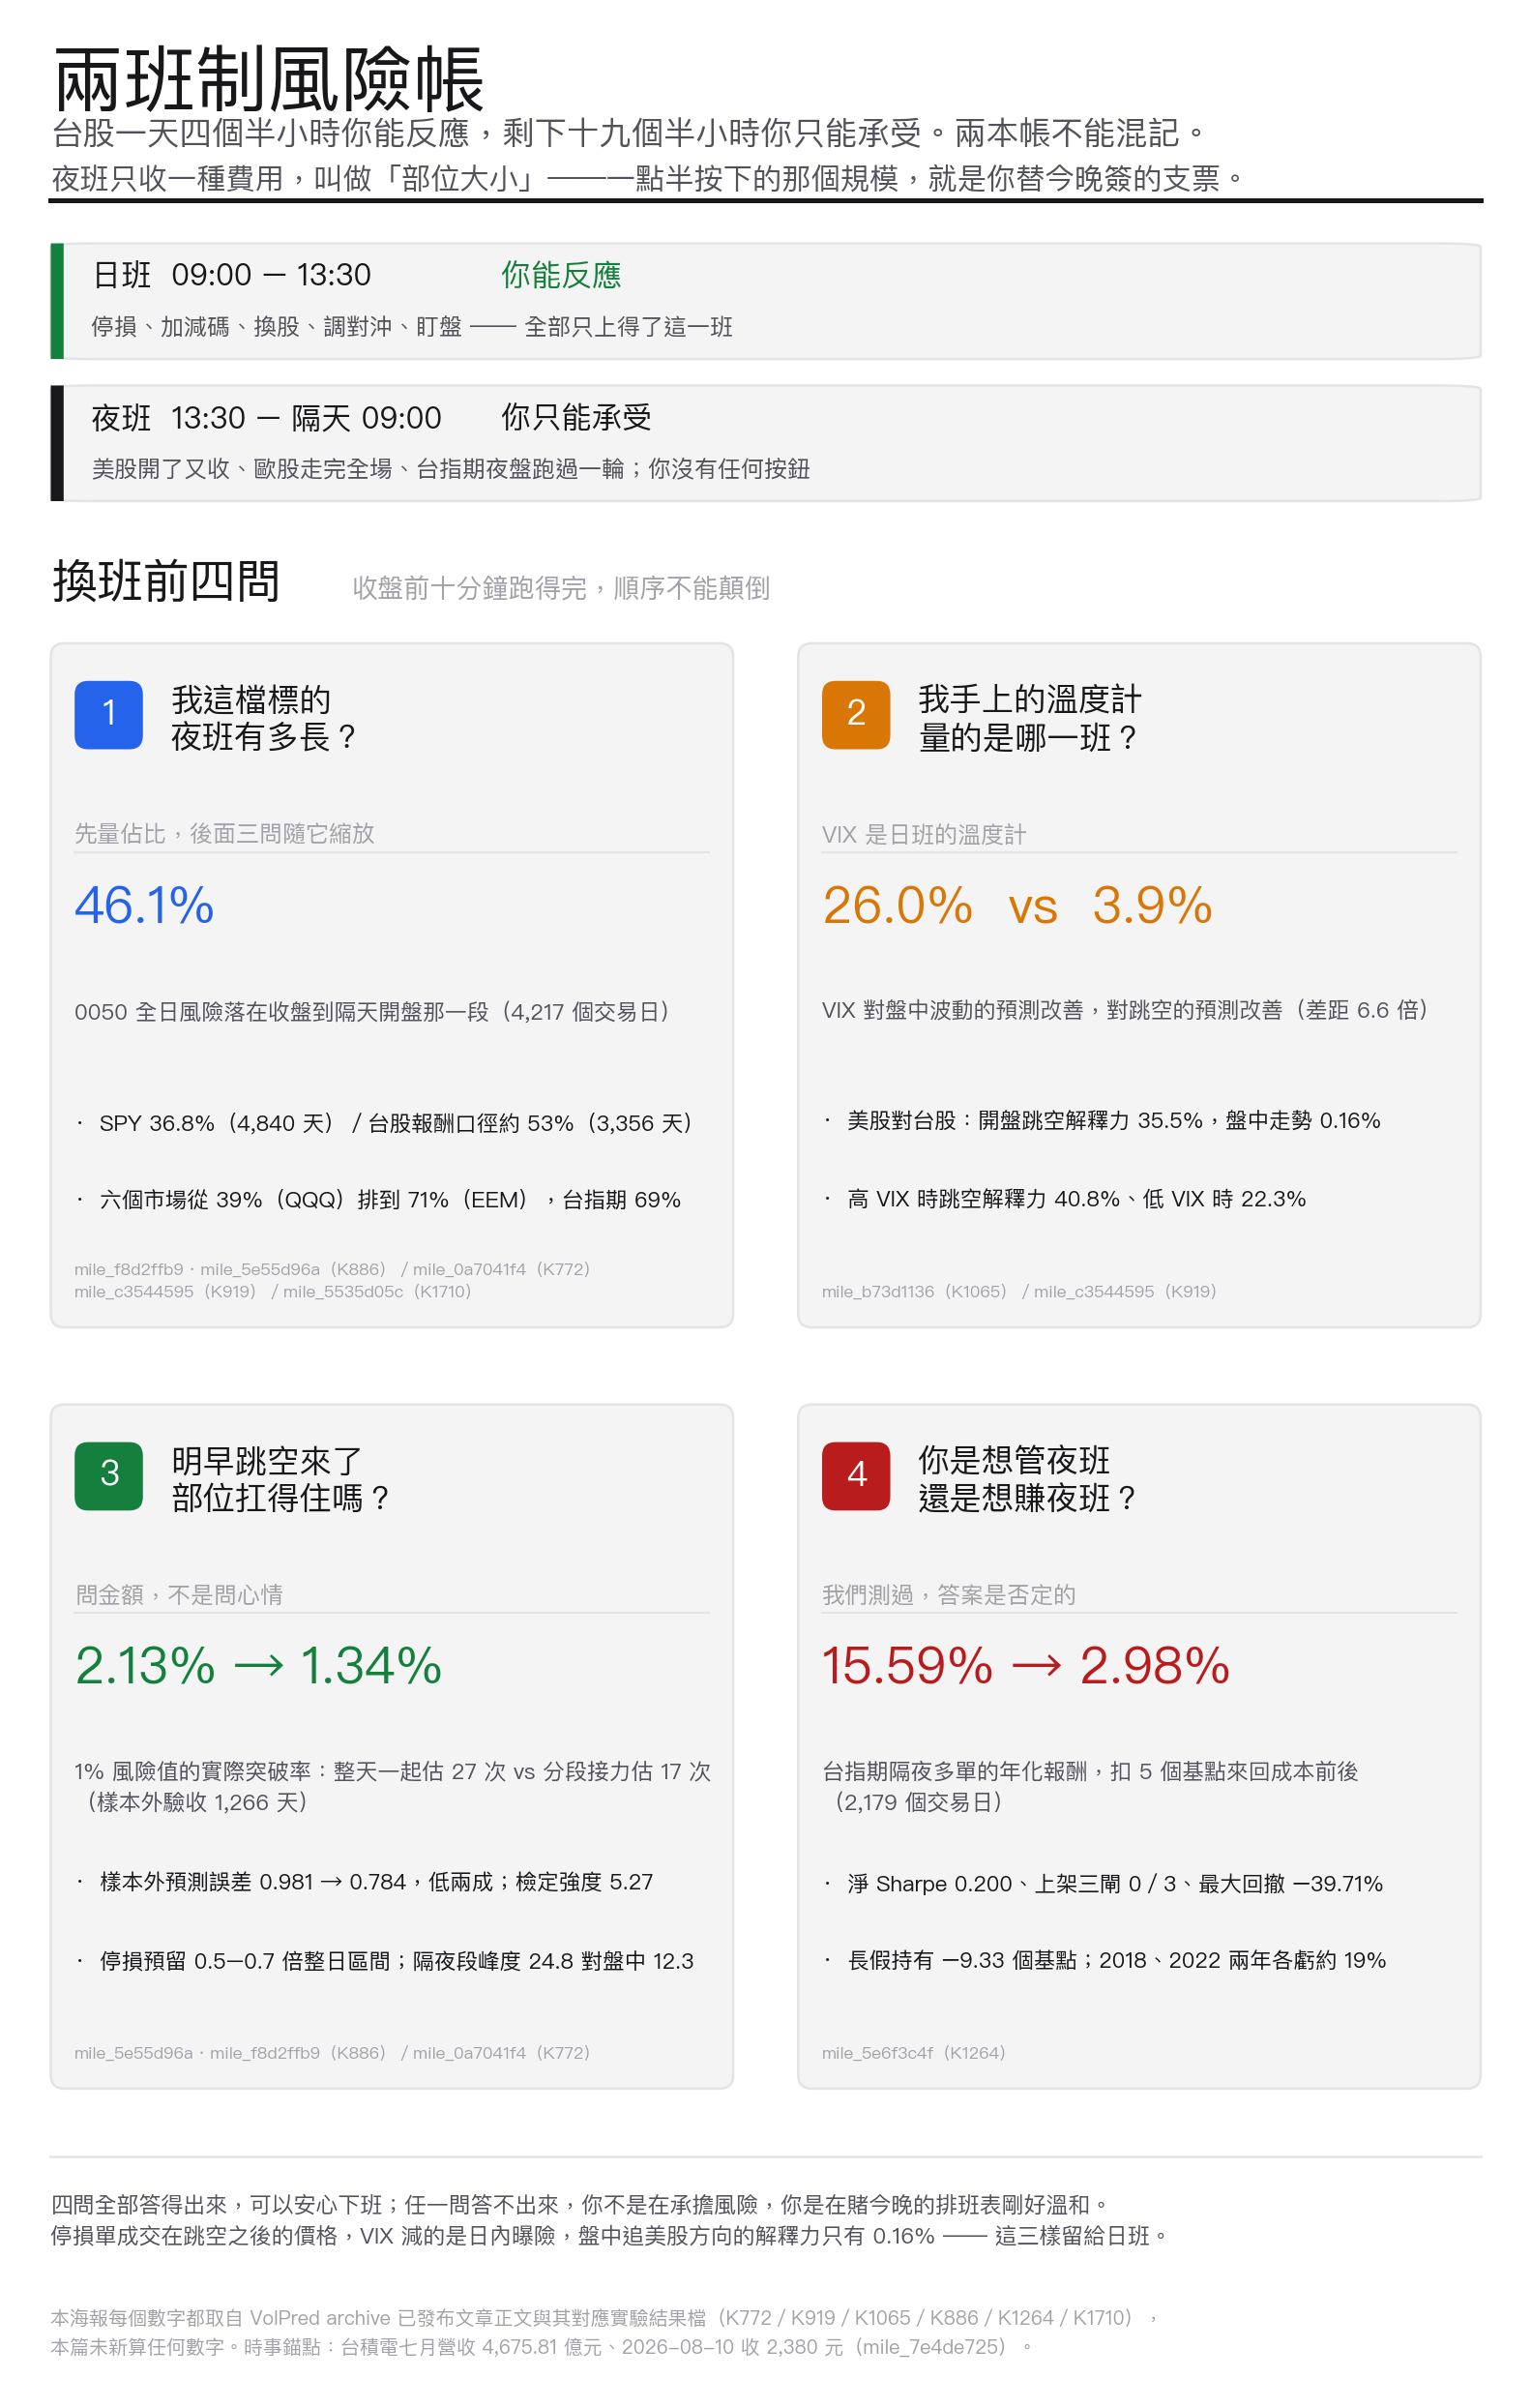
一天有兩班:台股 46% 的風險在你下班之後才發生,而停損只上得了日班
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
台積電八月十日公告七月合併營收 4,675.81 億元,月增 5.6%、年增 44.7%,史上最高的單月數字。那天收盤 2,380 元,漲 0.42%。
看到這個組合,很多人第一時間會說「利多出盡」。在〈台積電七月營收創史上新高,但今天收盤的那 0.42% 不是市場的回答〉裡,我們先把時鐘擺正:台股下午一點半收盤,月營收依慣例盤後公告。那根 K 棒記錄的,是一個還沒看到數字的市場在想什麼。真正的回答,發生在你已經不能下單的時段。
這不是台積電一家的排班表,是整個台股的排班表。九點開盤、一點半收盤,四個半小時。剩下的十九個半小時,美股開了又收、歐股走完全場、費城半導體指數跳完一輪、台指期夜盤也跑過一遍。AI 這一年的漲跌主戰場在美國,而你能按下滑鼠的時間,剛好跟主戰場錯開。
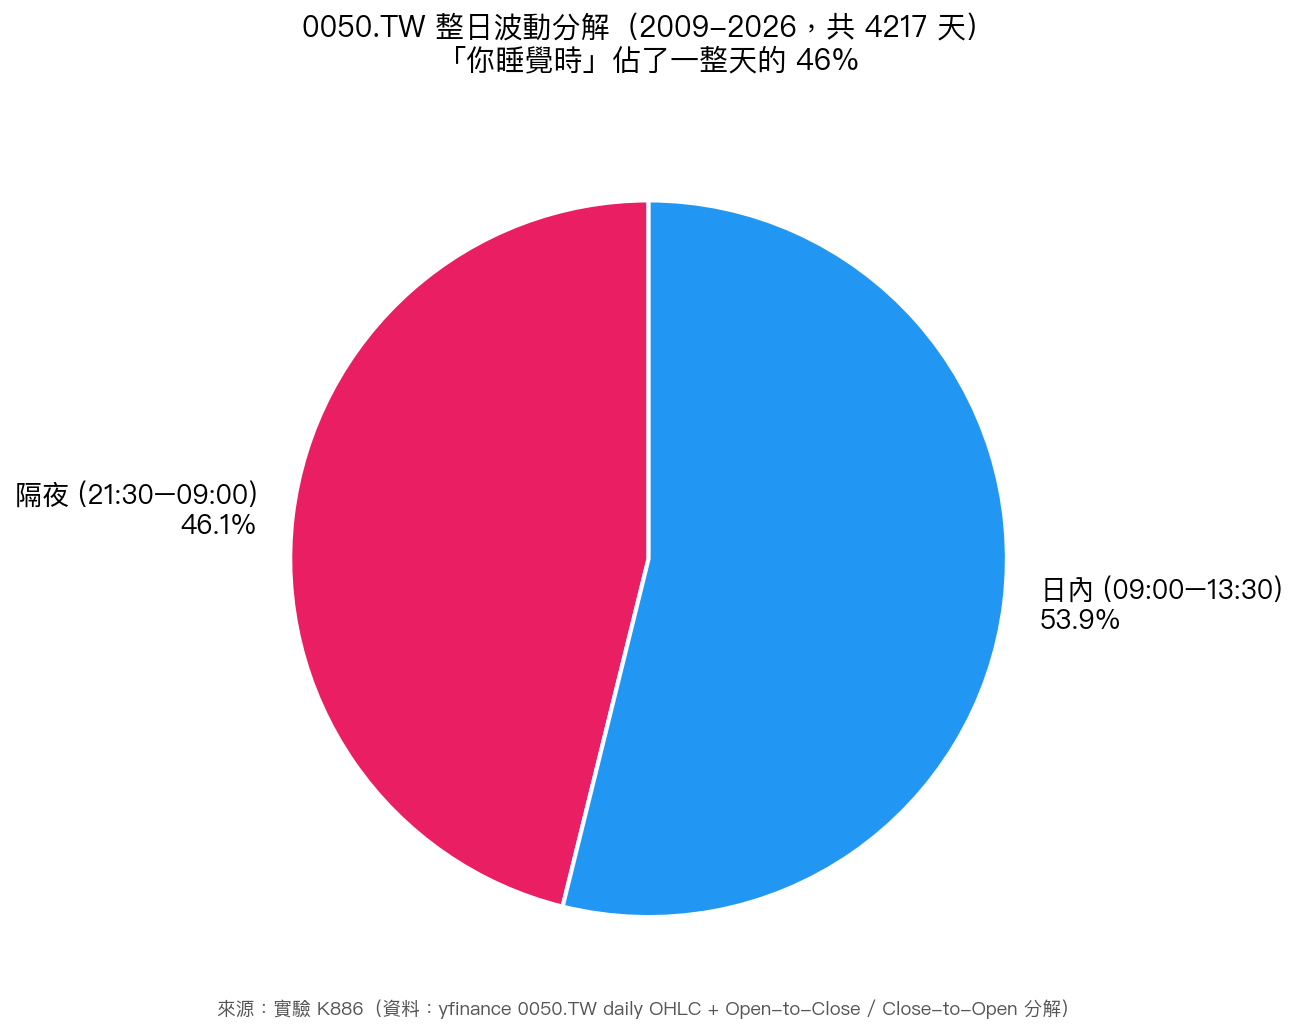
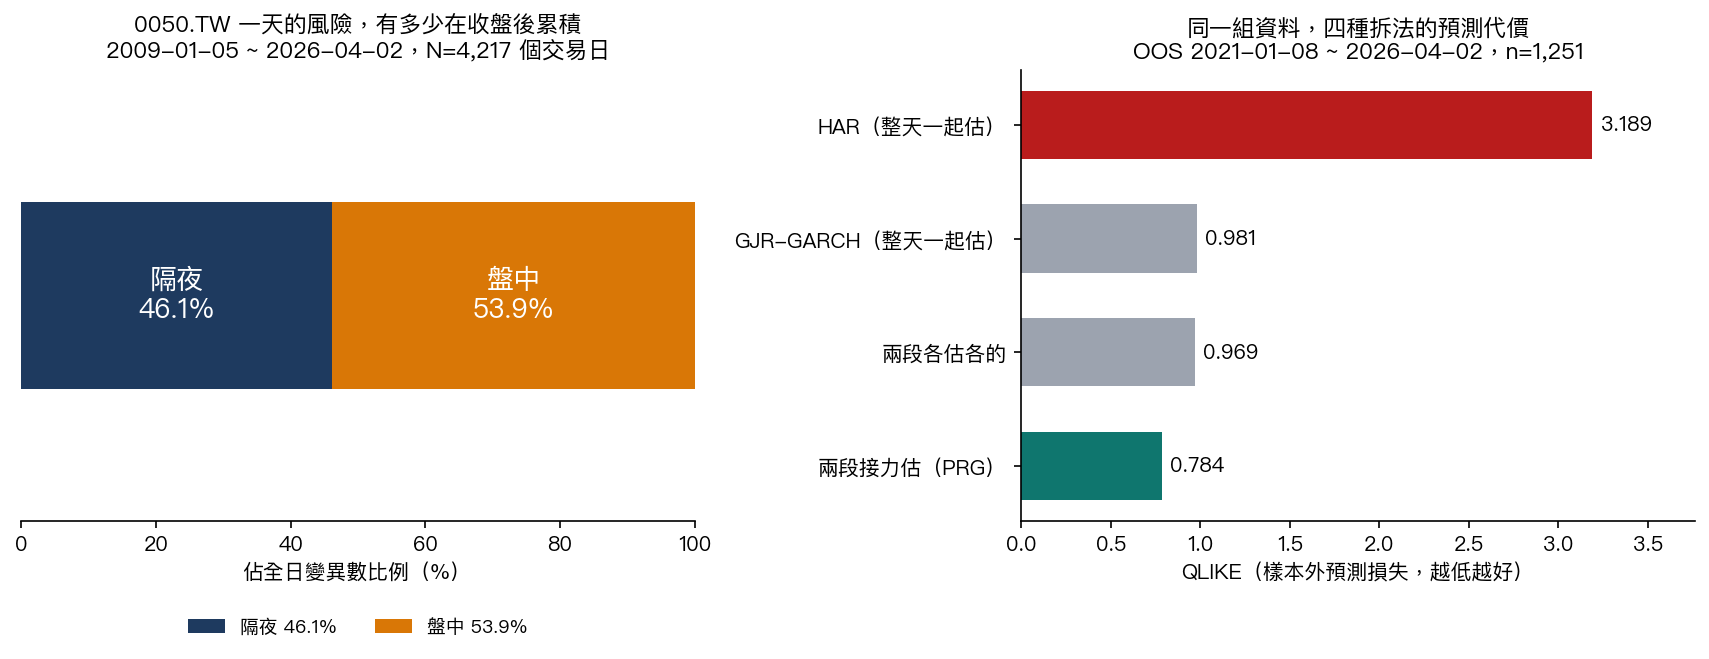
平台昨天剛發的〈0050 的波動有 46% 發生在收盤之後:把一天拆成兩段,預測誤差少掉兩成〉把這段空白量了出來:2009 年 1 月 5 日到 2026 年 4 月 2 日、共 4,217 個交易日,0050 的全日風險有 46.1% 累積在收盤到隔天開盤那一段,盤中只有 53.9%。
這篇要交出來的,是一張排班表跟一份交接清單。
先幫這件事取個名字:兩班制風險帳
工廠有日班夜班,兩班之間會交接。交接的意思是:夜班發生的事,日班的人不能現場處理,只能在下班前先把該鎖的鎖好、該備的備齊,然後回家睡覺。
你的持股就是這樣運作的。我把它叫做 「兩班制風險帳」 。
日班是 09:00 到 13:30。 這四個半小時裡,你能反應。停損可以觸發、可以加碼減碼、可以換股、可以買避險部位、可以什麼都不做但至少是你選的。
夜班是 13:30 到隔天 09:00。 這十九個半小時裡,你只能承受。價格在動,你沒有任何一個按鈕。等你早上九點打開手機,跳空已經完成,成交價是別人替你決定的。
兩班制風險帳的核心規則只有一條: 停損、加減碼、盯盤、調對沖,這些動作全部只上得了日班;夜班的帳只收一種費用,叫做部位大小。 你在下午一點半按下的那個部位規模,就是你替夜班簽的那張支票,之後十九個半小時它自己去兌現。
這條規則聽起來像常識,但實務上被違反得非常徹底。看到 VIX 跳高就減碼、看到美股夜盤翻紅就加碼、把停損設在某個價位以為它會保護你,這三個動作,全部是拿日班的工具去付夜班的帳。下面八篇研究會一項一項說明它們為什麼付不了。
換班前四問
先把清單交出來,再拿實測一格一格打穿。這份清單設計成收盤前十分鐘跑得完,四個問題,順序不能顛倒。
- 第一問 · 我這檔標的的夜班有多長? 先量佔比。夜班佔全日風險三成和佔七成,是兩種完全不同的持股。
- 第二問 · 我手上的溫度計,量的是哪一班? VIX、昨晚美股收盤、盤中氣氛,各自只覆蓋一段時間。用錯段,等於拿量體溫的溫度計去量水溫。
- 第三問 · 明早跳空真的來了,我的部位扛得住幾個? 這一問問的是金額,不是心情。停損價位在跳空面前不成立,能成立的只有倉位。
- 第四問 · 我是想管夜班,還是想賺夜班? 這兩件事的答案完全相反,而且第二個答案是否定的,我們自己測過,結論不好看。
四問全部答得出來,你可以安心下班。任一問答不出來,你不是在承擔風險,你是在賭排班表今晚剛好溫和。
第一問 · 你這檔標的的夜班有多長
夜班佔全日風險的比重,是這份清單的第一個輸入值,因為後面三問的答案全部隨它縮放。
三個獨立樣本,量到同一個形狀
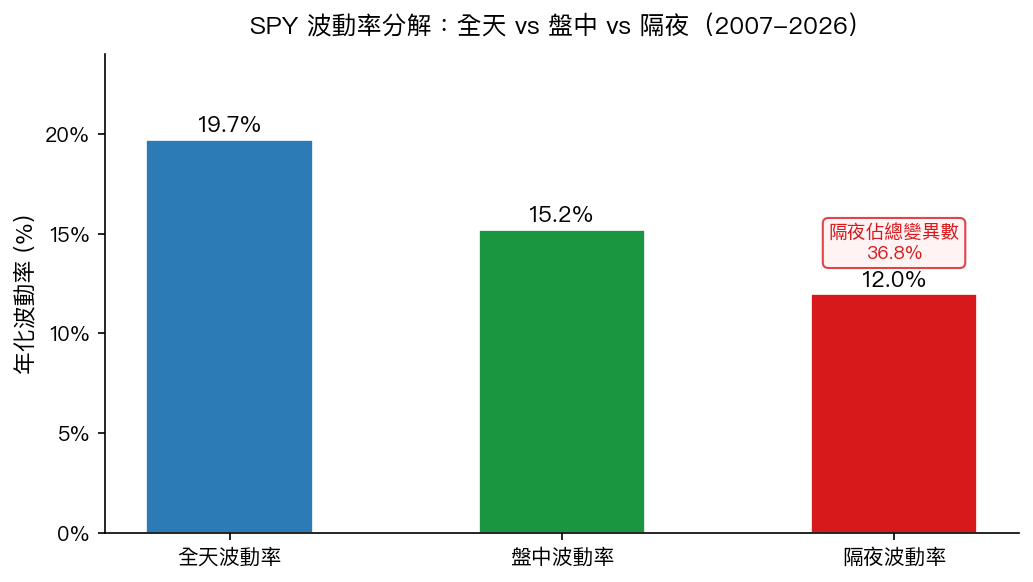
〈美股收盤後的 16 小時:SPY 隔夜波動貢獻了全天波動的 36.8%〉用 SPY 從 2007 年 1 月 3 日到 2026 年 3 月 30 日、共 4,840 個交易日的資料,把每天的變異拆成兩段:收盤到隔天開盤那一段佔了 36.8% ,開盤到收盤那一段佔 59.4%,剩下 3.7% 來自兩段的共變結構。換算成年化的口徑,全天是 19.7%,盤中 15.2%,隔夜單獨算出來 12.0%。三個數字加起來比全天高,因為變異數相加時必須把共變那一項算進去。
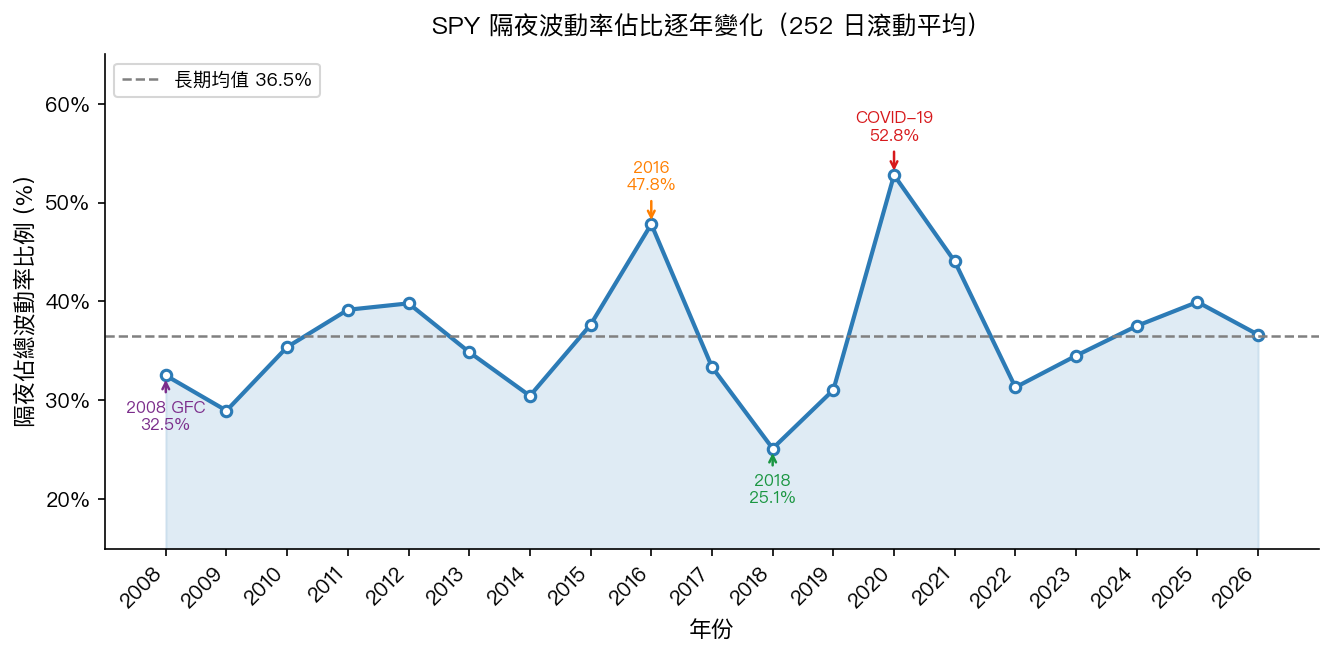
這個比例不是一條平線。逐年看,最低的一年 20.2%、最高的一年 61.4%,長期均值 36.5%。2020 年疫情爆發那年衝到 52.8% ,連續數週的深夜利空、期貨熔斷,每天開盤前就先跳一段。反直覺的是 2008 年只有 32.5%、2009 年更低到 29.0%——雷曼倒閉之後的大跌多半發生在盤中交易時段,不是開盤缺口。2018 年 25.1%,也是低點,當年十月的急跌大多在盤中完成。
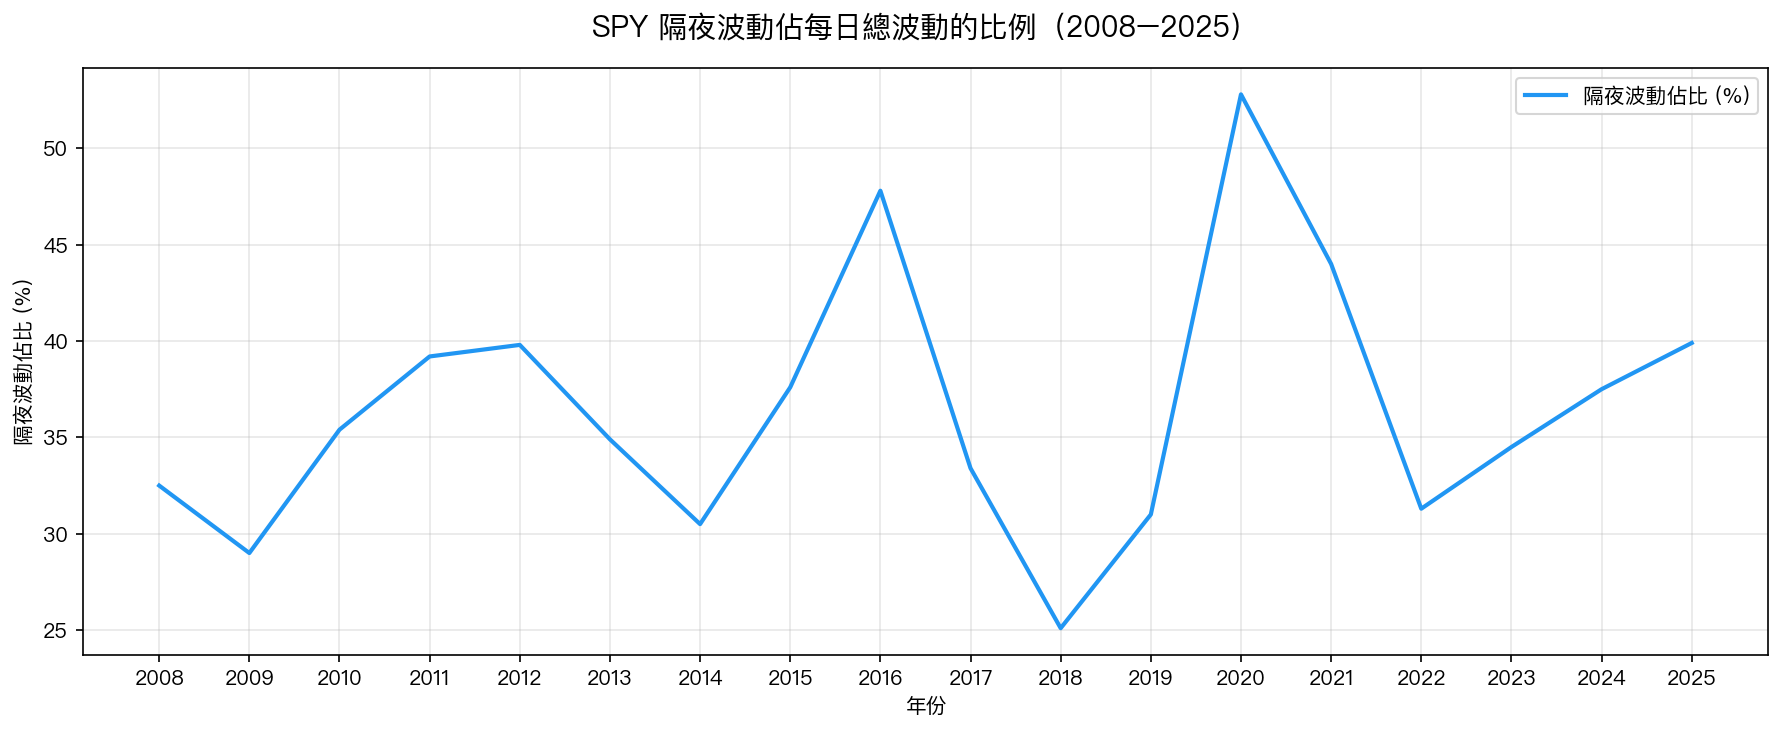
同一條規律在更早一份 SPY 的分解裡也記錄過。〈股市收盤後發生了什麼?隔夜波動佔全日 37%——但你不需要擔心〉用 2007 到 2026 年、4,840 個交易日算出來的平均比重是 36.8%,2020 年那格同樣是 52.8%,2018 年那種平靜年份掉到二成五附近。這篇的結論待會兒還會再登場一次,因為它跟台股那篇看起來是打架的。
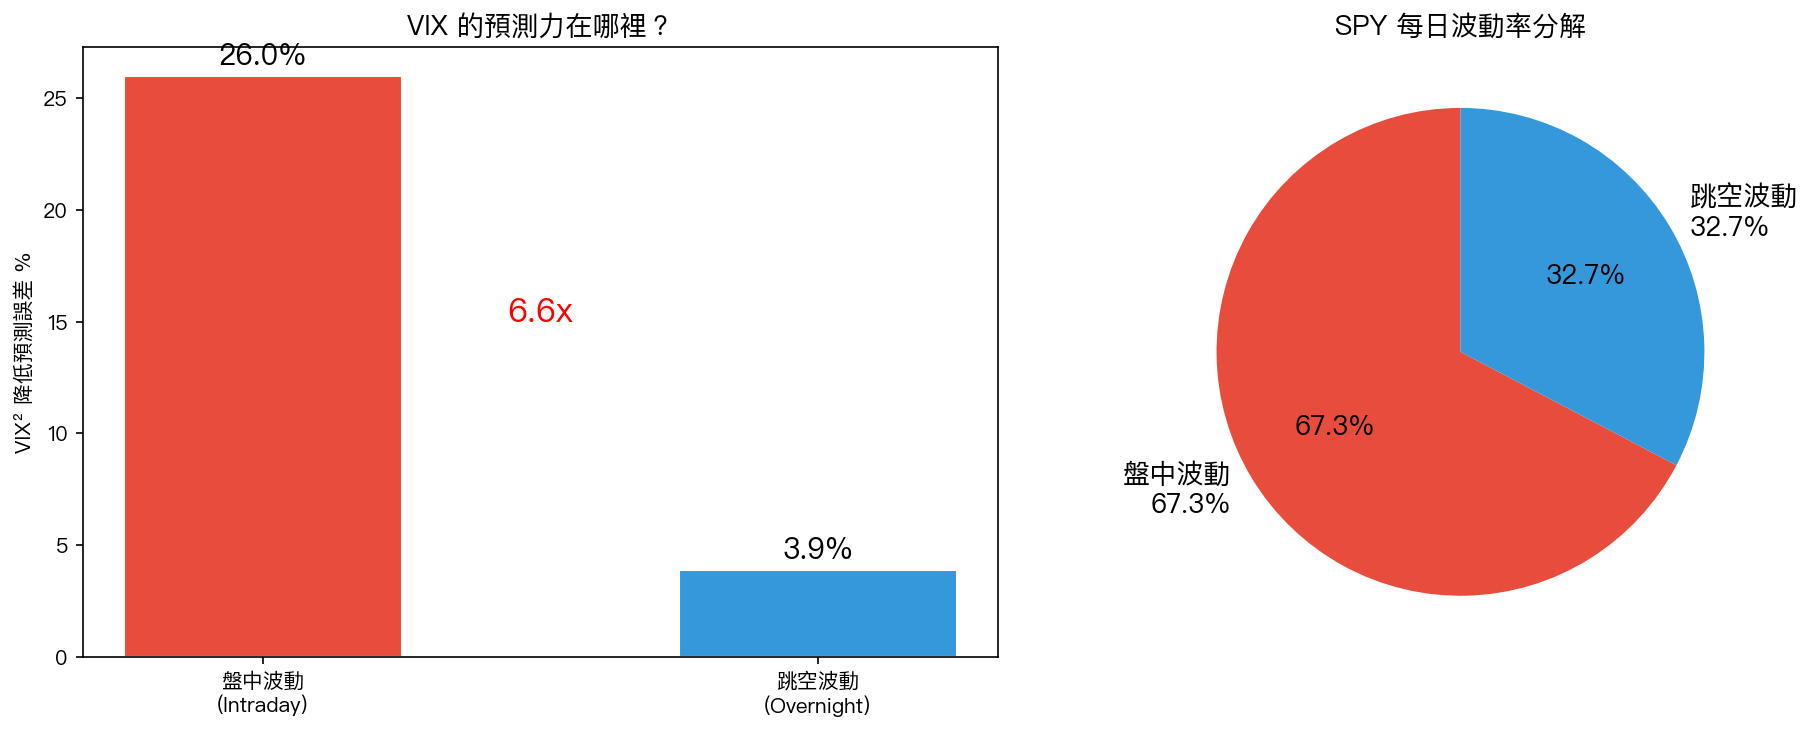
第二個樣本換了完全不同的資料頻率。〈VIX 告訴你明天的「盤中」波動,而不是明天的「開盤」,最大的誤解〉用的是 SPY 的五分鐘級資料,區間 2026 年 1 月到 4 月共 60 天,拆出來的比例是盤中 67.3%、跳空 32.7%。這份高頻樣本只有 60 天,作者自己標成初步結果,要 252 天以上才算完全確認。但它跟前一份日頻、4,840 天的樣本落在同一個區間,兩把尺量出來的刻度對得上。
第三個樣本換了市場。〈0050 一天的波動,有一半發生在你睡覺時:PRG 模型 17 年實證揭開台股「隔夜黑洞」〉把 0050 的 4,217 個交易日拆開,隔夜段 46.1%、日內段 53.9%。台股的夜班比美股長得多,理由不難想:SPY 的夜班裡沒有另一個比它更大的市場在交易,0050 的夜班裡有整個美股。
如果把口徑從「變異數拆解」換成「報酬拆解」,台股的夜班還會更長。〈美股昨晚大跌,你睡醒已經來不及了——14年數據揭開台股跳空的真相〉用 2012 到 2026 年、3,356 個交易日算出來的結果是:台股大約 53% 的波動發生在收盤到開盤之間,43% 在盤中。口徑不同、數字不同,方向一致。
排班表會跟著市場體質變
〈開盤那一刻,隔夜的跳動就先劇透了今天的風浪〉把六個市場的夜班長度排成一張表,最短到最長跨了將近一倍:
| 市場 | 夜班佔全日風險 | 實測天數 |
|---|---|---|
| 科技股 QQQ | 39% | 1,981 |
| 美股大盤 SPY | 45% | 1,823 |
| 黃金 GLD | 61% | 1,613 |
| 台灣 0050 | 63% | 1,251 |
| 台指期 | 69% | 843 |
| 新興市場 EEM | 71% | 1,734 |
(這張表的口徑跟前面那些不完全一樣,測試期落在 2019 年到 2026 年之間、各市場起訖不同,所以 0050 在這裡是 63% 而不是 46.1%。同一件事用不同的窗口量,數字會移動,重點在排序。)
排序本身就是可以用的資訊。QQQ 的風浪主要在美股盤中翻攪,財報、法說、盤中多空拉鋸,所以它的夜班最短。新興市場和台指期反過來,大半的故事在你睡覺時發生。
第一問怎麼答 :你持有的東西越靠近這張表的下半段,你能反應的比例越低,第三問的答案就得越保守。持有 0050、台指期、新興市場的人,等於把超過六成的風險外包給一段你完全沒有操作權的時間。
第二問 · 你手上的溫度計,量的是哪一班
這一問是整篇最容易翻車的地方,因為多數人手上確實有溫度計,只是量錯了時段。
VIX 量的是日班
〈VIX 告訴你明天的「盤中」波動,而不是明天的「開盤」,最大的誤解〉把 VIX 拆成兩個獨立的預測任務來考:拿 VIX 的平方去預測隔天的盤中波動,預測品質改善 26.0% ;拿同一個東西去預測隔天的跳空,改善只有 3.9% 。差距 6.6 倍。
理由講得通。VIX 是選擇權市場對未來三十天「連續交易時段」不確定性的定價,它捕捉的是宏觀不確定性、市場結構脆弱度、期權市場的恐慌溢價。跳空由突發事件驅動:盤後五點的財報、半夜的地緣政治新聞、分析師調評。這些事件如果 VIX 預測得到,VIX 自己就會先跳。
翻成兩班制風險帳的話: VIX 是日班的溫度計。 「今天 VIX 偏高,我減碼一半」這個動作,減掉的是日班曝險;如果你真正怕的是明早開盤那一跳,這個減碼沒有打在痛點上。這篇給的替代作法很樸素,用過去三十天跳空幅度的平均值估隔夜風險,別用 VIX。
昨晚美股那根 K 棒,在開盤那一秒就過期
第二支常見的溫度計是「昨晚美股怎麼收」。它量得到夜班,但它的保存期限短到你來不及用。
〈美股昨晚大跌,你睡醒已經來不及了——14年數據揭開台股跳空的真相〉把台股報酬切成開盤跳空與盤中走勢兩段,再各自去對美股前一天的表現:美股對台股 開盤跳空 的解釋力是 35.5% ,對台股 盤中走勢 的解釋力只有 0.16% 。換算一下,美股的影響有 99.7% 集中在開盤那一瞬間,只有 0.3% 透過盤中傳遞。兩者差了 222 倍。

更難堪的是盤中那 0.16% 的方向。它是負的(−0.039)。美股昨天跌,台股今天開盤跳空低開,然後盤中略微反彈,市場的意思像是「消息反應完了,接下來喘口氣」。所以「美股期貨現在還在跌,台股下午應該會續跌」這種盤中判斷,在 14 年資料上找不到支撐,方向還可能相反。
跳空的 強度 倒是會隨市況變。同一份研究把樣本按 VIX 高低分組:VIX 很高的時候,美股對台股開盤跳空的解釋力衝到 40.8% ;VIX 很低的時候降到 22.3% 。而盤中跟隨的相關性,在各種市況下都貼著零。

這兩個數字合起來很有用: VIX 沒辦法告訴你明早跳多少,但它可以告訴你「今晚美股的消息會被放大多少倍傳進來」。 VIX 高的日子,昨晚那則新聞對你明早開盤價的影響力比平常大將近一倍。這是 VIX 在夜班唯一有效的用法,調的是轉換率,不是預測值。
開盤那一刻,資訊才真的到手
夜班唯一「準時」的溫度計,是開盤那一刻的跳空幅度本身。
〈開盤那一刻,隔夜的跳動就先劇透了今天的風浪〉設計了一場刻意公平的比賽:兩套風險預測方法都在開盤當下交出「今天整日波動多大」的預測,兩邊都看得到隔夜那段已經發生的跳動,差別只在其中一套把它直接明確地用進當天的預測。六個市場,開盤法全部贏過對照基準,其中五個贏的幅度大到可以排除手氣。
| 市場 | 開盤法平均誤差 | 基準法平均誤差 |
|---|---|---|
| 科技股 QQQ | 0.710 | 0.742 |
| 美股大盤 SPY | 0.670 | 0.727 |
| 黃金 GLD | 0.554 | 0.587 |
| 台灣 0050 | 0.568 | 0.626 |
| 台指期 | 0.039 | 0.059 |
| 新興市場 EEM | 0.439 | 0.527 |
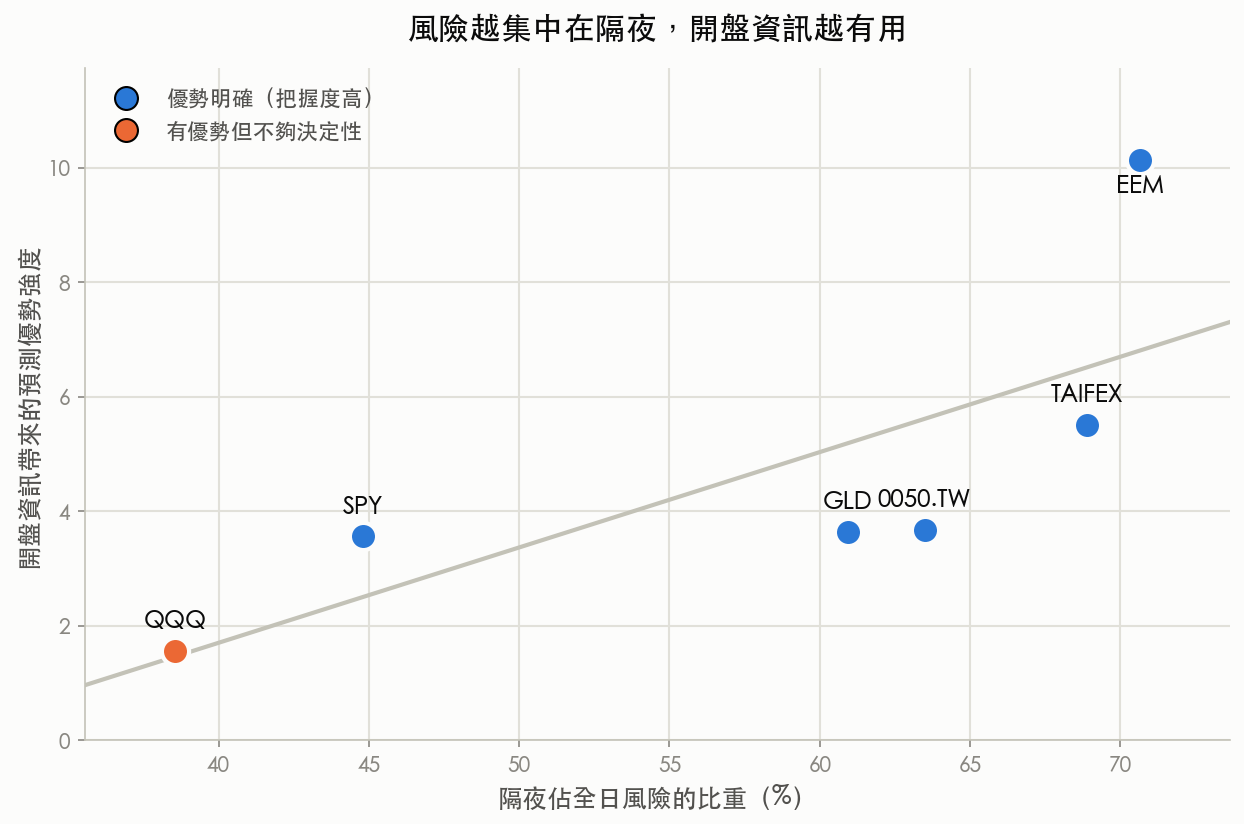
散佈圖上那條由左下往右上的走勢,正好把第一問跟第二問接起來: 夜班越長的市場,開盤那一刻的資訊越值錢。 新興市場七成一的風險落在夜班,優勢最猛;QQQ 三成九,是六個裡唯一沒能拉開到可以拍板的。
兩個提醒要說清楚。第一,表裡的誤差只能在同一列橫著比,台指期那列看起來特別小是量級不同,跟預測特別準無關。第二,這場比較量的是「今天整日波動有多大」,不是漲還是跌。它幫你決定今天要不要把槓桿開滿,不幫你決定要追高還是砍倉。
第二問怎麼答 :你的決定如果是「今天日內要不要動手」,VIX 有效。如果是「今晚要不要留這麼多倉」,VIX 只能幫你調放大倍數,剩下的要靠第三問。如果你在等「昨晚美股訊號」給你盤中的方向感,那個訊號在九點零一分就已經過期了。
第三問 · 明早跳空真的來了,你的部位扛得住幾個
前兩問都是在量,這一問開始要付錢。
把一天當成一天估,尾巴會被低估一倍
〈0050 的波動有 46% 發生在收盤之後:把一天拆成兩段,預測誤差少掉兩成〉讓四種做法用同一個目標打對台:預測「隔夜幅度加盤中幅度」的全日波動。前面 2,951 天(2009-01-05 到 2021-01-07)估參數,後面 1,266 天(2021-01-08 到 2026-04-02)完全不給模型看,只用來驗收。
| 做法 | 預測誤差(越低越好) | 排序準確度 |
|---|---|---|
| 多時間尺度平均法(日線近似版) | 3.189 | 0.282 |
| 整天一起估的標準波動模型 | 0.981 | 0.305 |
| 兩段各估各的 | 0.969 | 0.316 |
| 兩段接力估 | 0.784 | 0.440 |
接力估法的誤差比整天一起估低了兩成,檢定強度 5.27,連小樣本修正都過得去。而「各估各的」跟「接力估」之間的差距(強度 −4.51)說明了一件細節:拆開有用,拆開之後還得把兩段接回去,讓昨天盤中的震盪進到今晚的算式、今晚的震盪再進到明天盤中的算式,效果才出得來。
誤差少 0.2 換成錢的口徑就清楚了。假設你用模型算 1% 的風險值,說好每 100 天最多破 1 次的那條線。驗收期 1,266 天裡:整天一起估的版本破了 27 次 ,突破率 2.13% ,是名目值的兩倍多,比例檢定高度顯著(顯著性 0.0004),不通過;日線近似版破 111 次,8.77%,直接崩掉;接力估法破 17 次 , 1.34% ,比例檢定未達顯著水準(顯著性 0.244)通過,再檢查「破線會不會擠在一起」的條件覆蓋檢定(顯著性 0.242)也通過。5% 那條線一樣:接力估法破 58 次、4.58%,兩個檢定都過。
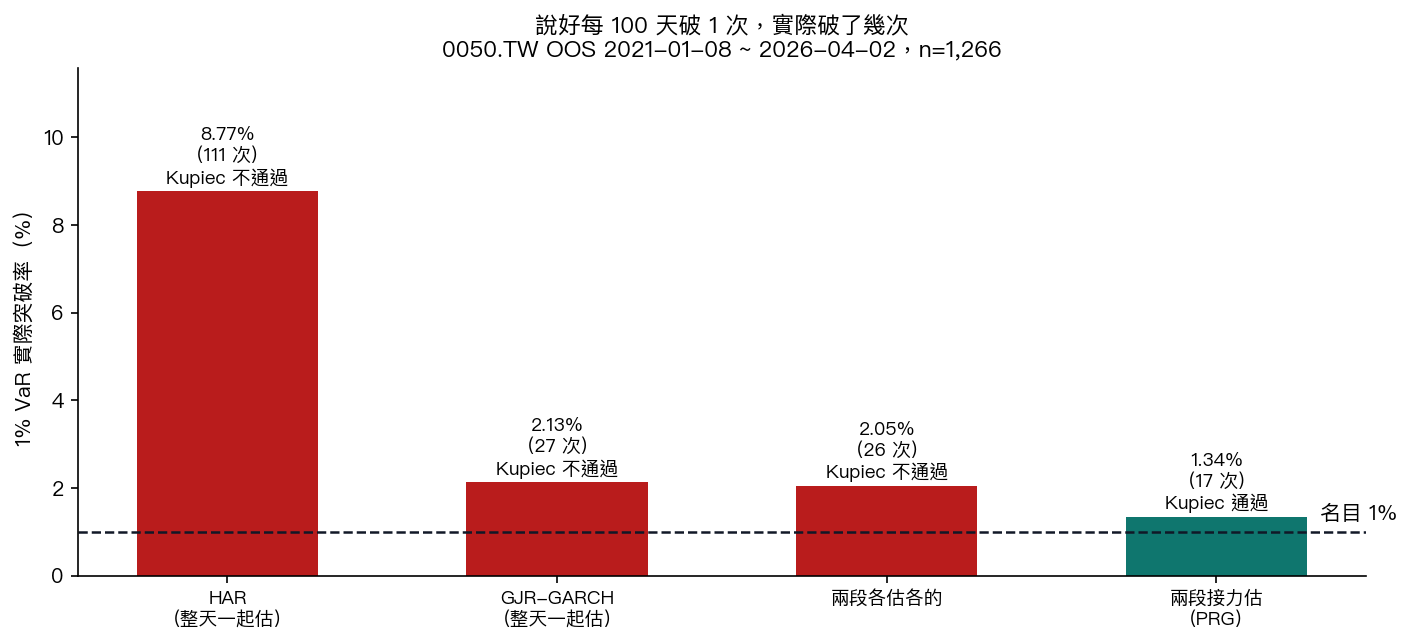
低估一倍是什麼概念?你以為一年會有 2.5 天踩到停損水位,實際上有 5.4 天。 部位開得比自己以為的大。 這句話就是第三問的全部重點。
停損價位在跳空面前不成立
〈0050 一天的波動,有一半發生在你睡覺時〉給短線波段族的建議很具體:傳統作法用「收盤價乘上固定的整日平均真實區間」算出場點,但那個區間是用整日波動算的,而夜班握有接近一半的全天波動能量,開盤價就可能一口氣吃掉你的停損。它建議停損位置預留至少 0.5 到 0.7 倍的整日平均真實區間 當隔夜緩衝。
同一篇對三類投資人的分工也值得抄下來:定期定額族基本上不受影響,唯一的提醒是不要看到早盤大跌就嚇到改單,那只是全球夜班風險的正常反映;避險需求族要注意,美股大跌那晚台指期夜盤已經先動、0050 還沒開盤,這段時間你的避險比例已經偏掉了,隔夜再平衡一次比每日一次更保護你。
夜班的尾巴比日班厚,而且厚很多
夜班不只是波動比較大,它的形狀也比較兇。〈美股收盤後的 16 小時〉量過兩段報酬的分配形狀:隔夜段偏態 −1.42、峰度 24.8;盤中段偏態 −0.23、峰度 12.3。峰度差了一倍,代表極端的隔夜跌幅遠比同等幅度的盤中跌幅常見,疫情初期有過一夜 −11.0% 的紀錄。
用常態分配的直覺去估隔夜風險,會系統性地低估你真正需要準備的那個數字。
第三問怎麼答 :先把倉位乘上第一問量到的夜班佔比,得到一個「今晚無人看管」的金額,再問自己這個金額如果一次跌掉 5% 到 10%,明天早上你會不會被迫做出你今天不會做的決定。會,就在一點半之前把倉位降到不會。
第四問 · 你是想管夜班,還是想賺夜班
到這裡自然會冒出一個念頭:既然這麼多風險(也就是這麼多價格移動)發生在夜班,那乾脆去賺它?收盤買、開盤賣,把夜班那段報酬收下來。
我們測過。答案是否定的,而且否定得很乾脆。
〈K1264:台指期 overnight 看似年化 15.6%,5bp 成本後只剩 0.2 Sharpe〉拿台指期日盤資料,2017 年 5 月 16 日到 2026 年 4 月 28 日、共 2,179 個交易日,測最單純的那個版本:每天收盤買進、隔日開盤平倉。
毛報酬確實漂亮。年化 15.59% ,Sharpe 1.045 (統計強度 3.07),勝率 57.4%。單日平均跳空報酬 6.18 個基點。這個 alpha 是真的,不是資料錯誤,跟美股 ETF 上量到的同類現象方向一致。
然後扣成本。台指期來回 5 個基點(每邊 2.5 個基點),已經是相當友善的假設。扣完之後:年化剩 2.98% ,Sharpe 掉到 0.200 (統計強度 0.59),最大回撤 −39.71%。 成本吃掉 81% 的毛 alpha。
上架三閘全數不過:淨 Sharpe 要大於 0.5,實際 0.200;統計強度要大於 3.0,實際 0.59;五段交叉驗證要 4 段同向,實際 3 段。0 比 3。這個策略沒有上架到平台的策略頁面,我們把不上架的理由公開寫出來,因為那是研究誠實的一部分。
更難看的在分年。
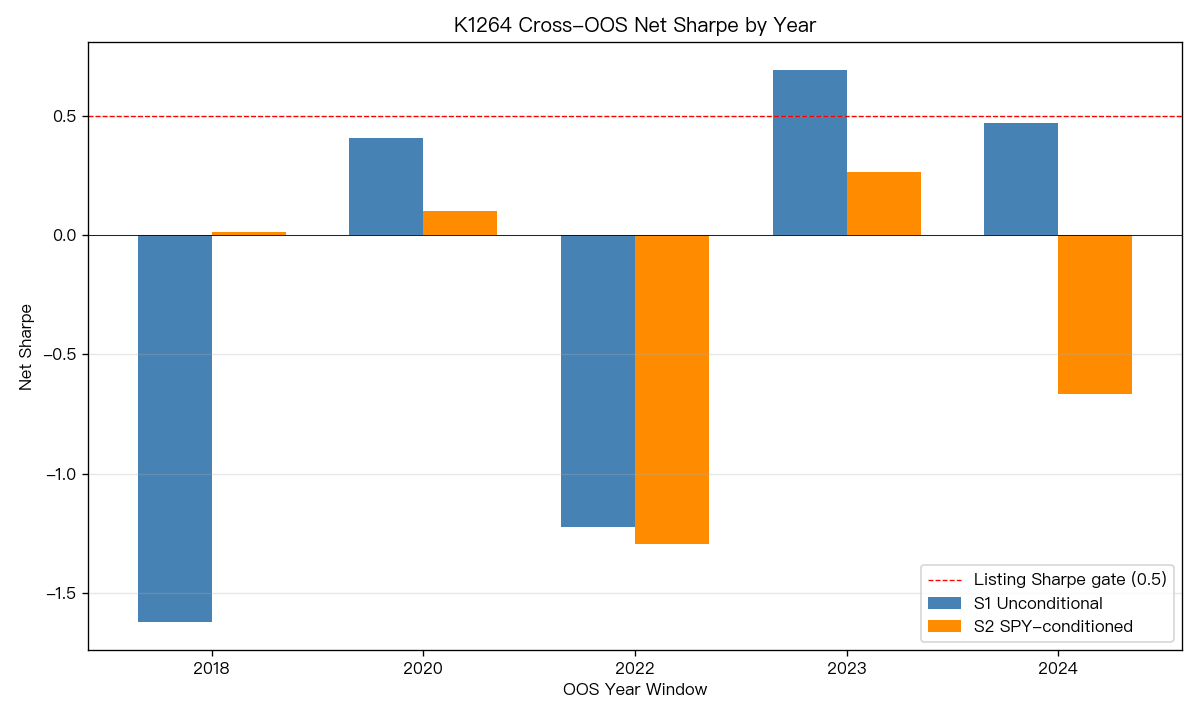
2018 年(中美貿易戰)年化淨報酬 −19.27% ,2022 年(升息循環) −18.95% 。另外三年分別是 +6.71%、+6.70%、+7.75%。這個虧損結構不隨機,它跟著空頭與震盪的年份走,沒有市況過濾的隔夜多單,等於對「市場長期向上」單押槓桿。
還有一個反直覺的細節值得記著。把跳空按「距離下個交易日幾天」分群:正常的隔日銜接(週一到週四,1,697 天)平均 +7.72 個基點;週五到週一(397 天)掉到 +1.01 個基點;四天以上的長假(62 天)是 −9.33 個基點 。假期持有不但沒有累積溢酬,還是反向的。「過年前留著部位比較安心」這個直覺,資料站在反面。
同一篇還測了一個很多人會想到的加強版:用美股隔夜方向當進場條件。條件報酬 5.82 個基點對無條件的 6.18 個基點,比值 0.94,等於沒有加強。合理的解讀是台指期價格早就把電子盤、夜盤、ADR 這些管道的全球資訊吃進去了,美股訊號對日盤開盤的邊際資訊量趨近於零。
第四問怎麼答 :夜班是一段你要付費通過的時間,不是一個收費站。管它的方法是把部位調小,賺它的方法我們找過,被 5 個基點堵住了。
兩篇看起來打架的研究,其實在講同一件事
寫到這裡要處理一個誠實問題。同一個平台上,有一篇的標題直接說「你不需要擔心」。
〈股市收盤後發生了什麼?隔夜波動佔全日 37%——但你不需要擔心〉測的是:把隔夜資訊明確加進 SPY 的波動預測模型,能不能提升準確度。結果是幾乎沒有改善,提升不到 0.2%,遠低於統計顯著水準。理由乾淨俐落:GARCH 這類模型用的是收盤到收盤的報酬,那個數字天然包含了隔夜發生的一切,模型早就把它吃進去了。文章的建議是不用半夜盯盤、不用換模型、繼續用現有的波動調整倉位策略。
這跟前面 0050 那篇「拆開來估誤差少兩成」看起來衝突。
實際上兩篇量的是同一條規律的兩端。0050 那篇自己就把跨市場結果攤開了:同一套分段接力的做法用在 SPY 上,強度 −0.57,沒有顯著差別;用在 QQQ(4.26)、黃金(6.12)、新興市場(6.63)、台指期(5.10)上則是贏的。 夜班佔比越高的標的,分段估計的好處越大;夜班佔比低的標的,好處自然消失。 SPY 的夜班在所有日頻標的裡偏短,0050 的 46.1% 是最長的。
所以那句「你不需要擔心」有它成立的範圍:對美股大盤、對用收盤到收盤資料的模型、對長期持有者,成立。對持有 0050、台指期、新興市場的台灣投資人,同一句話的證據不支持。
這裡還要補一個 0050 那篇自己踩的煞車,我認為它比任何結論都重要:用一種同時比較所有模型的保守框架去檢驗,實驗裡那五個做法(上表列出其中四個) 全部存活 ,沒有一個被淘汰。兩兩比較說接力估法比較好,同時比較說還不能斷定。1,251 天的樣本量還不夠把話說死。而且 46.1% 是全期平均,2020 年那種熔斷時期跟 2024 年的平靜期不會一樣,那篇沒做分期估計,所以不能說「今天晚上有 46% 的風險等著你」。
同樣的克制也出現在 SPY 那篇:AMEM 的預測誤差 1.5074 排第一,GJR-GARCH 1.5380 排第二,兩者的差距沒有跨過小樣本修正後的嚴格門檻,所以前兩名只能算打平。這批研究反覆做同一件事,先把數字擺出來,再把它撐不住的部分講清楚。
回到今天:AI 行情在夜班跑,你在日班交接
八月十日那根收盤前的 K 棒、昨天那份 46.1% 的拆解,指向同一張排班表。台股跟著美股的 AI 行情走,而美股的行情絕大部分發生在你睡覺的時候。
今天下午一點半之前,三件事可以動手。
第一,把「今晚無人看管的金額」算出來。 拿你的持股市值,乘上第一問量到的夜班佔比。0050 用 46.1%(變異數口徑)或 53%(報酬口徑)都行,台指期用六成九。算出來的那個數字,是你今晚實際暴露在無操作權時段的規模。多數人從來沒算過這個數,算完之後會發現部位比自己以為的重。
第二,把日班的工具收回日班。 停損單在跳空面前不成立,因為它成交在跳空之後的價格;VIX 減碼減的是日內曝險;盤中追美股方向在 14 年資料上是 0.16% 的解釋力加一個負號。這三樣留給日班用,夜班的唯一控制桿是一點半之前的倉位。
第三,別把夜班當提款機。 年化 15.59% 是毛數字,5 個基點的來回成本吃掉 81%,剩下的淨 Sharpe 0.200 撐不起一個每天要持有期貨合約的操作,而且 2018 和 2022 兩年各虧掉將近 19%。任何人拿一條沒扣成本的隔夜累積曲線來說服你,先問他成本假設是多少。
兩班制風險帳的最後一句是: 你能反應的那四個半小時,決定的是你今晚睡不睡得著。賺多少是另一條線。 一點半按下的部位大小,就是你替夜班簽的那張支票。
本期精選文章
mile_b238d3ba|SPY 近 20 年、4,840 天實證:隔夜佔全日波動 37%,但把隔夜資訊加進模型只改善不到 0.2%——收盤到收盤的模型早就吃進去了。閱讀mile_c3544595|14 年、3,356 天:美股對台股的影響 99.7% 集中在開盤跳空,盤中傳導的解釋力只有 0.16% 而且是負的。閱讀mile_b73d1136|VIX 對盤中波動的預測改善 26.0%,對跳空只有 3.9%,差距 6.6 倍,溫度計量的是日班。閱讀mile_f8d2ffb9|0050 的 4,217 天:隔夜佔 46.1%,分段接力估把 1% 風險值的突破率從 2.13% 壓回 1.34%,並給出 0.5 到 0.7 倍區間的隔夜停損緩衝。閱讀mile_5e6f3c4f|台指期隔夜多單:毛年化 15.59%、Sharpe 1.045,扣 5 個基點後只剩 2.98% 與 0.200,三閘全不過,長假持有還是反向的 −9.33 個基點。閱讀mile_0a7041f4|SPY 隔夜佔全日變異數 36.8%、盤中 59.4%,隔夜段峰度 24.8 是盤中段的兩倍,逐年區間 20.2% 到 61.4%。閱讀mile_5535d05c|六個市場的夜班長度從 39% 排到 71%,開盤那一刻的跳空資訊全數贏過對照基準,夜班越長優勢越大。閱讀mile_5e55d96a|0050 46.1% 的最新版本:四種做法對台,誤差 0.981 對 0.784,同時比較的保守框架仍未淘汰任何模型。閱讀
本文所有數字取自上列八篇已發布文章正文與其對應實驗結果檔(K772 / K919 / K1065 / K886 / K1264 / K1710),可回溯複現;開場的台積電營收與 2,380 元收盤價取自 2026-08-10 發布的 mile_7e4de725。本文為研究導讀與數據解讀,非買賣建議。
懶人包圖組