K1694:期貨結算商集中度遇上高波動月份,小型交易者持倉占比怎麼變?22 種商品的面板證據
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
研究問題與它對應的決策
美國商品期貨的客戶必須透過期貨結算商(futures commission merchant, FCM)下單與存放保證金。CFTC 每月公布各家 FCM 的客戶隔離資金(customer segregated funds)。本樣本期間,隔離資金的 HHI 平均為 0.0747,前四大 FCM 的合計占比平均為 0.461,最新一期的 FCM 家數為 56 家。
這個集中度引出一個具體的監測問題: 在高波動月份,結算集中度高的環境是否伴隨小型交易者持倉占比下降? 若答案為是,風險管理者與監理研究者可以把「FCM 集中度 × 波動 regime」當成小型參與者退場的預警變數;若答案為否,這個變數就不值得放進流動性監測的儀表板。K1694 檢驗的是前者,排擠假說預測交互項為負。
資料與設計
- 結算集中度 :CFTC Financial Data for FCMs 月報,計算客戶隔離資金的 HHI,共 150 個月(2013-12 至 2026-05)。z 分數化後記為
hhi_seg_z。 - 小型交易者代理變數 :CFTC Disaggregated COT 週報的非報告部位(non-reportable)占未平倉量比例,(多 + 空) / (2 × OI),取月平均。被解釋變數
d_nonrep是該比例的月變化。 - 波動 regime :yfinance 日資料計算月已實現波動。
highvol為該商品自身中位數以上的月份;rv_z為商品內 z 分數。 - 面板 :22 種商品(能源、金屬、穀物、軟性商品、畜產),3275 個商品-月,149 個日曆月。每一列的 COT 月份都通過連續性檢查(漏任何一週即剔除)。
- 估計 :商品固定效果,控制前期非報告占比、前期變化、未平倉量對數變化與時間趨勢。標準誤用 Driscoll-Kraay(帶寬 6,規則 max(ceil(T^(1/3)), 4))與依月份 cluster 兩套;主規格另做以月為單位的 stationary block bootstrap(平均區塊 6 個月,2000 次)。
四個規格的差別只在交互項的構造:
| 規格 | 交互項 | 設計重點 |
|---|---|---|
| spec1(主) | FCM HHI × 高波動(二元) | 預先登記的排擠檢定 |
| spec2 | FCM HHI × 波動 z 分數(連續) | 同一問題的連續版 |
| spec3 | 前四大交易人集中度 × 高波動 | 換成交易人層的集中度 |
| spec4 | 月初可得的 FCM 集中度 × 前月即時 regime | 時序收緊:t-1 regime、t-2 控制變數,樣本 2748 列 |
結果
主表:四個交互項
| 規格 | 係數 | t(Driscoll-Kraay) | t(月 cluster) | p(Driscoll-Kraay) |
|---|---|---|---|---|
| spec1 FCM HHI × 高波動 | 0.000303 | 1.48 | 1.52 | 0.138 |
| spec2 FCM HHI × 波動 z | 0.000288 | 2.54 | 2.56 | 0.011 |
| spec3 交易人 CR4 × 高波動 | -0.000185 | -0.72 | -0.71 | 0.469 |
| spec4 時序收緊版 | 0.0000727 | 0.30 | 0.37 | 0.768 |
spec1 的 within R² 為 0.227。四個規格裡,沒有一個交互項呈現排擠假說預測的顯著負號。
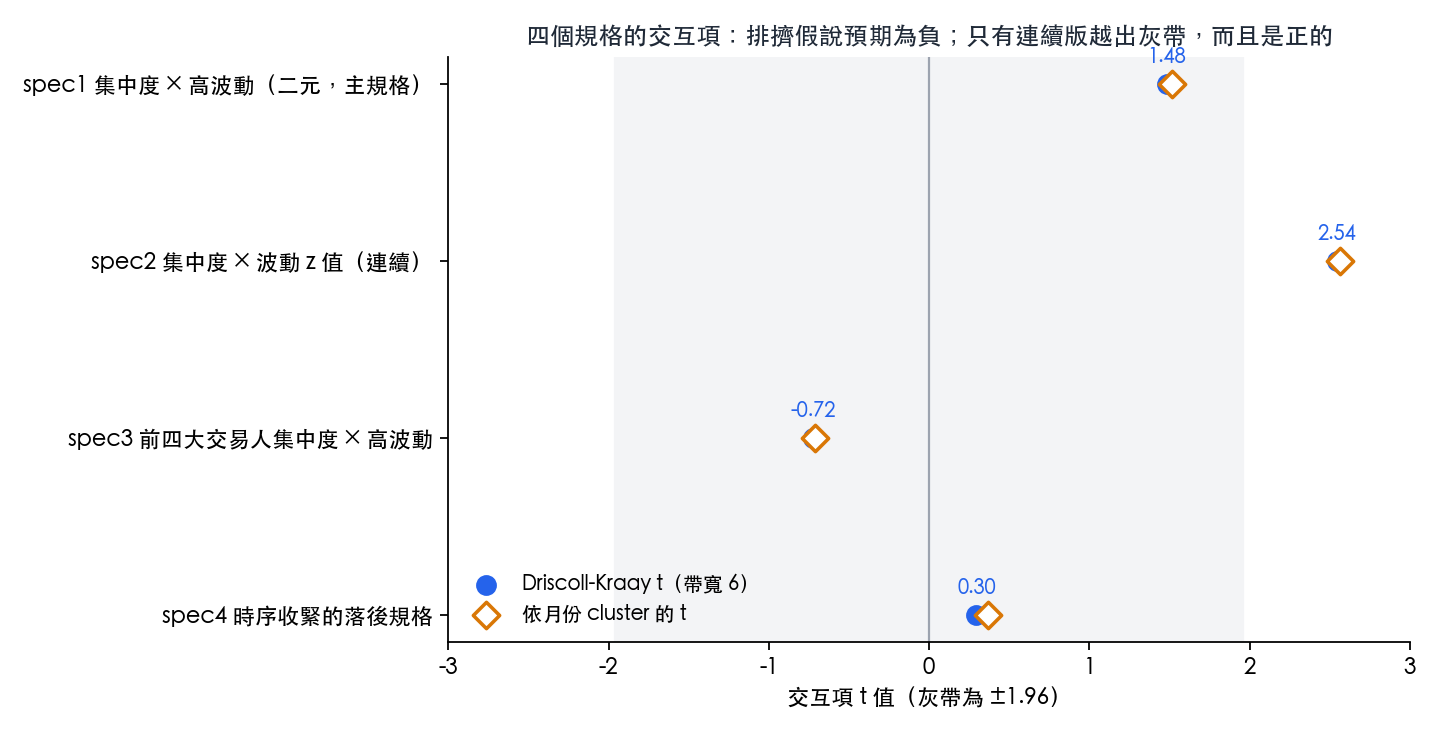
主規格(spec1) :交互項點估計為正,stationary block bootstrap 的 95% 信賴區間跨過零,雙尾 p = 0.13;對照用的 IID 月 cluster bootstrap 給出 p = 0.128。排擠假說在這個規格上未獲支持。
連續規格(spec2) :交互項為正且顯著,t_DK = 2.54,p = 0.011。方向與排擠假說相反:在集中度高且波動越高的月份,非報告部位占比的月變化偏向上升。這個結果正是 NULL 不能寫成「兩者沒有關聯」的原因。
交易人集中度(spec3) :把集中度換成前四大交易人的持倉集中度,交互項為負但 t 只有 -0.72,同樣未獲支持。
時序收緊版(spec4) :訊號在整個 outcome 月開始前即假設可得,regime 用即時擴張中位數、落後一期,控制變數落後兩期。交互項 t = 0.30。這個結果只能讀成「在此時序安排下未獲得關聯的支持」。
描述統計:2 × 2 分格
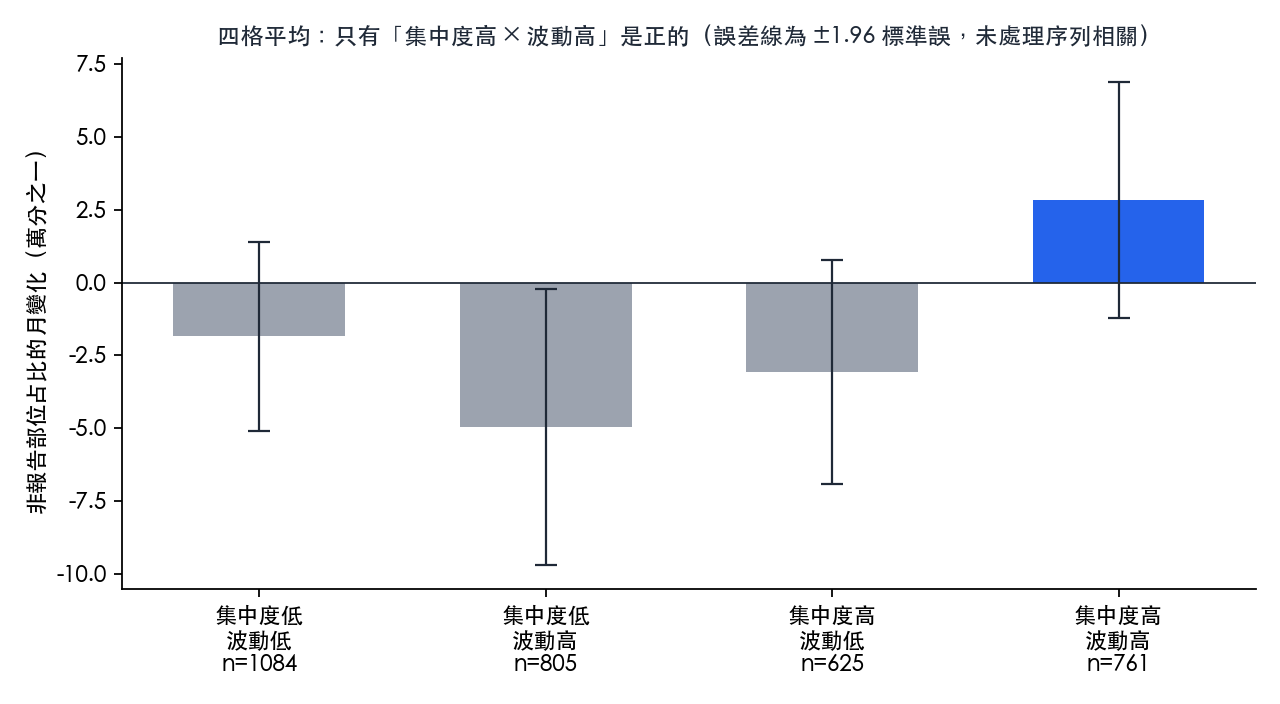
四格之中,只有「集中度高 × 波動高」的平均變化為正,其餘三格為負。這與 spec2 的方向一致。分格的誤差線沒有處理序列相關,只作描述用。
穩健性
| 檢查 | 結果 |
|---|---|
| Driscoll-Kraay 帶寬 1 到 24 | spec1 的 |t| 介於 1.47 與 1.60,沒有一個設定達到 1.96 |
| 嚴格月份篩選(剔除所有未完全吻合交易所日曆的月份,3210 列、146 個月) | t_DK = 1.69,p = 0.092 |
| FCM 報表假設發布落後三十、四十五、六十、七十五、九十天 | 五個設定都沒有達到 5% 水準 |
| 月度時間序列聚合(全體商品平均) | 交互項 t = 0.36,p = 0.719,殘差一階自相關 -0.042 |
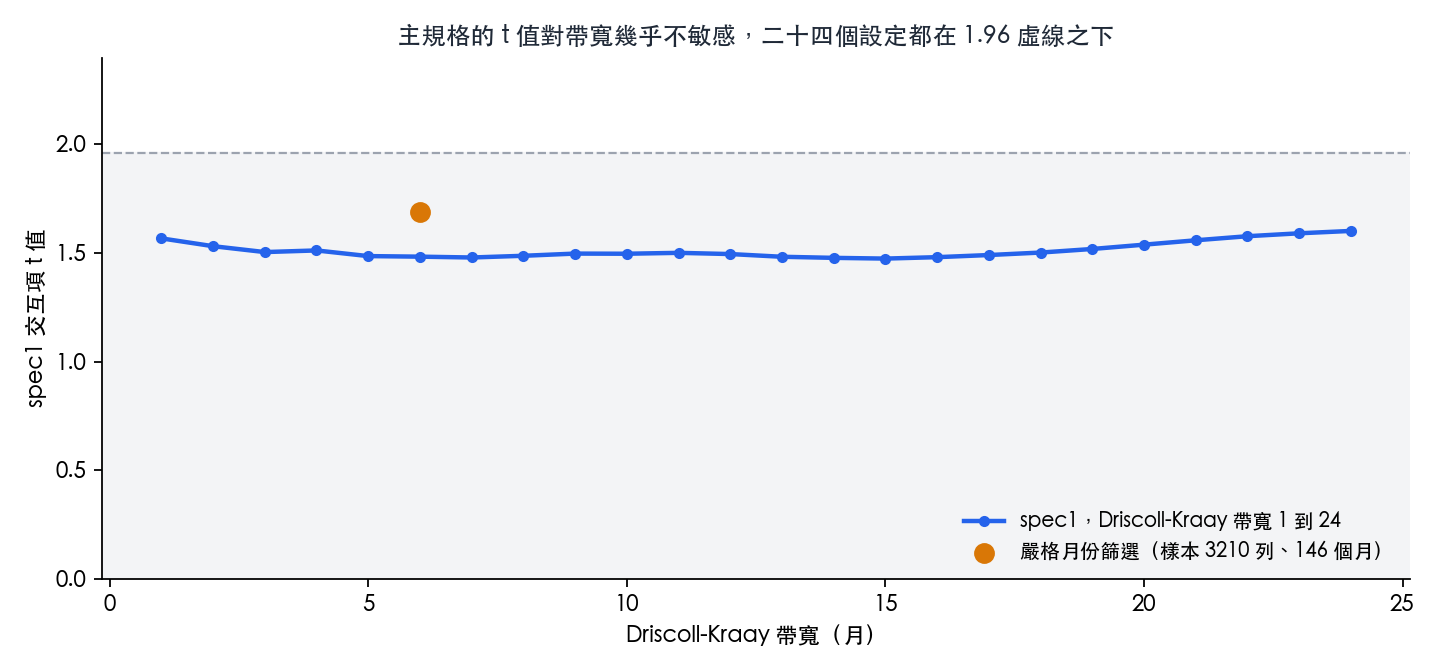
嚴格月份篩選這一腿需要單獨說明:剔除 RV 可能少算一天的月份後,t 由 1.48 升到 1.69,p 降到 0.092。它往顯著的方向移動,方向仍為正,仍未達 5% 水準。這一腿不改變主規格的判定,但它提示主規格的 t 值對 RV 資料缺口有一定敏感度。
限制
以下四項限定了上述結果能被讀成什麼,任何引用都應一併帶上:
- 有效樣本遠小於 149 個月。 FCM 集中度是單一的系統層月度序列,z 分數的一階自相關為 0.964,六階為 0.817,十二階為 0.584。3275 列的面板對主效果沒有提供 3275 個獨立觀察;本實驗沒有量化有效自由度到底少多少。
- 發布日是合成的。 FCM 月報的可得日假設為月底加 45 天,沒有對照 CFTC 實際發布日。上面的落後期敏感度顯示結果對這個假設不敏感,但它不是驗證。
- spec1 至 spec3 的 regime 標籤帶前視。
highvol與rv_z用全樣本的商品內動差定義。這對事後關聯可以接受;spec4 改用即時擴張動差。 - 同月內時序重疊。 spec1 至 spec3 中,FCM 報表的假設可得日落在 outcome 月內,而 outcome 是整月平均的變化,部分 outcome 視窗早於訊號。
因此全部結果的宣稱類型都是事後關聯(ex-post association):沒有一個規格支持預測或因果的解讀,也沒有一個規格支持「沒有可預測性」。
讀者可以怎麼用這個結果
對想要監測小型參與者流動性的研究者或風險管理者,K1694 的直接意涵是: 在這 22 種商品、2014 年至 2026 年的資料上,「FCM 集中度 × 高波動」作為小型交易者退場的預警變數,沒有證據支持。 若監測框架原本打算納入這個組合,現有證據不提供理由。
連續規格的正向關聯值得後續研究,但在引用前需要兩個條件:一是用實際 CFTC 發布日取代合成的 45 天假設;二是處理 FCM 集中度的高度持續性,例如以集中度的變化或殘差代替水準。在這兩點補上之前,它只是一個方向與排擠假說相反的事後關聯。
與前作的關係
本站先前以同一份實驗發表過給一般讀者的版本(〈「大戶把小戶擠出去了」,這句話在二十二種商品、十二年的資料上沒有站住〉)。本文使用同一份結果檔,逐一對照前作的論點:二元主規格未獲支持、連續規格方向為正、交易人集中度規格未獲支持、時序收緊版接近零,兩篇的判定相同。本文補上前作沒有展開的三項內容:完整的四規格係數表、嚴格月份篩選下 t 升至 1.69 的那一腿,以及時間序列聚合與帶寬敏感度的數字。
資料來源與復現
- 實驗:K1694,結果檔
experiments/K1694/K1694_results.json,復現規格experiments/K1694/reproduce_spec.json。 - 資料:CFTC Financial Data for FCMs(月報)、CFTC Disaggregated COT futures-only(週報)、yfinance 日頻商品期貨價格。
- 樣本期間:面板 2014-02 至 2026-06,22 種商品,3275 個商品-月。
- 圖表:
storage/drafts/k1694_research_charts.py直接讀取結果檔繪製。