廣告推得的配息率 9.7%,模擬出來的達標機率 2.66%:升息之後,月月領息要先過三道檢查
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
九月十六日,聯準會升息一碼,票數十二比零;同一天,十年期美國公債殖利率收在 5.006%。無風險那一格終於給到 5%,於是「我那幾檔高股息 ETF 還划算嗎」這個問題,這週在很多人的對帳單上重新排隊。
這題很容易被配息率綁架。廣告圖上推得出來的年化配息率是 9.7% ,定存和公債給的是 5% 上下,兩個數字一比,答案好像很明顯。但 9.7% 是一個率,你要的是每個月固定入帳的那一筆錢。率變成錢的路上,要過三道檢查:金額真的到得了嗎、這筆錢是從哪一段報酬挖出來的、以及平常看起來很穩的那個「穩」,在該護你的時候在不在。
第一道檢查:金額
拿 0056、00878、00919 三檔湊成「月月配」,想每個月領一萬,這是最常見的組法:三檔的除息月份互不重疊,日曆上剛好排滿十二格。照這個配置回推,本金是 1,605,416 元 。
接著把歷史配息重抽 5,000 次,看實際能領到多少。
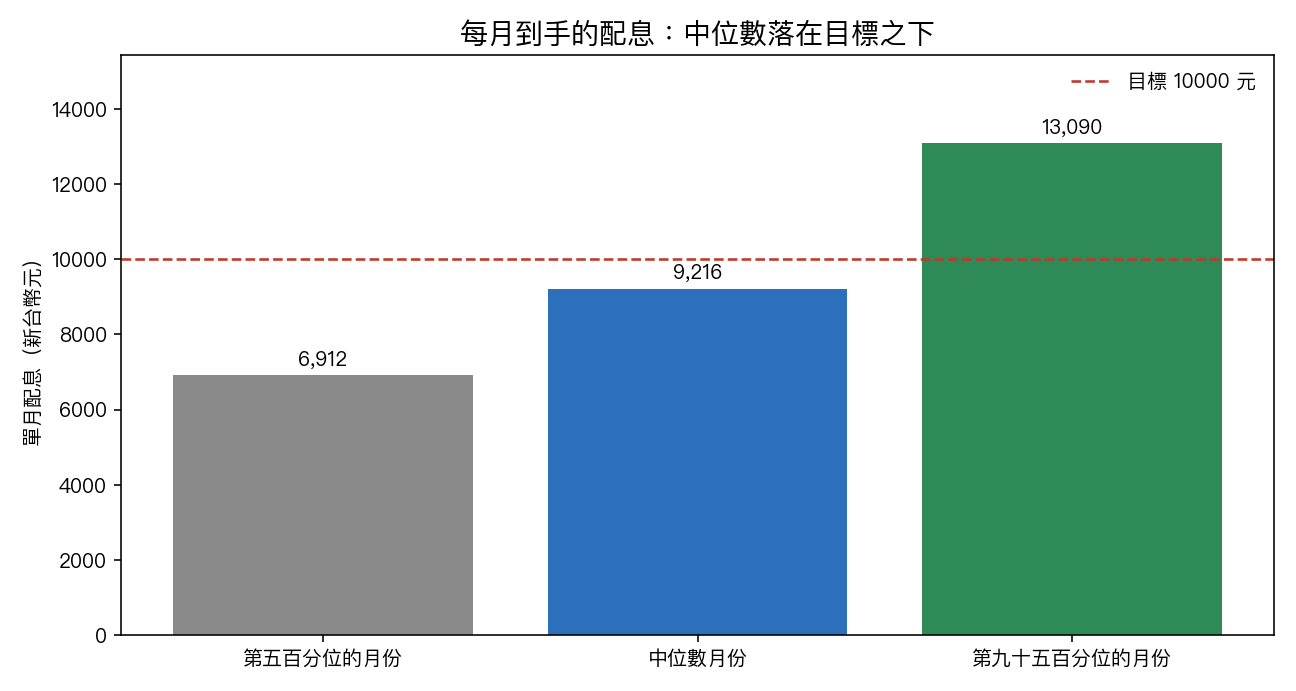
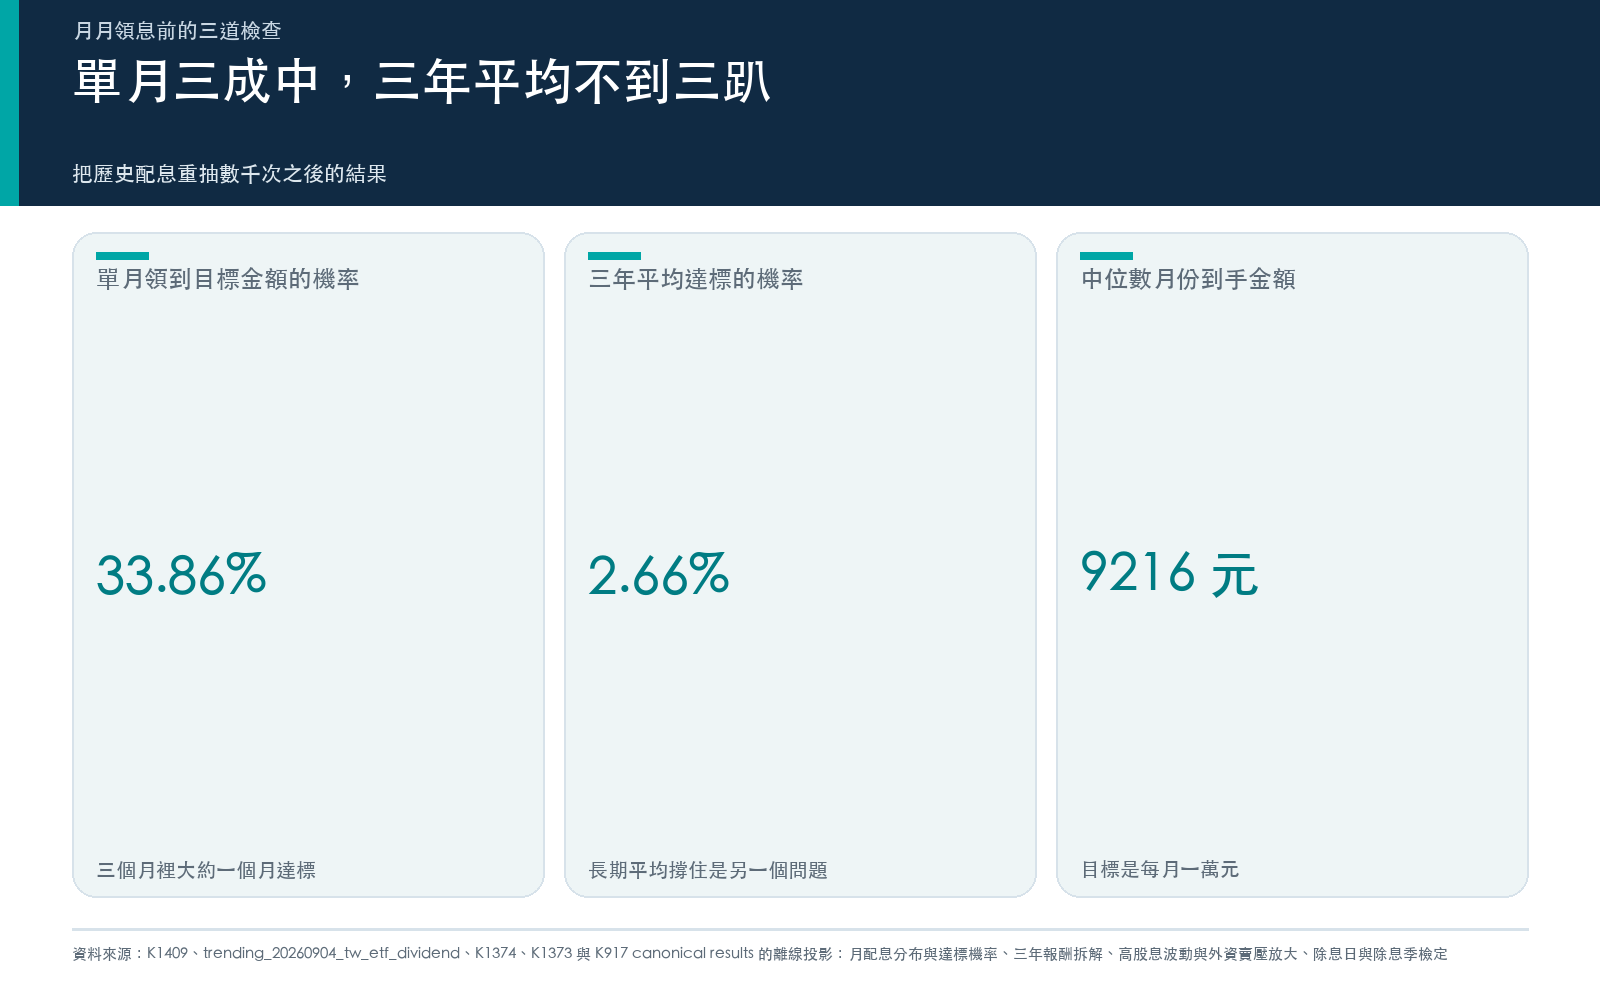
中位數月份到手 9,216 元 ,差目標約八百元;差的月份領 6,912 元 ,好的月份領 13,090 元 。單一個月能領到一萬的機率是 33.86% —— 三個月裡大約一個月達標,其餘兩個月要補差額。
把時間拉長,數字反而更難看。要三年平均下來真的月月有一萬,機率只有 2.66% 。〈「3 檔高股息 ETF 月月領 1 萬」?我們跑了 5000 次模擬,達標機率只有 2.7%〉與後續的〈存 160 萬月領 1 萬?把配息歷史重抽 5000 次,達標的月份只有三分之一〉分別量的就是這兩件事:單月會不會中,跟長期平均能不能撐住,是兩個問題,答案差了十倍以上。
配息會變,股價也會變,兩者一起決定你那個月領到多少。廣告上的率是一個點,你的生活費是一條線。
第二道檢查:這筆錢從哪一段來
很多人把配息當成「本金不動,額外多出來的收入」。同一份模擬把三年的總報酬拆開,這個印象就站不住。
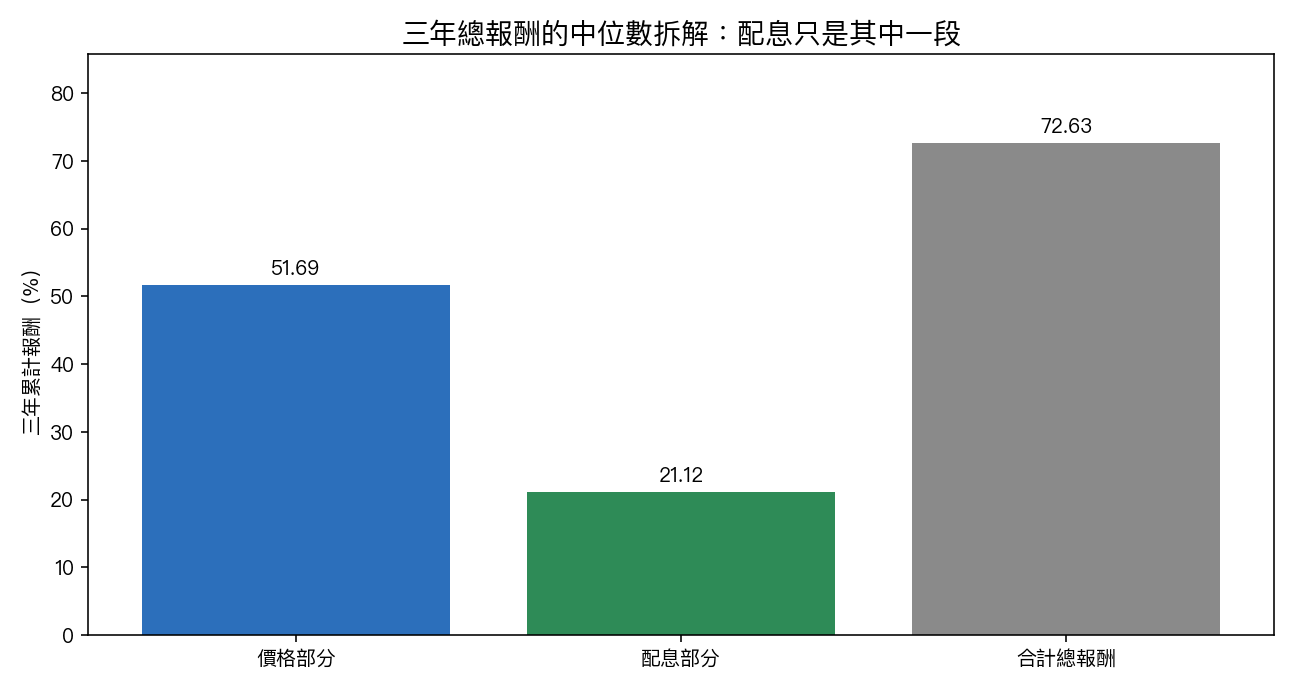
三年累計總報酬的中位數是 72.63% ,其中價格貢獻 51.69% 、配息貢獻 21.12% 。配息是總報酬的一段,不是外掛。你領到的每一塊錢,都先從淨值裡扣出去。
同一批路徑的財富最大回撤,中位數是 -9.54% 。也就是說,就算配息照發,中途看到帳面縮水一成是常態。〈配息數字背後的風險帳:5 月 ETF 配息潮的 vol-adjusted 視角〉當時就是在講這個換算:配息數字要除以你為它承擔的波動,才知道貴不貴。
這一道檢查決定你怎麼記帳。如果你把配息當收入、把價格波動當「還沒實現」,你會在跌的時候以為自己沒虧錢,然後在需要用錢的那一年才發現本金少了一截。
第三道檢查:低波動是水位低,還是真的抗跌
高股息最常被賣的一句話是「比較穩」。這句話在平常成立。
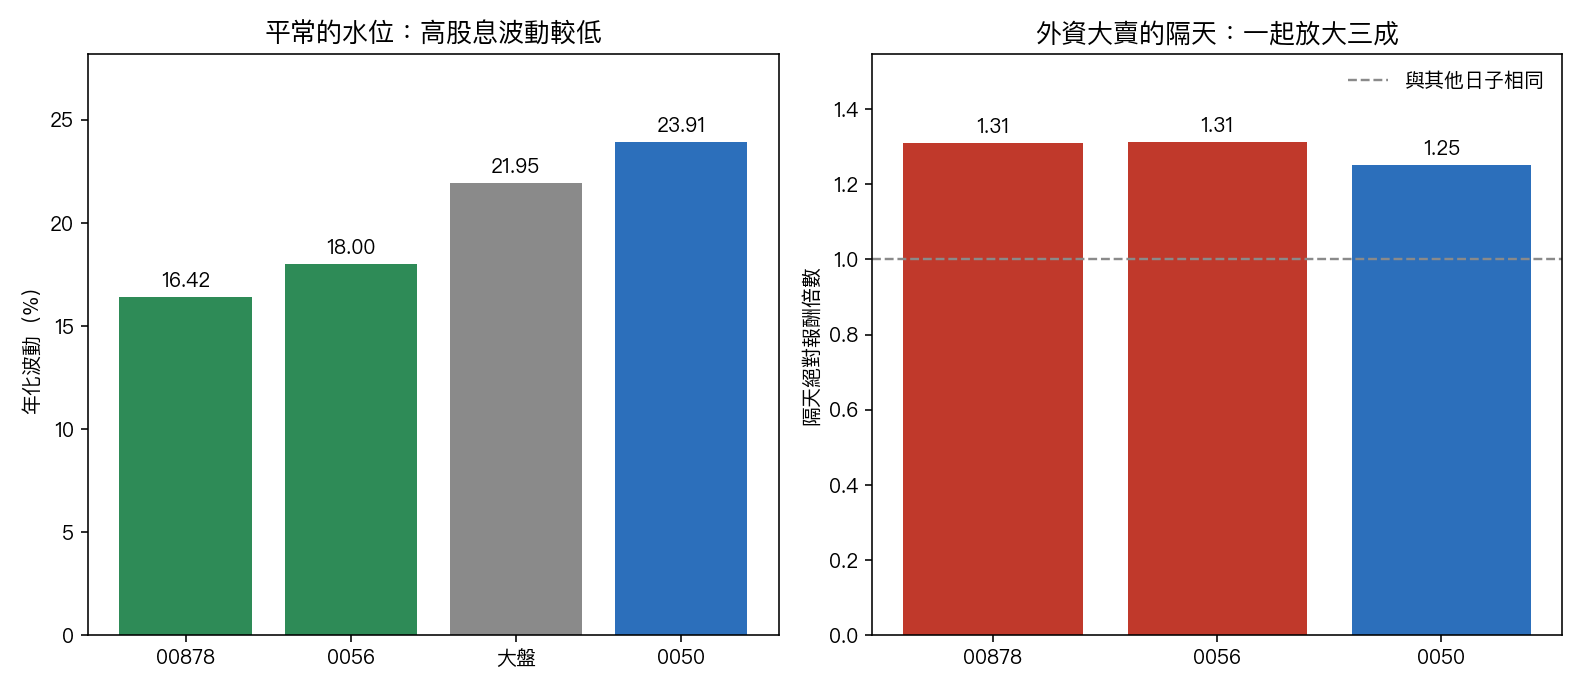
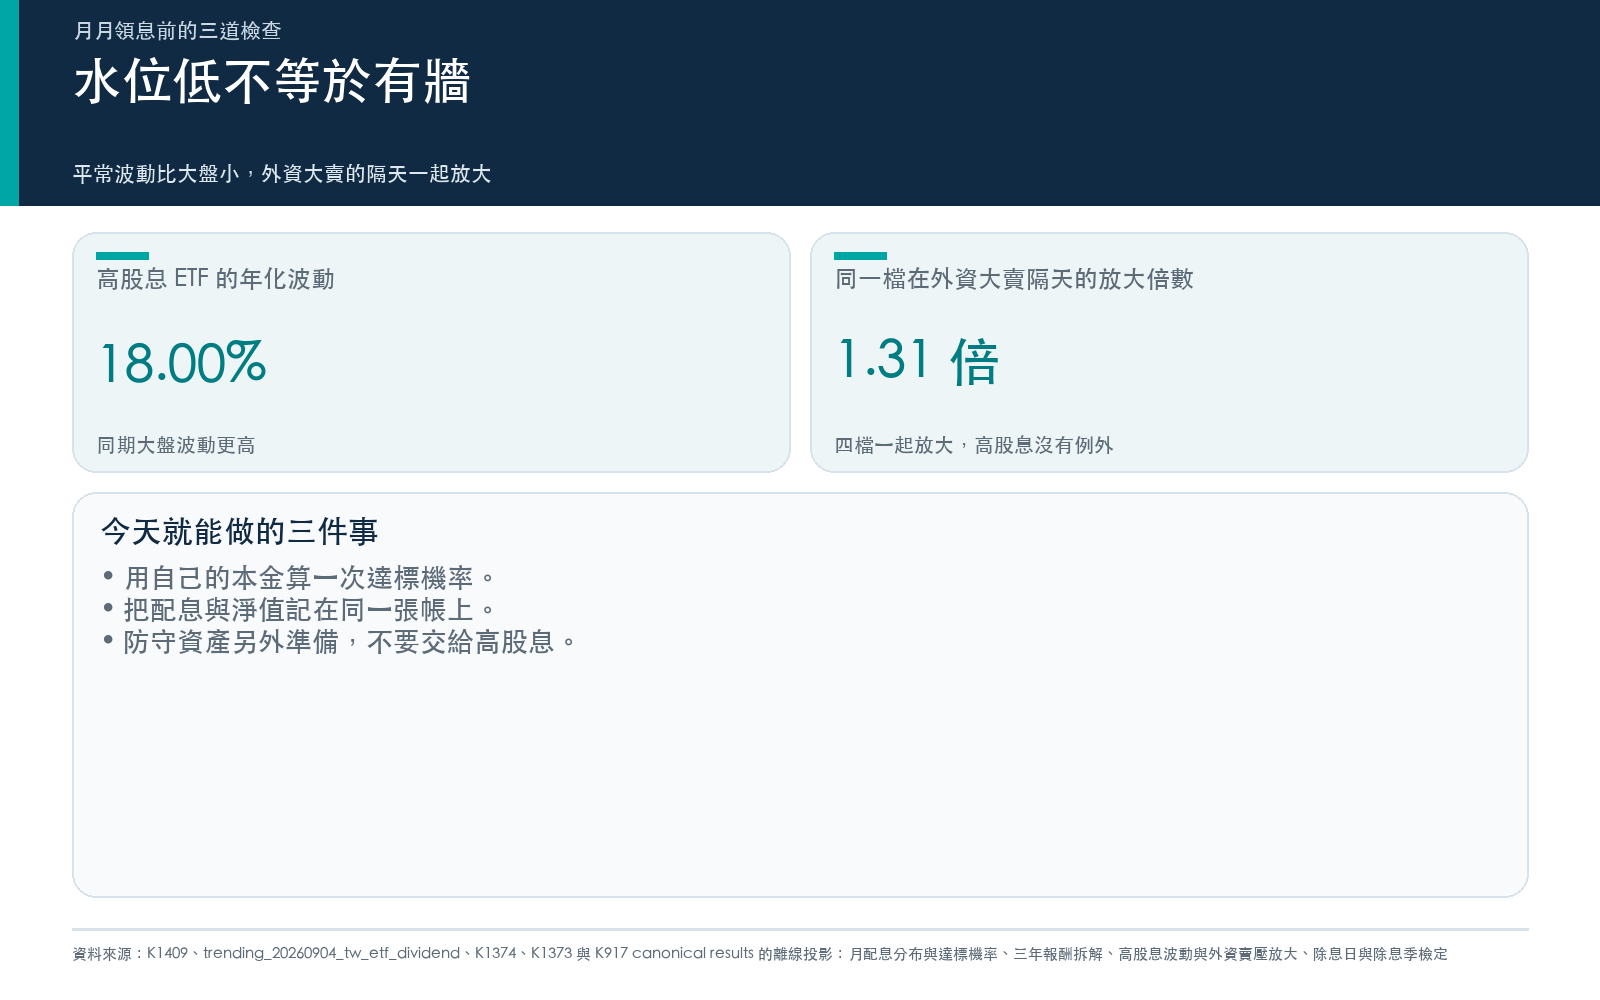
2022 年初到 2026 年 9 月初,0056 的年化波動是 18.00% 、00878 是 16.42% ,都低於大盤的 21.95% 與 0050 的 23.91% 。下跌捕獲率也漂亮:0056 只吃到大盤跌幅的 0.64 、00878 是 0.57 。
但是把日子分類之後,故事就變了。在 1,008 個有外資買賣超資料的日子裡,挑出賣超最凶的 101 天,看隔天的絕對報酬:0056 放大到平常的 1.31 倍,00878 是 1.31 倍,0050 是 1.25 倍。四檔一起放大,高股息沒有例外。〈高股息 ETF 的穩是水位低,不是防波堤:外資賣最凶的隔天,四檔一起放大三成〉的標題就是結論:平常的水位低,不代表浪來的時候有牆。
這一道檢查決定你把高股息放在資產配置的哪一格。它可以是「波動比大盤小一點的股票部位」,不能是「股票部位的煞車」。真正的煞車要另外準備。
別把精力花在除息日
過了三道檢查,接下來多數人開始研究進出場時機:要不要參加除息、哪一天買比較好。這一塊的資料相當多,而結論一致地不有趣。
十七檔台股標的、226 場除息,除息當天的平均絕對報酬確實比對照日高出 34.2% ,統計量 t 值 4.02 ,效果量 0.31。看起來很強。但逐檔做多重比較校正之後,十七檔裡只有一檔(兆豐金)撐得住,校正後 p 值 0.0195 ,其餘十六檔全部落空。〈台股除息當天真的比較會晃,但這件事幫不了你挑股票〉把這個落差講得很清楚:整體看得到的效應,攤到你要買的那一檔上就消失了。
更早一版、樣本 92 場的事件研究還給了另一個線索:除息當天對照控制日的 p 值是 0.0521 ,剛好卡在邊界;反而是除息前那十天對照控制日,p 值 0.0036 。〈真正先變吵的,是除息前那 10 天〉的重點在於,如果真有什麼可觀察的變化,它發生在你盯著的那一天之前。
季節也一樣。用 4,217 個交易日看 0050,除息旺季(六到八月)的月實現波動平均 0.169 ,其他月份 0.185 ,Welch 檢定 p 值 0.303 ,效果量 -0.119 。〈除息季節台股更動盪?20 年數據告訴你:剛好相反〉與更早的〈除息季節該參加還是避開?0050 和 0056 的數據真相〉合起來的意思是:除息季不是一個特別危險的季節,也不是一個特別安全的季節。
換句話說,時機這一欄可以留白。三道檢查裡沒有一道跟日期有關。
把三道檢查寫成三行
一、先算金額。用你打算放的本金和你要的月現金流,把「達標機率」算出來,不要只看配息率。中位數月份離目標多遠,決定你要不要準備補差額的現金。
二、再認來源。配息是總報酬的一段。配息入帳的同時淨值下降,帳要一起記,中途一成的回撤要事先寫在計畫裡。
三、最後定位置。高股息可以是波動較低的股票部位,不能當成防守資產。需要防守,另外準備不跟股票一起跌的東西。
三行寫完,你會發現除息日、扣款日、進場時機都沒有出現。它們是這題最容易研究、也最不會改變結果的那一部分。
資料與限制
本文的每個數字都以程式化方式讀自五份 canonical 實驗結果檔的具名鍵,並在產出時記下來源檔的 sha256;整個流程不連網。模擬採歷史配息與價格報酬的區塊重抽,不是對未來配息的預測;三檔標的的共同重疊期只有 43 個月,配息政策若改變,重抽的分布就不再適用。波動與外資流量的比較期間是 2022 年 1 月 3 日到 2026 年 9 月 4 日,不涵蓋更早的循環。除息效應的檢定量的是絕對報酬,不是報酬方向,也沒有處理稅與交易成本。本篇不重複「無風險利率該怎麼當及格線」那條線,只處理配息現金流本身這三道檢查。
本期精選
- 除息季節該參加還是避開?0050 和 0056 的數據真相(三月二十六日)
- 除息季節台股更動盪?20 年數據告訴你:剛好相反(四月六日)
- 配息數字背後的風險帳:5 月 ETF 配息潮的 vol-adjusted 視角(五月二十六日)
- 「3 檔高股息 ETF 月月領 1 萬」?我們跑了 5000 次模擬,達標機率只有 2.7%(五月三十日)
- 真正先變吵的,是除息前那 10 天(六月十六日)
- 存 160 萬月領 1 萬?把配息歷史重抽 5000 次,達標的月份只有三分之一(七月二十二日)
- 高股息 ETF 的穩是水位低,不是防波堤:外資賣最凶的隔天,四檔一起放大三成(九月四日)
- 台股除息當天真的比較會晃,但這件事幫不了你挑股票(九月二十日)
懶人包圖組