VIX 14.51 只排到第三十百分位:說「保費在打折」之前,先問你手上拿的是哪一把尺
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
八月二十七日美股收盤,恐慌指數是 14.51。我們自己的每日策略文把這個讀數標成「低波動」,接著「保費在打折」就變成一句順口的話。
那句話沒有錯。但它少了一欄。
把 14.51 放回歷史收盤價裡排位置:二〇一〇年以來,它排在第 30.4 百分位;一九九〇年起的全樣本,第 28.4 百分位。低於中位數,但離「極端便宜」還有一大段距離。今年八月的收盤區間是 14.25 到 16.50、平均 15.29,最低那天是八月十四日;今年以來的區間則從 14.25 一路到 31.05。
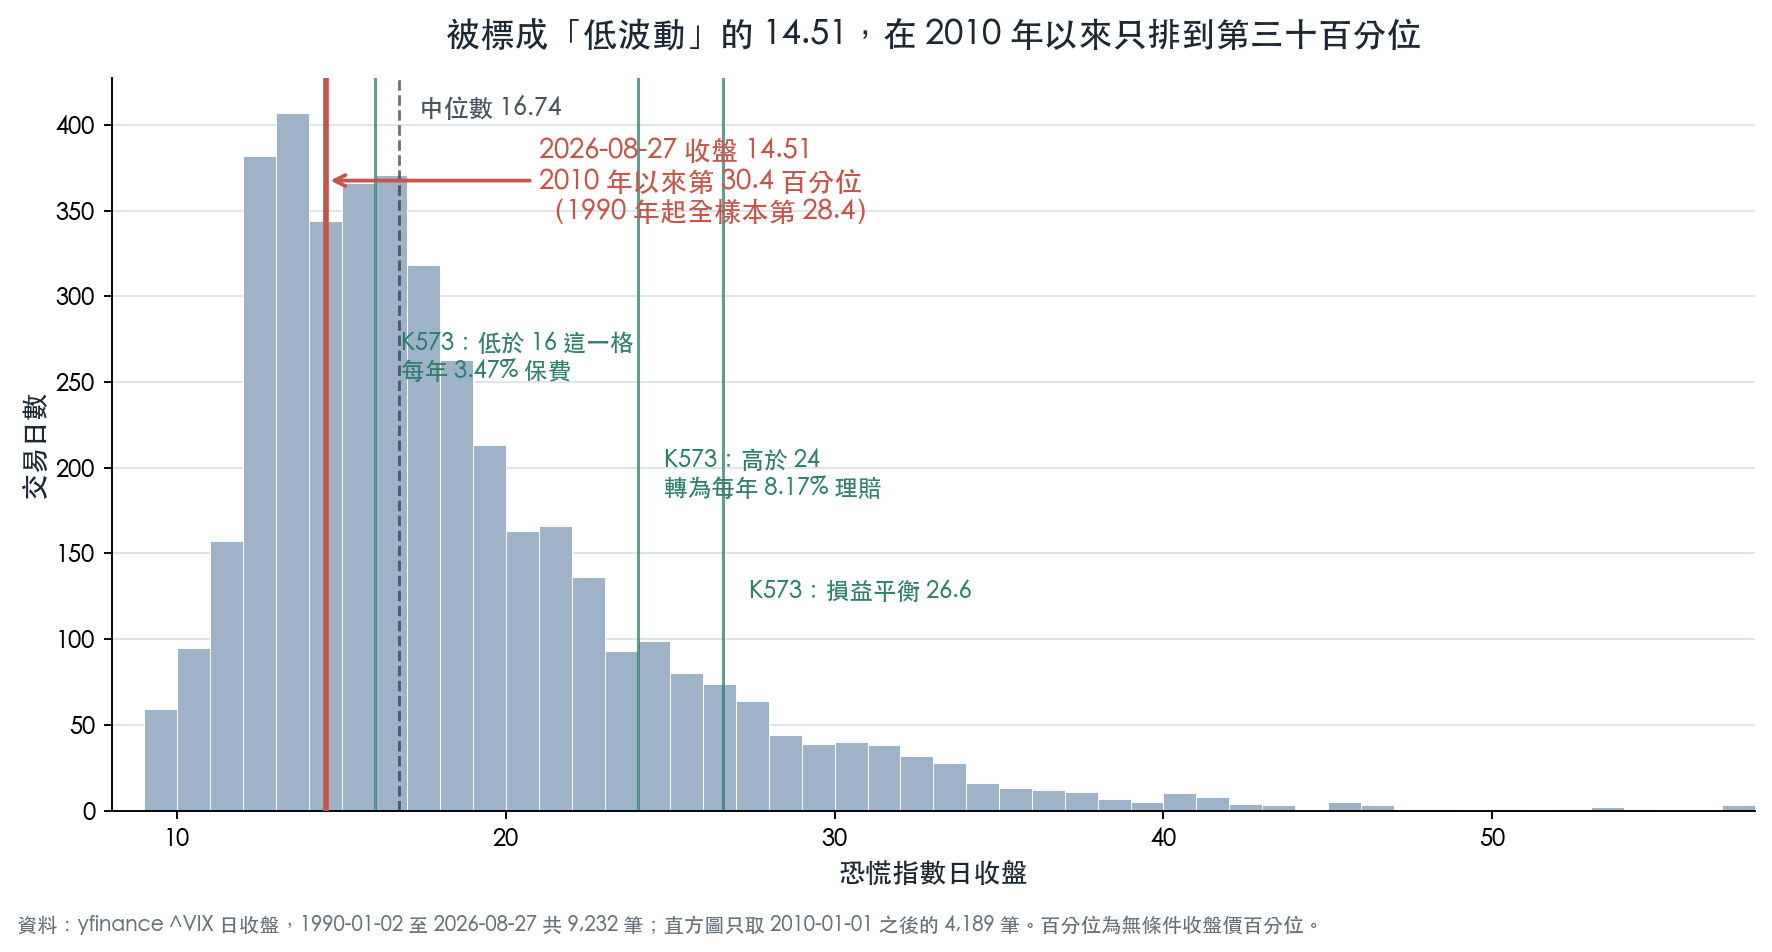
所以「便宜」這個字,本身沒有決策力。決策力在下一個問題: 你打算用哪一把尺量它。
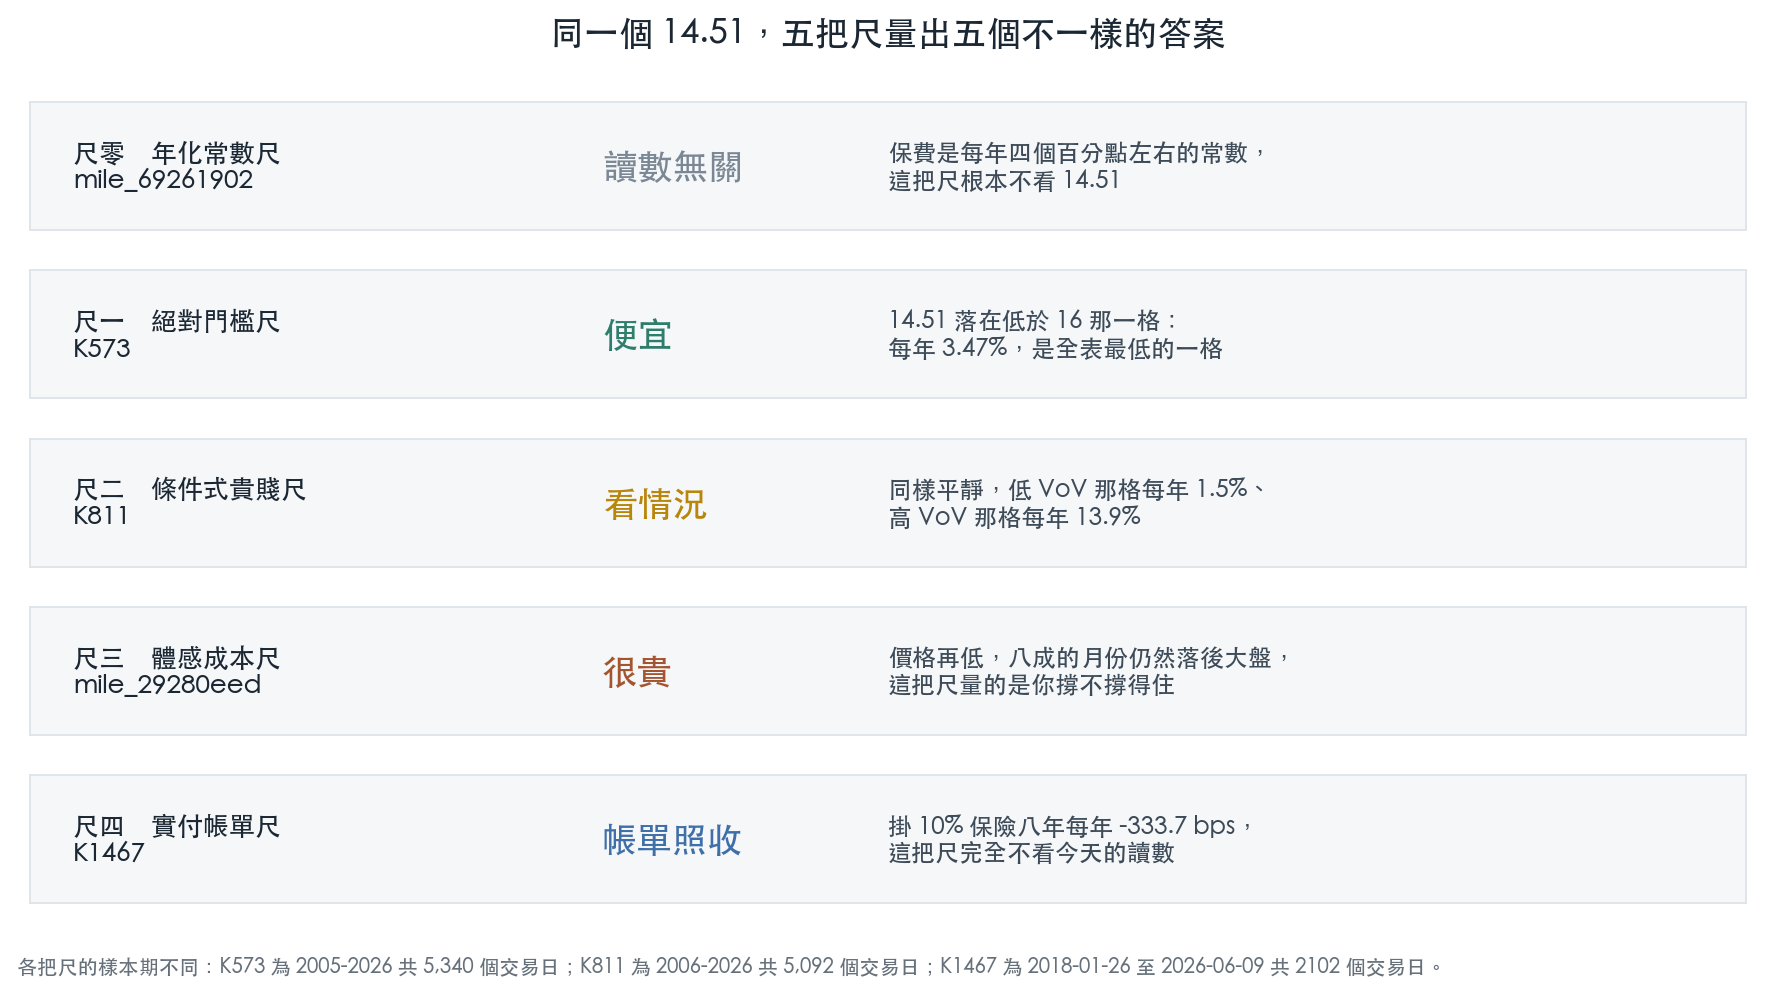
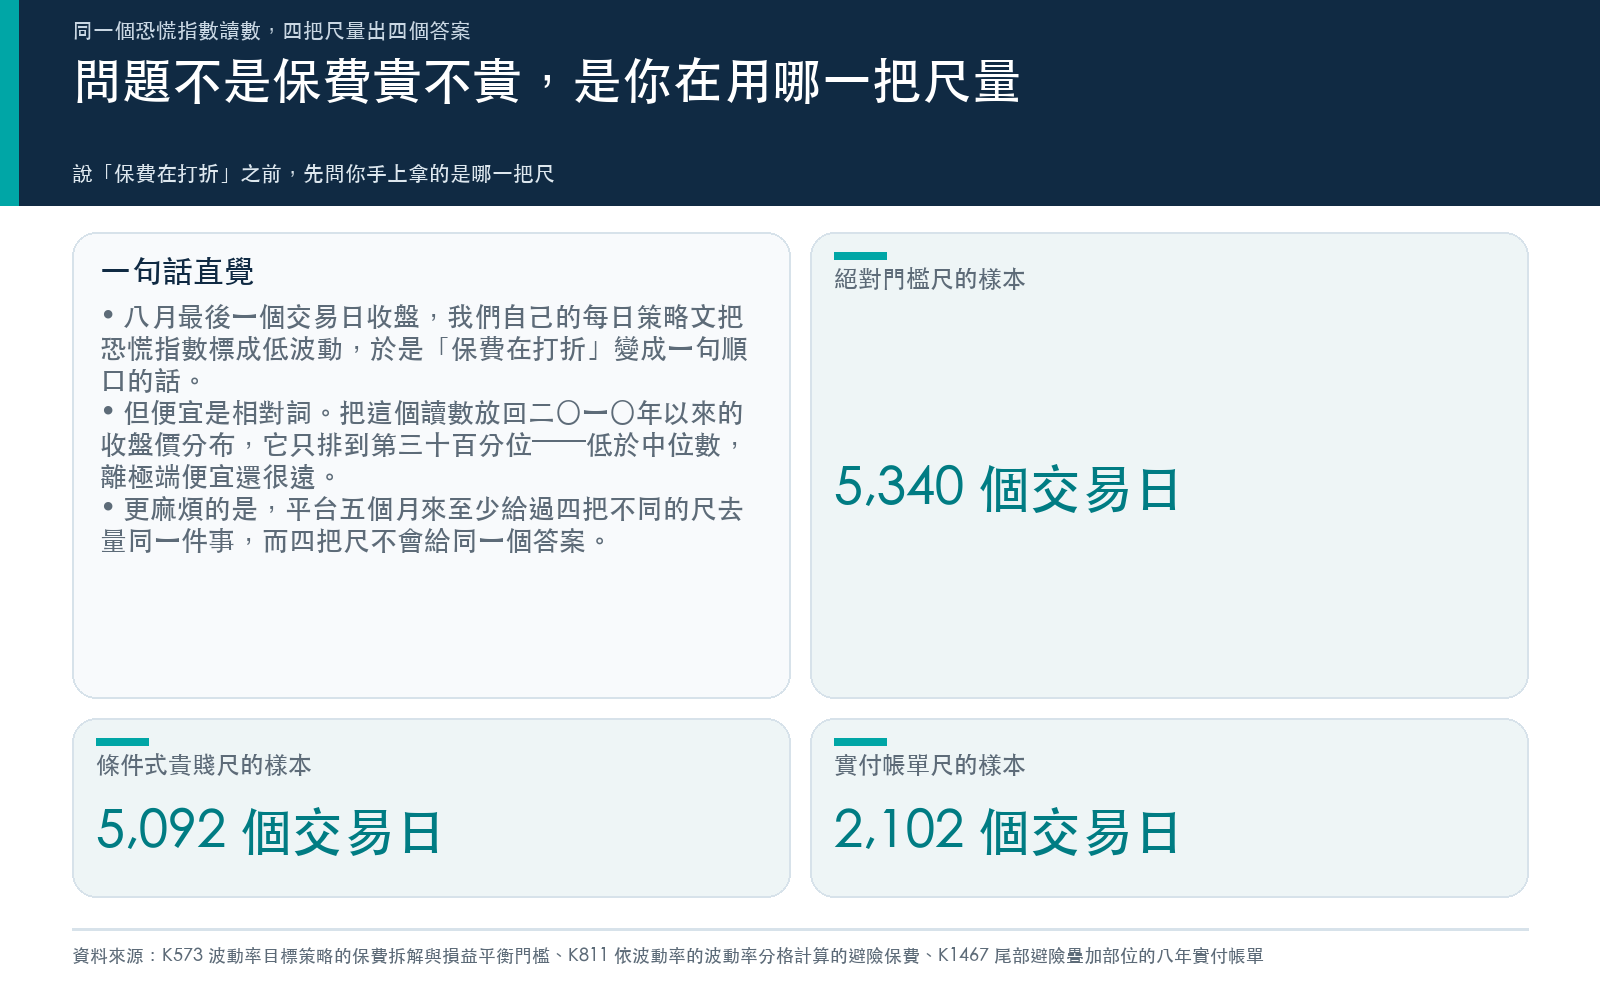
過去五個月,平台至少給過四把不同的尺,去量同一件事。四把尺不會給同一個答案。
尺零:有一把尺根本不看今天的讀數
先處理一個前提,因為它決定了後面三把尺有沒有意義。
三月那篇〈每年付 4% 買一份「永遠不會腰斬」的保險,你買不買?〉把波動率目標策略整個換算成一張保單。它的結論是:不管你持有一年、五年還是二十年,年化保費都落在四個百分點附近,二十年那一列是 4.0%。五年以上的持有期,跌幅保護在測試過的歷史區間裡沒有一次例外。
這把尺量出來的是一個常數。它不問今天恐慌指數多少,它只問你打算繳幾年。對它來說,14.51 這個數字不存在。
如果你的操作是「買了就一直掛著」,那你今天讀到的所有「保費在打折」都與你無關,你付的是那張多年期帳單,不是今天的報價。
尺一:絕對門檻尺說「便宜」
三月底那篇〈你的投資保險值多少錢?VIX 26.6 是關鍵分界線〉(K573)用二〇〇五到二〇二六年、5,340 個交易日,把避險成本按恐慌指數分成三格:
| 恐慌指數區間 | 這一格的年化成本 |
|---|---|
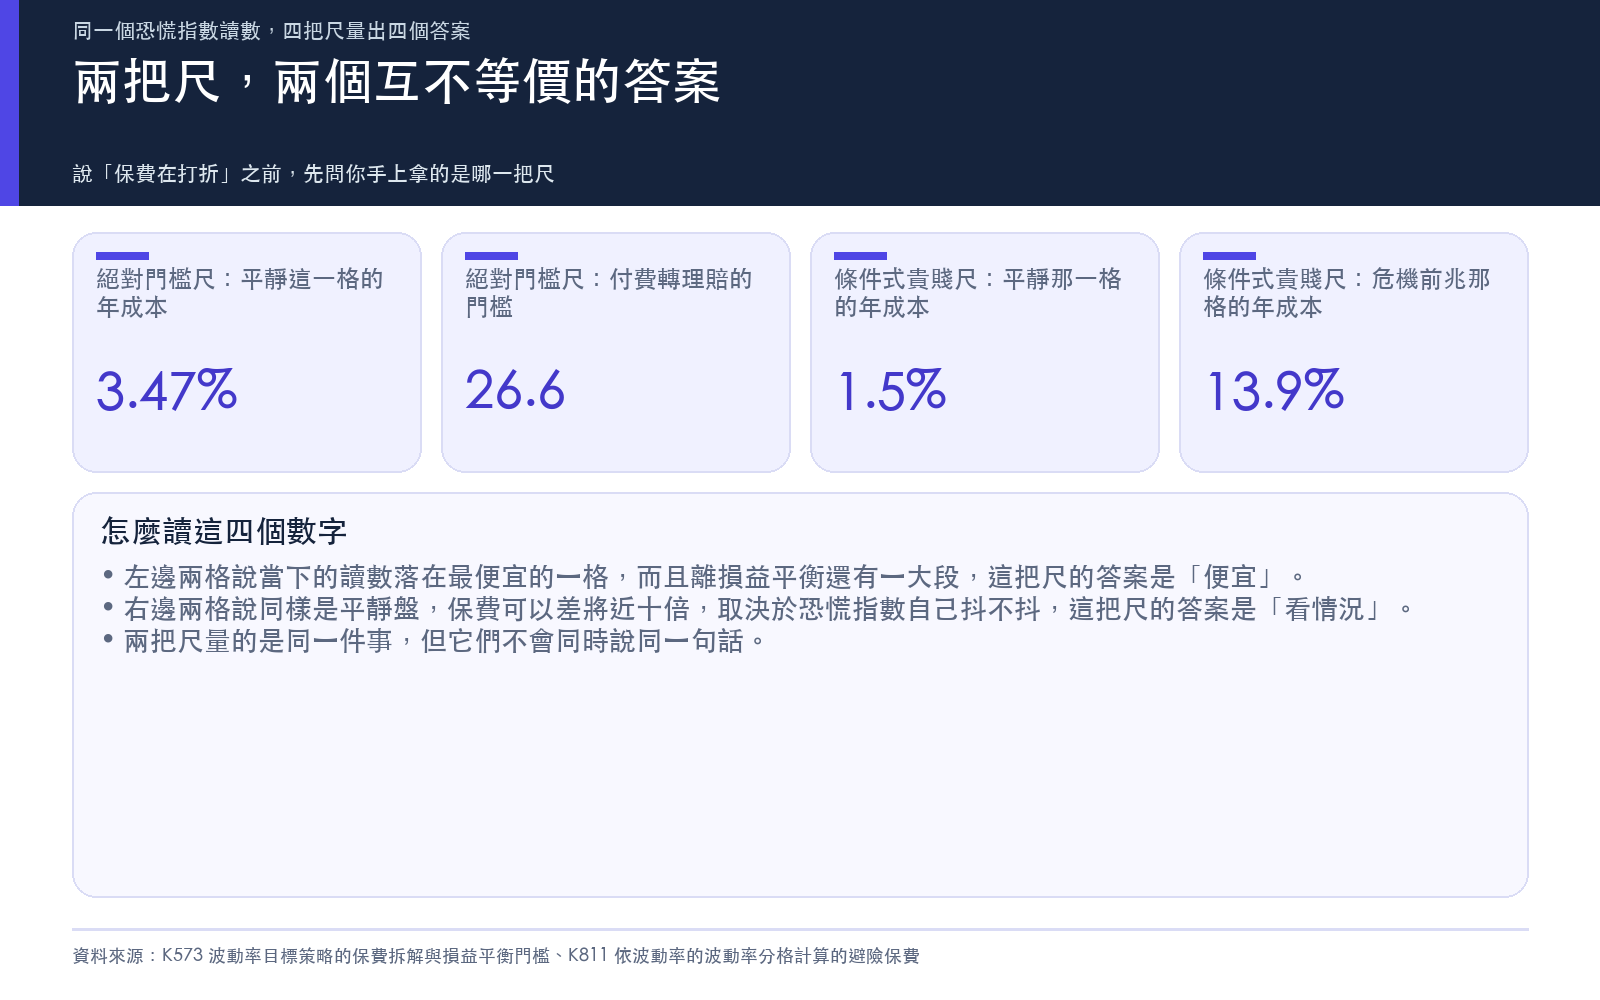
| 低於 16 | 每年付 3.47% |
| 16 到 24 | 每年付 8.94% |
| 高於 24 | 每年收到 8.17% |
三格合起來推出一個損益平衡點:26.6。低於它,保費大於理賠;高於它,保護的價值反超成本。同一份研究裡,二十一年的最大回撤,純持有是 -32.5%,加上這套保護是 -12.7%,差 19.8 個百分點。
14.51 落在第一格,離 26.6 還有一大截。這把尺的答案清清楚楚: 現在買最便宜。
尺二:條件式貴賤尺說「看情況」
四月一日那篇〈買保險也要看時機!一個指標告訴你:現在的保費是貴還是便宜〉(K811)換了一把尺。它用二〇〇六到二〇二六年、5,092 個交易日,把市場切成四格。切的方式與恐慌指數的高低無關,看的是恐慌指數自己抖不抖(VoV),再加上它在升還是在降。
同樣叫「平靜」,保費差將近十倍:
| 市場狀態 | 出現頻率 | 每年保險費 |
|---|---|---|
| 低 VoV、指數下降(市場平靜) | 46.1% | 1.5% |
| 高 VoV、指數上升(危機前兆) | 12.7% | 13.9% |
所以 14.51 這個讀數,在這把尺上得先補一欄才有答案:它是哪一種平靜。
這把尺還附帶一個警告,而且是本文所有引用裡最貴的一個。K811 測過「用 VoV 當開關」,平靜時關掉保險、警戒時打開,結果最大虧損從 -31.7% 惡化到 -59.9%。原因是崩盤可以從平靜期直接爆發,開關式操作剛好在最需要保護的時候沒有保護。
便宜是一回事,因為便宜就去做開關式擇時是另一回事。 這把尺同時說了這兩句。
尺三:體感成本尺說「很貴」
四月那篇〈為什麼你應該接受 80% 的時間落後大盤,投資保險的真正含義〉量的東西完全不同:它量的是你撐不撐得住。
那篇的核心讀數是八成的月份會落後買進持有。價格再低,你每個月打開帳戶看到的仍然是落後。它也指出保費會隨利率環境變動:高利率時期降到每年不到兩個百分點,低利率時期是六個百分點出頭,因為現金那一塊有沒有利息收入差很多。
這把尺量的不是價格,是持有這份保單的體感。它的答案跟尺一剛好相反: 不管報價多低,這件事都一直很難受。 而放棄保險的人多半不是算錯了帳,是撐不過那段連續落後。
尺四:實付帳單尺說「帳單照收」
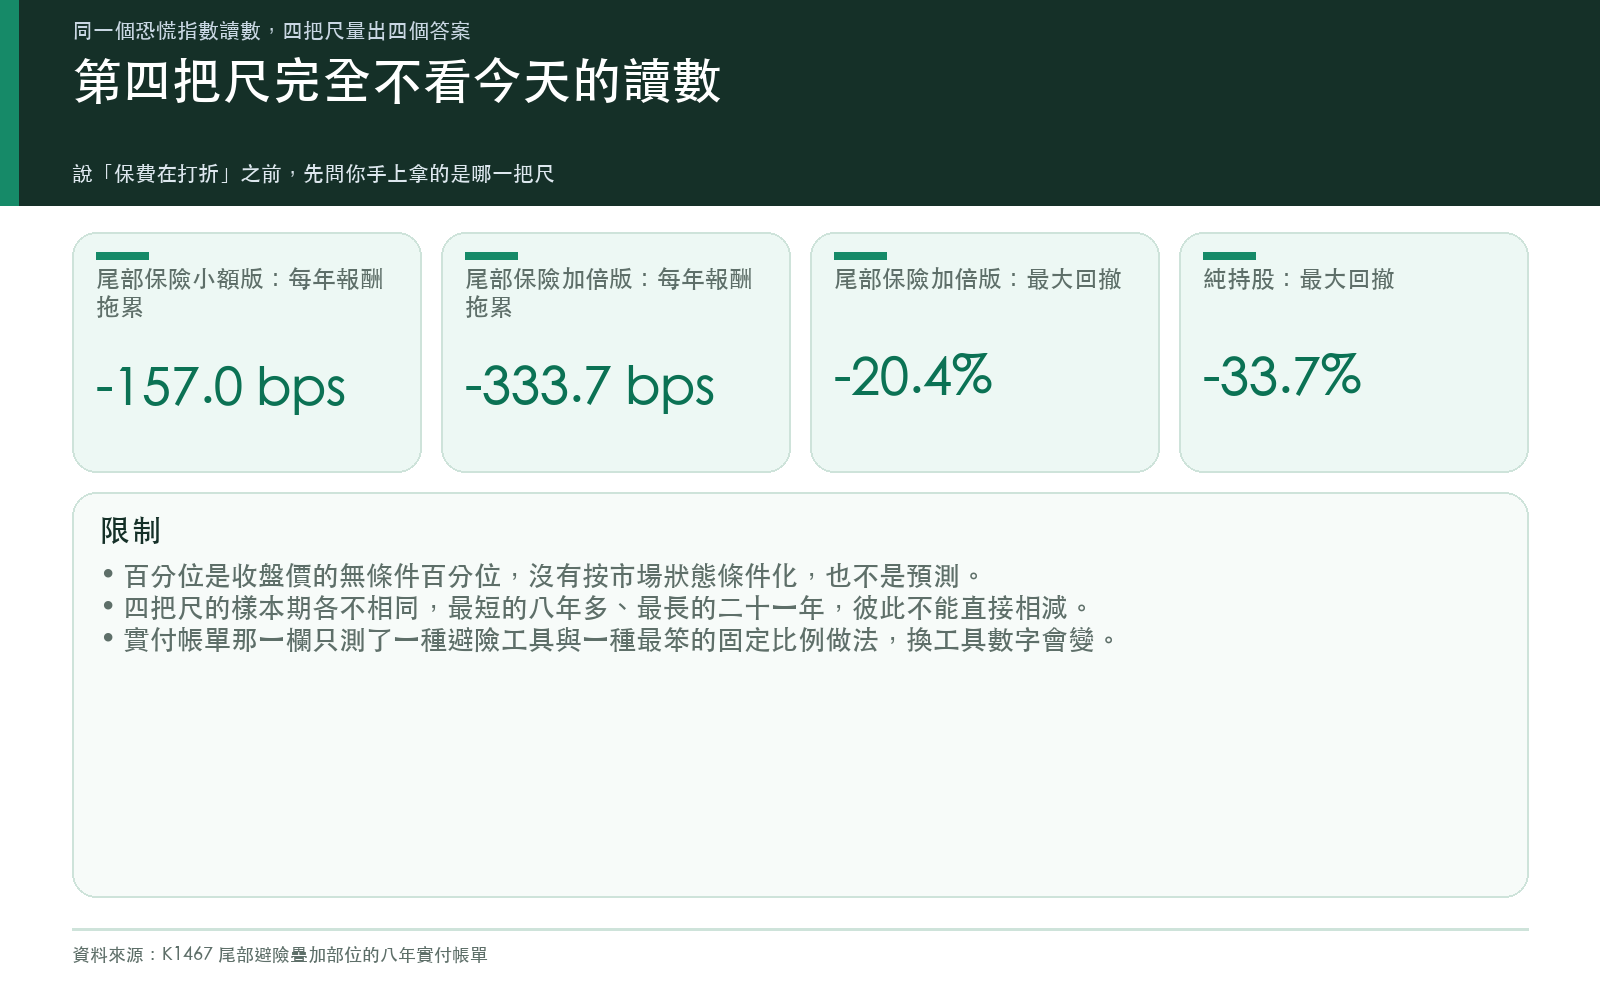
昨天那篇〈幫股票部位買保險,八年帳單長這樣〉(K1467)把問題拉到最後一站:八年下來,實際扣了多少。
期間二〇一八年一月二十六日到二〇二六年六月九日,2102 個交易日:
| 組合 | 年化報酬 | 最大回撤 | 每年報酬拖累 | 市場曝險係數 |
|---|---|---|---|---|
| 純持股 | 13.8% | -33.7% | 0 bps | 1.00 |
| 加掛 5% 尾部保險 | 12.2% | -26.4% | -157.0 bps | 0.81 |
| 加掛 10% 尾部保險 | 10.4% | -20.4% | -333.7 bps | 0.61 |
那篇最不客氣的一段是:回撤縮掉的比例,跟曝險縮掉的比例幾乎一樣。也就是說,10% 版本的回撤改善,大致可以用「你少買了四成股票」來解釋。至於扣掉市場貢獻後多賺的那一塊,5% 版本每年 84.35 bps、10% 版本 169.2 bps,兩個都沒有通過顯著性門檻。
這把尺一樣不看今天的讀數。它只回答一件事: 你已經付出去的,是這個數字。
兩個會讓答案再翻一次的旋鈕
四把尺之外,還有兩件事會把已經量出來的答案再推一次。
第一個是觀察期。 八月二十六日那篇〈二十一天說 0.05、六十三天說 0.49:你的避險保單漏填了『觀察期』那一欄〉示範得最乾淨:同一天、同一組黃金與大盤價格、同一條公式,只換窗口長度,相關係數是 21 日 0.045、63 日 0.488、252 日 0.311。短窗說幾乎無關,長窗說接近三年最高。
同一篇引的 K1628 用二〇一六到二〇二六年、2,638 個共同交易日算出全樣本同日相關 +0.075,但把條件收緊到大盤跌逾 2% 的 92 天,黃金收紅率只有 45.7%,同日相關反而升到 +0.248。條件一換,答案就換。
恐慌指數本身就是一把寫死觀察期的尺,它報的是未來三十天。你要防的如果是明天,或者是未來一季,這個讀數的「便宜」對你的意義都不一樣。
第二個是標的。 七月那篇〈股災保險不要只買一個商品:黃金、VIX 與尾部煞車的三道安檢〉提醒的是,便宜的到底是「哪一種」保險。那篇同時給了一個對本文很重要的校正:一九九〇年以來的低恐慌指數期間之後,三個月內跌超過 10% 的機率是 5.9%,全樣本是 19.7%;三個月典型最大回檔中位數是 4.1%。 平靜之後不是自動倒數計時。
我們自己三週前那篇,缺的就是這一欄
八月十一日我們寫過〈VIX 15.46 的平靜是保費在打折,不是風險在放假〉。那篇的分級表沒有問題:波動率目標策略的年均保費 3.05%,指數在 12 到 15 那一格是 0.23%、15 到 20 是 1.77%。今天的 14.51 落在最低的那兩格之間,比三週前更便宜一點。
那篇也已經誠實寫過,恐慌指數的高低與後續回檔嚴重程度的關聯接近零,它報價格,不報時間。
今天要補的是另一欄: 那個「打折」是相對誰打折。 相對危機時的報價,是打折;相對這台機器自己二〇一〇年以來的歷史,14.51 只排到第 30.4 百分位。同一個讀數,前一句成立,後一句也成立,而它們指向不同的行動。
所以順序是這樣
不是先看讀數再選工具,是先確定你手上是哪一把尺,讀數才有意義。
先問你打算持有多久,如果答案是「一直掛著」,尺零適用,今天的報價與你無關,你該關心的是那張多年期帳單撐不撐得下去。
如果你打算按報價調整部位,那就要決定量的是絕對水位(尺一)還是條件式的貴賤(尺二);選了尺二,就得接受它同時附帶的那個警告,別把它做成開關。
如果你已經有部位在跑,尺三與尺四才是真正在對你收費的那兩把:一把收心理,一把收績效,兩把都不看今天的讀數。
這四把尺互相矛盾,而矛盾不是錯誤。 它們量的是同一個現象的四個不同側面,其中沒有一把有資格單獨代表「保費便宜」這四個字。
誠實邊界
百分位是無條件的。 30.4 與 28.4 是恐慌指數日收盤價在各自樣本裡的無條件百分位,沒有按市場狀態、利率環境或宏觀情境做任何條件化,也沒有做前瞻檢定。它描述「今天這個數字在歷史上多常見」,不預測接下來會發生什麼。資料截至二〇二六年八月二十七日收盤,來源為 CBOE 恐慌指數日收盤(yfinance 取得)。
四把尺的樣本期不一樣,不能互相相減。 K573 是二〇〇五到二〇二六年、5,340 個交易日;K811 是二〇〇六到二〇二六年、5,092 個交易日;K1467 是二〇一八年一月二十六日到二〇二六年六月九日、2102 個交易日;尺三那篇用的是另一組更早的實驗。把它們的百分比放在同一張表上比較大小,是本文為了講清楚差異而做的簡化,實際上四個數字並不共享同一個分母。
引用的成本數字都是特定策略設定下的結果。 尺一與尺二量的是同一套波動率目標做法在不同分格下的成本;尺四量的是固定比例掛 VXX、每月調回的做法。換策略、換工具、換調倉頻率,帳單都會變。
觀察期那一段引用的相關係數是描述統計。 0.045 / 0.488 / 0.311 是截至八月二十五日收盤的滾動讀數,滾動窗口互相重疊、樣本不獨立,換一段期間就會不同。
本文沒有回答的 :14.51 之後會不會出現波動事件、多久之後、幅度多大。四把尺沒有一把能回答這個,本文也不打算假裝可以。
本期精選
- 每年付 4% 買一份「永遠不會腰斬」的保險,你買不買?(三月二十一日)— 尺零:保費是一個年化常數,跟今天的讀數無關。
- 你的投資保險值多少錢?VIX 26.6 是關鍵分界線(三月二十八日)— 尺一:絕對門檻尺,26.6 是付費與理賠的分界。
- 買保險也要看時機!一個指標告訴你:現在的保費是貴還是便宜(四月一日)— 尺二:同樣是平靜,保費可以差將近十倍。
- 為什麼你應該接受 80% 的時間落後大盤,投資保險的真正含義(四月十二日)— 尺三:體感成本,價格再低也一樣難受。
- 股災保險不要只買一個商品:黃金、VIX 與尾部煞車的三道安檢(七月五日)— 便宜的是哪一種保險,以及低水位不是倒數計時。
- VIX 15.46 的平靜是保費在打折,不是風險在放假(八月十一日)— 本文要補一欄的那篇:保費分級表在這裡。
- 二十一天說 0.05、六十三天說 0.49:你的避險保單漏填了『觀察期』那一欄(八月二十六日)— 觀察期旋鈕:換窗口就換答案。
- 幫股票部位買保險,八年帳單長這樣(八月三十日)— 尺四:八年實付帳單,以及回撤改善有多少來自單純減碼。
本期八篇選自三月二十一日至八月三十日,跨度五個月又九天。
懶人包圖組
資料與方法:當下讀數取自 yfinance ^VIX 日收盤,最後一筆為二〇二六年八月二十七日;百分位為無條件收盤價百分位,二〇一〇年以來與一九九〇年起全樣本各算一次。四把尺的數字分別取自 K573(experiments/k573/k573_insurance_pricing_results.json)、K811(experiments/k811/k811_insurance_premium_vov_results.json)、K1467(experiments/K1467/K1467_results.json)與 K1628(experiments/k1628/k1628_results.json),其餘引用均可沿正文連結回讀原文的資料、方法與限制。內文圖表腳本為 storage/drafts/daily_digest_20260831_charts.py。本文整理的是既有研究之間的量尺差異,不構成投資建議。