尾端風險的數字,兩個交易日就能改寫
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
「這個模型的尾巴已經修好了。」
風控會議上聽到這句,多數人接著問的是修好多少。
比較少人問的是:這個「多少」,禁不禁得起樣本挪兩天。
這次量的是什麼
一個波動率模型每天吐一個「明天大概會抖成這樣」的數字。把真實報酬除以那個數字,剩下的叫標準化殘差。
模型如果誠實,這串殘差應該長得規矩:不偏斜、不厚尾、前後不相關。
實測材料是 SPY。樣本外從 2019-01-02 到 2026-04-08,共 1826 個交易日;模型每 63 天用最近 2000 天重估一次,全段資料 5600 天。
兩個模型對打。一個只看價格自己走勢的基準模型,一個額外吃進市場恐慌指標的加料版。
這組對打我們先前寫過一次,那篇問的是「加了恐慌指標之後殘差有沒有變乾淨」,答案是雙面的。這篇要接的是它沒問的下一個問題:那個「變乾淨多少」的數字,本身有多穩。
尾巴確實變薄了
| 指標 | 基準模型 | 加了外部資訊 | 誰比較好 |
|---|---|---|---|
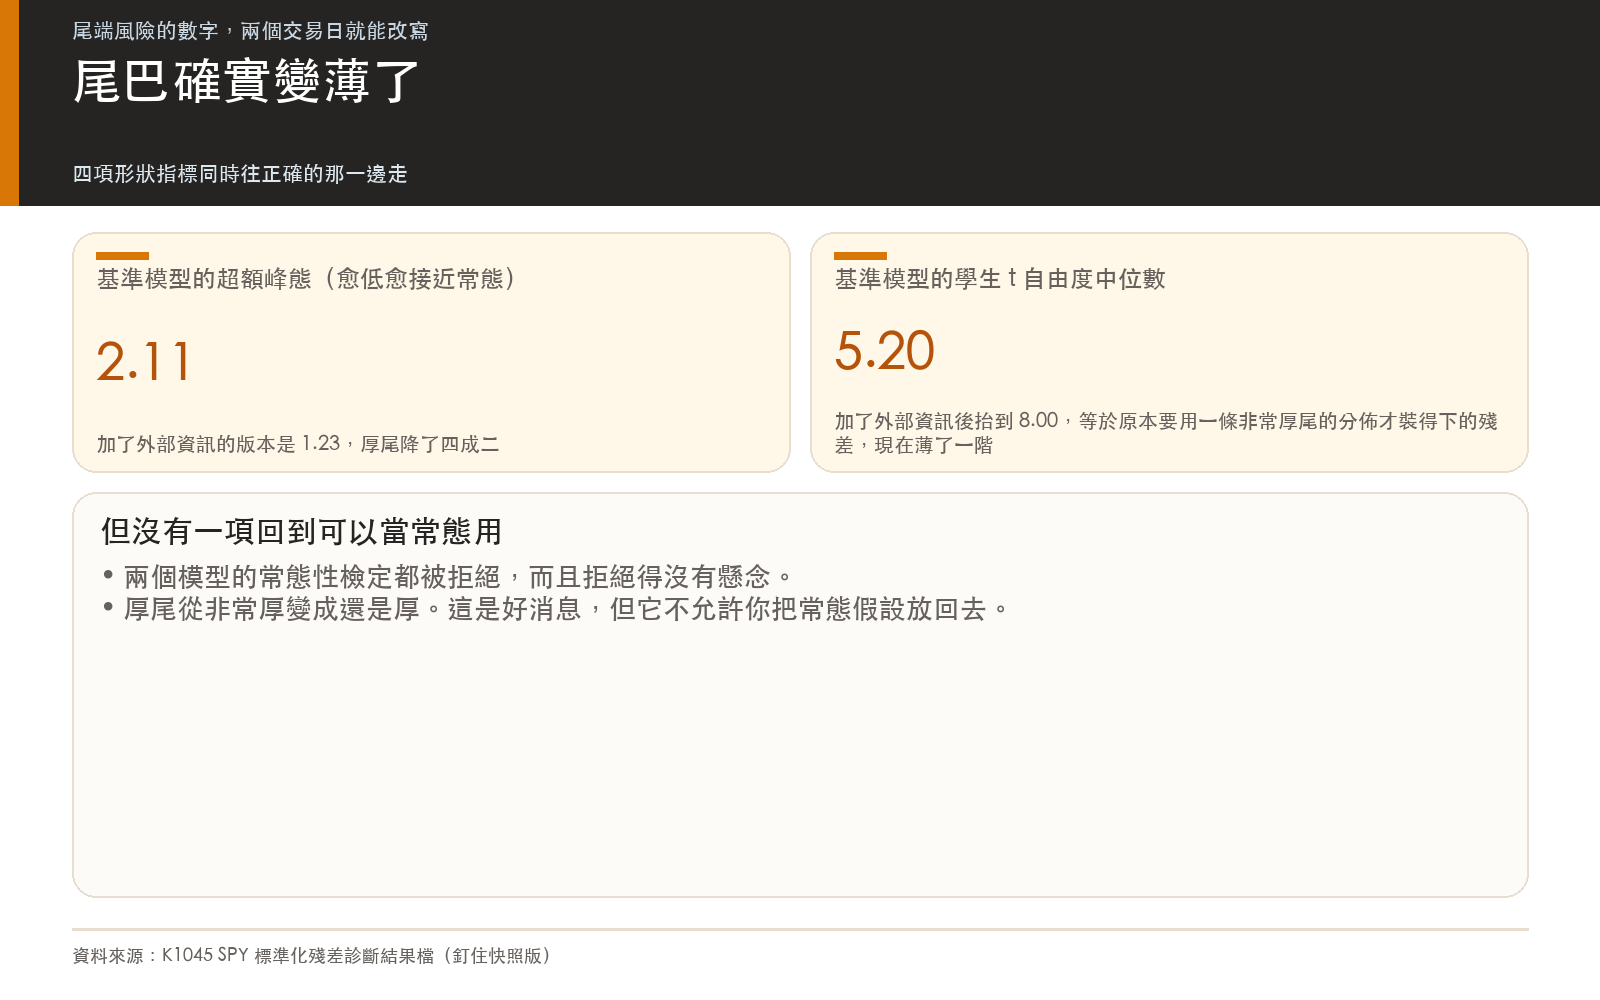
| 超額峰態(厚尾程度) | 2.11 | 1.23 | 加料版 |
| 偏態(左尾偏斜) | -0.77 | -0.59 | 加料版 |
| Jarque-Bera 統計量 | 519.7 | 220.0 | 加料版 |
| 學生 t 自由度中位數 | 5.20 | 8.00 | 加料版 |
| 與恐慌指數的殘留相關 | -0.185 | -0.180 | 加料版 |
峰態降了四成二,Jarque-Bera 降了約五成八。
自由度從 5.20 抬到 8.00。白話說,原本要用一條非常厚尾的分佈才裝得下的殘差,現在薄了一階。
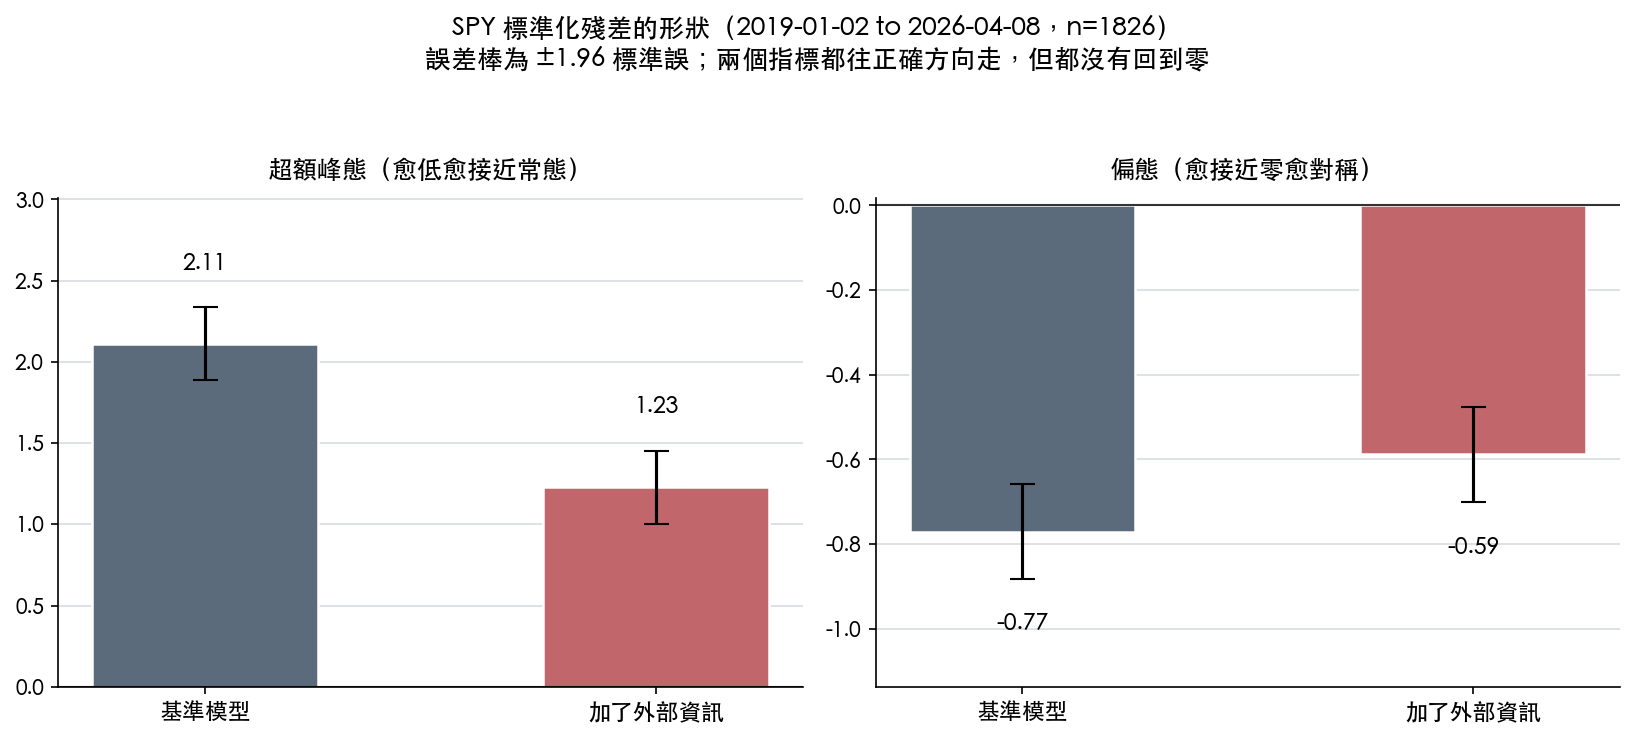
方向很乾淨。四項形狀指標同時往正確的那一邊走。
但沒有一項回到「可以當常態用」
這是第一個容易被跳過的地方。
加料版的超額峰態是 1.23,它的 t 值 10.71。基準模型是 2.11,t 值 18.41。兩個都遠離零,而且遠得沒有懸念。
Anderson-Darling 統計量,基準模型 9.20、加料版 6.93,五個百分點的臨界值是 0.752。兩個模型都被拒絕。
厚尾從「非常厚」變成「還是厚」。風控上這是好消息,但它不允許你把常態假設放回去。
比數是四比三
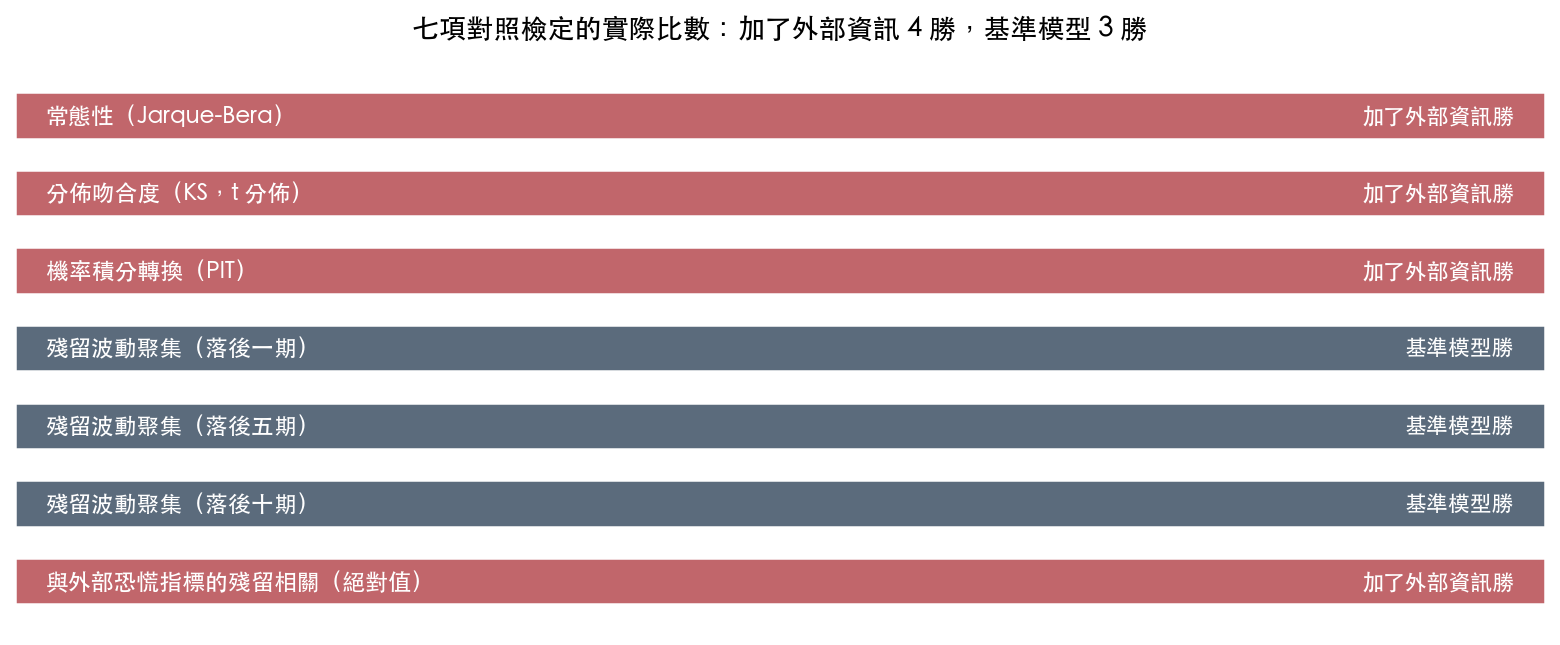
那份結果檔自己列了七項對照。加料版贏四項,基準模型贏三項。
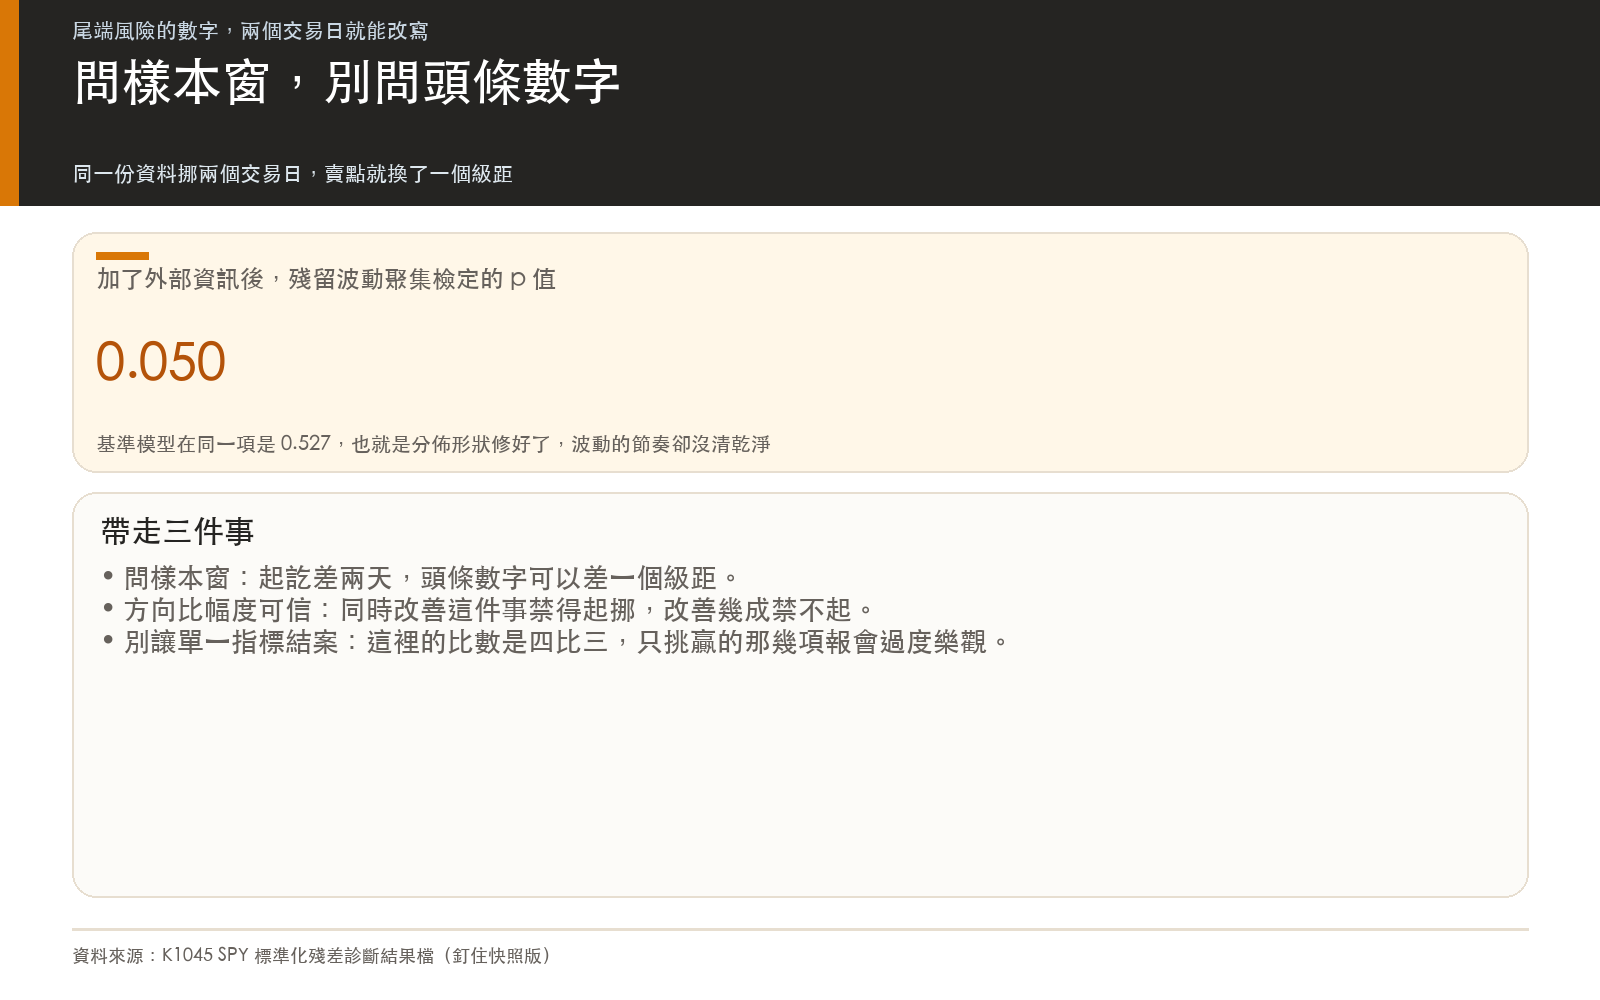
輸掉的三項是同一族:殘差裡沒清乾淨的波動聚集。落後一期的 ARCH-LM 檢定,基準模型 p 值 0.53,加料版 0.0499,剛好壓在五個百分點的線上。
加料版把分佈的形狀修好了,卻在殘差裡留下一點波動的節奏。
從它拆出來的那個外部資訊分量看得出原因:這個分量本身很黏,落後一期的自相關 0.884。它抓的是慢的那一層,快的那一層就漏掉了。
最脆的不是方向,是幅度
這份診斷在 2026-08-25 重跑過一次。重跑的動機跟結論無關:論文要把資料釘在一份雜湊值鎖定的快照上,取代每次抓都可能不一樣的線上行情。
釘住之後,樣本只少了兩個交易日,而且那兩天本來就落在論文的評估窗外。
然後那個被寫進摘要當賣點的頭條數字就變了。舊版寫的厚尾改善是六成,釘住後是四成二。
更麻煩的是兩個模型的反應不對稱。加料版的峰態幾乎沒動,基準模型的掉了一大截。那個消失的差距,幾乎整個由那兩天承載。
1826 個殘差算出來的四階動差,對個別極端值敏感到這種程度。
這對你實際的意思
如果你手上有任何一個「尾端有多厚」這類的風險數字,風險值的超限次數、壓力情境的幅度、極端風險的尾端相關,有三件事值得先問。
第一,問樣本窗。同一個模型、同一份資料源,起訖差兩天,頭條數字可以差一個級距。
第二,方向比幅度可信。四項指標同時改善,這件事禁得起挪兩天;改善「六成」還是「四成二」,禁不起。
第三,別讓單一指標結案。這裡的比數是四比三,只挑贏的那四項報,會得到一個過度樂觀的模型。
這篇沒做到的事
一檔標的、一段期間。SPY 的 1826 天樣本外,換成個股或別的市場,結論不保證搬得動。
七項對照裡沒有直接的損益或風險值回測。殘差長得好看,跟部位真的守得住,是兩件要分開驗的事。
還有,那個「挪兩天」的教訓是從一次重跑觀察到的,樣本數是一。它足以讓人不要把幅度寫進摘要當賣點,還不足以量出幅度一般而言有多不穩。
原始結果檔與可重現規格都跟這篇綁在一起,包含三份輸入檔的雜湊值與亂數種子,連跑兩次逐項相同。
懶人包圖組