金融情勢一收緊,就能提前看到股市崩跌嗎?真實時點重跑後的答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
這篇文章必須重寫。
舊版 K1655 用今天看得到的修訂後 NFCI,回頭模擬過去每週的股市尾部預測。問題在於,NFCI 到 2011 年 5 月才有第一個公開版本,舊測試卻從 2000 年開始,樣本外預測更早在 2004 年啟動。那段期間的投資人根本拿不到這個指標。
我們現在改用 ALFRED 保存的歷史版本,逐週重建當時真正可得的 NFCI,再把整套實驗跑一次。結果推翻舊版兩個重點:樣本內的「股市版 Growth-at-Risk 扇形」不再顯著,樣本外三個期間也全部輸給簡單基準。舊版的「有條件通過」因此撤回,K1655 最終判定改為 NULL。
為什麼歷史版本會改變答案
金融資料常有兩個日期。第一個是數值所描述的期間,第二個是市場真正看到它的日期。資料庫今天顯示某週 NFCI 為 0.2,不代表當週投資人看到的也是 0.2;後續資料到齊後,歷史值可能被回溯修訂。
這次從 ALFRED 下載 NFCI 的完整 revision history,共 207,755 列、3 頁、786 個公開版本。每個星期五的預測原點,只能選擇當天仍有效的那一版資料。首個公開版本 2011-05-25 以前的 594 個星期五全部排除,沒有補值,也沒有退回今天的最終版本。
最後可用樣本是 788 週,從 2011-05-27 到 2026-06-26。每筆 NFCI 的資訊落後中位數為 7 天,最長 21 天。樣本外評分則從 2016 年開始,各期間約有 514 至 536 筆預測。
樣本內:斜率仍為負,證據已經不夠
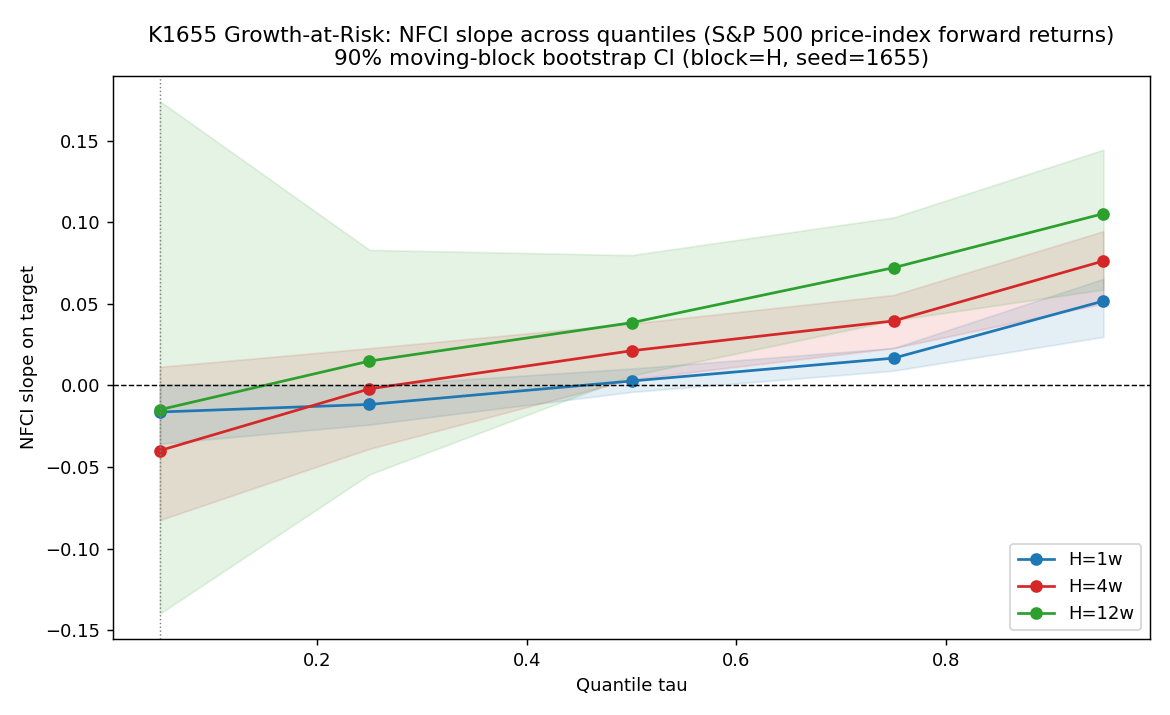
Growth-at-Risk 的直覺是,金融情勢收緊時,未來結果最差的那一端會先往下移。放到股市,就是檢查 NFCI 對未來報酬 5% 左尾的斜率。
真實時點資料下,1、4、12 週斜率分別為 −0.01627、−0.03994、−0.01486,方向都為負;對應 p 值為 0.151、0.205、0.871,90% 區間也全部跨過零。舊版所寫的「三個期間都顯著」已不成立。
樣本外:三個期間都比簡單基準差
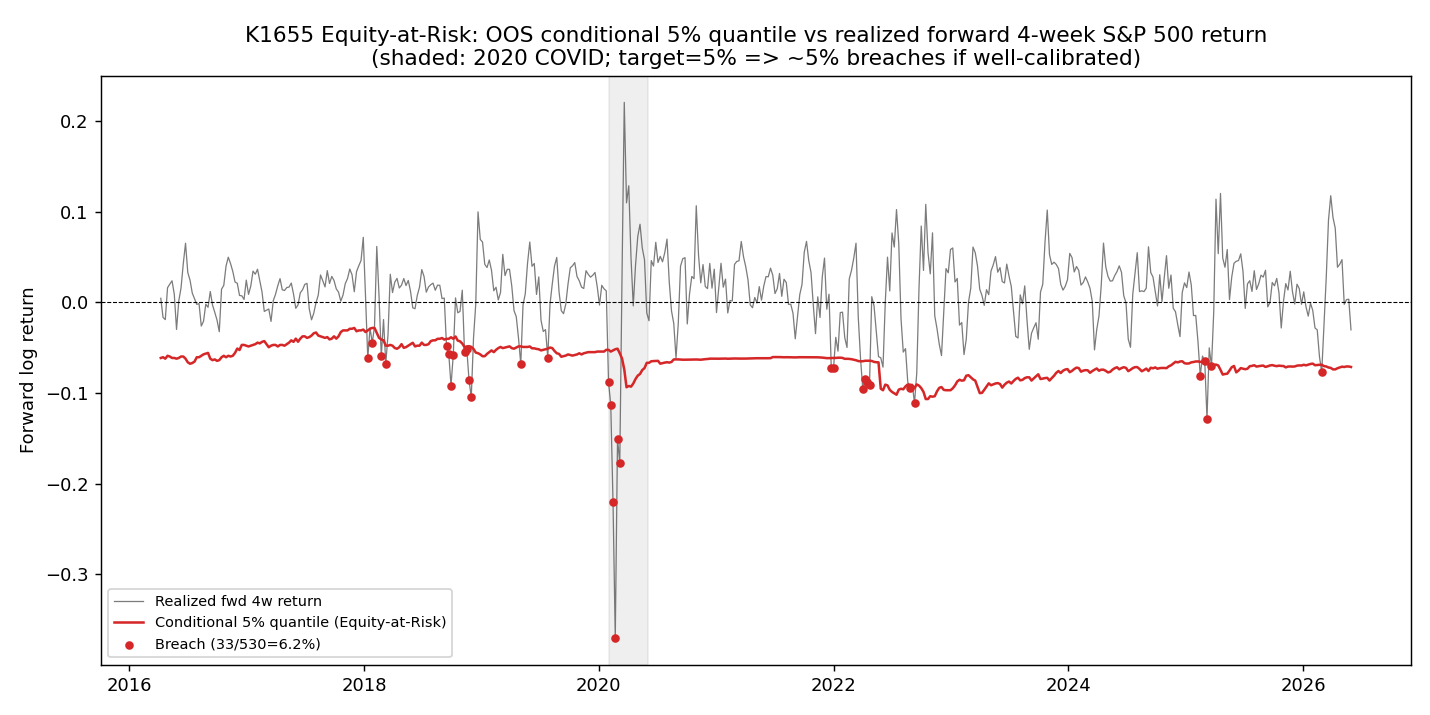
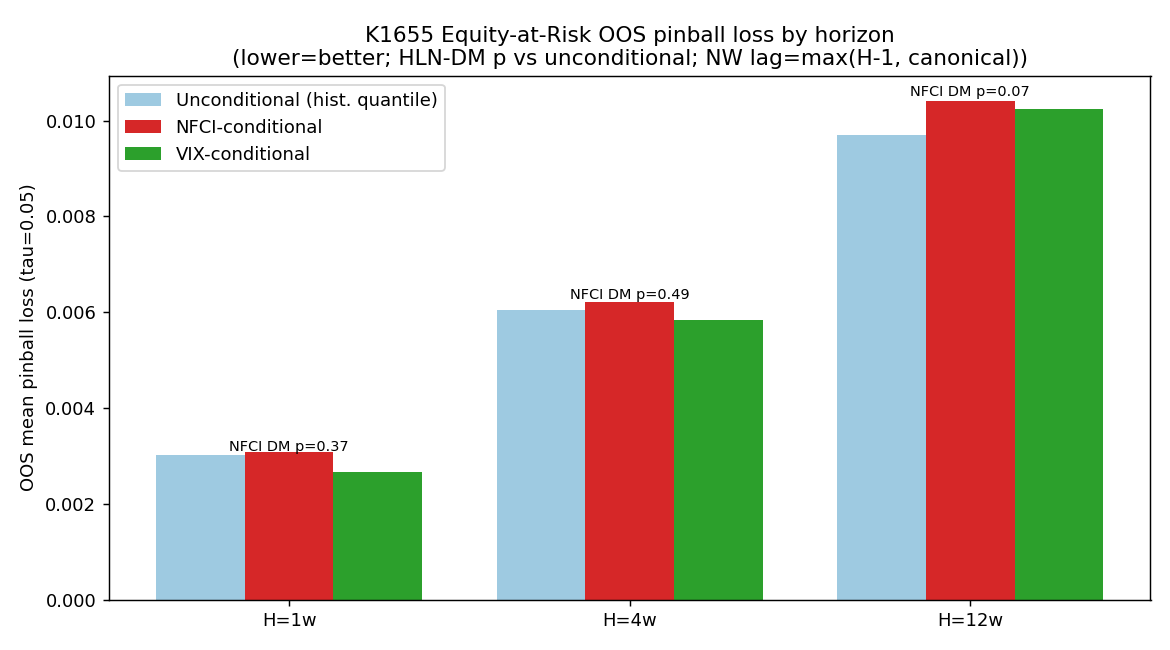
真正的預測關卡採 expanding window。每次只能用當時已完成的資料訓練,且訓練標籤必須在預測原點前完全實現。條件模型用 NFCI 預測未來報酬的 5% 分位,基準則直接取相同訓練資料的歷史 5% 分位。兩邊用同一批資料、同一個時間禁運規則,再比較 pinball loss。
| 預測期間 | 樣本外筆數 | NFCI 模型誤差 | 無條件基準誤差 | 誤差改善 | DM-HLN t | p 值 |
|---|---|---|---|---|---|---|
| 1 週 | 536 | 0.0030762 | 0.0030178 | −1.93% | +0.90 | 0.370 |
| 4 週 | 530 | 0.0062148 | 0.0060539 | −2.66% | +0.69 | 0.491 |
| 12 週 | 514 | 0.0104202 | 0.0097085 | −7.33% | +1.82 | 0.0695 |
這裡的「改善」為負,代表加入 NFCI 後誤差反而增加。三個 DM 統計量也都是正值,沒有任何一格顯示 NFCI 優於基準,更沒有通過平台採用的嚴格 t < −3 門檻。
十二週那格的 p 值接近 0.07,方向仍是 NFCI 模型較差,不能解讀成預測有效。
VIX 對 NFCI:點估較好,證據不夠穩
舊版把 NFCI-only 與 VIX-only 各自對無條件基準的成績放在一起,便寫成「VIX 蓋過 NFCI」。那個結論超出實驗設計。後續實驗把兩個模型放到相同預測日期,逐筆比較 pinball loss,才真正回答直接勝負。
| 預測期間 | 樣本外筆數 | VIX 誤差 | NFCI 誤差 | VIX 點估改善 | 配對檢定統計值 | 多重校正後 p 值 |
|---|---|---|---|---|---|---|
| 1 週 | 536 | 0.0026689 | 0.0030762 | +13.24% | −1.61 | 0.325 |
| 4 週 | 530 | 0.0058485 | 0.0062148 | +5.89% | −1.54 | 0.325 |
| 12 週 | 514 | 0.0102404 | 0.0104202 | +1.73% | −0.64 | 0.524 |
三個點估計都由 VIX 勝出,幅度則隨期間拉長而縮小。統計強度全部低於平台採用的嚴格 −3 門檻,多重校正後也沒有一格低於 0.05;12 週的前後半樣本甚至換了方向。因此,現有資料沒有提供「VIX 穩健勝過 NFCI」的證據。
NFCI 還能替 VIX 補上什麼嗎?
直接勝負只回答誰的誤差較低。下一步把 VIX-only 與 VIX+NFCI 放進 forecast-encompassing test,檢查 NFCI 是否帶來 VIX 原本沒有的資訊。正式檢定改採固定 400 筆的 rolling window、每週重估;每筆訓練標籤仍須在預測日以前完全實現。
| 預測期間 | 樣本外筆數 | VIX+NFCI 相對 VIX 改善 | 誤差比較統計值 | CQFE 完整限制校正後 p 值 | NFCI 增量係數校正後 p 值 |
|---|---|---|---|---|---|
| 1 週 | 386 | −3.72% | +0.61 | 0.822 | 1.000 |
| 4 週 | 380 | −2.97% | +0.44 | 0.822 | 1.000 |
| 12 週 | 364 | −14.56% | +1.38 | 0.723 | 1.000 |
加入 NFCI 後,三個期間的點估誤差都更高。CQFE 的有限樣本推論使用 1,999 次 circular moving-block bootstrap,三個期間全部完成 1,999/1,999 次;完整限制與 NFCI 增量係數的校正後 p 值均未達顯著。解析 χ² p 值在部分期間很小,但 5% 尾端、小樣本的 bootstrap 分布極厚尾,且解析 covariance 只用單一 residual sparsity,因此本文以 bootstrap 作正式判讀,χ² 數字只留作診斷。
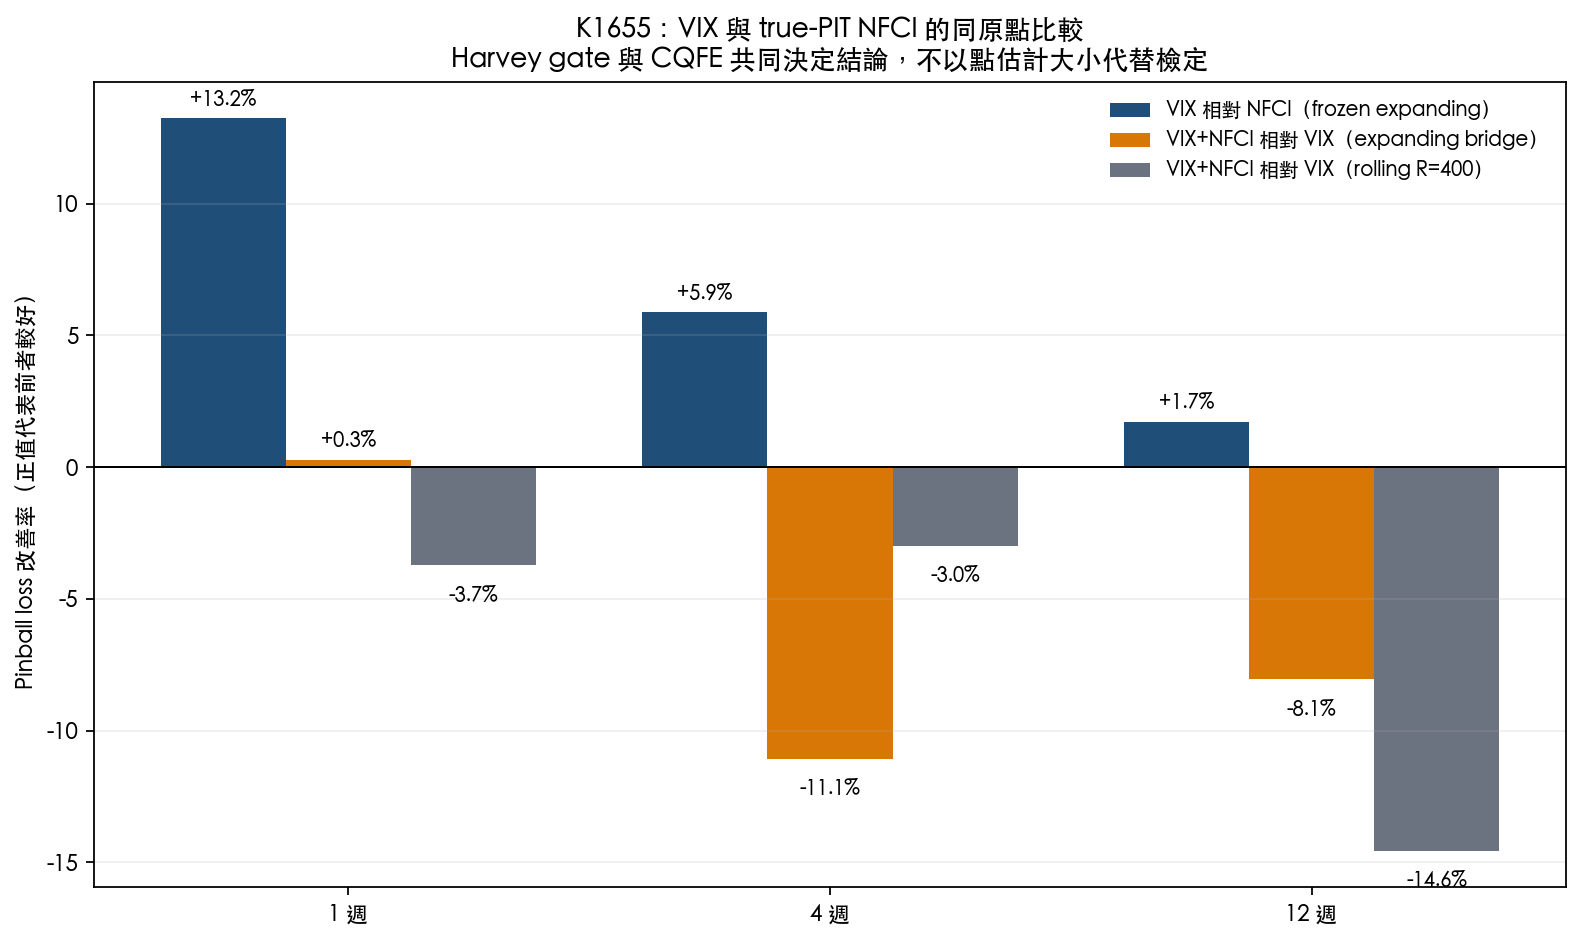
兩道檢定合起來得到雙重 null:VIX 沒有證明自己穩健勝過 NFCI,NFCI 也沒有顯示能替 VIX 增加預測資訊。後一句不能倒過來解讀成「VIX 已經吸收 NFCI」;未拒絕增量價值,只代表本樣本沒有偵測到增量。
這個 null 告訴我們什麼
它告訴我們一件很具體的事:在 2011 年後可取得的真實時點樣本、這組 1/4/12 週期間,以及無條件歷史分位基準下,公開 NFCI 沒有替 S&P 500 報酬左尾帶來穩健的樣本外改善。
結論不能擴張到所有市場、所有尾部模型,也不能用來否定危機中的強制去槓桿機制。^GSPC 代表 S&P 500 價格指數,並非含股息的 SPY 總報酬;樣本從 2011 年才開始,也無法再拿 2008 金融海嘯當成測試證據。
這次最重要的研究教訓很直接:若預測變數會修訂,「今天查到的歷史」不能冒充「當時看得到的歷史」。偏誤方向也不能靠直覺判斷。資料版本會同時改變數值與可評分樣本,最後仍要用真實時點資料重算。
資料來源 :FRED/ALFRED NFCI 完整歷史版本、FRED VIXCLS、yfinance ^GSPC。週頻樣本 2011-05-27 至 2026-06-26,共 788 週。true-PIT 重跑數字來自實驗 K1655 的 K1655_results.json 與 31,600 列 OOS forecast artifact;直接比較與 CQFE 數字來自 K1655_vix_nfci_encompassing_results.json 與 4,970 列 addendum artifact。兩部分的獨立數值複核與 post-run review 均通過。