美國公布通膨那天,全世界的股市會一起抖嗎?八個國家的 ETF 給了一個很不乾脆的答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
有一個說法你大概聽過:美國公布通膨數字那天,全世界的股市會一起抖。台股、日股、德股、巴西股,明明是不同國家、不同產業、不同時區,卻像被同一條線牽著。
這不是網路上的閒聊,是正經的學術主張。2026 年一篇發表在頂級經濟期刊的研究,用 27 個國家的分鐘級資料,說美國的排程總經新聞會在幾分鐘內同時推動外國股市、恐慌指數與商品價格。
我想知道的是比較實際的版本: 如果我手上只有免費的日線資料,只有一般人買得到的那幾檔國家 ETF,我看得到這件事嗎?
答案是:看得到影子,抓不到本體。而抓不到的原因,比「有沒有」這個問題本身有意思。
這個測試長什麼樣
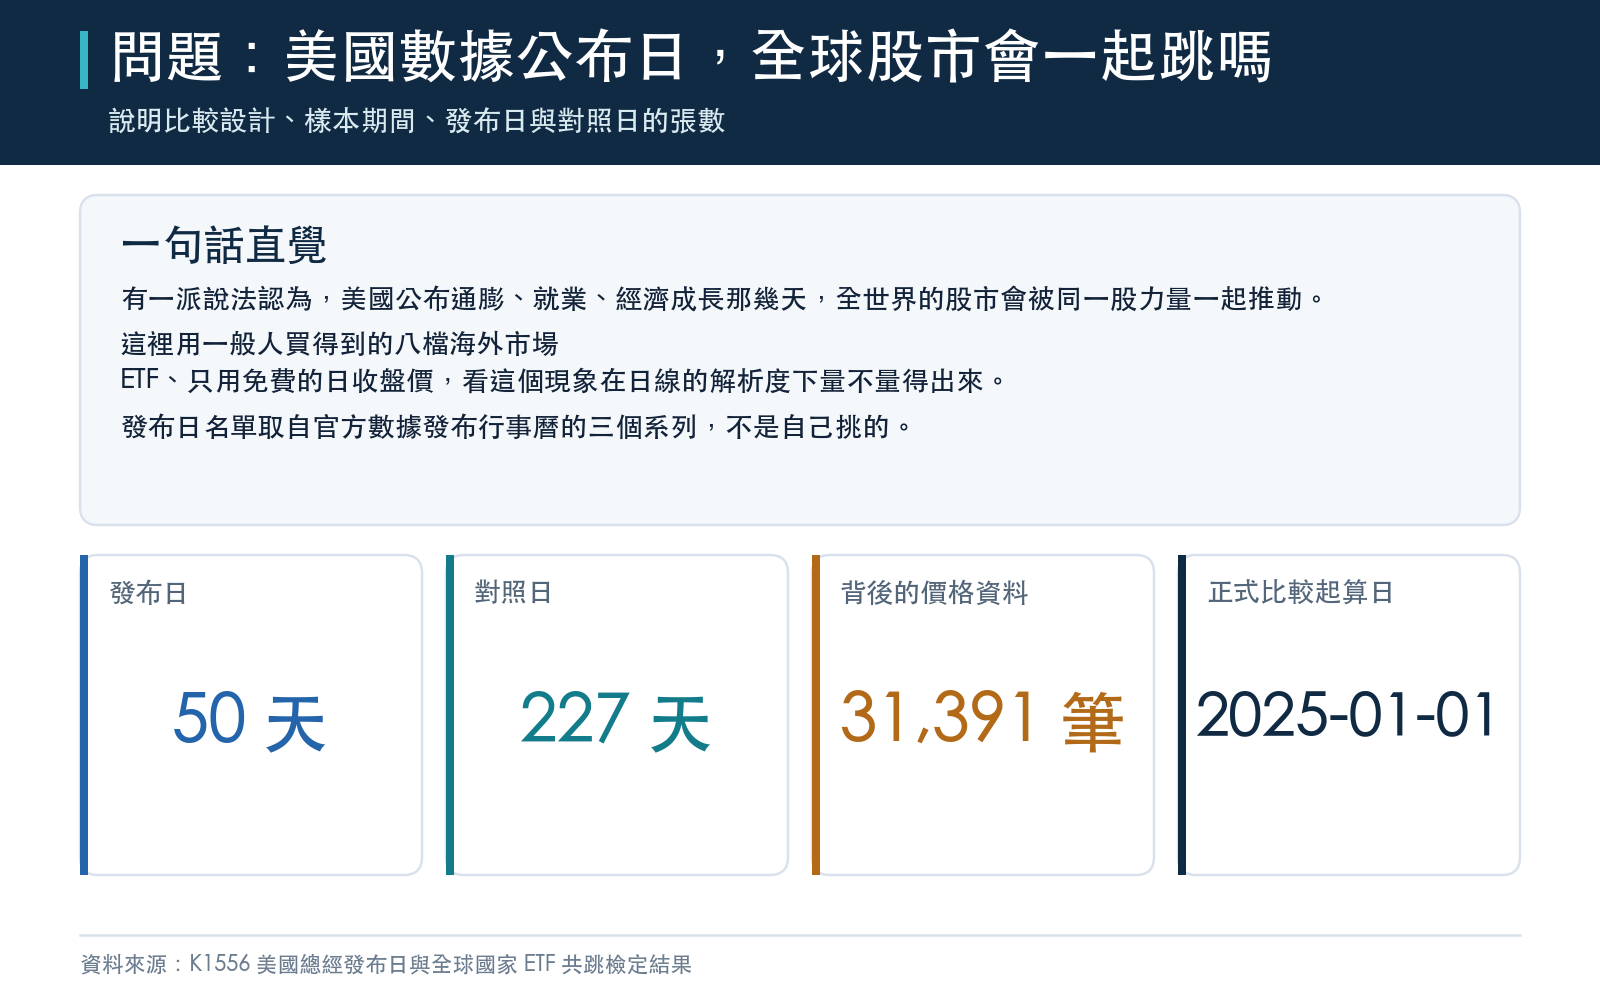
八檔追蹤海外市場的 ETF:成熟市場(EFA)、新興市場(EEM)、日本(EWJ)、德國(EWG)、台灣(EWT)、南韓(EWY)、巴西(EWZ)、印度(INDA)。再加上美股大盤與美股恐慌指數。
發布日的名單不是我挑的,是從官方經濟數據的發布行事曆抓下來的:消費者物價、就業報告、國內生產毛額三類。行事曆頁面能提供的排程從 2025 年開始,所以正式的比較就從 2025 年 1 月 1 日起算。
最後可以用的樣本: 50 個發布日,對 227 個沒有這三類數據的對照日。 背後是 2014 年起累積的 31,391 筆價格資料,其中 2014 到 2024 那一段只拿來當基準線,不進比較。
比較的東西有四個:
| 看什麼 | 白話意思 |
|---|---|
| 全球一起跳的檔數 | 當天有幾檔國家 ETF 同時出現異常大的跳動 |
| 各國當天的波動幅度 | 八檔的當日漲跌幅,相對它們自己的常態有多大 |
| 恐慌指數的跳動 | 美股恐慌指數當天跳得比平常多多少 |
| 之後五天的實際波動率 | 這天過後,接下來一週實際上晃得多厲害 |
方向全部對,力道全部不夠
先看四個當日指標的成績:
| 看什麼 | 發布日 | 對照日 | 差距 | 重抽後的可能範圍 |
|---|---|---|---|---|
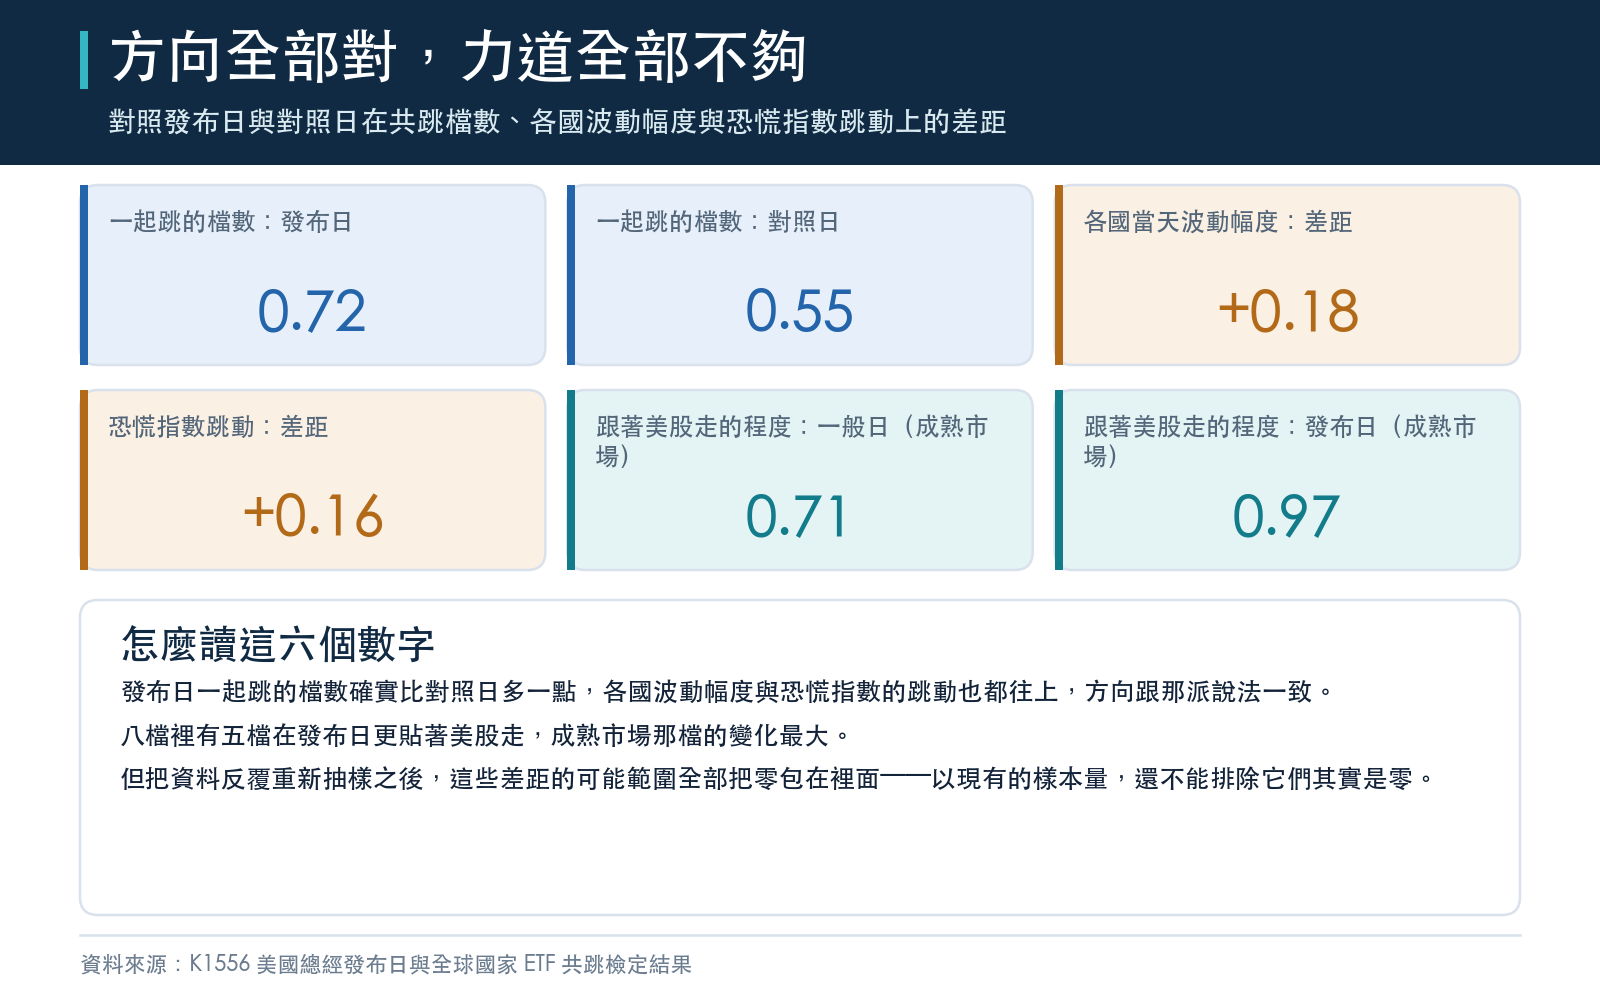
| 全球一起跳的檔數 | 0.72 | 0.55 | +0.17 | -0.28 到 +0.69 |
| 各國當天的波動幅度 | 0.96 | 0.77 | +0.18 | -0.02 到 +0.44 |
| 恐慌指數的跳動 | 0.46 | 0.31 | +0.16 | -0.11 到 +0.46 |
| 之後五天的實際波動率 | 0.02 | 0.10 | -0.07 | -0.51 到 +0.34 |
前三行的方向都跟那篇論文一致:發布日確實比較吵。全球一起跳的檔數從 0.55 檔上升到 0.72 檔,各國波動幅度高了一截,恐慌指數也跳得多一點。
問題出在最後一欄。
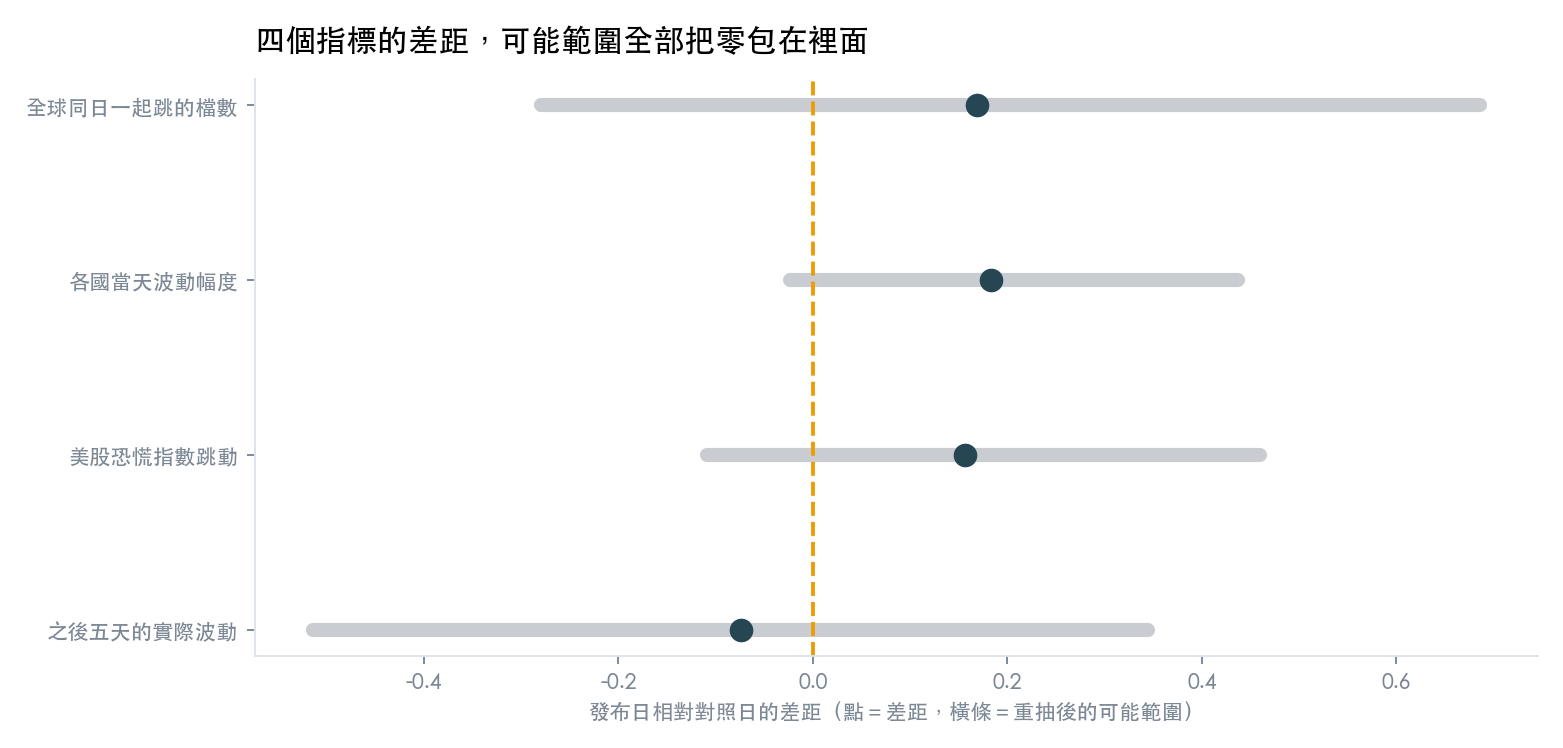
「重抽後的可能範圍」是這樣算的:把手上的資料反覆重新抽樣,看同一個差距在不同抽法下會落在哪。如果這個範圍把零包在裡面,就代表以現有的樣本量,我沒辦法排除「這個差距其實是零、我只是抽到剛好比較吵的那 50 天」這個可能。
四條全部把零包在裡面。而在更嚴格的內部門檻下,那條線要求訊號強度是雜訊的三倍以上—— 沒有任何一項通過 。
一起走的程度:八檔裡五檔往上,還是不夠
第二個角度是問「那天各國跟著美股走的程度有沒有變緊」。一般日子算出一個係數,發布日算出另一個係數,比較兩者的差。
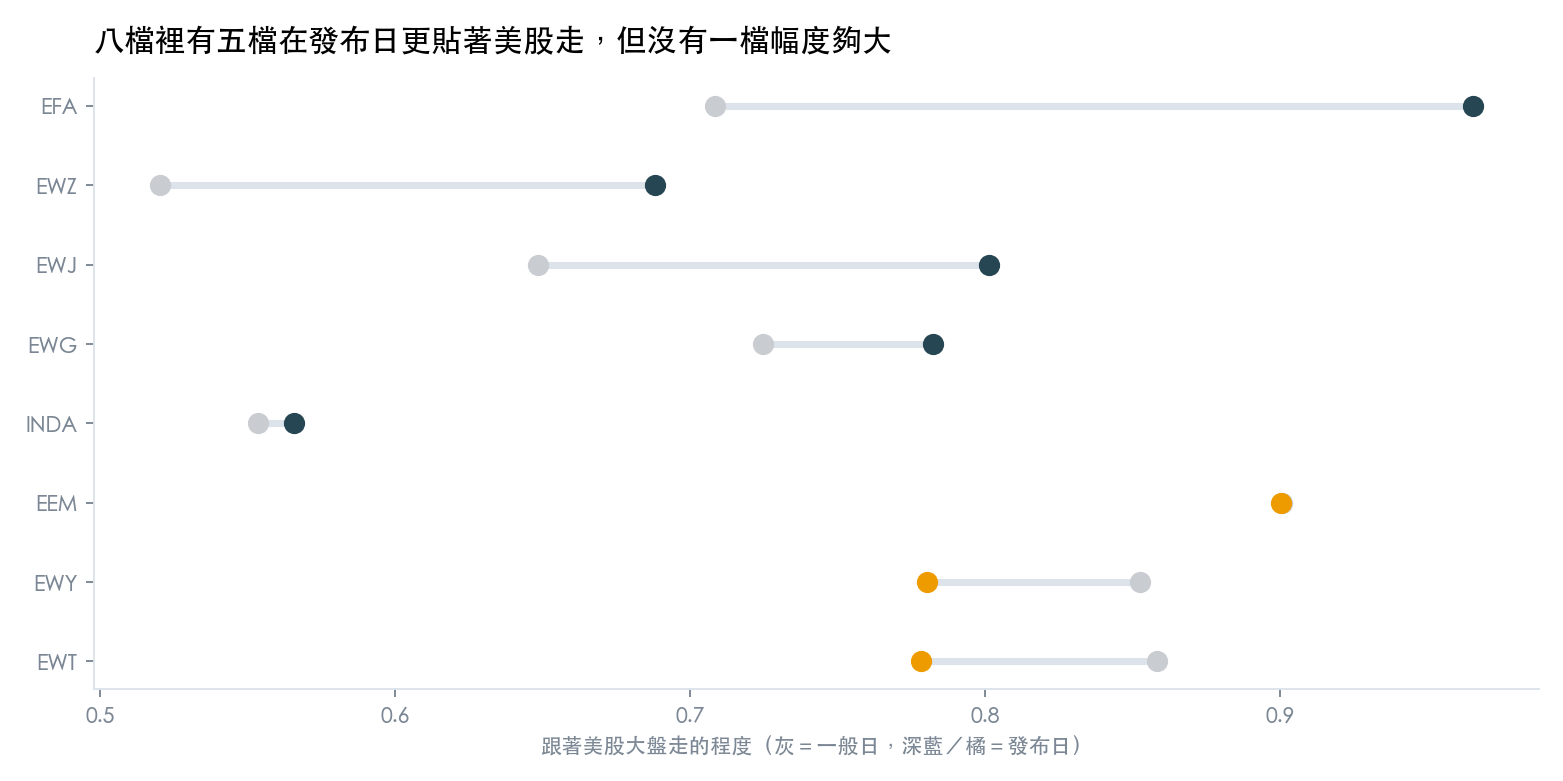
八檔裡有五檔在發布日更貼著美股走。最明顯的是成熟市場 ETF:一般日係數 0.71,發布日係數 0.97。巴西的係數從 0.52 上升到 0.69,日本的係數從 0.65 到 0.80。
這個模式看起來很像那回事。但同樣沒有一檔通過那條三倍門檻,成熟市場 ETF 那檔最強,也只到門檻的三分之二左右。而剩下三檔(新興市場、台灣、南韓)的方向甚至是反的或幾乎不動。
八分之五加上三檔反向,這是硬幣丟八次出現五次正面的等級。
唯一站得住的那個差距,方向是反的
真正有趣的在後面。
前面說的都是「當天」。我另外測了一個「隔一天才算」的版本,把發布這件事往後推一天,再看接下來五個交易日實際晃得多厲害。這樣做是為了排除偷看未來:當天的資訊在收盤前你其實還沒完全消化。
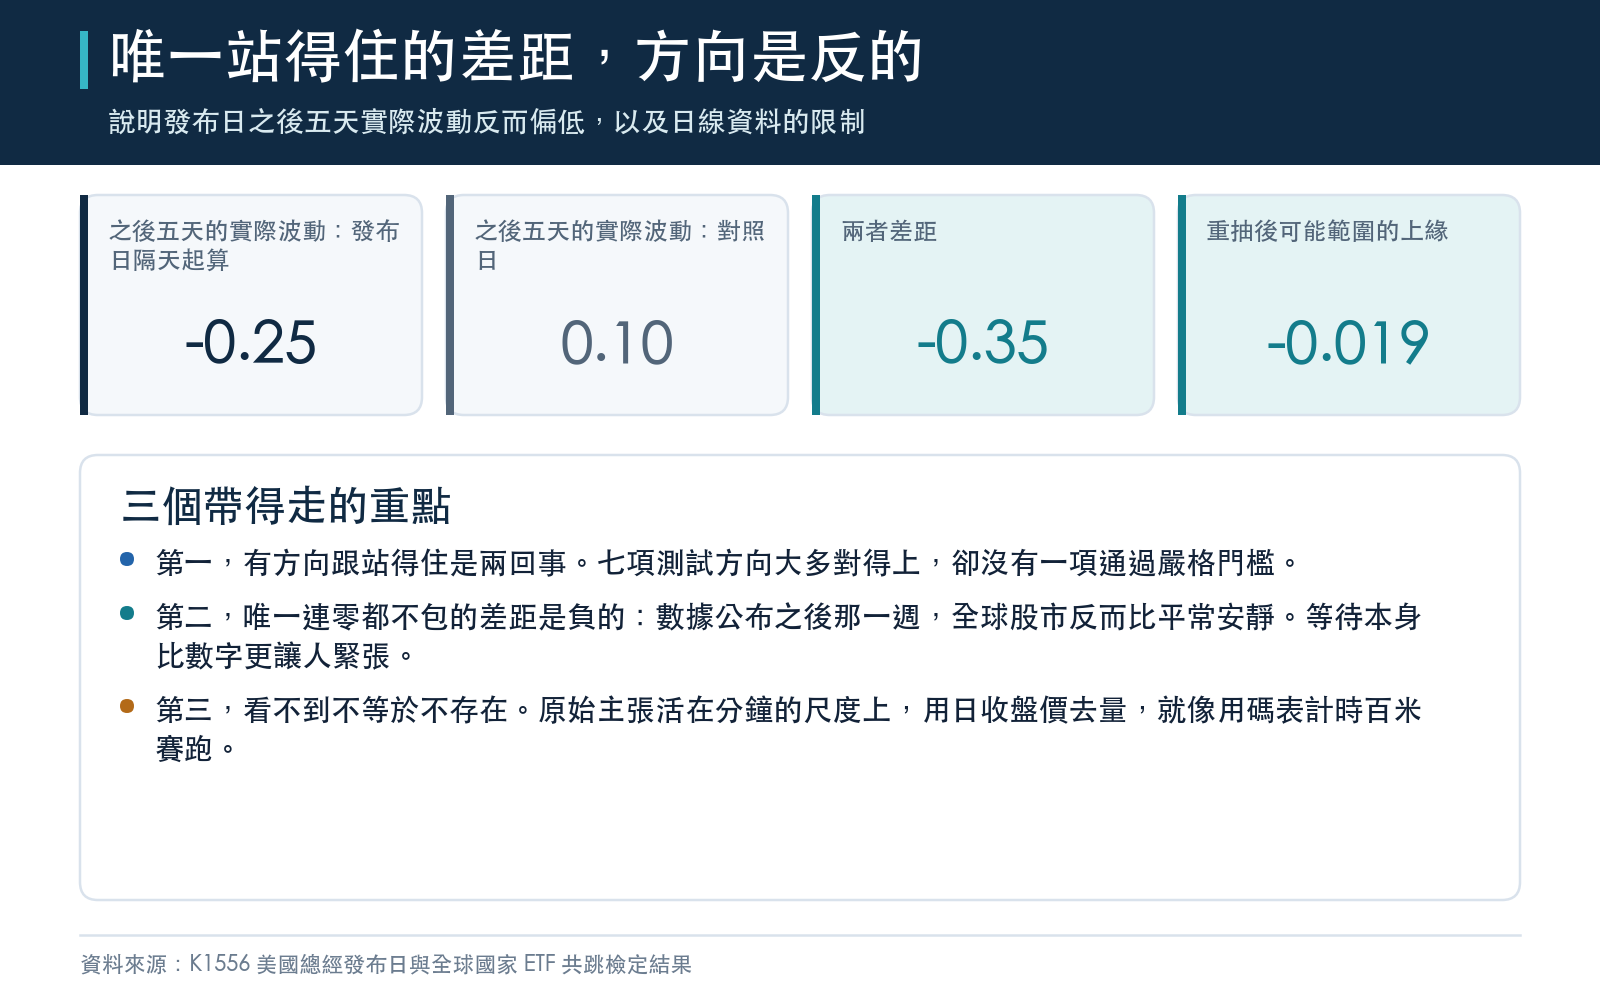
結果:發布日之後的五天,各國的實際波動率是 -0.25,對照日的實際波動率是 +0.10,差距 -0.35。 重抽後的可能範圍是 -0.685 到 -0.019,沒有把零包進去。
如果只挑那 13 個數據意外幅度最大的日子,差距更大:-0.83,範圍 -1.78 到 -0.10,一樣不含零。
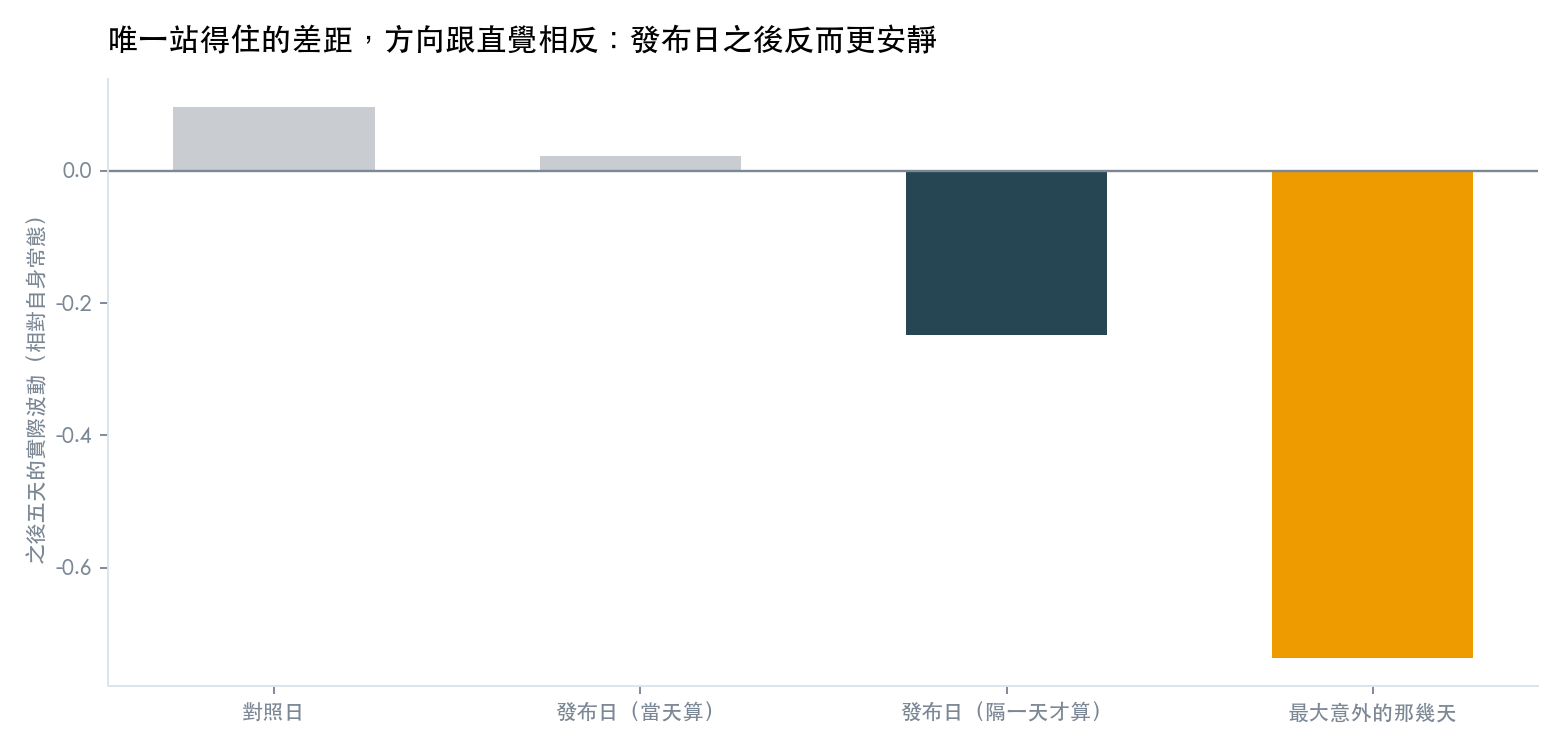
方向是 負的 。數據公布過後那一週,全球股市反而比平常安靜。
這其實說得通,而且有個現成的名字:不確定性被消化掉了。
讓市場緊張的往往是「還不知道通膨數字」這段等待,通膨數字本身反而沒那麼要緊。數字一出來,不管好壞,等待就結束了,後面於是鬆了一口氣。
但我不打算把這句話講太滿。這個差距同樣沒有通過三倍門檻,它只是通過了比較寬的那一關。四個當日指標加上三個持續性測試,七項裡沒有一項全過。以 50 個發布日的樣本量,我能誠實說的是: 有一個負向的跡象,值得再看,但還不能當結論。
為什麼日線資料抓不到
這篇的收穫其實是「為什麼失敗」,不是「有沒有效果」。
那篇論文用的是分鐘級資料,看的是數據公布後那幾十分鐘。我用的是收盤價。從前一天收盤到今天收盤,中間有二十四小時,裡面塞了:亞洲盤、歐洲盤、美國盤、隔夜新聞、公司財報、地緣事件。數據發布造成的那一下,被這一整天的雜音稀釋掉了。
第二個問題更麻煩:這八檔 ETF 都在美國掛牌、用美元計價、在美國交易時段撮合。所以它們「跟著美股一起動」有一部分根本不是全球連動,是同一個交易時段、同一批造市商的流動性效果。這條混淆用日線資料拆不開。
第三,「意外程度」我沒有付費的市場預期數字可用,只能用官方數據自己的近期趨勢去反推一個替代品。這個替代品比真正的預期落差鈍得多,鈍掉的尺量不出小的東西。
這跟我們之前寫過的東西是什麼關係
我們之前測過「用總經指標去預測股市波動」,結論是那些指標一個都沒撐住。這次的問題不一樣:不是預測,是問發布當下有沒有同步反應。
兩者的答案剛好互補。之前那篇說總經數據 事前 沒有預測力;這篇說在日線的解析度下,連 事發當下 的同步反應都量不出來,而唯一量得出來的,是事後那一週反而更安靜。
所以,一般投資人該記住什麼
三件事。
第一,「有方向」跟「站得住」是兩回事。 七項測試方向大多對得上,但沒有一項通過嚴格門檻。財經內容很容易把前者說成後者,看到平均值高一點就寫成「數據證實」。差別在那個可能範圍有沒有跨過零。
第二,如果你的行為是「數據公布前先減碼、公布後等塵埃落定再進場」,這份資料不支持它。 發布日確實吵一點,但吵的幅度小到用日線資料量不出來;而公布之後那一週,反而比平常安靜。你等的那個「塵埃落定」,可能就是你賣掉的那個時點。
第三,看不到不等於不存在。 那篇論文的機制很可能是真的,只是它活在分鐘的尺度上。日線資料就像用碼表計時百米賽跑,選手真的有快慢,但你的工具讀不出零點幾秒的差別。這時候誠實的說法是「我的工具不夠細」,不是「這件事不存在」。
資料與方法 :美股 ETF 日調整收盤價,2014 年 1 月 1 日至 2026 年 6 月 28 日,共 31,391 筆;正式比較期間自 2025 年 1 月 1 日起,368 個交易日特徵列。發布日名單取自官方數據發布行事曆的消費者物價、就業報告與國內生產毛額三個系列,行事曆共 69 筆、可對應到交易日的 51 筆、去重後 50 個發布日,對照日 227 個。所有滾動基準線與發布訊號皆往前推一天以排除偷看未來。隨機種子固定為 42。
已知限制 :日線收盤價無法重現盤中發布視窗;沒有付費的市場預期數字,意外程度是用官方數據的近期趨勢反推的替代品;官方數據取的是最新修訂值而非當時發布的原始值;八檔 ETF 皆為美元計價、美股時段交易,內含美國交易時段與流動性效果。
懶人包圖組