換了一個名字的舊訊號:那條「斜率」有八成六是它自己
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
選擇權市場裡有一個指標,交易員叫它偏態。
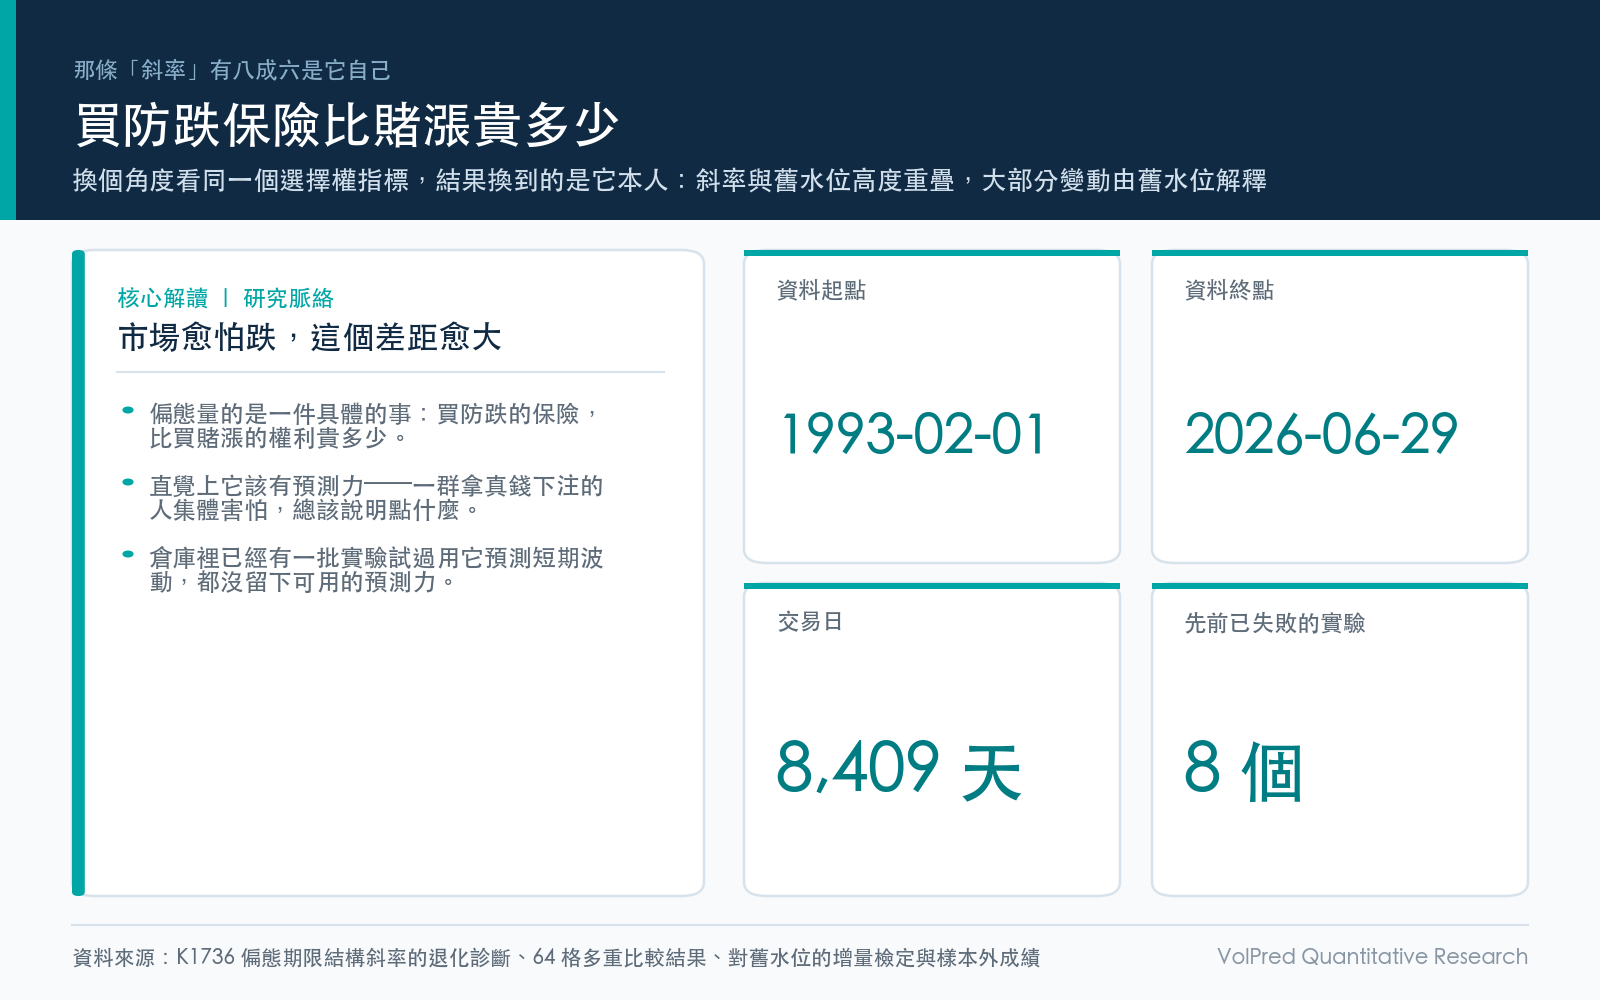
它量的是一件很具體的事:買防跌的保險,比買賭漲的權利貴多少。市場愈怕跌,這個差距愈大。所以直覺上它應該有預測力,一群拿真錢下注的人集體變得害怕,那份害怕總該說明點什麼。
這個直覺很難放棄。倉庫裡有八個實驗試過它:K181、K184、K210、K258、K447、K535、K979、K43。八次都沒有留下可用的預測力。
K1736 是第九次,但換了兩個地方。
換了什麼
第一,不看水位,看斜率。
保險有不同的到期日。三個月後到期的防跌保險,跟六個月後到期的,貴的程度不一樣。把不同到期日的價格排開,會得到一條線,這條線的傾斜程度就是斜率。
論證是這樣的:水位告訴你市場現在有多怕,斜率告訴你市場覺得這份害怕會持續多久。後者聽起來是不同的資訊。
第二,把預測期拉長。前八個實驗預測的是未來幾天到幾週的波動。這次問的是未來半年到一年的報酬,以及未來半年到一年最深會跌多少。
理由也算合理:如果市場定價的是一個緩慢累積的風險,那它本來就不會在幾天內兌現。
結果:不是走不通,是根本沒換路
先講最後的判定:NULL_DEGENERATE。前面那個 NULL 是沒有預測力,後面那個 DEGENERATE 才是重點。
把新做的斜率訊號,跟前八個實驗用的舊水位訊號放在一起對,得到這組數字:
| 訊號 | 與舊水位的相關係數 | 舊水位能解釋掉它多少變動 | 剩下多少是自己的 |
|---|---|---|---|
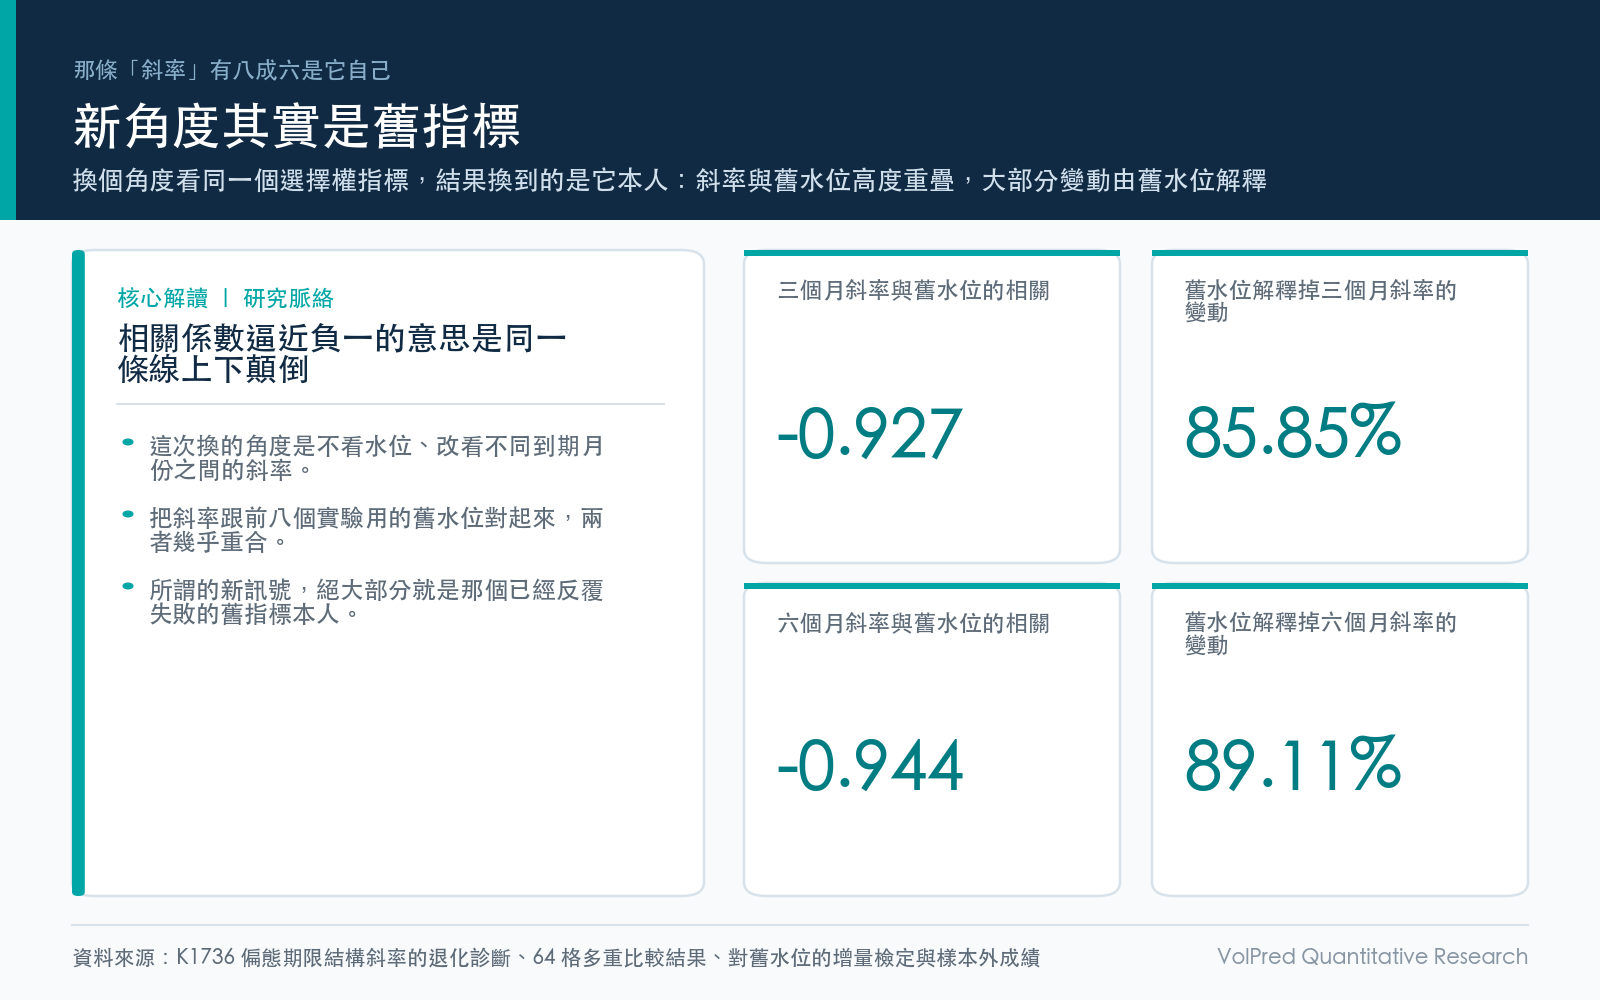
| 三個月斜率 | −0.93 | 85.9% | 14.1% |
| 六個月斜率 | −0.94 | 89.1% | 10.9% |
| 六個月風險溢酬斜率 | −0.93 | 86.4% | 13.6% |
相關係數負 0.93 的意思是,這兩條線幾乎是同一條,只是上下顛倒。所謂的「新角度」,八成六以上就是那個已經失敗八次的舊指標本人。
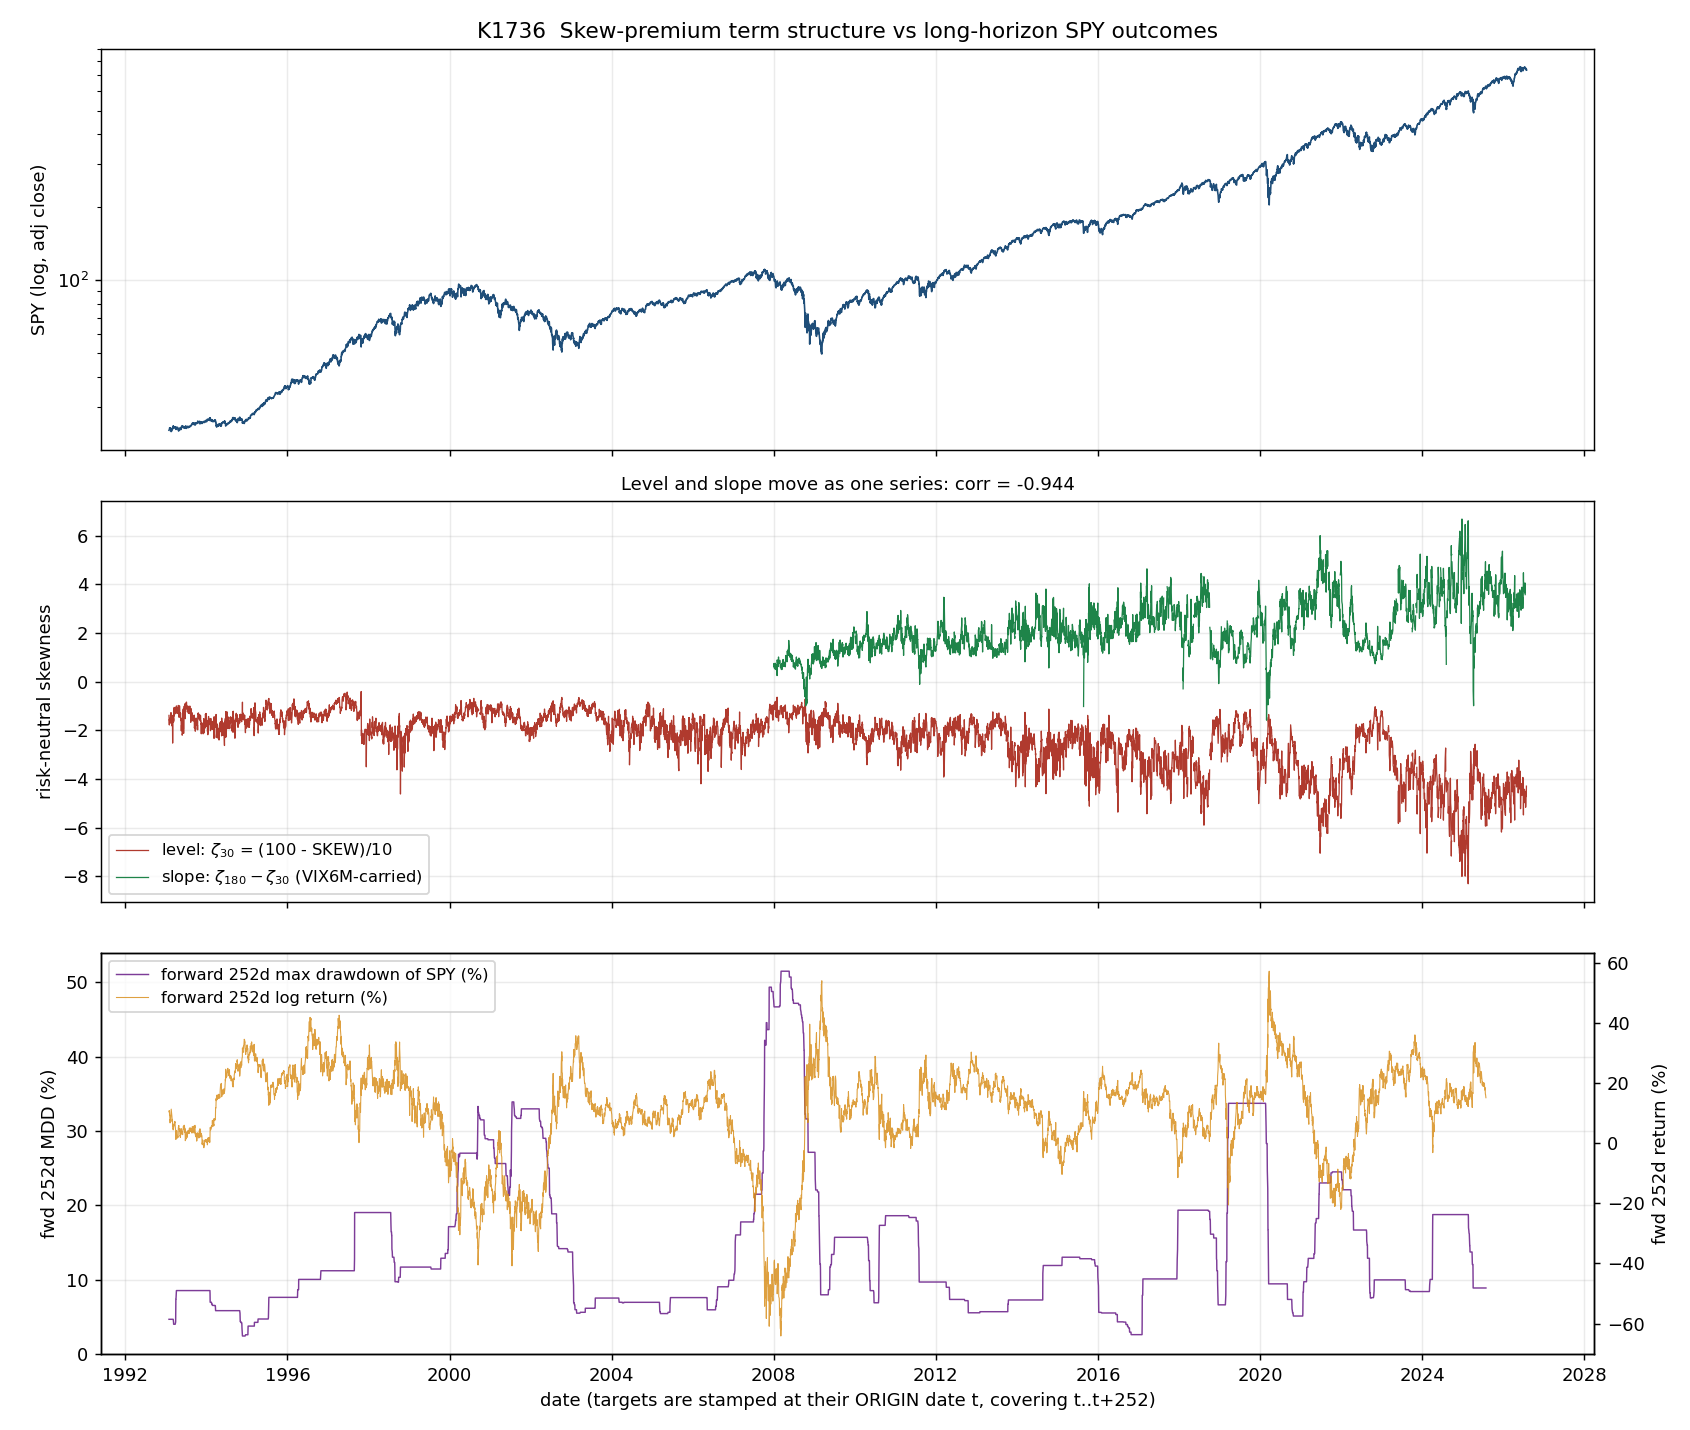
這件事本身就把研究問題否定掉了。但實驗還是把該跑的檢定跑完,因為剩下那一成多的獨立變動,理論上仍然可能有用。
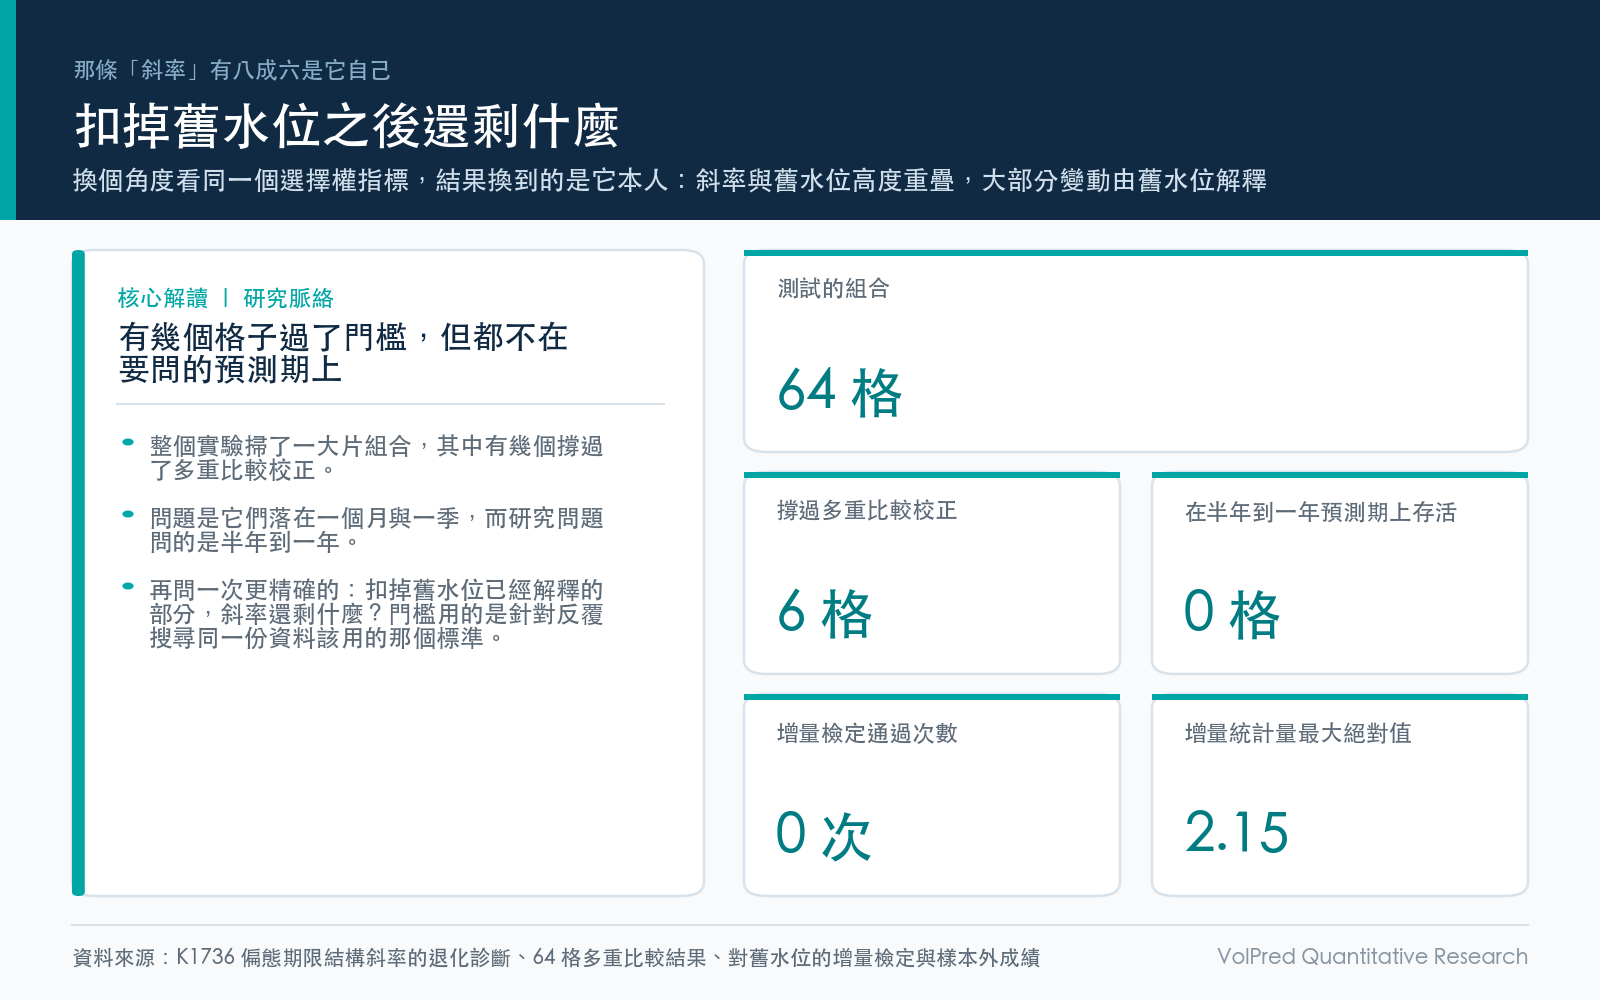
於是問了一個更精確的問題: 扣掉舊水位已經解釋的部分之後,斜率還剩下什麼 。這種問法叫增量檢定,做了 16 次。
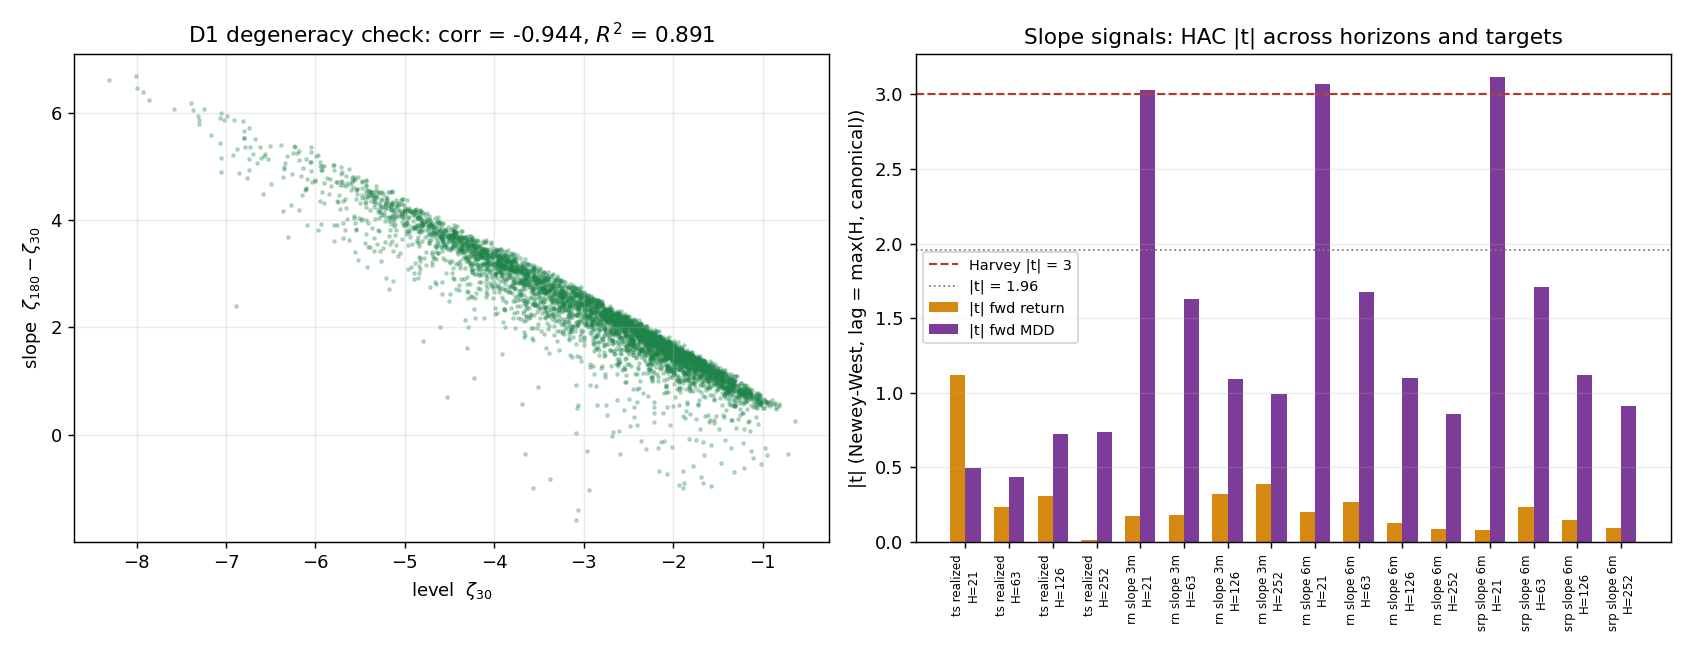
門檻設在 3,這是文獻上針對「一份資料被反覆搜尋」該用的標準,不是一般教科書的 2。16 次裡通過的次數是 0 。實際的統計量絕對值最大只有 2.15。
那六個看起來過關的格子
整個實驗掃了 64 個組合:不同訊號、預測報酬還是預測跌幅、四種預測期。
其中有 6 個格子的統計量絕對值超過 3,而且撐過了多重比較校正。聽起來像是有東西。
問題是它們在哪裡:
| 訊號 | 預測目標 | 預測期 | 統計量 | 校正後 p 值 |
|---|---|---|---|---|
| 三個月斜率 | 未來最大跌幅 | 21 天 | −3.03 | 0.041 |
| 六個月斜率 | 未來最大跌幅 | 21 天 | −3.07 | 0.039 |
| 六個月風險溢酬斜率 | 未來最大跌幅 | 21 天 | −3.12 | 0.036 |
| 三個月波動期限結構 | 未來最大跌幅 | 21 天 | −3.78 | 0.012 |
| 六個月波動期限結構 | 未來最大跌幅 | 21 天 | −4.43 | 0.004 |
| 六個月波動期限結構 | 未來最大跌幅 | 63 天 | −3.15 | 0.035 |
六個裡有五個落在 21 天,一個落在 63 天。而 K1736 要問的是 126 天跟 252 天。
在原本設定的預測期上,通過的格子是 0 個。
這一格值得說清楚,因為它是最容易被寫成好消息的地方。研究問題問的是「半年到一年」,資料在「一個月」上給了回應。事前寫好的判定規則不接受這種換位,它要求同一個格子同時滿足樣本內存活、樣本外有正的解釋力、而且對舊水位有增量。少一項就算失敗,而且不同格子的證據不能拼在一起用。
至於那五個 21 天的格子,有兩個甚至不是這次的主角:波動期限結構是拿來當對照組的既有指標,它在短期預測跌幅上有訊號,那是別人早就知道的事。
樣本外也沒有
樣本內的檢定再嚴,也是在同一份資料上翻找。所以另外做了樣本外測試:只用當下之前的資料建模型,預測後面,滾動 330 個起始點,橫跨 1998 到 2026 年、27.5 年。
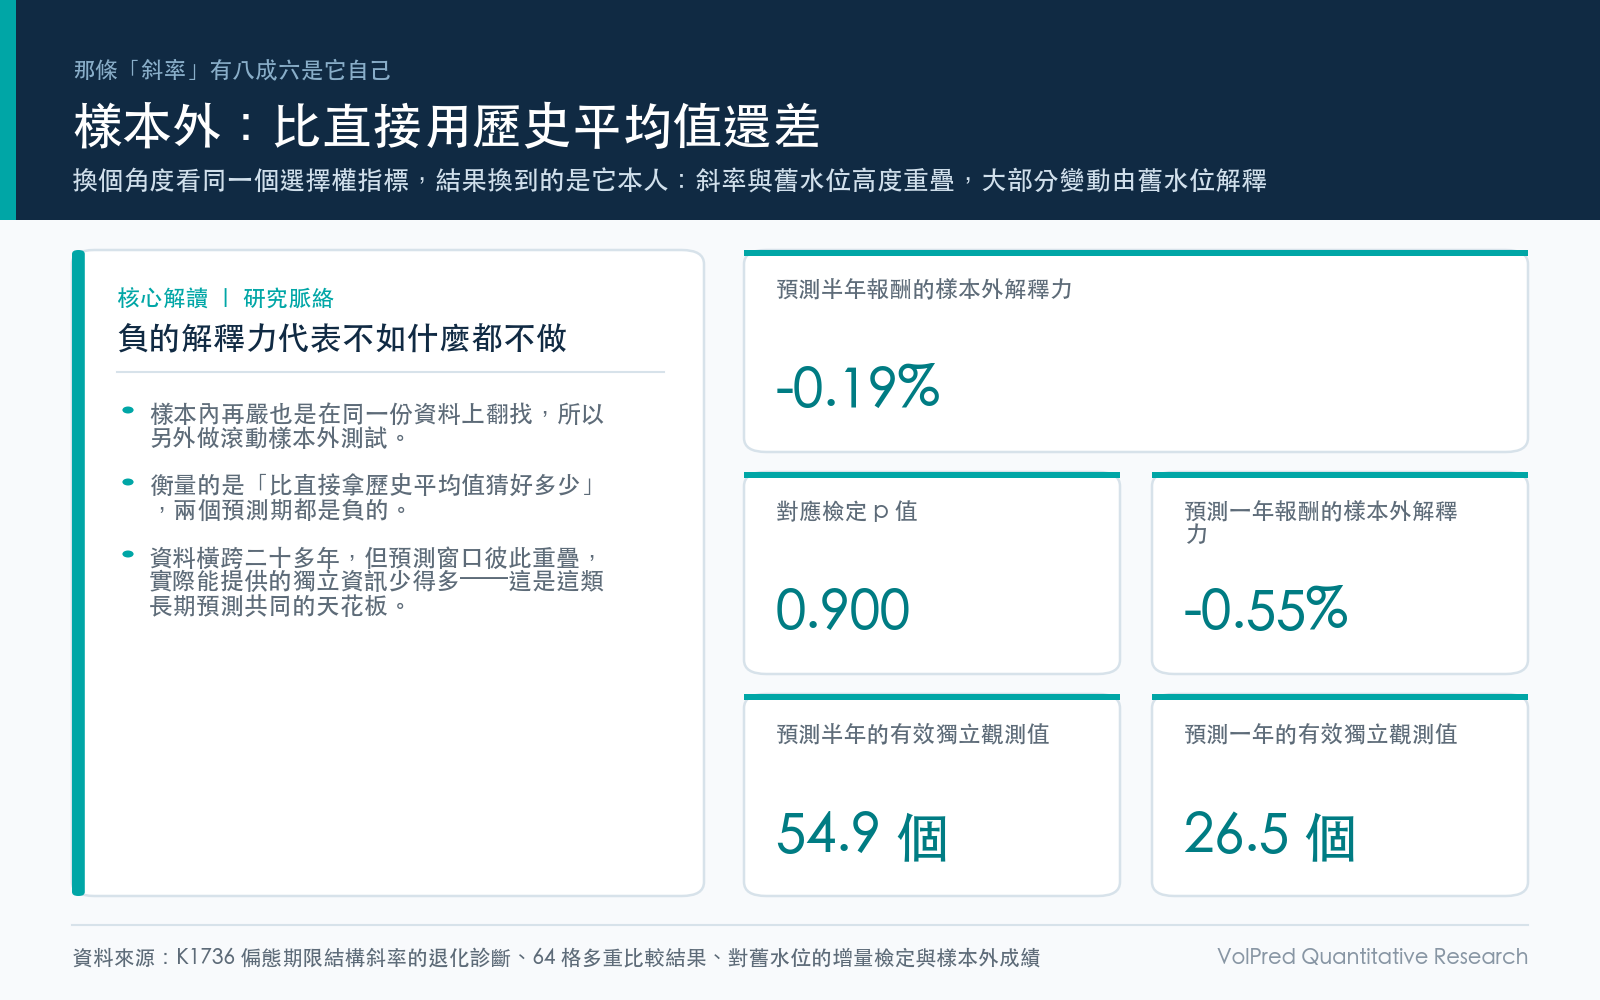
衡量指標是「比什麼都不做、直接用歷史平均值猜,好多少」。
- 預測 126 天報酬:−0.19%
- 預測 252 天報酬:−0.55%
兩個都是負的。負的意思是,用這個訊號預測,比直接拿歷史平均值當答案還要差一點。搭配的檢定 p 值分別是 0.90 與 0.93,離顯著非常遠。
半年到一年的預測期,有效的獨立觀測值只剩 54.9 個與 26.5 個——27 年的資料,因為預測窗口彼此重疊,實際能提供的獨立資訊就這麼多。這是這類長期預測研究共同的天花板,不是這次做壞了。
所以呢
三件事。
一、一個訊號改名字不會變成新訊號。 這次真正有價值的產出是那組相關係數:斜率有 86% 到 89% 就是那個舊指標。「斜率沒用」只是順帶的結論。如果沒做這一步,這個實驗會被寫成「第九次嘗試也失敗了」,然後某天有人再想到「試試斜率」,第十次。現在有數字擋著。
二、資料在別的地方回話時,要抵抗住把它當答案的衝動。 21 天那六個格子是真的過了門檻。把研究問題從「半年到一年」悄悄改成「一個月」,這篇就會變成一個正面發現。事前寫死的判定規則存在的意義,就是讓這個改動做不出來。
三、對投資人的實際意義是負面清單。 市場上不缺把偏態指標包裝成擇時工具的說法。這份實驗的資料涵蓋 1993 年到 2026 年、8,409 個交易日,測了 64 種組合,在半年到一年的預測期上,一個都沒有站住。看到有人用類似的邏輯說「保險變貴了,該減碼了」,這是可以拿來對照的證據。
它不能證明所有這類訊號都無效。它能證明的是:這一條路,在這個期間、這個做法下,走過了,沒有。
實驗 :K1736(experiments/K1736/),判定 NULL_DEGENERATE,審查裁決 PASS
資料期間 :1993-02-01 至 2026-06-29,8,409 個交易日(長樣本族)
方法 :HAC 修正的重疊迴歸、Romano–Wolf 逐步降冪多重比較校正(循環區塊拔靴 2,000 次、區塊長度 252 日、種子 42)、Hodrick 標準誤、Campbell–Thompson 樣本外 R²、Clark–West 巢狀模型檢定
先前相關實驗 :K181、K184、K210、K258、K447、K535、K979、K43
懶人包圖組