讓模型的權重每天自己漂移,隔天的波動會更好猜嗎?四格對戰輸掉三格,唯一贏的那格不能算
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
市場的性格會變。二〇〇八年的美股、二〇二〇年三月的美股、現在的美股,波動的節奏不一樣,這件事不用統計也看得出來。
所以一個很自然的想法是:如果市場在變,那用來預測市場的公式,裡面的權重憑什麼固定不動?
這篇就是去驗這個想法。結果不太好看,但不好看的地方跟我原本以為的不一樣。
對打的兩邊
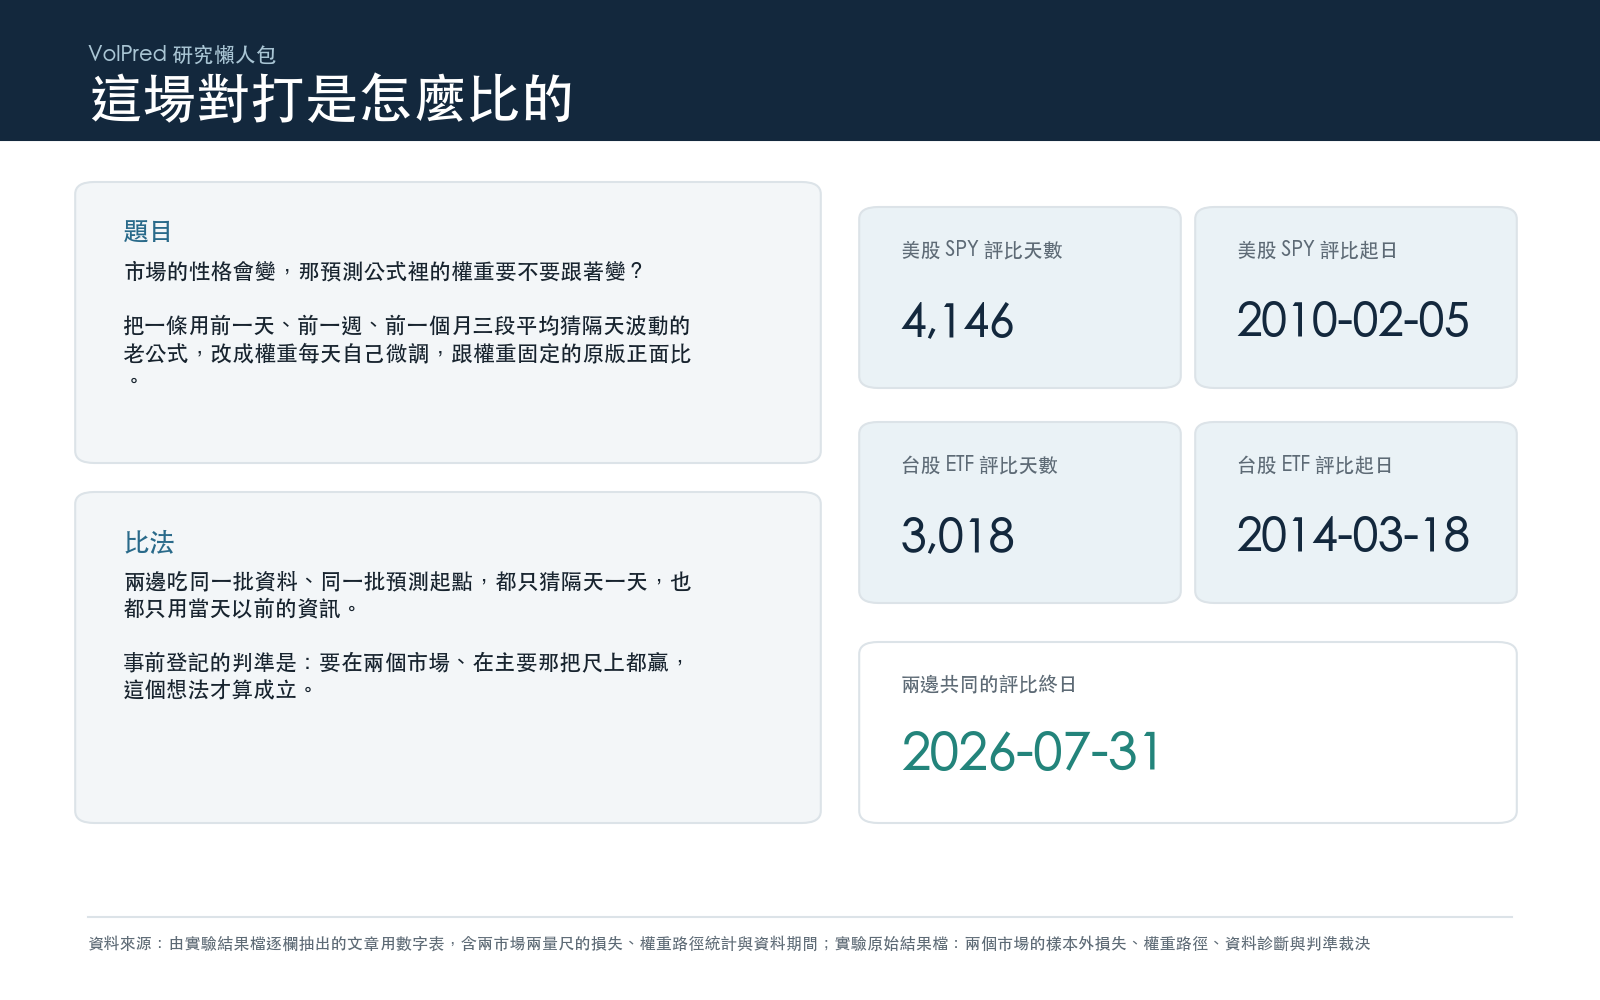
被改造的是一條很老的日波動率公式:用「前一天」「前一週」「前一個月」三段平均,去猜隔天會抖多大。就這三個數字,加一個基準水準,沒有別的。
原版的權重是固定的。這裡的固定有個前提:每多一天資料,就把整段歷史重估一次,所以權重十幾年下來自己也會慢慢移。它只是不會為了單獨某一天而動。
改版的權重每天自己微調。每收到一天新資料,就把權重往「今天看起來該有的樣子」推一點點,推多少由一個漂移幅度參數控制。這是控制工程那邊搬過來的做法,直覺上它應該更能跟上市場換檔。
兩邊吃同一批資料、同一批預測起點、都只猜隔天一天,也都嚴格只用當天以前的資訊。
事前說好的那把尺,兩個市場都輸
| 市場 | 量尺 | 會漂移的版本 | 固定權重的版本 | 差距 | 評比天數 |
|---|---|---|---|---|---|
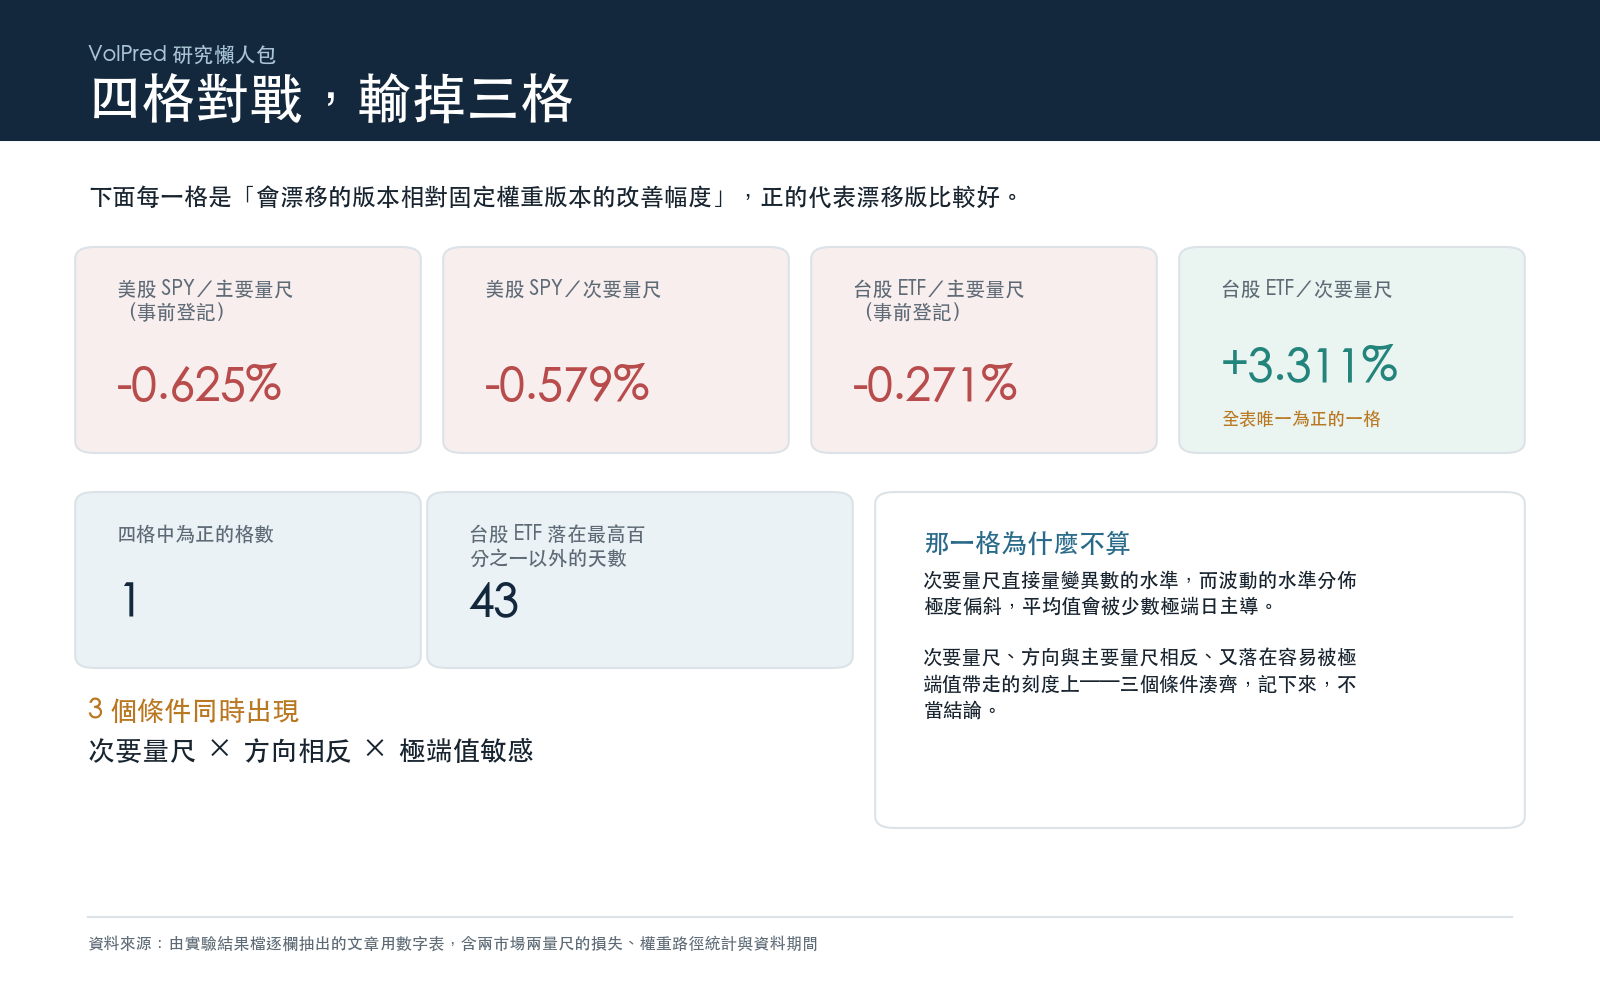
| 美股 SPY | 主要(事前登記) | 0.388424 | 0.386011 | -0.6251% | 4146 |
| 美股 SPY | 次要 | 2.6677e-08 | 2.6523e-08 | -0.5793% | 4146 |
| 台股 0050 | 主要(事前登記) | 1.181864 | 1.178669 | -0.2711% | 3018 |
| 台股 0050 | 次要 | 1.2865e-08 | 1.3306e-08 | +3.3111% | 3018 |
差距那一欄是正的代表會漂移的版本比較好。四格裡只有一格是正的。
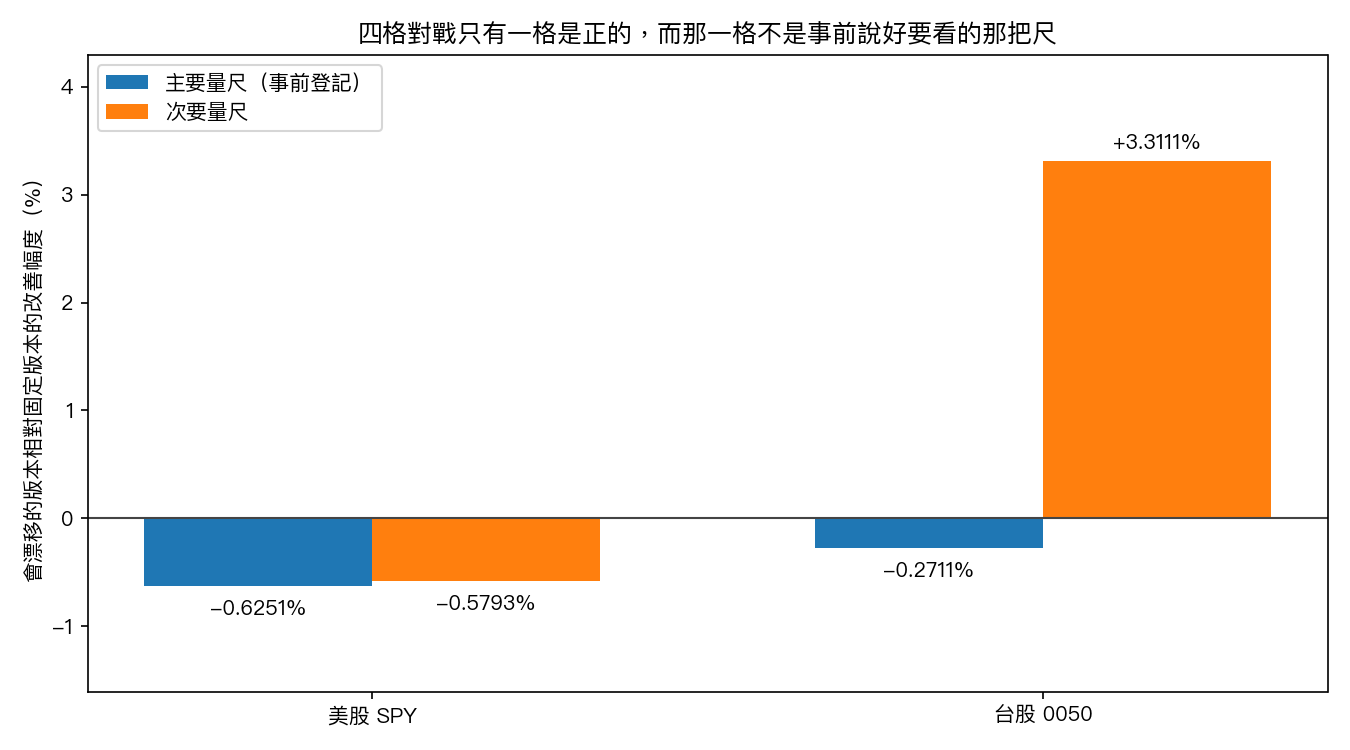
事前登記的判準寫得很清楚:要在兩個市場、在主要那把尺上都贏,才算這個想法成立。實際上兩個市場都輸,幅度不大,但方向一致。
唯一贏的那一格,我們不打算拿來用
台股 0050 在次要量尺上贏了 3.3111%,看起來是全表最大的數字。
但那把尺是直接量變異數的水準,而波動率的水準分佈極度偏斜,台股 0050 那 4278 個交易日裡,有 43 天落在最高的百分之一以外,最大值是中位數的三百倍以上。這種尺的平均值,會被那幾十天主導。
換句話說,這一格贏的可能只是在少數幾個大日子上剛好猜得比較準,不是整體更會猜。
次要量尺、方向和主要量尺相反、又落在容易被極端值帶走的刻度上,三個條件湊齊,我們把它記下來,不把它當結論。
如果反過來,是主要量尺贏、次要量尺輸,我們會不會就拿去宣傳?這就是為什麼判準要事前寫死。
最有意思的線索:調參自己選了「請盡量不要動」
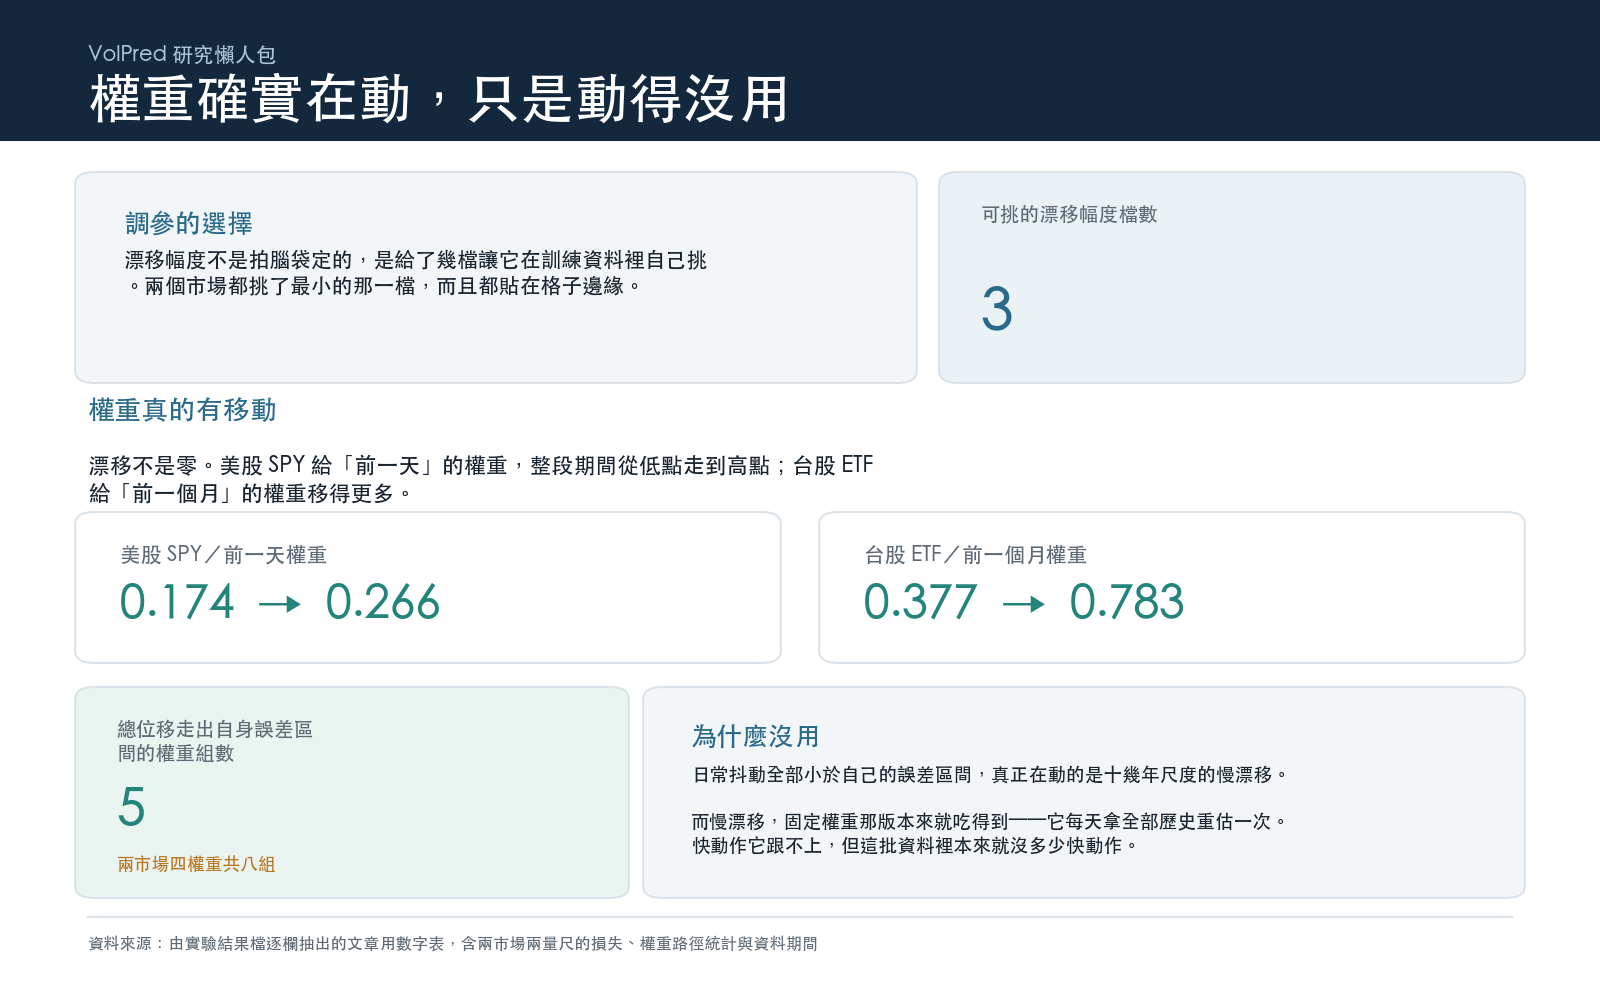
漂移幅度不是我們拍腦袋定的,是給了三檔讓它在訓練資料裡自己挑:0.000001、0.00001、0.0001。
兩個市場都挑了最小的 0.000001。而且都貼在格子的最邊緣,這種情況通常代表:如果格子再往下開,它還會繼續往下挑。
翻成白話:這個「讓權重自己動」的機制,在訓練階段被問到「你想動多少」的時候,兩次都回答「越少越好」。
權重確實在動,只是動的方式沒有用
漂移不是零。整段期間裡,美股 SPY 給「前一天」的權重從 0.174340 走到 0.265719;台股 0050 給「前一個月」的權重從 0.377057 走到 0.782582。這些不是小幅擺動,是趨勢性的位移。
問題在於跟什麼比。每一個權重估計都自帶一條誤差區間,如果權重的移動幅度比它自己的誤差區間還窄,那你看到的「在動」有很大機率只是估計噪音。
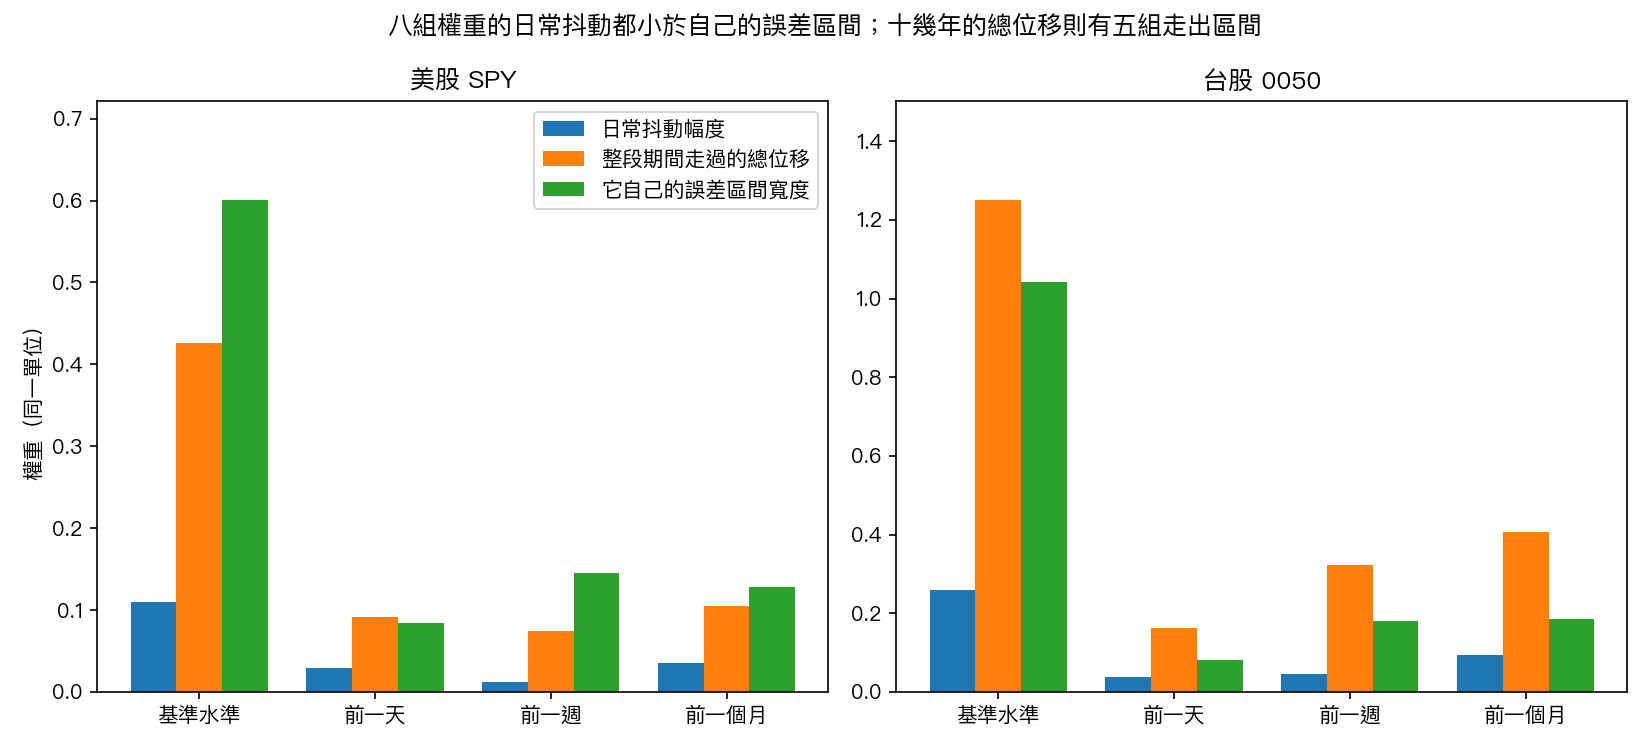
兩個市場、四個權重,一共八組。八組的日常抖動幅度全部小於自己的誤差區間,最寬的一組也只佔區間的一半左右。
但把整段期間的總位移拿來比,八組裡有五組確實走出了區間,台股 0050 那四組全部走出去。
這兩件事放在一起,答案就出來了:權重真正在動的部分是 慢的、十幾年尺度的漂移 ,不是「這個月市場換檔了、下個月要換回來」的那種快動作。
而慢漂移,權重固定的那個版本本來就吃得到,它每天都拿全部歷史重估一次,十幾年下來權重自己也會慢慢移過去。快動作它跟不上,但這個資料裡本來就沒有多少快動作可跟。
所以不是「會動的版本沒動」,是它多花力氣去追的那個東西,對手用更笨的方法早就拿到了。
這篇不能說「兩個一樣好」
這裡要交代一件不太舒服的事。
兩個市場在主要量尺上的差距是 -0.6251% 與 -0.2711%,都不大。一般這時候會想問:那是不是根本沒差別、統計上分不出來?
我們沒辦法回答這個問題。
要說「分不出來」,需要一把能對應這套做法的統計量尺。而這套做法有幾個彆扭的地方:可調的漂移幅度裡沒有放「完全不動」那一檔,兩邊把預測從對數尺度換回原尺度的修正方式也不同。
四個現成的檢定程序逐一比對下來,沒有一個的適用條件對得上。
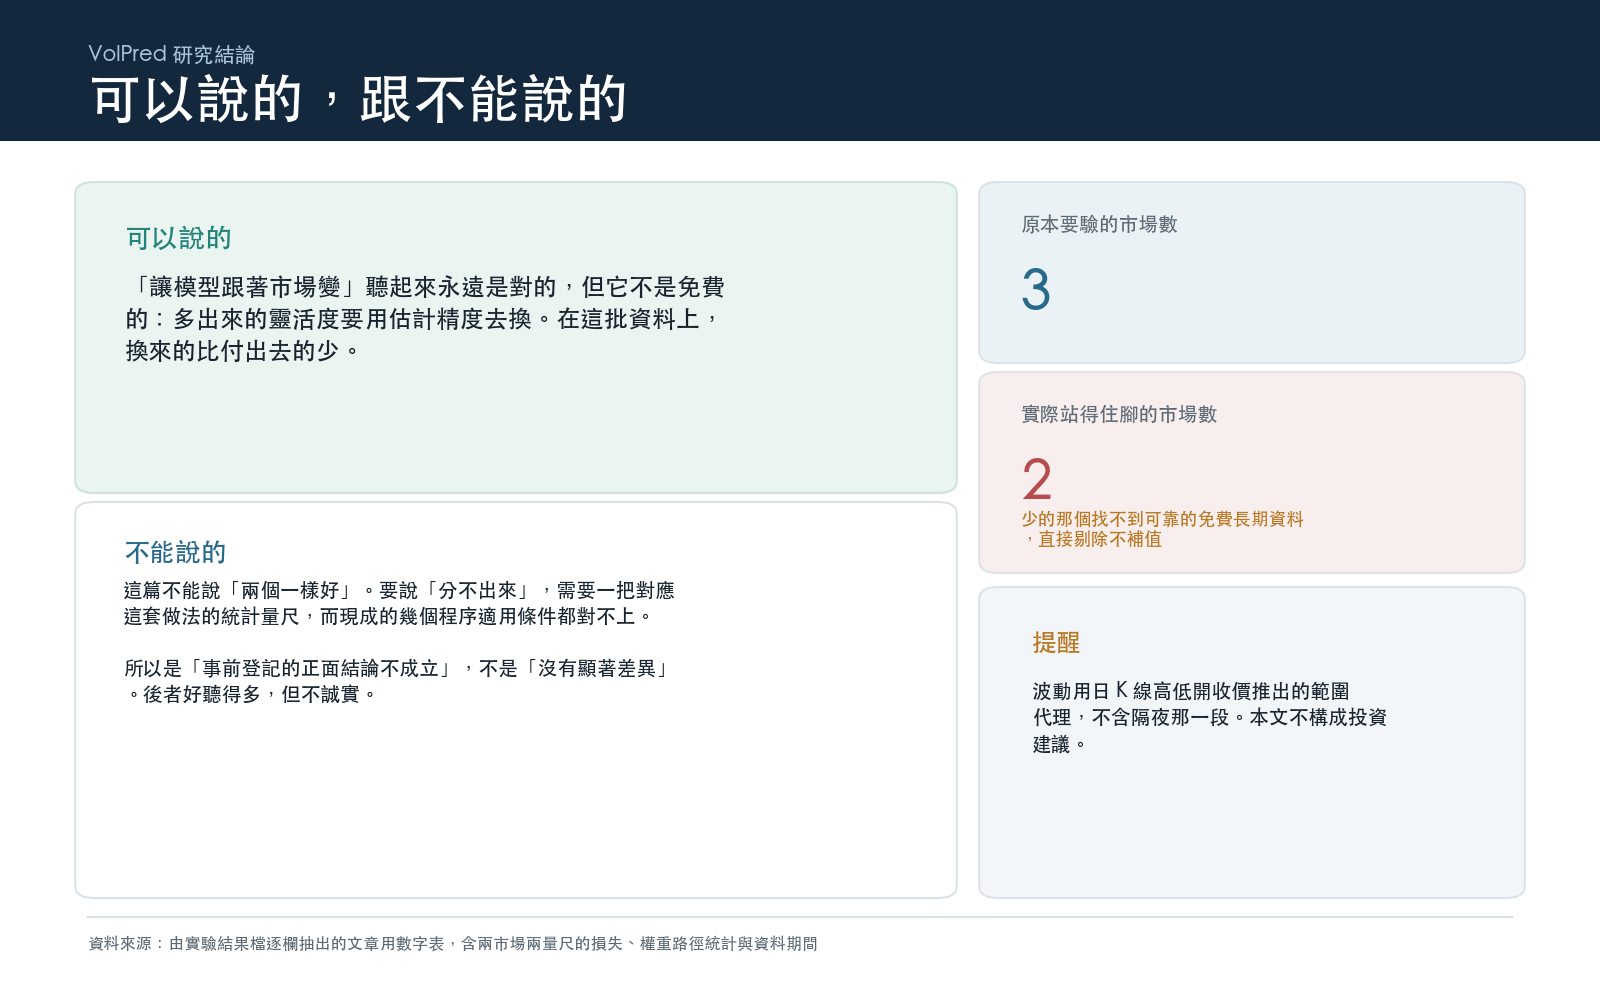
所以正確的說法是: 事前登記的正面結論不成立,「兩者相當」這個結論也沒有證據支持。
這不是「沒有顯著差異」,是「這個實驗設計問不出這個問題」。要問,得重做一個把「完全不動」也放進去的版本。
把結論寫成「沒有顯著差異」會好聽很多,也是這種情況下最常見的寫法。它不誠實。
順帶一提,本來想做三個市場
原本要驗的是美股 SPY、台股 0050、台指期三個。台指期在這一輪找不到站得住腳的免費長期資料來源,所以直接剔除,沒有拿別的東西去補、也沒有把短資料硬拉長。少一個市場的結論就寫成兩個市場的結論。
波動本身是用日 K 線的高低開收價推出來的範圍代理,不含隔夜那一段。
美股 SPY 可用 5406 天,從 2005-02-03 到 2026-07-31;台股 0050 可用 4278 天,從 2009-02-12 到 2026-07-31。實際評比期比較短,因為前面那段要拿去當初始訓練。
給讀者的一句話
「讓模型跟著市場變」聽起來永遠是對的,但它不是免費的。多出來的靈活度要用估計精度去換,而在這個資料上,換來的東西比付出去的少。
前陣子我們寫過另一個方向的嘗試:讓模型在幾個市場狀態之間切換。那篇的結論也是同一句,贏了各種花俏的對手,就是沒贏過那條權重固定的老公式。同一條老公式,這是第二次守住。
它不會永遠守得住。但每次有人想推翻它,都得先過這一關。
懶人包圖組