一筆錢該一次進場還是分批?兩個口徑量出兩個答案
讀者互動
登入會員可按讚與收藏。
持續追蹤這項研究
收藏、追蹤與明日提醒只保存必要識別資料,可在會員中心檢視或刪除。
研究資訊不構成個人投資建議;提醒僅代表研究更新,不代表交易訊號。
手上突然多了一筆錢。年終獎金、房子賣掉、保單到期,帳戶裡躺著一個平常不會出現的數字。
今天全部丟進市場,還是切成十二份、每個月扔一點進去?
這題我拿真的價格資料跑過。答案取決於你用哪把尺量,而且兩把尺量出來的方向不一樣。
資料與做法
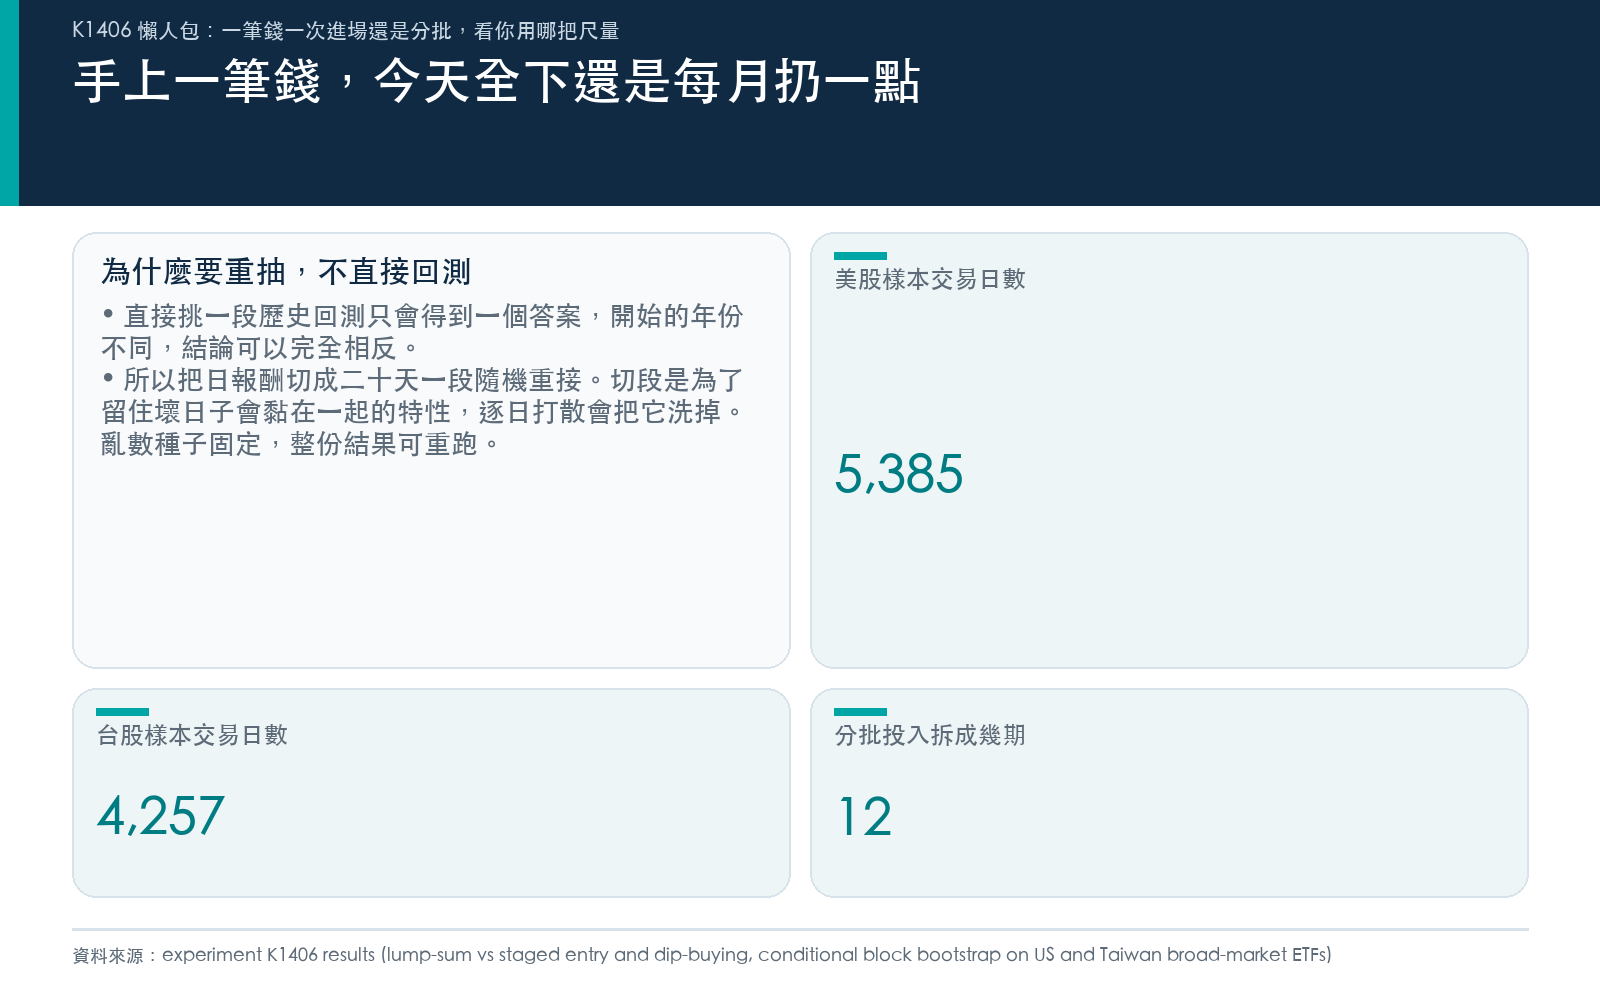
美股用 SPY,從 2005-01-03 到 2026-05-29,共 5385 個交易日的收盤價。台股用 0050.TW,從 2009-01-02 到 2026-05-28,共 4257 個交易日。兩份都來自 yfinance。
直接拿某一段歷史回測,只會得到一個答案,運氣成分太重。二〇〇八年開始投跟二〇一三年開始投,結論可以完全相反。
所以改成重抽:把日報酬切成二十天一段,隨機抽這些段落重新接起來,接成一年(252 個交易日)或三年(756 個交易日)的新路徑,接成千上萬條。
切二十天一段有理由。市場的壞日子會黏在一起,一天大跌隔天常常還在跌。逐日隨機打散會把這個特性洗掉,段落式抽樣留得住。亂數種子固定,整份結果可以重跑。
分批的定義寫死:同一筆錢分成 12 期,每 21 個交易日投一期,投滿為止。一次投入就是第一天全下。
第一把尺:期末剩多少錢
先看最直覺的問題,一年或三年後,哪一邊帳戶裡的數字比較大。
| 市場與期間 | 路徑數 | 一次投入的總報酬勝率 | 一次投入的資金效率勝率 | 一次投入中位報酬 | 分批中位報酬 |
|---|---|---|---|---|---|
| 美股・一年 | 6000 | 74.1% | 50.1% | 12.6% | 7.0% |
| 美股・三年 | 26000 | 73.4% | 50.2% | 38.4% | 32.0% |
| 台股・一年 | 8000 | 78.2% | 48.1% | 18.8% | 10.4% |
| 台股・三年 | 60000 | 78.0% | 48.6% | 69.9% | 57.4% |
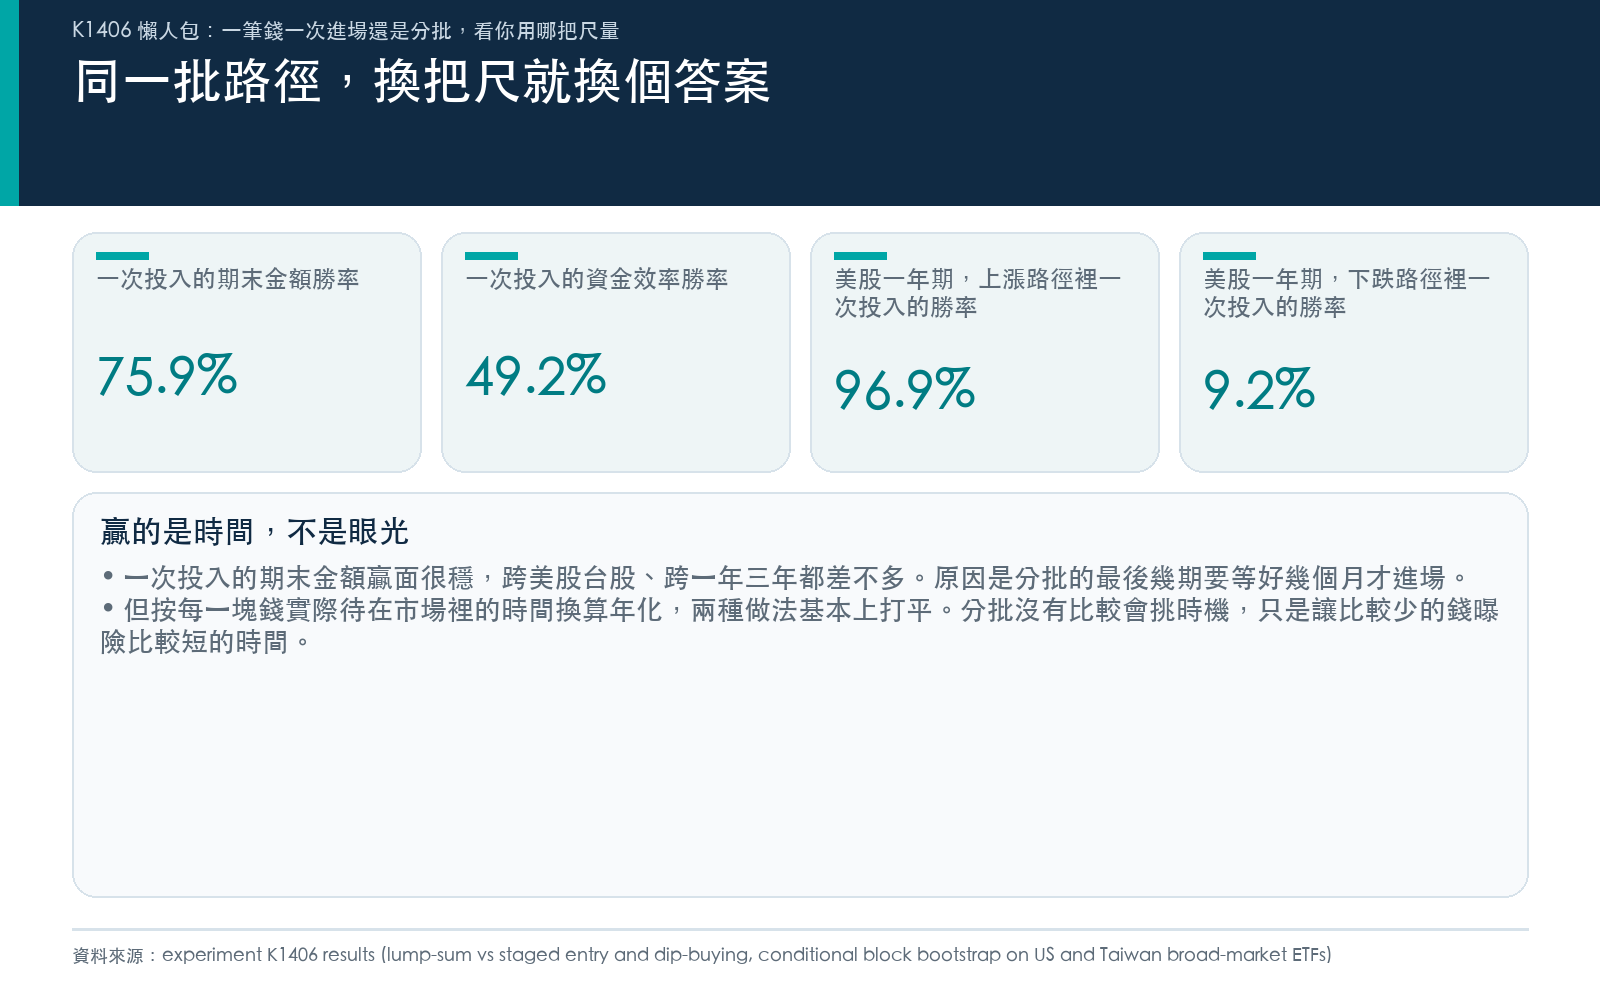
第三欄四格都落在七成三到七成八之間,跨美股台股、跨一年三年,一次投入的期末金額四次裡贏三次以上。台股兩格比美股高了約四到五個百分點。
理由不玄。分批的最後幾期要等上好幾個月才進場,在長期往上的市場裡,還沒進場就是還沒賺到。
第二把尺:每一塊錢待在市場裡的報酬率
第四欄是同一批路徑,換一個算法。
不看期末金額,改看「投進去的每一塊錢、按它實際待在市場裡的時間,年化下來賺多少」。分批的錢平均只待了半期,用這把尺量才公平。
換完之後勝率整個垮到五成附近。美股兩格分別是 50.1% 和 50.2%,勉強站在五成上;台股兩格則是雙雙落到五成以下,一年期 48.1%、三年期 48.6%——用這把尺量,一次投入在台股是輸的。

四格平均起來,總報酬勝率 75.9%,資金效率勝率 49.2%。把年化資金效率的中位數差距攤開來看,整體是分批略高於一次投入,差距約 0.07 個百分點,連零點一個百分點都不到(這裡採的是整體口徑;若改用四格各自算完再平均,差距是 0.15 個百分點,方向相同)。
這兩個數字要一起讀。一次投入賺得多,因為它讓錢在市場裡待得久。以每一塊錢的效率算,兩種做法基本上打平。
分批投入沒有比較會挑時機,它只是讓比較少的錢曝險比較短的時間。
七成四的勝率不等於每次都對
把美股一年期的六千條路徑按走勢分三組,同一個勝率會裂開。
| 路徑類型 | 路徑數 | 一次投入的總報酬勝率 | 一次投入中位報酬 | 分批中位報酬 |
|---|---|---|---|---|
| 年化報酬高於一成 | 3331 | 96.9% | 22.4% | 12.4% |
| 中間震盪 | 2072 | 56.1% | 2.2% | 1.3% |
| 年化報酬低於負一成 | 597 | 9.2% | -16.8% | -9.2% |
往上走的路徑裡,一次投入贏 96.9%,幾乎沒有例外。往下走的路徑裡,勝率只剩 9.2%,一次投入的中位報酬是 -16.8%,分批是 -9.2%。
七成四是把這三組混在一起算出來的平均。它的意思是「事前不知道會遇到哪一種的話,一次投入的期望值比較好」,不是「你這次一定會贏」。
真的踩進那 597 條下跌路徑,一次投入的中位虧損將近分批的兩倍。這是你買期望值要付的代價。
那等回檔再進場呢
第二個做法更常見:錢先放著,等大盤從近期高點回檔一定幅度再進。這裡設的門檻是從過去 63 個交易日的高點算起,跌 5%、10%、15% 三檔。
先講規則的乾淨度。回檔的判斷只用前一天以前的價格,不偷看當天,所以沒有事後諸葛的問題。

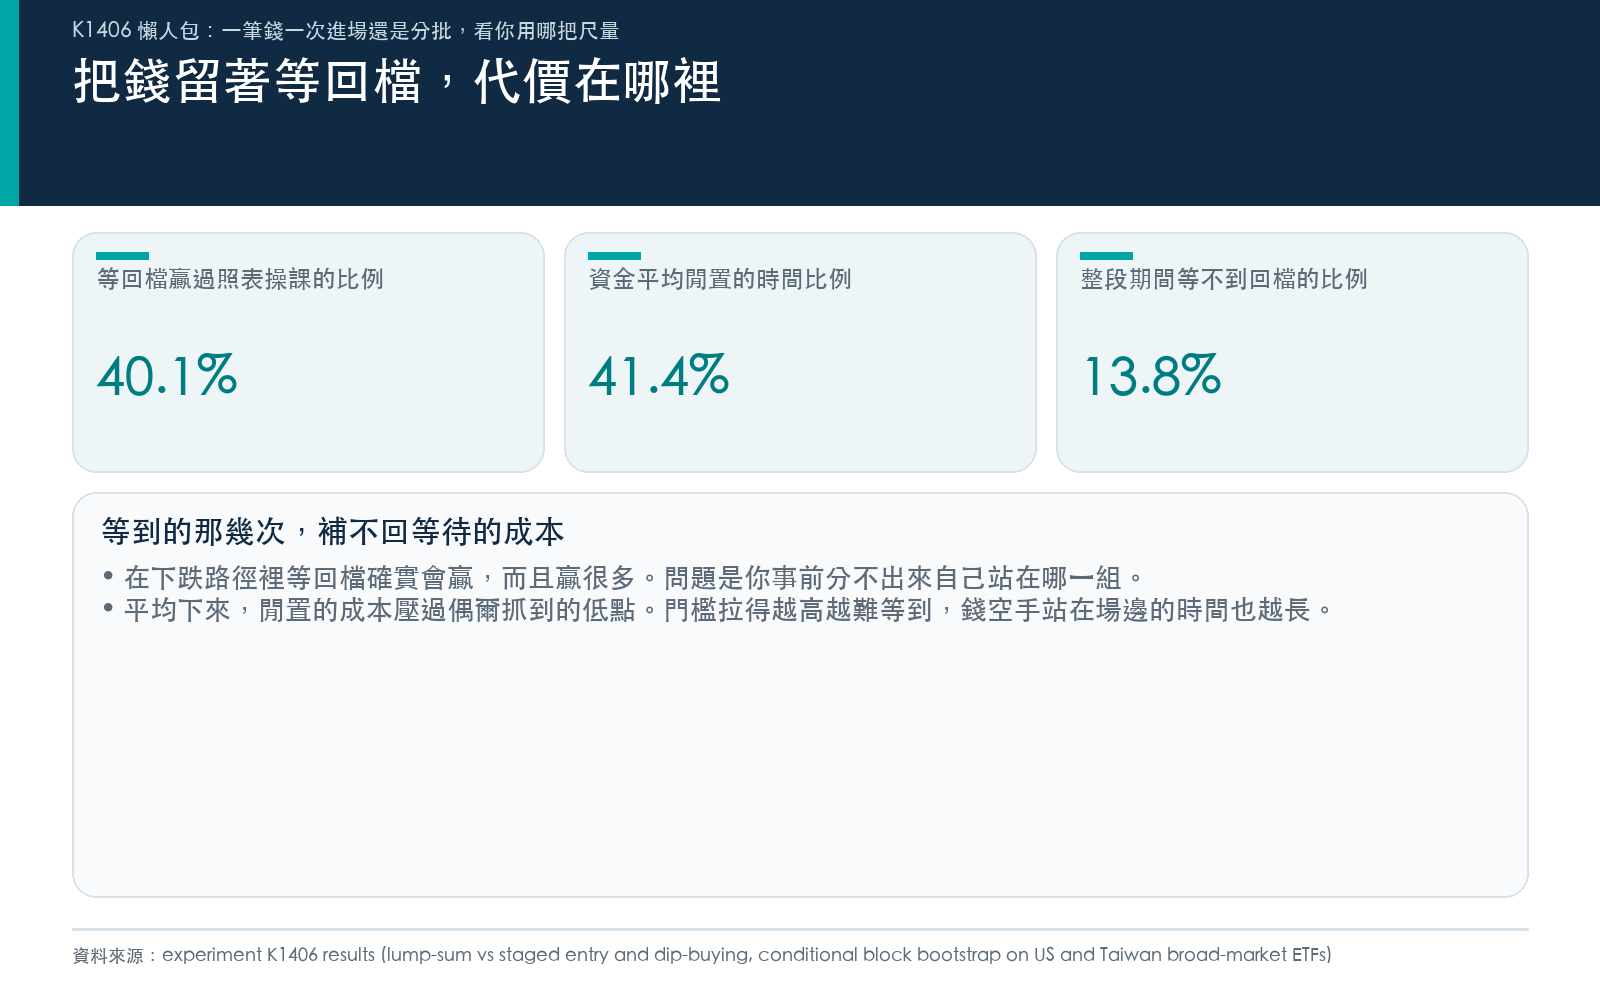
以 10% 門檻為例,勝率四格分別是 43.2%、42.9%、37.8%、36.5%,平均 40.1%。四格全部低於五成,等回檔輸給照表操課,台股兩格輸得比美股更多。
代價寫在右半邊。錢平均有 41.4% 的時間躺在帳戶裡等訊號。美股一年期最極端,61.9% 的時間空手。
還有等不到的情況。四格平均有 13.8% 的路徑,整段期間根本沒出現 10% 的回檔,錢從頭到尾沒進場。美股一年期這個比例是 29.9%。
門檻拉到 15% 更難看。美股一年期的上漲路徑裡,84.7% 等不到那個回檔,平均 93.9% 的時間空手站在場邊看。
但空頭裡等回檔真的有用
這裡要誠實。同樣是 10% 門檻,在美股一年期的下跌路徑裡,等回檔的勝率是 91.1%。
問題在於你事前分不出來自己站在哪一組。等回檔的勝率高度依賴市場接下來要跌,而那正是沒人知道的部分。
平均下來,等待的閒置成本壓過偶爾抓到的低點。這是四成勝率背後的算式。
這份結果不能拿去做什麼
樣本只有兩個市場,美股大盤和台股大盤,都是長期往上的寬基指數。換成單一個股、產業型基金或長期橫盤的市場,結論不保證成立。
重抽路徑是把過去二十年的日報酬重新洗牌重組,它只能告訴你「歷史的漲跌節奏再排列組合一次會怎樣」,沒有預測未來的能力。未來如果出現樣本裡沒有的型態,這些勝率都不算數。
台股三年期那一格還有一個額外的限制。這份研究要求每一種走勢至少要抽到 500 條路徑才算數,而台股三年期的下跌路徑抽到上限六萬條也只湊到 340 條,沒有達標。所以那一格的整體數字可以讀,但 不能 再把它按上漲、下跌拆開來講,空頭情境的樣本不夠。本文沒有做這種拆解,只在美股一年期做過(那一格的下跌路徑有 597 條,達標)。
回檔策略的成交假設是當天觀察、當天收盤成交。這個假設在原始研究裡有明講,也是唯一被標註出來的保留條件,實務上滑價會讓等回檔的表現再差一點。
資金效率那把尺只對每個期間的前兩千條路徑計算,因為算法比較慢。總報酬勝率則用了全部路徑。
還有,這裡完全沒有算稅、手續費和你的現金在等待期間可以拿到的利息。定存或貨幣基金的利息會讓分批和等回檔看起來好一些。
所以呢
如果你手上這筆錢的用途是長期投資,而且你能接受最壞情況,一次進場的期望值比較高。這是四格一致的結果。
如果一次全下會讓你晚上睡不著、跌兩成就想全部賣掉,分批進場的資金效率跟一次投入差不多,你付的代價比想像中小。它買的是你能不能撐住,不是報酬率。
至於把錢留著等回檔,數字站在對立面。四格勝率全部低於五成,錢有四成的時間閒置,一成四的機率等到期滿都等不到。
那筆躺在帳戶裡的錢,最大的成本是它躺著。
懶人包圖組